融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


SEC新規後63隻美股上鏈,九家發行人按下了否決鍵

TL;DR
· 洲際交易所與 OKX 合資的 OKXICE 計劃將 63 隻美股代幣化上鏈,博通、威瑞森、聯合健康、CoreWeave 等九家發行人提交書面異議。
· SEC 五年創新豁免內置 30 天逐場所異議權,不回復即視為同意,異議只對單一平台有效。
· 關聯標的:納斯達克(NDAQ)、洲際交易所(ICE)、OKX,以及仍計劃上架的英偉達、蘋果、微軟等大盤股。
10 月 15 日,OKXICE 更新公共通知,確認九家美股發行人對該公司代幣化其股票的計劃提交書面異議,包括博通、威瑞森、聯合健康、CoreWeave、應用光電等,加上此前已表態的 Cerebras。平台原計劃首批上鏈 63 隻美股。
OKXICE 註冊在得州,由洲際交易所和 OKX 各持股 50%,前者是紐交所母公司。9 月 17 日 SEC 給出五年臨時通道後,它是最早、體量也最大的一批申請者,市場一度把這讀成傳統金融對鏈上股票的直接背書。
第一批反對票卻來自股票發行公司自己。
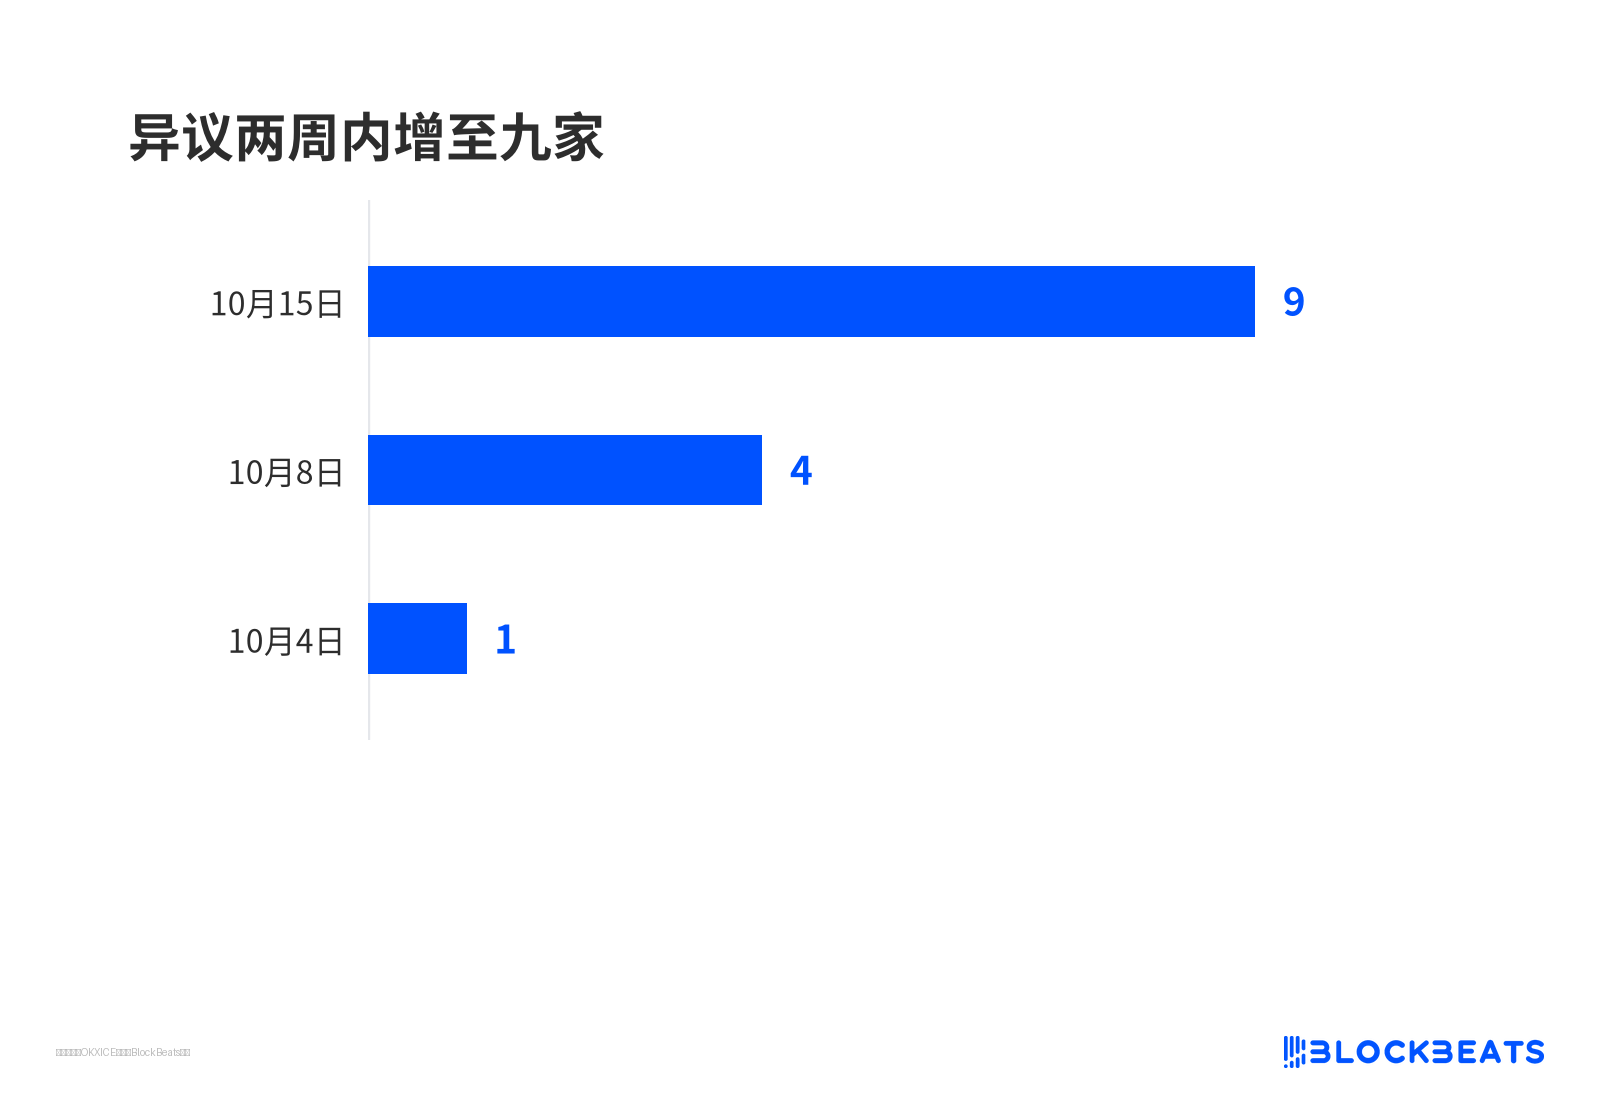
異議兩週內增至九家
SEC 的「創新豁免」讓代幣化證券交易場所(TSV)免於全套交易所註冊,寬限到 2031 年 9 月 17 日。代價是代幣必須帶同等分紅和投票權,不能是合成敞口,單隻標的成交量有上限。
最要緊的一條是,每隻股票上鏈前,場所必須書面通知發行公司,等滿 30 個日曆日。這期間只要發行人書面反對,該場所就不能上這隻股票。九家並沒有繞過監管,而是按下了 SEC 裝在這套豁免裡的開關。
否決只綁一個場所,沉默等於放行
九家裡只有應用光電(AAOI)公開講了理由。該公司發言人對《華爾街日報》說,不確定代幣化對股價、流動性和波動的影響,擔心投資者把未經背書的第三方代幣當成公司自己發行的產品,「看不出對應用光電或股東有明確好處」。
其餘八家沒有公開說明動機,也沒有證據顯示它們協調行動。
異議只對提出它的那一個場所有效,要攔另一家平台,得再發一次書面反對。反過來,30 天窗口內不回復,就等於默認那家平台可以上它的股票。
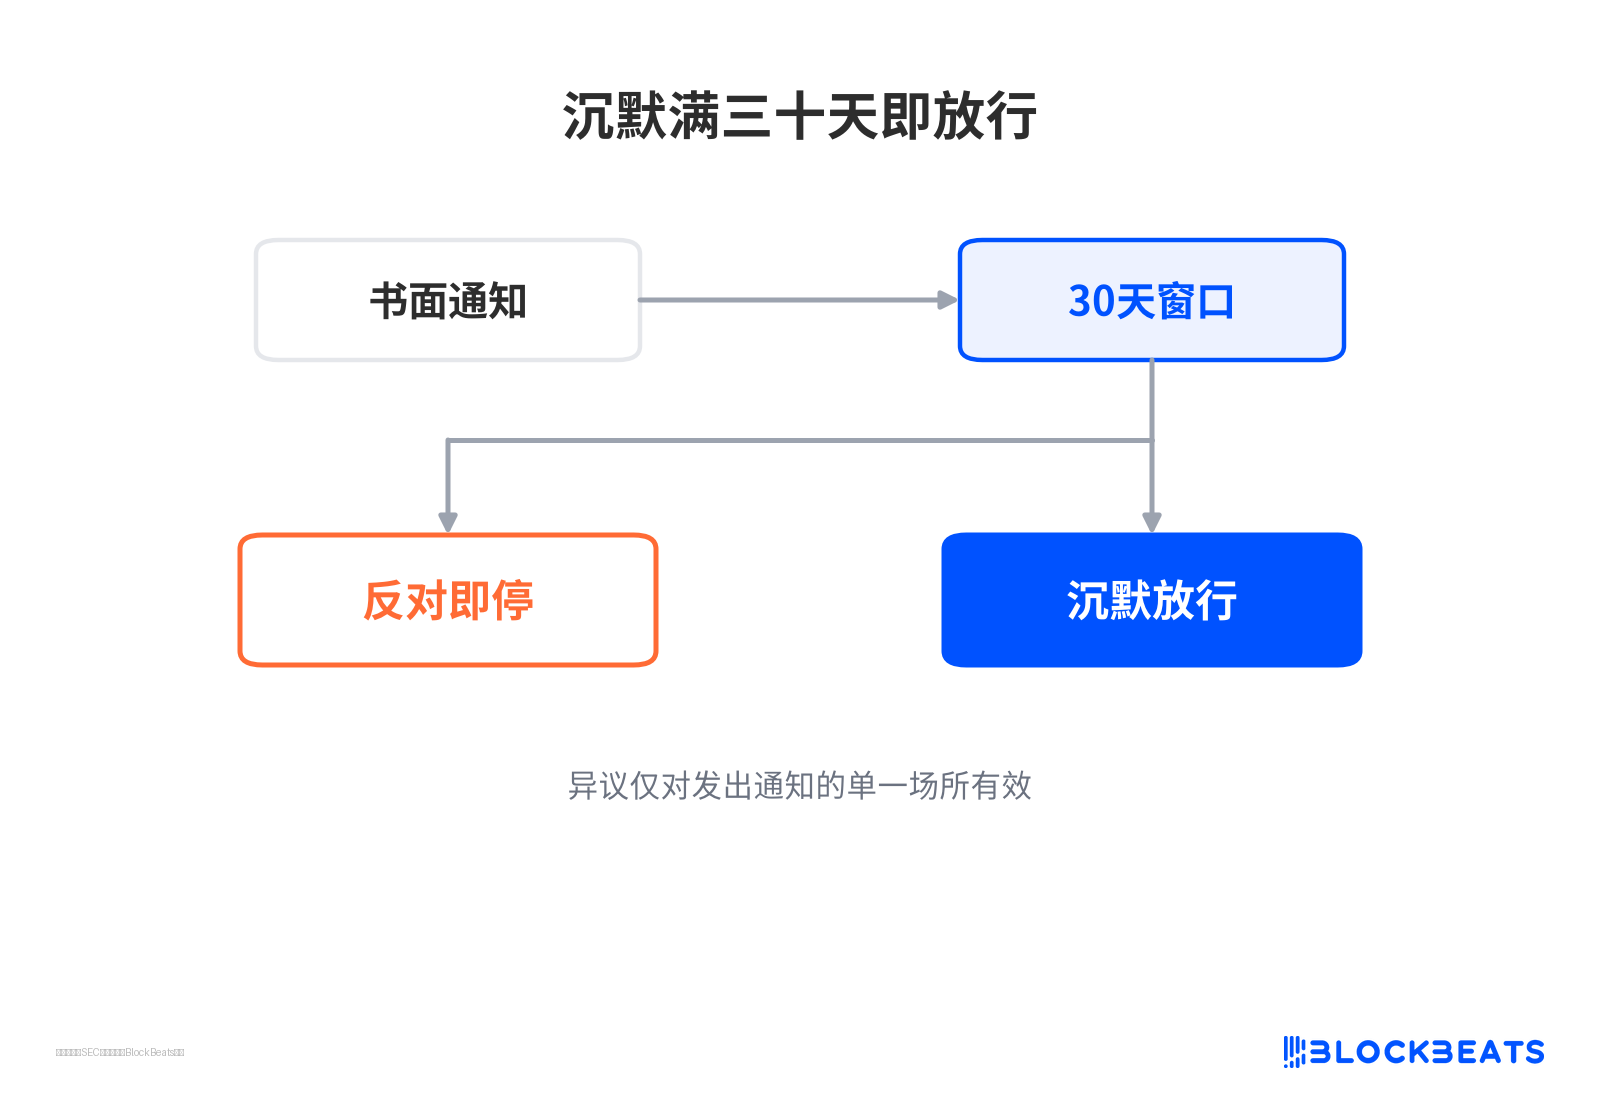
沉默滿三十天即放行
所以,「九家否決代幣化美股」並不準確,目前看下來,只能說明「九家否決了同一個平台」。
納斯達克選擇退出,稱其為影子市場
納斯達克的動作更徹底,方向卻相反。它在 9 月 29 日更新的發行人指引裡寫明,納斯達克公司打算讓自己的股票退出 TSV 這條軌道。
指引給出的理由是,這類場所不必實時展示最優報價,不必向全美證券報價匯總系統上報,成交還能晚十分鐘公布,「這實際上創造了一個可能在定價與透明度上與更廣闊市場脫節的股票影子市場」。
美國股票市場的底層規則,是全國市場體系要求各場所實時匯總最優買賣價,任何成交都進綜合行情帶。這是散戶在不同券商拿到接近統一價格的前提,而 TSV 被豁免在外。
於是它可以是 24/7 的、用穩定幣結算的、部署在自動做市池裡的。OKXICE 的方案正是如此,許可制池子跑在 XLayer 上。
納斯達克並不反對代幣化本身,它走另一條路,代幣和正股共用證券編碼、掛在同一個訂單簿上。
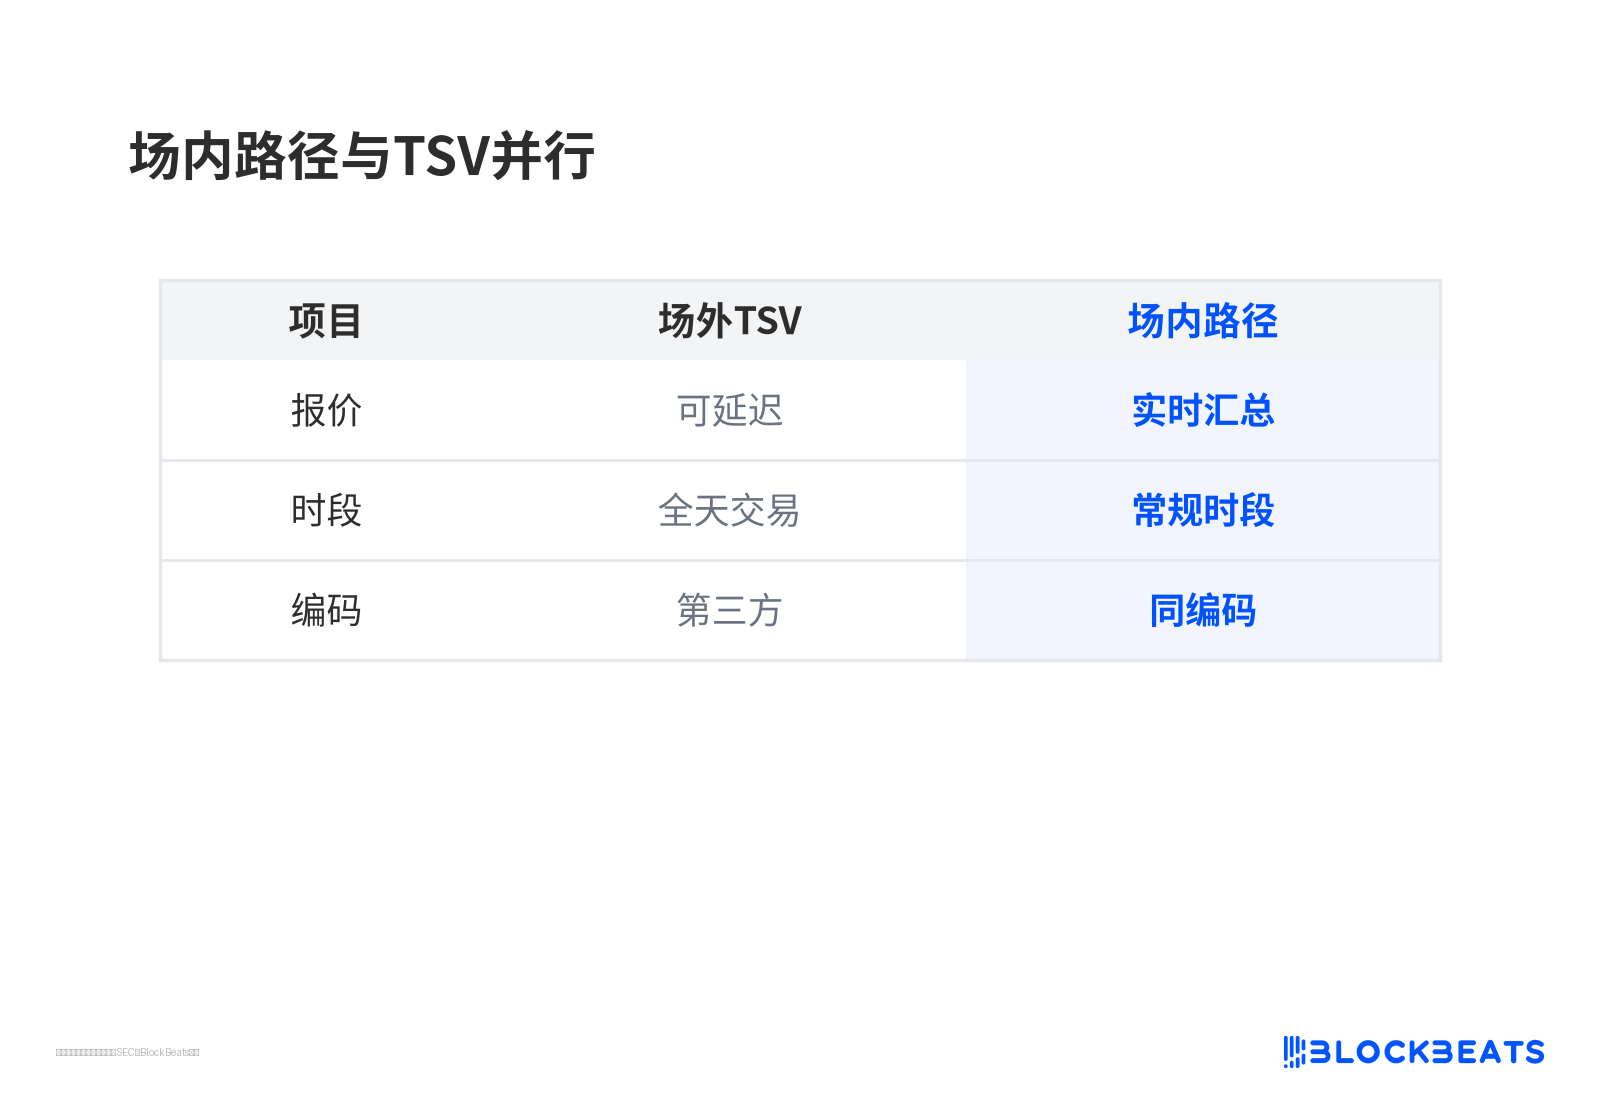
場內路徑與 TSV 並行
洲際交易所更微妙,一邊持股 OKXICE 這條體系外軌道,一邊通過紐交所推進場內代幣化。
成交帽和無槓桿,限制了 TSV 能搶走多少量
OKXICE 對《華爾街日報》說,仍計劃推出數十隻,名單裡有英偉達、蘋果、微軟、亞馬遜、特斯拉等。平台稱,發行人有疑慮在預期之內。
限制寫在豁免文本裡。第一檔最多 75 隻,單隻成交不超過上月日均成交量的 0.25%。第二檔最多 250 隻、2.5%。
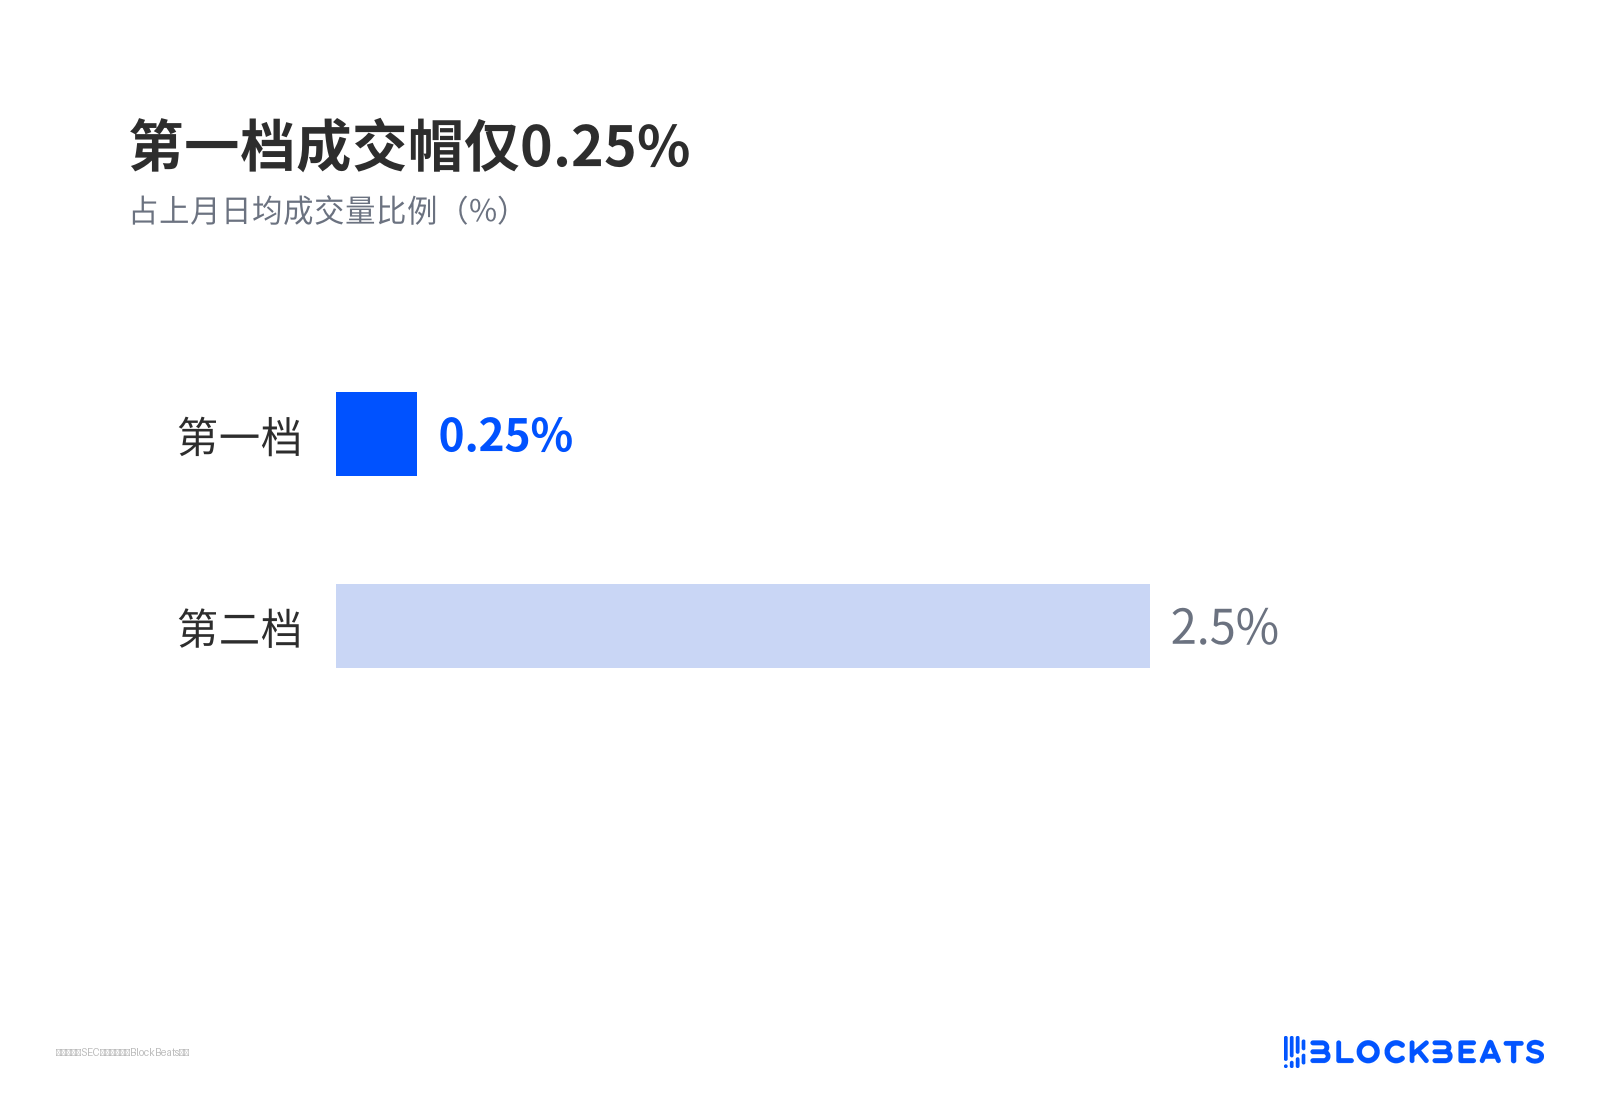
第一檔成交帽僅 0.25%
不含槓桿、出借和質押,成交數據可延遲十分鐘披露。
有市場分析人士在 9 月底認為,這類場所不受訂單保護規則約束,多個做市池的價格可能與交易所脫節。0.25% 的成交帽、盤外時段、沒有槓桿,設計上就競爭不過全國市場體系。
下一輪通知決定要看什麼
現在能確認的只是第一輪,63 隻裡約八隻被剔,平台稱其餘繼續。要判斷這是噪音還是趨勢,得看幾件還沒發生的事。
其他 TSV 向同一批公司發通知時,這九家會不會再否一次,會不會有新的大盤股發行人跟著發。30 天窗口對剩餘標的是否已全部走完,名單仍可能變長。
五年後豁免到期,永久規則是維持「不回復即同意」,改成默認需要發行人授權,還是把發行人同意寫成前置條件。這決定第三方代幣化是常規通道還是例外安排。
還有一條對照線,納斯達克和紐交所那條同編碼的場內路徑能跑出多少真實成交。如果它證明透明與效率可以兼得,TSV 的 24/7 和穩定幣結算就更接近零售入口,而不是新的市場基礎設施。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia