融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


AI訂單夠還債嗎?信用市場先給高槓桿基建開出困境價
TL;DR
· 美國 9 月 CPI 超預期,CoreWeave 五年期 CDS 盤中升至 1194.5 基點,隱含五年違約概率超過 60%。
· 信用市場定價的是 AI 基建的時間錯配。訂單儲備要多年後才入賬,買 GPU、建機房卻必須現在付錢,CoreWeave 第二財季設備開支 64.2 億美元,經營現金流只有 6.79 億美元。
· 關聯標的:CRWV、ORCL、DELL、HPE、NVDA、三星電子、SK 海力士。
美國 9 月 CPI 同比 3.7%、環比 0.6%,雙雙高於預期,汽油價格環比上漲 9.1%,貢獻了約一半的月度漲幅。
數據公佈幾小時後,CoreWeave 五年期 CDS(信用違約互換,本質是一份違約保險)盤中升至 1194.5 基點,創下紀錄,2031 年到期的債券收益率一度突破 16%。
拋售同時壓到股票端。據報道,戴爾兩個交易日累計下跌約 19%,韓國 KOSPI 指數 10 月 15 日大跌並觸發熔斷,三星電子、SK 海力士領跌。
CoreWeave 屬於 neocloud,也就是自己借錢買 GPU、再把算力租出去的新雲商。買卡和建機房的錢現在就要付,租金卻按多年合同慢慢收,所以利率一動,它比微軟、谷歌更先感到壓力。
管理層用來辯護的 1042 億美元訂單儲備(RPO),指已簽合同、尚未入賬的未來收入,不是賬上現金。
同一天,CoreWeave 首席執行官邁克爾·因特拉託在內部備忘錄裏寫道,市場「誤解並無理性」,1042 億美元儲備足以覆蓋債務。信用市場給出的卻是困境定價。
CDS 報出困境價,CEO 稱市場非理性
信用市場的讀數很直白。CoreWeave 五年期 CDS 盤中創下 1194.5 基點紀錄,按常見模型換算,隱含五年違約概率超過 60%。
2031 年債券收益率盤中最高超過 16%,2032 年無擔保債一度跌破 80 美分,這已是困境債的水位。
甲骨文也沒躲開,五年期 CDS 同步創下紀錄高點。對一家投資級發行人而言,這個讀數意味著降級壓力和被迫拋售的風險同時在上升。
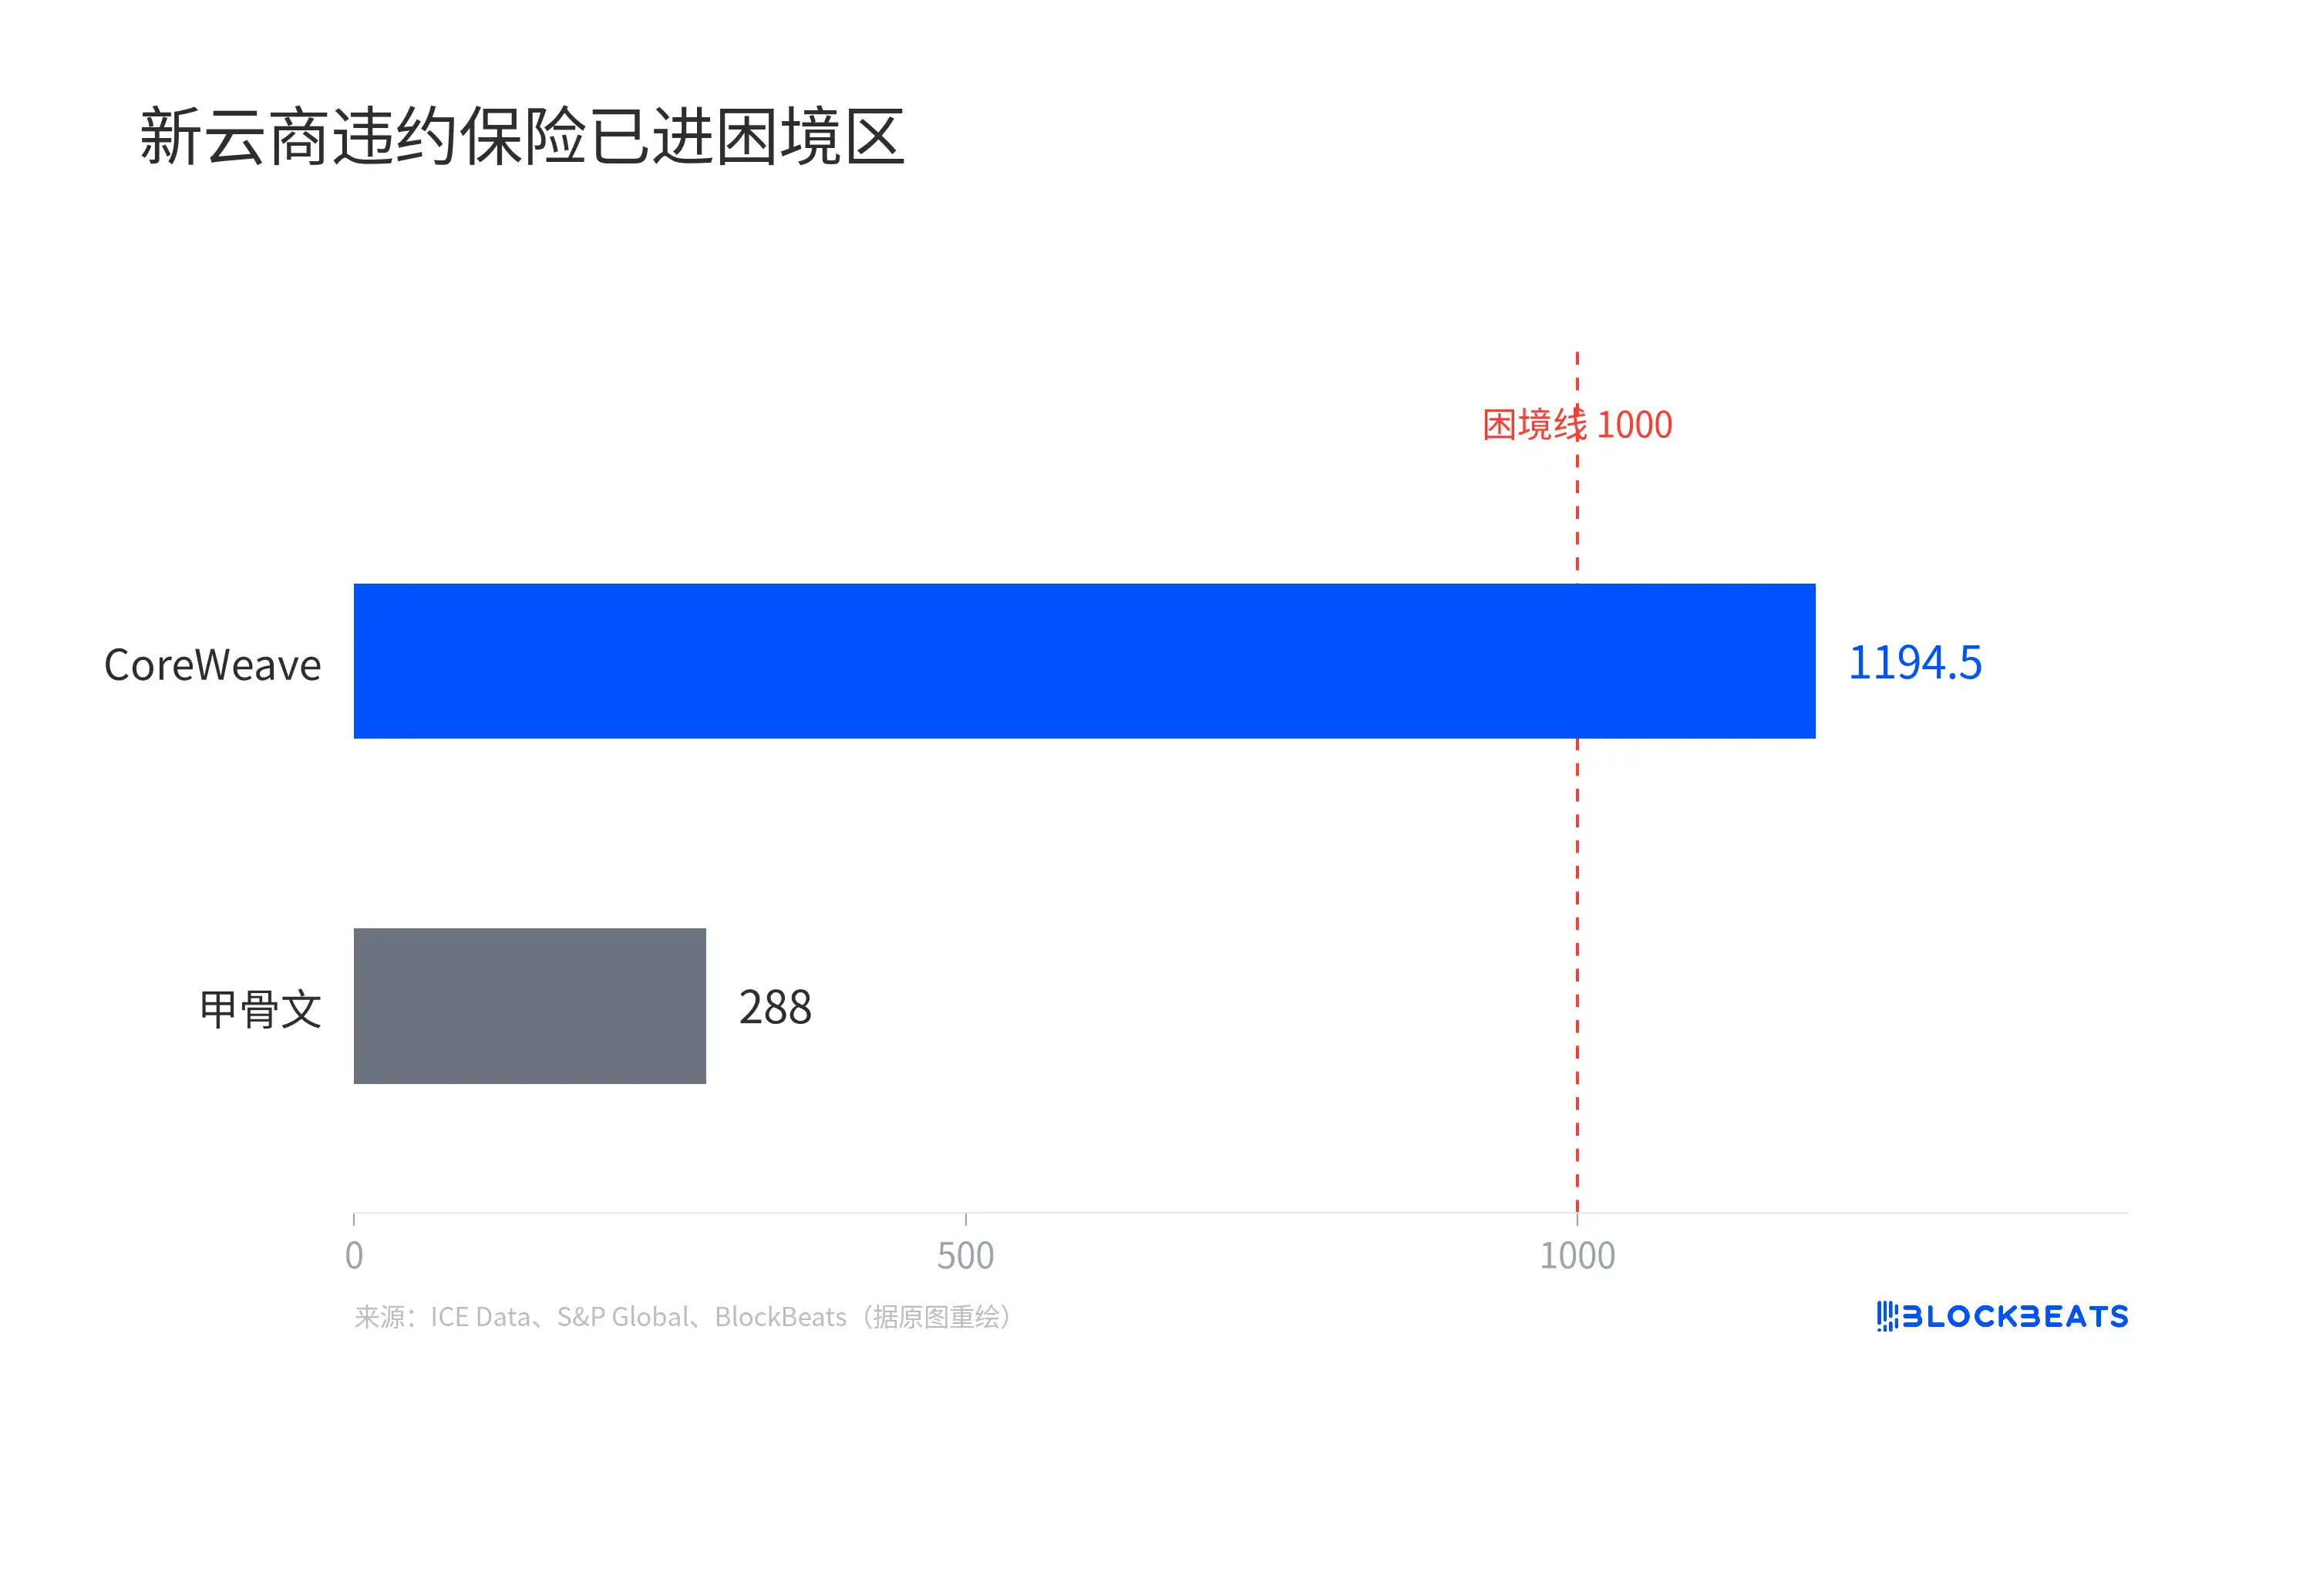
新雲商違約保險已進困境區
因特拉托的備忘錄給出另一套敘事。市場「誤解並無理性」,截至第二財季的 1042 億美元儲備足以覆蓋債務,第三財季又新增超過 250 億美元淨承諾。
但儲備是未來多年逐步確認的收入,不是能馬上還債的現金。第二財季 CoreWeave 經營活動現金流約 6.79 億美元,設備開支約 64.2 億美元,利息費用約 6.4 億美元,債務與租賃合計約 500 億至 520 億美元。
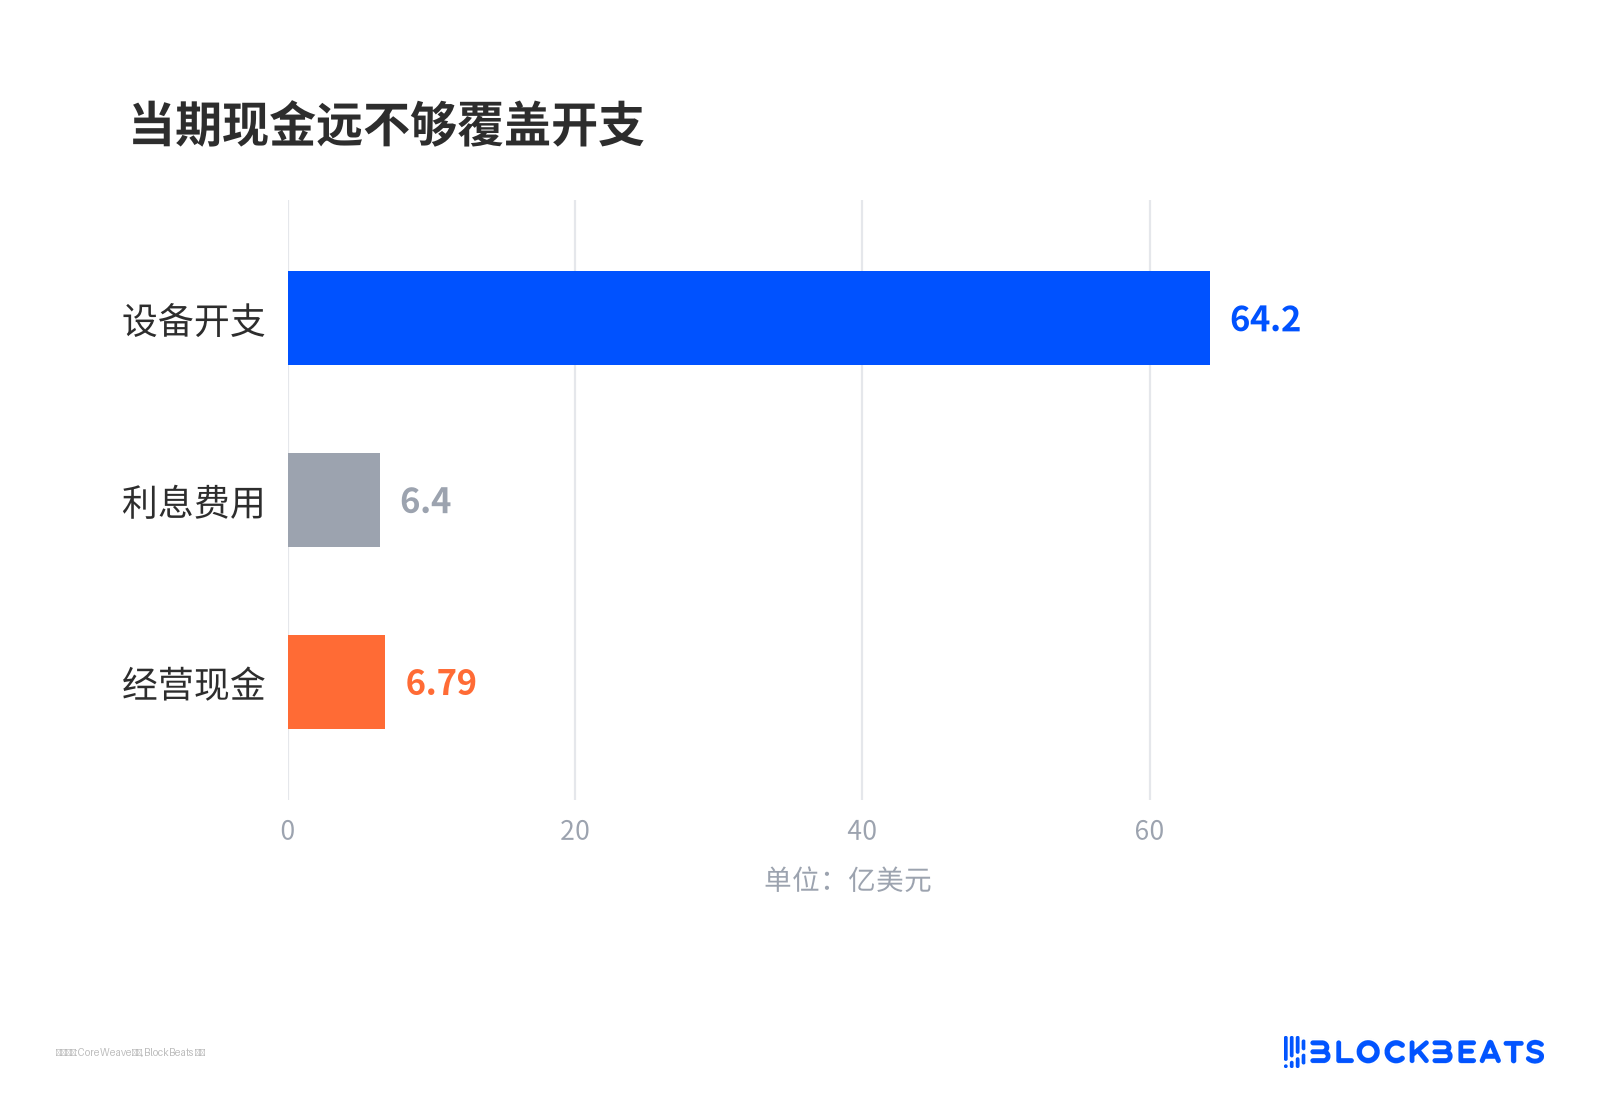
當期現金遠不夠覆蓋開支
管理層的辯護,押在一個尚未被獨立驗證的償債口徑上。
巴克萊下調戴爾,硬件增長被拆成記憶體漲價
10 月 14 日,巴克萊分析師蒂姆·朗把戴爾、慧與和 NetApp 從超配下調至等權,理由是估值已經跑在前面,而且他沒有看到「有意義的企業 AI 拐點」。
他更刺眼的判斷來自渠道調研。硬件廠商強勁的企業收入,「更多是記憶體成本而非企業 AI」。同日戴爾下跌約 11%,次日再跌約 7% 至 8%,兩日累計約 19%。
而研報發布前一天,邁克爾·戴爾本人還公開說企業 AI 才剛開始,需求到 2030 年仍超過供給。
分歧可以還原成一個具體問題。一台 AI 伺服器賣得更貴,是客戶在擴大採購,還是記憶體漲價抬高了整機單價?巴克萊的渠道調研顯示,企業 AI 大約只佔 IT 預算的 5%,硬件只佔其中約四分之一。
如果這個比例成立,伺服器廠商的收入增長更接近一輪零部件漲價週期,而不是企業採用拐點。
黃仁勳稱不必托底,英偉達自己也是股東
10 月 15 日,黃仁勳在斯德哥爾摩接受彭博採訪時說,CoreWeave 的實力每天都在增強,資本成本其實在下降,輝達不需要為它托底。
但輝達持有 CoreWeave 約 10% 股份,同時是它的設備供應商。「不必托底」和自身利益綁定可以同時成立,一部分需求風險本來就寫在輝達的帳上。
輝達既是賣方,又是股東。多重身份疊加,讓它對客戶信用狀況的口頭背書天然需要打折聽。
1042 億美元儲備兌現多快才是分界線
這裡需要留一個邊界。CDS 高企說的是融資窗口在收窄、對沖 AI 交易的成本在上升,不等於違約已經進入倒計時。
韓國存儲股的暴跌裡還混著記憶體競爭與中國供給增加的敘事,不能全部記在 CoreWeave 的帳上。
目前的價格也沒有證明 AI 算力需求本身出了問題,這一輪調整更像在給融資成本重新定價,並非在給算力需求投票。
決定走向的是儲備兌現速度。如果 1042 億美元儲備按季度穩定轉化為經營現金流,這輪拋售就是一次利率衝擊。如果儲備轉化繼續慢於利息增長,問題就從估值層面滑向償付層面。
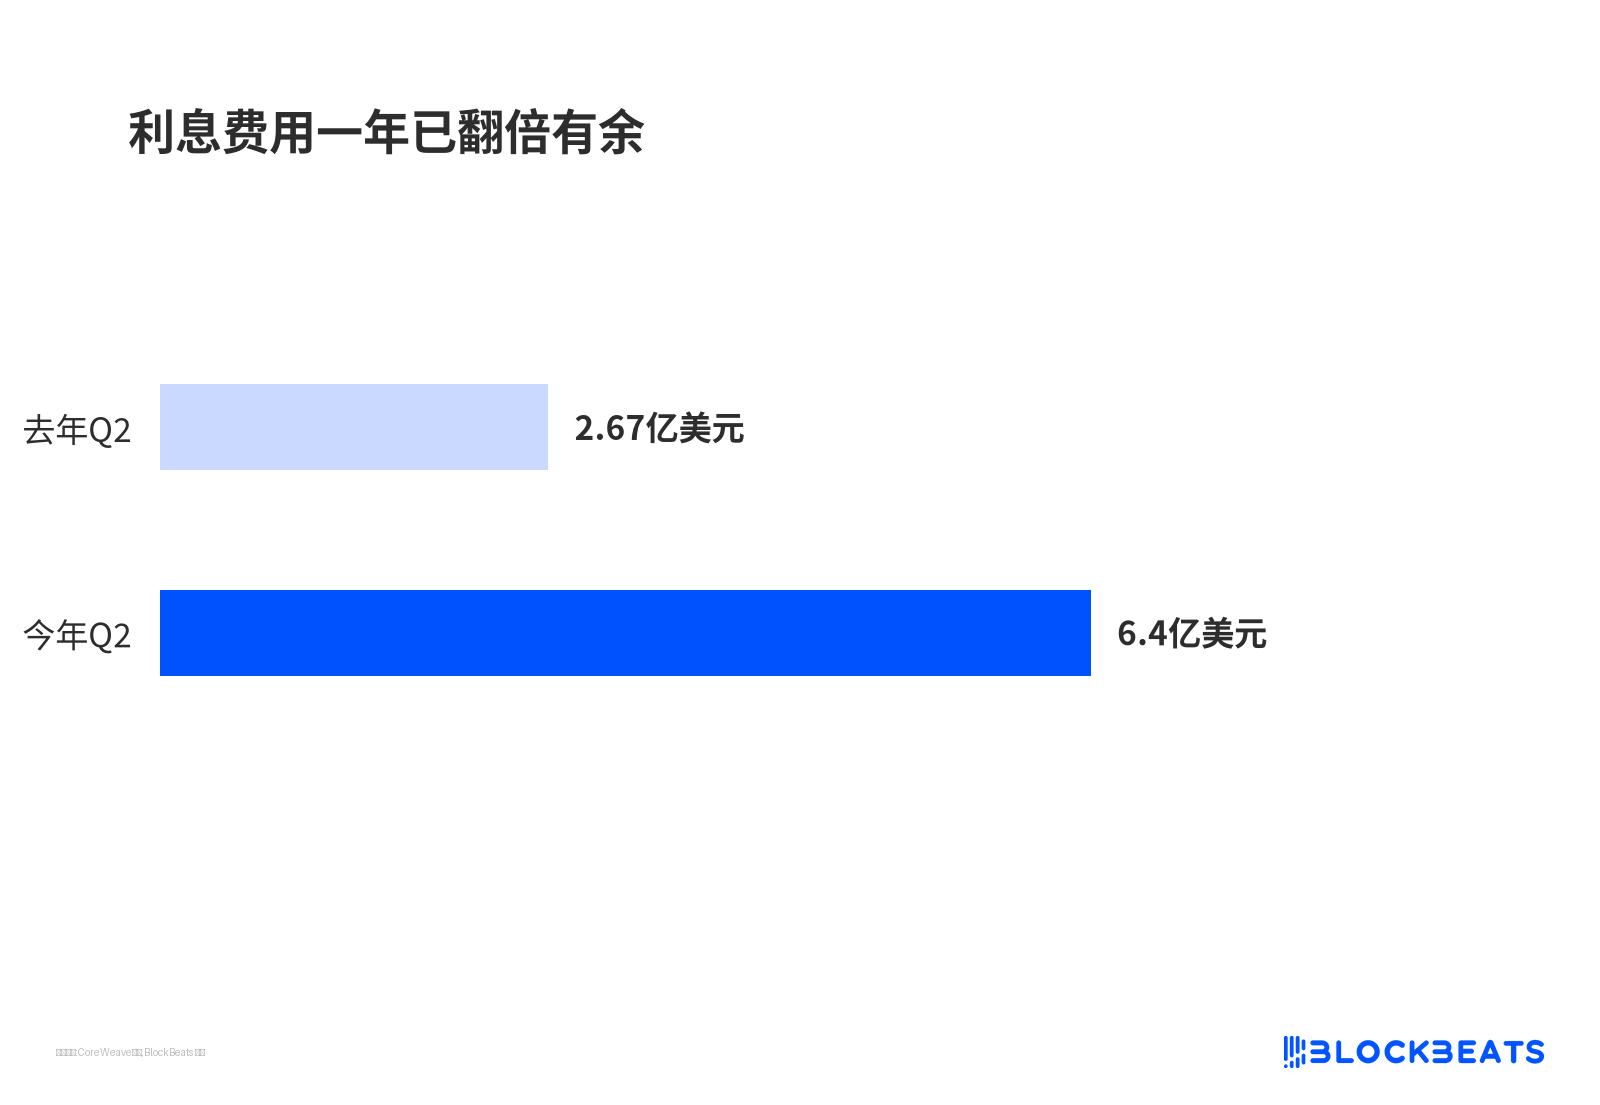
利息費用一年已翻倍有餘
而再融資窗口是否持續收窄、通脹是否把聯準會推向行動,都會決定信用市場願意等多久。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia