融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


9 月美債遭拋售:不是通脹預期,而是實際利率在飆升
原文標題: QuantStreet October 2026 Letter: Interest Rate Worries
原文作者: Harry Mamaysky|QuantStreet Capital
編者按:9 月,美國債券市場經歷了一輪劇烈拋售。10 年期美債收益率從 4.75% 升至 5.29%,單月上行 54 個基點,部分固定收益資產跌幅達到 2.3% 至 5%。但如果拆開收益率的變化,就會發現一個容易被忽略的事實:同期 10 年期實際利率上升約 49 個基點,而市場隱含的通脹補償僅上升約 5 個基點。換言之,這輪債市拋售並非主要由通脹預期上升解釋,真正發生大幅變化的是實際利率。
這引出一個更複雜的問題:市場為什麼願意要求更高的實際回報?通常,實際利率上行可能與經濟增長預期增強、未來貨幣政策路徑調整,或長期持債風險補償提高有關。更反常的是,在美債大幅下跌的同時,AI 相關科技股仍然表現強勁,半導體板塊領漲,而其他多數股票卻明顯承壓。
QuantStreet Capital 創始人 Harry Mamaysky 在最新月度投資信中提出了一種解釋:市場可能正在為未來更強的經濟增長,以及大型科技公司持續擴張 AI 基礎設施所產生的資本需求重新定價。在這一框架下,較高的利率與強勢的 AI 股票並不必然矛盾,因為投資者可能相信,未來盈利增長足以抵消融資成本和折現率上升的影響。
但這仍是一種有待驗證的市場解釋。實際利率上行不等於增長前景一定改善,期限溢價的變化也意味著投資者可能正在要求更高的風險補償。對於股票和債券市場而言,關鍵在於區分:這輪利率上漲究竟反映未來經濟回報提高,還是持有長期資產變得更加昂貴和危險。
以下為原文編譯:
2026 年 9 月,美國金融市場出現了一組頗為反常的走勢:美債遭遇大幅拋售,科技股尤其是半導體板塊卻繼續上漲。
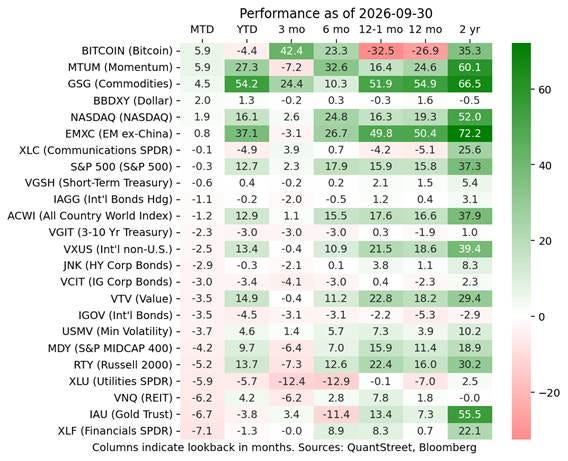
2026 年 9 月主要資產表現:科技與動量策略相對強勢,多類債券及利率敏感資產承壓。
根據美國財政部數據,10 年期美債收益率從 8 月底的 4.75% 升至 9 月底的 5.29%,一個月內上漲 54 個基點。QuantStreet Capital 統計顯示,部分美國固定收益資產當月下跌 2.3% 至 5%。
但股市並沒有出現同步、全面的下跌。比特幣、以半導體和科技企業為重要持倉的動量策略表現突出,納斯達克指數保持上漲。與此同時,美國中小盤股、等權重標普 500 指數,以及房地產信託基金、公用事業和金融等利率敏感板塊遭到拋售。
通常,長期利率大幅上行會提高企業融資成本,並降低未來利潤的折現價值,對高估值股票尤其不利。但市場這次呈現出的分化,說明投資者可能正在對不同資產的未來收益進行截然不同的定價。
QuantStreet 創始人 Harry Mamaysky 認為,理解這輪行情,需要首先回答一個問題:債券市場究竟在交易什麼?
一、9 月美債收益率飆升,真正上漲的是實際利率
從收益率結構來看,9 月美債拋售的一個重要特徵是:名義利率上漲,主要對應實際利率上行,而非通脹補償同步大漲。
理解這一點,需要先區分三個概念。
名義利率(Nominal Yield)是投資者通常看到的國債收益率,既包含對未來通脹的補償,也包含實際回報要求及其他風險因素。
實際利率(Real Yield)可以理解為扣除通脹補償後的收益率。在美國國債市場,通常利用通脹保值國債(TIPS)的收益率來觀察市場對實際回報的定價。
兩者之差則是盈虧平衡通脹率(Breakeven Inflation Rate),常被用作市場長期通脹預期的參考指標。不過,它也包含通脹風險和流動性等因素,並不等同於純粹的通脹預測。
9 月美債收益率的變化可以進一步拆解。10 年期美債名義收益率從 8 月 31 日的 4.75% 升至 9 月 30 日的 5.29%,上漲 54 個基點。其中,實際收益率從 2.44% 升至 2.93%,上漲 49 個基點;隱含通脹補償則僅從 2.31% 升至 2.36%,上漲 5 個基點。
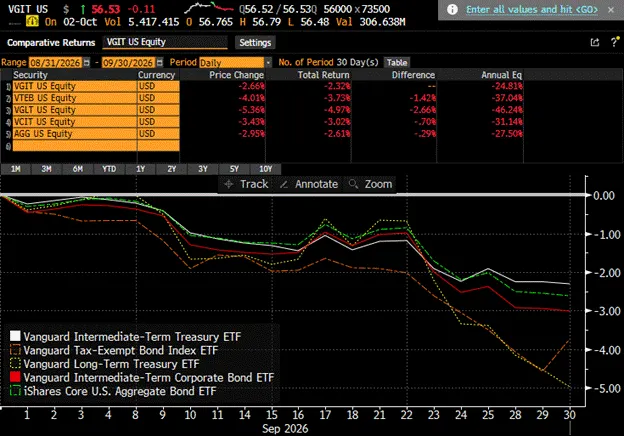
9 月美國主要債券 ETF 表現:長期國債與部分信用債承受明顯拋售壓力。
這意味著,9 月 10 年期美債收益率的漲幅中,超過九成對應實際利率上行,而非通脹補償增加。至少從這一市場指標的拆解來看,9 月債市拋售的主要變化不在通脹補償,而在實際利率。
這一點尤其重要,因為實際利率和通脹補償上行,往往對應不同的經濟解釋。
如果收益率上漲主要來自通脹補償,可能意味著投資者擔心未來物價上漲、貨幣購買力下降,因而要求更高的名義回報。但如果上漲主要來自實際利率,則需要進一步考慮經濟增長預期、未來實際政策利率,以及投資者持有長期債券所要求的風險補償。
這並不意味著通脹風險已經消失。通脹水平本身仍然偏高,油價、財政政策和美聯儲的利率路徑也會影響市場預期。但從 9 月的收益率變化來看,僅用「通脹擔憂加劇」解釋這輪美債拋售,顯然不夠充分。
二、不是單純擔憂通脹,市場可能正在重估經濟增長與資本需求
為什麼實際利率會明顯上漲?Mamaysky 在投資信中討論了幾種市場解釋。
第一種是美元信用正在受到質疑。但美元在 9 月實際上有所升值,這與美元資產遭遇全面信心危機的敘事並不吻合。
第二種是投資者開始擔憂美國政府的償債能力。作者認為,如果市場對美國財政信用的擔憂主要通過未來通脹風險體現,那麼長期通脹補償應當出現更明顯的上升,而 9 月的數據並未顯示出這一特徵。
不過,這並不能排除財政風險。國債供給增加、持債風險補償上升,也可能在通脹補償相對穩定的情況下推高長期收益率。
相比之下,Mamaysky 更傾向於關注另一種解釋:市場可能正在預期更強的經濟增長,同時為大型科技企業日益龐大的資本需求重新定價。
這裡的關鍵變量是 AI。隨著人工智能基礎設施投資持續擴張,大型雲服務商(Hyperscalers)正在投入巨額資金建設數據中心、採購 GPU、擴張算力,並配置電力及網絡基礎設施。
這些支出首先意味著對資本的需求。
從宏觀層面看,如果企業希望同時擴大投資,而可供配置的長期資金沒有同步增加,資金價格就可能面臨上行壓力。與此同時,如果投資者認為 AI 會提高未來經濟生產率、創造更多企業利潤,也可能相應上調對長期實際回報率的要求。
這兩種力量都可能與實際利率上行有關,但機制並不完全相同:前者強調資本需求和融資條件,後者強調未來經濟回報預期。
近期 ING 的研究也提出類似方向,認為 AI 對債券收益率的影響不只來自科技企業舉債融資,還可能通過生產率和長期經濟增長預期反映在實際利率中。
不過,這類判斷仍屬於市場分析,而非已經得到確認的因果關係。實際利率上升本身不能證明 AI 正在推動美國經濟更快增長,也不能證明 AI 融資需求就是美債拋售的主導因素。
對於 Mamaysky 而言,這種解釋的吸引力,主要來自股票市場的反應。
如果美債收益率大幅上漲完全反映經濟前景惡化,那麼股票市場通常也會承受更廣泛的壓力。但 9 月,半導體等 AI 相關股票仍然強勁,顯示投資者至少對部分科技企業的長期增長保持樂觀。
這引出了債市與股市之間更有意思的關係:更高的實際利率,可能正在與更高的未來盈利預期同時被市場定價。
三、實際利率越高,為什麼 AI 股票仍能上漲?
從傳統估值邏輯來看,長期實際利率上行通常不是成長股的好消息。
股票價格本質上取決於未來現金流折現後的價值。市場要求的回報率越高,企業未來利潤折算到今天的價值就越低。對於利潤主要集中在未來的成長型企業而言,這種影響通常更加明顯。
但 9 月 AI 股票的表現,說明市場可能正在押注另一股力量。
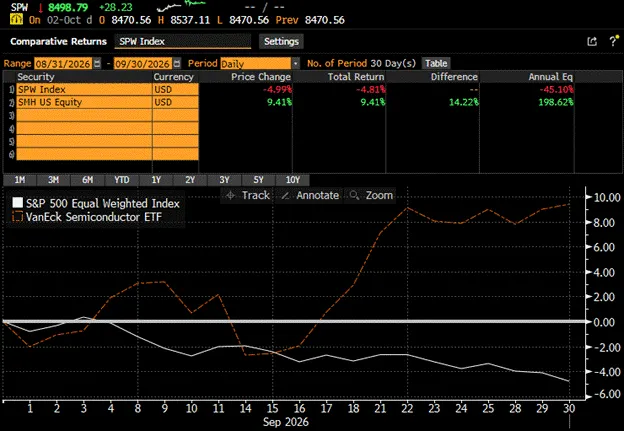
9 月半導體 ETF(SMH)上漲約 9.4%,等權重標普 500 指數(SPW)下跌約 4.8%,顯示科技板塊與大盤明顯分化。
Mamaysky 將其理解為估值中的「分子與分母之爭」:折現率上升推高分母,對估值形成壓力;但預期未來利潤增長推高分子,又可能抵消部分甚至全部負面影響。也就是說,市場並非一定忽略了高利率,而是可能認為,AI 帶來的未來盈利增長足以覆蓋更高的資本成本。
9 月,以 AMD、美光、英特爾、思科和應用材料等企業為重要持倉的動量 ETF 表現強勁,半導體繼續成為推動市場上漲的重要力量。
這種走勢有一定基本面邏輯。AI 基礎設施建設首先需要芯片、服務器和相關設備,因此產業鏈上游供應商能夠較早獲得訂單和收入。
但這也引出了作者最擔心的問題。半導體股持續上漲,等權重標普 500 指數卻表現疲弱。這說明資金對於 AI 基礎設施供應商的盈利前景,與對於更廣泛企業部門的預期之間,存在明顯分化。
Mamaysky 將半導體之外的廣大企業稱為 ROCS(Rest of the Corporate Sector),即其他企業部門。
在他看來,購買 AI 芯片的企業之所以願意投入大量資金,是因為相信未來能夠通過生產率提升獲得經濟回報。市場也願意提前為這些尚未兌現的利潤提供融資。
因此,現階段沒有看到所有行業同步增長,並不奇怪。真正令人困惑的是,股票市場本身具有前瞻性。如果投資者已經確信 AI 會顯著改善其他企業未來的盈利能力,那麼這些預期也應當逐步反映在相關公司的估值中。
但 9 月的市場並沒有出現這種廣泛上漲。芯片供應商已經在賺錢,購買芯片的企業卻還沒有普遍獲得相應的利潤改善。這意味著,當前 AI 交易存在一個需要驗證的商業閉環:上游企業獲得的收入,最終需要由下游企業持續創造的經濟價值來支撐。如果 AI 無法為更廣泛的企業部門創造足夠利潤,持續增加的芯片採購、數據中心建設和融資成本,就可能逐漸侵蝕投資回報。
Mamaysky 並不認為 AI 已經形成泡沫。他仍然相信 AI 的長期經濟價值,只是認為市場需要看到更多證據,證明 AI 的收益正在從科技行業向其他企業擴散。
美國勞工統計局公布的勞動生產率數據已經顯示出一定積極跡象,近年的生產率增長水平高於 2010 年以來的長期平均表現。但這種改善並不能全部歸因於 AI,更不能直接證明企業已經獲得足以覆蓋投資成本的新增利潤。從這個角度看,債券市場和股票市場實際上在等待同一個答案:未來經濟增長能否兌現當前被提前定價的回報?
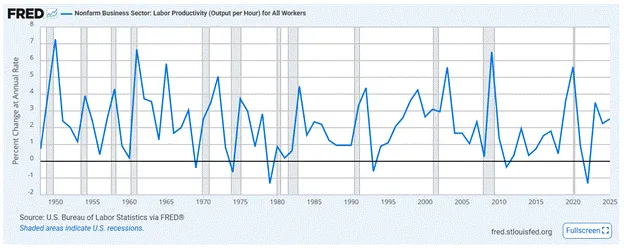
美國非農商業部門勞動生產率歷史變化。
四、實際利率上行不一定是利好,期限溢價才是另一重風險
將美債收益率上升理解為市場對經濟增長更加樂觀,確實能夠解釋部分資產價格表現。但這種解釋仍有一個重要局限:實際利率上漲,並不完全等於未來經濟增長預期改善。
長期國債收益率除了反映投資者對未來短期利率的預期,還包含期限溢價(Term Premium),即投資者因承擔長期債券價格波動等風險而要求的額外補償。
期限溢價可以反映利率不確定性、財政供給、市場供需以及其他風險因素。即使通脹補償沒有明顯上升,只要投資者不願長期鎖定資金、要求更高風險補償,長期收益率仍可能走高。
這一區別在當前市場尤其重要。
路透社 10 月 7 日的市場分析指出,美國 10 年期國債的期限溢價已上升至約 12 年高位。這說明長期收益率的上涨不僅可能包含經濟增長預期,也可能反映投資者對財政、貨幣政策及長期持債風險的重新評估。
需要強調的是,實際利率與期限溢價並不是可以簡單相加的兩個獨立指標。TIPS 實際收益率本身也可能包含實際期限溢價,因此,9 月實際利率上漲約 49 個基點,並不意味著這 49 個基點全部來自增長預期增強。
兩種不同的驅動力,對資產市場可能產生不同影響。如果實際利率上升主要反映經濟增長預期改善,那麼企業未來利潤有可能同步提高,部分股票能夠承受較高的折現率。
但如果實際利率和長期收益率上升更多來自期限溢價,企業面對的則可能是融資成本持續提高,而未來盈利沒有相應改善。此時,高利率會對股票估值、債券價格和企業投資形成更直接的壓力。
這也是為什麼不能僅憑 AI 股票上涨,就認定本輪美債拋售一定是經濟增長的積極信號。對於 QuantStreet 而言,當前市場還沒有足夠證據支持全面轉向某一種資產。
該機構仍然相對超配價值股和低波動率股票,希望保留對更廣泛企業部門的敞口,同時在風險承受能力較高的組合中繼續持有部分科技股。
債券配置也開始出現微調。Mamaysky 認為,當 10 年期美債收益率達到約 5.25% 時,債券的潛在吸引力已經有所提高。因此,QuantStreet 開始在低風險組合中適度延長久期(Duration),即增加對利率變化更敏感的債券配置。
但這並不代表該機構已經全面轉向看多長債。其模型仍不偏好較長久期資產,整體債券久期仍低於基準,只是低配幅度有所收窄。
作者還提到,對於適合的投資者,部分常青型私募股權基金等另類資產可能提供一定分散配置作用,但相關產品的流動性及估值風險仍需單獨考慮。
這些調整反映出一種謹慎態度:長期收益率已經開始具備一定吸引力,但導致收益率上行的力量是否已經消退,尚無明確答案。
接下來,市場需要關注三類信號:首先,長期實際利率與期限溢價如何變化,以區分增長預期和風險補償;其次,AI 投資是否開始真正改善非科技企業的生產率、利潤率和現金流;最後,美聯儲政策預期、財政融資需求以及長期國債供給,是否繼續對收益率形成上行壓力。
如果經濟增長和企業盈利持續改善,高實際利率與強勢股票就可能在一段時間內並存。但如果期限溢價不斷抬升,而 AI 投資回報遲遲未能兌現,當前看似能夠抵禦高利率的科技股,也將面臨更嚴峻的估值考驗。
9 月美債拋售最重要的信號,並不是通脹預期再次失控,而是投資者要求的長期實際回報明顯提高。
真正尚未解決的問題是:這種更高的回報要求,究竟來自未來經濟能夠創造更多利潤的信心,還是持有長期資產所需承擔的風險正在增加?
這兩種解釋都可能推高美債收益率,但對於股票、債券以及 AI 投資週期的未來,意味著截然不同的市場前景。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia