融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


中國新能源車企都想當AI公司
原文標題:《中國新能源車企都想當 AI 公司》
原文作者:動察Beating
中國新能源車企如今都想當 AI 公司。
但這門生意的起點不僅沒有算法和算力,甚至談不上商業邏輯。
2009 年「十城千輛」啟動,財政開始花真金白銀補貼一個沒人買的試驗品。中國汽車工業被內燃機專利困了大半個世紀,試圖藉機換道破局。閘門一開,真正造車的和尋租套利的混作一團,野心與投機在同一條賽道上狂奔。
那幾年亂象叢生。有車廠把同一批電池裝上底盤,申報驗收領完錢立刻拆下來,塞進下一批空殼車裡再領一遍;也有車一輩子沒沾過公路,里程表在車間裡靠儀器空轉。造車不需要懂用戶,只要吃透財政文件,紙面上的申報數字就能換來大把現金。
直到騙補名單公開,行業迎頭挨了一記重擊。2016 年前後的輿論場幾乎宣判了它的死刑,一個靠財政輸血催熟的行當,政策退坡之日似乎注定就是夭折之時。
但在廢墟邊上,真正的火種反而落了地。蔚來、小鵬、理想先後立項,旁邊還伏著早就下注的比亞迪。
李斌賣過汽車軟件,何小鵬做過瀏覽器,李想做過垂直門戶。他們揣著在互聯網和移動時代賺到的資本,帶著敲代碼的工程師,一頭撞進這個最排斥外行人的重資產熔爐。「PPT 造車」是當時外界扔給他們最顯眼的標籤。
真正的轉折發生在 2019 年。特斯拉上海超級工廠落成,國產 Model 3 壓價入場。這條過江龍把中國同行逼到了存亡邊緣,卻也在客觀上替中國工業完成了整套電動供應鏈的筋骨重塑。電池、電機、電控,以及後來成為勝負手的芯片與算法,在這個殘酷的試驗場裡被逼著長熟。
藉著這股勢頭,中國汽車產銷量在世界第一的位置上一坐十幾年。
到了 2026 年,這幾家好不容易從九死一生裡殺出來、把車徹底造明白的公司,卻突然不想再被稱為車企了。
撕掉鐵皮
2026 年 8 月 24 日,小鵬發了二季度財報通稿。金融網站一天要刷出數百篇這類公關稿,極少有人會去核對文末那行不起眼的公司簡介。
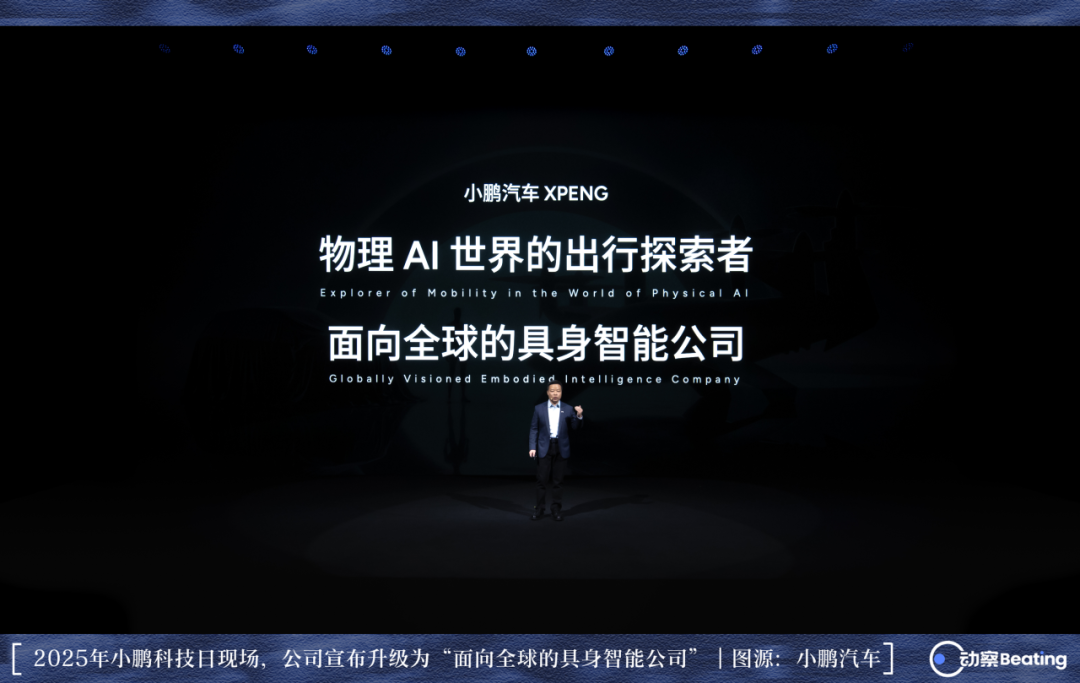
但所有的焦慮與野心都藏在那幾行小字裡。2020 年上市招股書上,小鵬印的是「智能電動汽車公司」;2024 年底換成「全球化 AI 汽車公司」;僅隔一年,改叫「面向全球的具身智能公司」;到了 2026 年夏天,乾脆換成了純英文的「全球領先物理 AI 公司」。
四年改口四次,詞彙的視野一次比一次寬廣,身上的機油味卻一次比一次淡。
急著撕掉傳統製造標籤的不止小鵬一家。吉利在 CES 展台搭起「全域 AI 體系」,兩年時間從 1.0 迭代到 2.0;蔚來把智駕芯片業務拆分出去單飛,第一輪就從外部撬走 22.57 億元;理想早在 2023 年初就把人工智能寫進全員信的最高願景,而在現實裡,它賬上的利潤基本盤依然由增程車牢牢托住。
展廳裡的景象同樣在變。奇瑞把帶看展車的銷售換成了人形機器人,機械臂抬起向客人指路;賽力斯收回問界商標主導權,轉頭拉著外部大模型搞出名叫 AIVA 的新招牌。在資本市場眼中,純粹的硬件製造向來估值嚴苛,當車門焊得再結實也難逃製造業的估值天花板,向科技與算法遷徙成了所有人的集體選擇。
字面上哪怕守著車企招牌的,桌子底下的籌碼也早就換了方向。長城旗下的毫末智行在 2025 年底全員停擺,魏建軍隨即把卓馭、元戎和 Momenta 三家供應商迎進大門,用務實的供應鏈採購替代了昂貴的早期路線。
家底最厚的比亞迪在 2026 年初夏宣布投入超過 1000 億元,把籌碼全面壓向 AI,立下零事故的超級司機與超級秘書等目標。就連一向以成本控制著稱的零跑,也在技術日牽出自研的人形機器人,朱江明直截了當地點破商業本質,「能遛遛的機器人不算本事,能賺錢的機器人才拿得出手。」
到了 2026 年,AI 這兩個字母已經徹底寫進了車企的財報分部、組織架構圖和融資協議。資本市場對待硬件組裝向來吝嗇,卻願意給前沿技術溢價買單。當整車製造的紅利被迅速攤薄,沒人敢在這個技術交接的節點上放慢腳步。
長週期與短命鬼
2019 年蔚來股價跌到一美元出頭,李斌成了「當年最慘的人」,靠合肥國資一筆注資才緩過氣。就在那一年,蔚來動手組建芯片團隊。
小鵬緊隨其後。2020 年它剛在生死線上交付了 27041 輛車,賬面虧損見底,同樣在年底拉起隊伍做芯片。理想動作最慢,也在 2022 年悄悄成立了芯片設計公司。
年銷量不到三萬輛、現金流隨時見底的車企去賭自研芯片,在傳統汽車工業眼裡幾乎難以理解。車規芯片週期以數年計,耗資巨大,但外購芯片的代價是把算力分配、架構和定價權全交在別人手裡。在做一家組裝廠與自己跳進深水區之間,他們選了後者。重工業裡的許多遠見,本質上只是被逼到死角後的唯一生路。
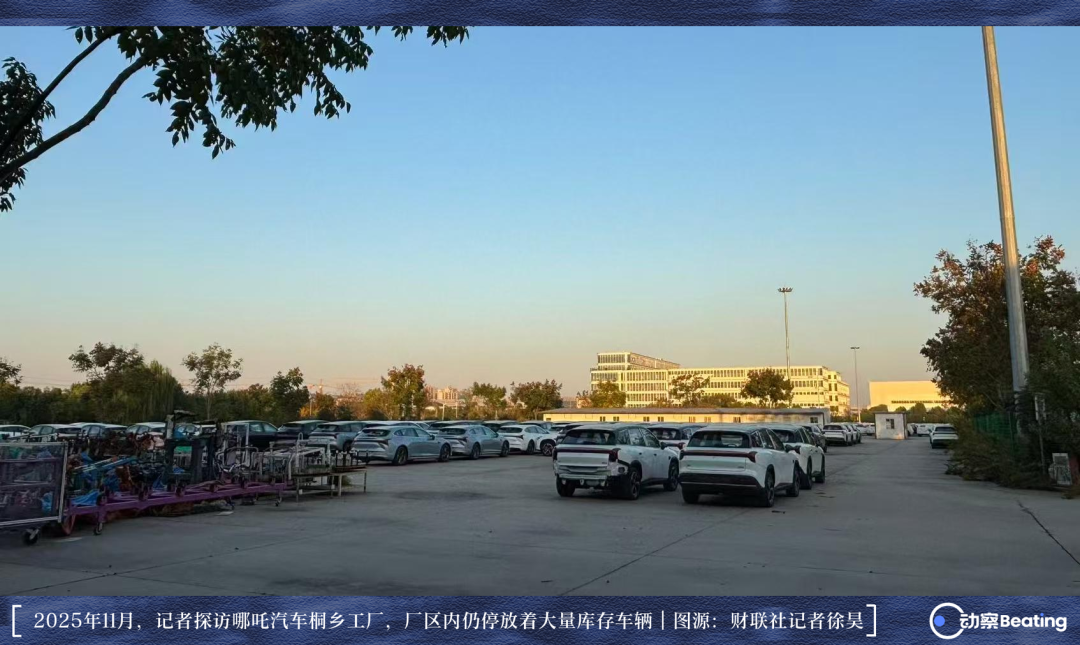
另一批選擇抄近道的同行,付出了慘痛代價。
2022 年哪吒以 15.21 萬輛拿下新勢力交付冠軍,三大基地日夜開工,地方國資爭相注資。僅僅三年後,哪吒賬面資金見底,身後是 1631 家債權人申報的 265.8 億元巨債。威馬在重整方案裡艱難周旋,高合的破產方案被法院一次次延期。從年度銷冠到深陷困境,中間只隔了三十六個月。
價格戰接踵而至。2023 年補貼退坡,特斯拉率先揮刀,單車降幅最高 3.6 萬元。2025 年初夏比亞迪對 22 款車型降價,兩週內十幾個品牌跟進,前五個月全行業 73 款車型掛出骨折價。僅 2024 年全國退網的 4S 店就達到 4419 家。當年福特降價洗牌面對的是急劇膨脹的市場,今天的近身絞殺,卻發生在一個收縮週期裡。
2025 年名義 GDP 增速 4.0%,房貸餘額連續十一個季度負增長,居民傾向儲蓄保底的比例超過六成。車市總盤子跟著失血,2025 年全國乘用車零售總額蒸發了 1700 億元,均價切斷六年漲勢跌到 17 萬元,整車製造平均利潤率滑落到 1.5% 的歷史低位,單台車平均毛利只剩 1.4 萬元。
2026 年夏天,新能源車滲透率衝上 62.8%,但上半年乘用車整體銷量卻重挫 6.2%。唯一的增量只剩出海,國內銷量下滑兩成,全靠出口同比飆升六成撐起大局。
政策隨後重拳介入,監管部門相繼叫停虧本銷售、死磕供應鏈賬期,「十五五」規劃一面將產能預警塞進文件,一面特設了人工智能專章。但商業邏輯是一道客觀算術題,一家利潤率只有 1.5% 的車企,賺著製造業最薄的微利,卻要對標科技巨頭去填未來十年的前沿研發,兩本賬根本對不上。
既然在地面上靠賣車已經觸到利潤天花板,車企就必須把這套沉澱下來的工程和算法打包,去更大的賽道裡賣上第二遍。
五十萬億的新容器
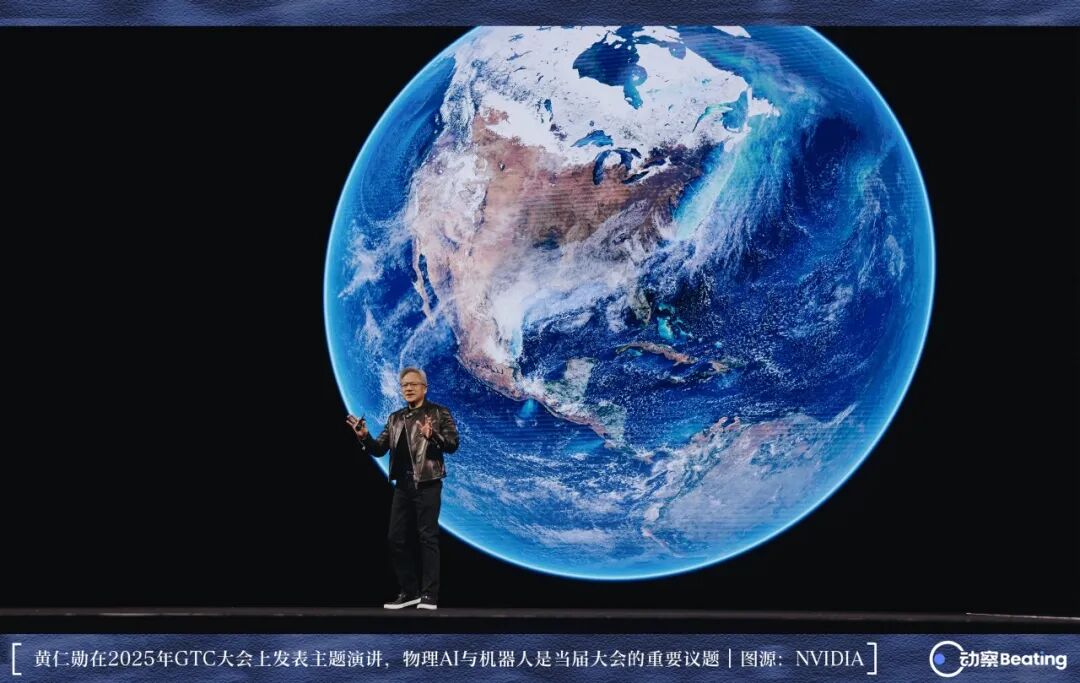
2025 年春天的 GTC 大會上,黃仁勳把人工智能的進化拆解為感知、生成、代理和物理 AI 四步台階。所謂物理 AI,就是讓模型走出冰冷的屏幕,去摸清現實世界裡的重力、摩擦和剛度,指揮金屬機械在不可預測的物理世界裡幹活。
轉過年的 CES 上,他宣布物理 AI 的轉折點已至,推出世界模型 Cosmos、仿真平台 Omniverse 與機器人套件 Isaac。他指出的目標,是一個總值高達 50 萬億美元的全球製造與物流市場。
這個數字比全球汽車產業一整年的銷售額大出一個數量級。名詞的分量直接掛鉤布道者的身量,當英偉達市值跨過 5 萬億美元門檻,成為全球算力底座的掌控者,黃仁勳描繪的方向迅速牽引著全球數千億美元的資本流向。
政策同樣迅速,從工信部把人形機器人列為繼智能手機與新能源汽車後的顛覆性產品,到「具身智能」與「人工智能+」接連寫進最高規格的政府工作報告,技術名詞在核心規劃中迅速獲得了產業佈局與資源傾斜的重量。
但這門前沿技術在產業界仍處於拓荒期。
理想在學術會議上發表世界模型論文,開篇就坦承學界對世界模型尚無統一定義。國內的技術路線也各自不同,華為與蔚來主張世界模型,小鵬與理想押注視覺、語言、動作一體化的 VLA 模型。小鵬對外主講 VLA,內部技術報告裡也有團隊在推進世界模型。被外界稱為「物理 AI 第一股」的 Momenta,在港交所招股書裡為了嚴謹,通篇未出現該詞,世界模型也僅作為研發中項目列出。
技術定義還在演進,概念已經被資本搶先推向台前。真金白銀順著產業鏈加速向上集中,最早兌現收益的,依然是掌握算力底座的賣鏟人。
大洋彼岸的無人駕駛運營,則展現出一種耐人尋味的工業現實。
自 2024 年起,Waymo 持續從洛杉磯港進口中國製造的極氪底盤,累計超過三千輛。這批來自寧波工廠的車輛,報關時去除了自動駕駛軟硬件和聯網通信模塊,以純粹的滑板底盤形態入境以符合當地法規,運抵亞利桑那後再由麥格納加裝自動駕駛套件。
Waymo 在美國街頭穿梭的無人車,底盤體現了中國製造在機械工程和成本控制上的絕對硬實力。中國車企拿下了頂級的硬件訂單,但在真正關乎高階溢價的算法大腦與商業運營上,依然要面對全球化競爭中的層層壁壘。
兩把標尺
招牌掛上去了,但技術的地心引力終究要落到地面。要量出物理 AI 的落地成色,行業裡擺著兩把最核心的標尺,一把是在技術和法規邊緣試探最深的特斯拉,另一把是商業化運營規模最大的 Waymo。
2026 年初秋特斯拉開始用 Cybercab 試水載客,這台去掉了方向盤、踏板與後視鏡的車型展現了極具衝擊力的形態。
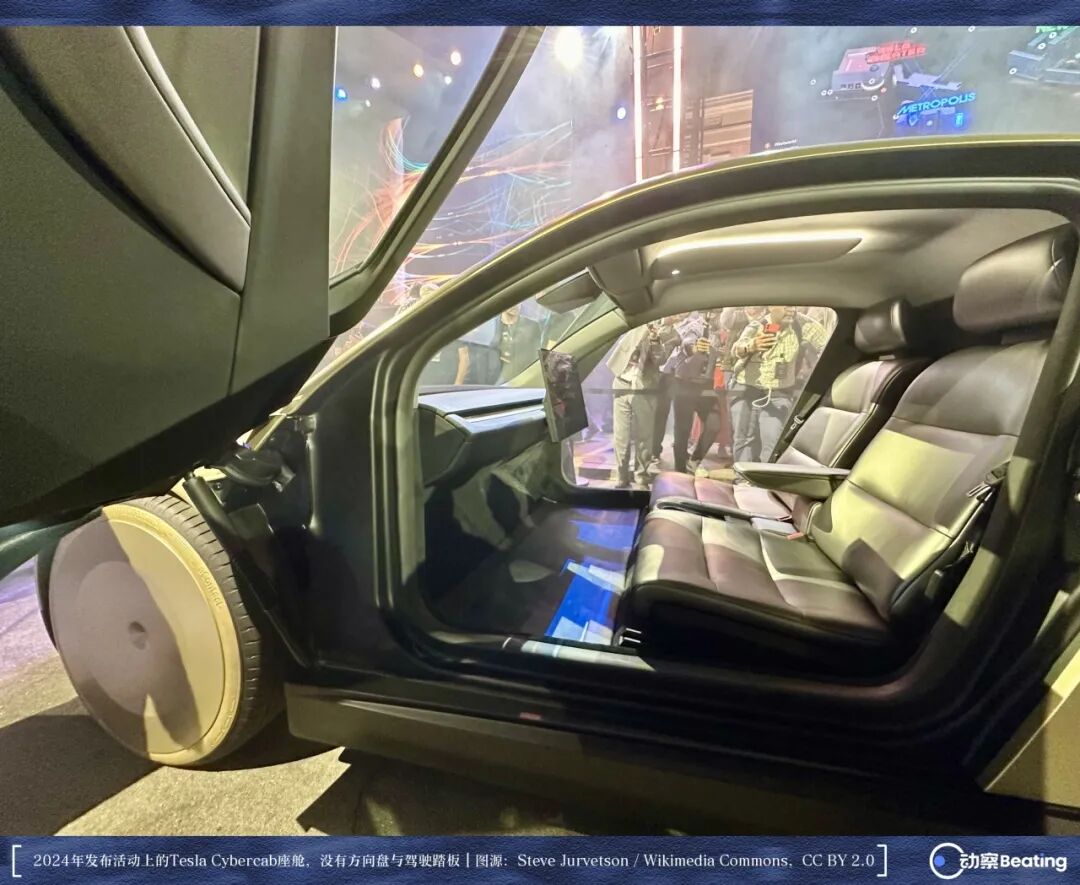
但就在上路當天,美國國家公路交通安全管理局便正式立案調查。下發的特別質詢函直指核心准入問題,其中第 19 項質詢直接援引聯邦機動車安全標準 135 條款,明確指出行車制動須通過腳部控制裝置激活。而眼前的測試車,根本沒有腳部控制部件。
馬斯克至今沒有拿到聯邦層面的專項安全豁免。在得州監管台賬上,特斯拉申報的 Cybercab 數量在發布前夕更新為 45 輛;在大本營加州,車管局名單裡特斯拉僅持有配備安全員的測試牌照,公用事業委員會的商業運營清單裡依然沒有它的名字。
即便是特斯拉提交給監管機構的正式報告中,腳註也依然謹慎標註著車輛仍需駕駛員主動監督。從前沿概念走到合法商用,制度與安全冗餘依然是一道繞不開的窄門。
第二把標尺下的 Waymo,展現了規模擴張背後的效率瓶頸。
作為全球無人駕駛商業化的領頭羊,Waymo 的週訂單量在數月間始終徘徊在 50 萬單區間。運營城市擴充到 15 個,車隊規模新增逾千輛,但單車平均週行程卻從 167 單滑落到 125 單。
公開測算顯示,Waymo 在加州的運營里程裡空駛率保持在四成以上,母公司 Alphabet 旗下包含自動駕駛的 Other Bets 板塊,單季收入三億多美元,對應的經營虧損卻逼近十八億美元。
前沿探索的高昂代價,並未因估值攀升至千億美元而有所減輕。
國內市場同樣在經歷嚴肅的技術大考。2026 年初春武漢高架上出現多輛無人車集體停駛,引發了長達數月的行業自查與測試規範整頓。百度此前樂觀的盈利時間表隨後更趨務實,財報口徑退守為單車盈虧平衡;小馬智行也公開表示,車隊規模至少要達到四五萬輛量級,自由現金流才有望轉正,而當時其實際運營車隊還不到兩千輛。
漫長馬拉松的沿途倒下了大批陪跑者。
通用旗下 Cruise 經歷事故整頓後大幅放緩節奏,母公司暫停後續輸血;福特注資的 Argo AI 宣布解散並計提 27 億美元資產減值;中智行則因一筆一萬五千元的勞動仲裁執行款最終走向清算。
一家初創公司會被極其微小的資金缺口絆倒,而領跑巨頭在這條技術路線上砸下的千億重金,至今仍在等待跑通商業正循環的那一天。
搬不動的底牌
中國車企並不是赤手空拳跨界的。
2023 年中國工業機器人密度達到每萬名工人 470 台,位居全球前列,全世界每兩台新安裝的工業機器人就有一台落地在中國車間。
四年前蔚來、小鵬、理想的智駕芯片還全靠外採,四年後小鵬圖靈芯片累計出貨超 20 萬片並拿下大眾定點,蔚來神璣 NX9031 智駕芯片累計出貨超 55 萬顆,理想馬赫 M100 交付超 5 萬顆。
在核心硬件自主化上,本土新勢力實打實邁過了一道關鍵門檻,只是這批芯片目前依然全部用於自研閉環,尚未真正作為獨立產品走向外部開放市場。
更複雜的考驗在於,從四個輪子的汽車跨越到雙足形態的人形機器,能夠直接平移的資產從底層往上逐級遞減。
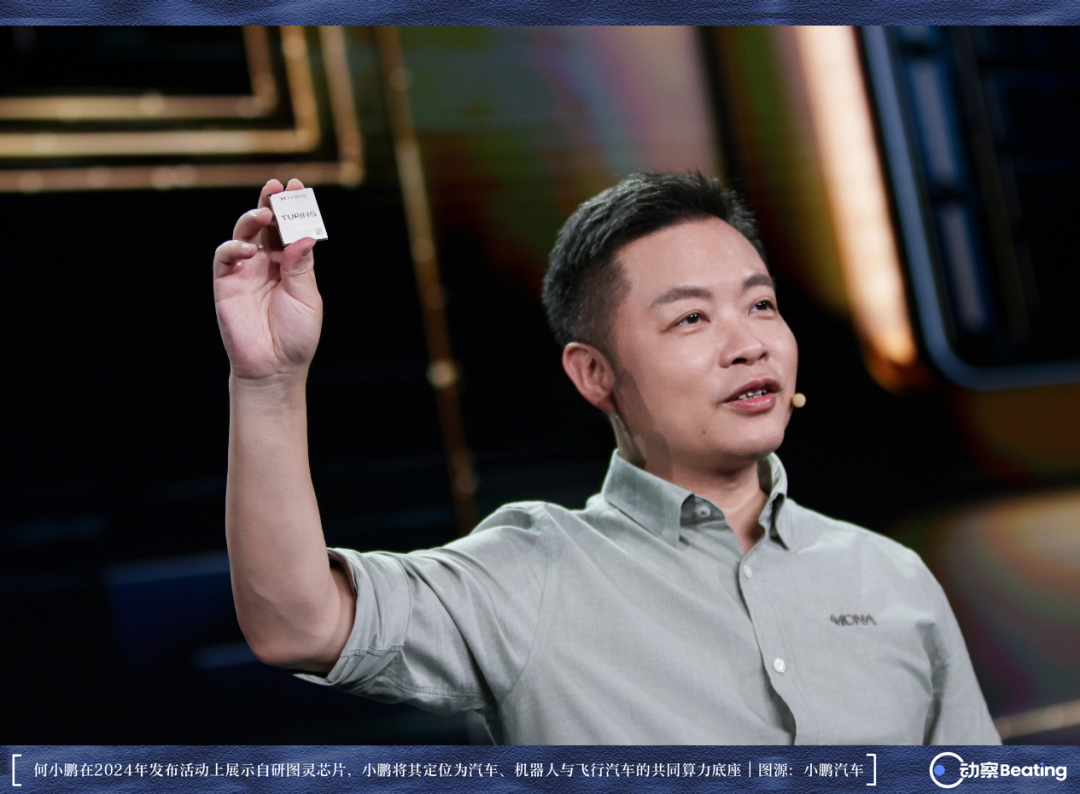
最容易復用的是算力硬件。自研芯片跑通後,小鵬的人形機器人順理成章承接了同源算力;工程團隊也能夠橫向協同,2026 年初小鵬將自動駕駛中心與座艙中心合併為通用智能中心,兩百多名工程師統籌兼顧智駕、機器人與低空業務。
但越往算法核心走,跨領域的隔閡越明顯。汽車是在結構化道路上的平面輪式運動,而人形機器人涉及數十個自由度的全身協調、重力動態平衡與觸覺反饋。業內所談的模型通用性,更多停留在數據標註與工程鏈條層面,具體到運動控制算法,架構依然需要另起一套。
即便是車端驗證成熟的端到端技術,放進物理機器人系統裡也無法直接套用。
理想在 2024 年用數月封閉開發跑通端到端智駕,李想曾坦言自己此前覺得做人工智能的人是騙子,看到實車表現後才徹底信服。
理想試圖將這套研發節奏複刻到更複雜的 VLA 視覺語言動作模型上,將週期壓縮至半年,但落地到複雜工況時泛化成功率明顯不及預期,隨後只能務實地下調大語言模型在直接控制中的比重。
行業實測同樣反映了現實的複雜,參數量大出一個量級的高階多模態模型,在精細動作控制上的表現並未與針對性優化的小模型拉開本質差距,部分學術基準測試中閉環路線的完成度依然在低位徘徊。
硬件走通了,但讓鋼鐵肉身真正理解物理世界,依然是一道必須硬啃的科學長跑。
第二次變現
2026 年二季度小鵬遞出的成績單裡,透露出一種全新的商業平衡。
當期公司汽車銷售收入 170.5 億元,同比微增百分之一,毛利率為 12.1%;而包含技術研發服務在內的其他收入達到 27 億元,同比大增近一倍,毛利率高達 75.1%。在這張報表上,賣車賺取的微薄毛利與技術服務帶來的高額回報幾乎旗鼓相當,傳統硬件製造的薄利與軟件技術的溢價,在同一家公司的賬目裡形成了鮮明反差。
但這種技術造血能力的外部延伸,目前依然處於起步階段。
真正買單的外部車企主要還是大眾,大眾汽車中國高管曾明確表示,大眾支付費用獲得的是整體電子電氣架構與底層代碼授權,而小鵬最具差異化的核心智駕與座艙應用依然保持獨立。
大眾之外,主機廠陣營裡能夠承接大額整套技術授權的案例並不多見,同一時期計入賬目的另一筆主要外部收益,則來自保時捷採購的碳排放積分。
單一賣車的重資產邏輯面臨天花板,將研發成果獨立資本化成了車企的普遍選擇。
小鵬旗下的人形機器人團隊鵬行完成獨立分拆與融資,即便尚未進入規模化商用階段,在資本市場依然獲得了逾 62 億美元的投後估值,接近母公司小鵬汽車六成的市值體量;蔚來同樣將自研芯片業務神璣分拆獨立,首輪引入 22.57 億元外部資本。
透過獨立融資,車企在隔離母公司現金流壓力的同時,也為漫長的研發長跑找到了外部供血管道。
資產形態在變,人才的定價邏輯也隨之重構。理想在 2026 年初將搶灘 AI 視為關鍵戰略,迅速調整組織架構設立平行團隊。在技術人才爭奪戰中,一批算法與硬件骨幹投身創業,數家脫胎於車企團隊的具身智能初創企業在數月內拿下大額融資,理想隨後也以戰投身份參與了前員工項目的早期輪次。
在資本與人才的流動軌跡裏,傳統製造業的價值尺度正在被重新書寫。製造業與前沿軟件算法之間的薪酬差距拉大到兩倍以上,頂尖算法人才的薪資預期更是水漲船高。比亞迪在保持製造基本盤的同時,將更多資源傾斜向前沿技術研發;理想在控制整體運營成本的同時,全力保障核心算法預算。
資本市場對待傳統硬件與前沿敘事的態度截然不同。新車交付面臨行業價格搏殺時,二級市場往往反應審慎;而一旦展現出向物理 AI 延伸的技術縱深,資本便傾向於給出更為慷慨的估值容忍度。
比亞迪將上千億研發重心緊扣整車智能,理想收縮戰線保核心算法,蔚來以生態投資參與前沿孵化,小鵬推動技術業務與機器人獨立造血。它們的路徑各有側重,但底層邏輯相通,在傳統製造利潤被極致壓縮的現實下,車企必須學會將這套用真金白銀錘鍊出來的技術資產,在更大的資本與商業坐標系裏完成第二次變現。
四個空白格
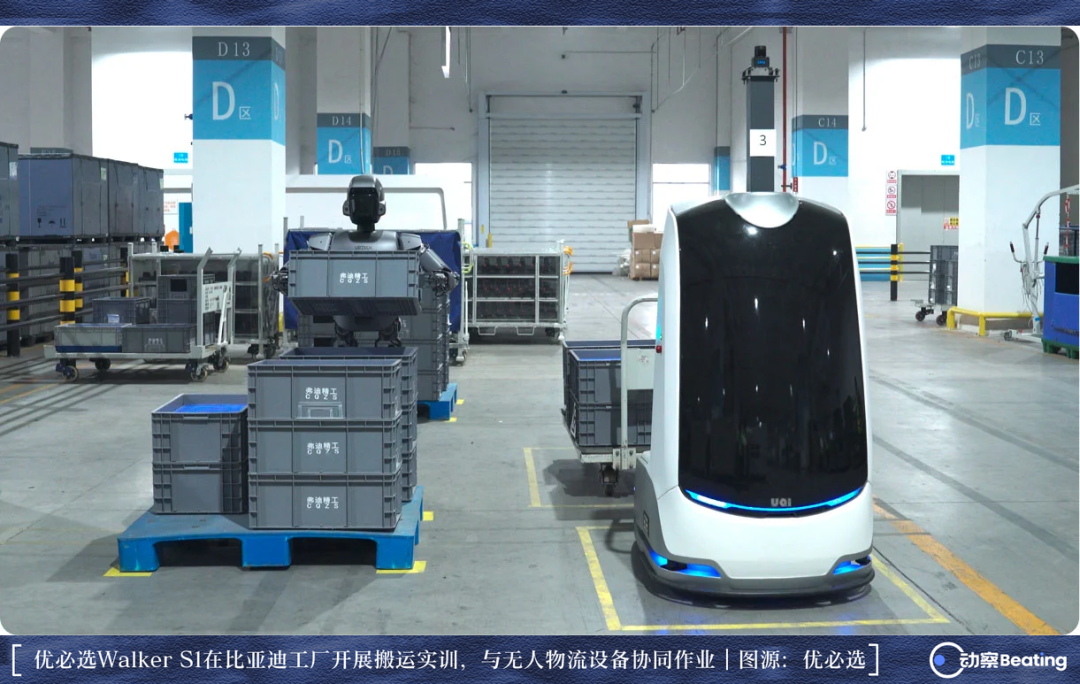
機器人的實際工作時長、故障率、人工介入率與客戶回本週期,這四項核心指標在全行業的公開渠道裏依然難以尋覓。
這並非企業刻意隱瞞,而是這四組數據散落在實際生產線的最深處,記錄在急停按鈕的觸發日誌、安全光柵的警報頻次、後台工程師的接管記錄,以及產線控制系統的節拍表裏。
本體廠商缺乏長期駐廠讀取數據的權限,而在行業早期階段,大家更習慣用平均故障間隔時間來指代穩定性,但這項指標只記錄兩次故障之間的間隔,無法反映每一次停機給整條產線帶來的實際停工損失。
在產業歷史上,新興技術裝備從實驗室走向車間,往往需要政策機制先行鋪路。
1980 年春天,日本通產省牽頭組建日本機器人租賃公司 JAROL,把昂貴且前景未明的機械臂變成可以按月計費的租賃設備,由產業政策替懵懂的市場買下了第一張單。
今天散落各地的算力中心、地方國資集採與示範應用補貼,在機制邏輯上正是這一模式的當代延續。政策搭台、企業試水,共同為一項可能顛覆未來的前沿技術提供最初的孵化土壤。
但從政策扶持走向真正的市場內生需求,中間依然存在明顯的溫差。
2026 年上半年行業統計的 218 個中標項目中,真正落進工業生產一線的訂單佔比剛剛超過兩成,其餘多集中於樣機測試與場景驗證,部分項目的回款週期被拉長至一年以上。
從財務數據來看,真正靠進廠幹活獲得的收入依然偏薄,宇樹在工業場景攬下的收入約為一千五百多萬元,在整家人形機器人業務中佔比不足百分之三;優必選出貨的一萬六千多台設備中,全尺寸具身智能機器人為 921 台,絕大部分依然為桌面級或教育型設備;樂聚來自工業場景的收入同樣在數百萬元量級。
紙面上的意向訂單與嚴苛工業現場的真實兌現之間,依然隔著可觀的技術與商業跨度。
與國內謹慎的工業落地形成對照的,是海關出口數據所展現的海外需求。
2026 年起,人形機器人獲得了專屬海關稅號,前七個月累計出口突破萬台,總值近十億元,單台申報均值約 9.5 萬元,最大的出口目的地正是對供應鏈審核最為嚴苛的美國。夏末,塞爾維亞在沙巴茨為中國企業投資的歐洲首座人形機器人工廠按下啟動鍵,而在此前後,大洋彼岸針對相關智能硬件的貿易與合規壁壘也悄然收緊。
同一批帶著算法與電機的機器,一邊面臨著複雜的外部合規環境,一邊憑藉扎實的供應鏈能力走向全球市場。
這種集體向新命名遷徙的景象,在科技產業史上並不陌生。二十多年前互聯網浪潮最熱的時候,全美有一百多家上市公司把 .com 塞進名字。潮水退去後,名字很快失效,真正留下來的還是光纜、伺服器、用戶和現金流。
今天的物理 AI 遲早也會經歷同樣的篩選。
中國車企手裡的東西要更實一些。過去十年,它們已經把巨額研發投入變成工廠、供應鏈、芯片、算法和工程團隊。現在的問題,是這些能力能不能離開汽車,進入機器人、無人駕駛和更多真實的物理場景。
中國車企正在把過去十年造車攢下來的能力,拿去賭下一輪工業革命。
過去十年,中國車企已經賭贏過一次。它們從一個靠補貼起步、騙補橫行、幾乎沒人相信能活下來的行業裡,硬生生做出了一套全球最完整的新能源汽車工業體系。
現在,它們把這十年攢下來的籌碼全部推到了下一張牌桌上。
原文連結
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia