融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


伯恩斯坦解讀:內存還在漲,但手機和 PC 已經扛不住

摘要
· 伯恩斯坦 6 月追踪显示,2QCY26 常規 DRAM 樣本合約價格環比上漲約 74%,NAND 約上漲 60%。
· TrendForce 公開口徑預計 3Q26 一般型 DRAM 漲 13%-18%,NAND Flash 漲 10%-15%。
· 三星、SK 海力士、美光仍受益,但 LTA 上限、手機減產和 NAND 競爭會壓住漲幅實現。
伯恩斯坦最新 6 月內存追踪將內存價格上漲推至一個非常高的水平。其樣本加權顯示,2QCY26 常規 DRAM 合約價格較上一季度上漲約 74%,NAND 整體合約價格約上漲 60%。
這組數字對投資者的意義非常直接:內存價格上漲將提高三星電子、SK 海力士、美光、SanDisk 等廠商的收入和利潤預期,同時會增加 PC、手機、伺服器廠商的採購成本。過去幾個月,人工智慧伺服器和雲端廠商的需求推高了內存價格,但普通消費電子已開始出現反作用,手機廠商減產、降低配置,個人電腦和消費端也更難消化持續上漲的價格。
需要區分的是,伯恩斯坦 6 月追踪屬於報告樣本口徑,並非 TrendForce 公開發布的官方最終數值。TrendForce 3 月公開預測曾給出 2Q26 一般型 DRAM 合約價格季增 58%-63%、NAND Flash 季增 70%-75%。截至 7 月 3 日,TrendForce 公開口徑預計 3Q26 一般型 DRAM 合約價格季增 13%-18%,NAND Flash 合約價格季增 10%-15%。
換句話說,內存價格仍在上漲,伺服器短缺也尚未結束,但最陡的一段上漲可能已經過去。
DRAM 二季度樣本上漲 74%,伺服器 DDR5 仍是最熱需求
DRAM 價格仍然強勁,來自伺服器的支撐。
伯恩斯坦 6 月追踪顯示,現貨價格延續 5 月反彈。PC DRAM DDR4、DDR5 芯片環比上漲 5.6%-11.5%,伺服器 DRAM 模組環比上漲 6.1%-26.4%,其中 DDR5 表現尤其強勁。更重要的是,現貨價格仍明顯高於合約價格,買方如果不通過長期協議鎖貨,在現貨市場拿貨的成本仍然更高。
二季度常規 DRAM 合約價的分項漲幅顯示,漲價並不只發生在單一品類。PC DRAM 環比上漲約 49%,伺服器 DRAM 上漲約 67%,移動 DRAM 約 80%,消費 DRAM 約 85%。其中伺服器端的意義最大,因為它和 AI 資料中心、雲廠商資本開支直接相關,也更能支撐記憶體廠商的利潤預期。
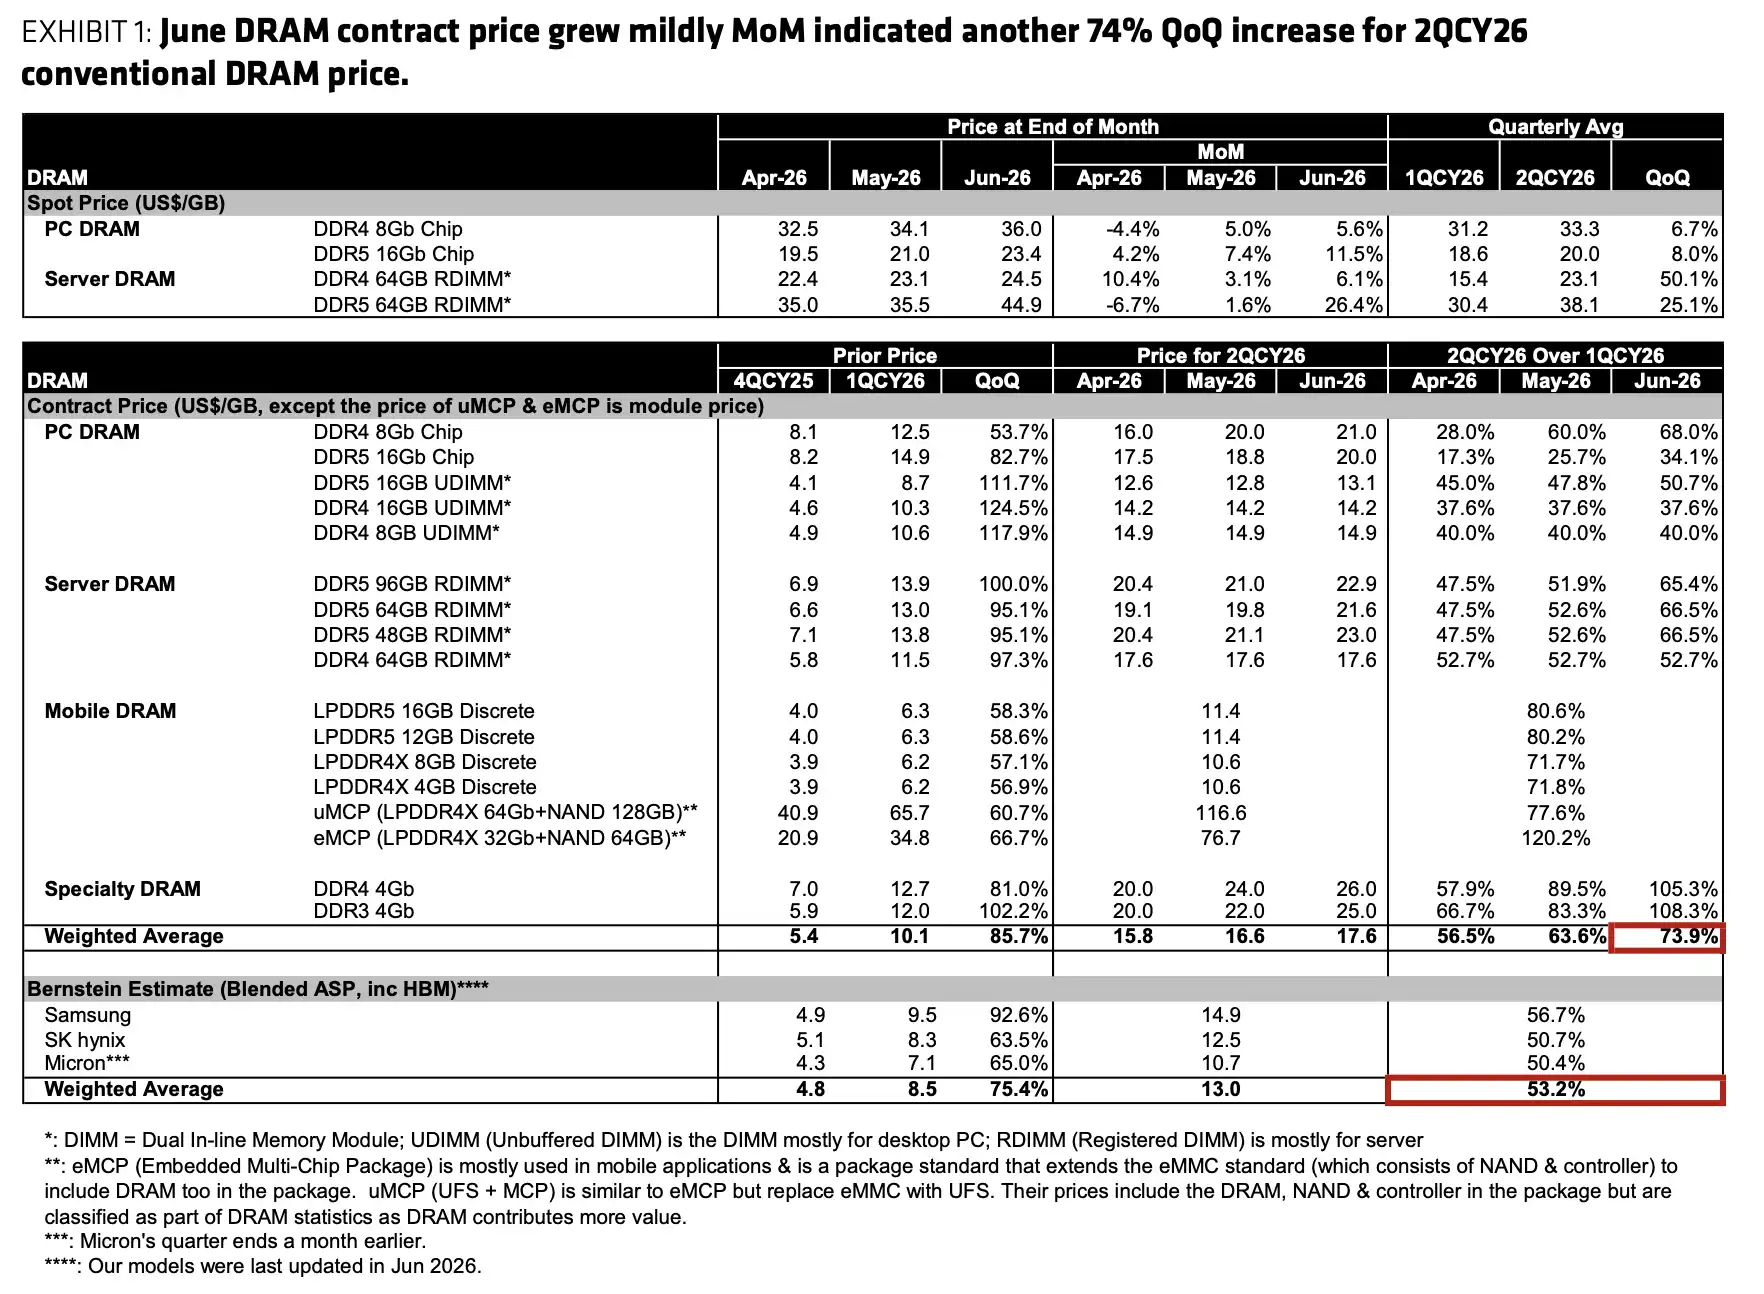
DRAM 現貨與合約價彙總;2QCY26 常規 DRAM 樣本加權平均 QoQ+73.9%,伺服器 DDR5 模組現貨環比+26.4%。
美國雲服務商仍在優先拿供給。報告提到,SK 海力士和美光在 4 月已基本談妥相關長期協議,三星仍在推動更高價格。美光的長期協議價格上限接近其二季度水平,三星和 SK 海力士的上限可能更高。中國雲廠商的談判仍延續到三季度,條款相對不那麼有利。
這也是合約價漲幅會放緩、但短期不等於掉頭下跌的原因。伺服器需求還在消化新增供給,尤其是 DDR5 和高階伺服器模組,仍然是整個 DRAM 市場最強的部分。
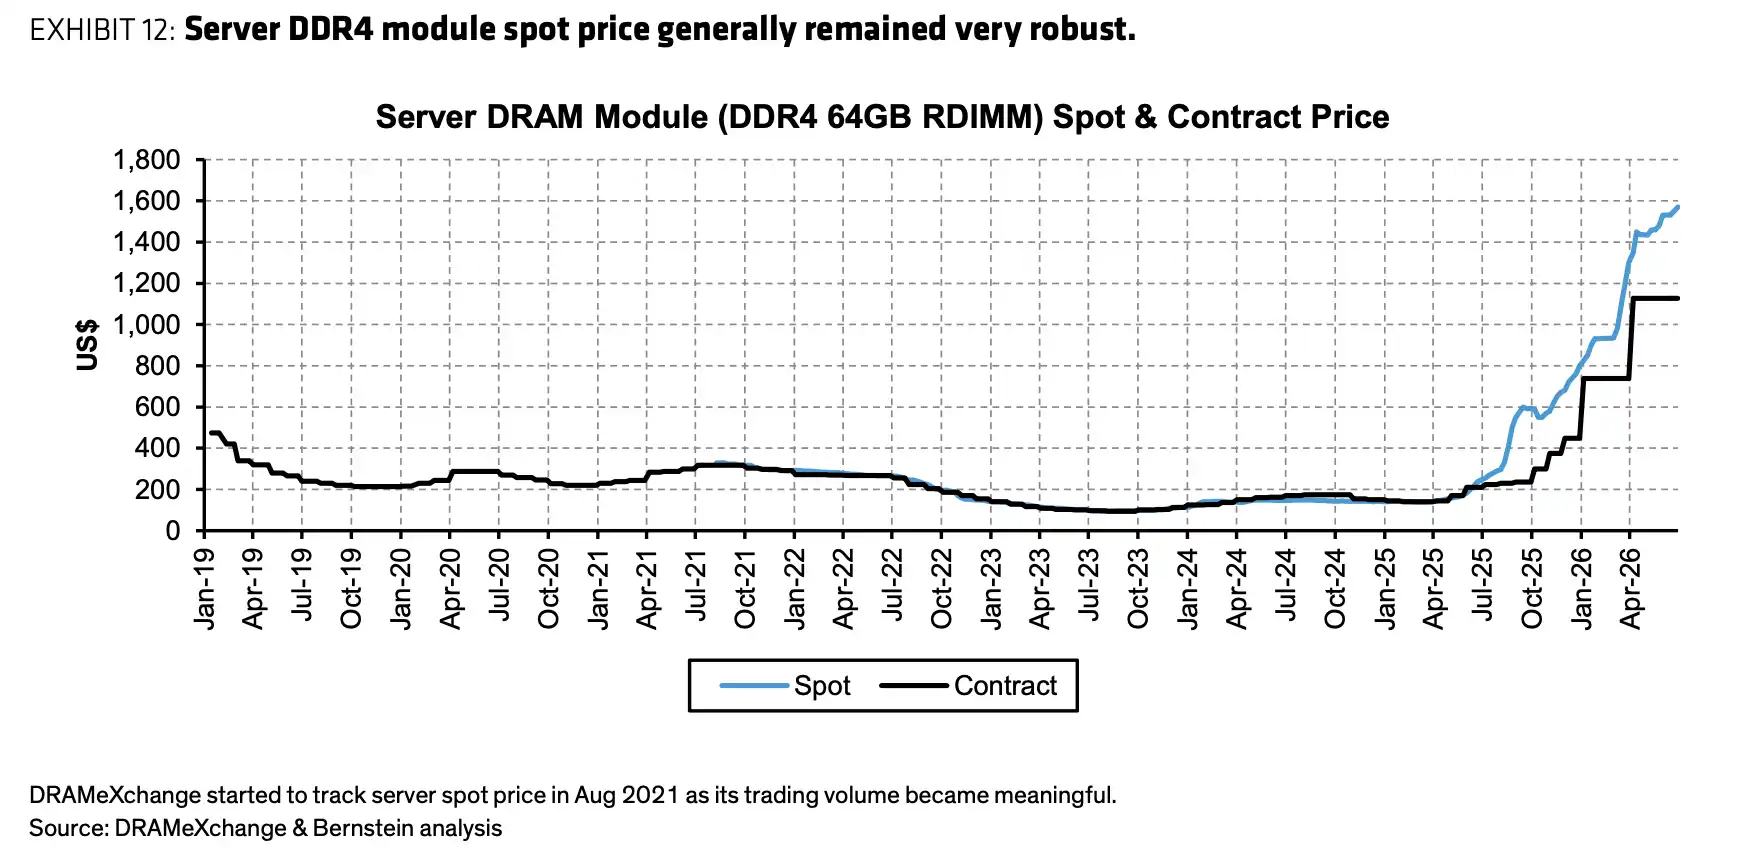
伺服器 DDR5 RDIMM 現貨與合約價對比;現貨價遠高於合約價,6 月合約價環比+9.1%,DDR5 比 DDR4 溢價擴大至 22%。
NAND 也在漲,但晶圓端已經弱下來
NAND 表面上也處在大漲周期中,但結構比 DRAM 更複雜。
伯恩斯坦樣本顯示,6 月 NAND 晶圓現貨價環比下跌 3%-4%,晶圓合約價僅環比微升 0.3%-3.7%。單看晶圓,價格已經明顯弱於前期。但移動 NAND 和 SSD 合約價預計大漲 70%-80%,拉動二季度整體 NAND 合約價仍約上漲 60%。
NAND 不是所有環節都在同樣漲。晶圓端已經露出疲態,終端產品和企業級需求仍在支撐整體均價。
這也解釋了為什麼三季度 NAND 漲幅難以維持二季度水平。二季度的高漲幅更多來自移動 NAND 和 SSD 價格上調,一旦手機廠商減少採購、降低容量配置,NAND 價格壓力會比伺服器 DRAM 更快顯現。
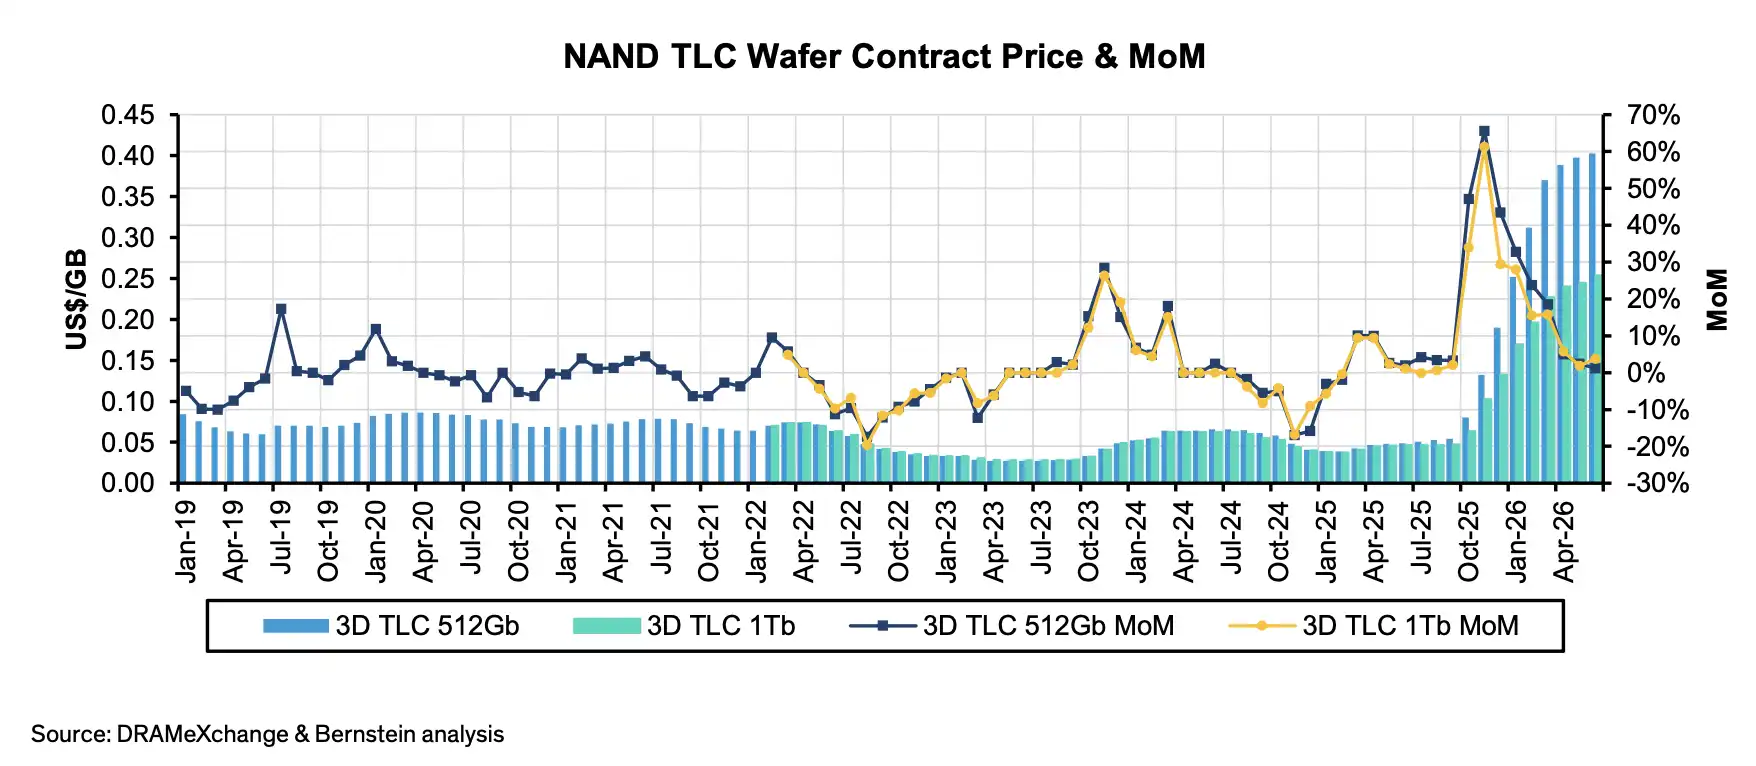
NAND 晶圓及 eMMC/UFS 合約價走勢;TLC 晶圓合約價 6 月 MoM+3.7%,QLC MoM+0.3%,但移動 NAND 和 SSD 推動 2Q 整體 QoQ 約+60%。
對 SanDisk、鎧俠等 NAND 相關公司來說,這種分化尤其重要。短期價格仍然向上,但如果晶圓先走弱,後續利潤彈性就更依賴企業級 SSD、移動端合約執行和庫存消化速度。
三季度還會漲,只是速度慢了
三季度不是漲價結束,而是漲價速度降下來。
TrendForce 7 月 3 日公開口徑預計,3QCY26 一般型 DRAM 合約價季增 13%-18%,NAND Flash 合約價季增 10%-15%。相比二季度,漲幅已經明顯收斂。
壓力來自兩端。
一邊是 AI 伺服器仍在拿貨,美國雲服務商也獲得優先供給,短期持續支撐價格。另一邊是消費電子已經開始調整。手機 OEM 開始下調生產計劃和內存用量,低中端機型受到的影響更大,因為它們更依賴 LPDDR4 等成熟產品,也更難把成本上漲轉嫁給消費者。
TrendForce 此前公開預計,2026 年全球智慧手機產量將同比下降 10% 至約 11.35 億部,悲觀情境下跌幅可能擴大至 15% 以上。當手機產量下滑和內存降規同時發生,移動 DRAM 和移動 NAND 的漲價空間就會被壓住。
PC 端也有類似壓力。6 月 PC DDR4、DDR5 晶片現貨仍在上漲,但如果終端需求無法承受更高成本,採購節奏可能放緩,渠道也會更謹慎補庫存。
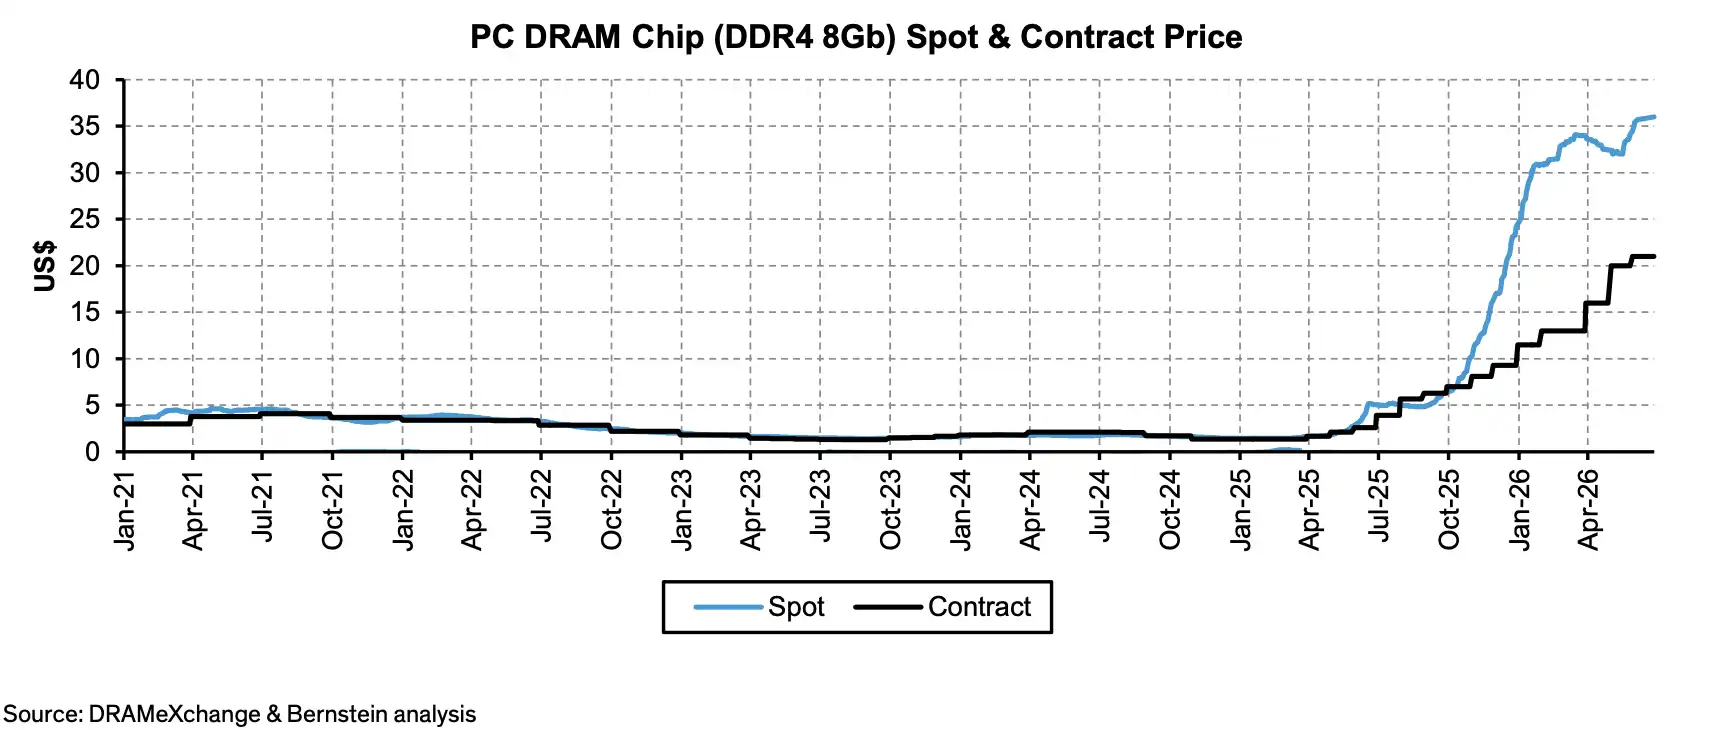
PC DDR5 晶片現貨與合約價走勢;2025 年底至 2026 年 6 月現貨從低位快速反彈,3-4 月短暫回調後再次上行。
另一個約束來自長期協議。LTA 可以幫助內存廠商鎖定訂單、降低價格回落時的衝擊,但也可能限制進一步漲價。尤其當部分協議設定價格上限後,現貨價格再高,也不一定能完全反映到廠商當季平均銷售價格裡。
所以,二季度合同價樣本漲幅不能簡單等同於每家公司實際 ASP 漲幅。產品組合、HBM 佔比、LTA 執行價格上限、季度末最終結算,都會影響三星、SK 海力士、美光等公司的最終收入確認。
廠商仍受益,手機和 LTA 會壓住兌現幅度
內存廠商仍是最直接受益方。
据 Investing.com 6 月報導,伯恩斯坦將三星電子目標價上調至 44 萬韓元、SK 海力士上調至 330 萬韓元、美光上調至 1,300 美元,並維持「跑贏大盤」評級。SanDisk 目標價也被上調至 3,000 美元,維持「跑贏大盤」評級,理由與新的內存長期協議和價格下限有關。鎧俠維持「跑輸大盤」評級。
評級本身不是這篇文章的重點。更重要的是,在當前價格環境下,市場仍願意給頭部 DRAM 和部分 NAND 廠商更高盈利預期。
但短期漲價不能直接推導成長期無風險上行。
消費端需求破壞已經出現。手機廠商降產量、降規格,低中端機型更敏感。內存價格上漲越快,終端廠商越可能通過減少容量、改用舊世代產品或延遲採購來應對。
供應也會繼續爬坡。伯恩斯坦模型假設中,內存價格將在 2H CY27 逐步見頂,並在 CY28 正常化。當前短缺更多是 AI 伺服器需求強、供應調整滯後、長期協議鎖貨共同作用的結果,不是供需矛盾永久存在。
中國廠商在 NAND 領域的競爭仍是長期壓力。相比 DRAM,NAND 更容易受到新增產能和價格競爭影響。一旦需求放緩疊加供應增加,價格回落可能先從 NAND 較弱的環節開始。
這輪內存行情的短期主線仍然清楚:伺服器和 AI 需求讓 DRAM 價格維持高位,NAND 二季度也被移動端和 SSD 價格拉上去。但從三季度開始,手機、PC 和消費端承壓會讓漲價速度明顯下降。對投資者來說,「價格還在漲」和「最強漲價階段已經過去」,已經是兩件需要分開看的事。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章