融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


瑞銀中國AI產業鏈最新調研:光互連和SiC升溫,勝宏押注Rubin PCB

摘要
· UBS 调研五家中国科技硬件公司后,AI 基础設施需求仍是共同主線。
· 勝宏科技計劃 2026 年固定資產投資不超過 180 億元,Rubin 平臺是 PCB 增量焦點。
· 多個關鍵數字來自管理層交流,兌現還要看量產、認證和外部限制。
UBS 在 6 月 26 日發布的調研材料中,把中國 AI 硬件鏈的需求擴散講得更具體了:AI 基礎設施需求仍強,拉動範圍已經不止 GPU 本身,還包括 PCB、光互連、液冷、SiC 基板和光通信材料。
這份材料的新聞點,不是單一晶片公司的訂單變化,而是幾個環節同時給出更積極的時間表和產能目標。壁仞科技把 GPU 路線排到 2028 年,勝宏科技計劃 2026 年固定資產投資不超過 180 億元,天嶽先進管理層稱 SiC 訂單飽和,並對部分小客戶急單選擇性提價。
這些內容主要來自 UBS 調研中的管理層交流和公司指引,並非正式盈利預測。它們更像 AI 硬件鏈的需求溫度計,能反映產業熱度,但不能直接等同於已經兌現的收入和利潤。
國產 GPU 排到 2028 年,勝宏科技押注 Rubin PCB
壁仞科技給出的時間表,是調研材料裡最直接的國產 AI 算力信號之一。
公司對《財經》表示,BR20X 預計 2026 年商業化上市,BR30X/BR31X 預計 2028 年商業化上市。UBS 材料中的管理層交流進一步提到,BR20X 系列 GPU 計劃在 2026 年下半年推出,相比前代在算力、內存容量和互連帶寬上升級。
國產 GPU 追趕不只看單顆晶片算力,還要看內存、互連、封裝和軟體生態能否一起跟上。對 AI 訓練和推理集群來說,瓶頸經常出現在晶片之間、伺服器之間和系統調度層面,而不只是理論算力。
限制也很清楚。先進製程、先進封裝、客戶量產節奏和軟體生態適配,都會影響 BR20X、BR30X 後續落地。外部出口限制環境仍會影響本土 AI 硬件供應鏈的節奏。
更接近短期訂單和資本支出的,是勝宏科技的 PCB 指引。
管理層稱,AI PCB 原材料成本整體穩定,新一代產品成本轉嫁相對順暢,預計 2026 財年毛利率與 2025 年大致持平。AI 收入佔比有望從低於 50% 升至 60%-70%。
Rubin 平台是最受關注的增量。調研材料稱,勝宏科技在英偉達 Rubin compute tray HDI 中維持多數份額,與 GB300 平台情況一致,整體客戶份額目標約為 50%。由於這一口徑尚未見公開公告驗證,更適合理解為管理層目標和賣方調研信息。若後續兌現,英偉達新平台迭代仍會繼續拉動中國高端 PCB 供應鏈。
擴產數字也需要更精確。公開資料顯示,勝宏科技 2026 年投資總額不超過 200 億元,其中固定資產投資不超過 180 億元,主要投向惠州 Factory 10-13。這個規模顯示,AI 伺服器 PCB 已被管理層放進未來數年的核心產能方向。
Rubin Ultra 所需正交背板的材料方案仍未完全定稿。公司稱相關採用沒有延誤,但還在評估多種材料和供應商組合,包括 Q-glass 與 PTFE。訂單方向較清楚,工藝和材料路線仍在篩選。
光互連和液冷,開始成為 AI 集群配套需求
AI 集群繼續做大後,互連和散熱的重要性上升。曦智科技和藍思科技提供了兩條輔助證據。
UBS 調研材料稱,曦智科技在獨立 scale-up 光互連解決方案市場份額約 88%,聚焦 LPO、NPO 等方案,服務大規模 GPU 和 ASIC 集群。其光計算處理器採用電子 IC 與矽光通過 3D TSV 垂直堆疊的方式,把部分計算任務卸載到矽光層,從而降低延遲,並減少對先進製程的依賴。
這類方案的重點不是「光計算替代 GPU」,而是 AI 集群越大,互連瓶頸越突出。LPO、NPO 和矽光封裝如果能夠穩定量產,可能在帶寬、功耗和延遲上給大規模集群提供增量空間。
藍思科技的 AI 基礎設施佈局來自光通信和液冷。公開報導顯示,藍思光電子在 2026 年 6 月戰略收購深圳市同昇光電有限公司控股權,切入空芯光纖電纜相關領域。UBS 調研中的管理層目標顯示,光通信業務預計 2027 年起對損益表產生更有意義貢獻,營收潛力約 100 億元人民幣。
液冷方面,管理層目標是成為 Yuans Tech 最大股東,2026 財年液冷業務營收有望達到數十億元規模。冷板、歧管、UOD 單機價值量約 4 萬-5 萬美元。這些數字缺少公開公告驗證,仍應放在目標和指引層面理解。
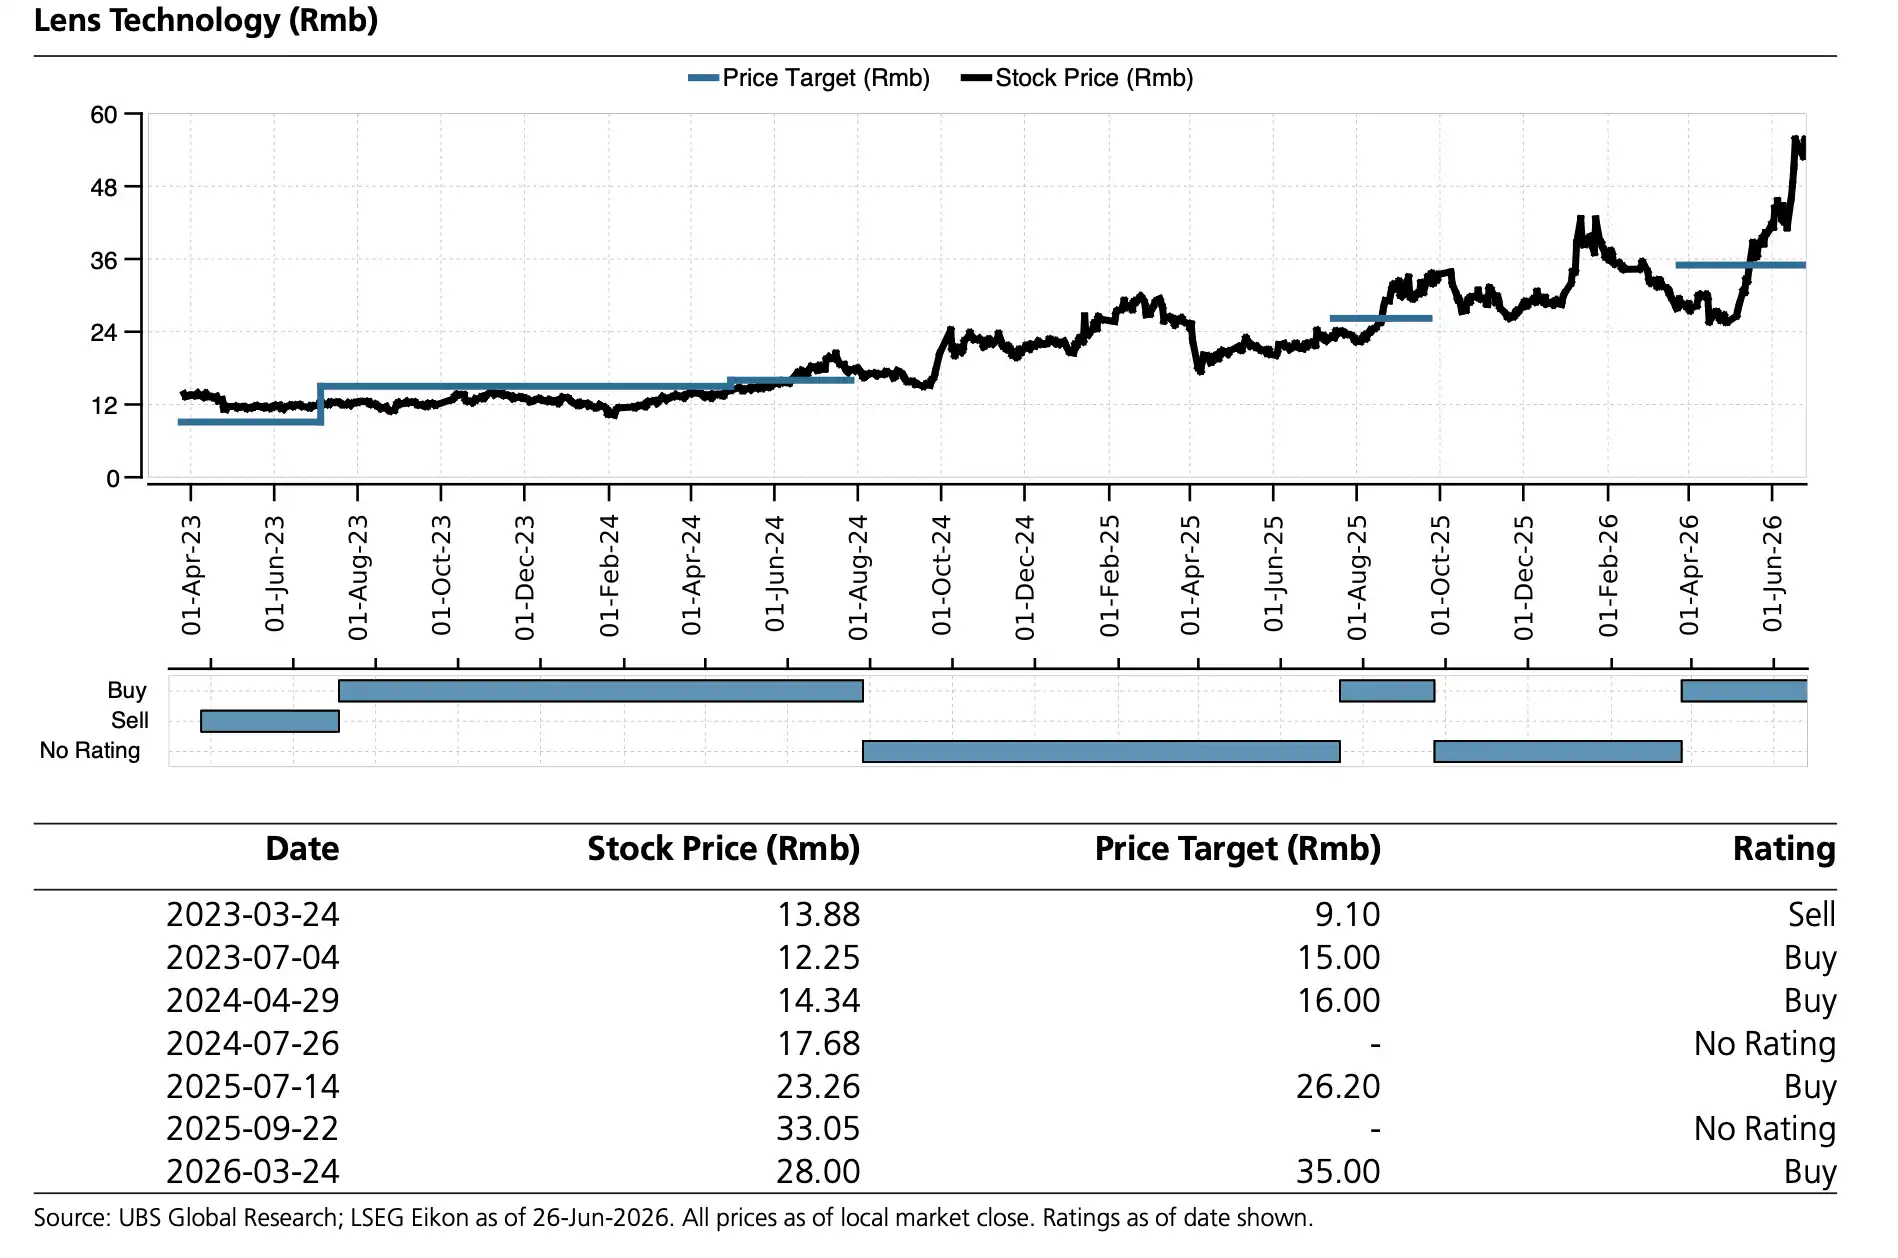
藍思科技股價與目標價歷史走勢圖與歷史評級與目標價調整記錄。
SiC 訂單飽和,8 英吋出貨目標升到 50%
功率器件鏈條上,天嶽先進給出的信號更接近「供需偏緊已經影響到部分價格」。
公司新聞稿曾援引富士經濟數據稱,2025 年其全球 SiC 基板、6 英吋和 8 英吋份額第一,其中 8 英吋份額為 51.3%。UBS 調研材料中的管理層交流進一步稱,當前需求強勁、訂單飽和,2026 年一季度價格整體穩定,但對小客戶急單實施選擇性提價。
管理層目標是在 2026 年讓 50% 出貨來自毛利率更高的 8 英吋 SiC 基板,以推動毛利率擴張。這個目標如果兌現,將直接影響公司產品結構和盈利能力。
SiC 過去主要受電動車、光伏和儲能拉動。現在,高功率 AI 伺服器和數據中心電力系統也開始成為新增需求來源。HVDC、SST、AI glasses、先進封裝等,也被列為潛在驅動。
這裡的重點不是 SiC 需求突然從汽車轉向 AI,而是 AI 數據中心把功率半導體的需求邊界繼續擴大。訂單飽和和選擇性漲價說明,在部分客戶和急單場景下,供給緊張已經開始影響價格。
價格能否持續上行,還要看 8 英吋產能爬坡、客戶驗證和下游需求節奏。如果產能釋放快於訂單增長,漲價彈性可能被削弱。如果數據中心需求兌現速度快於預期,天嶽先進的毛利率改善空間才會更清楚。
訂單方向清楚,難點仍在量產和限制條件
這組調研信息共同指向一個變化:AI 硬體需求正在沿著 GPU、PCB、光互連、液冷和 SiC 向外擴散,中國供應鏈在多個環節都給出了更積極的產能和產品路線。
但它不適合被寫成「國產 AI 硬體全面突破」。壁仞科技的 GPU 路線仍受製程和生態限制。勝宏科技的 Rubin 相關份額還要等平臺量產和材料方案落地。曦智科技的光互連和光運算需要大規模客戶驗證。藍思科技的光通信與液冷貢獻主要看 2026-2027 年。天嶽先進的選擇性漲價能否延續,要看 8 英寸產能和資料中心需求兌現。
更大的外部限制仍在先進製程、先進封裝、高階 GPU 和雲廠商資本支出相關環節。AI 硬體鏈越靠近這些位置,越容易受到政策和供應鏈約束影響。
這些數字最有價值的地方,是顯示 AI 基礎設施訂單正在向更多硬體環節擴散。需要保留的邊界也同樣清楚:多數口徑仍是管理層目標和調研資訊,真正兌現還要看客戶量產、材料定型和外部環境。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章