融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


借一百年後的錢,造看不懂的AI
文 | Sleepy
2026 年 2 月 10 日,Google 的母公司 Alphabet 在倫敦發行了一支到期日為一百年後的債券。
一百年。
買下這張債券的人,等於在賭,到他孫子這一輩退休的時候,這家公司還活著,還有錢還。
縱觀歷史,百年期債券非常罕見。迪士尼 1993 年發過一次,可口可樂發過,再往前,諾福克南方鐵路發過。其實這種期限是 19 世紀鐵路公司的標配,因為它們得鋪鐵軌、挖隧道、架橋樑,投資回收期太長,只能用「世紀」為單位來算時間。
可現在,一家互聯網公司,開始像鐵路公司那樣借錢了,為什麼?
過去十八個月裡,這個問題的答案逐漸浮出水面。它不在任何一場 AI 發布會的 PPT 裡,不在 benchmark 排行榜上,也不在關於「AGI 何時到來」的口水戰中。它藏在財報的資本支出一欄裡,藏在債券發行的利差變化中,藏在自由現金流的斷崖式下崩裡。
要看懂這個答案,先得看一樣東西怎麼消失的。
親手砸爛的印鈔機
我們首先需要弄清楚的是,過去二十年,華爾街最信仰的不是某一家科技公司本身,他們信仰的是這批公司都在採用的一種財務結構。
這些科技公司的收入來自廣告、雲服務、平台抽成,全是數位化交付,邊際成本趨近於零。不需要工廠,不需要庫存,不需要礦山和油井。用戶越多,成本攤得越薄,利潤率越高。
這種結構的直接產物就是自由現金流。和淨利潤不一樣,利潤表上的淨利潤是能被會計準則修飾的,自由現金流是真金白銀流進銀行帳戶的錢,可以拿來回購股票、發放股息、投資未來。這就是美國科技股獲得溢價估值的原因。
以前有個段子,就在說蘋果坐在兩千多億美元現金上不知道怎麼花;Google 年複一年產出幾百億自由現金流,好像搜索框直接接著一座金礦;Amazon 頂著薄利電商的殼,底下其實是一台雲計算印鈔機;Meta 靠二十幾億人每天看廣告,錢大把大把賺。
投資者買的不只是增長,他們買的是「輕資產高現金流」這個敘事,因為它承諾這些公司永遠不需要像通用汽車那樣被廠房拖累,不會像 AT&T 那樣被基礎建設的債務壓垮,不會像石油公司那樣被資本支出的周期折磨。它們可以直接無視掉工業資本主義的重力。
然後 AI 來了。而 AI 帶來的結果反而出人意料。
今年 4 月底,Amazon 發了 Q1 財報,營收、利潤、AWS 增速都還不錯。過去十二個月,Amazon 經營性現金流 1485 億美元,同比增 30%,看起來挺好。可同一時期的自由現金流,從 259 億美元跌到了 12 億,蒸發了 95%。
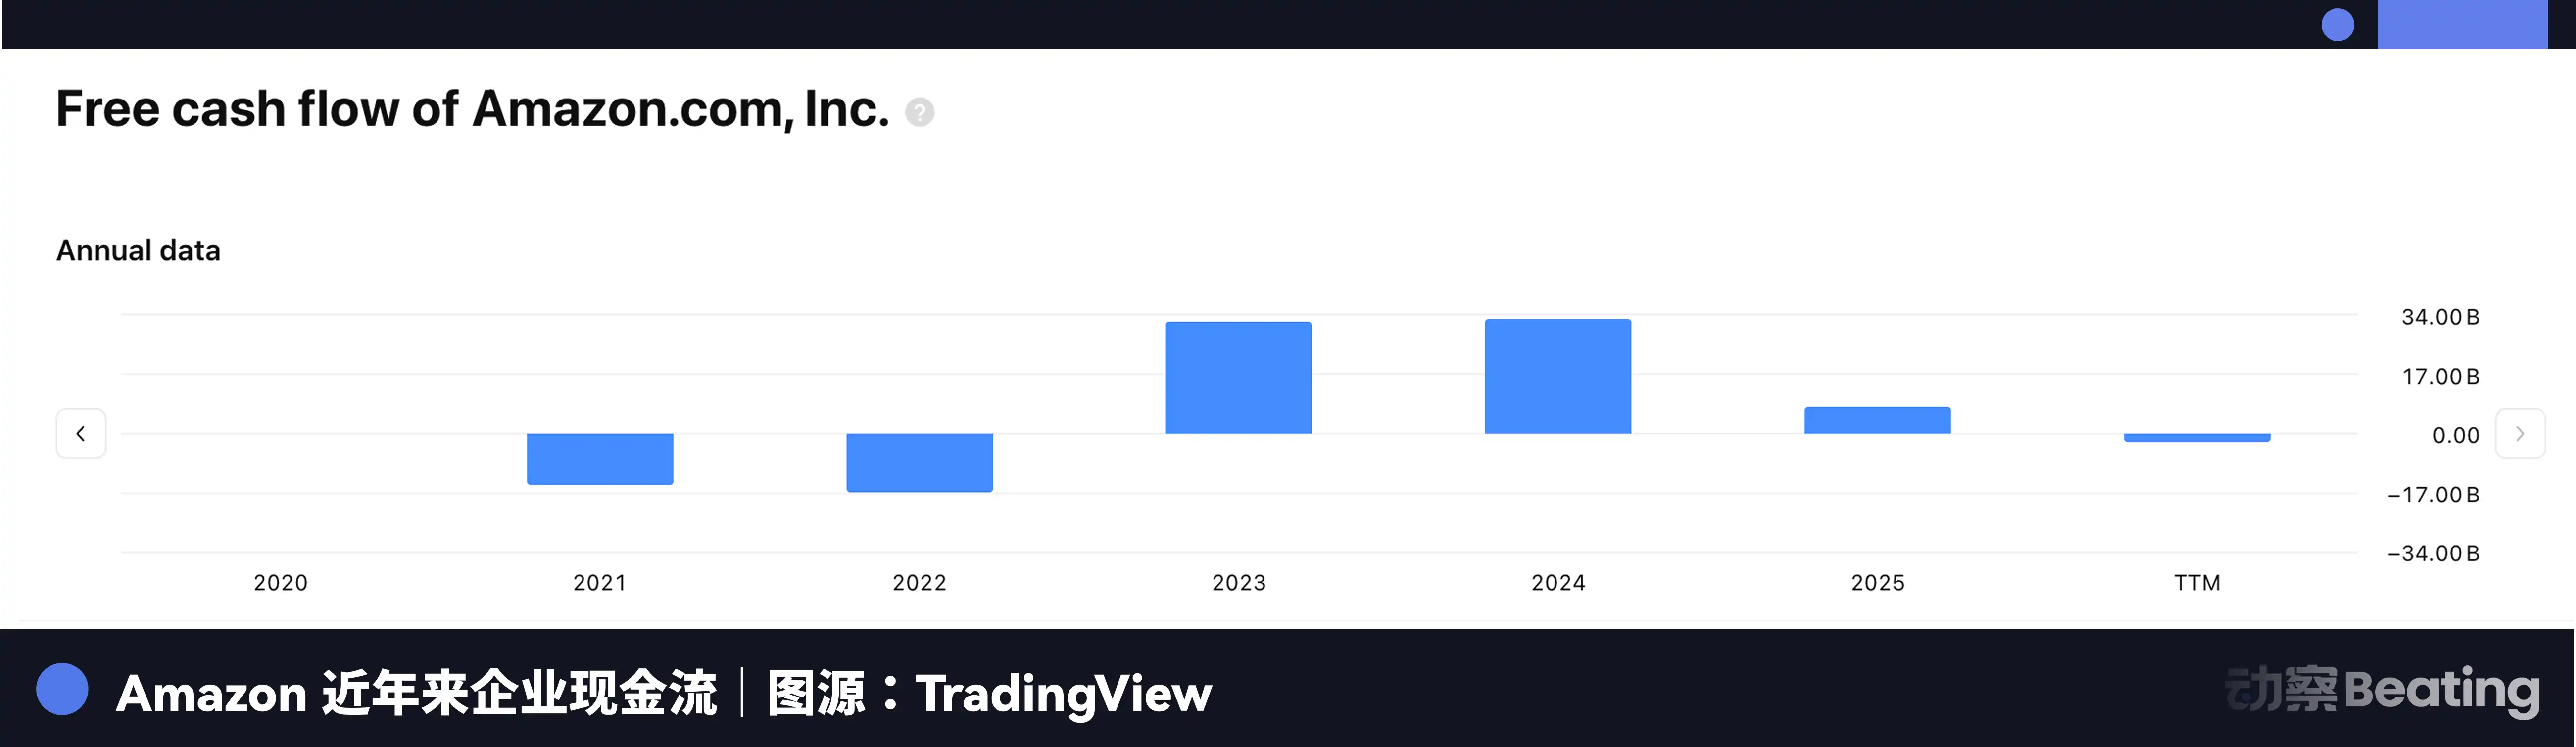
錢去哪兒了呢?Amazon Q1 單季資本支出 442 億美元,同比增加 76.7%,全年指引約 2000 億。這些錢幾乎全砸向 AI 基礎設施,比如數據中心、GPU、網路設備、電力合同。
Amazon 不是不賺錢了,恰恰相反,它們賺得比以前還多呢。只不過它們把這些錢幾乎一分不剩地扔進了 AI 這個無底洞裡。經營現金流是長江,資本支出是三峽大壩,自由現金流成了壩下的涓涓細流。
其他幾家也沒好到哪兒去。
2026 年四大巨頭資本支出指引合計 7000 到 7250 億美元,Amazon 約 2000 億,Microsoft 約 1900 億,Alphabet 約 1850 億,Meta 1250 到 1450 億。2022 年四家加起來是 1620 億,四年翻了 4.5 倍。光 2026 年 Q1 一個季度,四家合計就花掉了 1300 多億,比很多國家一年的 GDP 都多。
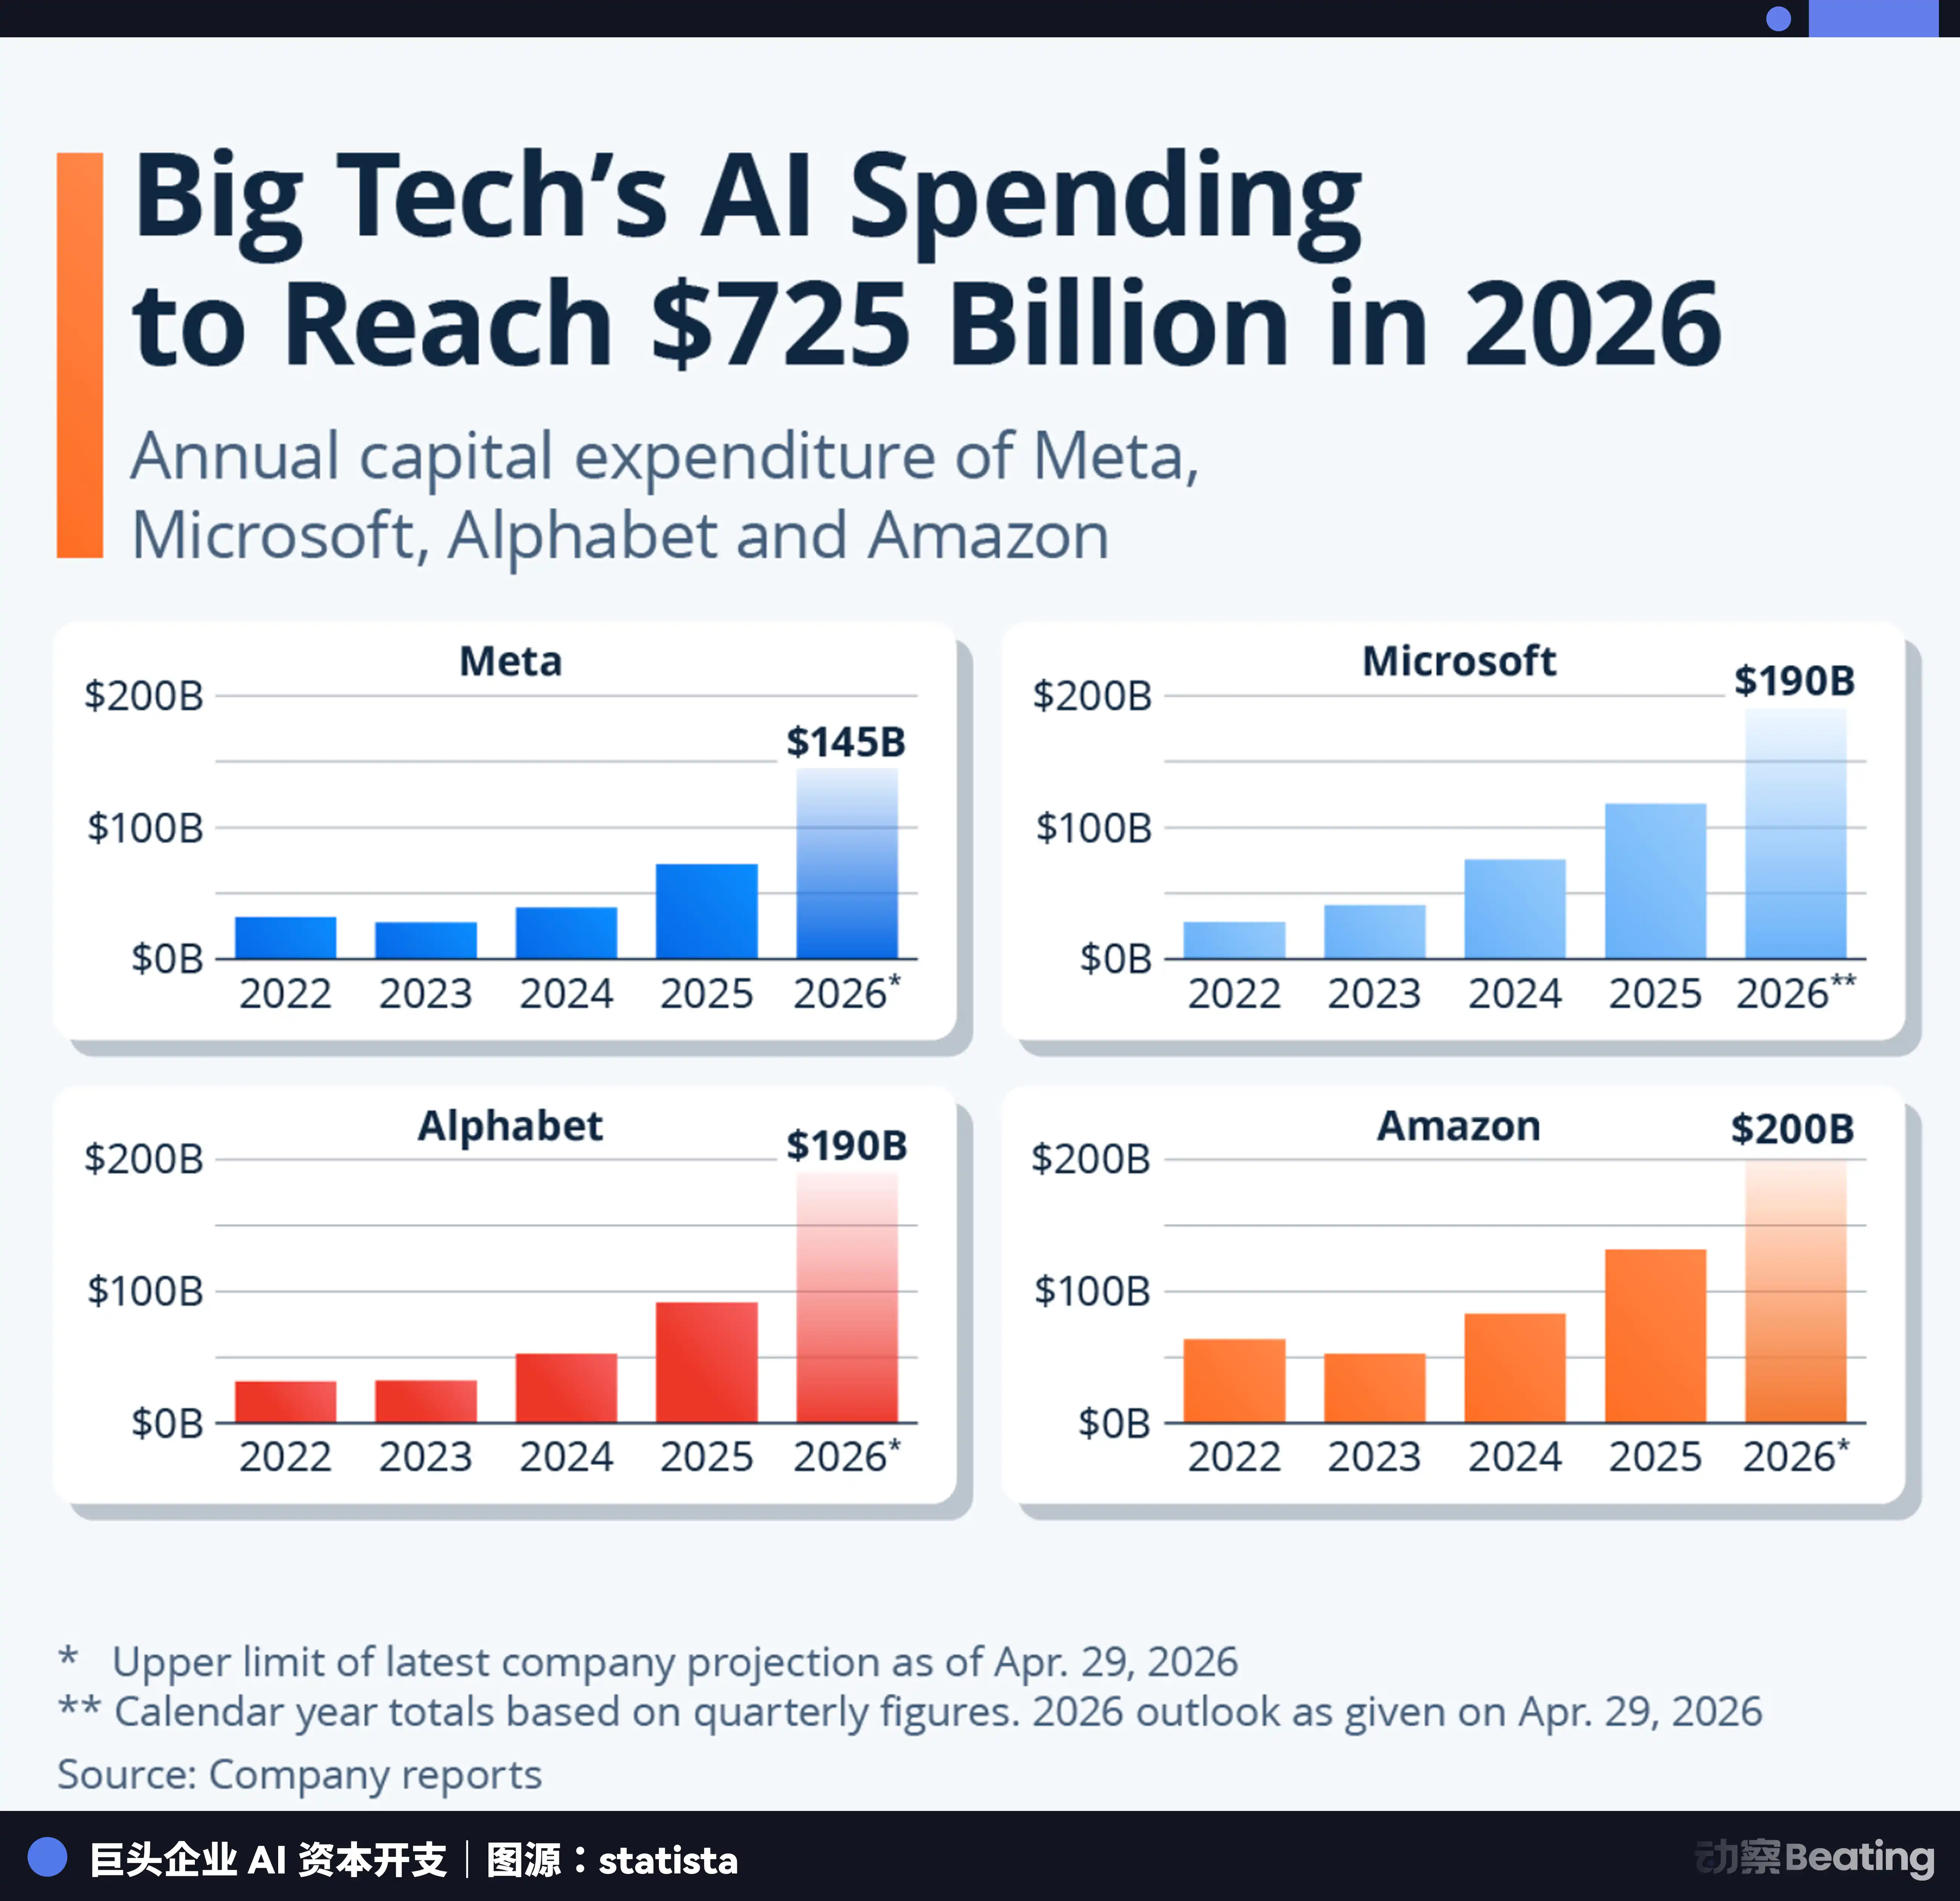
從表面看,這些公司依然還挺光鮮的。營收在漲,利潤率也保持得不錯,那些 AI 發布會也還熱熱鬧鬧的。但「自由現金流」並不這麼認為。
「利潤」其實說到底是一種觀點,折舊年限怎麼定、研發怎麼資本化、收入怎麼確認,都有閃轉騰挪的空間;但「現金流」是一個事實,進來多少錢、出去多少錢,清清楚楚。利潤講故事,現金流講真相。
所以真相就是,這些公司花了二十年建立的最核心的「輕資產、高現金回報」的財務優勢,正在被 AI 的資本開支一口一口吃掉。
緊接著的問題就來了,自由現金流已經見底,可它們的投資還在加碼,那這些錢從哪來?
借。而且它們現在的這種借法是我們前所未見的。
三個月,借走半個世界的錢
Alphabet 2 月借走了 320 億美元。
一個月後,3 月,Amazon 又完成了 369 億美元的債券發行,一共 11 個批次,從兩年期到五十年期的都有。投資者的認購訂單總額達到 1260 億美元,超額 3.4 倍。這一筆債券發完,Amazon 的總債務一年翻了將近一倍。又過了一個月。4 月 30 日,Meta 發行 250 億美元債券。
再一個月後,5 月 11 日,Alphabet 宣布正在籌備首筆日元債券。這是個有趣的事情,Alphabet 其實在 2 月發行的債券就不僅僅只有美元了,還包括了 31 億瑞士法郎。
這是一家美國加州的公司,收入幾乎全部以美元計價,但是它又跑去了瑞士借錢。而在 5 月他們又瞄上了日元。Amazon 3 月的交易裡也包含了歐元批次。
這不是這些巨頭的財務部門為了好看而做的幣種分散,這是被逼出來的。
看看 Meta,它 4 月那筆 250 億美元債券,2066 年到期的最長批次利差定在 1.47 個百分點,這是投資者要求 Meta 在美國國債基礎上多付的風險溢價。半年前,2025 年 10 月,Meta 發同類四十年期批次時,利差只有 1.10。六個月擴了 37 個基點,而且不只是最長批次,它發行的六個批次幾乎每一個的溢價都比上輪高。
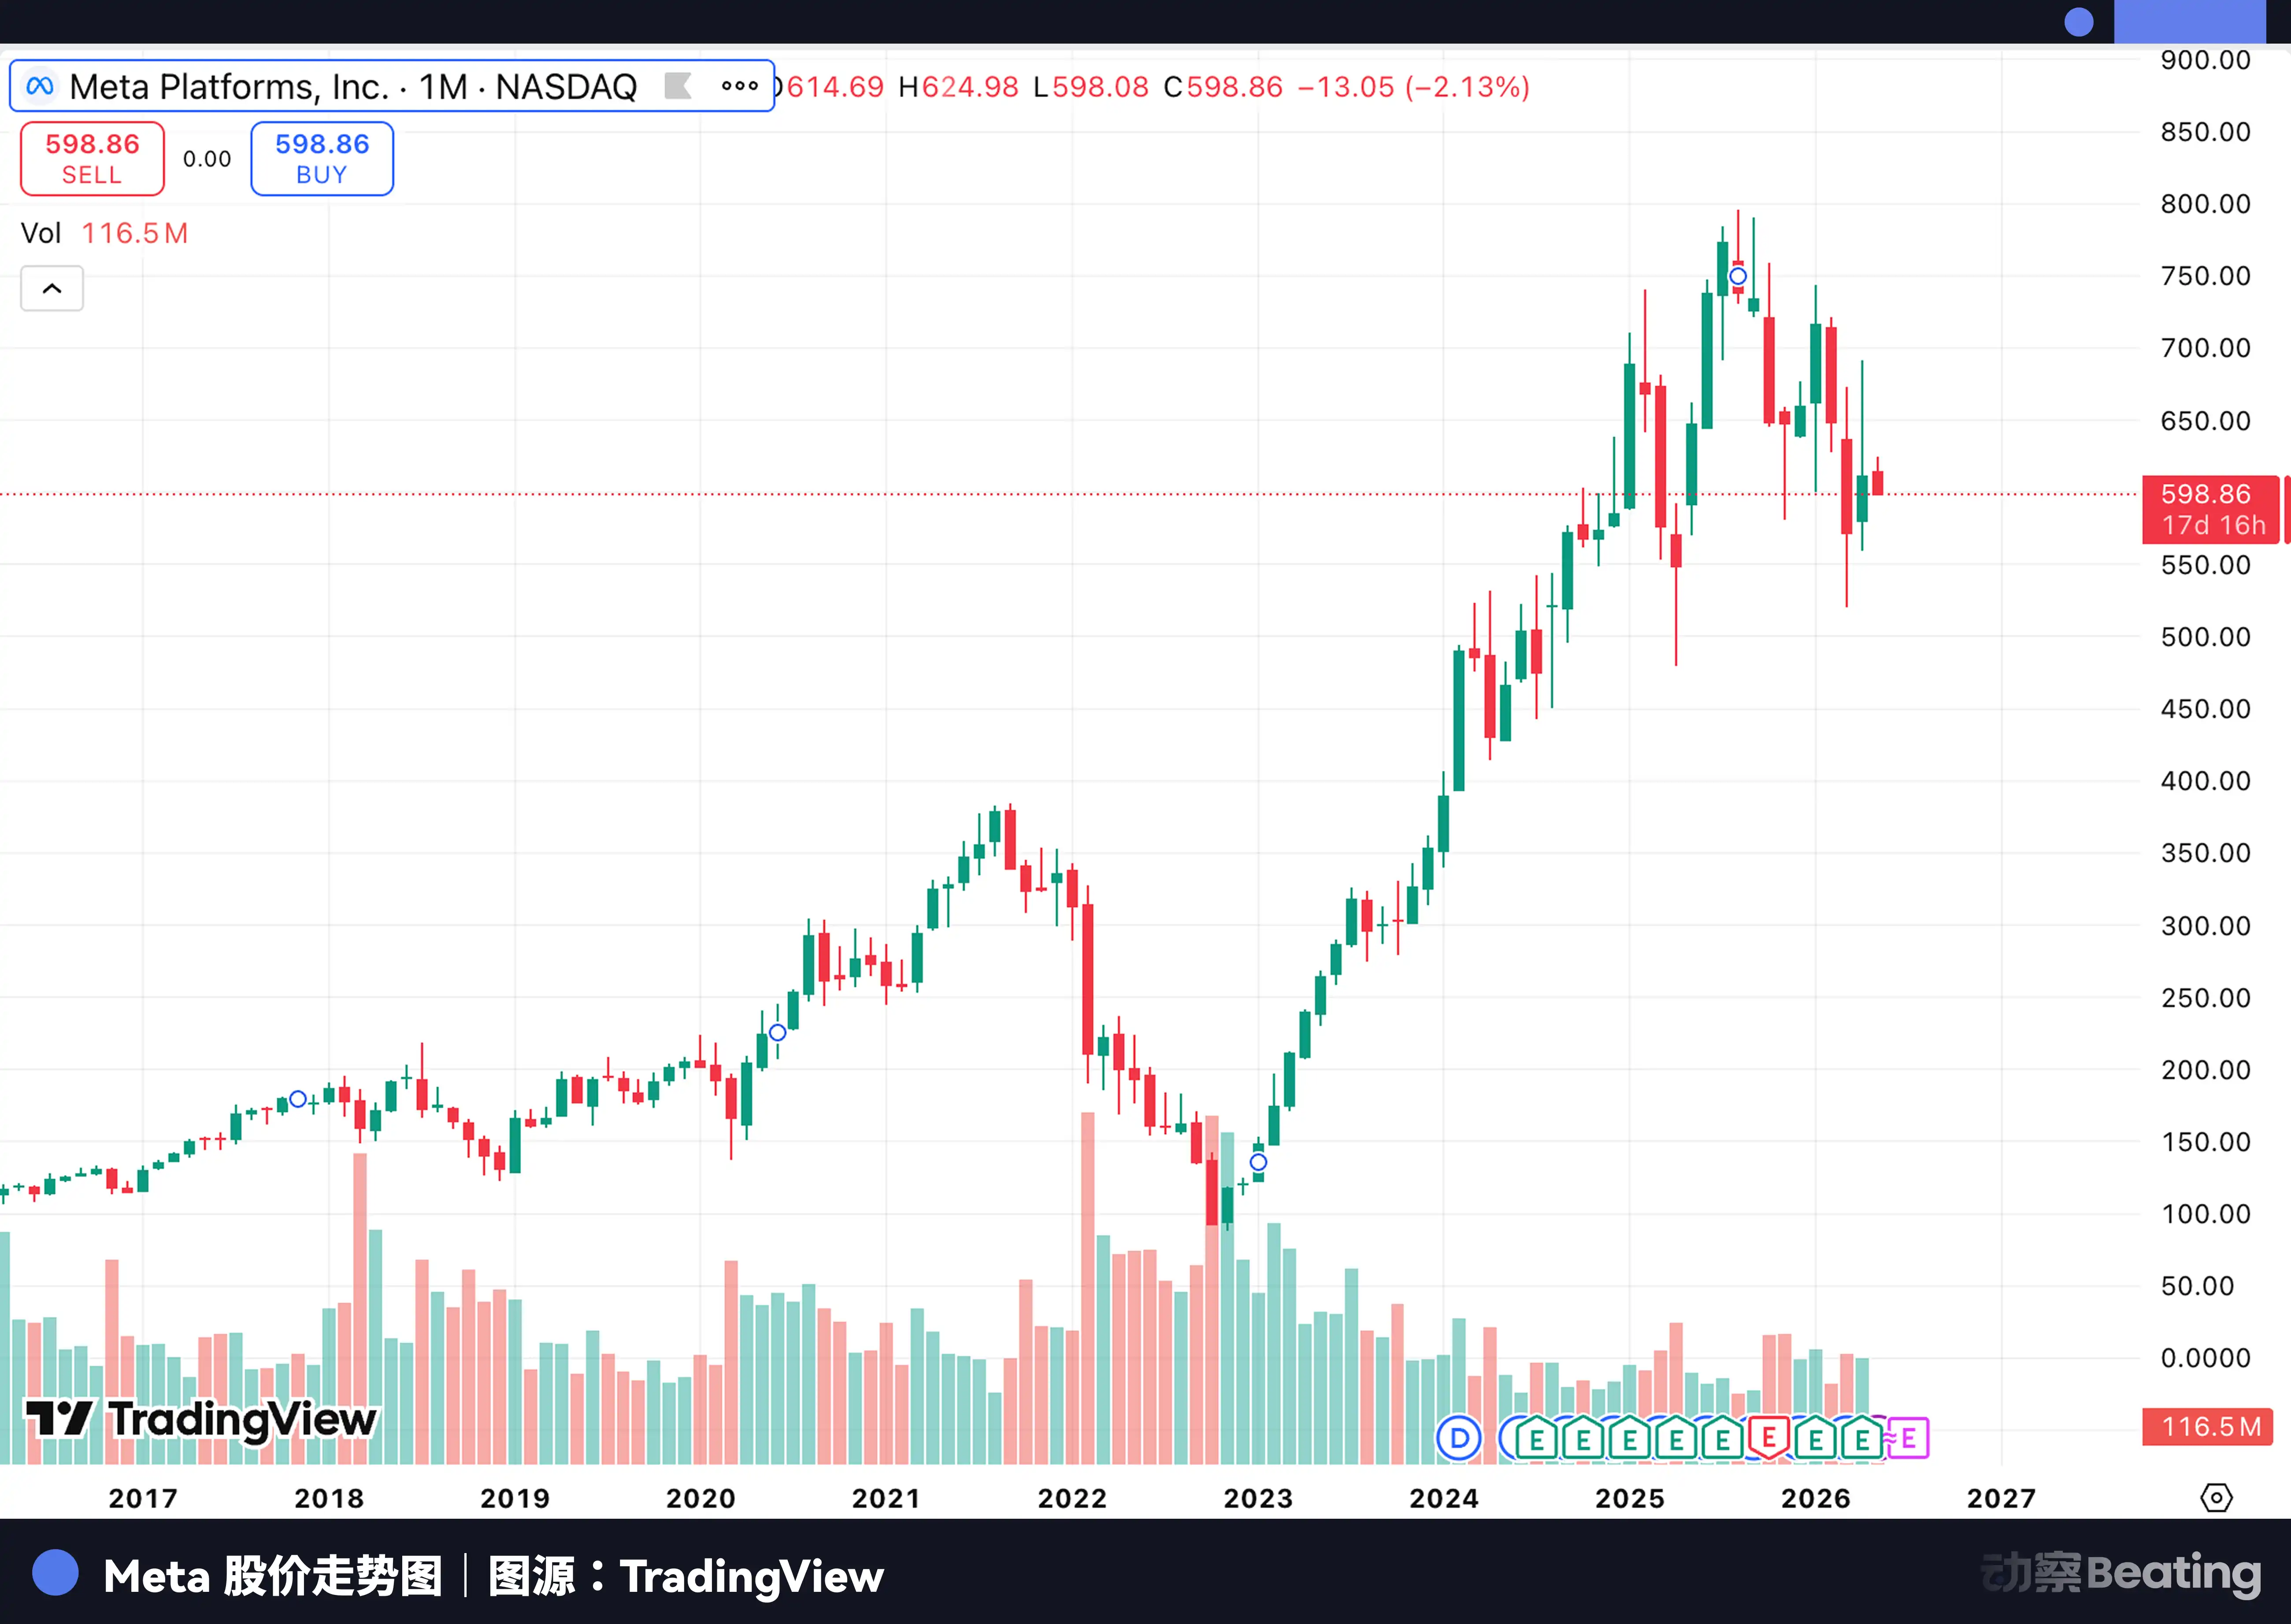
所以,這些巨頭都需要去找利率更低的地方。瑞士央行的政策利率是主要經濟體中最低的,瑞郎債券收益率遠低於美元。日本雖然結束了負利率時代,但日元融資成本仍然有巨大的優勢。更關鍵的是,蘇黎世和東京的投資者還沒被矽谷的科技債淹沒,胃口新鮮,不像紐約那麼挑剔。對 Alphabet 這種頂級信用的借款人來說,換個地方借錢,既便宜,又不用排隊。
AI 的資本支出落在美國(數據中心)和中國台灣(晶片),但買單的錢從瑞士掏出來,從日本掏出來,從歐洲掏出來。矽谷在技術上全球化了二十年,如今在債務上也全球化了。
而這些債券的買家,不是對沖基金,不是風險資本。能消化百年期、五十年期債券的,是養老金、保險公司、主權財富基金,是全球金融體系裡最厭惡風險的那幫錢。它們的使命是保本、穩健、跑贏通脹,而非冒險。
但現在,蘇黎世一位退休教師的養老金,東京一家保險公司為壽險保單準備的備償金,正在通過債券市場的傳導鏈條,流進俄勒岡州或弗吉尼亞州某座數據中心,變成機架上的 GPU 和屋頂上的冷卻塔。這些持有人大多不清楚自己那張債券的底層資產到底是什麼,他們的基金經理買的是「Alphabet Aa2 級信用」「Amazon A1 級信用」,評級機構的字母給了安全感。而至於這筆錢最終蓋了什麼建築、裝了什麼設備、跑的什麼模型、那個模型能不能賺回足夠的錢來還債,隔著太多中間環節,從蘇黎世和東京根本看不清。
世界上最保守的錢,正在給世界上最激進的技術賭注垫資。
當互聯網公司長出了煙囪
可這些資金沒有變成廣告投放,沒有變成用戶補貼,沒有變成股票回購。過去二十年科技公司花錢最常走的那幾條路,這次一條都沒走。
這些錢變成了混凝土、鋼材、銅線、變壓器和冷卻水管。
Amazon 2026 年 2000 億美元的資本支出指引,意味著它每天要花掉 5.5 億,每小時 2300 萬,每分鐘 38 萬。Microsoft 宣布 2026 到 2029 年僅在日本就要投 100 億美元建 AI 基礎設施。
這不是軟件公司的擴張節奏,這是基建。
而基建的本質,是讓一家公司變重。
一座大型數據中心的建設周期、投資規模和運營複雜度,和一座汽車裝配廠或半導體晶圓廠在同一個量級,選址、環評、電力接入協議、水源保障、物理安保,全套流程跑一遍。
GPU 在 AI 中扮演的角色類似製造業裡的高端機床,昂貴、產能受限、折舊飛快,今天重金買入的晶片兩三年後可能就落伍了,但你不能等,因為對手不等。
電力變成了戰略資源,一座大型 AI 資料中心的用電量相當於一座中等城市,巨頭們開始簽長期購電協議、投資核電、跟公用事業公司談專線供電。
冷卻水開始和居民爭水權,很多乾旱地區的社區發現它們的用水排行榜上多了個不速之客。
這些場景,二十年前不可能出現在科技公司身上。選址談判、電網接入、水權爭議、地方稅收優惠,這是鐵路公司、電力公司和煉油廠幹的事。而百年期債券、五十年期債券、跨幣種發行,上一次這些金融工具被密集使用,也是在鐵路和電信建設的大時代。
翻開 2026 年的資產負債表和現金流量表,這些公司的數字已經更接近台積電、杜克能源或聯合太平洋鐵路,而不是十年前的自己。
這就牽扯到估值。過去投資者給科技巨頭的定價邏輯,核心假設是邊際成本遞減,多一個用戶、多一筆廣告,增量成本幾乎為零,所以利潤率會持續擴張。但 AI 的基礎設施層不是這樣。每多訓練一個模型、每多部署一套推理集群、每多建一座資料中心,都得真金白銀投進去,投了能不能賺回來,要看客戶肯不肯付錢、模型效率怎麼演進、競爭格局怎麼變。
可這些全是不確定的。
這更像半導體,每一代製程都要更大的晶圓廠,回報取決於良率和市場。這也像電力,裝機容量先投下去,回報取決於電價和用電量。這還像鐵路,軌道先鋪著,回報取決於沿線經濟能不能發展起來。
所以說,既然科技巨頭的財務結構越來越像重資產公司,那麼市場給它們的估值倍數,遲早要向重資產公司靠攏。
有人會說等基礎設施建完了,又會回到輕資產模式。太天真了。鐵路建了一百多年還在建,電網建了一百年沒停過,半導體晶圓廠每隔幾年就要升級換代。通用技術的基礎設施,從來沒有「建完」這回事兒。
AI 也許不是互聯網的延續,反而是工業資本主義的回潮,它們穿著代碼的外衣,踩著水泥的地基。互聯網花二十年讓科技公司挣脱了重力,AI 用兩年把它們拽了回來。
每一次通用技術革命
1840 年代的英國,鐵路就是那個年代的 AI,貨運從馬車的每小時幾英里跳到火車的幾十英里,效率提升的量級也很誇張。
於是資本蜂擁而入。1846年,英國議會授權的鐵路投資總額約 6 億英鎊,而當時英國全年 GDP 也才不過 5 億英鎊,一個國家把超過一整年的國民收入押在了一種新技術上。放到今天,等於美國往 AI 裡砸超過 25 萬億美元。
早期鐵路主要靠賣股票融資,買的人懷抱的是對未來的想像。後來建設規模越滾越大,回報遲遲不來,後入場的專案質量也在下滑,股權融資不夠了,債務融資閃亮登場。鐵路公司開始發債券,拿還沒建完的線路的未來收入做抵押。融資越來越激進,從本國借到國際。
殺死繁榮的不是鐵路技術出了問題,是利率。1846年英格蘭銀行收緊貨幣政策,起因是愛爾蘭饑荒導致的糧食進口和黃金外流,跟鐵路沒有半毛錢關係。但利率不管原因,只管殺死現金流最脆弱的借款人。鐵路股崩盤,大批鐵路公司破產。
不過好的是鐵路本身留下來了。鐵軌、車站、隧道、橋樑不會因為投資者虧錢而消失。它們被後來者折價接手、整合運營,最終成了英國工業革命的動脈。城市的興衰、產業的佈局、人口的流動,都沿著鐵軌重新排列了。
二十年後,同一出戲在大西洋對岸重演。美國內戰結束,聯邦政府以土地贈與和貸款擔保鼓勵西部鐵路建設。繁榮期新建了超過 35000 英里鐵軌,鐵路債券收益率 6.4% 到 6.7%,在當時是最誘人的固定收益品種。資金從東海岸湧來,從歐洲湧來,湧向美國西部的荒野。
1873年,傑伊·庫克公司宣布破產,它曾經是北太平洋鐵路的主要融資方、當時美國最大的投行之一。連鎖反應最終導致了兩年內18000家企業倒閉,89條鐵路在六年內相繼破產。
但美國的鐵路網最終建成了。它是美國成為20世紀超級工業大國的物理底座。只不過,修鐵路的人和最終靠鐵路賺到錢的人,不是同一撥人。
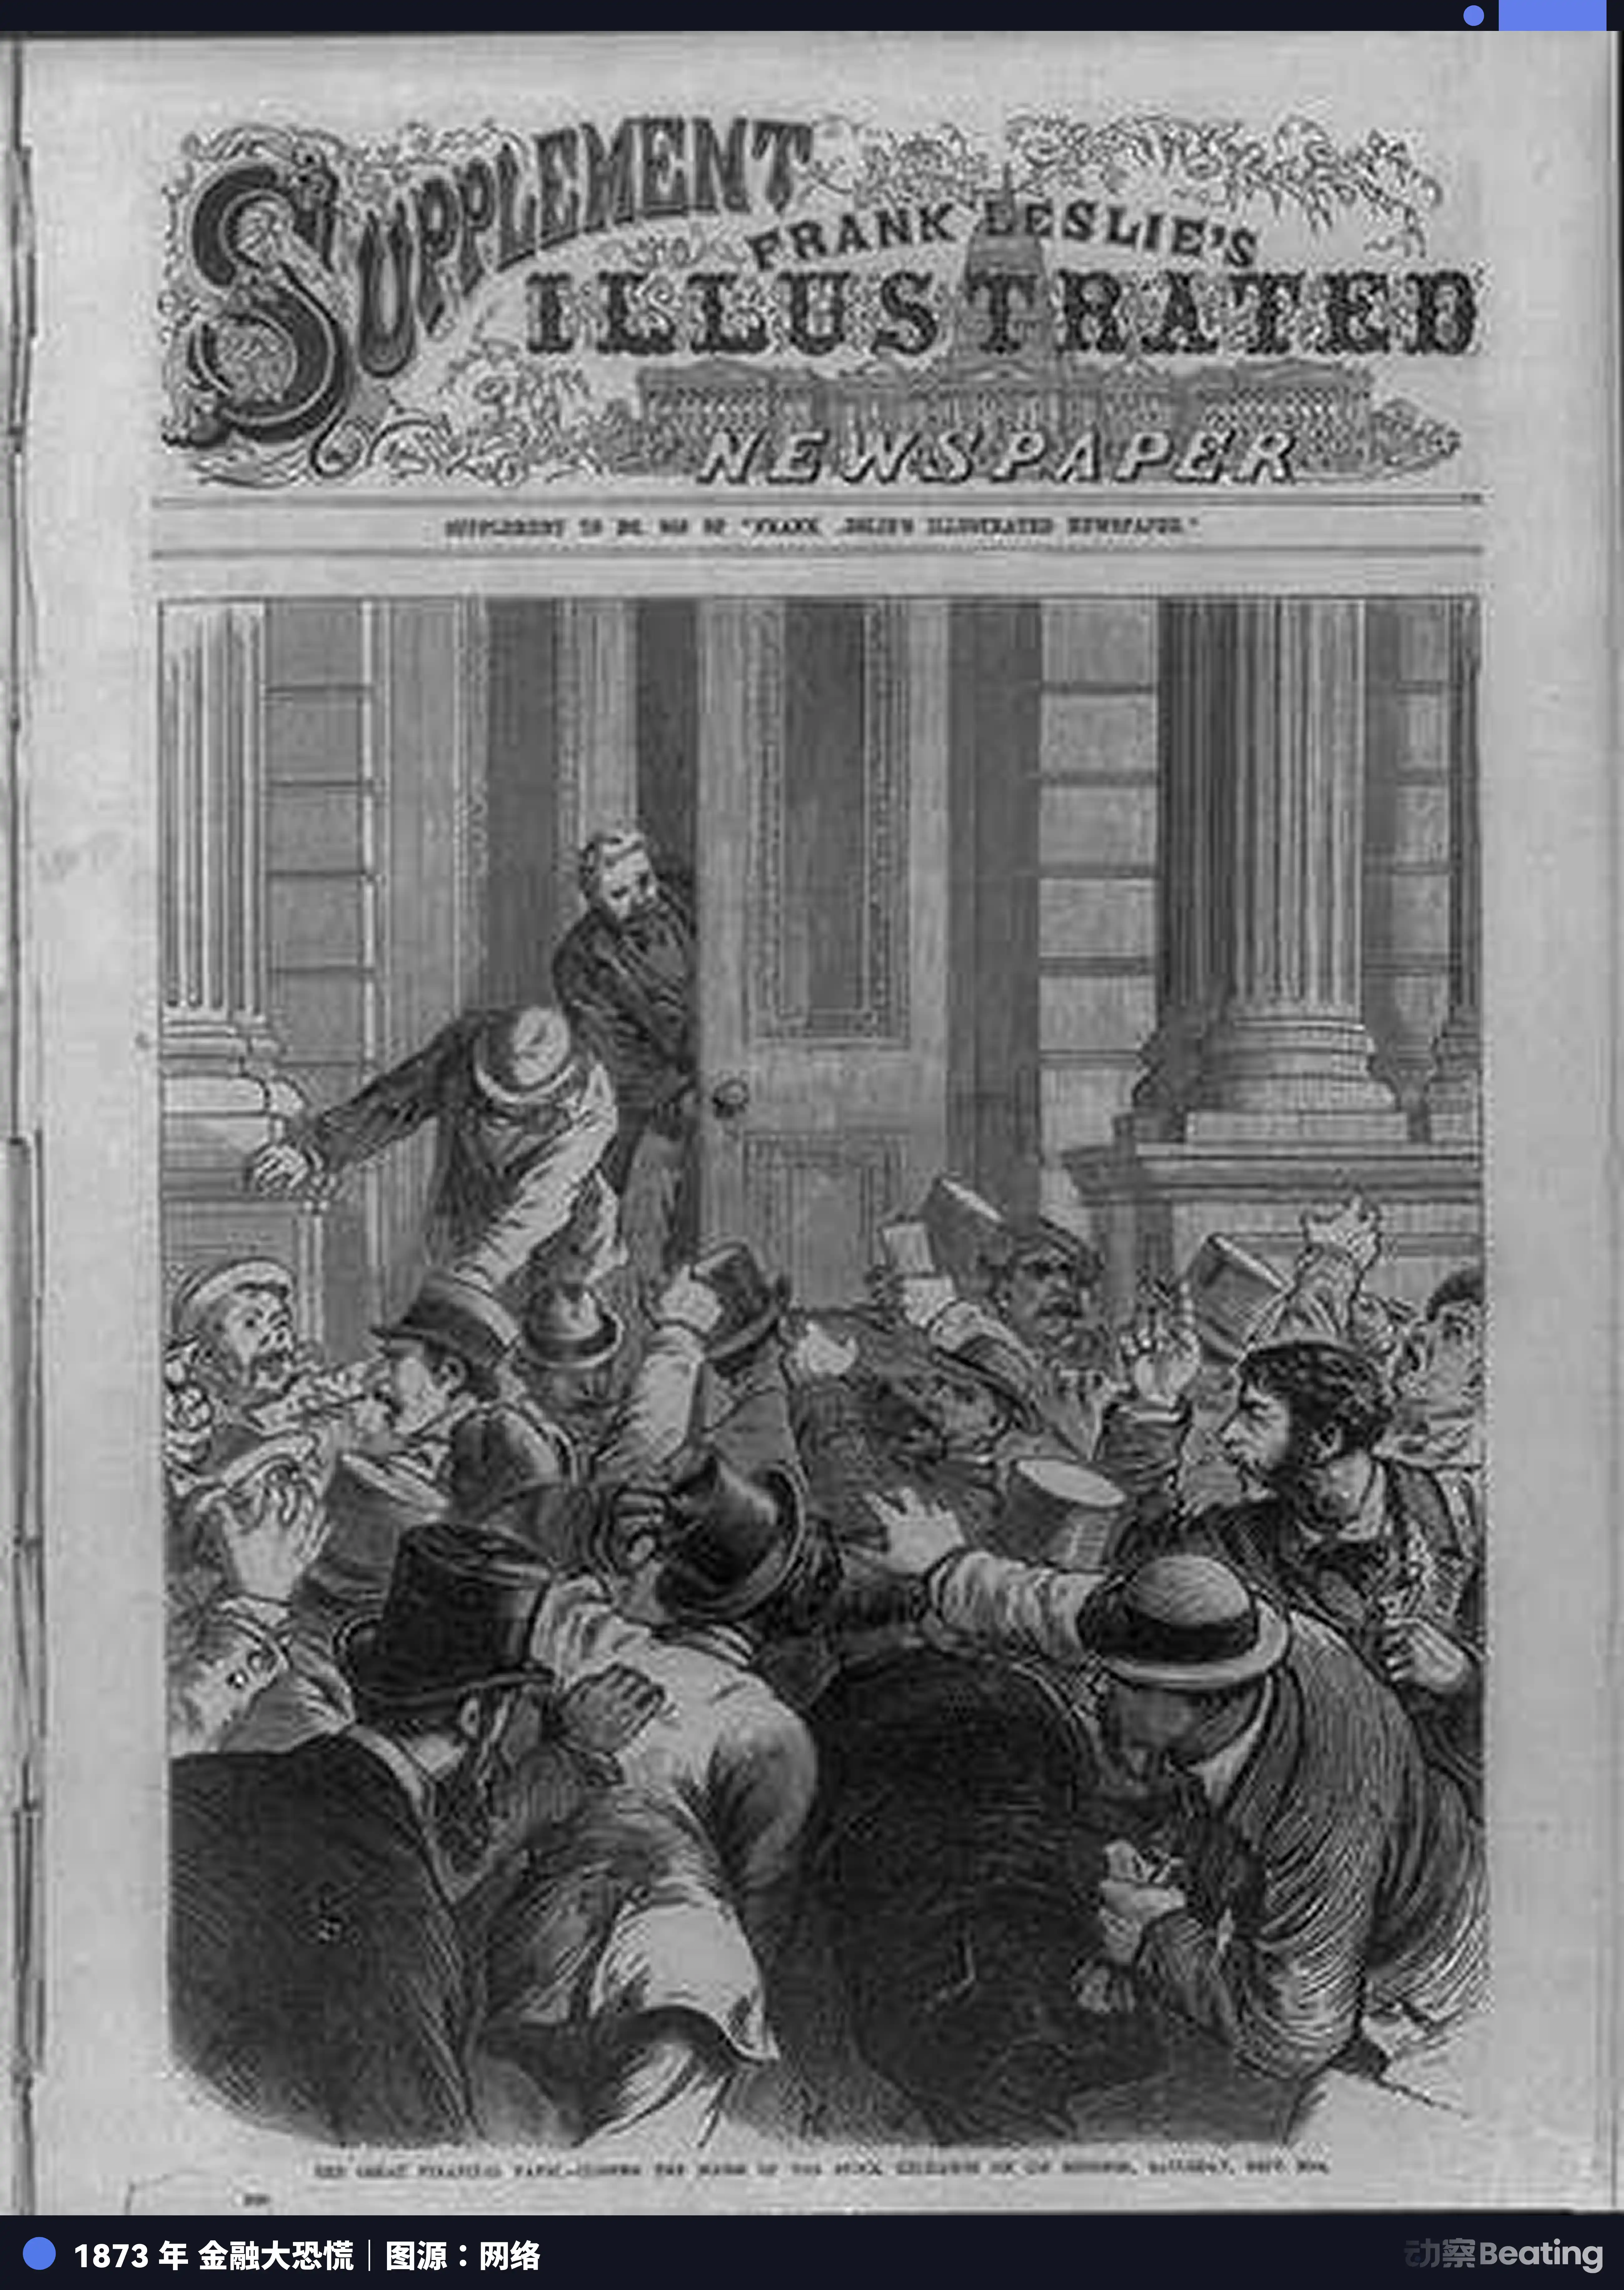
類似的還有光纖。
1990年代末,互聯網的興起撐起了人們對帶寬的巨大想像。電信公司開始瘋狂鋪光纖,不只連城市,還連大陸、跨大洋。1996到2001年間,美國電信公司發了超過5000億美元新債券來給這場建設融資,數千萬英里光纜被埋入地下、沉入海底。
可鋪設速度遠遠甩開了需求。泡沫破裂時,全美已鋪設的光纖裡,只有大約 5% 被接入設備、在跑數據。剩下 95% 是「暗光纖」,躺在地下,等一個不知何時到來的未來。
WorldCom,美國第二大長途電話運營商,1070 億美元資產,2002 年申請破產,這是當時美國史上最大的破產案。Global Crossing,建了全球最大光纖網路之一,也在同一年倒下。Winstar、360networks、McLeodUSA,一串名字倒在過剩的暗光纖上。
但光纖最終也留下來了。那些在 1990 年代被嘲笑為過度建設的海底電纜和城域網路,在接下來二十年裡成了整個互聯網經濟的筋骨。Netflix 的流媒體、Google 的搜索、Amazon 的雲都跑在那批光纖上,或者跑在它們的升級版上。
三段歷史裡反覆出現的,是同一套邏輯鏈條。
首先,技術本身是真的。鐵路確實比馬車快,光纖確實比銅線快,AI 確實能幹以前幹不了的事。事後沒有人否認技術本身的價值。
但建設速度又都遠超短期需求,因為同行們的競爭不允許誰停下來等需求跟上。你相信這是贏家通吃的遊戲,先建好的人鎖定客戶和生態,所以你不得不一直跑下去。
所有人都在跑,於是集體超建。為了支撐超建的速度,融資越來越激進,股權不夠上債務,短期不夠上長期,本幣不夠上外幣。鐵路如此,光纖如此,瑞郎債、日元債、百年期債,同樣如此。
而最終觸發調整的,往往不是技術出了問題,是金融條件變了。1846 年是利率上升,1873 年是投行破產引發信用鏈斷裂,2001 年是互聯網泡沫疊加衰退。技術還在進步,但公司先撐不住了。
到最後,基礎設施留下來了,但建設者中的相當一部分沒留下來。鐵路的受益者是沿線城市和工廠,不一定是鐵路公司的原始股東。光纖的受益者是 Google、Netflix、Amazon,不是 WorldCom 的債券持有人。
當然,不能直接把今天的科技巨頭直接等同於 19 世紀的鐵路大亨或 90 年代的電信冒險家。區別在於今天這幾家有巨大的、仍在增長的核心業務現金流。Amazon 有 AWS 和電商,Alphabet 有搜索和 YouTube,Meta 有全球最大的社交廣告網路,Microsoft 有 Office 和 Azure。
它們不是白手起家、靠燒投資人的錢建數據中心的創業公司,而是有真實利潤的巨頭在透支自己的未來。
所以問題是資本開支的回報周期,能不能跑贏債務的償付周期。鐵路是好東西,但借了六年的錢去建二十年才能回本的線路,好東西一樣殺人。光纖是好東西,但借了五年的錢去鋪只有 5% 在用的電纜,好東西一樣救不了資產負債表。
AI 數據中心當然是好東西。但一年 2000 億的資本開支要對應多大的 AI 收入才能打平?7000 億的合計投入需要多少年回收?如果模型效率進步比預期快,比如一個新架構讓同樣的任務只需要十分之一的算力,今天花大價錢建的算力,會不會成為新一代的暗光纖?
發的所有債都是在買同一樣東西
回到開頭那筆百年期債券。
買下它的那個機構投資者,也許是一家瑞士養老金,也許是一家英國保險公司,那天做了一個決定:把錢借給 Alphabet,約定一百年後還。
這個決定背後是一串信仰,相信 AI 會被廣泛採用,Alphabet 會活過這場競賽,它的搜索和廣告業務會繼續造血,它建的數據中心會被充分利用,全球經濟在接下來一個世紀裡不會出現摧毀這家公司的災難。
Amazon 五十年期債券的持有人,腦子裡的信仰鏈條差不多長。Meta 債券的持有人接受了創紀錄的 CDS 溢價,不過鏈條短一些,因為市場給 Meta 的信用窗口明顯比給其他幾家窄。
鏈條長短不一,但買的是同一樣東西。不是 GPU,不是數據中心,不是光纖和變壓器,那些都是中間物。它們真正在買的是時間。
AI 模型正在趨向同質化。開源追閉源,小模型逼近大模型,能力差距在縮小。這個窗口關閉之前,所有人都能跑差不多的模型之前,誰先把算力鋪起來、把企業客戶鎖在自己的雲上,誰就能把暫時的技術領先變成持久的商業護城河。
所以巨頭們賭的不是「誰的模型最聰明」,而是一個更底層的命題:在 AI 能力充分擴散之前,我能不能把基礎設施和客戶關係建到別人追不上的規模。
這是時間套利,用今天的低息資金,購買明天的市場地位。
時間套利有一個殘酷的前提:未來必須按時到來。
四家公司面對的時間壓力不同。
Amazon 最緊迫,自由現金流已經被資本支出吞到只剩 12 億,AWS 的 AI 服務收入必須在兩三年內上規模,否則債務壓力會從資產負債表滲透進利潤表。
Meta 最脆弱,社交廣告利潤豐厚,但和 AI 基礎設施的商業化之間缺一座橋,Azure 和 AWS 可以直接賣算力給企業客戶,Meta 花一千多億建了基礎設施之後,變成什麼產品、賣給誰、怎麼收費,故事還沒講圓,市場的不耐煩已經寫在股價和 CDS 裡。
Alphabet 最從容,搜索和 YouTube 不怎麼需要維護就能持續造血,即使 AI 短期沒回報,核心業務也能兜底。市場給了它百年期的信用,四家裡時間窗口最長。但 1850 億的資本支出是去年的 2.5 倍,加速度本身也在消耗耐心。從容不等於安全。
Microsoft 最清晰,跟 OpenAI 深度綁定讓 Azure 成了 AI 商業化的直接受益者,Copilot 已在收費,GitHub Copilot 是程序員裡付費率最高的 AI 產品之一,從基礎設施到收入的路徑最短。但 1900 億的資本支出意味著,即使路徑清晰,賭注的規模也大到需要一切都按劇本走才能回本。
它們四家都在賭同一件事,一句話說就是:借未來的錢,建今天還看不完全懂的東西,賭使用場景在還債日之前爆發。
這條路,鐵路走過,光纖走過。每一次,技術最終都證明了自己的價值,基礎設施都留了下來。但每一次,也都有一批,有時是一大批為建設買單的人,沒等到兌現那天。技術是對的,時間是錯的,而金融市場不給錯誤的時間第二次機會。
沒有人知道 AI 的「未來」會不會按時到來。確定的只有一件事,那些全球最保守的一批資金,已經通過買下這些百年期、五十年期、四十年期的債券,和矽谷簽了一份合同。
合同的條款很簡單:我們把時間借給你,你把未來還給我們。
至於未來會不會守約,現在沒人說得準。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章