融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


梅特卡夫定律的「破產」:為什麼加密貨幣被高估了?
原文標題:Crypto Is Priced for Network Effects It Doesn't Have
原文作者:Santiago Roel Santos,Inversion 創辦人
原文編譯:AididiaoJP,Foresight News
加密貨幣的網路效應困境
我先前關於「加密貨幣交易價格遠超其基本面」的觀點引發了熱議。最強烈的反對聲音並非針對使用量或費用,而是源自於理念分歧:
· “加密貨幣不是商業”
· 「區塊鏈遵循梅特卡夫定律」
· 「核心價值在於網路效應」
身為見證Facebook、Twitter 和Instagram 崛起的親歷者,我深知早期網路產品也面臨估值難題。但規律逐漸清晰:隨著用戶社交圈的加入,產品價值呈現爆發式成長。使用者留存增強,參與度深化,飛輪效應在體驗中清晰可見。
這才是真正網路效應的體現。
若主張「應以網路而非企業的角度評估加密貨幣價值」,那麼我們不妨深入分析。
深入探究後,一個不容忽視的問題浮現:梅特卡夫定律不僅無法支撐當前估值,反而暴露了其脆弱性。
被誤解的「網路效應」
加密貨幣領域所謂的「網路效應」大多實為負面效應:
·用戶成長導致體驗惡化
·交易費用飆升
·網路壅塞加劇
更深層的問題在於:
·開源特性導致開發者流失
·流動性具有逐利性
·用戶隨激勵措施跨鏈遷移
·機構依據短期利益切換平台
成功網路從來不是這樣運作的,Facebook 新增千萬用戶時體驗從未下降。
但新區塊鏈已解決吞吐量問題
這確實緩解了擁堵,但未解決網路效應的本質問題。提升吞吐量只是消除摩擦,不能創造複合價值。
根本矛盾依然存在:
·流動性可能會流失
·開發者可能轉移
·用戶可能離開
·程式碼可被分叉
·價值捕獲能力薄弱
擴容提升的是可用性,而非必然性。
費用揭露的真相
若L1 區塊鏈真具網路效應,理當如iOS、Android、Facebook 或Visa 般捕捉大部分價值。現實卻是:
· L1 佔總市值90%
·費用份額從60% 暴跌至12%
· DeFi 貢獻73% 費用
·估值佔比卻不足10%
市場仍在以「胖協議理論」定價,數據卻指向相反結論:L1 被高估,應用被低估,最終價值將向用戶聚合層匯聚。
用戶估價對比
採用通用指標,單一用戶市值:
Meta(Facebook)
· 31 億月活用戶
· 1.5 兆美元市值
·單一用戶價值400-500 美元
加密貨幣(不含比特幣)
· 1 兆美元市值
· 4 億泛用戶→ 2,500 美元/ 人
· 1 億活躍用戶→ 9,000 美元/ 人
· 4,000 萬鏈上用戶→ 23,000 美元/ 人
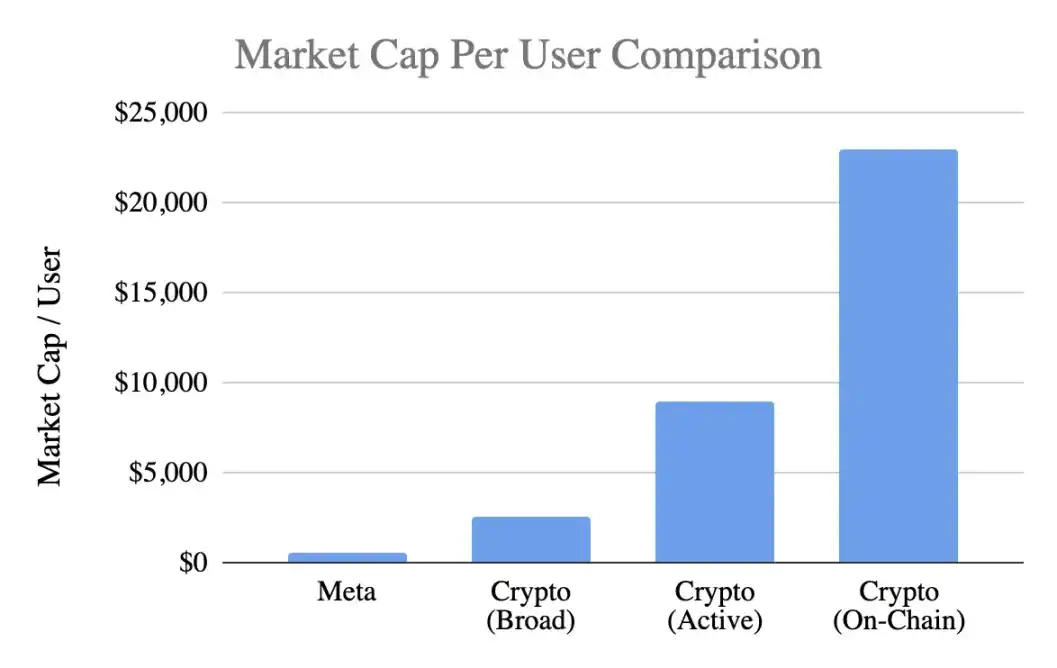
估值水準達到:
·最樂觀估計溢價5 倍
·嚴格標準下溢價20 倍
·以真實鏈上活動計溢價50 倍
而Meta 堪稱消費科技領域最高效的貨幣化引擎。
關於發展階段的辨析
「Facebook 早期亦然」的論點值得商榷。雖然Facebook 早期同樣缺乏收入,但其產品已建置:
·日常使用習慣
·社交聯結
·身分認同
·社區歸屬
·用戶成長帶來的價值提升
反觀加密貨幣核心產品仍是投機,這導致:
·用戶快速湧入
·更快流失
·缺乏黏性
·未形成習慣
·不隨規模擴大而改善
除非加密貨幣成為「無形基礎設施」,用戶無感知的底層服務,否則網路效應難以自強化。
這並非成熟度問題,而是產品本質問題。
梅特卡夫定律的誤用
定律描述價值≈n²固然美好,但假設有偏差:
·用戶間需深度互動(實際罕見)
·網應具有黏性(實際缺失)
·價值向上匯聚(實際分散)
·存在轉換成本(實際極低)
·規模構築護城河(尚未顯現)
加密貨幣多數不符合這些前提。
關鍵變數k 值的啟示
在V=k·n²模型中,k 值代表:
·貨幣化效率
·信任程度
·參與深度
·留存能力
·轉換成本
·生態成熟度
Facebook 與騰訊的k 值介於10⁻⁹至10⁻⁷,因網路規模龐大而微小。
加密貨幣的k 值測算(以1 兆市值):
· 4 億用戶→ k≈10⁻⁶
· 1 億用戶→ k≈10⁻⁵
· 4,000 萬用戶→ k≈10⁻⁴
這意味著市場預設每個加密用戶價值遠超過Facebook 用戶,儘管其留存率、貨幣化能力和黏性均處劣勢。這已非早期樂觀,而是過度透支未來。
真實的網路效應現狀
加密貨幣實際具備:
雙邊網路效應(使用者↔開發者↔流動性)
平台效應(標準、工具、可組合性)
這些效應真實存在但脆弱:易被分叉,複合緩慢,遠未達到Facebook、微信或Visa 的n²級飛輪效應。
關於未來前景的理性看待
「網路將建構於加密網路」的願景確實誘人,但需要明確:
1. 這個未來可能實現當下尚未到來,
2. 現有經濟模型未能體現
當前價值分配呈現:
·費用流向應用層而非L1
·用戶由交易所和錢包掌控
· MEV 截取價值盈餘
·分叉削弱競爭壁壘
· L1 難以固化創造的價值
價值捕獲正經歷基礎層→應用層→用戶聚合層的遷移,對用戶有利,但不應為此支付超前溢價。
成熟網路效應的特徵
健康網絡應呈現:
·穩定性流動性
·開發者生態集中
·基礎層費用捕獲提升
·機構用戶持續留存
·跨週期留存率成長
·可組合性防禦分叉
目前以太坊初現端倪,Solana 蓄勢待發,多數公鏈仍相距甚遠。
結論:基於網路效應邏輯的估價判斷
如果加密用戶:
·黏性更低
·貨幣化更難
·流失率更高
其單位價值理應低於Facebook 用戶,而非高出5-50 倍。目前估值已透支尚未形成的網路效應,市場定價彷彿強大效應已然存在,實則不然,至少現在尚未發生。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章