融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


ARK Invest:穩定幣將成為美國政府最具韌性的金融盟友
原文標題:Stablecoins Could Become One Of The US Government's Most Resilient Financial Allies
原文作者:Lorenzo Valente
原文編製:Luffy,Foresight News
原文的 Iplock,Big Ideclockquote>2025》報告中,我們為投資者提供了對加密資產領域的深入洞察,其中包括穩定幣。自今年 1 月以來,穩定幣供應量飆升 20% 至 2,470 億美元,超過美國 M2 貨幣供應量的 1%。 Tether 和 Circle 分別以 1500 億美元和 610 億美元的規模繼續主導市場,合計市場份額超過 85%。
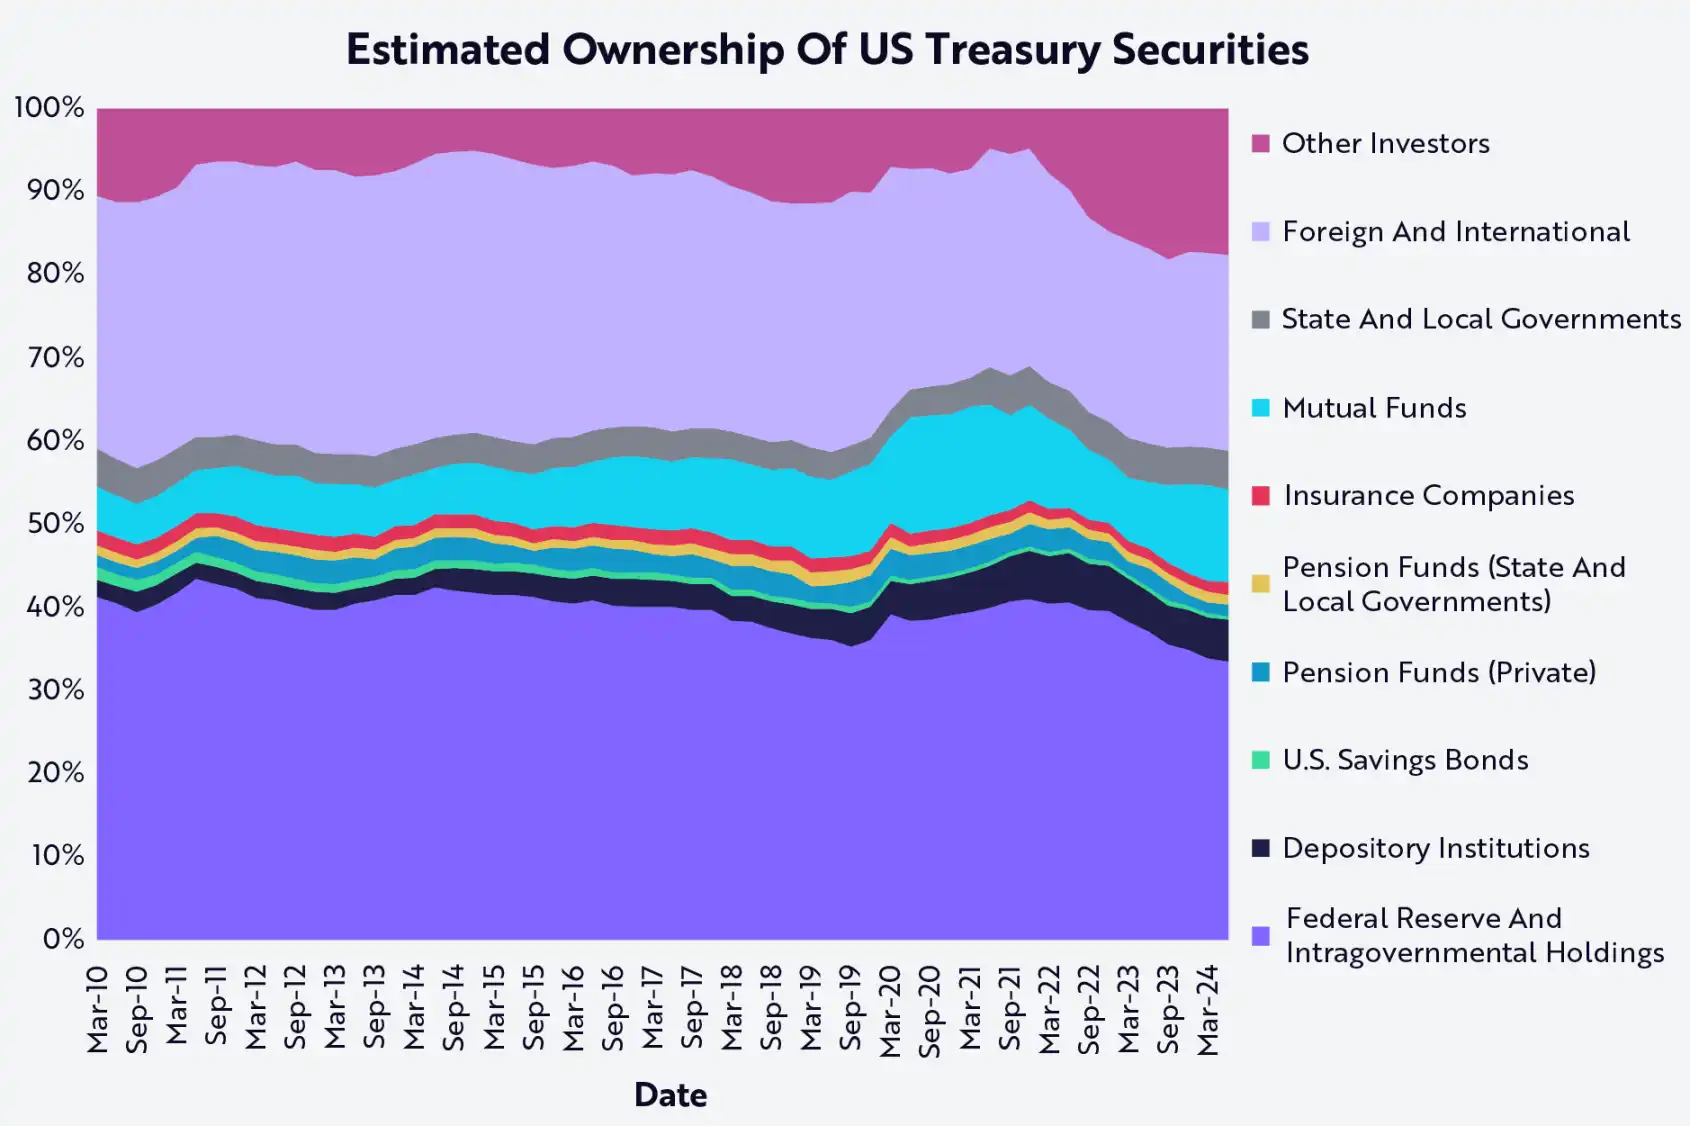
我們認為,穩定幣可能在未來 5-10 年成為美國政府最重要的戰略資產之一。為何如此?過去 15 年,外國持有美債的比例急劇下降,鑑於地緣政治壓力演變,這一趨勢可能持續。同時,聯準會因持續推進量化緊縮,不太可能加大美債購買力度。
我們相信穩定幣市場將迎來指數級成長,未來五年供應量預計將成長 5-10 倍。這項擴張可能將美債需求推至曾由主權國家支撐的水準。此外,穩定幣正涵蓋傳統銀行體系未能服務的地區和人群,抵消當前的去美元化浪潮。
我們分六個部分闡述了穩定幣的論點和分析:
1、展示歷史上美債主要持有國的持倉持續下降;
2、論證宏觀經濟動態(包括地緣政治變化)使這些國家對美債興趣通膨如何降低聯準會短期內大規模購債的可能性;
4、說明穩定幣如何填補歷史上美債主要持有國留下的需求真空;
5、闡述以美債為背書的穩定幣如何像「特洛伊木馬」一樣促進貿易,並使美元回流美債;
6、論點穩定。
美國政府正失去最大的債券買家
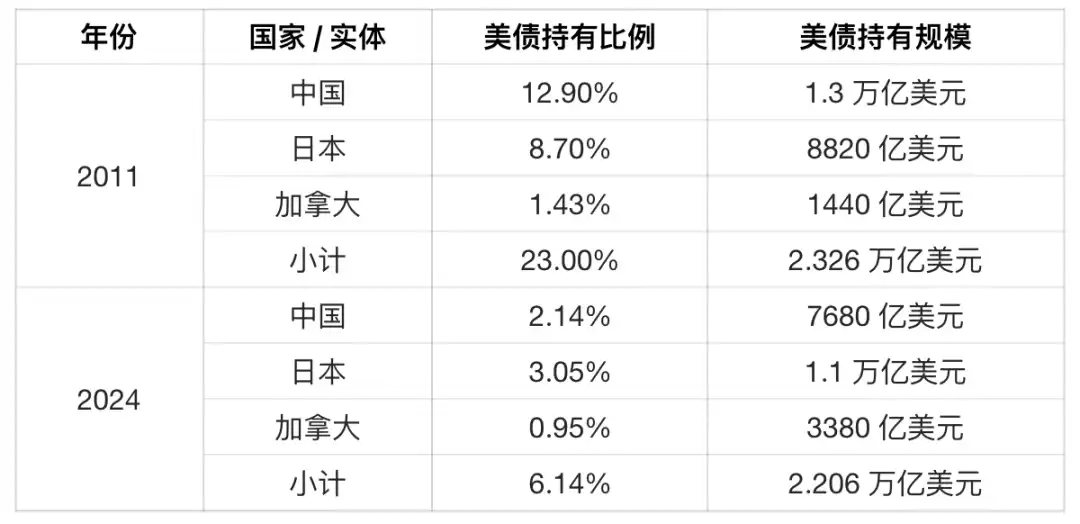
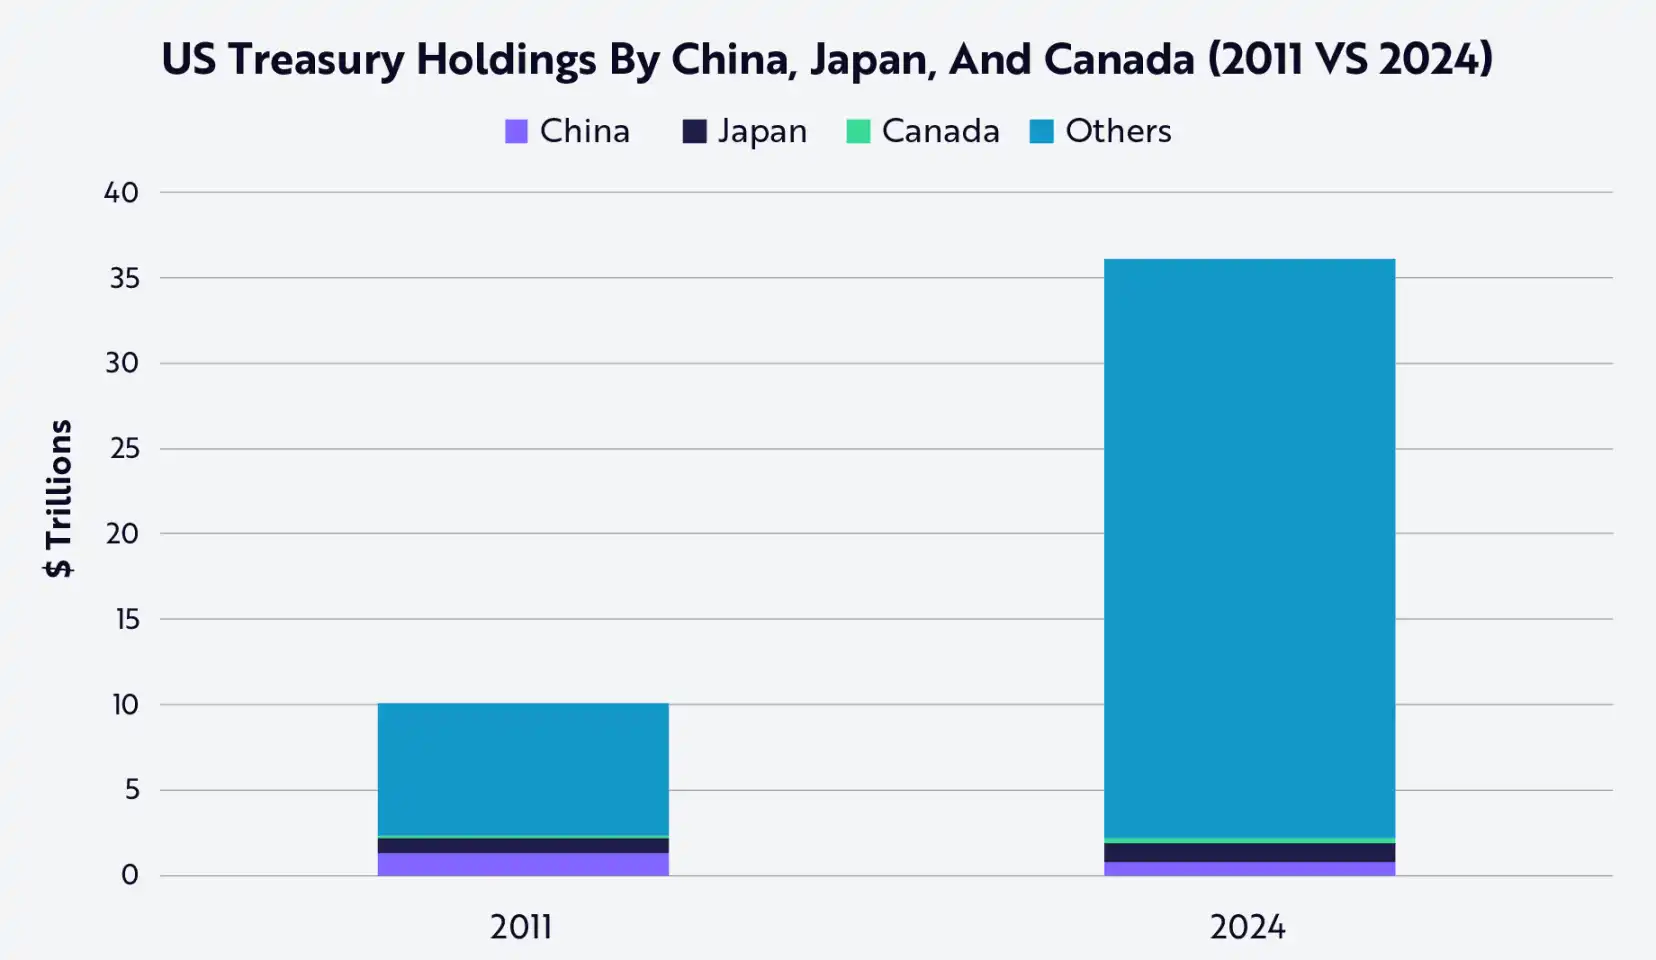
2011 年,在 10.1 兆美元的未償美債中,中國、日本和加拿大分別佔 12.9%、8.7% 和 1.43%,合計 23%。截至 2024 年 11 月,在 36 兆美元未償美債中,三國持股分別降至 2.14%、3.05% 及 0.95%,合計約 6%,如下表及圖表所示:
資料來源:ARK,截至 2025 年 5 月 15 日
需要重申的是,在短短約 13 年內,美債持股從最大的金額降至最大6%,詳情如下:
資料來源:ARK,截至 2025 年 5 月 15 日
發生了什麼事?
歷史上,中國每年透過巨額貿易順差累積美元併購買美債,其主要動機可能是控制人民幣兌美元匯率並維持出口競爭力,這對中國經濟成長至關重要。但過去五年,中國貿易失衡收窄,對美債的需求也隨之下降。美中貿易數據顯示,2018 年貿易逆差為 4,192 億美元,2024 年降至 2,954 億美元,短短六年內就縮小了 29% 以上。
地緣政治變化加速了這個趨勢。針對烏克蘭戰爭的製裁迫使俄羅斯更依賴替代貿易夥伴,尤其是中國。如今,俄中 92% 的貿易以盧布和人民幣結算,這是去美元化的顯著標誌。隨著貿易緊張升級(包括與通用人工智慧競賽相關的國家安全制裁),中國政策制定者面臨降低對美元融服務和證券依賴的壓力。
2025 年 4 月 2 日,唐納德・川普舉行「解放日」儀式,宣布全面關稅以解決貿易失衡並支持國內產業:
· 全球:對所有美國進口進口商品 10%>
· 全球:對所有美國進口商品 10% 商品; 145%,包括 125%「對等」關稅和與芬太尼政策相關的 20% 附加稅;
· 加拿大和墨西哥:從兩國進口商品徵收 25% 關稅,原油和天然氣等能源產品降至 10%。
除非中國像川普首次執政時那樣貶值人民幣,否則關稅將使中國對美出口顯著漲價,這成為中國聚焦東協、中東和金磚國家等其他貿易夥伴的又一原因。在這些市場,中國越來越多地以人民幣、當地貨幣或大宗商品結算貿易。例如,上海國際能源交易中心以人民幣結算石油交易,且中國已成為巴西、阿根廷、澳洲和南非等許多快速成長經濟體的最大貿易夥伴。
日本同樣面臨自身經濟和人口結構問題,促使日本銀行(BOJ)對通膨壓力和收緊的勞動力市場採取更鷹派的應對措施。 2025 年 1 月,日本銀行將短期利率上調 25 個基點至 0.50%,為 2007 年以來最高水平,並暗示若通膨接近或超過 2% 目標,可能進一步升息。
過去 30 年,日美利差懸殊催生了大規模套利交易:投資者以超低日圓利率借款,投資殖利率較高的美元計價美債。根據嘉信理財數據,套利交易規模已達 1 兆美元,德意志銀行則稱達 20 兆美元。儘管投資人可透過外匯掉期對沖匯率風險,但避險成本上升正侵蝕淨收益優勢。
2024 年夏季,套利交易突然劇烈平倉,顯示許多投資者可能未完全對沖風險。若日本銀行持續升息,套利交易吸引力將進一步下降,日本國債對本土投資者的吸引力則會上升,加速資金從美債流出。
聯準會不太可能購買美國公債
2020 年 2 月至 2022 年 4 月,聯準會資產負債表從 4 兆美元擴張至 9 兆美元,2024 年 6 月穩定約 7.3 兆美元。如今,量化緊縮顯示聯準會更可能是美債的賣家而非買家。
資料來源:ARK,截至 2025 年 5 月 28 日
聯準會透過再縮減在負債表到期,允許再讓投資期下進行緊縮到期,當聯準會出售美債(或不將到期債券收益再投資)時,公開市場必須吸收美債供應,在其他條件不變的情況下,這往往會推低債券價格並提高收益率。
聯準會不太可能在 2025 年重啟美債購買。 2 月 12 日,鮑威爾主席重申「我們在減少央行債券持倉方面還有很長的路要走」,並解釋稱市場未見流動性惡化到足以放緩量化緊縮進程的跡象。截至 2 月下旬,聯準會每月允許約 250 億美元美債和 350 億美元抵押貸款支持債券到期。
同時,國會預算辦公室預測 2025 財年赤字將達 1.9 兆美元,接近 GDP 的 6.4%。未來十年,累計赤字可能達 20 兆美元,這意味著美國財政部每年至少需發行約 2 兆美元的短期、中期和長期債券為政府支出融資。
儘管川普政府致力於壓低長期美債殖利率,但在通膨和實際成長未顯著下降或缺乏美債需求新來源的情況下,利率更可能走高。隨著美債最大持有國需求持續下降,以及關稅戰推動貿易夥伴大幅降低對美債的依賴,供應增加可能會讓債券投資人不堪負荷。
Tether 和 Circle 能否接過中日接力棒,推高美債需求?
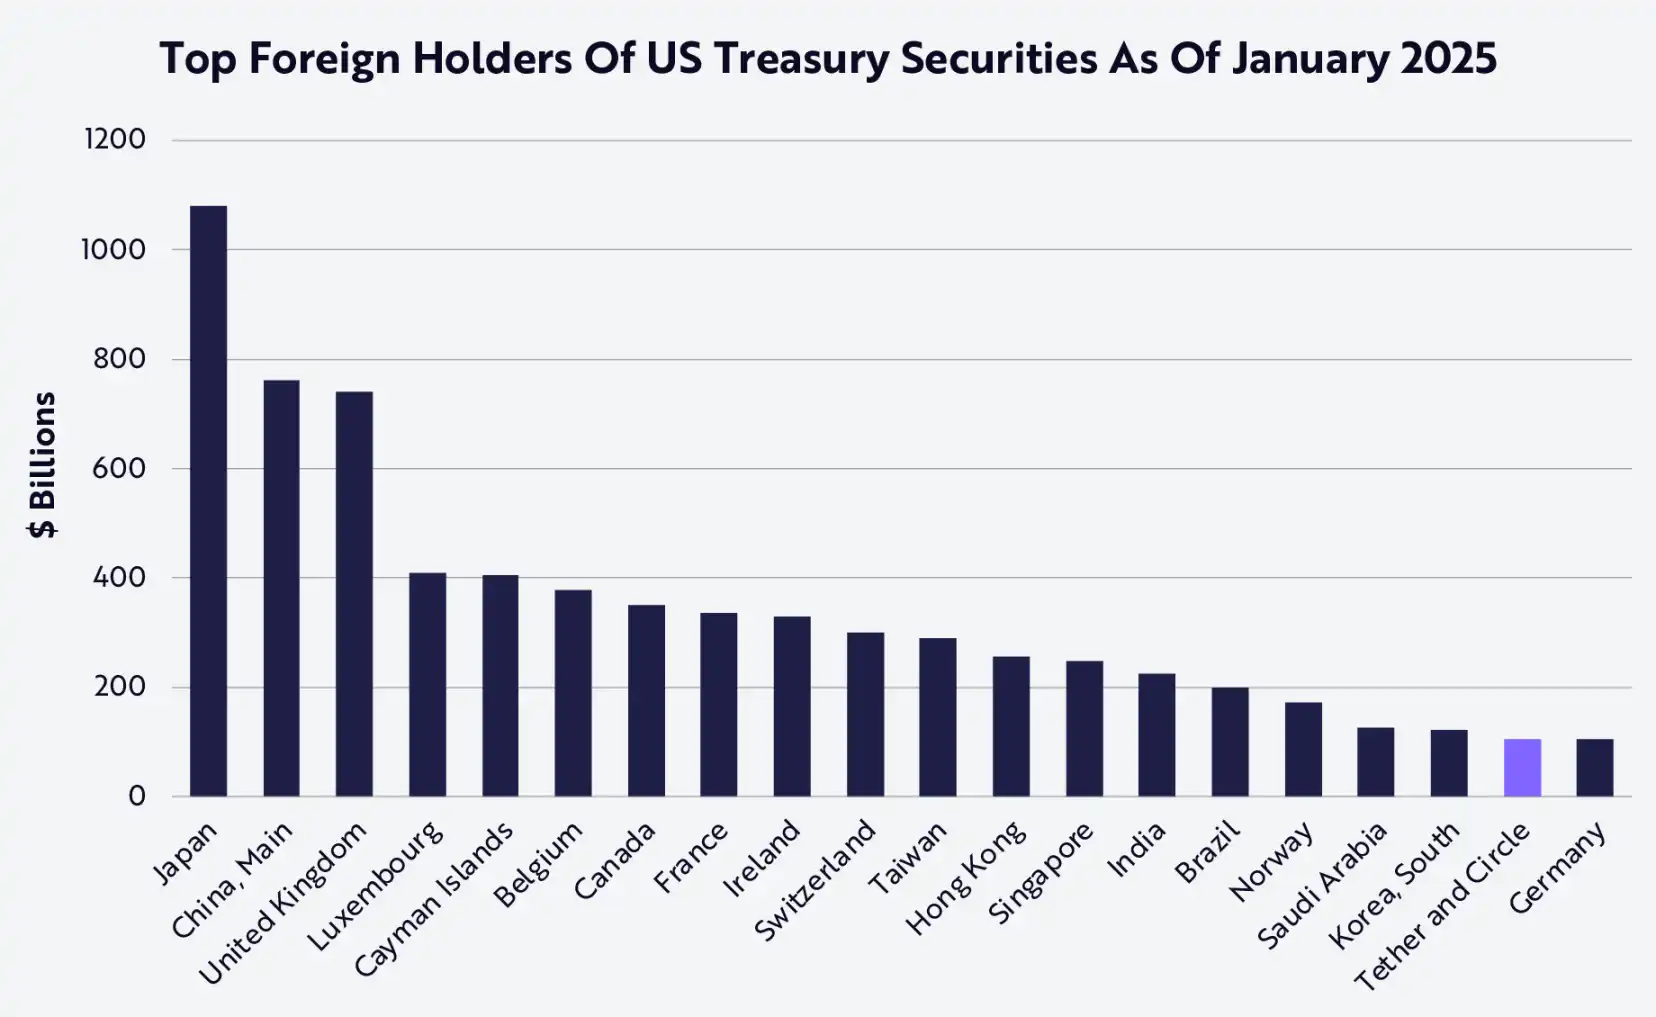
過去幾年,儘管拜登政府對數位資產持負面態度,穩定幣市場仍持續飆升。在加密市場劇烈波動的背景下,穩定幣發行方悄然成為了全球最大的美債持有者之一,如下所示:
資料來源:ARK,截至 2025 年 5 月 15 日
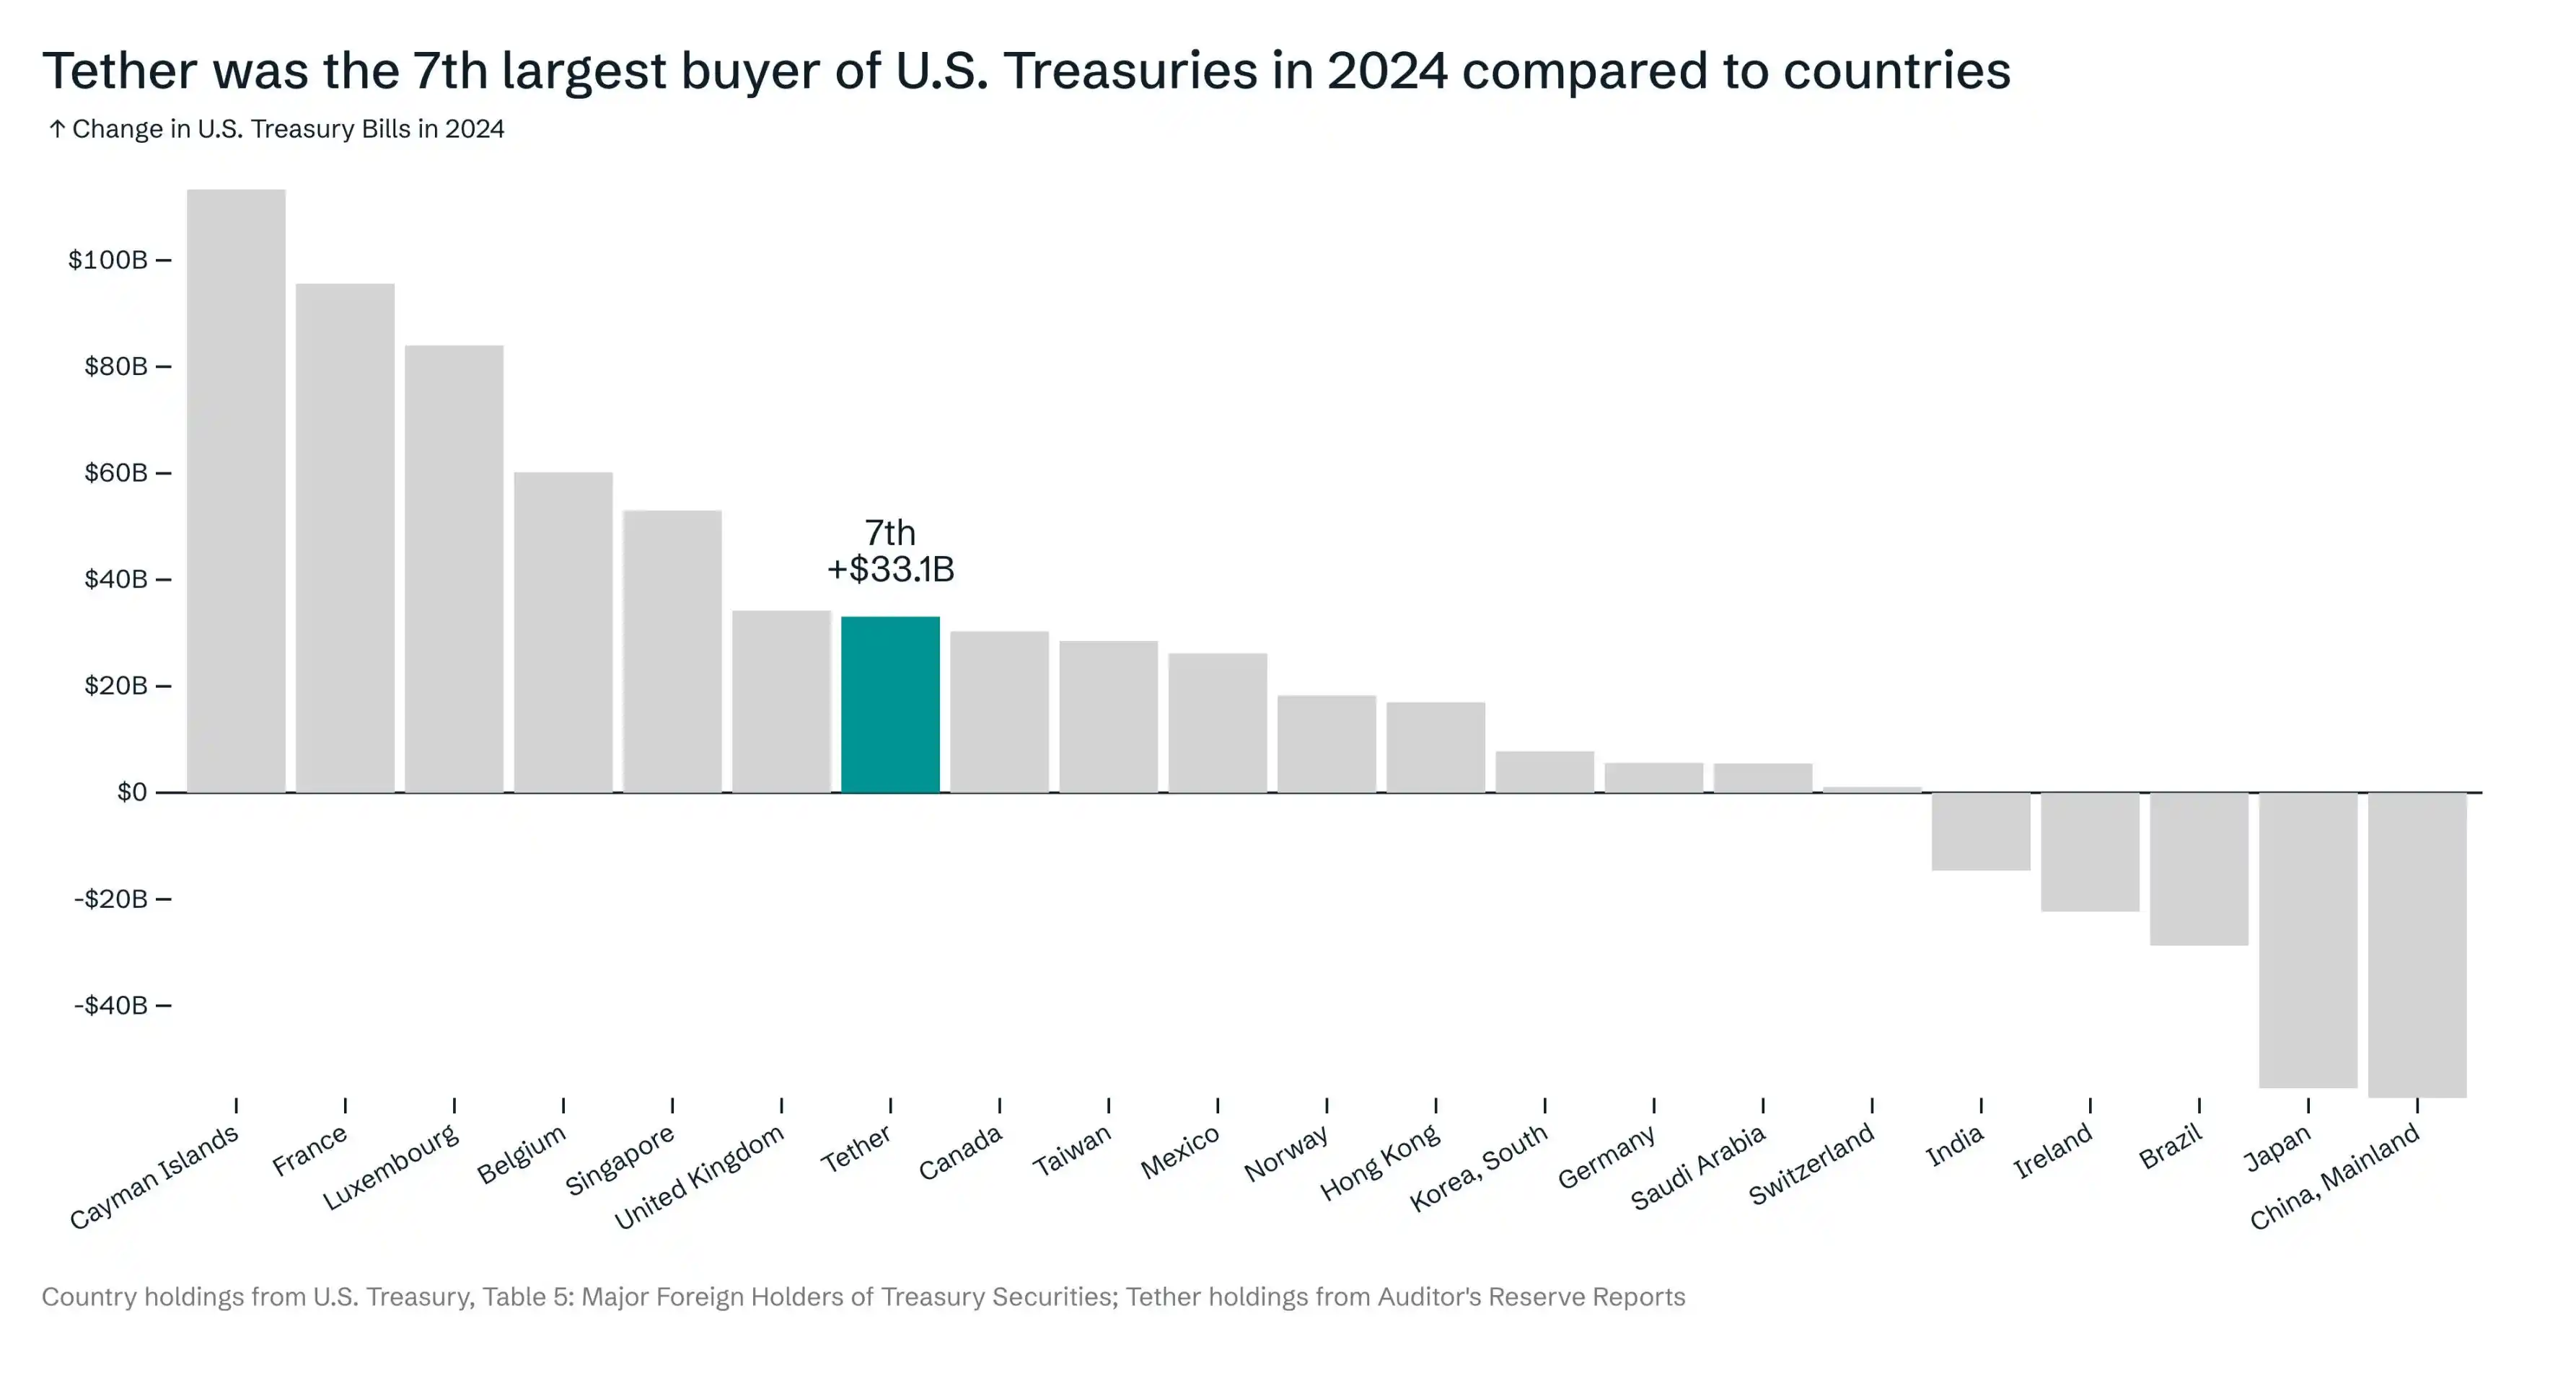
同時,截至 1 月下旬,第二大穩定幣發行方 Circle 持有超 220 億美元美債。 Tether 和 Circle 合計成為美債第 18 大持有方,落後於韓國但超過德國。細看 2024 年,Tether 是美債第七大買家(排在英國和新加坡之後),而最大賣家是中國和日本。
資料來源:Ardoino 2025,截至 2025 年 5 月 15
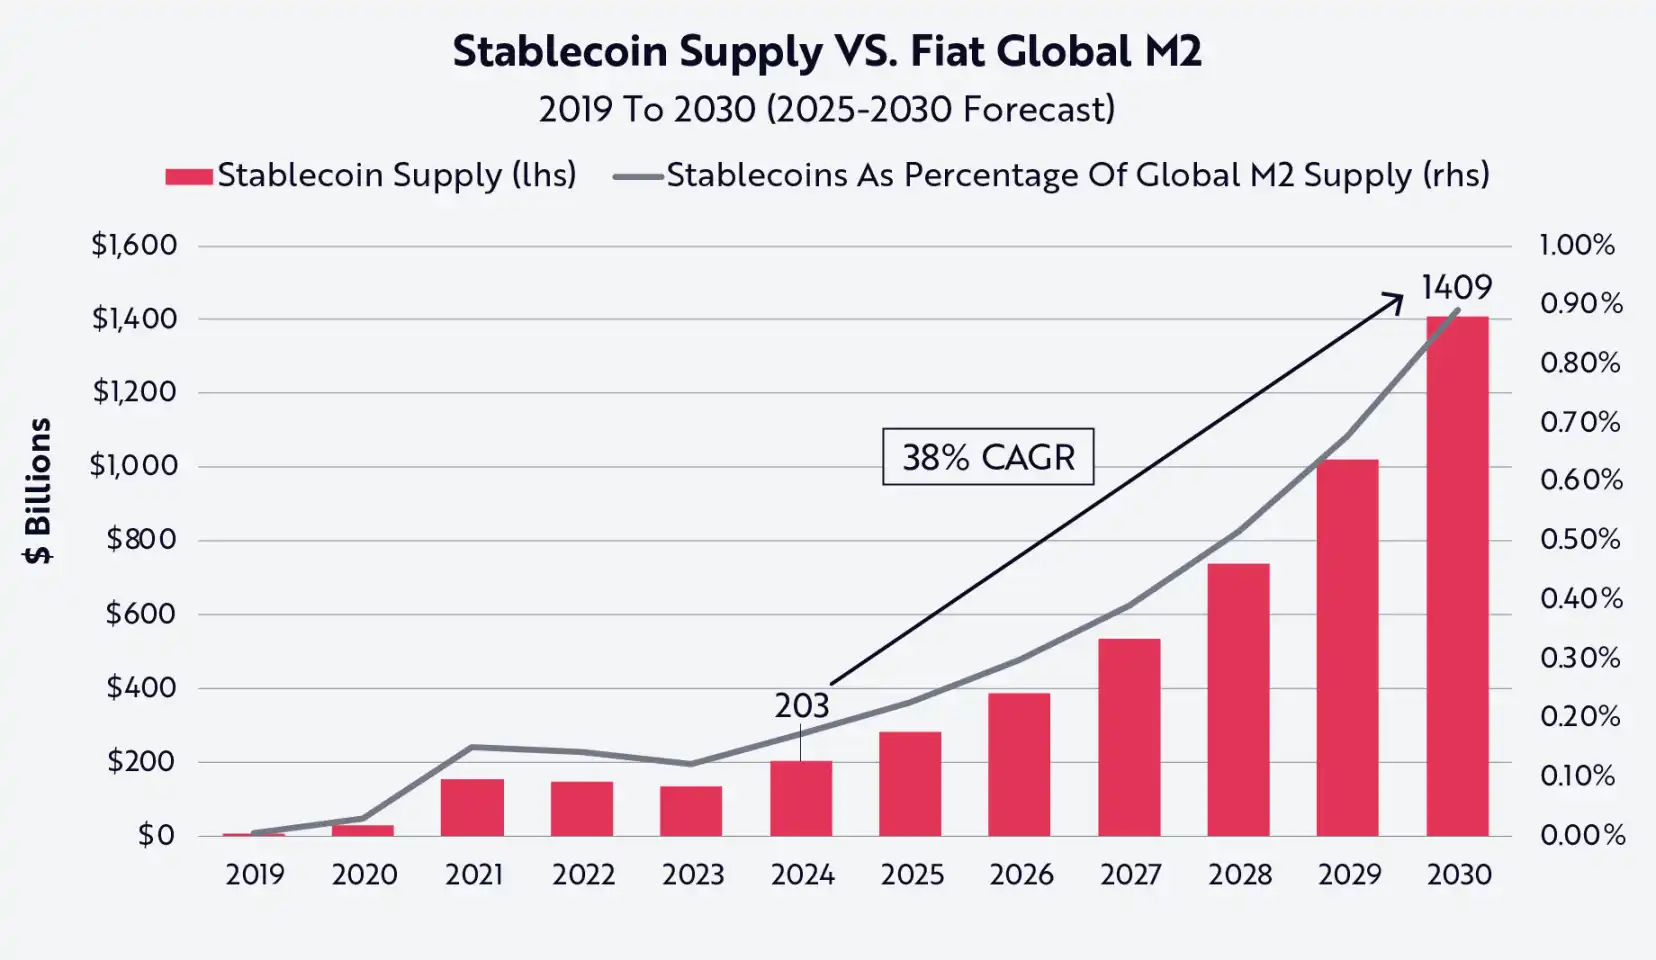
按年底在 ARK《Big Ideas 2025》中,我們估計到 2030 年穩定幣總供應量可能為 1.4 兆美元。若 Tether 和 Circle 維持當前市佔率及美債配置,它們合計可能持有超 6,600 億美元美債,接近中國目前的 7,720 億美元持倉,僅落後於中日。
資料來源:ARK,數據截至 2024 年 12 月 31
顯然,Tether、Circle 和更廣泛的穩定貨幣產業可能在未來的最大需求年取代中國和日本成為最大持有者。如果是這樣,那麼穩定幣產業可能對降低美國長期利率的目標做出重要貢獻。
穩定幣可抵銷去美元化影響
去美元化運動有兩個目標:
1、移除美元作為世界儲備貨幣的地位,尤其是計價貨幣;
2、阻止貿易資金流入。
儘管在新興市場,替代美元計價貿易的努力已取得一些進展,但在其他地區成效有限。烏克蘭戰爭及對俄羅斯制裁加速了莫斯科推動金磚國家(巴西、俄羅斯、印度、中國、南非)繞過 SWIFT 網絡,採用替代貨幣和系統。該集團擴展為金磚 +(納入埃塞俄比亞、伊朗、沙烏地阿拉伯和阿聯酋),顯然是為了強化聯盟並推動新金融秩序。 2024 年,普丁推出擬議的「金磚橋」國際支付框架,旨在進一步促進非美元交易,但該倡議未獲其他成員國熱情響應,其可行性和實施也遭質疑。
同時,金磚國家和其他新興經濟體間的本國貨幣雙邊貿易協定日益普遍,例如印度、中國、巴西和馬來西亞之間的最新協議。約 50 年前,石油美元協議鞏固了美元作為全球石油銷售主要計價貨幣的地位,俄羅斯對戰爭相關制裁的回應標誌著該協議的終結。根據 Oilprice.com 數據,截至 2023 年底,20% 的全球石油交易以其他貨幣結算,但這些收益往往會再兌換成美元。
儘管許多去美元化嘗試成效有限,但有一個殘酷現實不容忽視:僅就 GDP 而言,美國已不再是世界最大經濟體。隨著沙烏地阿拉伯、阿聯酋、埃及、伊朗和衣索比亞的加入,金磚 + 集團 2024 年 GDP 合計達 29.8 兆美元,略超美國的 29.2 兆美元。
在過去二十年中,趨勢清晰可見:金磚 + 經濟體增速顯著快於七國集團(G7),所有跡象表明這種變化可能持續。穩定幣在不斷演變的全球金融格局中具有獨特地位。它們是短期美債最具流動性、效率和用戶友好的「包裝器」,有效解決去美元化的兩大障礙:維持美元在全球交易中的主導地位,同時確保美債需求持續。
換言之,每當阿根廷、土耳其或尼日利亞公民購買 USDT 或 USDC 等穩定幣時,他們既強化了美元作為首選計價貨幣的地位,又創造了對短期美債的需求。因此,穩定幣已成為美債的「特洛伊木馬」,確保全球用戶對美債的需求持續(甚至增加)。
儘管石油美元協議去年正式終結,但類似的默契協議實際上已在形成,未來幾十年可能同樣關鍵。若有人想在美國以外購買比特幣、以太幣或其他數位資產,在全球流動性最強的交易平台中,美元仍是大多數交易平台需的貨幣。這一金融護城河已存在五年以上:美元穩定幣(尤其是 USDT)一直是 Binance、OKX、Upbit、Bybit 和 Bithumb 等主要亞洲交易平台的主要交易對。
以全球最大加密交易平台 Binance 為例,其儲備證明顯示,在 1,660 億美元的代幣餘額中,客戶持有超 340 億美元 USDT 和 60 億美元 USDC。以美元計價的 BTC、ETH 和 SOL 等加密貨幣交易,在海外創造了對 USDC 和 USDT 的巨大需求。
穩定幣崛起為互聯網原生美元基礎設施
截至 2024 年 10 月,Tether 報告超 3.3 億個鏈上錢包和帳戶持有 USDT,其中 8600 萬個中心在 Binance 和 OKX 等中心持有化交易中心。總計約 4.16 億個錢包以某種方式與 USDT 互動。 Tether 目前佔據穩定幣總市場份額的 70%。鑑於其報告的約 4 億個地址,合理估計全球持有穩定幣的地址數接近 5.7 億。
不過,個人和企業通常使用多個錢包,許多地址屬於交易平台或機構,它們將眾多用戶資金匯集到單一地址。根據 Chainalysis 2024 年報告,約 30%-40% 的地址屬於個人用戶,這意味著全球持有穩定幣的個人數量在 1.7 億至 2.3 億之間,這一估計與其他可用數據吻合。例如,我們知道每月約 4,000 萬個錢包活躍,全球估計有 6 億人持有加密貨幣。
在此背景下,一個有趣的數據是將穩定幣持有者數量與傳統美元持有者(包括紙幣 / 現金和銀行帳戶中的美元)進行比較:
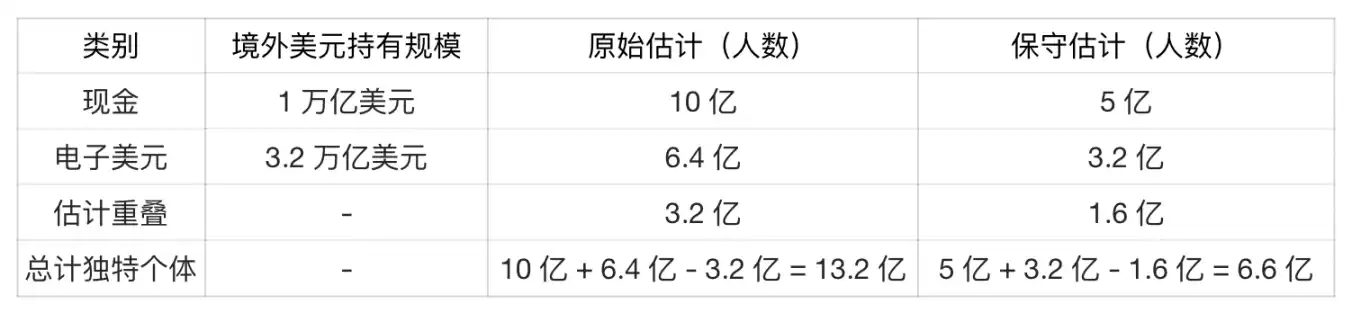
· 紙幣美元:截至 2022 年,約 2.3 兆美元流通中美元,據估計 50% 在境外。以人均 1000 美元計算,全球約 10 億人持有實體美元現金。
· 電子美元:國際清算銀行(BIS)報告稱,跨境美元負債達 12 兆美元,包括銀行間交易。假設其中四分之一由家庭持有,即 3.2 兆美元個人美元存款。以平均 5000 美元餘額計算,全球約 6.4 億人持有美元銀行存款。
假設持有數位美元的個人有一半也持有現金美元,重疊約 3.2 億人。
資料來源:ARK,截至 2024 年 12 月 31 日
僅五年多時間,穩定人數佔全球約 20%。考慮到美元已流通數世紀,這是一個驚人的成就。鑑於 USDT 在新興市場的強大影響力及其作為供應量最大穩定幣的地位,我們可假設 USDT 持有者構成淨新增美元持有者的很大比例,且與紙幣美元和美元帳戶的重疊率較低。
儘管曾被誤解和批評,但在 FTX 和 LUNA 崩盤後,穩定幣經歷了戲劇性轉型。事實上,川普政府、新任加密貨幣「沙皇」及許多立法者正將穩定幣譽為戰略資產,透過創造對美債的持續需求,有效強化美元全球主導地位。因此,Tether、Circle 和整個穩定幣產業可能演變為美國政府最可靠、最具韌性的金融盟友之一,在鞏固美元全球貿易地位的同時,確保美債獲得長期支撐。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia