

 融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


2018年看準Circle,Web2投資人雷鳴怎麼選中穩定幣獨角獸的?
原文標題:《對話 Circle 投資人雷鳴:連續斬獲高倍回報項目背後,力爭持續捕捉時代貝塔》
原文作者:Stone Jin
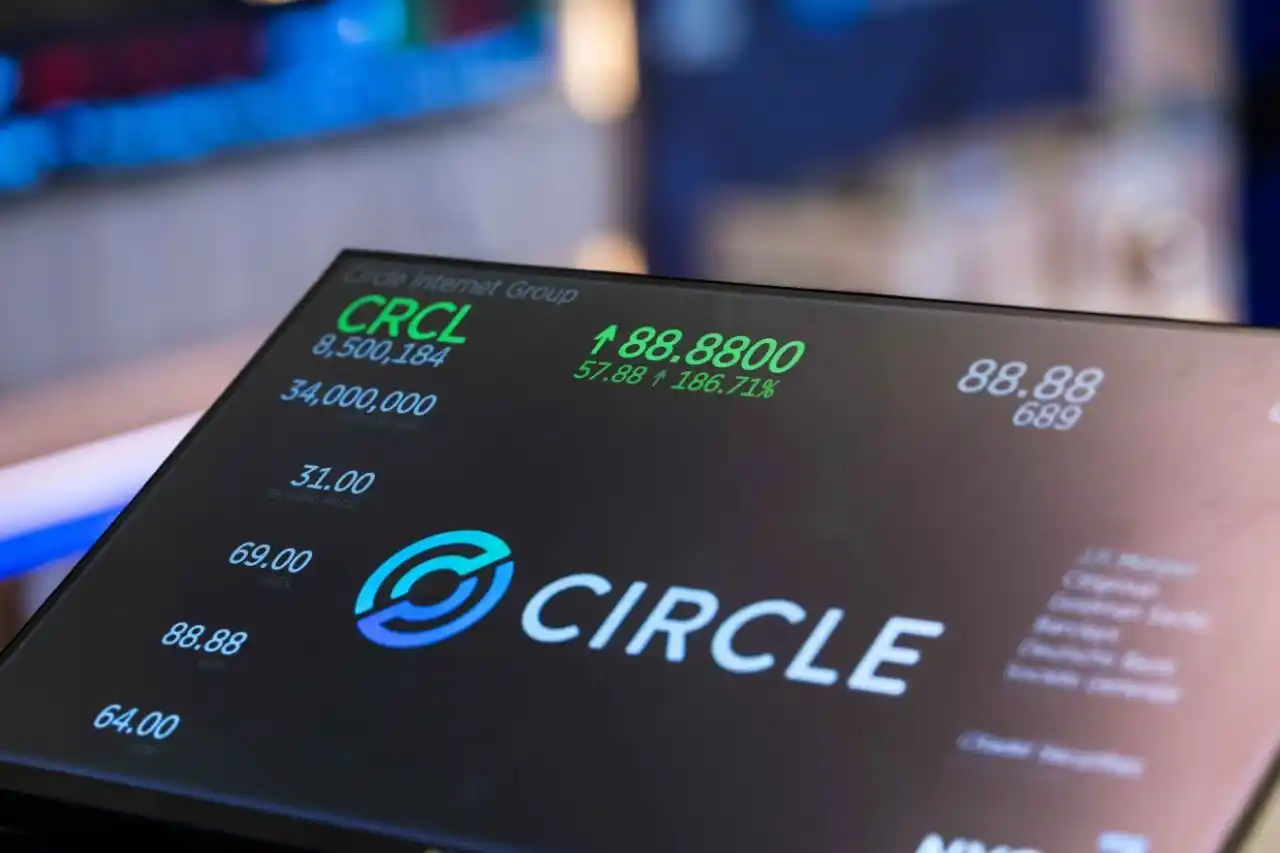
北京時間 2025 年 6 月 5 日晚間,Cir Internetcle Group(以下簡稱「Circle」)正式以「CRCL」為股票代號在紐交所掛牌上市,成為「全球穩定幣第一股」。兩個交易日過後,Circle 的股價已較發行價上漲 247.42%,市值約 240 億美元。事實上,在本次 IPO 發行中,Circle 已先後多次調高發行股數和發行價格,最終籌集 11 億美元,並獲得超過 25 倍超額認購。
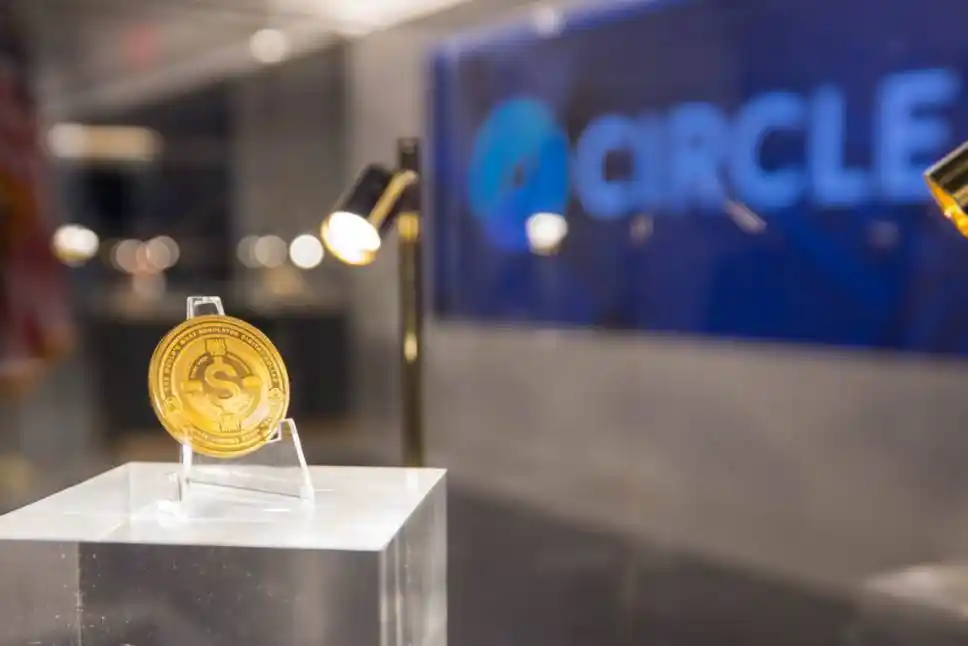
在這 2025 年迄今話題度最高的大型 IPO 背後,不乏數家中國背景的投資者。其中,時任華興新經濟基金投資人的雷鳴於 2018 年投資 Circle。 伴隨 Circle 上市,這些早期投資者也收穫了高倍的投資收益。雷鳴表示,當初他對 Circle 的兩個核心投資判斷是:其一、區塊鏈技術未來能創造非常大的商業價值和社會價值;其二、投資就是要投本質,金融的本質是牌照能力,而 Circle 恰恰是當時擁有牌照最全的一家。
此外,雷鳴指出,區塊鏈是 2017-2018 年的一個非常大的時代貝塔。 而要基金業績好,就要抓住所在投資期間最大的時代貝塔。除了 Circle 外,雷鳴當時抓住的時代機會還有新能源車領域的蔚來,以及深受 95 後青睞的得物、泡泡瑪特等,因而保持極高的投資成功率。 當然,當下這個時代最大的貝塔無疑是 AI、機器人和全球化,這幾乎已成一種共識。 2023 年中,雷鳴以創始合夥人創立追創創投,開始追覓食生態基金的成立。
目前,追創創投已投資了具身智慧公司「魔法原子」、泳池機器人公司「浪湧未來」、具身大模型公司「千訣科技」、消費級 3D 列印機公司「原子重塑」、智慧短途出行公司「坦途科技」等多家企業。
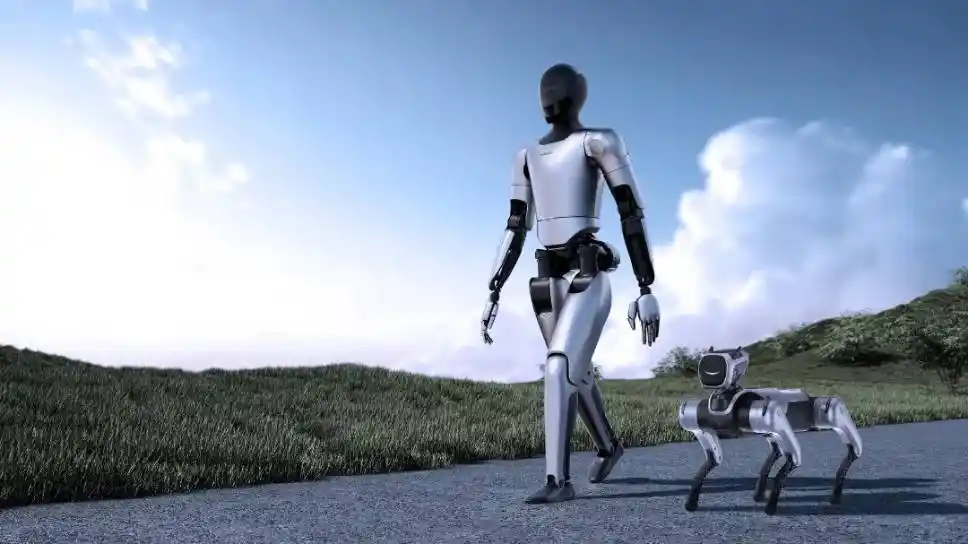
魔法原子的通用人形機器人與四足機器人產品
雷鳴強調,追尋生態基金的核心競爭力來自於追尋孵化生態的賦能:一方面,追創能以最優估值優先投資追尋生態孵化的項目,確保項目的穩定性和高成長潛力;另一方面,依托追尋生態的行業洞察,基金還能拓展投資外部優質項目,實現生態協同。另據雷鳴透露,他和團隊現在也在募集美元基金,並持續向美元 LP 強調「China to Global」的概念,即要利用好中國在各領域的綜合能力、要相信中國人有實力去全球範圍內「做出成績」。
這裡不妨補充一點,2024 年 8 月,追創創投宣布發起設立該產業創投基金,並完成了一期人民幣基金的首關。據悉,在半年時間裡,該基金實現超募,MOIC 達 2.5 倍,基金內 100% 的專案實現估值至少翻倍。
雷鳴表示,「接下來我們很重要的一個方向就是去投全球化-我們站在一個中國團隊的視角,反向在美國、英國等國家招一些海外團隊,把這方面的能力逐步完善,真正做到「China to Global」。 「在 Circle 正式登陸紐交所之際,雷鳴向「IPO 早知道」分享了其 7 年前投資 Circle 的核心邏輯、以及創辦追創創投後的一些思考和展望。
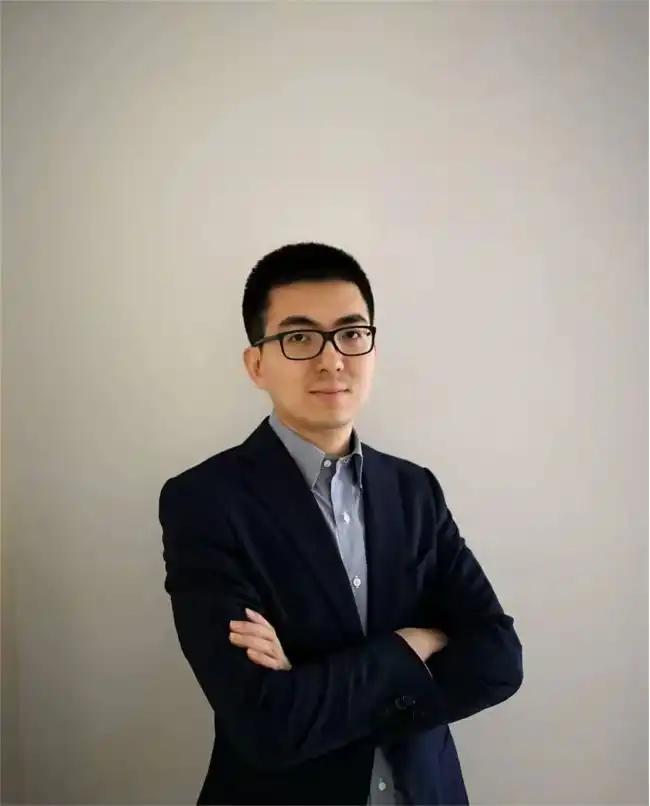
以下系雷鳴與「IPO 早知道」的對話精選:
投資就是要投「本質」
Q
雷鳴:2018 年我剛加入華興不久,區塊鏈當時是我覆蓋的賽道之一。我自己還是比較認可區塊鏈的底層邏輯的,同時我也相信區塊鏈技術未來能創造非常大的商業價值和社會價值。但坦白說,當時的區塊鏈還處於發展早期,許多法律法規都不明朗,所以我們就盡可能選擇一些我們認為合規、風控允許的項目去投,畢竟後續還是要考慮上市退出的。
Q:Circle 能到今天 200 多億美元的市值應該有點出乎意料的。
雷鳴:坦白講,是有一定的運氣成分——當時 Circle 的主營業務還不是穩定幣,他們才剛開始做這塊業務。另外,Circle 這次 IPO 發行的時候正好也趕上了美國和香港陸續推出了關於穩定幣的法案,這直接導致了 Circle 的這次發行非常成功,當然它未來的潛力也非常大,7 年前這些都是沒有的。
但當時我們有一個基本的判斷,也是我們的共識──金融本質上還是一門牌照生意。當一個新事物出來的時候,可能監管還沒有來得及到位,草莽生長的年代誰都有可能做點成績出來;但長期來看金融業一定是越來越合規的、一定是要在符合監管的條件下才能長期運營,所以牌照能力就變得尤為關鍵,這一點是我們當時非常篤定的,Circle 就是擁有牌照能力就變得尤為關鍵,這一點是我們當時非常篤定的,Circle 就是擁有牌照能力就變得最全的一家。
Q:Circle 這個專案相對而言還是相對小眾的,至少對傳統投資機構是如此。從這個專案身上,你有沒有總結出一些可以重複使用到後續投資過程的經驗?
雷鳴:我大致總結為四點:
首先、我們做投資,還是要盡量擁抱新科技帶來的機會。 在傳統金融機構投區塊鏈,我應該算是第一波「吃螃蟹」的。所以當這些變革性技術來臨的時候,我們需要長期保持關注、長期 follow,要不斷學習新事物、研究新的方向。
其次、即使在某個產業裡看到了一些新東西,還是要回歸底層邏輯,投資的核心歸根究底是要投本質。 就像我剛剛講的,Circle 這個案子的成功還是得益於我們看透了、並且抓住了「牌照」這個金融業的本質。
第三、全球化的視角。 7 年前提「全球化」的同行還沒有那麼多,但那個時候我和 Circle 創辦人聊的時候就覺得他是具備全球化思維的。 一家企業想要真正勝出,一定要擁抱全球化、並且是多方面的全球化,包括資金的全球化、市場的全球化、供應鏈的全球化、人才的全球化等等,我想對於全球化的堅定看好也是這個案子成功的一大因素。
最後、要投那些有信仰、有信念的創始人。當一項新事物出現的時候,肯定會有很多的變化,市場也會隨之相當的浮躁,這時候就要在這個賽道裡投那些對自己所做的事情非常篤定、非常有信仰的創始人。 如果這個創辦人信仰不足、常常改變的話,那大機率是做不出一家優秀企業的。
盡可能抓住大的時代機會
Q:之前你有提到「基金績效本質上還是取決於能否抓到所在投資期最大的時代貝塔」,你在那個時候投的蔚來可以說是最大的時代機會之一,但 Circle 也稱得上嗎?怎麼尋找這些大時代機會以外的項目?
雷鳴:我不這麼覺得,我認為區塊鏈也可以說是 2017-2018 年的一個非常大的貝塔。區塊鏈是一個非常大的賽道,到今天還有很多應用沒有跑出來,實際上區塊鏈技術潛在可以應用在很多很多的領域。
Q:2020 年投得物的時候也認為是時代貝塔嗎?
雷鳴:得物的最大貝塔在於:當時我們做了一個關於 95 後的人群調查,判斷是那個時代機會就是針對 95 後人群的投資機會。當時我的邏輯是,若想要抓住時代大變革的機會,簡單點來說無外乎「人、貨、場」,這其中「人」這個變數肯定是最大的。 所以我們當時就做了一個關於「Z 世代」的深入研究,我帶著團隊跑了 8 座城市、覆蓋一、二、三、四、五線不同的城市。當我們研究完這一代人後,就篩選出了一系列基於 95 後這代人的投資主題。所以,我們還在估值相對較低的時候投資了得物,今天得物的體量和影響力已經非常大了。
投得物的時候,行動網路的浪潮已經慢慢消退了,2018 年後再跑出來類似得物這樣的企業也少之又少。整體而言,我覺得還是要盡可能去找那些比較大的時代貝塔的機會,可能不一定是最大的,但還是能有一些比較大的投資主題的,區塊鏈是、95 後人群也是。
Q:當下的時代機會就是 AI、機器人和全球化。
雷鳴:其實這也是我們今天做追創的核心,接下來最大的時代機會就是圍繞 AI、機器人和全球化。換句話說,真正有價值的好項目、能讓投資人賺錢的項目,其實也就是那些透過技術創新能夠顯著提高社會生產力、顯著提高生產效率的項目。例如 AI 和機器人,它們就是在推動人類生產力的提高,所以這是最大的時代機會。
定位追尋生態基金
追尋「China to Global」
Q:今天幾乎所有機構都在強調自己投射 AI、投機機器、投射全球化。作為一家剛成立 2 年多的新機構,怎麼確保自己能在市場上立足、甚至持續領先?
雷鳴:我們的定位是追覓食生態基金,所以一個比較大的優勢就在於追覓食深厚的產業積累與完善的創新孵化體系——過去這些年追覓透過成功打造那些成熟品類已經累積了體系化的能力和創業方法論,我們可以基於這套體系和方法論、在全球範圍內跨行業、跨地域地尋找機會、尤其是和機器人相關的一些機會,然後進行相應的孵化。這裡我想強調的一點是,我自己已經充分感受到,追覓建立的這套組織管理模型、組織管理方法論是領先於當下這個時代的,外界的感知或許沒那麼強烈、可能還需要一定的時間慢慢體會。我們會把這些體系化的能力開放給我們的孵化企業。
其實我們最近已經孵化了很多項目-一方面,我們可以第一時間用最低的估值投到追覓食生態孵化的項目裡;另一方面,這些項目比起外面的項目,目前在我們看來成功率是高很多的。 好幾個專案的成長曲線都是第一年 3 到 5 億收入、第二年 10 億收入的模型,並且所有專案都是力爭在最開始就把產品性能做到全球第一,第一年就實現盈利、不用燒錢,也就是我們在內部強調的“全球高端化”。
所以這些專案的穩定性很高,又可以依托追覓已搭建好的全球通路實現非常快速的成長,成長性也就相當可觀。
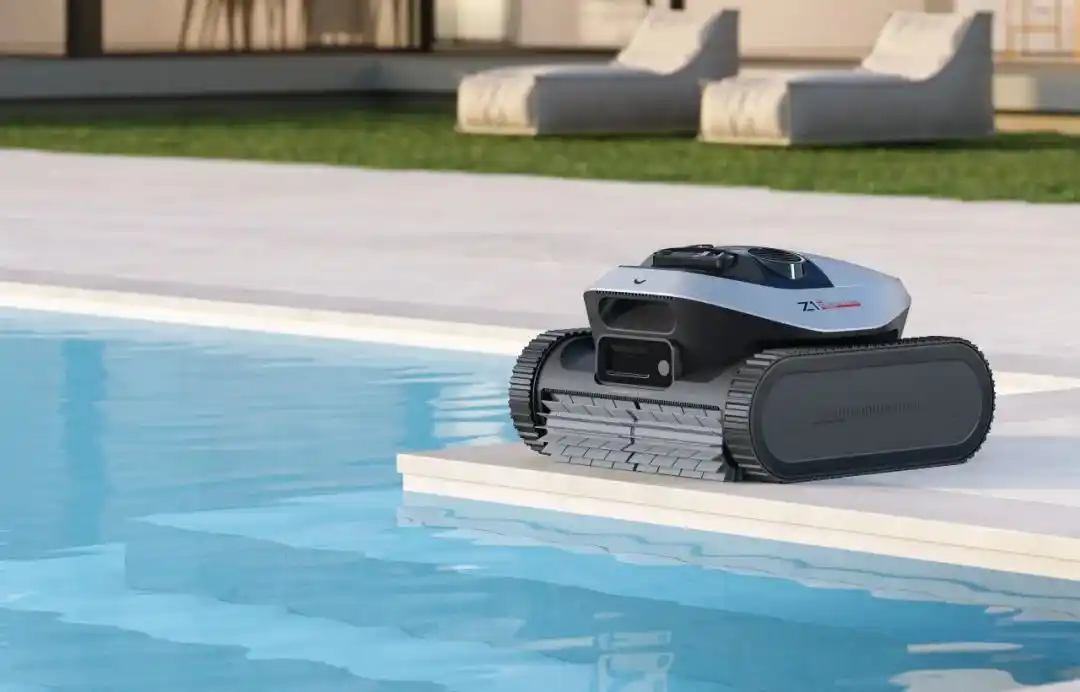
浪湧未來開發的一款無線泳池機器人產品
追覓食整個生態的借助,我們還可以延展視角追覓食外的那些。 舉個例子,我們可以投一些上游的項目,這時候我們就可以諮詢追尋的業務團隊,比如說「他們會不會用到上游這些技術平台」就是一個比較準確也比較直觀的判斷維度。
另外我們也可以藉助追覓的全球化視角、去投全球的項目,我們已儲備了一些在矽谷的項目、在英國的項目等等。 一方面,我們的基金在海外有團隊、可以主動去找項目,另一方面,也可以透過追尋的銷售團隊來向我們推薦他們看到的項目。
我們現在也在募美元基金,但今天募美元和過去還不太一樣——過去的募資邏輯在於美元出資人非常看好中國經濟、基本上都是 all in 中國,直接把錢交給中國的頭部 GP 讓他們去投就行了。那今天的外部環境可能有些變化,所以我們一直在和美元 LP 強調「China to Global」的概念,也就是要利用好中國各種各樣的能力,包括供應鏈能力、工程師研發能力、營運能力等,實現全球佈局。
基金收益和生態協同可以一起實現
Q:定位一家生態基金,怎麼看待財務回報和生態協同的優先順序?
雷鳴:站在基金的角度,我們肯定是以財務回報為第一導向。 生態協同其實是一件自然而然的事。例如在追創人民幣基金募款過程中,我們和我們的業務團隊是一種合作的關係——因為每個項目適合落地的地方可能不太一樣,業務團隊會綜合考慮供應鏈配套、人力成本、交通便利性等因素,挑選幾個最適合落地的地方,然後我們再去這些適合企業落地的地方談組建基金的事情。
如果都是我們先募基金,然後強行要求業務團隊來配合落地返投類似這樣的事情,這種模式就不可能持久,本質上雙方是一個合作共贏的關係,我們也會幫企業爭取一些比較好的招商政策。總的來說,我們基金具體要投哪一個孵化項目、什麼階段投、以什麼估值投,這些都是我們自己來決定的,這裡的核心出發點就是要在盡量降低風險的情況下,讓基金的回報最大化、讓 LP 賺錢。同時,業務團隊也能達成一些比較好的成績,所以這都是水到渠成的。基金收益和生態協同並不矛盾、可以一起實現的。
Q:這兩年你們能達到不錯的投資報酬率倍數,你自己覺得追創在哪些方面做的不錯?接下來還有哪些可以迭代完善的地方?
雷鳴:過去 2 年我們取得的相對不錯的成績,最大程度上還是歸功於追覓食的孵化模式、創業方法論以及可復用的組織管理激勵體系。 這些孵化項目的成功率自然就比較高,這是顯而易見的。在這樣的基礎上,我們沿著產業上游也投了一些不錯的企業,不管是零件還是底層演算法。接下來我們自我迭代的很重要的一個方向就是去投全球化——我們站在一個中國團隊的視角,反向在美國、英國等國家招一些海外團隊,把這方面的能力逐步完善,真正做到「China to Global」。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
雷鳴:2018 年我剛加入華興不久,區塊鏈當時是我覆蓋的賽道之一。我自己還是比較認可區塊鏈的底層邏輯的,同時我也相信區塊鏈技術未來能創造非常大的商業價值和社會價值。但坦白說,當時的區塊鏈還處於發展早期,許多法律法規都不明朗,所以我們就盡可能選擇一些我們認為合規、風控允許的項目去投,畢竟後續還是要考慮上市退出的。
Q:Circle 能到今天 200 多億美元的市值應該有點出乎意料的。
雷鳴:坦白講,是有一定的運氣成分——當時 Circle 的主營業務還不是穩定幣,他們才剛開始做這塊業務。另外,Circle 這次 IPO 發行的時候正好也趕上了美國和香港陸續推出了關於穩定幣的法案,這直接導致了 Circle 的這次發行非常成功,當然它未來的潛力也非常大,7 年前這些都是沒有的。
但當時我們有一個基本的判斷,也是我們的共識──金融本質上還是一門牌照生意。當一個新事物出來的時候,可能監管還沒有來得及到位,草莽生長的年代誰都有可能做點成績出來;但長期來看金融業一定是越來越合規的、一定是要在符合監管的條件下才能長期運營,所以牌照能力就變得尤為關鍵,這一點是我們當時非常篤定的,Circle 就是擁有牌照能力就變得尤為關鍵,這一點是我們當時非常篤定的,Circle 就是擁有牌照能力就變得最全的一家。
Q:Circle 這個專案相對而言還是相對小眾的,至少對傳統投資機構是如此。從這個專案身上,你有沒有總結出一些可以重複使用到後續投資過程的經驗?
雷鳴:我大致總結為四點:
首先、我們做投資,還是要盡量擁抱新科技帶來的機會。 在傳統金融機構投區塊鏈,我應該算是第一波「吃螃蟹」的。所以當這些變革性技術來臨的時候,我們需要長期保持關注、長期 follow,要不斷學習新事物、研究新的方向。
其次、即使在某個產業裡看到了一些新東西,還是要回歸底層邏輯,投資的核心歸根究底是要投本質。 就像我剛剛講的,Circle 這個案子的成功還是得益於我們看透了、並且抓住了「牌照」這個金融業的本質。
第三、全球化的視角。 7 年前提「全球化」的同行還沒有那麼多,但那個時候我和 Circle 創辦人聊的時候就覺得他是具備全球化思維的。 一家企業想要真正勝出,一定要擁抱全球化、並且是多方面的全球化,包括資金的全球化、市場的全球化、供應鏈的全球化、人才的全球化等等,我想對於全球化的堅定看好也是這個案子成功的一大因素。
最後、要投那些有信仰、有信念的創始人。當一項新事物出現的時候,肯定會有很多的變化,市場也會隨之相當的浮躁,這時候就要在這個賽道裡投那些對自己所做的事情非常篤定、非常有信仰的創始人。 如果這個創辦人信仰不足、常常改變的話,那大機率是做不出一家優秀企業的。
盡可能抓住大的時代機會
Q:之前你有提到「基金績效本質上還是取決於能否抓到所在投資期最大的時代貝塔」,你在那個時候投的蔚來可以說是最大的時代機會之一,但 Circle 也稱得上嗎?怎麼尋找這些大時代機會以外的項目?
雷鳴:我不這麼覺得,我認為區塊鏈也可以說是 2017-2018 年的一個非常大的貝塔。區塊鏈是一個非常大的賽道,到今天還有很多應用沒有跑出來,實際上區塊鏈技術潛在可以應用在很多很多的領域。
Q:2020 年投得物的時候也認為是時代貝塔嗎?
雷鳴:得物的最大貝塔在於:當時我們做了一個關於 95 後的人群調查,判斷是那個時代機會就是針對 95 後人群的投資機會。當時我的邏輯是,若想要抓住時代大變革的機會,簡單點來說無外乎「人、貨、場」,這其中「人」這個變數肯定是最大的。 所以我們當時就做了一個關於「Z 世代」的深入研究,我帶著團隊跑了 8 座城市、覆蓋一、二、三、四、五線不同的城市。當我們研究完這一代人後,就篩選出了一系列基於 95 後這代人的投資主題。所以,我們還在估值相對較低的時候投資了得物,今天得物的體量和影響力已經非常大了。
投得物的時候,行動網路的浪潮已經慢慢消退了,2018 年後再跑出來類似得物這樣的企業也少之又少。整體而言,我覺得還是要盡可能去找那些比較大的時代貝塔的機會,可能不一定是最大的,但還是能有一些比較大的投資主題的,區塊鏈是、95 後人群也是。
Q:當下的時代機會就是 AI、機器人和全球化。
雷鳴:其實這也是我們今天做追創的核心,接下來最大的時代機會就是圍繞 AI、機器人和全球化。換句話說,真正有價值的好項目、能讓投資人賺錢的項目,其實也就是那些透過技術創新能夠顯著提高社會生產力、顯著提高生產效率的項目。例如 AI 和機器人,它們就是在推動人類生產力的提高,所以這是最大的時代機會。
定位追尋生態基金
追尋「China to Global」
Q:今天幾乎所有機構都在強調自己投射 AI、投機機器、投射全球化。作為一家剛成立 2 年多的新機構,怎麼確保自己能在市場上立足、甚至持續領先?
雷鳴:我們的定位是追覓食生態基金,所以一個比較大的優勢就在於追覓食深厚的產業積累與完善的創新孵化體系——過去這些年追覓透過成功打造那些成熟品類已經累積了體系化的能力和創業方法論,我們可以基於這套體系和方法論、在全球範圍內跨行業、跨地域地尋找機會、尤其是和機器人相關的一些機會,然後進行相應的孵化。這裡我想強調的一點是,我自己已經充分感受到,追覓建立的這套組織管理模型、組織管理方法論是領先於當下這個時代的,外界的感知或許沒那麼強烈、可能還需要一定的時間慢慢體會。我們會把這些體系化的能力開放給我們的孵化企業。
其實我們最近已經孵化了很多項目-一方面,我們可以第一時間用最低的估值投到追覓食生態孵化的項目裡;另一方面,這些項目比起外面的項目,目前在我們看來成功率是高很多的。 好幾個專案的成長曲線都是第一年 3 到 5 億收入、第二年 10 億收入的模型,並且所有專案都是力爭在最開始就把產品性能做到全球第一,第一年就實現盈利、不用燒錢,也就是我們在內部強調的“全球高端化”。
所以這些專案的穩定性很高,又可以依托追覓已搭建好的全球通路實現非常快速的成長,成長性也就相當可觀。
浪湧未來開發的一款無線泳池機器人產品
追覓食整個生態的借助,我們還可以延展視角追覓食外的那些。 舉個例子,我們可以投一些上游的項目,這時候我們就可以諮詢追尋的業務團隊,比如說「他們會不會用到上游這些技術平台」就是一個比較準確也比較直觀的判斷維度。
另外我們也可以藉助追覓的全球化視角、去投全球的項目,我們已儲備了一些在矽谷的項目、在英國的項目等等。 一方面,我們的基金在海外有團隊、可以主動去找項目,另一方面,也可以透過追尋的銷售團隊來向我們推薦他們看到的項目。
我們現在也在募美元基金,但今天募美元和過去還不太一樣——過去的募資邏輯在於美元出資人非常看好中國經濟、基本上都是 all in 中國,直接把錢交給中國的頭部 GP 讓他們去投就行了。那今天的外部環境可能有些變化,所以我們一直在和美元 LP 強調「China to Global」的概念,也就是要利用好中國各種各樣的能力,包括供應鏈能力、工程師研發能力、營運能力等,實現全球佈局。
基金收益和生態協同可以一起實現
Q:定位一家生態基金,怎麼看待財務回報和生態協同的優先順序?
雷鳴:站在基金的角度,我們肯定是以財務回報為第一導向。 生態協同其實是一件自然而然的事。例如在追創人民幣基金募款過程中,我們和我們的業務團隊是一種合作的關係——因為每個項目適合落地的地方可能不太一樣,業務團隊會綜合考慮供應鏈配套、人力成本、交通便利性等因素,挑選幾個最適合落地的地方,然後我們再去這些適合企業落地的地方談組建基金的事情。
如果都是我們先募基金,然後強行要求業務團隊來配合落地返投類似這樣的事情,這種模式就不可能持久,本質上雙方是一個合作共贏的關係,我們也會幫企業爭取一些比較好的招商政策。總的來說,我們基金具體要投哪一個孵化項目、什麼階段投、以什麼估值投,這些都是我們自己來決定的,這裡的核心出發點就是要在盡量降低風險的情況下,讓基金的回報最大化、讓 LP 賺錢。同時,業務團隊也能達成一些比較好的成績,所以這都是水到渠成的。基金收益和生態協同並不矛盾、可以一起實現的。
Q:這兩年你們能達到不錯的投資報酬率倍數,你自己覺得追創在哪些方面做的不錯?接下來還有哪些可以迭代完善的地方?
雷鳴:過去 2 年我們取得的相對不錯的成績,最大程度上還是歸功於追覓食的孵化模式、創業方法論以及可復用的組織管理激勵體系。 這些孵化項目的成功率自然就比較高,這是顯而易見的。在這樣的基礎上,我們沿著產業上游也投了一些不錯的企業,不管是零件還是底層演算法。接下來我們自我迭代的很重要的一個方向就是去投全球化——我們站在一個中國團隊的視角,反向在美國、英國等國家招一些海外團隊,把這方面的能力逐步完善,真正做到「China to Global」。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia







