融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


比特幣美元全線崩潰,黑色星期一背後:日元套利交易逆轉
原文標題:《比特幣美元全線崩潰,黑色星期一背後:日元套利交易逆轉》
原文來源:深潮TechFlow
一隻蝴蝶在巴西輕拍翅膀,可能導致一個月後在德州引發一場龍捲風。
7 月31 日,日本央行將政策利率從0% 至0.1% 提高至0.25% 左右,這是今年3 月日本結束負利率政策以來首次加息。
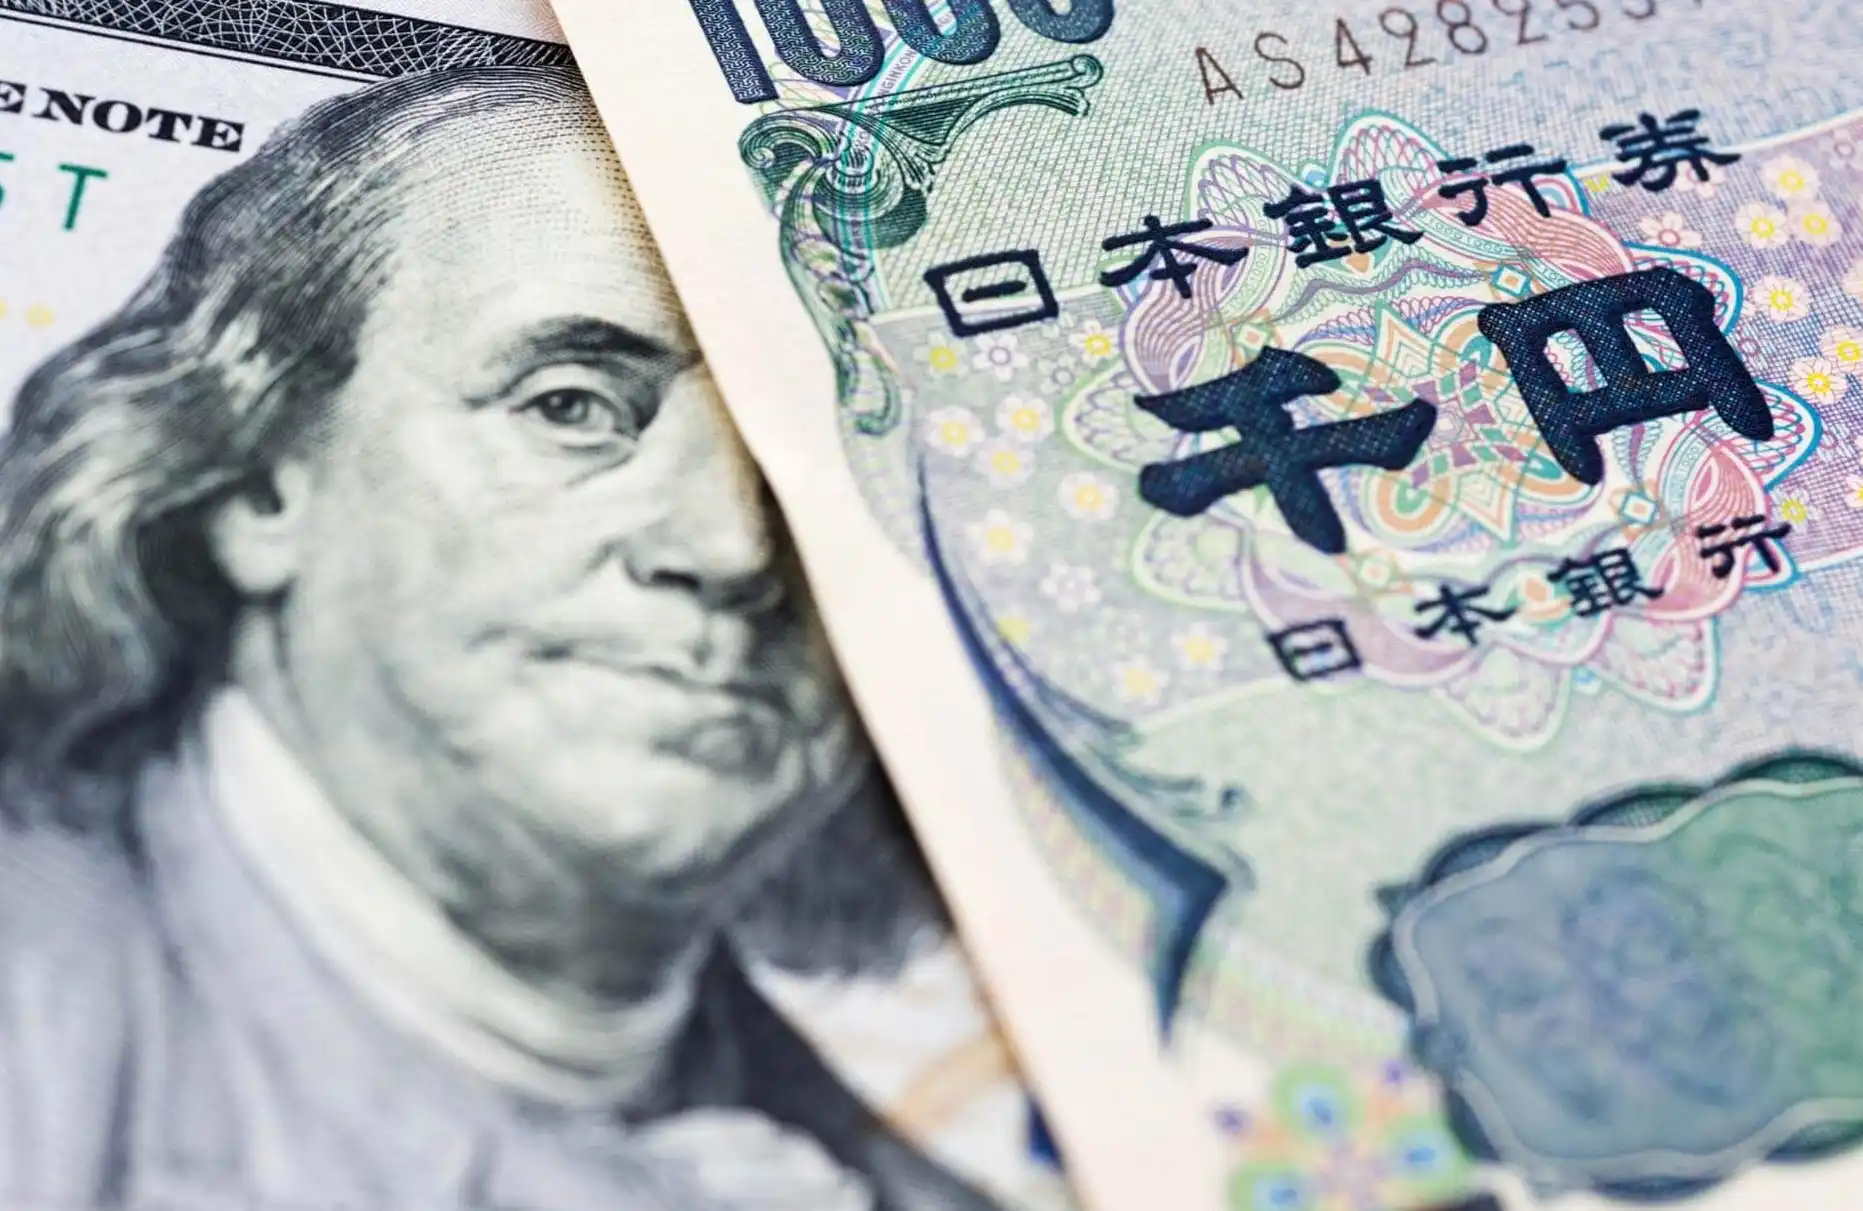
過去一個月,日圓兌美元匯率上漲了約8%,隨著美日利差收窄預期升溫,套利交易逆轉的趨勢,正在全球引發一場大規模「清算」。
全球部分金融市場迎來黑色星期一。
日本股市出現史詩級暴跌,日經指數狂瀉 9%,日本東證指數兩度觸發熔斷機制,創下八年來最大單日跌幅。

韓國與台灣地區股市未能倖免。
韓國市場開盤亦出現超4% 的大跌,三星股價跌幅擴大至5%,創2020 年以來最大跌幅,韓國交易所啟動了臨時停牌交易措施。
美股期指持續走低,納斯達克100 指數期貨跌幅擴大至2%,美國2 年期公債殖利率下跌9 個基點,跌至2023 年5 月以來的最低水平,美元指數跌至103 附近,可以預見,今晚美股市場又是一場腥風血雨。
不過,要數最慘,還是加密市場。
比特幣一度跌至54,000 美元附近,以太坊一度跌至2,100 美元附近,單日跌幅近20%,24 小時爆倉8 億美元,整個加密市場市值跌破2 兆美元。

事後回溯來看,此次全球大殺跌或許由於日元套利反轉疊加動盪的中東局勢共同導致。
什麼是日圓套利交易?
貨幣的套利交易屬於利差交易(Carry Trade)中的一種,即藉入利率較低的貨幣,投資於利率較高或預期收益率較高的金融資產。
由於日本的利率常年處於極低水平,市場參與者透過在日本以低利率借錢融資,然後將資金換成美元等其他貨幣,去投資高利率國家的資產。
日圓套利交易的高峰始於 2004 年。為刺激經濟復甦,日本央行於 2001 年 3 月—2006 年 7 月一直實施「零利率」政策。相反,這段時期,歐美各國卻頻繁升息,利率水準不斷上升。投資人紛紛借入日圓,並在外匯市場購買美元、歐元等高利貨幣用於投資股票、房地產等市場,或直接購買以這些高息幣種計價的高收益資產,從中獲利。
日圓套利交易歷來支持全球股市的多頭市場,它使廉價的貨幣資金能夠投資於其他地方。
典型的案例就是,去年巴菲特借貸日圓買入日本商社類公司的股票,並完全對沖掉了日圓匯率的風險/收益,專注於日本大型商社穩定性的現金乳牛。
而美股在美元升息的衝擊下依然保持著「長牛」,勇闖新高依然得益於日圓套利交易,提供了充足的流動性。
比特幣也一樣,同樣是日圓長期貶值的受益者。
5 月份,BitMEX 創辦人Arthur Hayes 曾經寫過一篇文章唱多比特幣,認為日圓疲軟或將比特幣推至100萬美元。

Arthur 指出,美元/日圓匯率是最重要的全球經濟變數之一,中美日之間複雜的貨幣政策互動,以及對全球經濟的深遠影響,牽動加密貨幣市場走勢。
當提及由於美日利差擴大,日圓不斷貶抑新低的狀況。 Arthur 提到,日本央行不會願意升息,因為日本央行是日本公債最大持有者。升息時,債券價格會下跌,這意味著日本央行將承受最大損失。 但如果日本央行不升息,聯準會卻又不降息,美元/日圓利差依舊會存在,在美元收益率高於日圓的情況下,投資人會繼續賣出日圓,並導致日圓繼續貶值。
「 面對全球法定貨幣貶值,比特幣是表現最好的資產,他們也知道這一點。當針對日當元疲軟採取措施時,我將透過數學方式預測流入比特幣複合體的資金將如何將價格推高至100 萬美元,甚至可能更高。
然而,事態發展出乎 Arthur 的預測,日圓並沒有繼續貶值,相反日本央行開始了升息。
根據歷史記錄,每次日圓套利交易的反轉都可能引發危機,因為日圓套利交易的一大副作用就是助長有關國家和市場,特別是新興市場國家的資產泡沫。
大量的日圓資金廣泛散佈於世界股市、匯市以及商品市場,成為左右世界市場行情的重要力量,其在全球市場的快速流動也使國際金融市場罩上許多不安的陰影。也正是如此,從國際貨幣基金組織到國際清算銀行,都不約而同一再提醒日圓套利交易的危害性。
國際貨幣基金組織(IMF)曾發布報告研究日圓套利交易與次貸危機的關係。報告指出,日圓套利交易的結束往往會導致資金撤出,引發全球性的資產價格下跌,隨著金融機構去槓桿化,將導致信貸緊縮。
具體而言,日圓套利交易逆轉的影響主要體現在以下幾個方面:
資產價格波動:日圓套利交易的解除導致資金從高收益的風險資產中撤出,這通常會引發資產價格的下跌。
信貸市場緊縮:當金融機構開始解除日圓套利交易時,它們需要透過出售資產和償還債務來減少槓桿,這導致信貸市場的流動性減少,信貸條件進一步緊縮。
風險偏好變動:「恐慌指數」VIX 指數與日圓套利交易的規模呈負相關關係,當市場參與者預期低風險和高報酬時,日圓套利交易規模增加,相反亦然。
次貸危機加劇:隨著金融機構解除其套利交易頭寸,次貸相關資產的價格進一步下跌,加劇了信貸市場的緊縮和金融機構的損失。
最近,美股在科技板塊帶領下的大幅下挫,在很大程度上表明了套利交易的大量反向平倉。
根據花旗分析師Osamu Takashima AC、Daniel Tobon 和Brian Levine 發布的報告稱,以往美元兌日圓在上升趨勢後轉為下行的美日利率差門檻約為4.75%,目前此利差約為5.25%,而要達到此水準可能需要聯準會進行三次降息,整個過程大約需要六個月時間。
敬畏市場與風險!
原文連結
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章