融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


解密Banana Gun:如何從用戶和以太坊驗證者手中吸走數百萬美元?
原文標題:'HEH' : The TL;DR Version
原文作者:JUGGERNAUT
原文編譯:深潮TechFlow
去年,我發布了兩篇短文,探討Banana Gun Bot 團隊的來源。
這些文章分析了用於創建 Banana Gun Bot 的資金在鏈上的流動,並引發了一些關於開發者背景的令人不安的問題。當一個領先交易機器人的匿名開發者背景顯得可疑時,隨之而來的問題是,Banana Gun Bot 為誰的利益而運作?
在微型市值市場中,10 個月是很長的時間。實際上,在整個去中心化金融(DeFi)領域,這也是很長的時間。我坐下來回顧我對香蕉團隊的看法是多麼正確(或錯誤)。我發現的問題比我最初想像的要深得多——並引發了關於以太坊未來運作方式的嚴肅問題。
為了設定背景,我們先來看一些數據。
自2023 年5 月以來,TG Bot 已經在DeFi 生態系統中被廣泛接受,成為一種穩定的商業模式,為每日鏈上交易量做出了重要貢獻。在過去一年中,TG Bot 的交易量佔以太坊總交易量的 20% - 30%,以交易數量的百分比計算。截至 2024 年 6 月,所有 TG Bot 的交易量佔以太坊交易量的 9.4%,並且來自近 5.3% 的以太坊錢包。因此,像 Banana 這樣的 TG Bot 現在已成為以太坊上的重要交易發起者,並在以太坊生態系統中發揮重要作用。
自 2023 年 6 月以來,至少有 52.5 億美元的資本透過 Banana Gun 路由器流動。雖然其中一部分是在Solana 上,但這使得Banana 在該類別中僅次於Maestro(該領域的首個參與者,領先競爭對手超過一年)和Bonk Bot(被一些人視為對整個SOL 垃圾幣生態系的押注)。
觀察者們對 Banana 捕捉市場佔有率的速度感到困惑。建立這種壓倒性主導地位的主要原因是 Banana Gun Bot 的狙擊捆綁包的成功率。在其早期,Banana 成為想要狙擊而不僅僅是交易的用戶的首選機器人。而在交易生命週期通常只有幾個小時的垃圾幣中,第一時間在「區塊 0」進入往往是唯一重要的事情。
簡單來說,代幣的區塊0 是指該代幣在啟動時「開啟交易」的區塊,而在啟動時狙擊代幣意味著你的買入交易需要在代幣開發者的「開啟交易」交易後立即執行。為了做到這一點,Banana Gun 自 2023 年 5 月下旬推出以來,透過「捆綁」用戶賄賂來壓制所有競爭對手。這些捆綁交易對以太坊開發者來說更具利潤,因為它們增強並聚合了支付給開發者的小費。
Banana Gun 的這項策略非常有效,以至於在2023 年6 月到10 月期間,與業界領先的TG Bot「Maestro」(自2022年中期營運)相比,Banana Gun 用戶的「區塊0」主導地位從7% 上升到在TG Bot 領域贏得了88% 的第一批捆綁包。
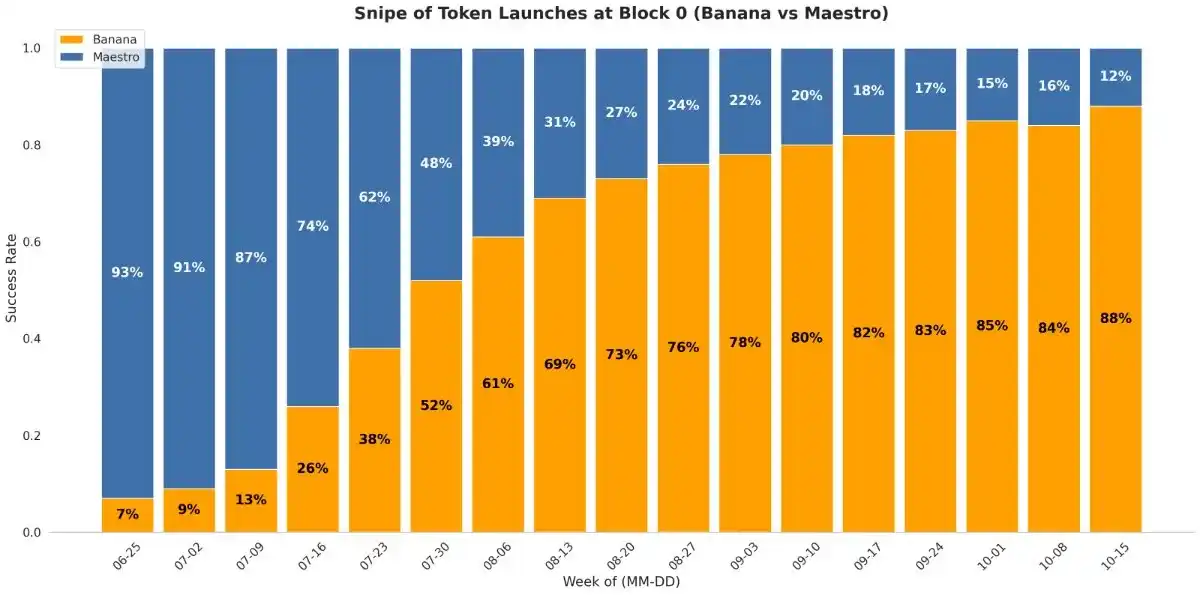
來源:The Scientific Crypto Investor 與Duncan | Flood Capital
一種新的市場現實正在形成——在這種現實中,普通的垃圾幣投資者透過選擇Banana 的競爭對手而注定失敗。如果你想要第一時間進入,你必須加入一個 Banana 的區塊 0 捆綁包。在 Banana 用戶群中,支付高額賄賂的文化逐漸形成,最初在加密推特上受到嘲諷,但很快就被視為既成事實。
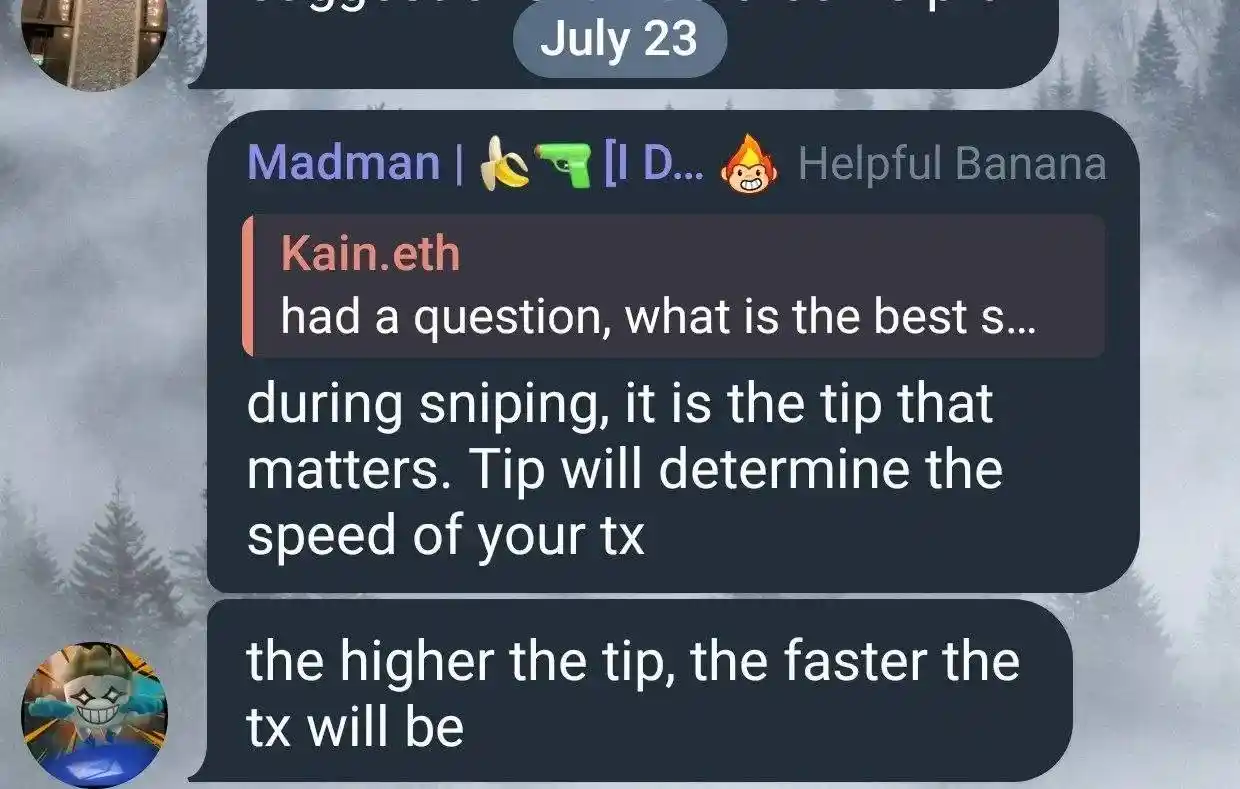
來源:Banana Gun TG
實際上,Banana 用戶的高額賄賂文化被視為其商業成功的標誌,也被認為是$BANANA 代幣持有者的價值指標。當然,Banana 用戶賄賂文化的一個特點是,即使在捆綁交易中也是一種PvP(玩家對玩家)的競爭,資金雄厚的用戶率先進入代幣,而小額賄賂者則為領先的Banana 用戶提供退出流動性。
Banana 團隊自己也承認,該機器人最初是為一個小圈子的「朋友」創建的,但隨後由於其開發團隊顯然是狂熱的去中心化共產主義者而對外開放。
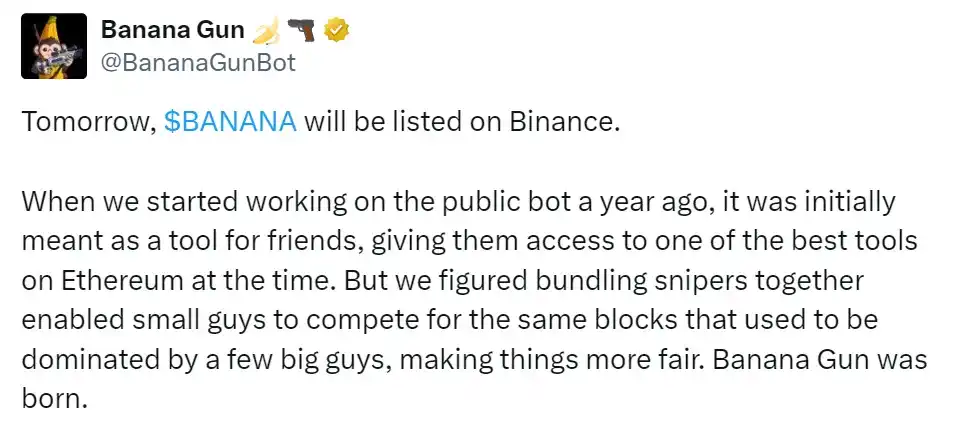
來源:Banana Gun X Handle
值得一提的是,關於Banana 團隊透過監控用戶賄賂而搶先交易的指控至今未曾澄清。無論如何,Banana Gun Bot 的狙擊捆綁包主導地位的第二個方面,正開始演變成整個以太坊生態系統的一個案例研究。
提案者與建構者分離
當優勢成為現況
在2023 年9 月,Banana Gun Bot 團隊推出了$BANANA 代幣,承諾從機器人為用戶產生的收入中分享40% 的收益。到 2023 年 11 月,Banana Gun Bot 已經獲得了超過 90% 的所有區塊 0 狙擊,遠遠領先於其競爭對手的採用和收入生成。據消息來源稱,到 2023 年 12 月,Banana 團隊執行了一次絕妙的策略。在ETH 垃圾幣交易中,Banana 透過正常化高額賄賂文化,利用其區塊0 的主導地位,利用了一個長期以來理論上存在但未實現的以太坊系統性弱點,從而巧妙地將其在TG Bot 市場的早期領先轉變為對競爭對手的經濟護城河。
理解這個過程需要對以太坊在合併後如何運作有基本的了解-特別是「提案者與建構者分離」(Proposer Builder Separation )的概念。對於像我這樣不懂但想學習PBS 背後概念的普通人,我有一篇單獨的筆記,可以在這裡找到。
通常情況下,在一個健康競爭的基於提議者分配(PBS)的區塊構建市場中,由TG Bot 發起的交易會被分配給各種建構者,這些建構者會從交易記憶體池中獲取待處理的交易,優化它們以最大化價值,建立區塊並競標給提議者,以確保他們自己的區塊被包含在內。在區塊的 12 秒生命週期內,此交易過程的即時視覺化可以在 Payload 上看到。
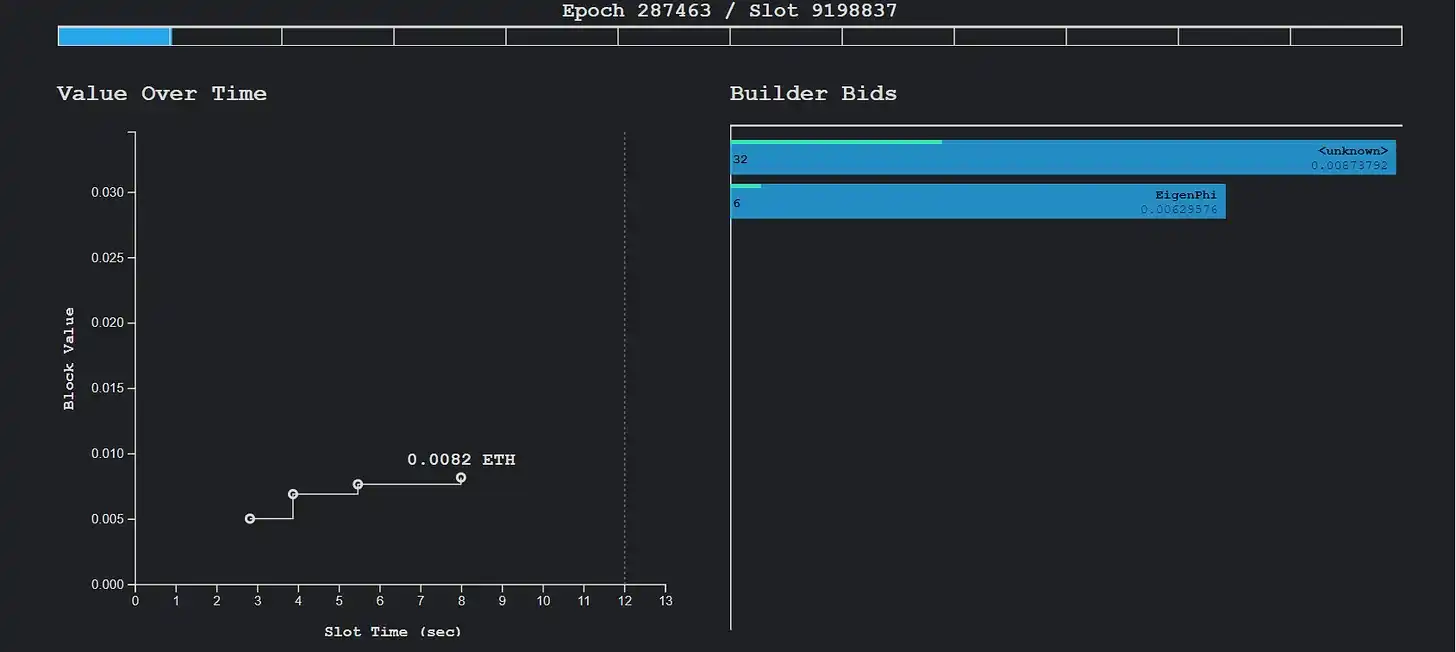
在最佳情況下,在一個開放的競爭性競標過程中,提案者通過選擇競爭建構者中的最佳出價來獲得最高費用。因此,價值被重新分配回以太坊生態系統(因為提案者質押 ETH 並保護以太坊鏈),同時建構者也以競爭的方式獲得報酬(因為他們將大部分交易費用轉移給提案者)。
問題在於,區塊建構市場的競爭性質可能會受到多種因素的限制。去年,特別機制小組在其論文《集中效應》(Gupta 等,2023)中指出,隨著時間的推移,一小群精明的構建者將自然主導 PBS。有趣的是,他們在 2023 年 5 月提出,這種集中趨勢主要源自於「區塊頂端」的機會,例如 CEX-DEX 套利。
「區塊頂端」指的是每個區塊中執行的前幾筆交易。 CEX-DEX 套利是指專業交易者透過價格套利,利用代幣在集中交易所(如 Binance)和去中心化交易所(如 Uniswap)之間的價格差異。 SMG 提到,PBS 中的區塊頂端機會的優勢主要被與高頻交易公司(HFT)有「傳聞聯繫」的建構者所壟斷,例如 Manta、Rsync Builder 和 Beaver Build。與這些 HFT 公司支援的建構者相比,SMG 團隊還分析了 Blocknative、Builder69 和 Flashbots,作為其他高交易量但非 HFT 的建構者,從而驗證了他們的假設。諷刺的是,SMG 提到了 Titan Builder 在 2023 年 6 月的論文,證明這些頂級建造者收到的訂單流更多,導致他們在 PBS 拍賣中佔據主導地位。
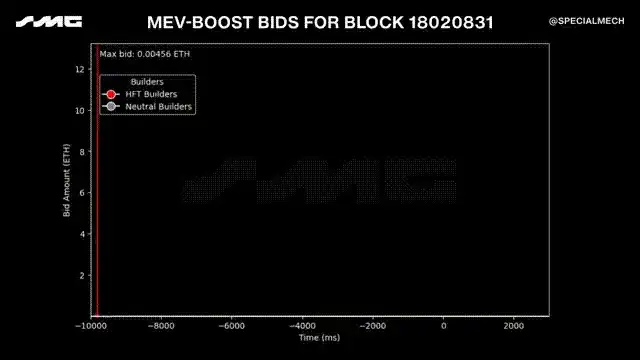
可視化HFT 資金支持的建構者的PBS 優勢
SMG 得出的一個重要結論是,「從區塊頂端獲得更多收入的建構者,會更願意為私人訂單流支付更多,因為他們需要贏得整個區塊以發揮他們的區塊頂端優勢」。因此,SMG 設想了一種情況,即精明的、由 HFT 公司資助的建構者如果獲得私人訂單流以鞏固他們的領先地位,可能會在 PBS 中形成壟斷。這樣,他們將壓制較小的建構者——正如 Titan Builder 在其 2023 年 6 月的論文中所思考的(年輕的 Titan 的公共 RPC 僅在 2023 年 4 月 17 日上線)。
那麼,什麼是私人訂單流呢?
2020 年垃圾幣的反叛性崛起為以太坊創造了一個系統性問題—「MEV」。 在過去的 3 年裡,交易發送者越來越不願意將交易發送到公共以太坊待處理交易池,而是轉向私人待處理交易池,以避免被 MEV 機器人搶先交易。在一定程度上,私人待處理交易池為交易發送者提供了保護,因此構成了一種公共利益。 TG Bot 的交易被視為 MEV 機器人操作員的優質交易,因為其用戶通常被建議設置較高的滑點,以確保他們的交易能夠在高波動代幣中成功。
為了防範這種可能性,幾乎 97% 的 TG Bot 交易都是透過這種私人待處理交易池進行的。但這並不是 SMG 在擔憂 HFT 公司壟斷 PBS 系統時所指的交易類型。 SMG 提到的「私人訂單流」是指來自單一交易發起者的訂單流,專門發送給單一建構者。
首先,TG Bot 為使用者提供的不僅是狙擊服務,還有普通的買賣交易,包括鏈上的限價單。然而,Banana 的商業模式主要根植於其「狙擊」敘事。其高額的區塊 0 賄賂文化推動了其強勁的收入流。因此,Banana 的商業模式是基於向用戶保證,他們將在任何競爭對手之前進入代幣交易。通常,為了最大化區塊 0 賄賂捆綁在鏈上成功的機會,這樣的發起者會將其用戶的捆綁發送給以太坊上的所有領先建構者。
例如,假設你和我作為以太坊構建者,收到了來自TG Bot 的相同10 ETH 捆綁,其中包括5 ETH 的“小費”,以激勵該捆綁在區塊中優先於其他所有捆綁。我建立一個潛在的區塊,你也建立一個。我出價 1 ETH,你看到後出價 1.1 ETH 等等,直到整個 5 ETH 被耗盡。在這種情況下,最終這 5 ETH 將被發送給提案者,而不是被某個建造者 pocket。
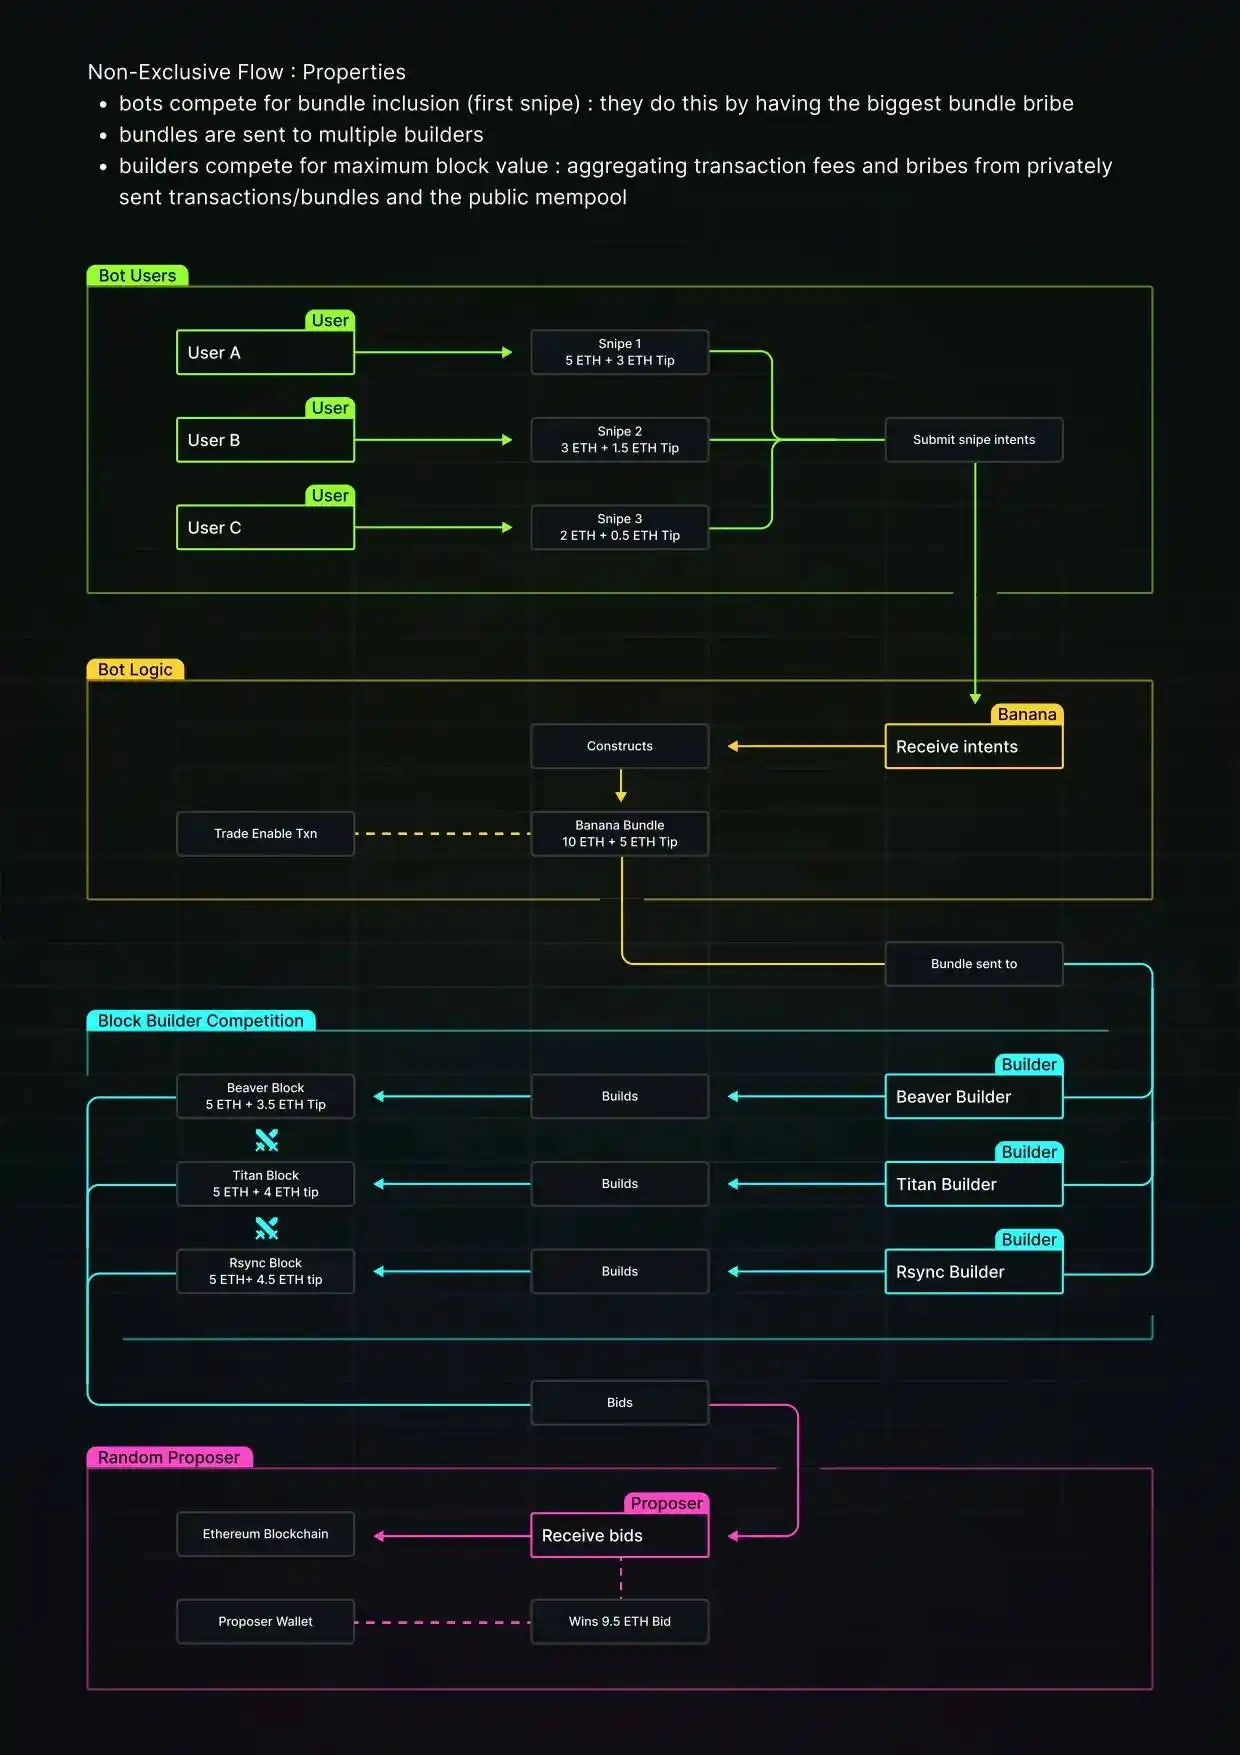
注意:這個範例假設沒有其他TX 傳送給建構者
邏輯上,當TG 機器人將其捆綁發送給多個構建者時,它能夠最大化該捆綁被納入獲勝區塊並上鍊的機會,因為構建者們相互競爭,以確保自己的區塊被驗證者接受。另一方面,將獨佔訂單流(EOF)發送給單一建構者意味著該建構者必須將訂單流(以及賄賂)成功上鍊。任何延遲都會削弱這一優勢——該捆綁將不再是狙擊。因此,像 Banana 這樣的發起者理想情況下應該將訂單流至少提供給在鏈上具有最高納入率的建構者。從 SMG 在 Banana 啟動時的研究來看,顯然像 BeaverBuild 這樣的建構者,以及其他由資金充裕的高頻交易公司(HFT)支持的建構者,將是 Banana 理想的 EOF 接收者。但正如我們接下來將看到的,Banana 團隊選擇了不同的方式。
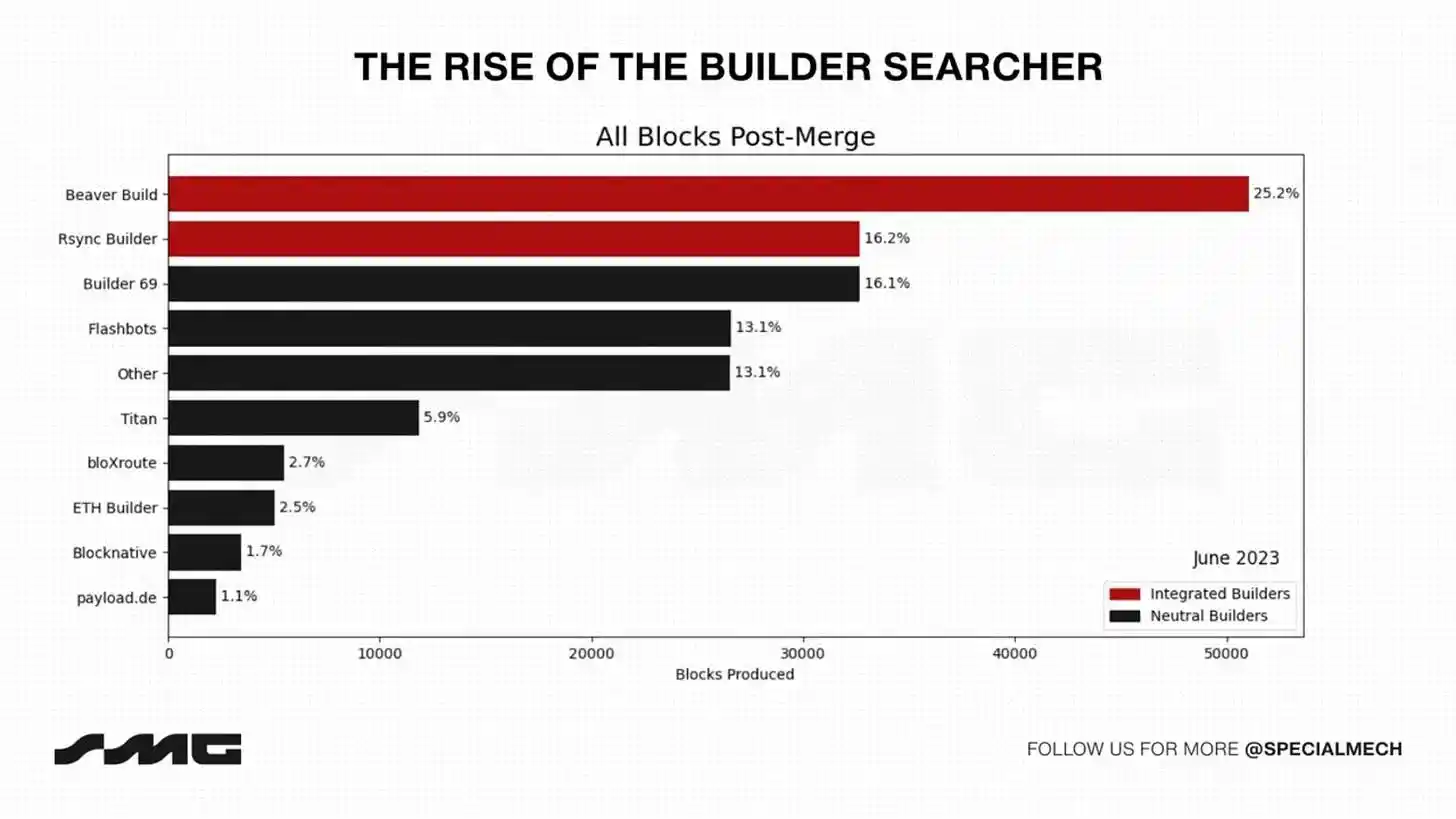
截至 2023 年 6 月的 PBS 市場。來源:SMG
專門為某個建造者提供 Banana 訂單流的一個間接影響可能是以下情況。
當高額賄賂捆綁專門發送給某個構建者時,其他構建者無法訪問該捆綁,因此也無法獲得其賄賂。被「選擇」的建構者的合理策略是逐步提高出價,以確保只需支付最少的金額給提案者,從而將該捆綁納入下一個區塊。因此,如果一個帶有5 ETH 賄賂的區塊0 捆綁通過EOF 路由,而此時來自競爭構建者的最高區塊出價為1 ETH,那麼獨佔構建者可以出價“剛好足夠”以確保該區塊(例如,1.1 ETH),並將剩餘的3.9 ETH 保留為純利潤。
Banana 團隊從向單一建構者提供 EOF 中能獲得什麼呢?答案在於該建造者所帶來的利潤的潛在回扣。這種 EOF 協議意味著建構者可以將部分賄賂返回給 Banana(作為 EOF 的支付),因此現在 Banana 不僅從交易費用中獲利,還從其用戶之間產生的高賄賂文化中獲利。這並不是一種新穎的商業模式——美國的 Robinhood Markets 曾因「訂單流支付」而被 Citadel 支付了數億美元。
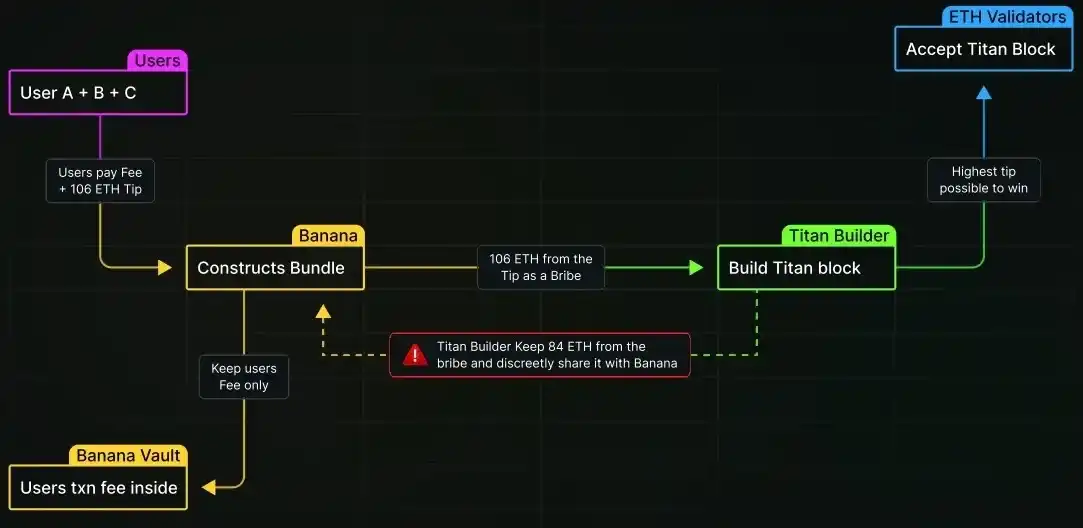
來源:以太坊區塊19238546
問:Banana 團隊是否公開了存在這樣的EOF 協議?
答:沒有。
問:作為$BANANA 代幣的發行者和專案金庫的保管人,Banana 團隊是否將過多支付的賄賂重新分配給其用戶或$ BANANA 代幣持有者?
答:絕對沒有。
問:但更重要的是,在2023 年,Banana 團隊是否與在區塊構建中市場份額最高的以太坊構建者執行了EOF 協議,以確保用戶在良好的信任下將其賄賂的區塊0 捆綁上鏈的最佳機會?
答:奇怪的是,沒有。
『黑暗森林中的幕後交易』
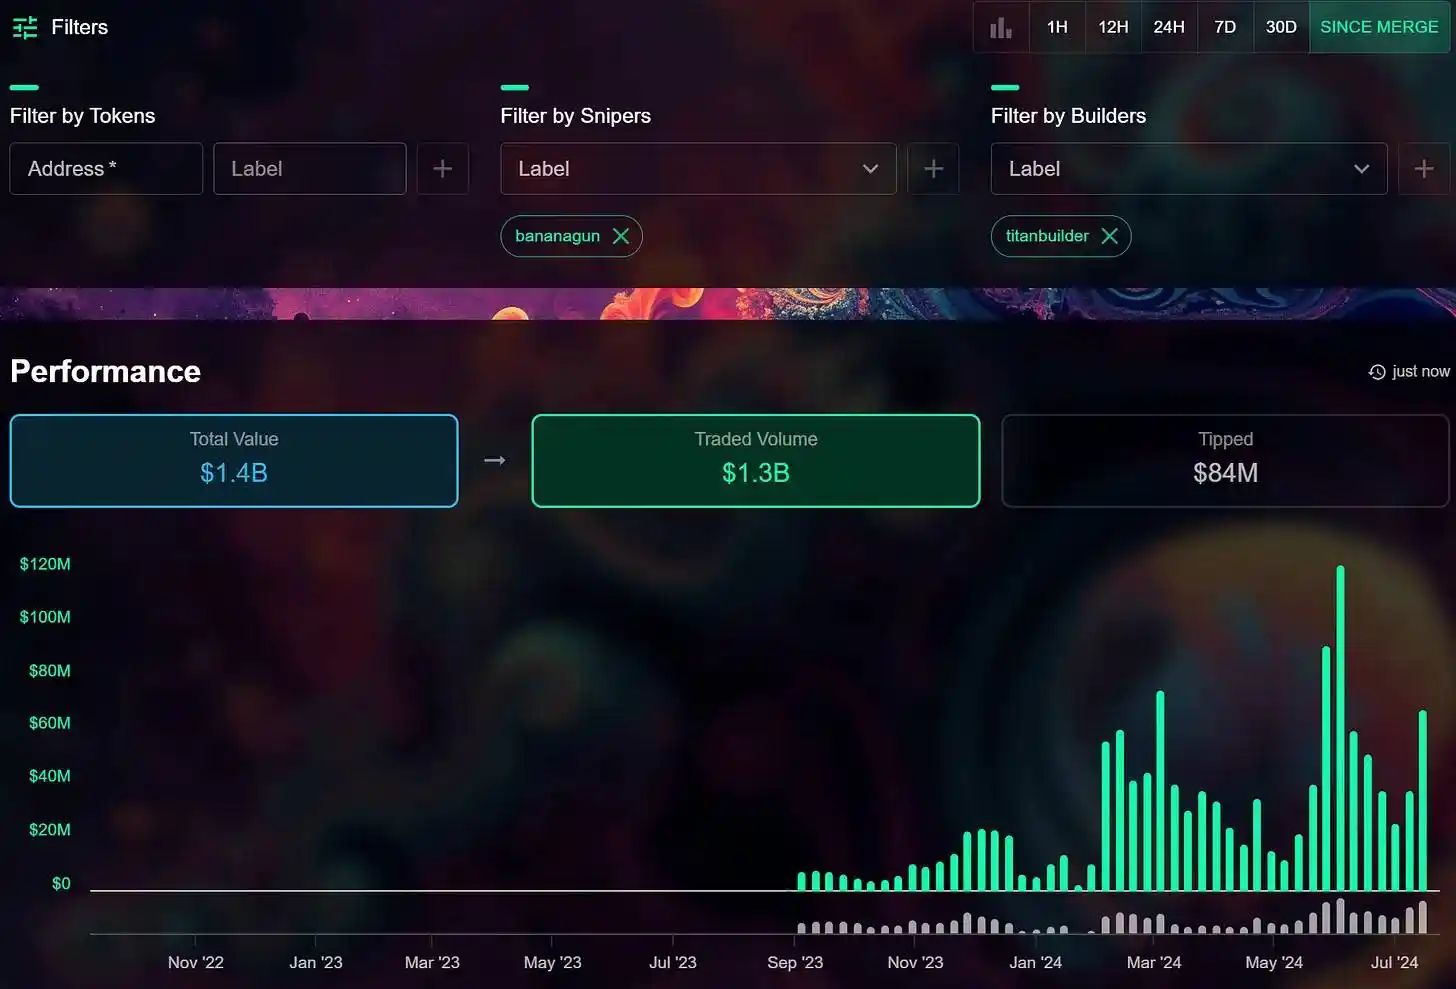
對Banana Gun 路由器交易的分析顯示,Banana 團隊在大多數時間裡將其狙擊捆綁專門通過Titan Builder 路由。
Titan 在 2023 年 4 月的 PBS 區塊建立市場佔有率僅 1%。當 Banana 團隊開始將獨佔訂單流(EOF)指向 Titan 時,Titan 在 PBS 市場中的表現遠遠落後於其他建造者。值得注意的是,在本文發布前的 7 天中,Titan 已貢獻了近 40% 的所有以太坊區塊。
簡而言之,在不到一年的時間裡,Titan 已成為:
· 以太坊的第二大構建者,以及
· 以太坊PBS 生態中最盈利的構建者,這在很大程度上歸功於Banana Gun 團隊對它的EOF 支援。
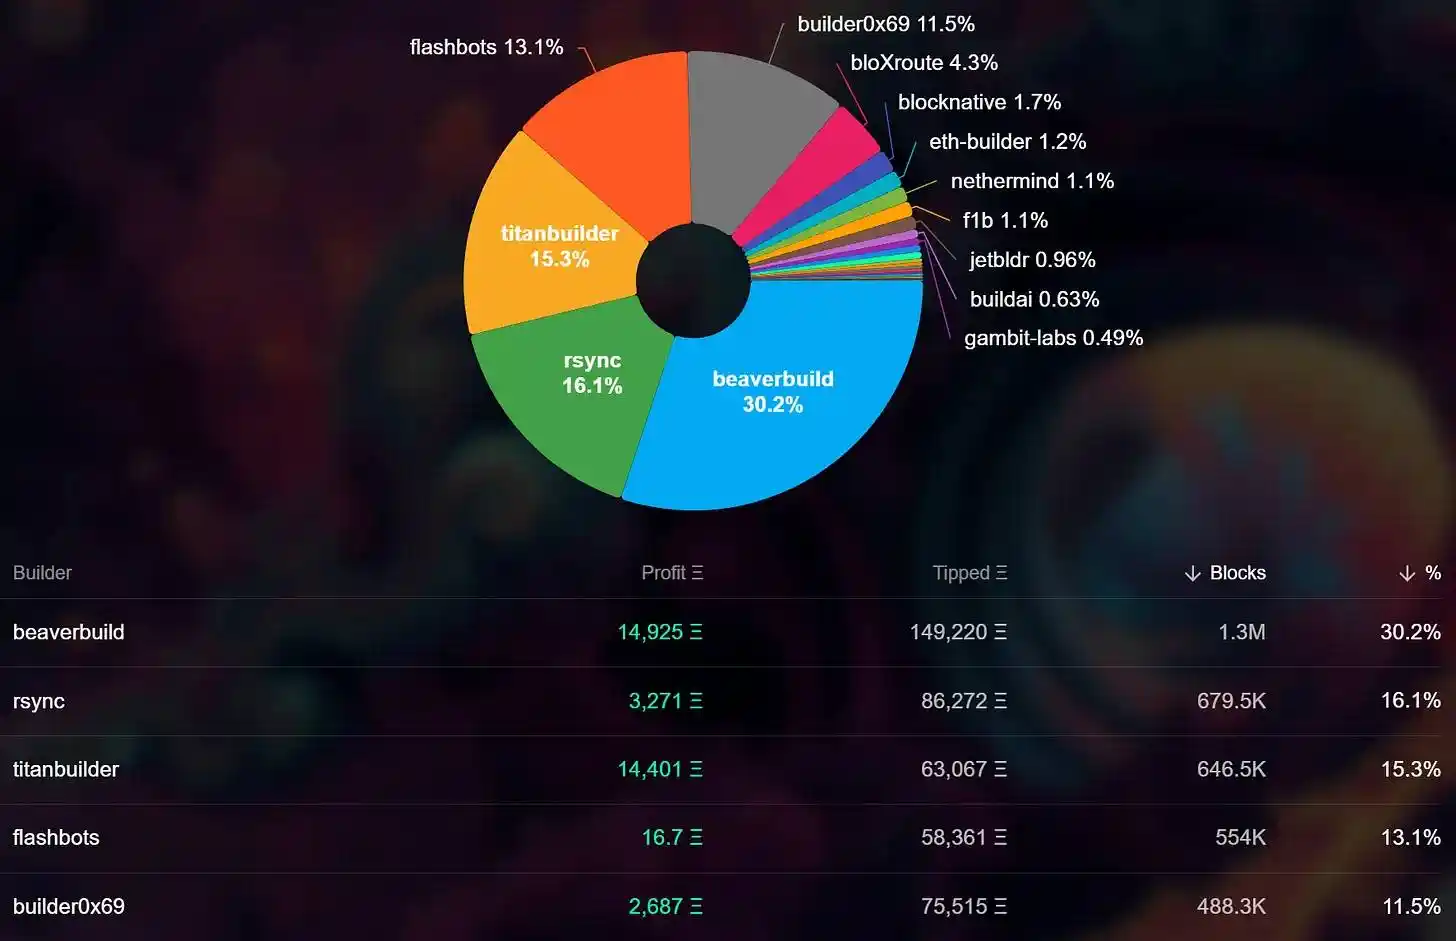
來源:libMEV
仔細查看libMEV 上方圖形中的數據,可以揭示Titan 成功的真正規模。
Beaverbuild 是 PBS 後以太坊的領先區塊建構者。自合併以來,它構建了超過 120 萬個區塊,使以太坊驗證者因此獲得了 146,241 ETH 的收益,同時為 Beaverbuild 產生了 14,520 ETH 的利潤。
以Flashbots 建構者為例——交付了超過552,800 個區塊,獲得了16.7 ETH 的利潤,同時透過其驗證者費用向以太坊生態系統轉移了58,349 ETH。另一方面,Titan 自 2023 年 5 月以來交付了 615,200 個區塊,獲得了 13,151 ETH 的利潤,同時向以太坊生態系統轉移了 60,912 ETH。
透過這樣做,Titan 獲得的利潤幾乎是 Flashbots 建構者的 787 倍,同時交付的區塊數量略多於 Flashbots。同樣,儘管 Beaverbuild 從用戶支付的構建區塊的 ETH 中保留了大約 9%,但 Titan 已經獲得了 17.75% 的 ETH 作為自身利潤,而其構建的區塊數量還不到 Beaverbuild 的一半!
Markovich 最近發布的一篇優秀論文(2024 年 5 月)深入探討了這項安排。她以區塊 19728051(在論文中稱為區塊 8930981)為例,該區塊的總價值為 76.38 ETH,總優先費為 4.54 ETH,支付給 Titan 的總賄賂為 72 ETH。
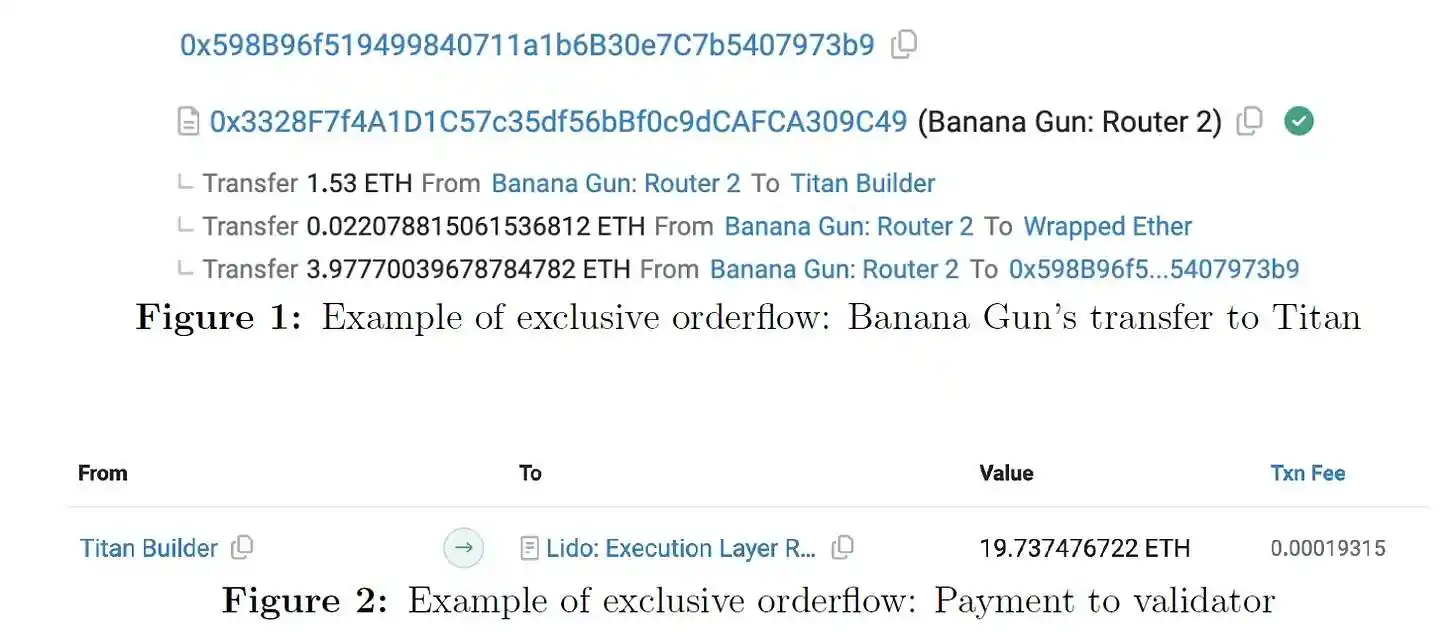
來源:《去中心化的壟斷權力在DeFi 》,Sarit Markovich
Sarit 指出,在區塊19728051 中,提案者Lido 僅能從該區塊中賺取19.75 ETH,而Titan 透過與Banana Gun 團隊的EOF 協議獲得了56.6 ETH 的純利潤。
Sarit 分析了 2024 年 4 月 6 日至 5 月 5 日之間的 181,651 個區塊。她同時研究了 Banana 和 Maestro,但後者團隊對於本篇文章並不相關,因為它沒有代幣,也不承諾代幣持有者在其生態系統中保持投資的任何利益或利潤。 Sarit 報告稱,在她的數據集中,總區塊價值為 21,406 ETH,其中僅有 17,127 ETH 透過其提案者轉移到以太坊生態系統。因此,提案者在這段短時間內損失了 4,279 ETH。具體而言,Lido 在這一數據集的單個月內未獲得 1,666 ETH 的支付。
這篇論文支持了我在回顧2023 年12 月至2024 年3 月之間以太坊鏈上超過3500 個區塊時的初步計算,其中Banana 區塊0 捆綁幾乎專門透過Titan Builder 路由。這表明,在 Banana 用戶為將他們的狙擊交易上鍊支付的總額 4466.89 ETH 中,僅有 2915.65 ETH 被轉移給以太坊提案者,而 2271.26 ETH 被 Titan Builder 獨佔。 即便假設 Banana 和 Titan 之間的私人 EOF 按 50-50 分配,也可以推測在此期間有 1135.63 ETH 被送回 Banana Gun 團隊的私人帳戶。 這些將是未申報的利潤,金額高達數百萬美元,來自那些被 Banana Gun 團隊引導進入高賄賂文化的無辜用戶。
來源:libMEV
結論
1.一個未公開身分的團隊,背景可疑;
2.涉嫌監控用戶交易以搶先交易(將其作為自身的退出流動性);
3.現在從一個明顯的獨佔訂單流安排中提取數百萬,而不是將其支付給以太坊驗證者,或分配給$BANANA 持有者;
4.同時創造了一種令人擔憂的集中化效應,為整個以太坊運作的PBS 系統帶來了壓力;
5.更有甚者,$BANANA 代幣在Binance 上市,為他們的品牌在公眾眼中賦予了巨大的合法性。
因此,猴子把戲仍在繼續。
原文連結
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章