融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Curve問題,是DeFi「收益病」的表症
作者註:今日,Curve創辦人的CRV借貸部位終於被清算了,本文發表於2023年8月4日,彼時Curve創辦人CRV持倉清算問題就已經鬧得沸沸揚揚,作為曾經引進Curve War的DeFi樂高先鋒,進入熊市後似乎再無法帶動起自己的飛輪。一方面,關於創辦人借貸套現的說法一直像陰影樣籠罩著Curve協議和CRV代幣;另一方面,產業的關鍵基礎設施陷入生存危機,也折射出整個DeFi生態的成長瓶頸。
本週,Curve 攻擊事件鬧的沸沸揚揚。程式語言層面的漏洞已不足成為焦點,創辦人面臨的鉅量清算讓市場人心惶惶,生怕出現 DeFi 的全面崩盤。儘管是相對獨立的事件,但針對 CRV 的 FUD 映射出了長期困擾 DeFi 的病徵。仔細挖掘,這次漏洞利用事件背後,是 Curve 持續面臨的流動性困境、DeFi 無法改善的收益率難題,以及 Curve 創始人為之展開的、維持長達數月的博弈。
「多空主戰場」,梳理CRV 時間線
實際上,針對CRV的FUD 已經不是第一次。從去年底開始,CRV 就成了多空勢力對決的主戰場。在過去的半年多時間,Curve 以及它的創始人總是以各種「奇特」的方式出現在我們的視野中。
2022 年11 月:「DeFi 保衛戰」
2022 年11 月底,「鏈上大空頭」ponzishorter.eth(以下稱為ponzishorter)盯上了Curve,試圖做空其代幣CRV。不久前,同樣遭到他攻擊的 Mango Market 損失了近 1 億美元。所以這次應對 CRV 做空勢力的對決,被 DeFi 老玩家稱為「DeFi 保衛戰」。
11 月 13 日起,ponzishorter 看準創辦人「抵押套現」的利空好時機,決定立刻行動。隨後將約 4,000 萬 USDC 存入 Aave,借入大量 CRV 進行拋售,而這些被借出的 CRV 中,大部分都是 Curve 創始人 Michael Egorov 為了藉入穩定幣而抵押的。
11 月 22 日下午,ponzishorter 決定發動總攻,從 Aave 中陸續借入 8,000 餘萬枚 CRV 拋售。散戶注意到了價格異動,團結起來軋空,Curve 創始人 Michael 也往 Aave 補交 2000 萬枚 CRV 以確保自己的倉位不被清算。隨現貨市場的購入和借貸池中的代幣不斷借出,CRV 流動性驟減,價格也從 0.4 美元附近上漲至 0.6 美元附近。
大約晚上 9 點,CRV 漲破 0.63 美元,ponzishorter 開始面臨清算。最終,其抵押的 6,000 餘萬美元倉位全部被強平,並在 Aave 平台留下約 170 萬美元壞帳。隔日,Curve 發布其 Stablecoin“crvUSD”代碼和白皮書,CRV 價格從 0.6 美元飆升至 0.74 美元,“DeFi 保衛戰”以空頭的徹底失敗告終。
2023 年5-6 月:買豪宅、詐欺門、「借貸套現」
5 月28 日,根據Australian Financial Review 報道,Curve 創辦人Michael Egorov 與其妻子Anna Egorova 花費4100 萬美元買下位於墨爾本的豪宅Avon Court,一舉創下今年以來澳洲維多利亞州房產最高的成交紀錄。此外,他們還被曝出在去年 3 月以 1825 萬美元的價格買下了一座兩層五居室意大利式豪宅。社區嘩然。
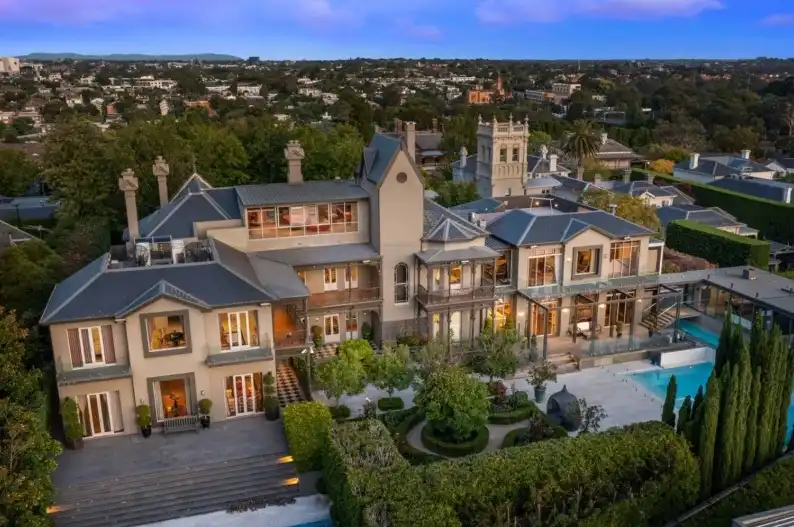
Egorov 位於墨爾本的豪宅Avon Court
隨後在6 月初,ParaFi、Framework Ventures 和1kx 三家知名VC 又對Egorov 提起訴訟,指控其涉嫌欺詐行為和盜用商業機密。三家 VC 聲稱 Egorov 欺騙他們將資金用於招募開發人員、律師和其他工作人員,但實際上卻將這些資金用於獲取 Curve 治理權。對此 Egorov 辯護團隊回應指控是「取巧說詞」。

ParaFi、Framework Ventures 和1kx 針對Egorov 的訴訟文件
月底,有人發現 Egorov 再度向 Aave 存入了約 3,800 萬枚 CRV。由於價格的持續下跌,Egorov 必須補交更多抵押品,以降低自己的清算風險。截止此時,Egorov 已向 Aave 存入了價值約 1.8 億美元的 CRV,總計數量 2.77 億枚,並藉出 6,423 萬枚 USDT,借貸健康係數為 1.68。
以 CoinGecko 顯示的 8.5 億餘枚流通供應量計算,Curve 創辦人掌握了 CRV 約三分之一的流通盤。 Egorov 的借貸行為因此被許多人解讀為在市場流動性不足背景下的「套現行為」。但也有聲音認為,這或許是一種「誘空」行為。
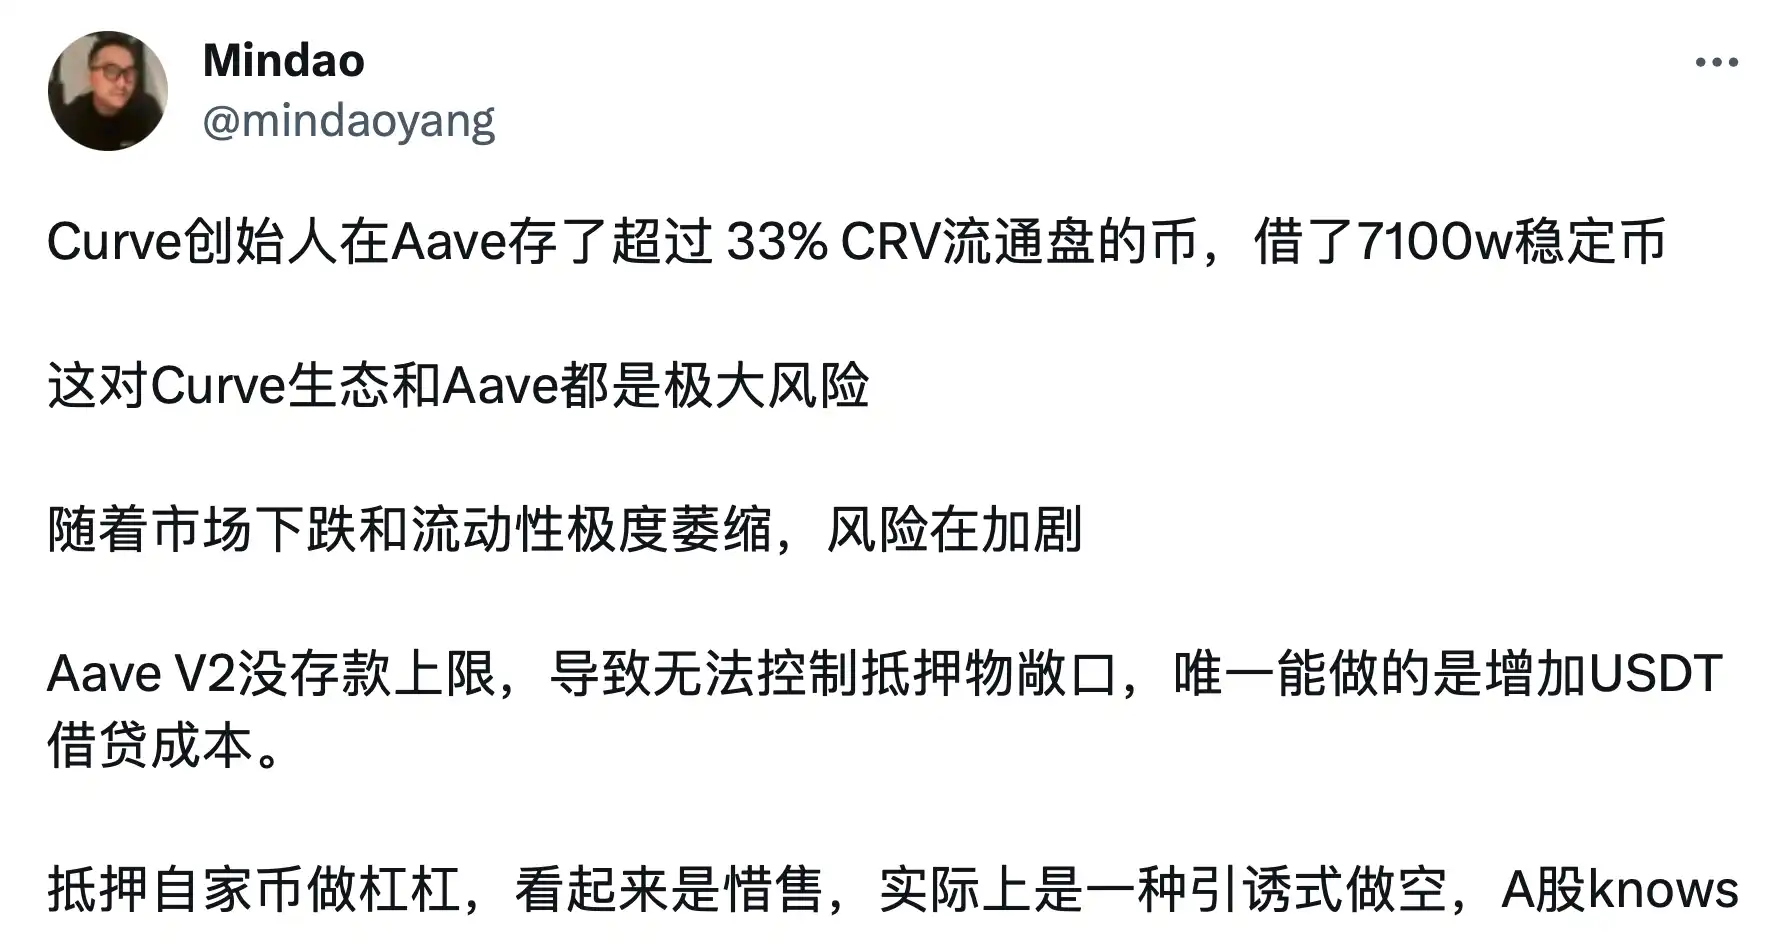
dForce 創辦人mindao 認為Egorov 的「抵押套現」是一種誘空行為
2023 年7-8 月:「二次保衛戰」
過去幾天,業界又開始討論DeFi 大崩盤的可能性了。 7 月 31 日凌晨,以太坊 EVM 編譯器 Vyper 官方推特帳號發布推文表示,部分 Vyper 版本容易受到重入鎖故障的影響,任何依賴這些版本的項目都應立即與團隊聯繫。隨後 Curve 團隊推文表示,部分穩定幣池已遭到攻擊。
根據派盾監測,僅數小時時間,Curve 就損失了約 5,200 萬美元。受事件影響,Curve 的 TVL 也從 32 億美元驟降至 24 億美元,CRV 價格也迅速跌破 0.6 美元。另據 dexscreener 資訊顯示,CRV 在凌晨時分瞬時價格一度接近歸零。很快,人們關注的重點就來到了 Curve 創辦人身上。由於價格下跌,Egorov 的鏈上 CRV 抵押借貸健康率開始下降,其本人也向 Aave 再次轉入 1,600 萬枚 CRV。
中午時分,比特大陸和Matrixport 聯合創始人吳忌寒在社交媒體發文表示:「在即將到來的RWA 浪潮中,CRV 是最重要的基礎設施之一。 。 CRV 隨後下行跌破 0.5 美元,24 小時跌幅 20%。人們開始擔心,DeFi 是不是要死了?

Egorov 的借貸健康狀況曾經接近清算臨界點
但事態很快就發生了轉機。晚間 12 點左右,黃立成在社群媒體上確認自己透過 OTC 從 Curve 創辦人收購 375 萬枚 CRV 並質押鎖定在 Curve 協議中。隔日,孫宇晨的相關地址也向 Egorov 地址轉入 200 萬枚 USDT,並獲得 500 萬枚 CRV。坊間開始傳聞:Curve 創辦人正以 0.4 美元均價進行 CRV 場外交易。
緊接著就是 Yearn Finance、Stake DAO 等項目,以及 DWF 等一眾機構和 VC 紛紛參與到 CRV 的救火行動中。根據監測,Egorov 當日累計出售 5,450 萬枚 CRV,回籠約 2,180 萬美元的資金,其主要貸款頭寸健康率均恢復至 1.6 以上水準。隨後,CRV 價格也回升至 0.6 美元左右,關於 CRV 的多空爭奪戰再次告一段落。
DeFi 真正在發生什麼?
不只一次刻意誘空,將協議和整個 DeFi 置於風險之下。我們不禁會問,Curve 創辦人究竟在想什麼?不可否認,和其他創辦人比起來,Egorov 的確很有「個性」。但 Curve 所面臨的困境並不是個例,現在,整個 DeFi 都患上了「收益病」。
再博弈一次
關於DeFi,我們談論最多的是去中心化和安全性。這兩者固然重要,但不管是傳統金融或去中心化金融都離不開一個核心點,就是要能賺錢,尤其是要讓有錢的人賺錢。對於坐擁千萬美金鏈上資產的鯨魚和機構,這一點至關重要。讓這些人賺錢,是 DeFi 面臨的最現實的問題。
隨便APY 上百的「土狗」是不可靠的,DeFi 需要至少能容納百萬資金量,並為LP 提供可觀、穩定收益的「大池」。例如過去的 LUNA,它的金融引擎 Anchor 能為 180 億美元的資金提供 20% 固定年化收益。 LUNA 暴雷後,老牌 DeFi 又「香了」。雖然 APY 沒有 20% 那麼高,卻經歷了市場和時間的考驗。然而遭受 LUNA、3AC 和 FTX 三連擊後的加密市場並沒有給這些老協議太多東山再起的機會,尤其是 Curve。
作為 DeFi 穩定幣市場最重要的基礎設施之一,沒有人質疑 Curve 在生態中所扮演的重要角色。但就賺錢效益來說,Curve 的確疲態盡顯。同樣拿穩定幣基礎收益來說,Curve 與Aave 上TVL 前五名的流動性池在收益方面有著明顯的差距,尤其在近期激烈的鏈上多空博弈催化下,Aave 的基礎收益更是遠超Curve。而 Curve 大部分流動性池的主要收益,則還是來自 CRV 的排放。
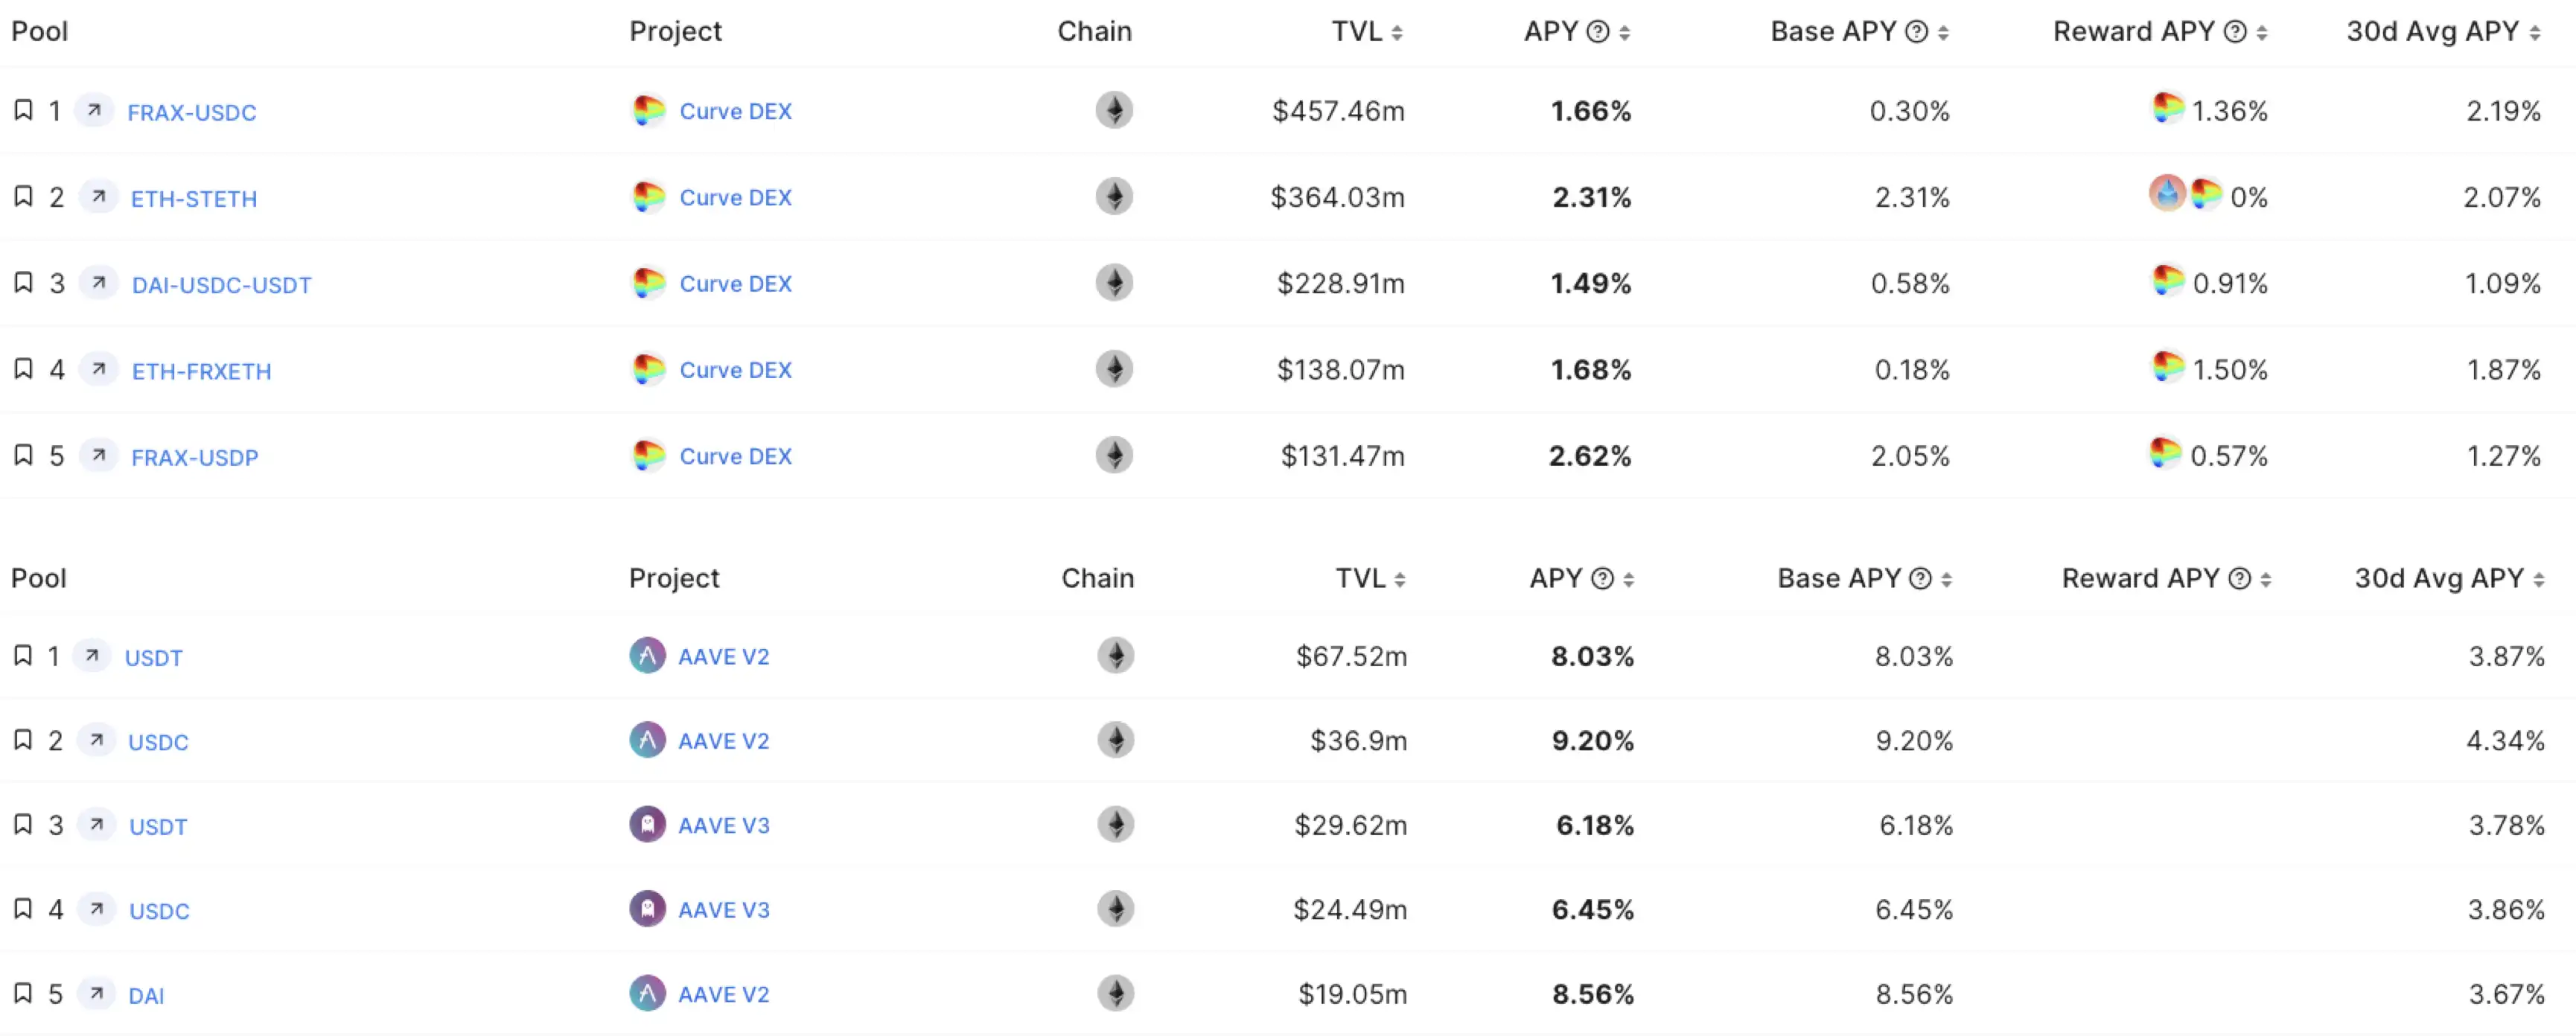
Curve 與Aave TVL 前5 個流動性池的收益率狀況,資料來源:DeFi Llama
在與BlockBeats 的訪談中,Smrti Labs 創始合夥人Bowen 表示,在當前的DeFi 領域,像Lybra 和GMX 這樣能容納一定資金規模,同時又有可觀收益率的協議更受大戶的青睞。 Lybra 提供的 eUSD/USDC 池,目前 APR 能達到 11.3%,而在 GMX 上的穩定幣池過去 30 天的平均收益率也能達到 9.57%。都是穩定幣,但對於大戶來說,哪裡更能賺錢便會去哪裡,因此 Curve 便一直面臨著流動性只減不增的問題。
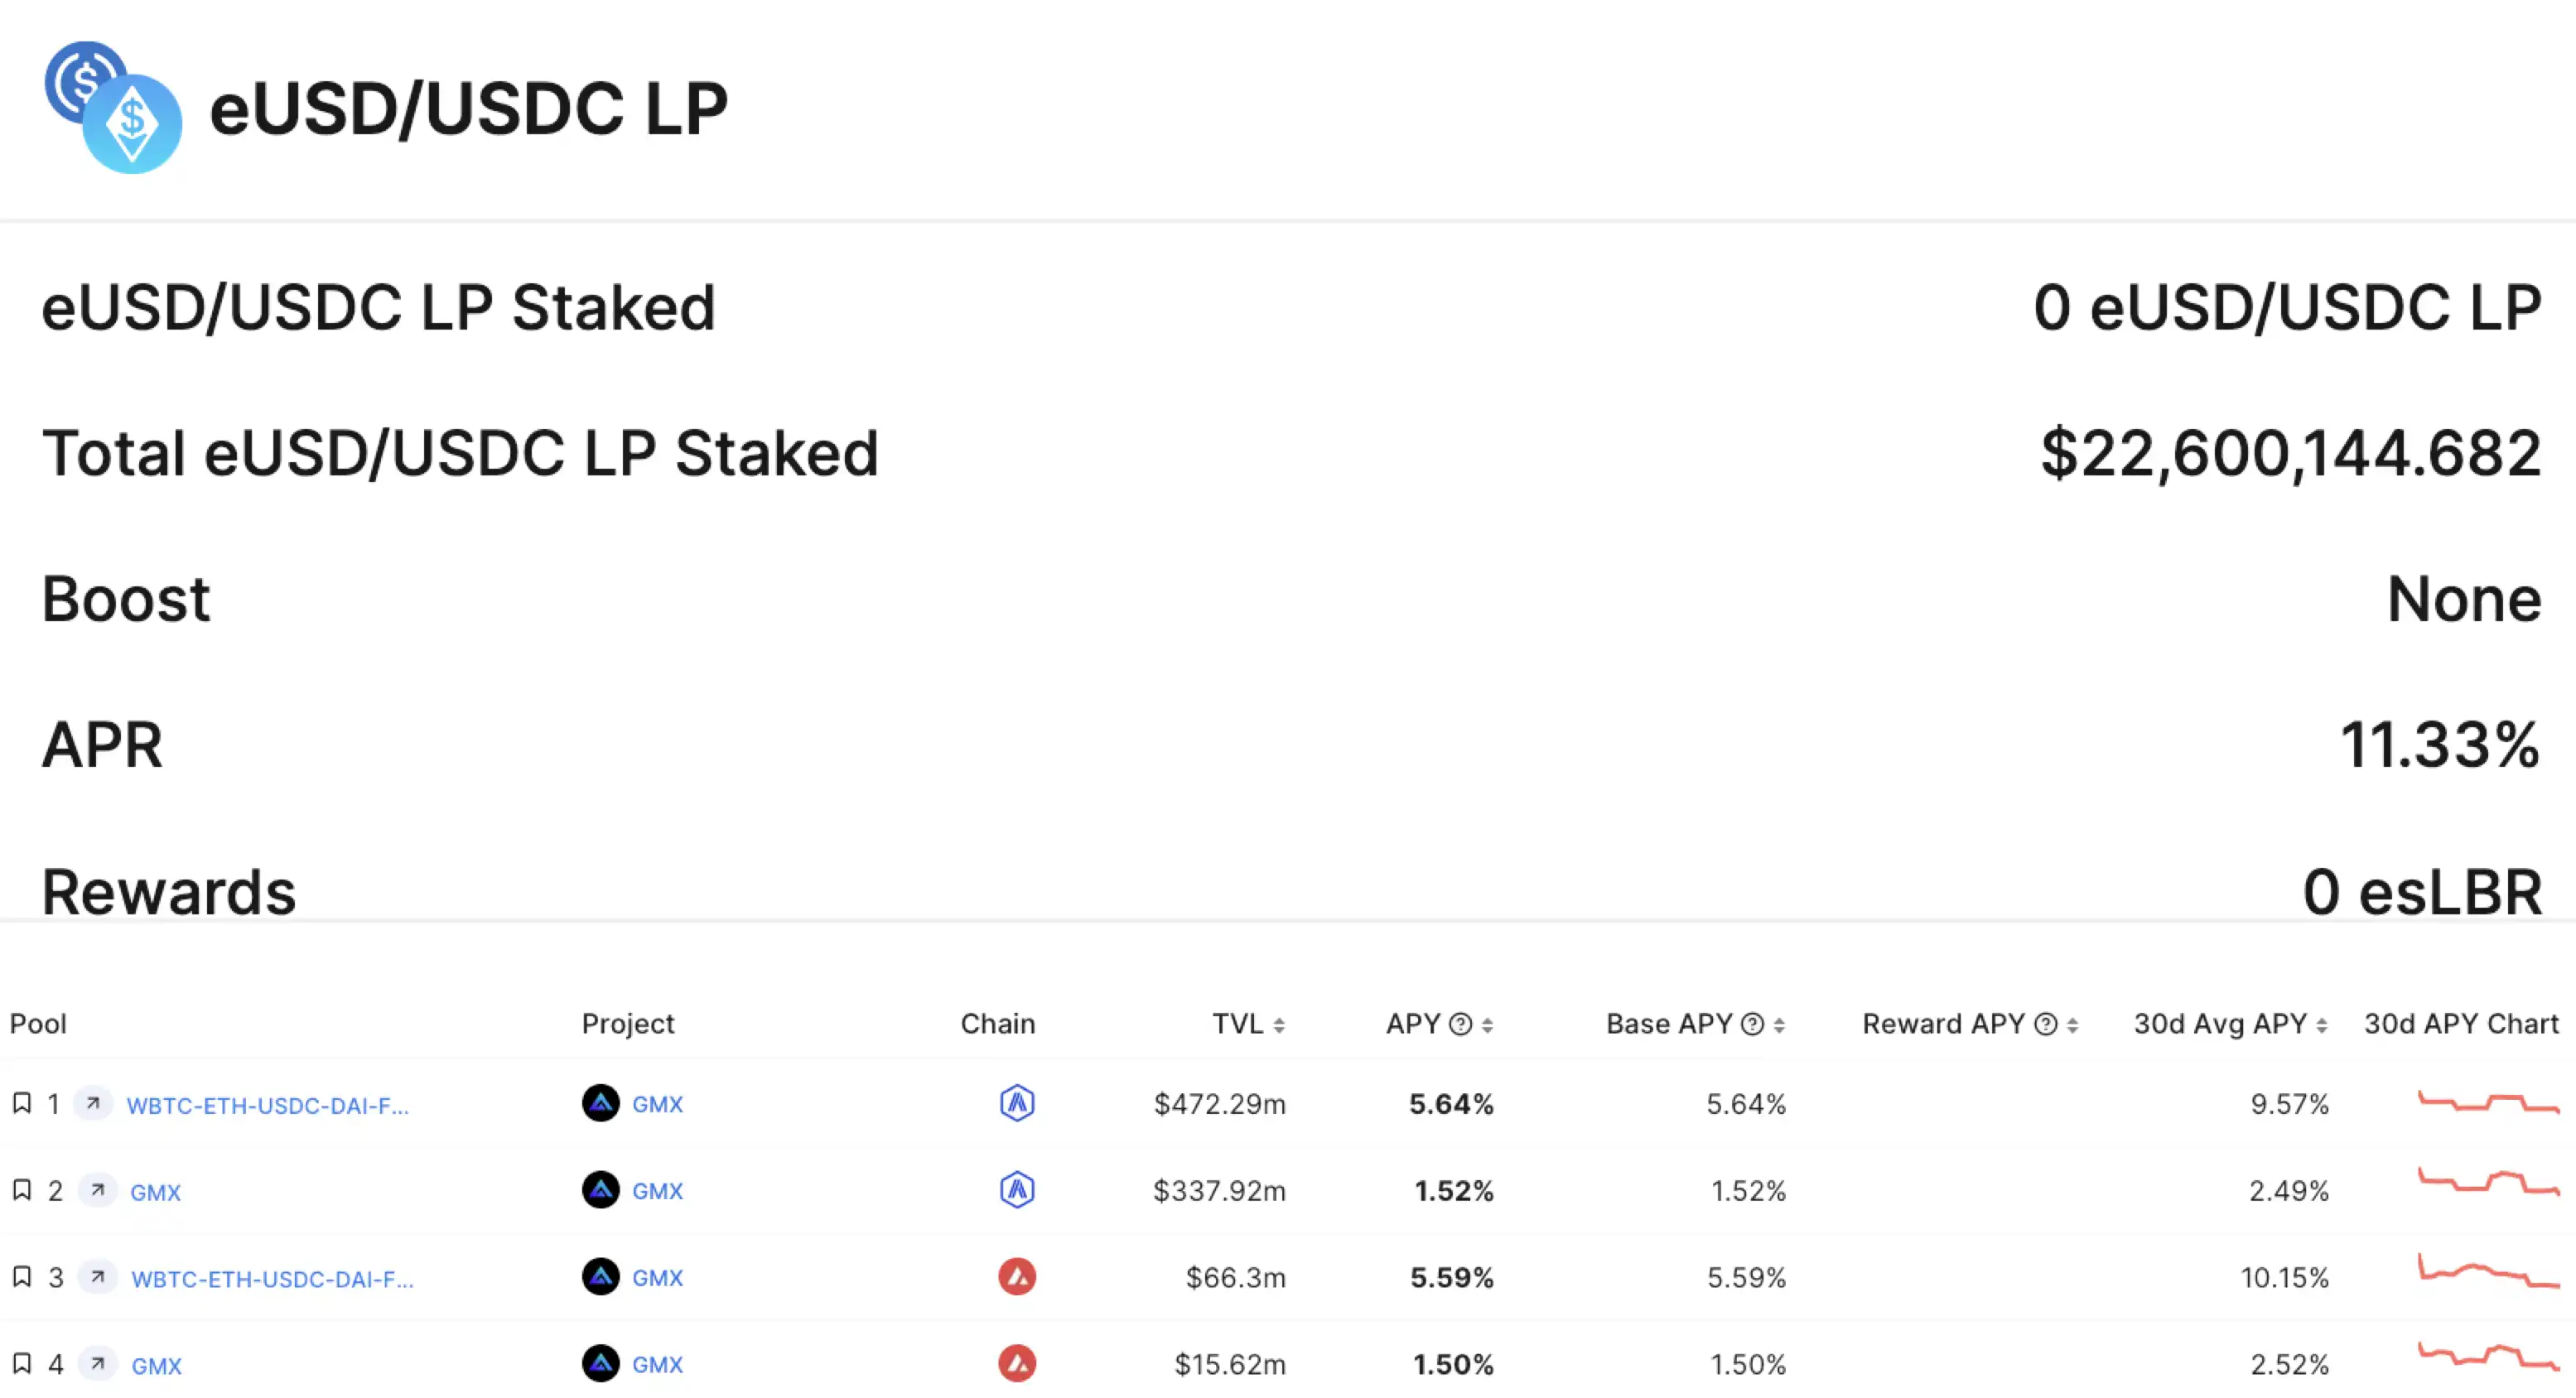
Lybra eUSD 以及GMX 各池收益率狀況,資料來源:Lybra Finance、DeFi Llama
基本收益低,幣價表現又不好,怎麼能改善LP 們的收益狀況呢? Curve 創辦人的想法是在市場上搏一搏,讓 CRV 的價格再高一些。
與其他老牌 DeFi 不同,Curve 在這方面確實有一些獨特「優勢」。
首先,由於Curve 的veToken 賄選機制刺激,大部分CRV 代幣多處於鎖倉狀態,這使得CRV 在流動性方面,比其他大市值DeFi 代幣差很多。有時,在 Aave 上面借出 CRV 的成本甚至比在交易所直接購買還低,因為過低的流動性會使買方在購買過程產生較大的溢價。
另外,上文提到,Curve 創始人掌握著CRV 流通總量的三分之一,這為一個想要控制幣價的團隊提供了很多操作的可能,其中一個方法就是假借「惜賣」來進行誘空行為。
從結果來看,這種方式在去年底的「DeFi 保衛戰」中運用效果非常不錯,不僅抬升了幣價,還讓Curve 再次成為了市場關注的焦點,為即將推出的crvUSD 做了一波PR。而在這次 CRV 多空對決中,Curve 創始人似乎輸的很慘,不僅幣價沒能回到先前水平,自己還被迫變賣了不少 CRV 持倉。
但從另一個角度看,Evgorov 還是得到了他想要的結果,用 Bowen 的話說,就是「綁架大家一起來幫 CRV 抬轎子」。現在Evgorov 的CRV 持有量佔總流通量比例下降至20% 左右,但CRV 又獲得了一批極具實力的支持者,包括吳忌寒、杜均、孫宇晨等頭部玩家,以及DWF 等一眾“機構朋友”。
相關閱讀:《 Curve 創辦人透過OTC 出售CRV 還貸,CRV 都賣給哪些機構或個人了? 》
現在,大家都有了共同的利益,Curve 和 CRV 又未來可期了。這樣看,Egorov 這一搏也不算太差。
收益困境:大戶在DeFi 賺不到錢了
LUNA 暴雷後,流動性問題就開始在整個加密市場蔓延開來。隨後倒下的三箭資本(3AC),就是因市場活動減少而無法產生目標收益,導致大型客戶撤資,並最終崩盤。根據部分 3AC 前內部員工向 BlockBeats 透露,到公司運作後期,團隊所管理的大規模資產幾乎找不到任何可以產生預期收益的場景。年末的 FTX 暴雷,更讓市場雪上加霜。
自聯準會開啟升息進程,流動性緊縮就一直在侵蝕全球的各類市場,被定義為風險資產的加密貨幣尤為明顯。儘管幾場暴雷下來,人們對去中心化金融的公開透明和抗風險係數津津樂道,但這並不能阻止緊縮匕首慢慢插入 DeFi 的心臟。
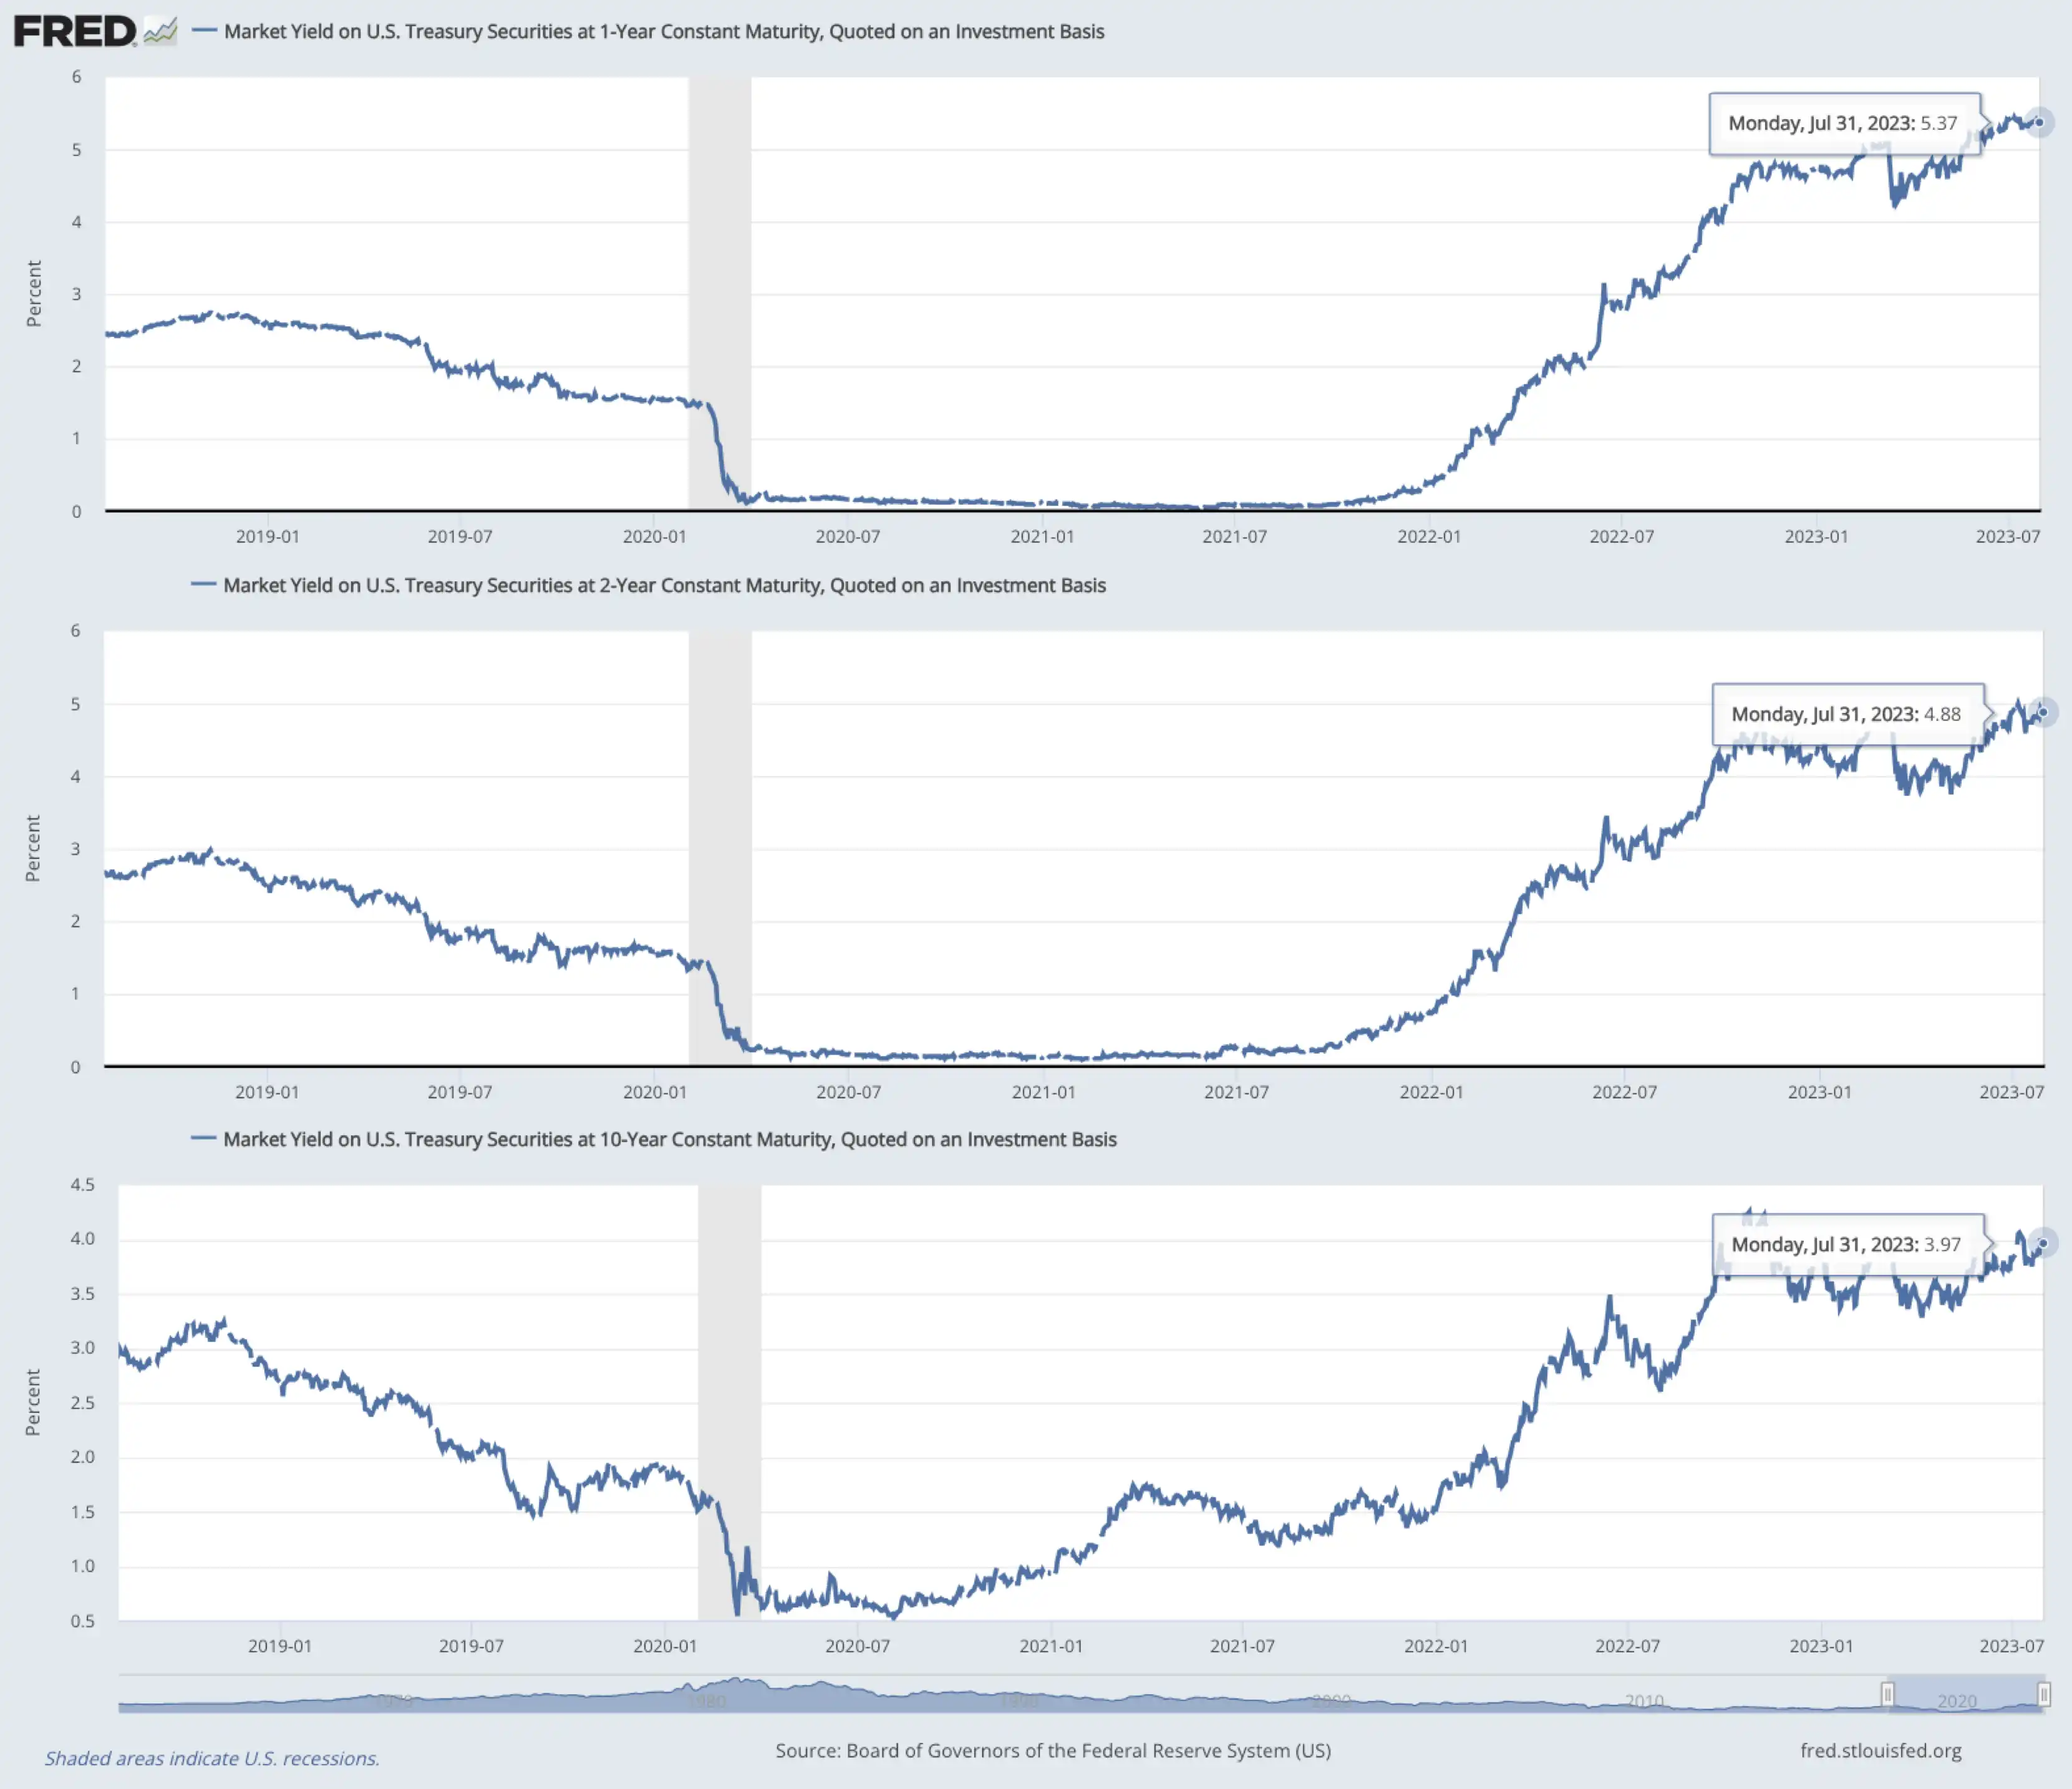
美國一年、兩年及十年期公債殖利率狀況,資料來源:FRED
截至目前,美國一年期、兩年期以及十年期公債的殖利率分別為5.37% 、4.88% 和3.97%。拋開殖利率曲線不談,無論是短期或長期國債,殖利率自 2021 年底便開始穩定上升。相較 Curve、Aave 等主流 DeFi 協議,即便是十年期公債目前的殖利率也明顯高出其平均殖利率。
與之相對的,是 DeFi 逐步下滑的收益水準。根據 DeFi Llama 數據顯示,DeFi 收益中位數已從去年初的 6% 降至今年 7 月的 2%,對於大戶而言,這幾乎已是無利可圖。 「為什麼還要冒著兩三倍的風險乘數在 DeFi 裡拿 3% 的收益,當你在美國國債裡就可以拿 5% 的收益呢?」Bowen 這樣向 BlockBeats 解釋道。
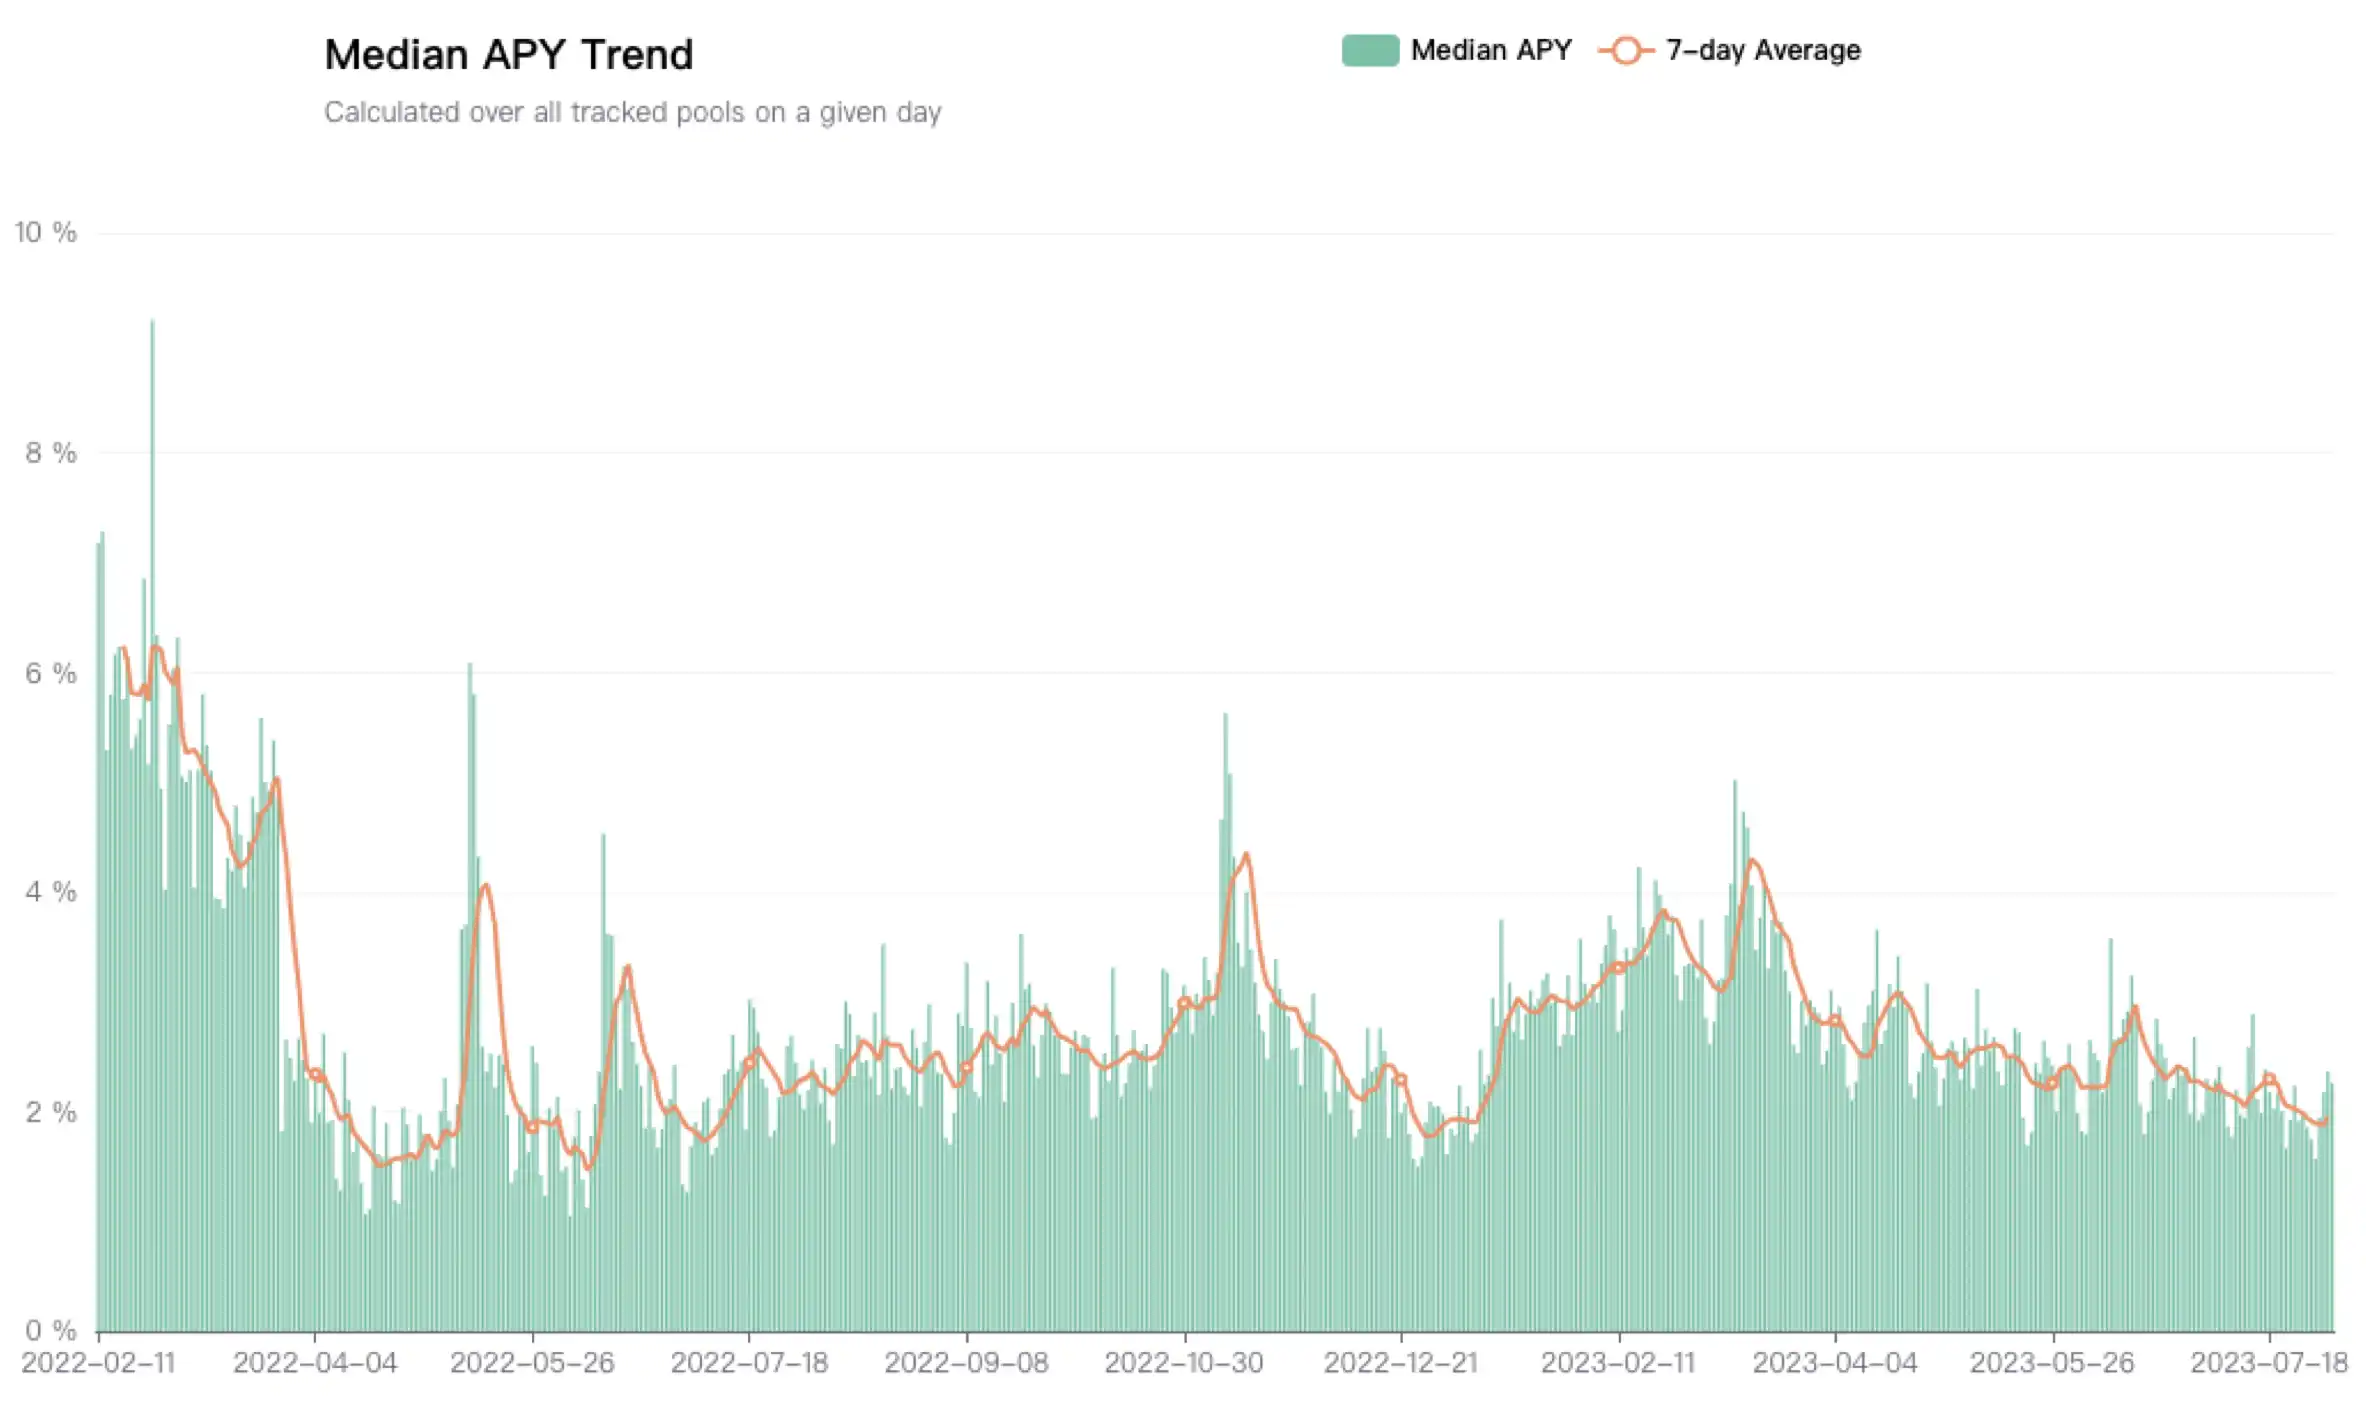
DeFi 收益率中位數變化,資料來源:DeFi Llama
對於資金量大的客戶,現在的DeFi 早已不如從前。過去別說一年,光是一天就能有 3% 的收益。因此在流動性緊縮以及監管陰影的雙重籠罩下,仍將資金留在 DeFi 似乎並不是一個明智的選擇。 Bowen 認為,現在仍留在 DeFi 市場的資金,大部分或許是不方便甚至無法「上岸」的資金。 「其他的錢,能跑的早就跑了」。
既然走不了,那就需要在內部解決問題。除了 PoS 質押獎勵和協議代幣排放外,還有什麼可以為大戶提供穩定、可觀收益的方式呢?
首先想到的是 Real Yield。本質上,Real Yield 是指協議根據其實際收入,以 ETH 等生態原生 Token 或 USDC 等穩定幣計價,向用戶支付收益,消除代幣排放帶來的通膨和收益不穩定的情況。去年底開始火熱的 GMX 就是這敘事的龍頭代表。
相關閱讀:《Real yield 背景下,DeFi 商業模式可持續性初探》
根據Nansen 數據顯示,2022 年8 月底,GMX 的交易數量一度超過Uniswap,成為Arbitrum 網路單週交易數量最多的協議。在 GMX 的白皮書中團隊中明確提到,GLP 代幣持有者(即 LP)除了獲取 GMX 代幣獎勵之外,還獲得以 ETH 計價的平台費用收益。在 GMX 代幣價格在 9 月大幅上漲至 56 美元後,Real Yield 敘事也成了拯救 DeFi 的新希望。
但實際上,在熊市期間,這種依靠所謂「協議實際收入」所產生的利益並不可靠。很快大家就發現,除了 Uniswap、GMX 這類有大引力、能容納大資金量的協議外,大部分 DeFi 協議並不能在熊市期間創造收益。在與 BlockBeats 的訪談中,1inch 聯合創始人 Anton Bukov 透露,如果沒有 DeFi 聚合器產品,大部分 DEX 根本無法在熊市期間存活,因為這些 DEX 並沒有流動性可言。
相關閱讀:《專訪1inch:Uniswap壟斷陰影下,如何在DEX 領域創新? 》
經歷年初短暫的「春季躁動」後,市場在今年 4 月進入深熊。除了「擼毛工作室」的批量操作外,鏈上行為已經到了屈指可數的程度,Real Yield 敘事也很快死去。不過令人意外的是,6 月以來 Compound、MakerDAO 這兩個老牌 DeFi 的代幣開始上漲,並創造出年內新高。
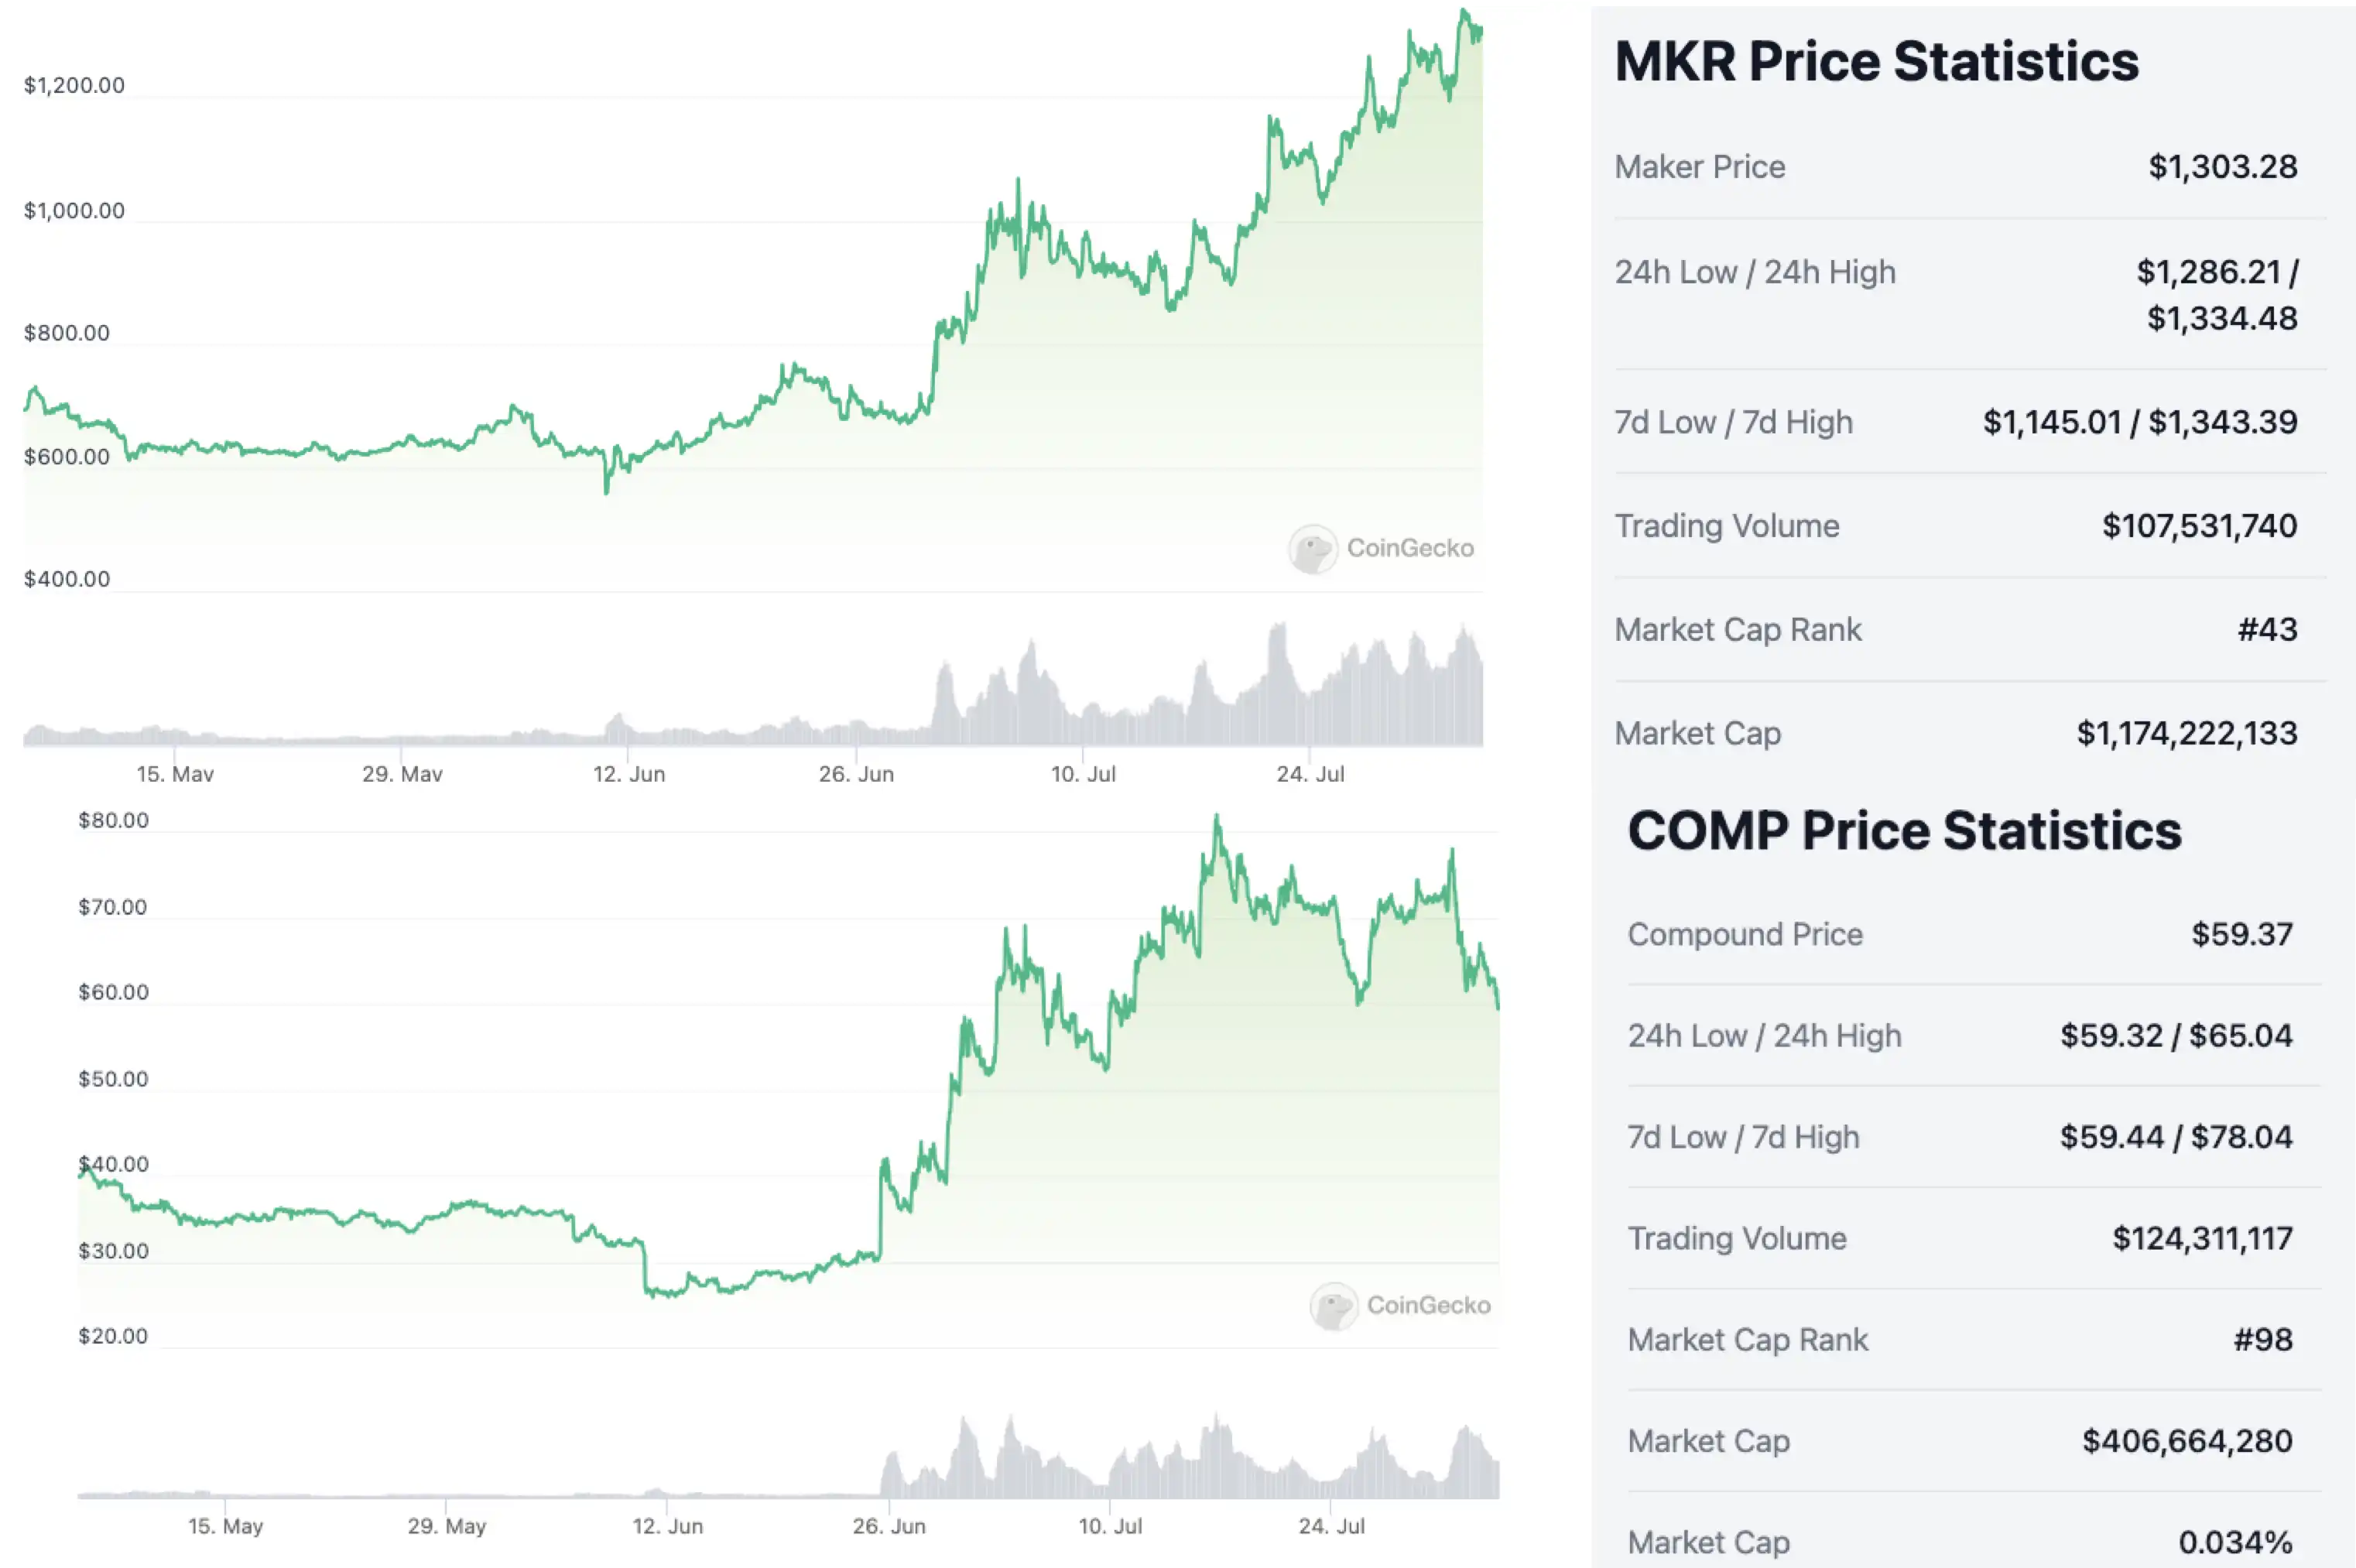
MKR 與COMP 代幣價格變動,資料來源:CoinGecko
市場為上漲所做的解釋是:RWA。
在加密市場,Real World Asset 這個概念過去幾年被反覆炒作,這次又被用在了 DeFi 領域。既然沒有辦法在鏈上產生足夠的收益,能否將現實世界的收益帶入 DeFi 呢?在此之前,MakerDAO 創辦人在 Tornado Cash 風波後發表的《Endgame》提案文章,就曾引起一輪關於 RWA 的討論。
現在市場又有傳聞,MakerDAO 透過用國庫資金購買美國國債,收入在過去幾月顯著提升。而 Compound 創辦人也在 6 月底宣布了自己創立的新公司 Superstate,專門負責將債券等資產帶到鏈上,為潛在客戶提供比肩現實世界的收益。消息公佈後,COMP 代幣價格 24 小時上漲幅度超 23%。
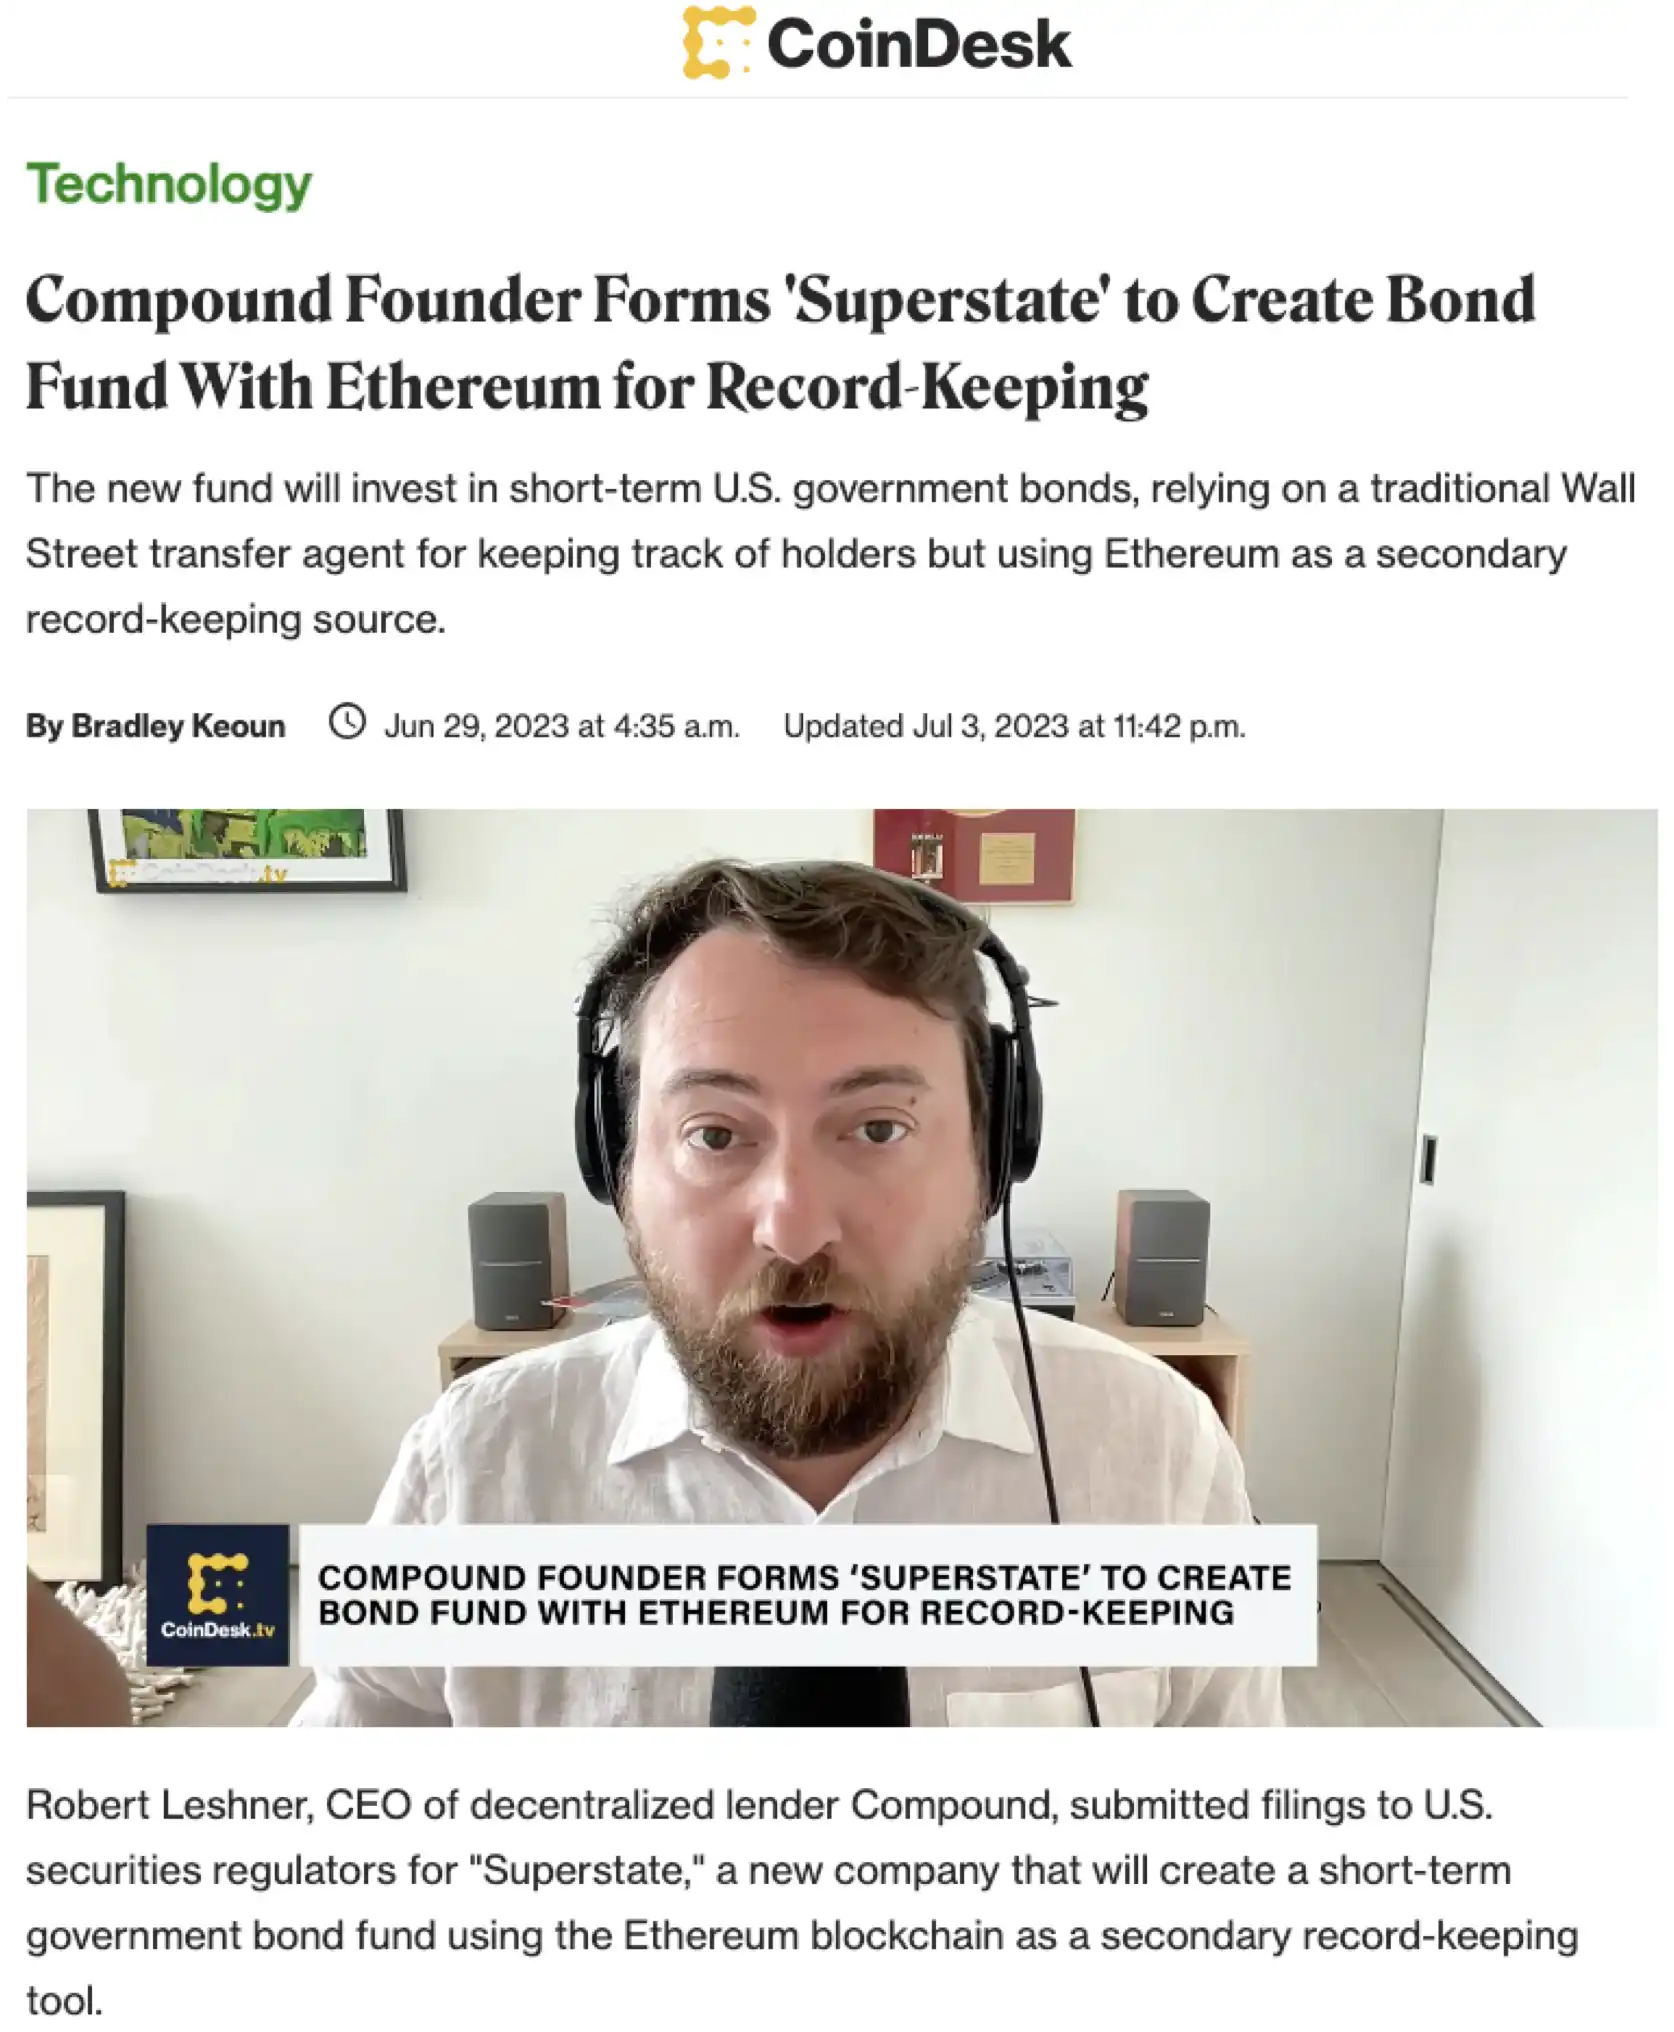
關於Compound 創辦人新公司Superstate 的報告
香港合規浪潮下,RWA 的熱度來到了新的高點。香港 6 月以來的 Web3 線下活動,絕大多數都與 RWA 有關。人們不僅希望透過這敘事獲得更好的鏈上收益,還希望依靠它吸引更多的傳統資金進場,創造新一輪加密週期的風口。
但就目前來看 RWA 或許還不能從根本上解決 DeFi 的「收益病」。因為資產管理模式尚未成熟,目前的 RWA 基本上限於對國債,尤其對美國國債的曝險。這一方面降低了 DeFi 的抗監管能力,另一方面,也意味著一旦聯準會反轉,依靠美債的 RWA 協議將再次失靈,進入收益下降的不可逆趨勢。而在許多人看來,聯準會距離反轉已經不遠了。
相關閱讀:《MakerDao 的隱憂,不只是RWA 的曝險》
不管是Staking、veToken 等代幣經濟學,還是Real Yield、RWA 等敘事風口,都反映出DeFi 在「收益病」面前的痛苦掙扎。目前 DeFi 領域的創新,似乎皆是治標不治本。或許想要治好這一病症,只剩下「等待牛市」這一味藥方了。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia