融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


從估值邏輯和歷史數據談參與Binance IEO的正確方式

原文作者:CapitalismLab
MAV IEO 又多了一批虧友,近來衝Binance Launchpad/Launchpool 開盤結果套麻了的事也多了起來 ,雖然最近拉了一波,但不少人還沒成功回本。 本文帶你了解各類項目基本估值邏輯,避免無腦衝接在最高點,也回顧並對比 Launchpool 和 Launchpad 的歷史表現,銳評這兩個板塊的異同和投機姿勢。
A. 估值邏輯
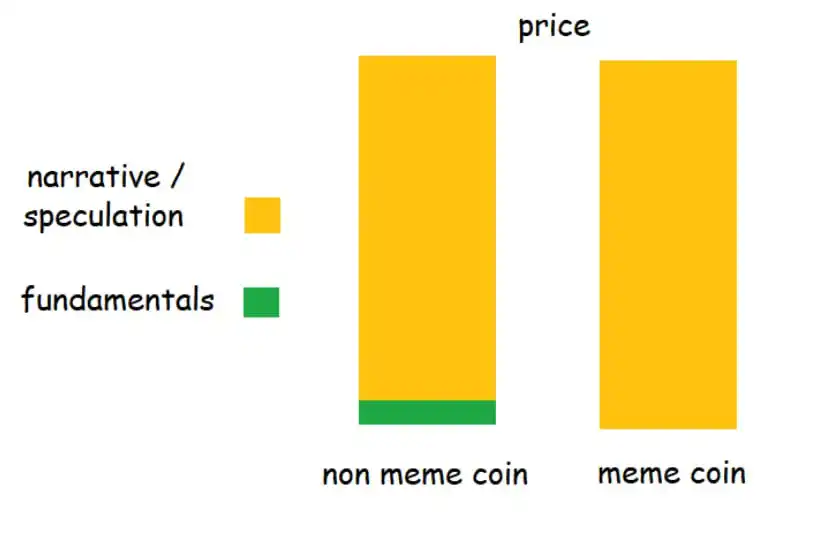
如果不是「無意義的治理代幣」或者 memecoin,理論上是可以通過給代幣持有者的權益來比較大範圍統一比較的,但畢竟加密貨幣是個注意力遊戲,所謂基本面在敘事面前太過渺小,所以估值一般還是在同類項目裡面進行對標為主。
比如 MAV 屬於 DeFi 類中的 DEX 賽道,DeFi 的通用指標是較為常用的評估規模的 TVL,以及不太常用的評估賺錢能力的總費用收入和協議收入,具體到 DEX 方面有多了一個評估業務規模的交易量 Vol 指標。
而對於代幣本身而言,又有當前市值 mcap 和全流通市值 FDV 兩個指標,分別對應短期和長期流動性。
參見 @BiteyeCN所做估值對標圖,就使用了 TVL 或者費用收入作為業務評估指標,在 mcap/FDV 下分別給出了估值意見。 當然,數據背後往往有一些貓膩,比如 MAV 使用過於一周手續費來評估的問題在於,MAV 明牌空投+上Binance,所以自然不乏擼毛黨來刷交易量,這塊自然不免虛高。
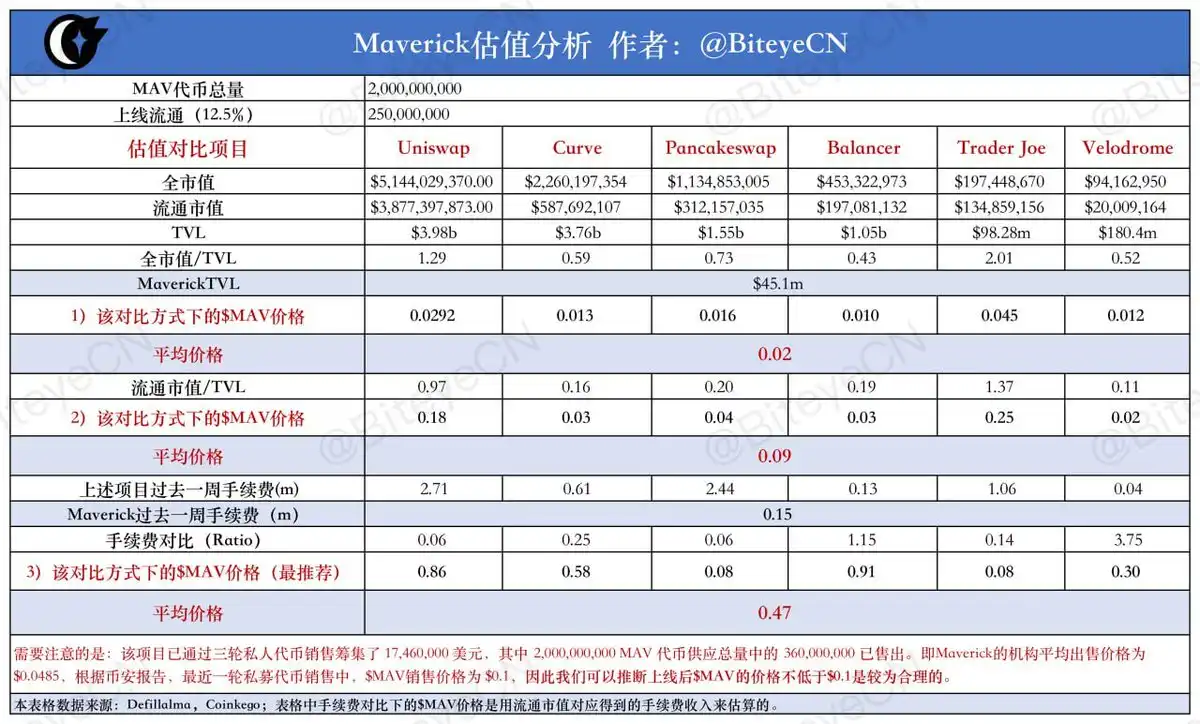
使用更細的邏輯和常識來判斷也是個好方法,MAV $0.5+ 的價格會導致其 FDV 接近 Pancake,MAV 跟Binance關係再近也近不過 Cake,所以期望Binance加持下價格能夠超過$0.5 不太現實。
此前同樣通過Binance launchpool 首發的 DEX Hashflow 當前 FDV 在 400M 左右,對應 MAV 價格低於$0.2。
所以要是真有人以「相信Binance的眼光」來衝的話,$0.5 顯然已經遠超首發 launchpool 所能支撐的範圍了。目前市場價 0.45 左右已經是一個相對較高的位置了。
DeFi 類項目由於偏應用,又有一定的實際賺錢能力,所以評估起來還比較方便。而公鏈項目重要的用戶活躍數據基本都是羊毛黨刷的,參考價值較低,只剩一個 TVL 數據勉強能看。所以相比於數據公鏈似乎更看重背景,這也是 VC 在這個領域大行其道的原因之一,反正背景好的貌似無腦給 10B。
參見我們當年口胡 ARB 的估值,根據 TVL 以及生態給出了 2 倍 OP FDV 的估值,然而 ARB 發幣後價格差異甚大慘遭打臉,反倒是過了這麼一段時間隨著 op 價格持續下跌,ARB 成功實現了 2 倍 OP FDV。
至於 EDU/HOOK 這類同賽道沒有知名項目,自己生而為賽道龍頭的項目,基本沒法對標全憑想像,好處是上限的想像力的極限,下限反正大家都是歸零。
B. FDV 並不是只是一個數字
FDV = 代幣總流通量*幣價
在評估項目時,往往多喜歡使用市值 mcap 而非 FDV 來對比。然而這些多半是因為熱度較高的新發行項目流通量較低,使用 mcap 來對比佔便宜。但是 FDV 絕非只是一個數字而已。
以 OKX/Bybit/Bitget 三家聯合 IEO,並臨門一腳給Binance Launchpool 免費塞了 40M 代幣以避免重蹈 Blur 覆轍的 SUI 為例,價格自開盤來一路走低。
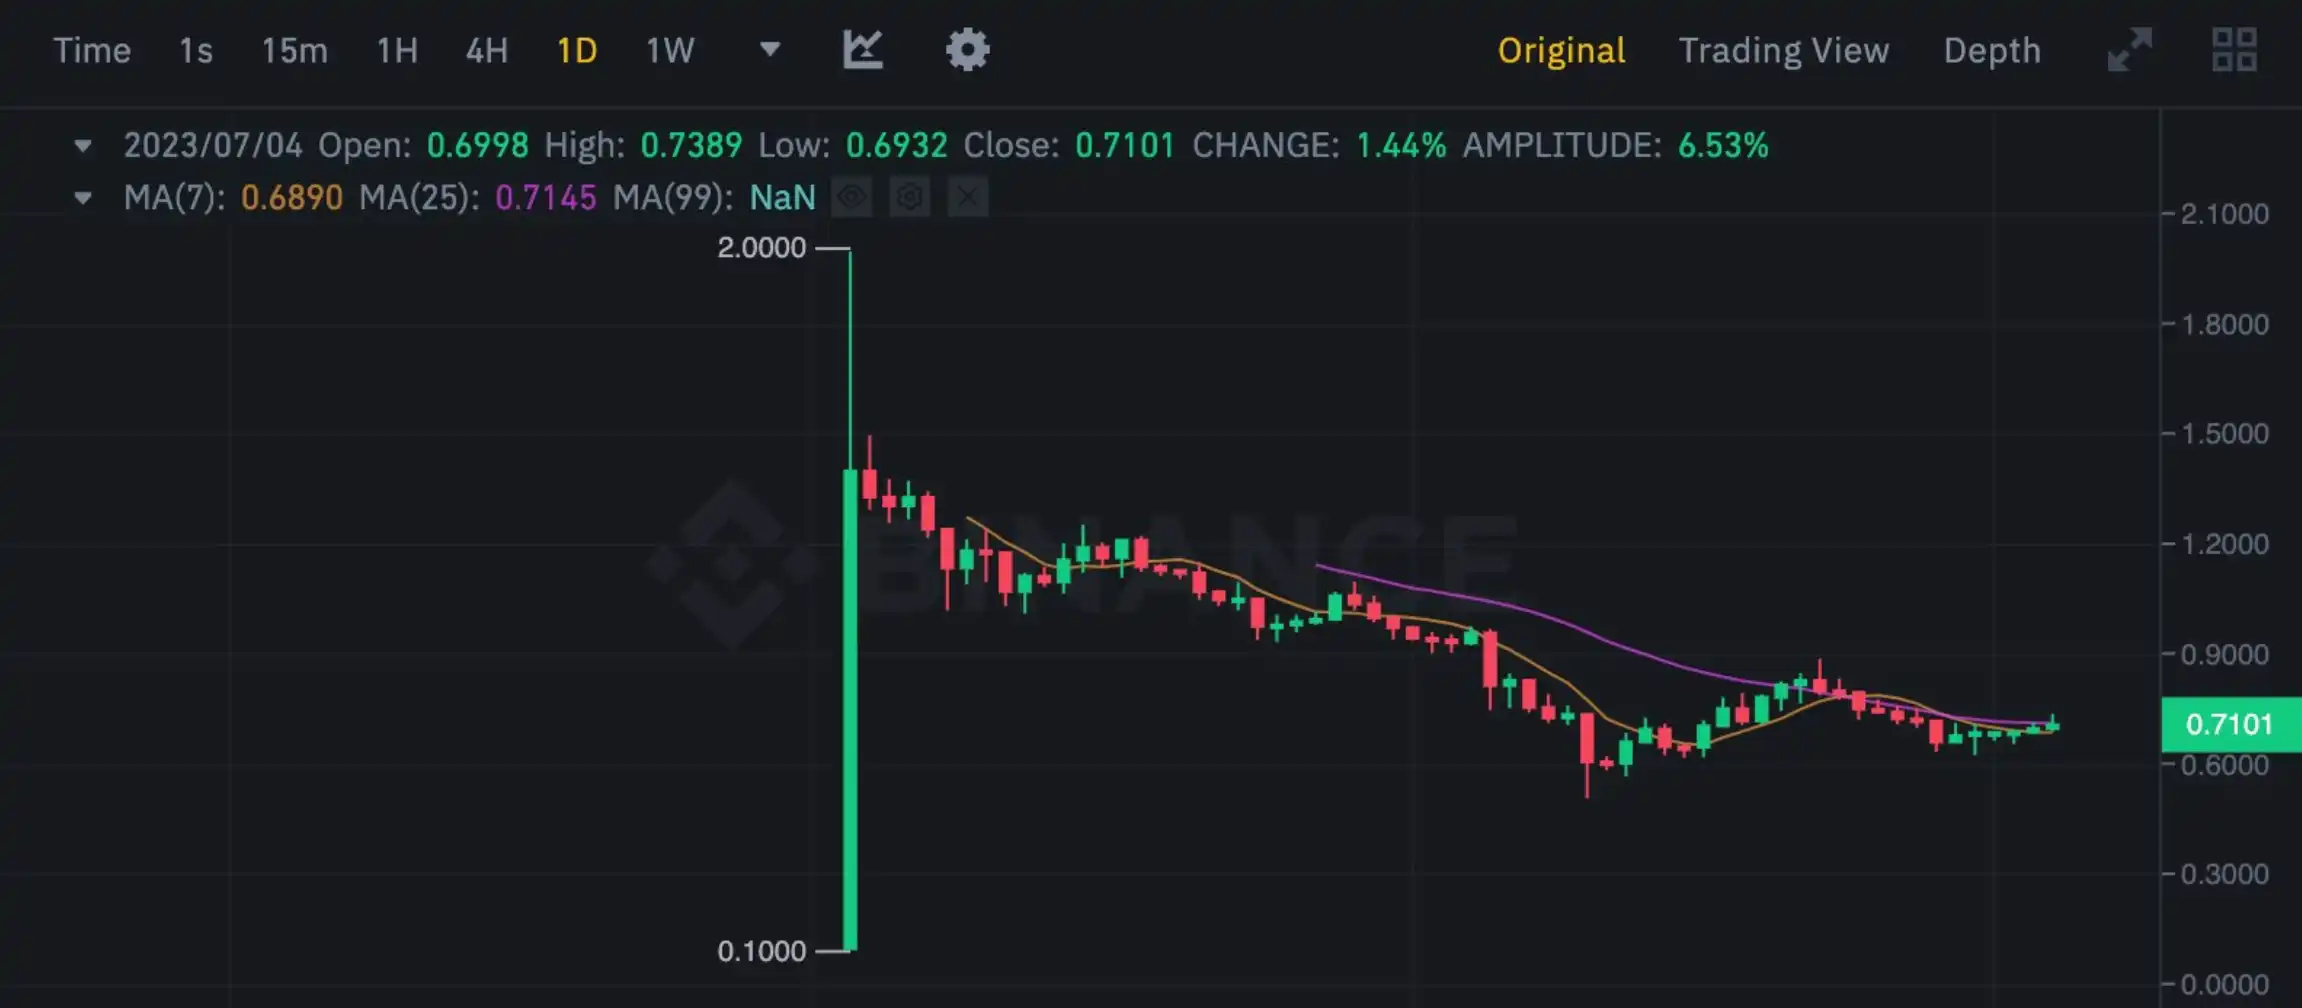
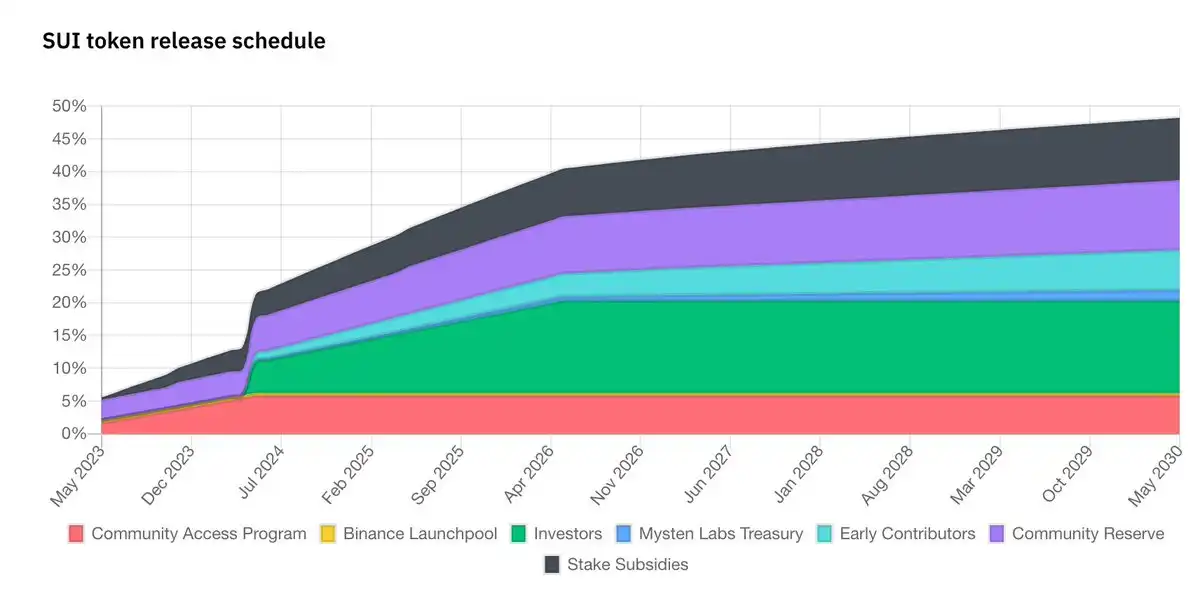
最近被爆出項目方在偷摸提前解鎖賣幣,還聲稱自己是靈活 tokenomics,這就是 mcap 逐步向 FDV 靠攏的痛苦過程,增量會變成拋壓。
不過即使 SUI 老實按代幣解鎖計劃來執行的話,其增幅也是非常快的。對標和短期炒作讓 SUI 在開盤即有了 10B+ 的 FDV,此時 mcap<1B,靠市場熱度還能勉強支撐,然而長期在基本面沒啥改善的情況下,在 10B 的 FDV 慢慢兌現成 mcap 的過程中價格降低也是理所當然的。
C. Launchpool & Launchpad 異同與投機
此番不少人稱 MAV 為 XX 期 Launchpad 項目,但其實它是 Launchpool 項目。 Launchpool 和 Launchpad 項目有啥區別? Launchpool 是免費送的,Launchpad 需要 BNB 持有者掏錢買,這本來就隱含著Binance對其的態度。
尤其對於通過Binance首發的項目而言,可以說 Launchpad 項目的隱含支持是要比 Launchpool 強一個檔次的。 此前如下方推文,我們已經探討過 Launchpad 的總體回報數據。
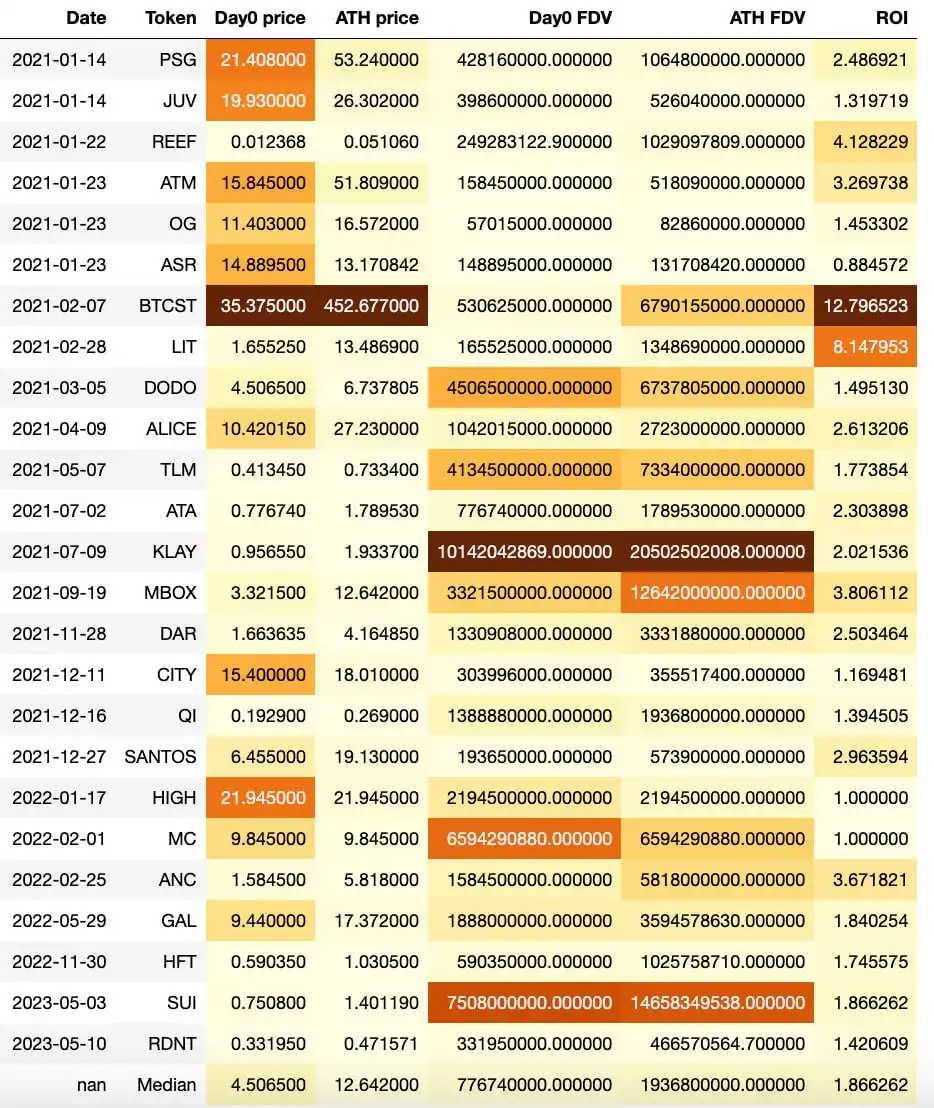
我們今次以沖開盤用戶的視角再來分析以下,分析開盤價格(首日均價),歷史最高價格 (收盤價) 和對應的 FDV,以及開盤買入 ATH 賣出的回報率 ROI。 左圖為 Launchpool 數據,右圖為 Launchpad 數據,重點看最後一行中位數。
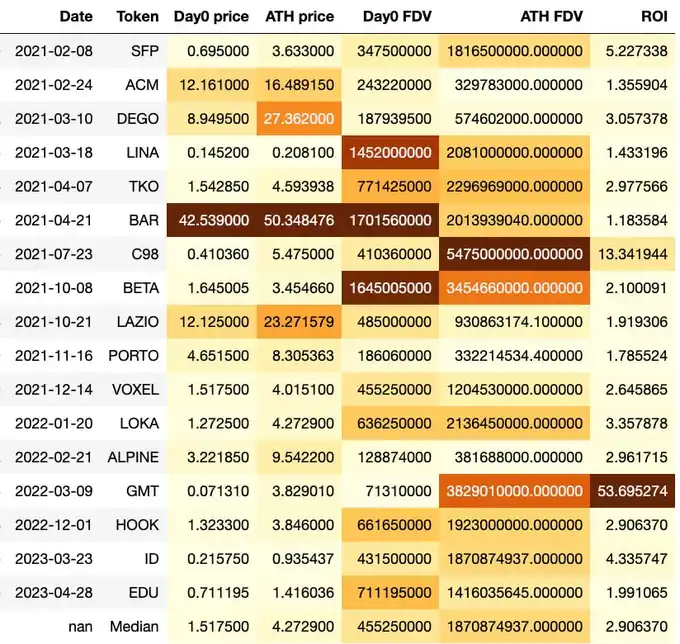
從歷史數據上來看此前的 Lauchpool 項目的表現遠遜於 Launchpad 項目。 假設以首日均價買入,然後在 ATH 賣出,對於 Launchpad 而言回報率中位數是 2.9 倍, 而 Launchpool 僅為 1.9 倍。
並且 Launchpool 還有兩個項目開盤即巔峰,買了就一直套到現在,而 Launchpad 還沒有出現這種情況 (當然開盤首日均價這個數據方便橫向對比但也不能反應全貌,EDU 目前開盤日買入大概率還處於套牢狀態)
至於原因,我們可以觀察到在 FDV ATH 方面 Launchpad 和 Launchpool 的實際上是接近的均為 1.9B 左右, 但是 Launchpool 的首日 FDV 中位數 780M 要高過 Launchpad 的 460M 不少。
這主要還是由於 Launchpool 的流動性問題,Launchpad 一般會給 5% 左右的份額,而 Launchpool 作為免費送幣 一般給的更少,一般為 2% 以下。
雖然 Launchpool 開盤價格虛高,但是由於 BNB 持有者多數開盤直接賣出,開盤價格越高對 BNB 持有者越有利,所以Binance自然也沒有太大動力去區分開來這一點。
對於投資者而言,Launchpool 的長期博弈價值顯然是低於 Launchpad 的,所以對於 Launchpool 的項目更要做好 估值分析和更保守的準備,無腦衝並長期持有很容易就套牢了。
如果懶得估值的話,參考 Launchpad 460M 的中位數首日 FDV,Launchpool 應用類項目開盤 FDV 一旦超過這個數值,那麼後續高回報的概率其實就不是很大了。
總結 使用同類項目估值對標是最常見的估值方法,Launchpool 的項目表現不如 Launchpad,幣價由於流動性問題開盤往往虛高,需要更謹慎。 Launchpool 有少量開盤即巔峰一直套到現在的,Launchpad 則基本沒有一直完全套死的。
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia