融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


從Velodrome到Chronos,ve(3,3)是長期有效的DEX模式嗎?
原文標題:《從Velodrome到Chronos,ve(3,3)捲土重來,它是更好的Dex模式嗎?》
原文來源:Mint Ventures
原文作者:Alex Xu,Mint Ventures 研究合夥人,
概述
本篇研報主要關注當下 ve(3,3)Dex 項目的發展現狀,以及該模式在商業上的優勢和挑戰,並對 Dexs 賽道的長期發展進行了進一步的思考。
Dexs(去中心化交易平台)與 Lending(借貸),是 Defi 領域最早實現 PMF(產品市場契合)的兩類產品,而 Dexs 作為價值互聯網的基礎設施,一直是用戶量和交互金額最大的賽道,也是 Defi 整體生態的底層。
也正因為如此,Dexs 始終是競爭和創新最為活躍的領域,同賽道選手在產品、經濟模型、生態組合上保持著很快的進化速度。而 Andre Cronje 在 2022 年初提出的 ve(3,3) 模式的 Dexs 正是這個領域的重要實踐之一。
本研報圍繞 ve(3,3) 這一主題,嘗試回答以下問題:
1. ve(3,3) 的完整概念是什麼?它在嘗試解決哪些問題?
2.當下代表性的 ve(3,3) 項目的實際業務表現如何?它們基於最初的 ve(3,3)機製做了什麼改良?以及項目的估值水平如何。
3. ve(3,3) 會成為長期有效的 Dexs 模式嗎?
以下報告內容為筆者截至發表時對於 ve(3,3) 概念以及所涉項目的階段性看法,可能存在數據、事實和觀點的錯誤和偏見,不可作為投資理由,期待同業在觀點和事實上的指點和斧正。
本文有大量關於 ve 模型的內容,或需要讀者對 Curve 為代表的項目有初步了解,關於 Curve 可閱讀:
理解 Curve 的正確姿勢:頭部流動性市場的業務現狀、生態發展、護城河及估值對比(2023 年 3 月發布)
Uni V3 進擊下的 CRV:深度解析 Curve 業務模式、競爭現狀和當下估值(2021 年 9 月發布)
1.ve(3,3) 模式的定義和價值
ve(3,3) 並不是一個項目名稱,而是一種構建和運營 Dex 和流動性協議的方式,其中,ve=vote escrowed(投票委託),來自於 Curve 的 ve 經濟模型,其核心優點在於通過質押投票機制,進一步統一了參與者與協議的長期利益。
而(3,3)來自於 OlympusDAO 的(3,3)博弈理論 (源自納什均衡理論),其基本原理是:Olympus 官方以債券形式將 OHM 低於市場價格賣給用戶,官方獲得用戶支付的 USDC、ETH 等資產,使得國庫得到價值資產支撐,並生成 OHM 通過 Rebase 機制分配給 OHM 質押者。若越多的用戶進場購買 OHM Token,國庫就會增發更多 OHM Token 分配給到質押者,以此創造了一種在 OHM 幣價持續上升時,質押者擁有高額 APR 的正向循環效應,但前提是市場用戶不拋售 OHM,而是選擇不斷去質押 Token,也就是所謂 (Stake,Stake)——即(3,3)。即鼓勵用戶不斷的參與質押,以此享有 OHM Token 持續增發的權益,減免 Token 被稀釋的風險。
如果讀者對於(3,3)機制覺得難以理解,我們可以把其抽象為這樣一種博弈機制:
- 某個項目具有網絡效應,其多邊或雙邊規模的用戶和參與資金越大,競爭壁壘越強,因此它具有不斷擴大其規模以打造網絡效應壁壘的訴求。
- 它引入了一種機制,這種機制極端鼓勵所有持幣者都動作一致地質押复投 Token(或是其他協議希望用戶進行的動作),將會讓協議的規模持續擴張,網絡效應越來越強大,直到形成強大的競爭壁壘,足以獲取所在賽道的壟斷收益。而用戶作為項目的「股東」,只要其維持住自己在整個項目的 Token 份額,其擁有的價值自然也隨著項目的規模擴張和壟斷性提高而上升,構成了「共贏」的局面。
- 這種機制的脆弱點在於,一旦部分用戶選擇採取了逆向動作(比如不再質押而選擇拋售離場),整體預期、幣價可能會逐漸形成共振,用戶開始集體退出,變成一個衰退的螺旋,導致項目失敗。
在 OHM 為代表的穩定幣項目中,其追求的網絡效應在於穩定幣的網絡越大,其場景、用戶越多、後來者就越難赶超。在 Solidly 為代表的 Dex 項目中,其追求的網絡效應在於 Dex 的 LP、ve Token 質押者和 Trader 三者的相互強化,它在交易市場的份額越大,後來者就越難以追趕。所以說,所謂 (3,3) 機制在 DeFi 領域的應用,主要目的在於幫助項目在特定階段擴大其網絡效應,構建壁壘。
除了 ve 和 (3,3),ve(3,3) 的 Dex 還疊加了在項目冷啟動層面的新手段以及治理憑證的可組合性,綜合以上設計,試圖打造一個整體更優的 Dex 模式。
從抽象回歸具體來說,ve(3,3) 類 Dex 項目具備以下特點:
- 項目主體採用了 Curve 的 ve 經濟模型,這意味著:
· 項目除了是 Dex,更是一個流動性的聚合和採購市場,項目的權益 Token 是本平台流動性的採購貨幣
· 項目 Token 需要質押才能擁有治理權和收益 (手續費+賄賂費)分紅權,想從平台提取價值的前提是與平台的發展長期綁定
· 而 ve(3,3) 項目與 Curve 的不同在於:1.curve 會把所有 Pool 的協議交易手續費分給 ve 質押者,而 ve(3,3) 項目的 ve 質押者只會拿到自己投票的 Pool 的交易手續費;2.ve(3,3) 項目的 LP 只獲得項目 Token 作為做市獎勵,交易手續費全歸 ve 質押者所有;3.Curve的賄選模塊是由外部平台(Votium 或 Votemarket)搭建的,ve(3,3) 類項目則自帶賄選模塊,短期採購流動性會更簡單
- 參考了 Olympus 的(3,3)博弈機制,這意味著:
· 鼓勵用戶將項目的權益 Token 進行 ve 鎖倉(stake),針對鎖倉的 ve 憑證持有人進行等比的 Token 激勵排放,避免 Token 持有人的 Token 比率被稀釋,以鼓勵用戶積極質押
· 通過質押率的提高,降低 Token 的拋壓,推動 Token 價格上漲,Token 價格上漲導致做市 APR 上漲,進一步吸引到更多的流動性聚集和創造更好的交易深度,吸引到更多的交易量,形成一個自強化的業務飛輪
- 冷啟動時,往往將初始的 ve 憑證空投給生態(往往指該項目所在的公鏈)內業務和影響力靠前的項目,為其流動性採購市場網羅第一批「B 端客戶」,其邏輯類似於互聯網產品給客戶發「免費體驗券」,這裡體驗的就是項目的「流動性採購服務」權益
- Token 的質押憑證由 veToken 變成了 veNFT,veToken 是不可轉移的,veNFT 則可以,這意味用戶可以轉售或再抵押自己的 ve 憑證,進一步提高資本效率
總體來說,ve(3,3) 類項目是 Curve 模式的再升級,希望著重提升以下 3 點:
1.提高用戶 ve 質押的意願,進一步提高持幣用戶與協議的利益和行動一致性
2.更加的「交易費」激勵導向,因為 Pool 的手續費僅分配給那些給 Pool 投票的人,進而迂迴激勵交易量(更好的流動性可以招來更多交易以創造更多的手續費)
3.更加的「TOB」導向,既為 Token 發行的項目方提供更好的流動性採購體驗,以及更高的初始激勵,積極綁定 B 端客戶
因此,筆者也將重點考察 ve(3,3) 項目在以上三點的表現。
2. ve(3,3) 代表項目分析
在具體 ve(3,3)項目的選擇上,筆者綜合考慮了項目所在鏈的競爭力排名、交易量、賄賂金額等指標,選擇以下業務表現較好的項目進行對比和分析:Velodrome(Optimism)、Thena(BNBchain)、Euqalizer(Fantom),以及最近剛剛上線 Arbitrum 的 Chronos。
2.1 Velodrome:ve(3,3) 首批實踐者,OP 鏈頭部 Dex
Velodrome 是 Solidly fork 項目中最具代表性的項目,筆者將花更多的篇幅進行介紹。
2.1.1 項目介紹和差異機制
a.機制設計
Velodrome 目前僅部署在以太坊的 L2 網絡 OP 上,其產品機制設計源於 ve(3,3) 的鼻祖 Solidly,不過做了一些調整,具體來說:
針對 Pool 的流動性賄賂獎勵,只有在下一個週期可以領取
對 Velo Token 的激勵發放的 Pool 採取了白名單機制,白名單現階段是開放申請制,沒有走鏈上治理流程,而 Solidly 的排放申請則是無許可的,這意味著只要掌握投票,可以把 Token 激勵導向那些完全沒有交易費用產生的 Pool。此外,Velodrome 還有一個委員會,可以隨時暫停對任意 Pool 的排放。
降低了對 ve Token holder 的增發獎勵比率,相對於 Solidly 對 ve Token 的持有者的 Token 佔比不會被稀釋的保證,在 Solidly 的機制設計下,ve Token 的排放獎勵為:(質押總量 TOKEN 總量)0.5 總激勵排放,而 Velo 對 ve 憑證的增發獎勵比率計算方式為:(veVELO 的質押總量 VELO 總量)³ 0.5 總激勵排放。假設目前 Velo 的質押率為 50%,那麼傳統 ve(3,3) 模式下,veVELO 的用戶將獲得總排放量的 50%;而在 Velo 調整後的模式下,veVELO 用戶僅將獲得 50%³=12.5% 的總排放量,僅為傳統模式的 1/4。這種改進實際上已經大幅削弱了 ve(3,3) 機制裡的(3,3)部分。
Velo 排放量的 3% 將作為運營費用轉入團隊的多簽錢包,為項目的長期運營提供預算
取消了 LP Boost 機制(承襲自 Curve 的基於 ve Token 的數量可以為 LP 挖礦加速的機制)
b.團隊情況
Velodrome Finance 由原 Fantom 生態的 veDAO 背後團隊孵化。而 veDAO 又是由匿名區塊鏈研究組織 Information Token 所孵化,其初始任務是獲取 Andre Cronje 提出的 Solidy 生態系統治理權。 22 年初,Andre Cronje 在 Fantom 推出 Solidly,並表示將 Solidly 的初始治理權(veNFT)會按照 TVL 的比率分配給 Fantom 上前 20 大項目。 veDAO 順勢推出,高峰時期吸引到了近 26 億美元的 TVL。
然而 Andre Cronje 不久後宣布退圈, 加上 Solidly 上線後問題不斷很快「天折」,此後 Fantom 生態也在熊市中持續滑坡,不復 AC 所在時的活躍。此後,veDAO 團隊開始轉向 Optimism 生態,並開發了 Velodrome。
c.大事記和路線圖
項目大事記如下:
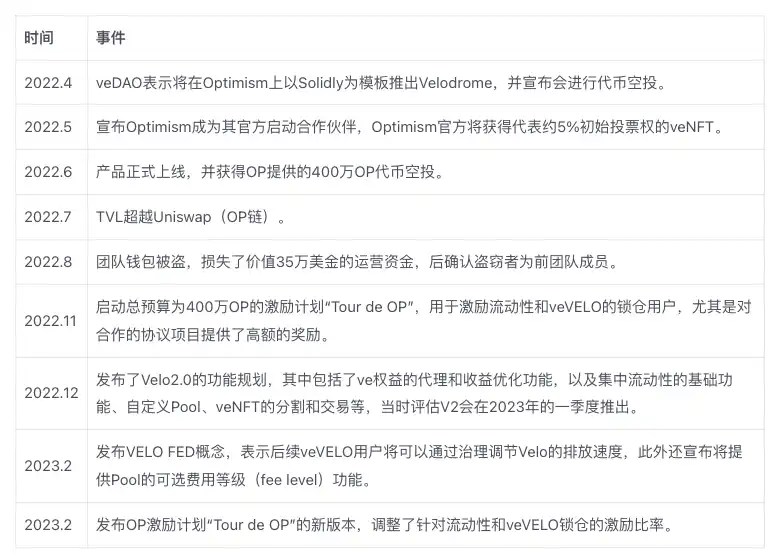
Velodrome 接下來最重要的里程碑是 Velo2.0 的上線發布,官方此前規劃在 23 年一季度發布,但截至目前(23 年 5 月初)尚未上線。筆者也在官方社區諮詢了 Velo2.0 的上線時間,社區大使的回復是目前審計已經完成,5 月應該就會上線。
Velo2.0 包含的內容較多,主要分為 5 大塊:
Velodrome「Night Ride」UI 升級:數據看板豐富、交互友好度提升、視覺優化
Velodrome Relay:圍繞 ve 質押委託的賄賂收益優化等功能
新功能:LP 自定義(集中流動性的基礎功能)、Pool 自定義(類 balancer 的可編輯 Pool 功能)、費用層級、投票模塊升級(類 Votium)、veNFT 的交易、碎片化等
技術升級:代碼庫精簡、審計、風控等
治理升級:veVELO 可以對 VELO 的排放進行治理控制
不過考慮到 2.0 包含的內容較多,筆者認為以上承諾的功能同步上線難度較大,分批上線的可能性更高。此外,Lauchpad 功能、LP 的自動复投、完整的集中流動性功能、組合池(類似於 curve 的 metapool)以及 veNFT 的借貸等功能也被團隊安排為 23 年的重點工作。
2.1.2 業務情況
在業務的評估上,筆者將從四個方面對 Velodrome 和其他項目進行評估,即:流動性(TVL)以及對應的流動性採購開支、交易量、賄賂金額和賄賂項目數量,以及 Velo 的質押比率。
作為一個 ve(3,3) 模型的現貨 Dex+流動性採購市場,Velodrome 的商業模式可以用一句話來概括,即:通過平台權益Token(Velo)採購和聚集流動性,然後將流動性用於:1.滿足交易者(用於換取手續費);2.出售給項目方(為其Token提供流動性)。
所以,通過流動性(TVL)以及對應的流動性採購開支、交易量和手續費、賄賂金額和賄賂項目數量,可以較為全面地掌握項目的收入、客戶和成本情況,而 Velo 的質押率則用於評估項目的(3,3)機制效果。
a.流動性(TVL)以及對應的流動性採購開支
根據 Defillama 數據,Velodrome 目前 TVL 為 2.89 億美金(截至 23 年 5 月 4 日數據),且近兩個月大部分時間 TVL 均在 2.7-3.2 億美金之間震盪。
數據來源:https://defillama.com/protocol/velodrome
而最近一期的 Velo 周流動性激勵為 9,166,759 個,價格為 0.129$,如下圖。
數據來源:Velodrome 官方 DC
則周流動性激勵為:9,166,7590.129=1,182,511$。我們將 TVL/周流動性激勵,即 289,300,000/1,182,511=244.64$,我們可以粗暴地理解為:Velodrome 目前每週通過 1$的激勵支出可以維持 244.64$的流動性(當然,流動性的指標除了絕對金額之外,其資產的構成、交易曲線的算法都存在差異)。
b.交易量和交易手續費
根據 Tokenterminal 數據,近 3 個月 Velodrome 每週交易量在 8000 萬-3 億美金之間,其中大部分時候每週交易量在 1-1.5 億美金左右。
數據來源:https://defillama.com/dexs/velodrome
而其周交易費用收入大部分時間在 2.5 萬-10 萬美金之間。
而 Velodrome 交易費的來源主要是非穩定交易對,即 Volatile AMM(vAMM),根據社區用戶@msilb7構建的看板數據,過去 7 天 Velodrome 的交易手續費排名中,前 5 大都是 vAMM Pool,其交易手續費貢獻占到 62.7%。
數據來源:https://dune.com/msilb7/velodrome-fees
然而,就 LP 的資本效率上 Velodrome 明顯低於 Op 上的 Uniswap,兩者的【交易量/TVL】的比值整整差了一個數量級,Uniswap V3 為 0.4,Velodrome 為 0.04。
這個巨大的數據差異,來自於 Uniswap 的集中流動性機制,集中流動性機制雖然給 LP 帶來了更高的管理難度,但在交易量的捕獲上擁有明顯的優勢,這也是 Velodrome2.0 以集中流動性為主要課題的核心原因之一。
c.賄賂金額和項目數量
筆者撰稿至此時是 Velodrome 為第 49 個投票週期(Epoch49),上一期的總賄賂金額為 89.6 萬美金。
數據來源:Velodrome DC 官方頻道
而從過往數據來看,Velodrome 的賄賂金額已經連續 15 週站上 30 萬美金,近 12 週更是都在 50 萬美金以上。
數據來源:https://dune.com/queries/1454305/2726072
這個週賄賂數據已經超過了同樣採用 ve 模型,兼營 Dex 和流動性市場的老牌項目 Balancer 近來的賄賂金額。目前 TVL 為 12 億美金的 Balancer 最主要的賄選平台 hidden hand 最近一次的賄選金額為 53.7 萬美金,但其治理週期為 2 週,所以周賄選金額為 26.85 萬美金。
數據來源:https://llama.airforce/#/bribes/rounds/hh/aura-bal/22
儘管這裡需要考慮到 Balancer 在 Hidden 參與換票上的 ve 治理權不足 30%,但是也能側面印證 Velodrome 在賄賂收入上的強勁。這個數據或許也側面印證了直接集成了賄選模塊的 ve(3,3) 項目,在 ve 治理的調動、在賄選金額的募集上,比傳統 ve 項目的積木式服務更有優勢。從合作的協議數量上來說,根據 Velodrome 今年 2 月公佈的數據,Velodrome 已經發放的賄賂Token數量超過 53 個。
根據 Velodrome4 月 26 日的賄賂數據,活躍的 Pool 有 248 個,其中周賄賂金額前 10 的 Pool 的賄賂金額都在 13000$以上,週賄賂在 1000$以上的 Pool 有 49 個。
當期(Epoch47)賄賂金額前 10 的 Pool 的出資分別來自 9 個項目,項目類別也比較豐富,包括借貸和穩定幣協議(Tangible、Inverse、Ethos、Sonne)、衍生品(Kwenta)、娛樂(Red)、LSD(Rocket Pool)、資管(dHedge)和 L2 基礎層(OP)。
圖片來源:https://app.velodrome.finance/vote
而目前 OP 上 TVL 排名前 10 的 DeFi 協議中,有 5 個在 Velodrome 進行流動性採購,沒有採購行為的 5 個項目中 3 個是同為 Dex 賽道的競品(Uniswap、BeethovenX 和 Curve),另外兩個是已經登陸大所,流動性已經足夠良好的 Aave 和 Stargate,而 Stargate 近日也剛剛通過在 Velodrome 上開展流動性採購的社區治理提案。
數據來源:https://defillama.com/chain/Optimism
總體來看,Velodrome 的流動性採購客戶來源豐富,分散程度較高,處於比較好的發展態勢。
d.質押比率
Velodrome 自上線以來 Velo 的質押率一直處於上升趨勢。
數據來源:https://dune.com/0xkhmer/velodrome-vevelo-leaderboard
但在今年 2-3 月(Epoch36)質押率到達峰值開始拐頭下降,儘管質押總量仍在上升,但新流通的 Velo Token質押比率明顯下降,如下表所示:目前 Velo 質押率距離高點 81.6% 已經跌去近 7%,來到 74.67%。
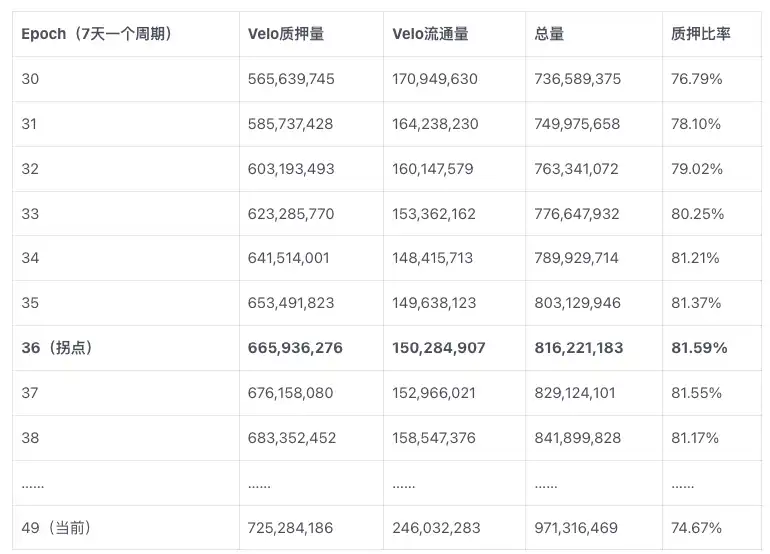
數據來源:Dune @0xkhmer 製表統計:Mint Ventures
Velo 質押率曲線,圖片來源:Velo 官方 DC
而 Velo 質押率見頂下降的原因可能有四個:
1.Velo Token價格從 23 年 1 月下旬開啟了一波持續的上漲,雖然同期 Velodrome 的交易費和賄賂收入也有上漲,但幅度遠不及幣價的漲幅,這直接導致了 veVELO 的 APR 的快速下降,質押的收益回報下降,
2.2-4 月期間 Velo Token價格波動劇烈,動輒幾倍的漲跌幅,讓投資者傾向於持幣保持更好的流動性而非進行質押。
3.從去年 11 月開始的「Tour de OP」計劃已經持續了 5 個月,而該預期總跨度為 6-8 月的計劃的主要內容是通過 Velodrome 獲得的 400 萬 OP 獎勵用於激勵 Velo 的鎖倉,隨著計劃進入尾聲,OP 的激勵告一段落,鎖倉的激勵會進一步下跌,形成潛在的拋壓。
4.70%-80% 本身就已經是很高的鎖倉比率,保持和提升鎖倉率的綜合邊際成本是越來越高的,同樣採用 ve 模型的 Curve 目前的質押率為 38.8%。
2.1.3 小結
Velodrome 是目前發展最好的 ve(3,3) 項目之一,TVL 位於 OP 的第一位,同鏈的交易量僅次於 Uniswap。而其流動性業務的發展也比較順利,無論是客戶數量、質量還是金額都處於第一梯隊。不過由於目前Token距離 1 月已經有了較大的漲幅,且震盪幅度較大,質押率也來到了高位區間,出現質押率回落的情況,再綜合考慮「Tour de OP」活動結束後對質押的 OP 獎勵減少,中期 veVELO 的質押比率可能進一步承壓。而長期來看,Velodrome2.0 上線後帶來的集中流動性,有望幫助 Velodrome 進一步提高 LP 的資本效率、費用收入和在 OP 上的交易量市場份額。此外,Velodrome 目前屬於和 OP 社區高度綁定的狀態,其業務天花板由 OP 生態的發展情況決定,除了 OP 本身作為一條 L2 之外,其主打的基於 OP Stack 的 Superchain L2 網絡最終能有多少 L2 運營商和應用加入,或許也會影響 Velodrome 的發展潛力。
2.2 Thena:BNBchain 上的集中流動性 ve(3,3) 領頭羊
Thena 於今年 1 月上線,目前 TVL 在 BNBchain 上排名第 9,也是最早實現了集中流動性功能的 ve(3,3)Dex。
2.2.1 項目介紹和差異機制
a.機制設計
Thena 目前僅部署在 BNBchain 上,其在 Velodrome 的基礎上進一步對 ve(3,3) 進行了改造,重要的機制變化包括:
目前啟動了名為 Fusion 的集中流動性功能,且支持基於集中流動性的自動做市區間管理策略
ve Token的 rebase 獎勵,佔每期產出的 30%(為上限值,也是目前的固定值)
引入推薦機制,推薦人可分享新用戶交易費,新用戶通過推薦啟用則有彩票獎勵
早期採用 NFT 進行募資,NFT 質押後可分享協議 10-20% 的手續費分潤提高費率,sAMM 池的費率為 0.02%,vAMM 池的費率為 0.2%(Velodrome 為 0.01% 和 0.05%)
除此之外,Thena 與 Velodrome 一樣,採用了 Gauge 申請許可製、取消 LP boost、每期排放Token的 2.5%(Velodome 是 3%)給到項目方。
Fusion:集中流動性+自動化=更低的參與門檻和資本效率
除了項目整體機制設計之外,在這裡有必要重點說明一下 Thena4 月上線的 Fusion 功能,這也是目前 Thena 區別於其他 ve(3,3) 項目最大的特點,同時也是 Thena V2 的核心功能。
Fusion 的主要功能點如下:
引入集中流動性(CLMM)能力,讓 LP 可以自定義做市的區間。好處是同樣的資本由於集中在一個區間內,因此在【特定的價格區間內】可以提供更厚的深度,更低的滑點,因此捕獲更大的交易量和手續費,從而提升 LP 在【這個區間內】的資本效率。之所以要反復強調【特定價格區間內】,是因為一旦 LP 做市的資產對突破該價格區間,資產對就會被兌換為單一資產,且不再能捕獲手續費(此時資本效率為 0),且這一過程意味著更高的無常損失風險,因此在集中流動性機制下,做市者需要具備更高的做市水平(對價格趨勢的預測、動態調整做市區間的精力和策略)來匹配。
提供自動化的 LP 管理策略,以部分解決上文提到的集中流動性機制較高的做市門檻。具體來說,其方案主要針對做市難點中的 2 個,即:1.自動調整 LP 做市區間,以避免價格長期超出做市區間的問題;2.提供模板化的做市策略,涵蓋 5 種主要的 LP 場景,方便專業能力普通的用戶也能很快找到適合自己的 LP 策略,如下:
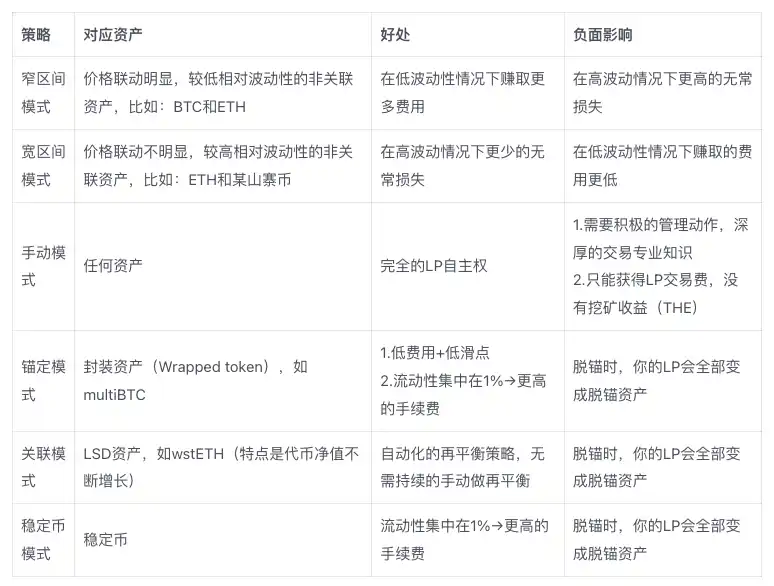
來源:Thena 官方 Medium
製表&譯製:Mint Ventures
引入動態費用模式,隨著 pool 內資產的價格變動幅度增加,手續費比率隨之增加(以補貼 LP 的無常損失);當價格變動收窄,手續費降低,以捕獲更多的交易量。
總的來說,Fusion 為 Thena 帶來了明顯的好處,尤其是簡化了基於集中流動性做市的複雜性。但正如前文所說,集中流動機制下的做市挑戰,除了需要持續調整做市區間,更重要的是預判價格趨勢(是波動還是單邊?是寬幅波動還是窄幅波動?),這是自動化策略沒有辦法幫用戶解決的問題,也是用戶必須承擔的風險。
此外,Fusion 集中流動性機制和動態費用來自於 Algebra Protocol 的服務,而自動化 LP 管理則使用了 Gamma 的服務(LP 使用 Gamma 服務無需支付費用,Thena 給 Gamma 提供了 veTHE 作為報酬),這種積木式創新的方式讓 Fusion 得以更快上線(而 Velodrome 開發多月的集中流動性模塊還未發布),但另一方面由於 Fusion 的核心服務來自於三方的組合,也引入了更多的外部風險。
b.團隊情況
Thena 團隊目前沒有公開實名信息,其主要成員來自 Fantom 上的收益聚合和流動性服務項目 Liquid driver,此前 Liquid driver 與同屬 Fantom 的 SpookySwap、Scream、Hundred Finance 和 RevenantFinance 組建了 0xDAO,採用類似於 veDAO 的模式吸收流動性,最終募集到了高峰期 20 億美金的流動性,也獲得後續 Solidly 最大比率的 ve 空投份額。
目前 Liquid driver 項目本身的業務已經比較蕭條,TVL 僅為 8 百萬美金左右,Token FDV 也僅有 1700 萬美金左右。預計團隊目前更多精力已經放在 Thena 上。不過儘管 Thena 團隊目前並沒有公開核心成員信息,但是社區內不少成員表示「知道他們是誰」,所以團隊並非嚴格的匿名狀態。同樣根據社區成員提供的信息,Thena 核心團隊成員人數為 8 人,屬於比較精幹的團隊。
c.大事記和路線圖
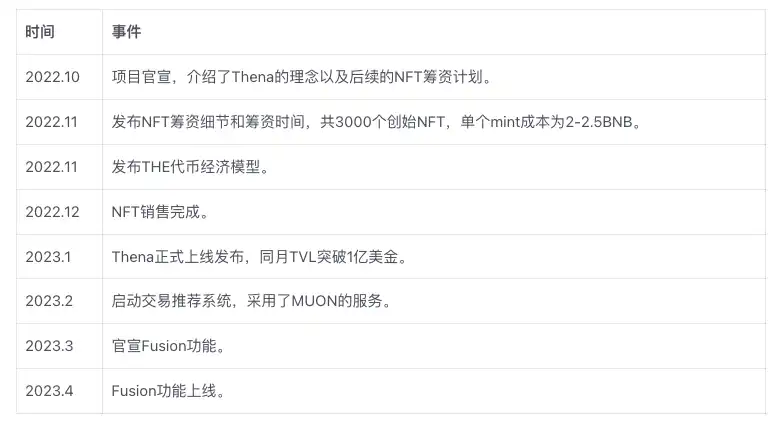
項目大事記如下:
2.2.2 業務情況
a.流動性(TVL)以及對應的流動性採購開支
根據 Defillama 數據,Thena 目前 TVL 為 8141 萬美金(截至 23 年 5 月 4 日數據)。
與 Velodrome 類似,Thena 平台的流動性採購開支即 The 的給 Pool 的排放激勵,目前(epoch17)Thena 週總排放為 2,213,790 個 (根據官方文檔計算,初始每週排放 2.6M,後續每週衰減 1%),其中用於流動性激勵的排放占到 67.5%,THE 單價為 0.33$,即用於流動性採購的激勵為 1,494,3080.33=493,121$,我們以流動性除以周流動性激勵:81,410,000/493,121=165.1$。我們可以粗暴地理解為:Thena 當時每週通過 1$的激勵支出可以維持價值 165.1$的流動性。
b.交易量和交易手續費
根據 Defillama 數據,近 3 個月 Thena 每週交易量在 5000 萬-2 億美金之間,其中大部分時候每週交易量在 5000 萬-1 億美金左右。
交易量,數據來源:https://defillama.com/protocol/thena
手續費,數據來源:https://defillama.com/protocol/thena
而其周交易費用收入大部分時間在 4 萬-10 萬美金之間。與 Velodrome 相比 Thena 的交易量更低,但整體創造了更高的交易費收入,主要原因在於其 V1 版本的 vAMM 和 sAMM 的手續費比率設置得都更高,vAMM 為 0.2%(Velo 為 0.05%),sAMM 為 0.04%(Velo 為 0.01%)。
值得注意的是 Fusion 上線後,其產生的無論是交易量還是手續費,在 Thena 的業務總量佔比中都在迅速上升,尤其是手續費,已經占到 73.8%。更重要的是,這還是在 Thena TVL 下降的情況下產生的,Fusion 集中流動性+動態手續費在交易量和手續費上帶來的捕獲能力可見一斑。
c.賄賂金額和項目數量
筆者撰稿至此時,Thena 正在 epoch17 階段。由於近期 fusion 上線的原因,大部分外部數據看板沒有將挪至 Fusion 的賄賂進行統計。而 2-4 月的大部分的周賄賂金額在 15-30 萬美金,作為一個上線不足半年的項目,這部分的收入已經表現不俗。
數據來源:https://dune.com/0xkhmer/thena
而根據 Thena 的官方數據,本期活躍(賄賂金額>0)的賄賂池有 146 個,週賄賂金額超過 100 美金的 Pool 有 69 個,超過 1000 美金的 Pool 有 41 個。
而本週賄賂金額最高的 10 個項目中,類型包括穩定幣(Tangible)、視頻流媒體(XCAD)、LSD(Ankr、Pstake、Frax)、衍生品與合成資產(Deus finance)、Ponzi 土狗(Libera)等,類型比較豐富。而 BNBchain 排名前 15 的 DeFi 項目中,除了 Thena 自己之外目前有在 Thena 進行流動性採購的僅有 Ankr(LSD)、Radiant(借貸)和 Helio(穩定幣)。
再排除 Thena 的競品項目 Pancake、Biswap,剩餘的項目中 Venus、Alpaca、Chess、Stargate 均已經上線 Binance 具備不錯的流動性。
總體來看,Thena 的流動性採購市場業務發展較好,客戶群體比較分散。儘管 BNBchain 近一、二年的生態活力、優質項目數量、TVL 等指標均有停滯下滑的趨勢,逐漸被 Arbitrum 等生態赶超,但是仍然保有較高的活躍用戶量,吸引到了不少新項目在此部署,這是 Thena 流動性市場的主要客戶來源。但是 BNBchain 作為 Binance 中心化 CEX 的「側鏈」屬性,也限定了它的信用上限,導致項目多而不精,創新貧乏;此外,Binance 本身作為最大的交易平台,其本身也在虹吸 BNBchain 的交易量。
d.質押比率
THE 的鎖倉率目前為 61.83%,且自項目上線以來一直處於緩慢上升趨勢。
Thena 逐漸抬升的質押率的主要推動力應該來自於較高的投票 APR(Thena 的平均投票 APR 為 397%,而 Velodrome 高於此投票 APR 的 Pool 僅有兩個),而這又是由兩方面原因推動的:
1.THE Token本身幣價較低(受到 BNBchain 發展滯緩導致的估值壓製或是主因之一)
2.流動性採購方激烈競價,給出了較高的賄賂費用
如果以上條件保持不變,Thena 的質押率將有很大機會繼續保持上升趨勢。
2.2.3 小結
Thena 作為 BNBchain 最早的 ve(3,3) 項目,目前運營得有聲有色,在 BNBchain 上處於 Dex 裡的第三名的位置(第一二名均有幣安的投資和扶持)。目前來看,其做對了幾件事:
1.在 Velodrome 的實踐基礎上進行改良,利用好了前人的經驗;
2.採用積木式創新的方式,與其他項目進行合作開發,大大提升了產品迭代的速度,比如與 Algebra Protocol 和 Gamma 合作開發集中流動性,與 MUON 合作引入推薦返佣功能,與 Open Ocean 合作了交易路由。
除此之外,Thena 的業務數據也證明了集中流動性機制的採用對 Dex 的業務的提振是明顯的,Fusion 上線後它無論是交易量還是手續費都有了明顯的環比上升。這一方面印證了集中流動性模式採用的大勢所趨,另一方面或許也揭示了圍繞集中流動性的服務市場(比如 Gamma)也存在著豐富的機會。
2.3 Equalizer:Fantom 上的 ve(3,3)「獨苗」
Equalizer 是 Fantom 上 TVL 第三高的 Dex,但也是本研報關注的 ve(3,3)項目中目前 TVL、市值最小的項目,一方面受制於 Fantom 生態本身的衰退,另一方面也因為 Fantom 激烈的競爭環境。
2.3.1 項目介紹和差異機制
a.機制設計
Equalizer 目前僅部署在 Fantom 上,其機制同樣繼承自 Solidly,機制上的差異點包括:
· 取消了 Rebase 機制,ve 憑證不再獲配排放的Token
· ve Token鎖倉上限時間為 26 週,即半年
· 提高費率,sAMM 池的費率為 0.02%,vAMM 池的費率為 0.2%
· 沒有特意對其他項目方做初始的 ve Token治理權空投
其中 Rebase 的設計本來是 ve(3,3) 機制中最重要的一項,AC 認為通過 Rebase 能提高用戶的質押意願。然而,大多數後續來看比較成功的 ve(3,3) 項目都大幅降低 Rebase 的比率,因為它們都發現:給現有 ve Token的持有人太高的 Rebase 補償,會導致治理權的固化,後進的參與者獲取治理權的成本和門檻會越來越高,因而徹底放棄加入,這種局面最終將會導致系統的僵化。而通過調節給 ve 憑證持有人 Rebase 獎勵佔總排放的比率,實際上是在「激勵和引入早期用戶」與「留給後進者平等的競爭機會」之間的權衡。
至於要不要保留 Rebase 機制,保留的比率應該是多少,筆者認為應該根據該 ve(3,3)所在鏈的情況決定。
如果我們預測一條鏈上的生態格局越是穩定,現有龍頭項目未來保持領先的可能性越大,那麼 ve(3,3)項目就應當傾向於早早鎖定這些「客戶協議」,給他們足夠的 ve 治理權以及通過治理權在早期免費採購流動性的權利;如果所在鏈的競爭局勢仍然混沌,真正的「大客戶協議」仍未冒頭,那麼 ve(3,3)項目就應該避免給早期的 ve 治理權擁有者分配太多的利益,反而要給後來的進入者留出平等競爭的機會。
但是問題在於:主流公鏈上的頭部項目,大多已經上線大所,擁有較好的流動性,其在 Dex 上採購流動性的動機也會減弱。長期來看,新興項目將始終會是流動性採購的主要客戶,也正是這個原因,降低或取消 Rebase 成為了 ve(3,3)項目的主要選擇。
b.團隊情況
Equalizer 的創始人是 Blake Hooper,擁有軟件和託管服務的營銷背景,項目大部分的出鏡視頻都是由他錄製的。目前團隊的核心成員共有 5 人,也是非常精幹的人員結構。
c.大事記
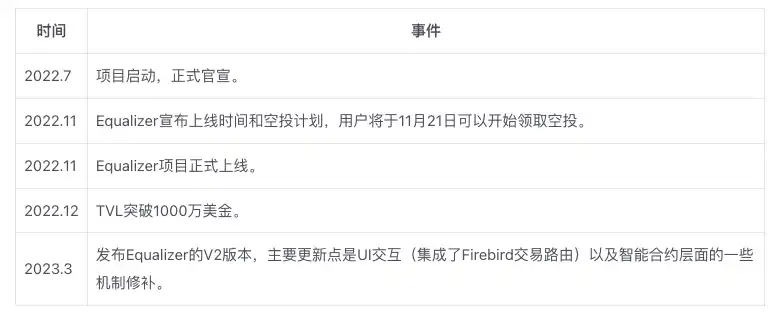
整體來看,Equalizer 在產品層面並沒有太多出彩的地方,相較於另外 3 個 ve(3,3) 項目,其交付能力和創新能力都比較普通。
2.3.2 業務情況
a.流動性(TVL)以及對應的流動性採購開支
根據 Defillama 數據,Equalizer5 月 4 日的 TVL 為 2632 萬美金,同期的每週 EQUAL 排放量為 45435 個,當日價格為 3.45$,對應的周流動性激勵價值為 156,842$。我們同樣以 TVL/每週排放激勵計算,可得:26,320,000/156,842=167.81$,即 Equalizer 每週通過 1$的激勵支出可以維持價值 167.81$的流動性。
b.交易量和交易手續費
根據 Defillama 數據,Equalizer 近 3 個月的周交易量在 3000 萬-1.2 億美金波動,不過自從進入 4 月以來交易量一直保持低迷,近兩週交易量僅 3000 萬左右,最近一周手續費收入為 3 萬美金左右。
數據來源:https://defillama.com/protocol/equalizer-exchange
c.賄賂金額和項目數量
筆者在公開信息中暫未找到 Equalizer 的往期賄賂金額,就最新一期(epoch25)的數據來看,目前共有 73 個開放賄賂的 Pool,其中已經有 50 個 Pool 提交了賄賂(其中部分 Pool 包含團隊自己的賄賂),不過筆者撰文時正處於這個 epoch 的早期,所以金額還不是很高,數據參考性不高。
不過從 epoch23 的官方公告截圖來看,賄賂排名前 20 的 Pool 的周總賄賂金額大約為 95544 美金,據此推算當週所有池子的總賄賂金額應該在 10 萬美金左右。
數據來源:Equalizer 官方 DC 頻道
而其中排名前 10 個的賄賂項目類型以 Defi 項目為主,包括收益聚合器、衍生品、借貸等,還有一個域名項目。
d.質押比率
Equalizer 上線後的Token質押率一度高達 94%,不過後續逐漸回落至 70% 左右的水平,目前質押率為 71.55%。
數據來源:https://dune.com/0xkhmer/equalizer-exchange
官方提供的新增Token質押數據,也顯示目前每天新增的Token進行質押的比率在 71% 左右。
根據過往數據顯示,賄賂量較大的 Pool 的投票 APR 主要在 80%-150% 區間。
2.3.3 小結
雖然 Equalizer 的流動性規模明顯小於 Velodrome、Thena,但其收入和賄賂金額與其規模相比並不遜色。但近一個月以來其 TVL 經歷了一波明顯大於對手的快速滑坡,這與其幣價下跌有很大的關係,Token價格與其採購的流動性的關係依舊是高度相關的。
此外,Equalizer 所在的 Fantom 生態自從此前 AC 離開後一直表現低迷,即使後來 AC 重回擔任顧問,生態境況仍未好轉,其鏈上的 DeFi TVL 已經跌至第 10 位,近一年的跌落速度僅次於歸零的 Terra 和受 SBF 事件和 FTX 崩盤影響的 Solana,就連 AC 回歸後也沒有明顯好轉。近期甚至連 AC 都在 Twitter 上對 Fantom 團隊的營銷動作遲緩表達了隱隱的不滿(後又刪除)。隨著 Arbitrum、OP、Base 等 L2 的崛起後對開發者、用戶和資金的虹吸,Fantom 等 L1 的未來恐怕將更加艱難。
2.4 Chronos:Arbitrum 上的 ve(3,3) 新勢力
Chronos 於不久前(4 月 26 日)剛剛上線,雖然它並不是 Arbitrum 上的第一個 ve(3,3) 項目,但上線後的初步業務表現遠比之前的嘗試者要成功,而且也引入了針對傳統 ve(3,3) 模式問題的新機制。儘管其正處於業務發展的早期,但目前來看項目整體質量不錯,加上 Arbitrum 良好的發展勢頭,筆者認為有繼續關注的必要性。
2.4.1 項目介紹和差異機制
a.機制設計
部署在 Arbitrum 之上的 Chronos,其機制設計廣泛參考了 Velodrome、Thena 和 Equalizer,與傳統 ve(3,3) 的機制差異體現在:
· 取消 Rebase 機制,ve 用戶不再獲配排放的Token(與 Equalizer 一致)ve 鎖倉最長時間為 2 年(與 Thena 一致)
· 早期採用 NFT 進行募資,NFT 質押後可分享協議 10-20% 的手續費分潤,後續還將有推薦返佣機制(與 Thena 一致)
· 為流動性提供者的 LP 憑證引入「質押時間」的概念,用戶將 LP token 再次質押後獲得 maNFT(Maturity-Adjusted NFT,即動態成熟度 NFT),以 maNFT 作為獲得流動性激勵的憑證,成熟度越高,獲得激勵的加成效果越強(最高為 2 倍)
· vAMM 費率為 0.2%(與 Thena、Equalizer 一致),sAMM 費率為 0.01%(與 Velodrome 一致)
其中最主要的創新在於 maNFT 的應用,傳統 ve(3,3) 機制的(3,3)博弈設計主要針對Token的質押環節,但是流動性的存留依舊是 ve(3,3)Dex 們的主要難題。而以 maNFT 作為帶有時間權重屬性的 LP 來分配流動性激勵,會提升 LP 長時間留存的意願,增加了撤離流動性的「時間價值損失」。此外,maNFT 的用戶還可以通過轉售的方式來出讓流動性,而質押時間較長的 maNFT 自然也會有更高的「時間溢價」。
maNFT 的引入,把協議對流動性「量」的激勵,進一步升級為對流動性「量」+「留存」的激勵。當然,如果時間要素在激勵分配中的權重過高,這也會導致新的 LP 面對老 LP 在流動性挖礦上的效率劣勢,導致吸引新的流動性不力,如何平衡兩者還需要實踐來證明。
Chronos 的 LP 的成熟度對收益加速的效果,來源:Chronos Medium
b.團隊情況
Chronos 的核心團隊處於匿名狀態,官方公示的 9 名核心成員僅標註了工作職能,並未提供更多個人資料。目前協議已經完成了 Certik 的審計。
c.大事記
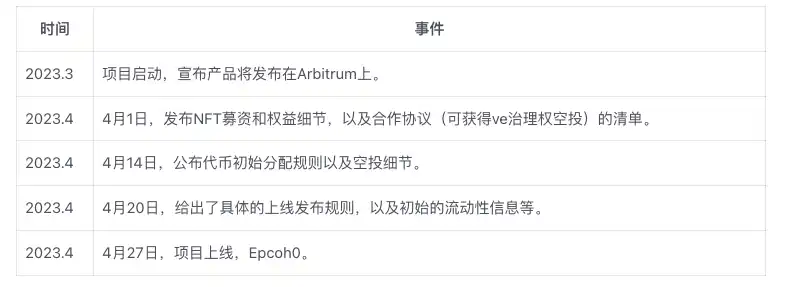
2.4.2 業務情況
需要注意的是,在筆者撰文至此時 Chronos 仍是一個上線不足兩週的新項目,其各項業務指標和價格均處於劇烈波動的狀態,請讀者在閱讀和參考時需將此因素考慮在內。
a.流動性(TVL)以及對應的流動性採購開支
目前 Chronos 僅為上線的第二週(5.5),流動性已經達到了 2.63 億美金。其中 TVL 排名前 10 的 Pool 中,有 6 個屬於穩定幣池,而穩定幣池的 TVL 佔比為 37%,並不算高。
而目前 Chronos 處在 epcoh1,, 每周用於流動性採購的排放量為 2,509,650 個 CHR(初始排放 99%97.5%),以目前的價格 1.18$計算,本週 Chronos 的流動性採購費用為 1.182,509,650=2,961,387$。
我們同樣以 TVL/流動性採購費用,得到:263,000,000/2,509,650=104.8,即價值 1$的 CHR 激勵目前可以維持 104.8$的 TVL。
b.交易量和交易手續費
根據 Defillama 的數據,Chronos 上線首周的交易量為 1600 萬美金,手續費為 23827 美金。來到 5 月 3 號開啟的第二週,交易量開始迅速放大。
c.賄賂金額和項目數量
根據官方披露的信息,Chronos 首周(epcoh0)的流動性採購金額超過了 18 萬美金。
其中賄賂金額在 5000$以上的項目(根據賄賂金額降序)有:Overnight(穩定幣)、Yield Farming index(收益聚合)、GMD(收益聚合)、Deus(合成資產和衍生品)、Radiant(借貸)、Tangible(穩定幣)等。
除此之外,在 Chronos 正式上線前,項目方提前發布的 veNFT 空投合作協議清單非常細緻,除了列明了合作項目的定位、分配份額之外,還就雙方在業務層面達成的合作意向和價值進行闡述,令人印象深刻。截至目前(epoch1),Chronos 上建立的賄賂 Pool 已經有 100 個。
d.質押比率
根據@impossiblefinance構建的數據看板,Chronos 的鎖倉率走勢呈現低開逐漸高走的趨勢,但在達到 36% 後進入平台期,目前(5 月 5 日)Token鎖倉率為 36.7%。
數據來源:https://dune.com/impossiblefinance/chronos-finance
相較之下,Velodrome、Thena 和 Equalizer 其他三個 ve(3,3) 項目的質押率大多在 60-80% 之間,Chr 鎖倉率還有很大的提升空間。
2.4.3 小結
Chronos 在 Velodrome、Thena 和 Equalizer 三者的基礎上進一步進行了創新,引入了 LP 的時間權重作為獲得流動性激勵的重要維度,是針對現有 ve(3,3) 挑戰的積極嘗試。加上 Chronos 處於生態繁榮的 Arbitrum 公鏈上,擁有更高的業務發展空間。不過,Chrono 目前仍處於 epoch1 階段,其Token正處於快速通脹時期,目前 CHR 相對於初始總量的周通貨膨脹率約為 5% 且用戶整體鎖倉意願不高,二級市場短期恐仍有較大的拋售壓力。
3.總結
在本章節,筆者將從項目的市值、業務數據和項目特性出發,將本文覆蓋的四個項目以及同樣採用 ve 模型,兼營現貨交易和流動性採購市場的 Curve、Balancer 進行橫向對比,然後結合 ve(3,3) 項目對 Dexs 的未來發展和競爭進行梳理思考。
3.1 ve(3,3) 和 ve 項目對比
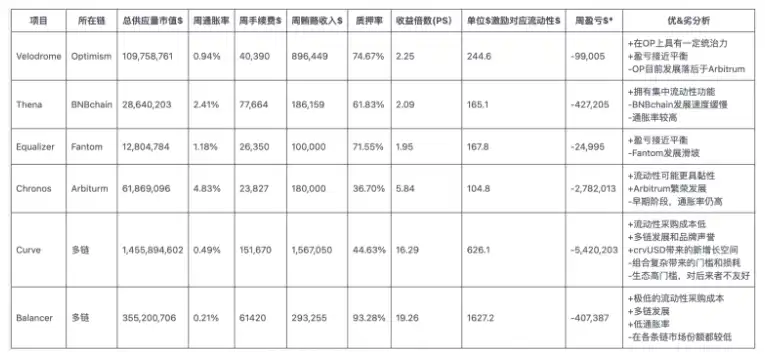
PS:1.以上數據統計和計算時間為 2023.5.5,其中標黃部分數據為估計值。
2.總供應量市值不是 FDV,而是指截至目前已經鑄造的總Token量 (包含流通中的、質押為 ve 憑證的,以及未解鎖的Token) 的市值。
3.用於計算的基礎數據來源主要為官方披露和 Defillama。
4.Curve和 Balancer 的賄賂收入,採用了 Votium、Hiddenhand 和 Votemarket 的賄賂數據。
*【盈虧】在這裡指的是收入(手續費+賄賂)- 流動性排放激勵
統計&製表:Mint Ventures
從上表我們可以看出,由於 Dex 賽道的慘烈競爭,僅從收入與激勵費用的比較(不考慮流動性採購者對治理Token的買盤)來看,目前所有 veDEX 都處於虧損階段。但是由於 ve(3,3) 類 Dex 對賄賂模塊的直接整合,以及更寬鬆的流動性採購條件(無需治理投票決定進入 Gauge 的權限,採用中心化申請制),讓他們實現了「同樣流動性下」更高的賄賂收入。
而老牌 Dex 由於發展的歷史更長帶來的品牌和信任優勢,擁有明顯低於新興 Dex 的流動性採購成本,這或許也是 Curve 和 Balancer 能享受更高 PS 估值的主要原因之一,因為收入扣除成本和費用後才是淨利潤。
3.2 ve(3,3) 和 Dexs 的未來
從業務數據表現上來看,Velodrome 在 OP 上站穩 TVL 的位置,Thena 作為後進者能在頗為成熟的 BNBchain 上排進前列,Chronos 上線兩週就登頂 Arbitrum 的 TVL 前三,這都說明了 ve(3,3) 模式在實踐中的優越性。
在筆者看來,由 AC 提出、被後來者發揚光大的 ve(3,3) 是頗為有價值的 Dex 探索,其中有些實驗被證明是頗為有效的,比如:
· 將流動性採購(賄賂)模塊直接整合進 Dex,提高采購的便利性,避免三方投票平台的「抽稅」
· 強調「TOB」屬性,重視對流動性採購者(其他項目方)的激勵(比如對潛在客戶協議空投治理權),明顯提高了賄賂端收入
· 根據投票分配 Pool 的手續費,將激勵指向更能創造費用的 Pool
而有一些 ve(3,3) 重要機制也在實驗中被逐漸證偽和淘汰,最典型的就是為了保證 ve 用戶的治理權不被稀釋而設置的 Rebase 機制。先是 Velodrome 大大下調了 rebase 的比例,而較新的項目如 Equalizer 和 Chronos 則完全取消了 Rebase,以保證後進的流動性採購客戶相比早期用戶不會有明顯的劣勢。
更重要的是,ve(3,3) 項目們強勁的流動性採購收入,似乎進一步證明了「兼營現貨交易和流動性買賣」這一 Curve 開創的 Dex 模式的可行性。
筆者在《理解 Curve 的正確姿勢:頭部流動性市場的業務現狀、生態發展、護城河及估值對比》中曾經大篇幅談到過項目方為什麼會傾向於在 Curve 或 Velodrome 這樣的 DEX 平台採購流動性,而不是採用傳統的「二池」模式,即:
1.在大平台採購往往有更低的成本
2.部分避免用本幣做激勵帶來的「幣價-Token流動性負螺旋」
3.緩解二池挖礦調整激勵政策造成的社區預期動盪
而在具體的運營中,ve(3,3) 項目們用更小的流動性規模創造出了更高的流動性轉售收入,這可能來自於它們對於新客戶的「開放態度」。在 Curve 上新項目想要採購流動性首先就要面對進入 Gauge 的投票表決問題,不夠票連採購資格都沒有。而 ve(3,3) 項目們雖然大多承諾後續會將 Gauge 的審批權放給社區,但目前均採用比較寬鬆的中心化申請制,一方面大大拓展了潛在客源,另一方面也帶來了被競價抬高的流動性價格,這都直接助推了收入的上升。
但這也帶來了潛在的風險,即抱有惡意或是運營不善的項目方也因為審核的鬆弛更可以便捷地、迅速買到流動性。當惡性事件發生時,損失的將是在 Dex 提供流動性的 LP 們。比如 2021 年 11 月,穩定幣 USDM 的發行方大量賄賂在 Curve 採購到流動性之後,虛印 USDM 進行砸盤套現,USDM 的歸零給 LP 們造成了約 3500 萬美金的損失。而就在今年 5 月 6 日,Defi 協議 DEUS 被黑客攻擊,造成其發行的美元穩定幣 Dei 脫錨跌至 0.18$,而 DEUS 是眾多 ve(3,3) 項目的流動性採購者之一,發生攻擊前其穩定幣 Dei 在多個平台都有不錯的流動性。流動性採購者的評估資質究竟是應該由社區來把控,還是應該來者不拒,由 LP 們自行承擔做市的風險,這是一個很有意思的實踐課題。
另一個值得關注的趨勢是發軔於 Curve 的 ve(3,3) 型 Dex,目前在保留了傳統的 Curve 穩定交易池和 Uni V2 AMM 機制之外,正在積極引入 Uni V3 的集中流動性機制。集中流動性是 Velodrome 即將上線的 V2 最重要的功能,Thena 更是通過跟外部夥伴合作火線上線了集中流動性功能,上線後其交易量也有了明顯的放大。與此同時,Curve 也沒有停止交易算法改進的腳步,目前其關於 tricrypto V2(WBTC\ETH\USDT)的算法改進方案已經流出,旨在進一步擴張其在頭部Token品種上的交易量份額。
Curve 的 tricrypto V2 改進方案
相對於中心化交易平台,Dexs 的優勢在於資產無需託管帶來的隱私和自主性,可以連接整體 DeFi 生態的可組合性,以及更容易成為新興項目的初始流動性發源地,它也是整個 Web3 商業世界的基礎流動性層。
未來,我們有望看到 Dexs 進一步擴大自己在加密交易中的總份額,但是對於單個 Dex 項目來說,Dexs 的競爭遠遠未到終局,正如筆者在《理解 Curve 的正確姿勢:頭部流動性市場的業務現狀、生態發展、護城河及估值對比》所說的:
「所有的項目都處於長期的血海競爭之中,壟斷地位變得遙不可及,幾乎沒有一個項目對用戶(流動性提供者、交易者和流動性採購者)有絕對的定價權。項目的唯一生存之道就是追求極致的運營效率和持續的創新賽跑,以期望通過更優越的機制、更好的體驗,獲得階段性的用戶青睞(但往往後來又會被其他項目的模仿或創新所追趕或反超)。」
相比起早期的去中心化訂單簿項目 IDEX、AMM 的首創者 Bancor、把 AMM 發揚光大的 Uniswap 和引入 ve 模型的 Curve,ve(3,3) 更像是一次小型的迭代。
Dexs 們的創新大戰仍在繼續,目前只是中場罷了。
4.致謝
感謝 ve(3,3)的研究者、Panews 研究總監@Jianghb1992對本文的仔細審閱和寶貴意見,以及 Thena 的社區用戶 @BOBBOB15047599 和我司創始合夥人@fanyayun 、研究員@lawrence_leeee 的審閱和反饋。
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章