融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


以太坊上海昇級完成,LSD賽道或將翻倍?
原文標題:《以太坊上海昇級完成,LSD 賽道或將翻倍? 》
原文作者:CryptoBricks
質押是 DeFi 的核心玩法之一,為加密市場提供了更高的資本效率,流動性質押衍生品 (Liquidity Staking Derivatives) 則為這批質押在智能合約中資產流動性的釋放提供了可能性。在上海昇級前,以太坊總質押量在無法提幣的情況下已超過 18M 枚,儘管升級後提取了近十萬枚,但是更高的流動性長期來看勢必會吸引更多資金入場,而以太坊總質押量的提升,也或將為 LSD 賽道製造了翻倍的機會…
以太坊 LSD 的緣起
去年 9 月,以太坊信標鏈與主網合併,實現了以太坊從 PoW 共識機製過渡至 PoS 共識機制的重大突破。不同於依靠算例破解 puzzle 的 PoW 機制,PoS 降低了網絡參與者參與共識驗證的硬件成本,將以太坊的能源損耗降低 99.9% 以上。
然而,為了保證網絡的安全性,參與驗證的節點需要質押 32 個以太坊,不僅提高了參與網絡驗證節點的門檻,而且驗證節點佔總供應量 14.5% 的質押使得以太坊進入了通縮階段,市場上的流動性緊縮。
參與者固然可以獨立擁有私鑰 (負責參與驗證的簽名私鑰和收取質押以太坊的提款私鑰)、獨立運行驗證節點、獨立獲取全部質押收益,然而該方案運營門檻和成本較高,而且即使上海昇級已經完成,每天也只有約 1800 個驗證者能夠取消質押,這縮緊了參與者資產的流動性。
因此,針對不同用戶的需求,市場給出了相應的解決方案:
對於資產流動性較高,但不希望親自運營節點的用戶,可以選擇質押即服務 (SaaS) 方案將簽名私鑰交付給服務商運營驗證節點,並收取一定的服務費。然而,在這種方案中參與驗證仍然存在 32 個 ETH 的門檻,且這部分流動性仍然不可用。
此外,用戶雖然保留提款私鑰,但退出質押仍然需要簽名私鑰的驗證,而且用戶的收益與平台的運營能力直接相關,是故在服務商的選擇層面,用戶的機會成本被提高了。
因此,聯合質押模式解決了這個痛點,用戶可以質押任意數量的 ETH 並獲取 LSD,由 DAO 掌握該 ETH 的控制權和提款私鑰,並由第三方維護驗證節點。該解決方案幾乎取消了參與驗證的資產和運營門檻,並且將用戶的 ETH 分散到不同的運營節點以規避風險,但用戶失去了對簽名私鑰和提款私鑰的直接控制權。
LSD + DVT
對於散戶投資者,LSD 由於其低門檻的特點,無疑是相對受歡迎的解決方案。其中,Lido 以其近 80% 的市場份額,在以太坊總質押量中佔比近三成。是故本文以此為例,解讀 LSD 的運作邏輯。
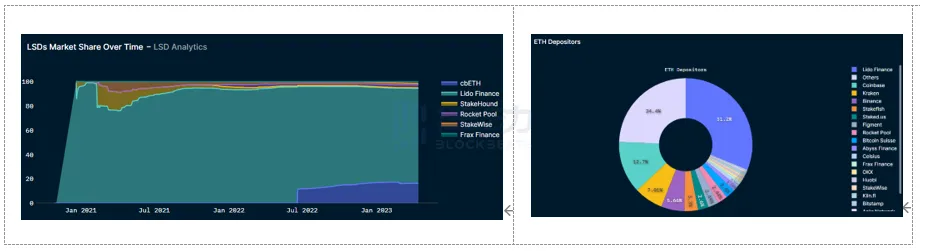
首先,用戶可以在 Lido 質押 ETH,協議將 1:1 發送 stETH 作為用戶參與 Lido 質押的憑證,儘管此前確存在 stETH - ETH 脫鉤的現象,但現在上海昇級完成之後,無論 stETH 價格如何下跌,都可以在 Lido 中 1:1 兌換為 ETH。
在質押期間,用戶作為驗證節點獲取驗證獎勵的同時,也平分 Lido 節點運營商作為出塊節點時獲取的 gas fee 和 MEV 收益,分紅依據每個用戶質押份額決定,相應數量的 stETH 亦會每天更新,並發送至用戶的錢包,而如果協議遭遇 slashing,損失將由全體用戶共同承擔。在上海昇級後,用戶能夠從 Lido 中提取 ETH。在此期間,協議由持有 LDO 的 Lido DAO 用戶管理,以投票的方式為運營商提供白名單、為協議進行升級或更新等。
然而,隨著 Lido 的市場份額增加,基於 stETH 的 DeFi 樂高也在不斷發展,其影響力早已不僅局限於 LSD 單一賽道,這對運營商提出了更高的要求:一旦發生諸如監管等黑天鵝事件,導致大規模癱瘓 (儘管 Lido 控制了每個節點的份額,並力圖在各個層面保持節點的分散) 發生,其波及範圍將是不可控的,因此分佈式驗證技術 (Distributed Verification Technology, DVT) 則顯得更為重要。
以 SSV 為例,DKG 技術使得多個運營商能夠共享同一個私鑰,同時又無法直接控制整個密鑰,BLS 技術則使得被分片的私鑰可以在簽名時聚合為一個簽名,而 MPC 則保證了運營商在不洩露自身私鑰的情況下完成私鑰聚合,IBFT 共識則保證了對區塊驗證的一致性。 SSV 將私鑰分片交付四個運營節點,只要保持 3/4 的在線率,整個驗證節點就可以繼續運行
。因此,LSD 聚合 DVT 能夠為協議提供魯棒性,並進一步強化驗證節點內部的去中心化程度。此外,儘管 DVT 提供了將提款私鑰交付用戶保管的可能性,但目前 Lido 的獎勵分配機制決定了提款地址仍然是由 Lido DAO 控制的協議掌管,所以關於提款私鑰的問題或許仍然需要社區提案對協議作進一步改進。
上海昇級後的 LSD
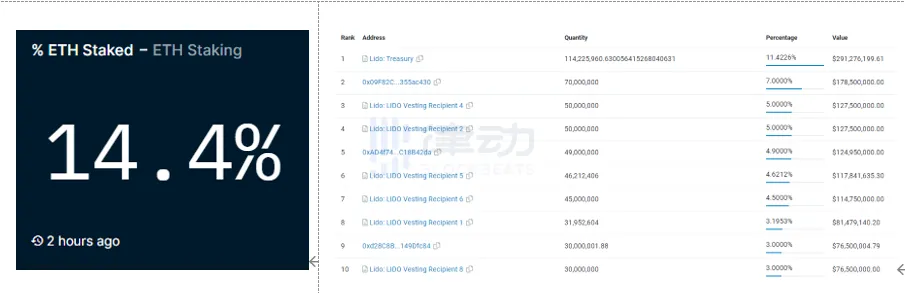
從數據上看,4 月 14 日以太坊質押量佔比僅 14.4%,而 Solana、BNB 等 PoS 區塊鏈的質押率皆在 60% 之上,加上上海昇級之後以太坊質押的流動性大大提高,長期來看將進一步吸引資金參與質押,而基於以太坊質押的 LSD 賽道也將有著翻倍的可能。對於近期對上海昇級影響的討論,主要聚焦於以下兩個方面,筆者在此作出自己的回應:
1/ Lido 對以太坊安全性的威脅:首先,各節點獨立擁有對節點的控制權,且每個節點的份額不超過全網質押量的 2%,而目前 Lido 有著 29 個白名單節點運營商 (且不存在關聯),這是第一層分散。而 Lido DAO 是由 LDO 持有者控制的去中心化自治組織,根據 Holders 的分佈來看,還是相對分散的,前十個持有地址中散戶佔比並不高,構成了第二層分散。
隨著之後與 DVT 的集成,Lido 的去中心化或將迎來第三層的分散,所以儘管用戶或許會出於去中心化的考慮選擇其他協議,導致 Lido 的市場份額下降,但是在整體 LSD 賽道市值翻倍的情況下,這種衝擊在目前來看仍然是相對有限的。
2/ 提款開放,LSD 賽道價值何在:私以為,儘管以太坊提款開放,但想要將質押的以太坊全部提取出來,仍然是受到限制的,縱使隨著總質押量的增加,每日提款數量將得以提高,但提款依舊不會在短時間內釋放。然而,提款的開放反而強化了 LSD 和 ETH 之間的價格掛鉤,而 LSD 在質押期間為用戶提供流動性的類槓桿屬性沒有改變。同樣在賽道翻倍的情況下,這種擔心似乎暫時亦無法構成威脅。
本文來自投稿,不代表律動BlockBeats的觀點。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章