融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


解析以太坊再質押協議對當前質押系統的影響
原文標題:《 Endgame Perils of Restaking 》
原文作者:Tripoli
原文編譯:czgsws
TL;DR
再質押協議可能爲驗證者帶來可觀收益,但它們的成功有可能損害以太坊自我調節質押參與和緩和中心化力量的能力。我們認爲,合乎邏輯的最終目標是將驗證者羣體限制在一定規模。
以太坊的長期挑戰是讓更少的人蔘與質押
不太瞭解的人普遍認爲,在以太坊的最後階段,質押參與規模將向 Solana 和 Cardano 之類的鏈靠攏,這兩條鏈都有大約 70% 的Token供應投入質押且處於非活動狀態。然而,以太坊開發者社區對此有深刻的共識,他們認爲這不是一個好的結果。
從某種意義上說,比特幣極簡主義者對以太坊貨幣政策的看法是正確的,它並非一成不變,未來可能會發生變化。然而,他們的方向是錯誤的,以太坊不會出現過度通脹,抵押需求很有可能會遠高於預期,而相應的獎勵回報將有所下降。
堅信以太坊將合規化的讀者可能認爲,更多的質押參與者對以太坊是一個利好,但應記得,權益證明會與貨幣政策反着來。更高的發行量(因此有更高的質押收益)不會降低持有者Hold的可能性;相反,它鼓勵持有者質押其資產並實現更高的年化收益率。
例如,人們聲稱 EIP-1559 是一個非常穩健的貨幣方案,但1559實際上降低了質押 APR 並鼓勵網絡活動而不是質押/持有。
EigenLayer 等再質押協議提供以太坊協議外的收益,扭曲市場激勵,並破壞了以太坊的貨幣政策控制。這些協議描繪了加密資產可能出現超級金融化終局的令人擔憂的局面。
壟斷性動態
以太坊的貨幣政策包括一個內在的負反饋循環,以防止質押過度:隨着越來越多的人將其ETH鎖定在合約中,收益率會降低。這會減少額外的質押活動,並降低選擇使用該鏈的機會成本。
我發現將各種質押者想象成單一或小羣體的壟斷者,並計算他們能夠從非質押者中提取的最優實際收益和他們將鎖定的供應份額,是分析這個反饋循環的一種有用方法。
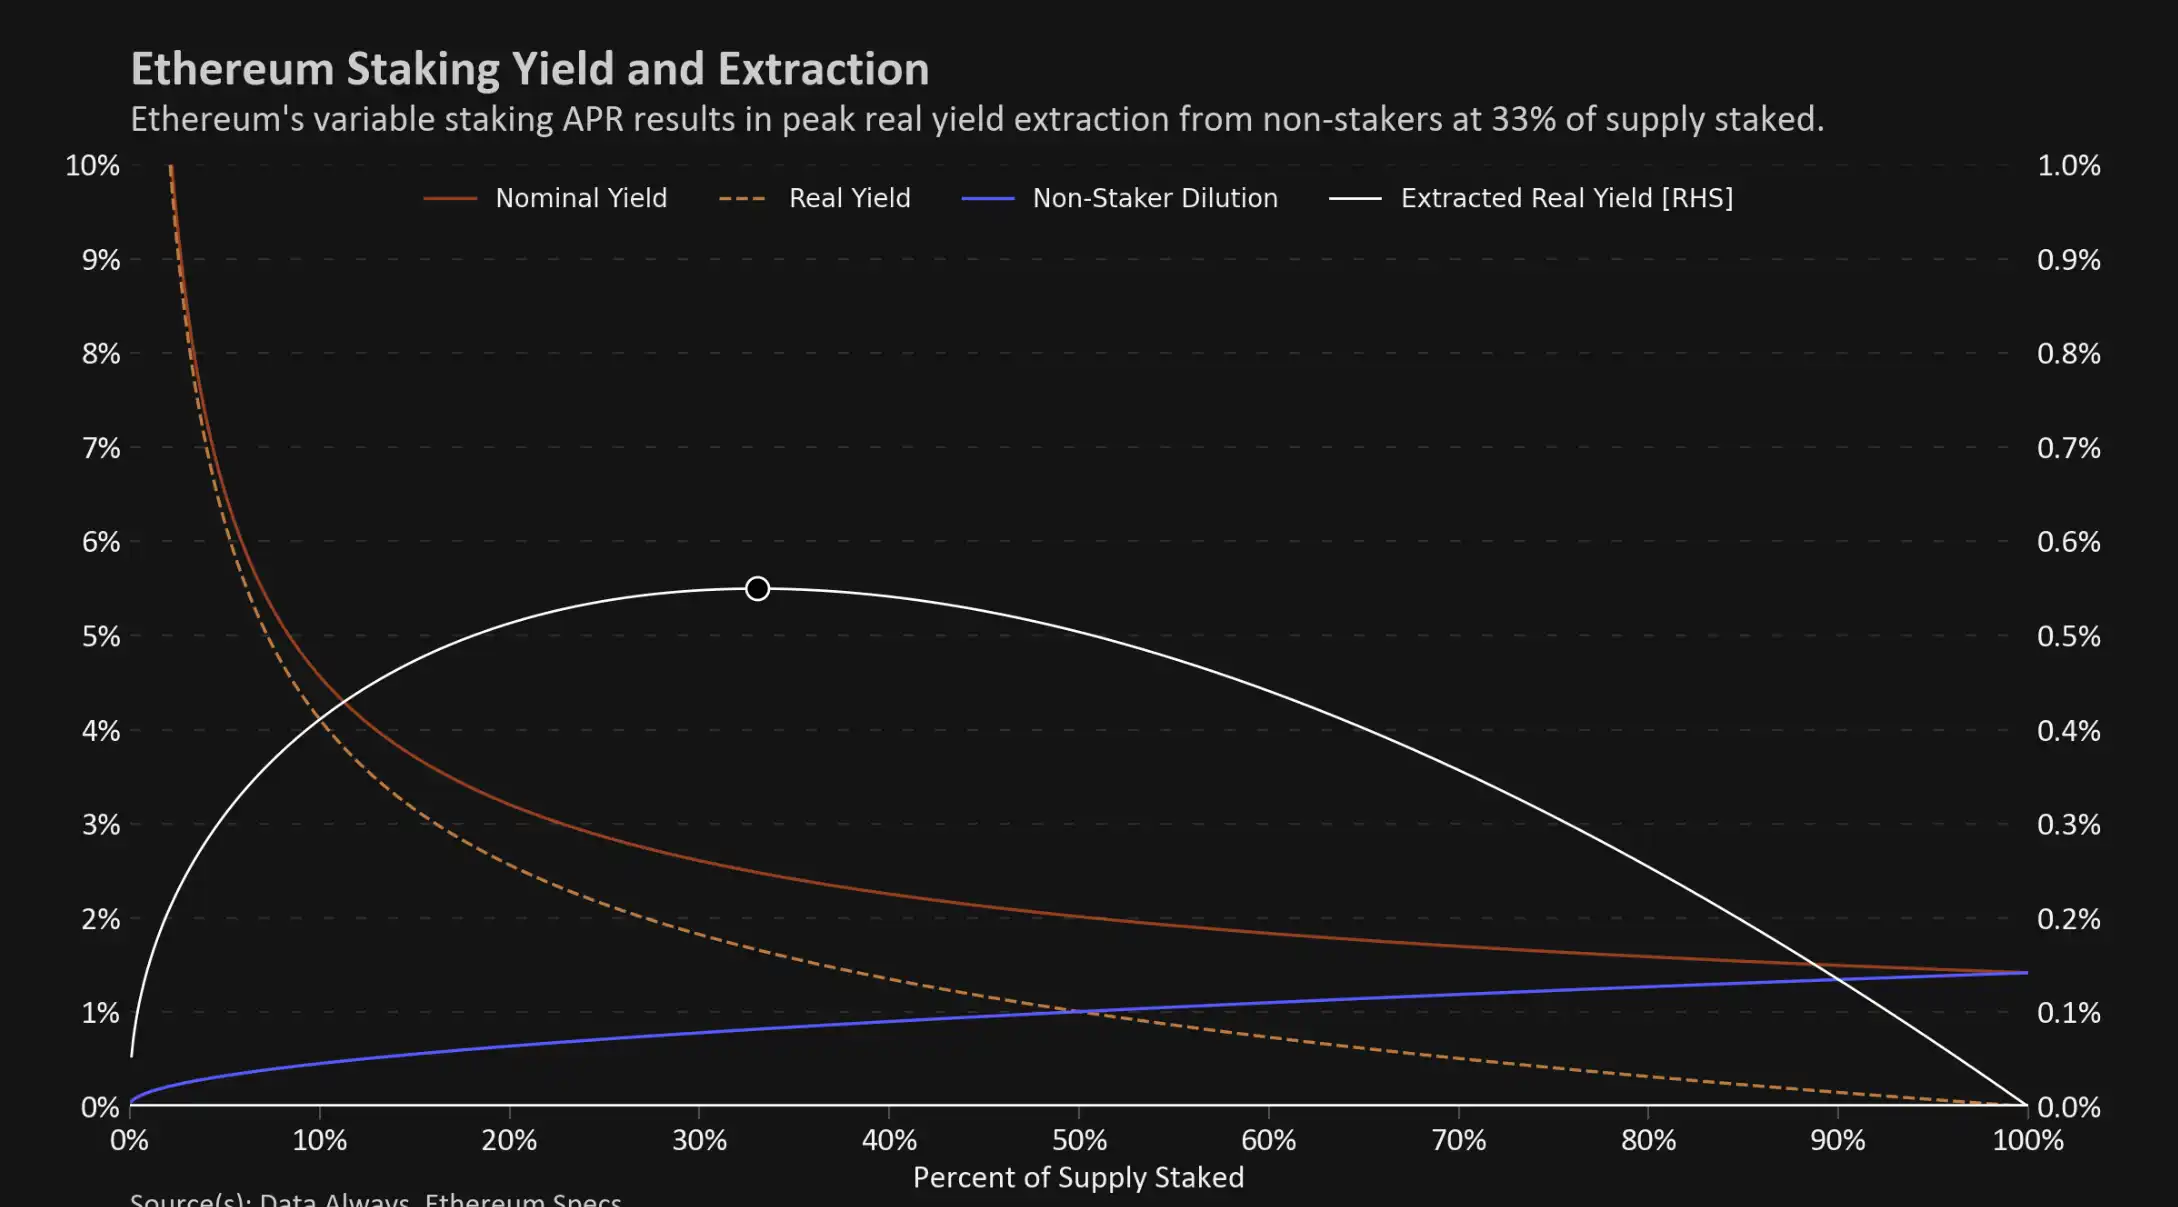
我曾在過去討論過這個模型,但爲了讓讀者回憶起提取實際收益曲線的工作原理,我們應該意識到質押獎勵純粹來自其他持有者和驗證者的稀釋。如果個人擁有並質押了流通中的所有ETH,那他們只是在自我稀釋,因此獲得零實際收益。同樣,如果沒有質押者來保護網絡,那麼就沒有人獲得收益。這兩種邊界條件在 0% 和 100% 質押供應時意味着最大的收益提取點,我們在上面的圖中繪製出來。
與該峯值的任何偏差都表示對非質押者利益的徵收低於最高額度。我們將上圖中的峯值看作是長期自由市場可能推動質押參與的最低點,大約爲 33%。
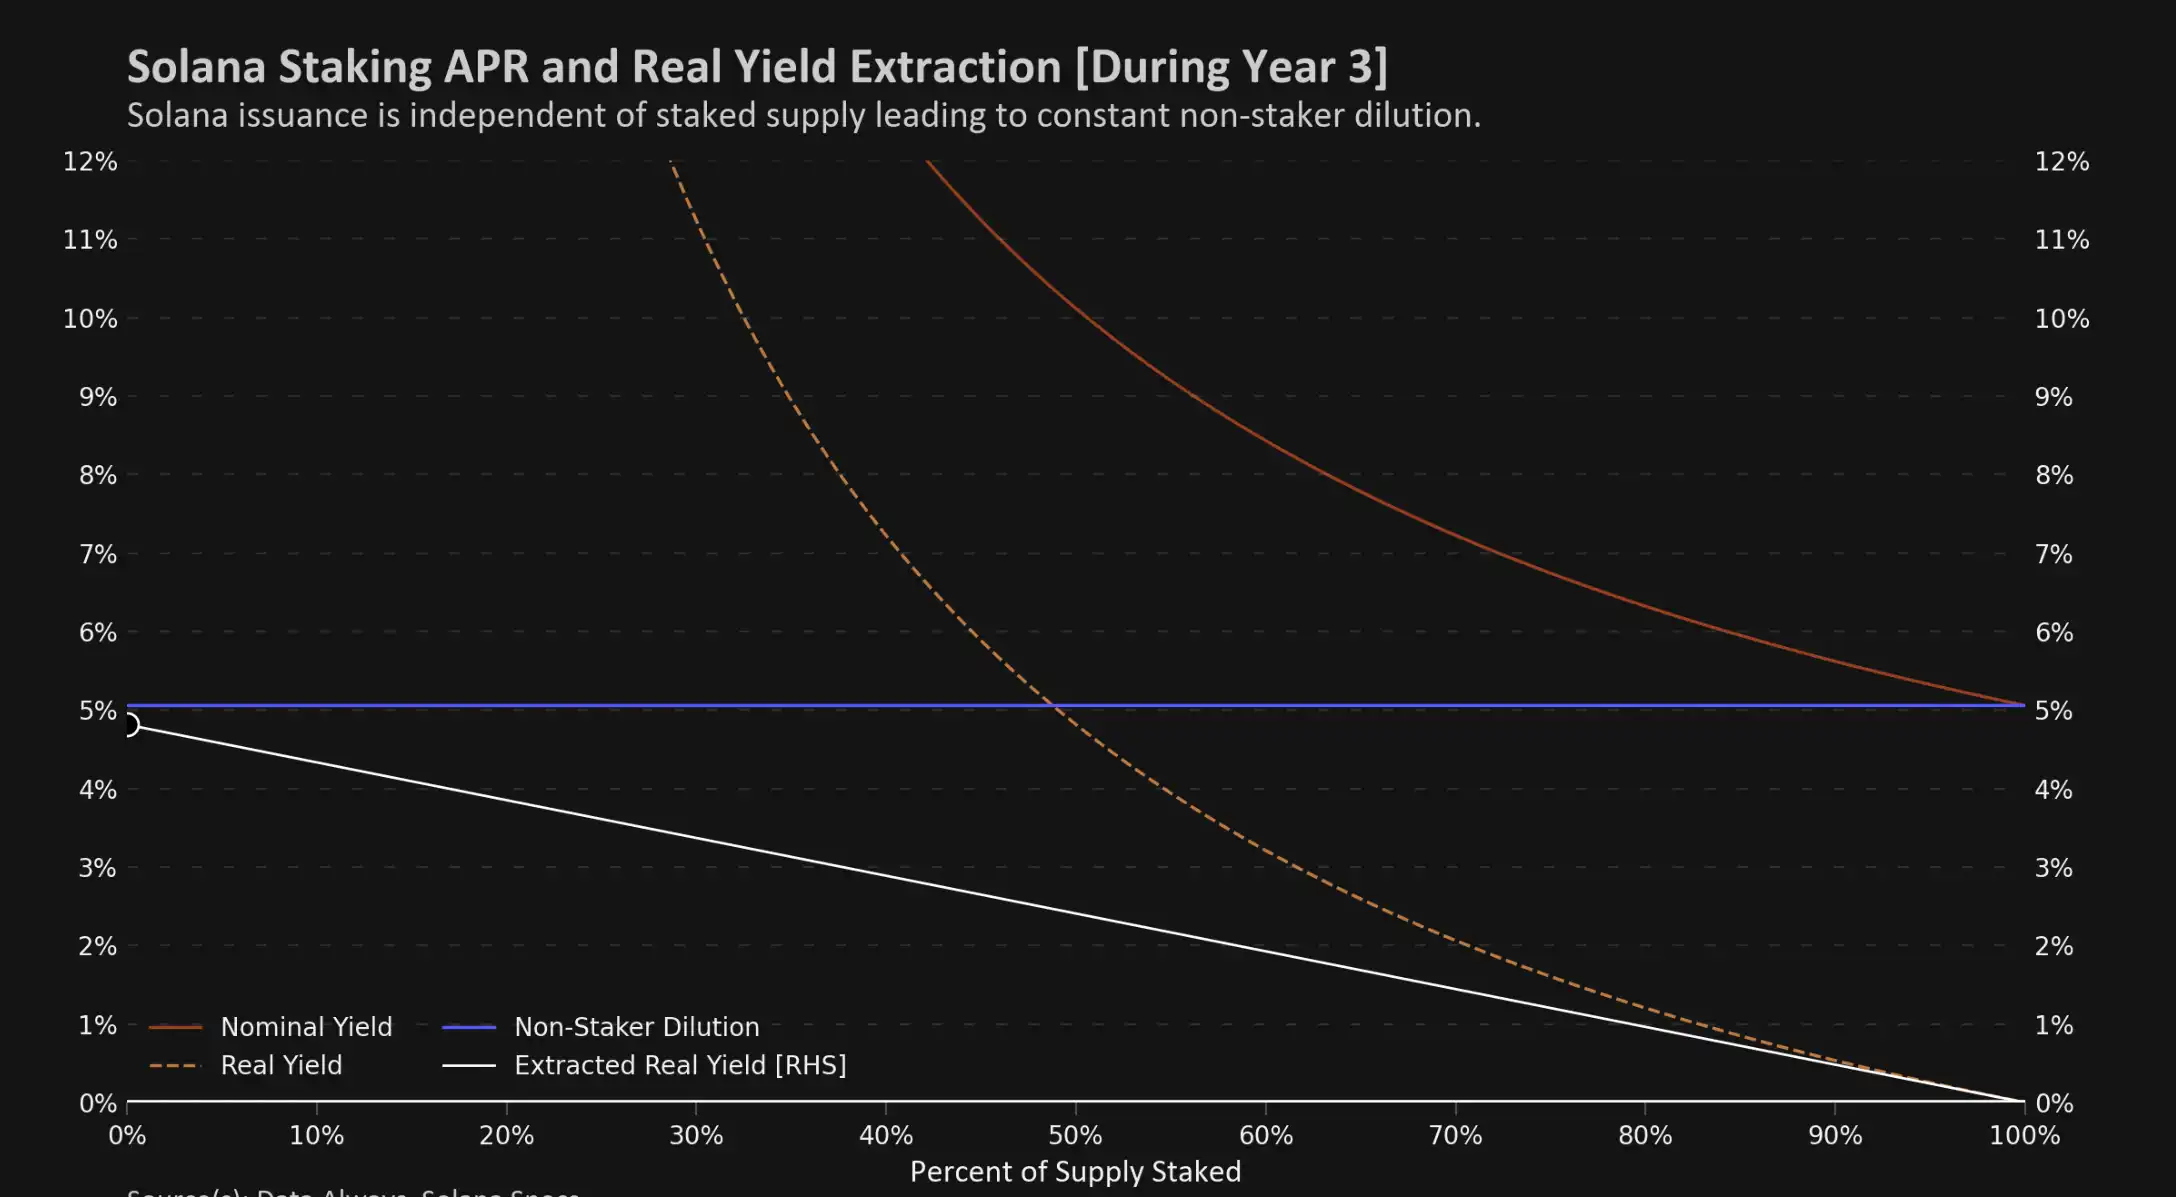
與以太坊的發行時間表形成鮮明對比的是 Solana 的發行是預先設定的,與驗證者的數量無關。因此,爲了最大限度地提取,壟斷利益相關者理想情況下會持有儘可能少的供應 (以儘量減少自我稀釋)。 然而,在實踐中,每個人都可以輕鬆地委託他們的質押,發行量仍然存在,生態系統仍在發展中,因此我們觀察到非常高的參與率。
成本和風險的作用
本文主要討論增加質押收益的因素,但需要注意的是,運營成本和風險調整同樣重要。隨着「上海」升級的到來,參與質押的風險狀況將發生顯著變化,屆時可能需要進行更細緻的討論。
對於這個分析, 我們將通過允許讀者選擇折現率來結合運營成本和風險調整。 這提供了一定的靈活性;例如,25% 的費率可能代表中心化交易平臺的質押費用、帶有 15% 費率的流動性質押Token(LST)以及額外的 10% 合約風險折扣,或者家庭質押者可能遇到任何類型問題的折扣。
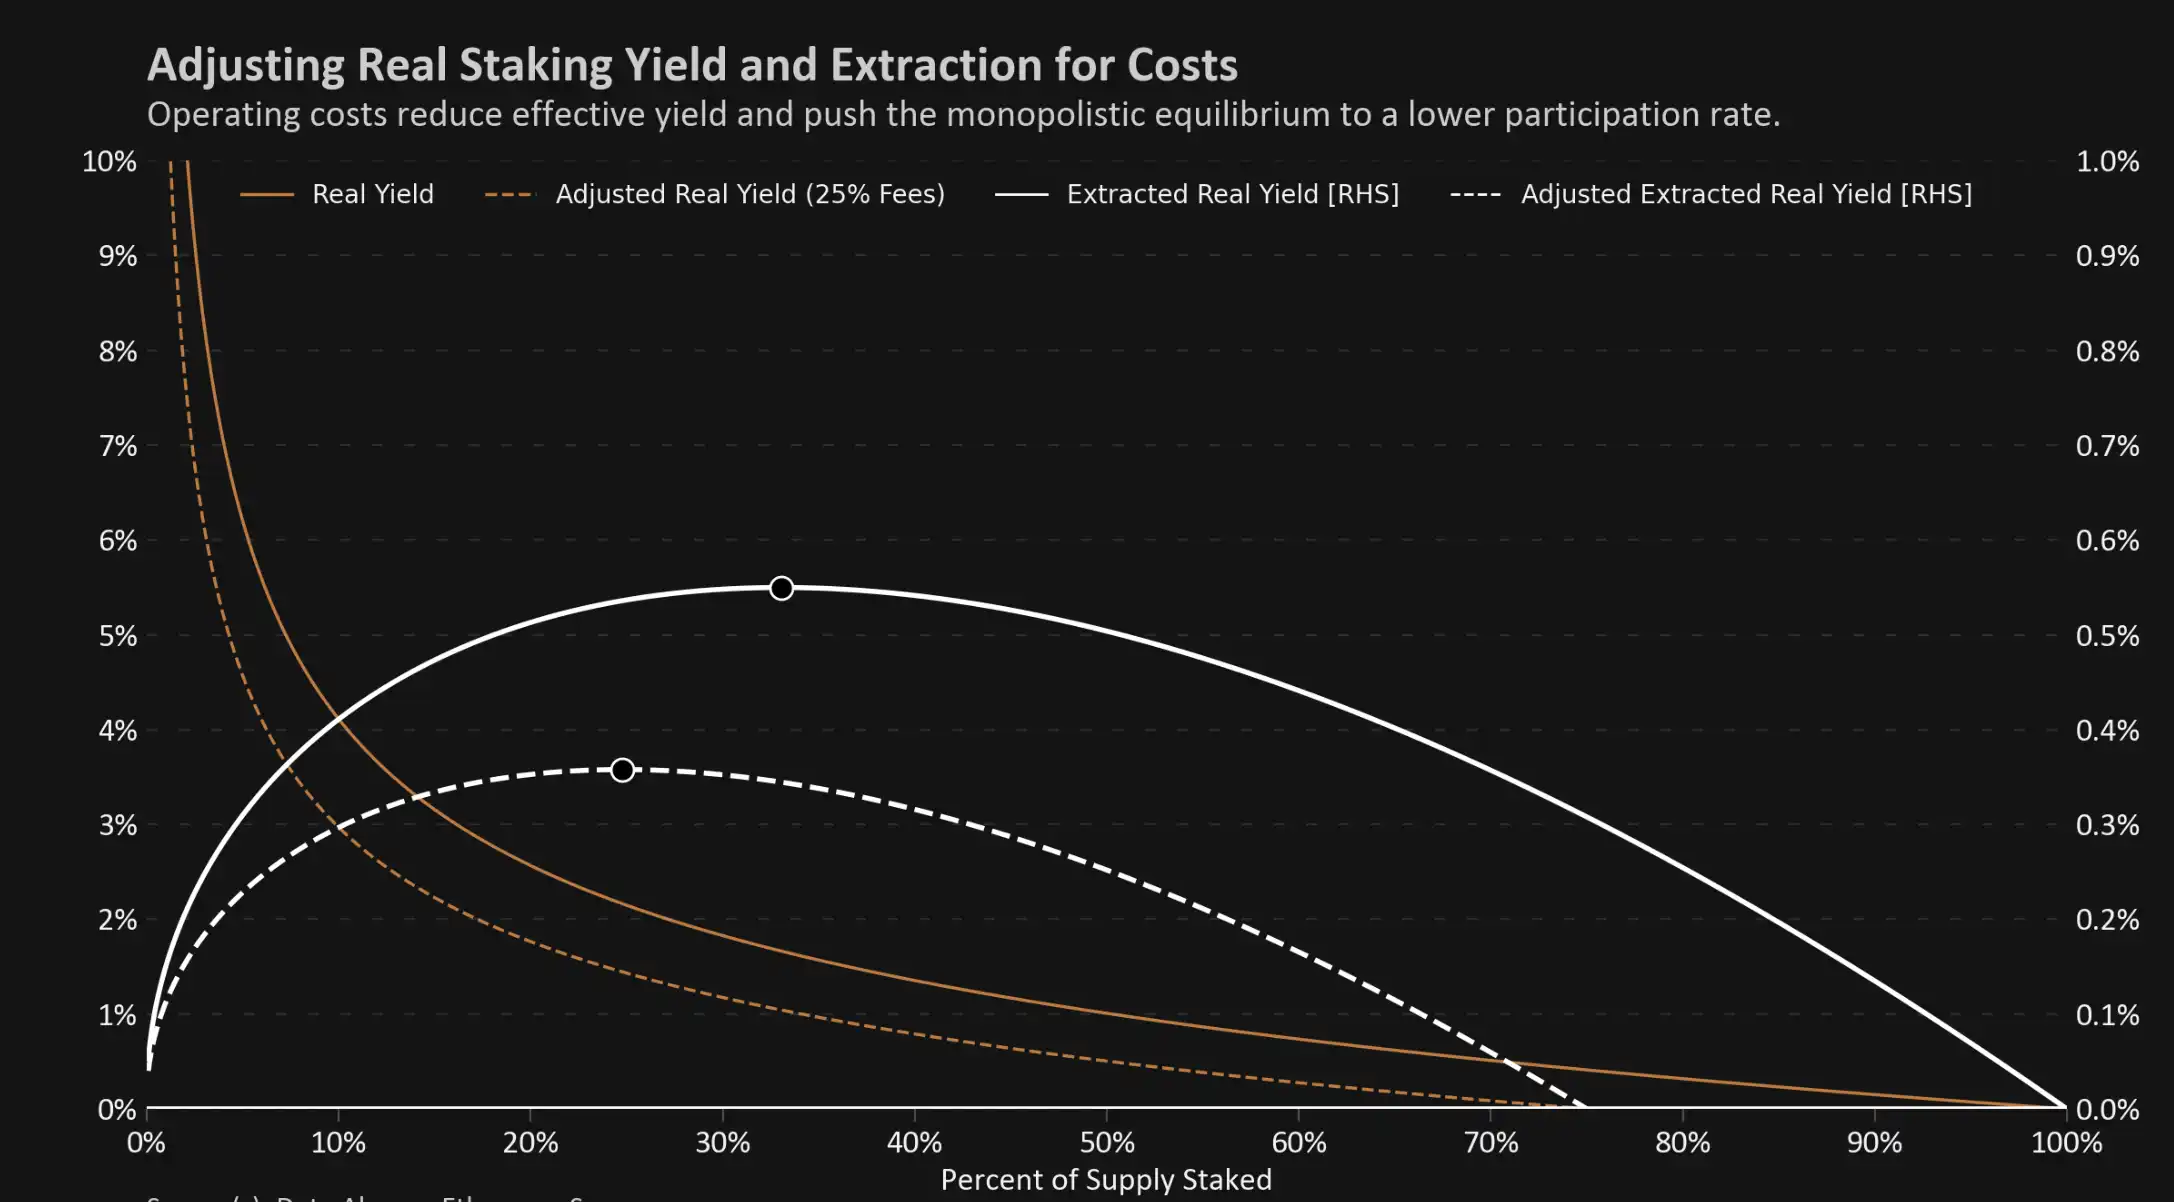
需要注意的一點是,費用是以名義價值收取的,但質押者應該感興趣的收益是以實際價值衡量的。當我們調整費用時,實際收益不再趨近於零,而是在高費率或高質押參與度時變爲負值。名義費用和實際收益之間的脫節將壟斷均衡轉移到更低的參與率。
在下面的圖表中,我們爲不同費率生成了配置文件。
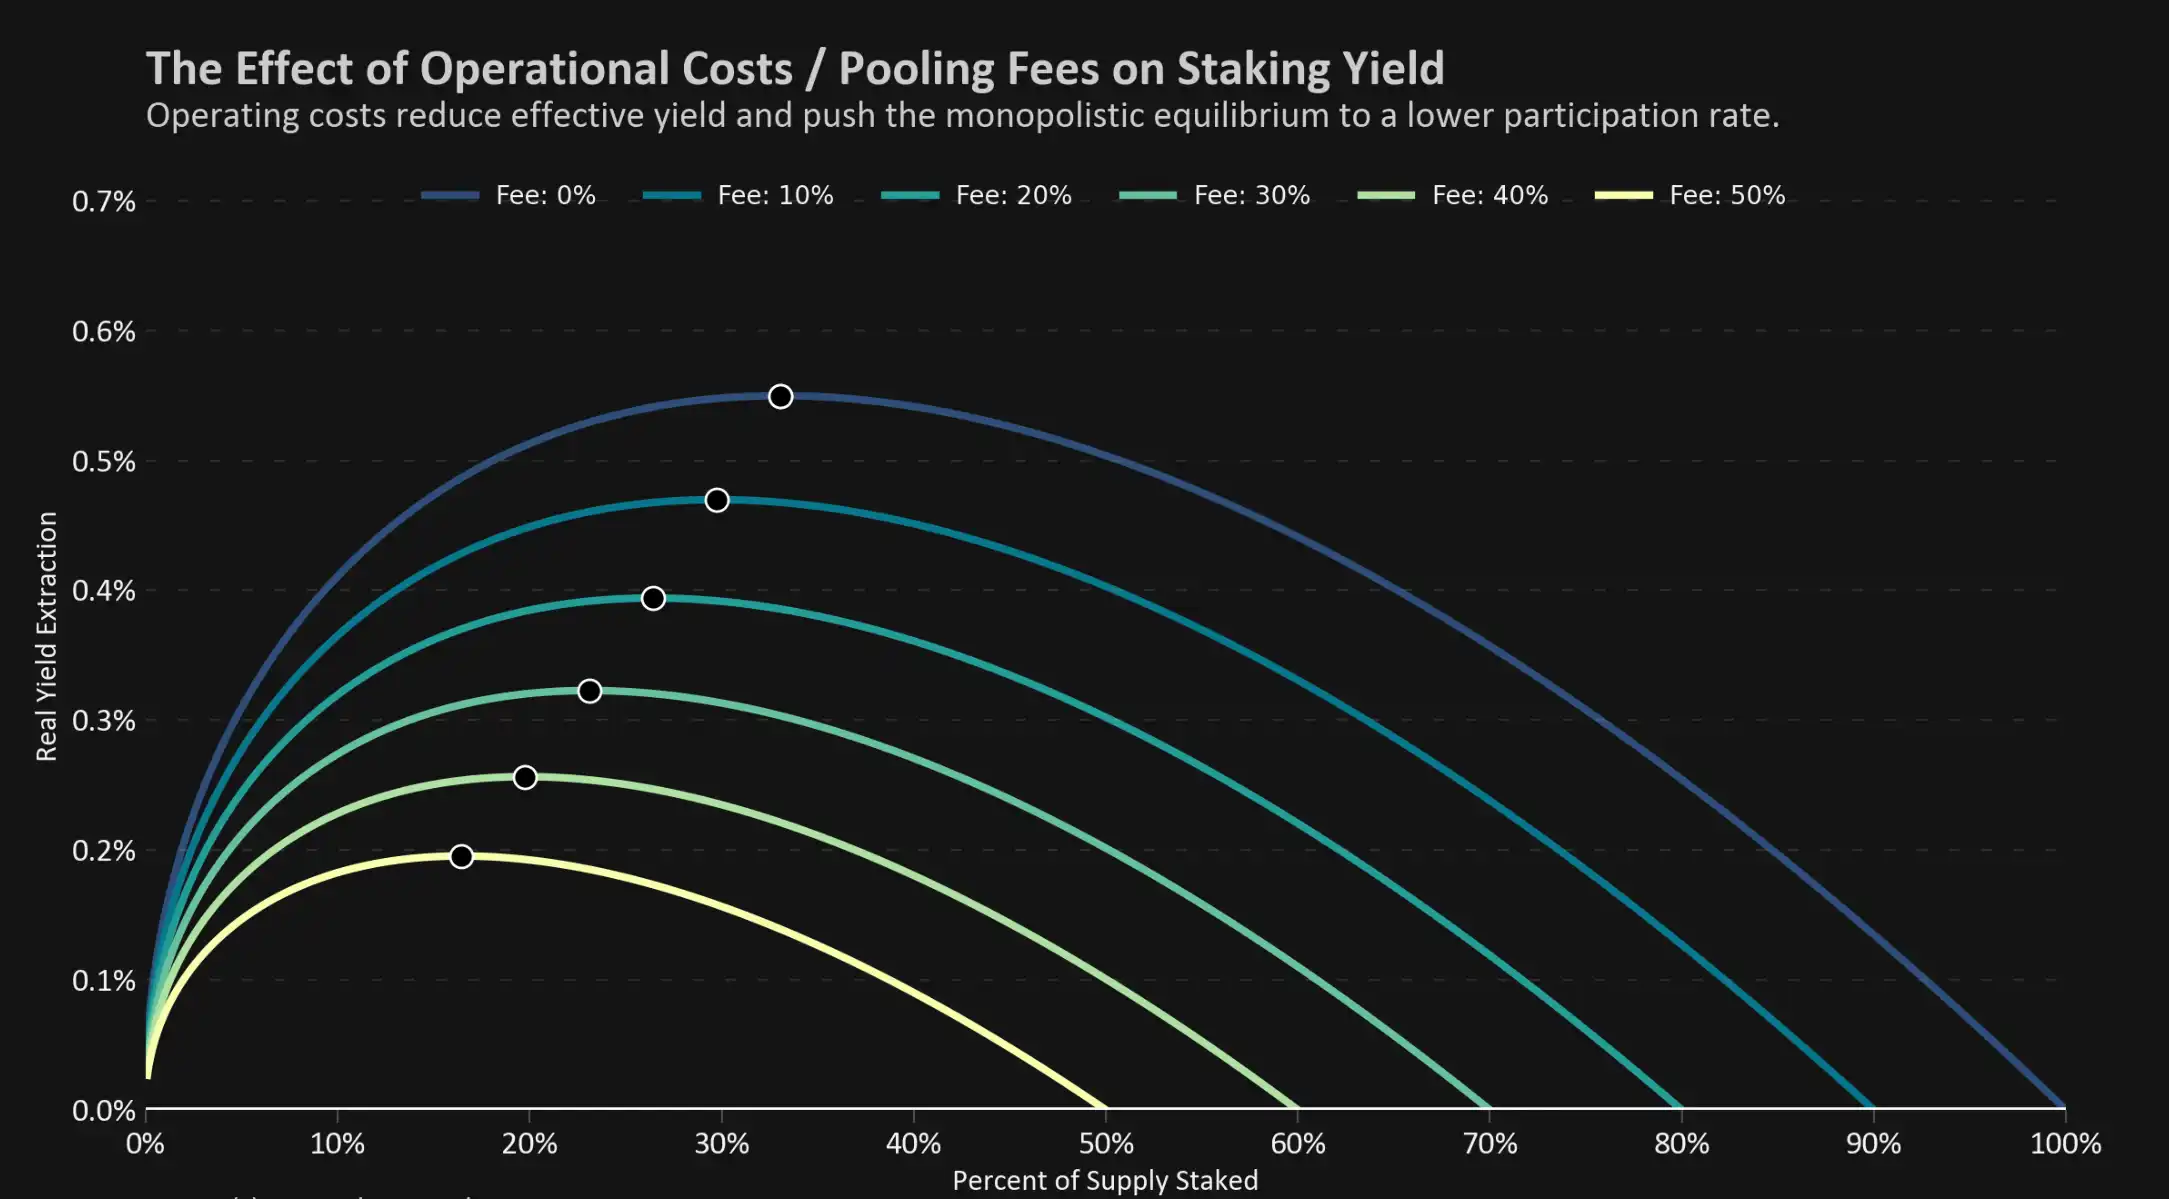
在啓用驗證者提款之前,有人可能會爭辯說接近 50% 的折扣率是合適的, 但我們並不是要表明生態系統目前接近於有意義的均衡。
再質押和外部收益的作用
再質押,這個術語用於描述質押生態系統中的各種活動。 當人們在討論 LST 時,例如 Lido 的 stETH 或 Rocket Pool 的 rETH,再質押通常是指將質押獎勵反饋到生態系統中以創建更多的驗證者並增加協議獲得的收益。此外,在 2022 年初,再質押通常是用來描述循環 stETH 交易的術語,這些交易失控了。公司將ETH存入 Lido,以獲取 stETH,然後抵押這些 stETH Token以獲取槓桿,並重新質押以獲得額外的收益。本文不討論這兩種再質押方法中的任何一種。
如今,再質押最常見的是像 EigenLayer 這樣的協議,這是一系列智能合約,允許以太坊質押者重新質押他們的質押品來保護二級應用程序或協議。通過選擇由智能合約定義的自定義附加條件,質押者將很快能夠獲得超出以太坊貨幣政策的收益率。如果你對這個概念還不熟悉,我建議你閱讀以下內容:
使用類似於 EigenLayer 的協議進行再質押或使用循環的 LST 交易之間的關鍵區別在於內部和外部收益的概念。雖然這兩種方法都增加了收益和風險,但循環質押受以太坊貨幣政策中嵌入的負反饋循環所限制。相比之下,以太坊協議無法阻止用戶使用外部收益協議。
結果是,循環質押將均衡點移動到更低的質押供應量百分比,而外部再質押將均衡點移動到更高的質押供應量百分比。
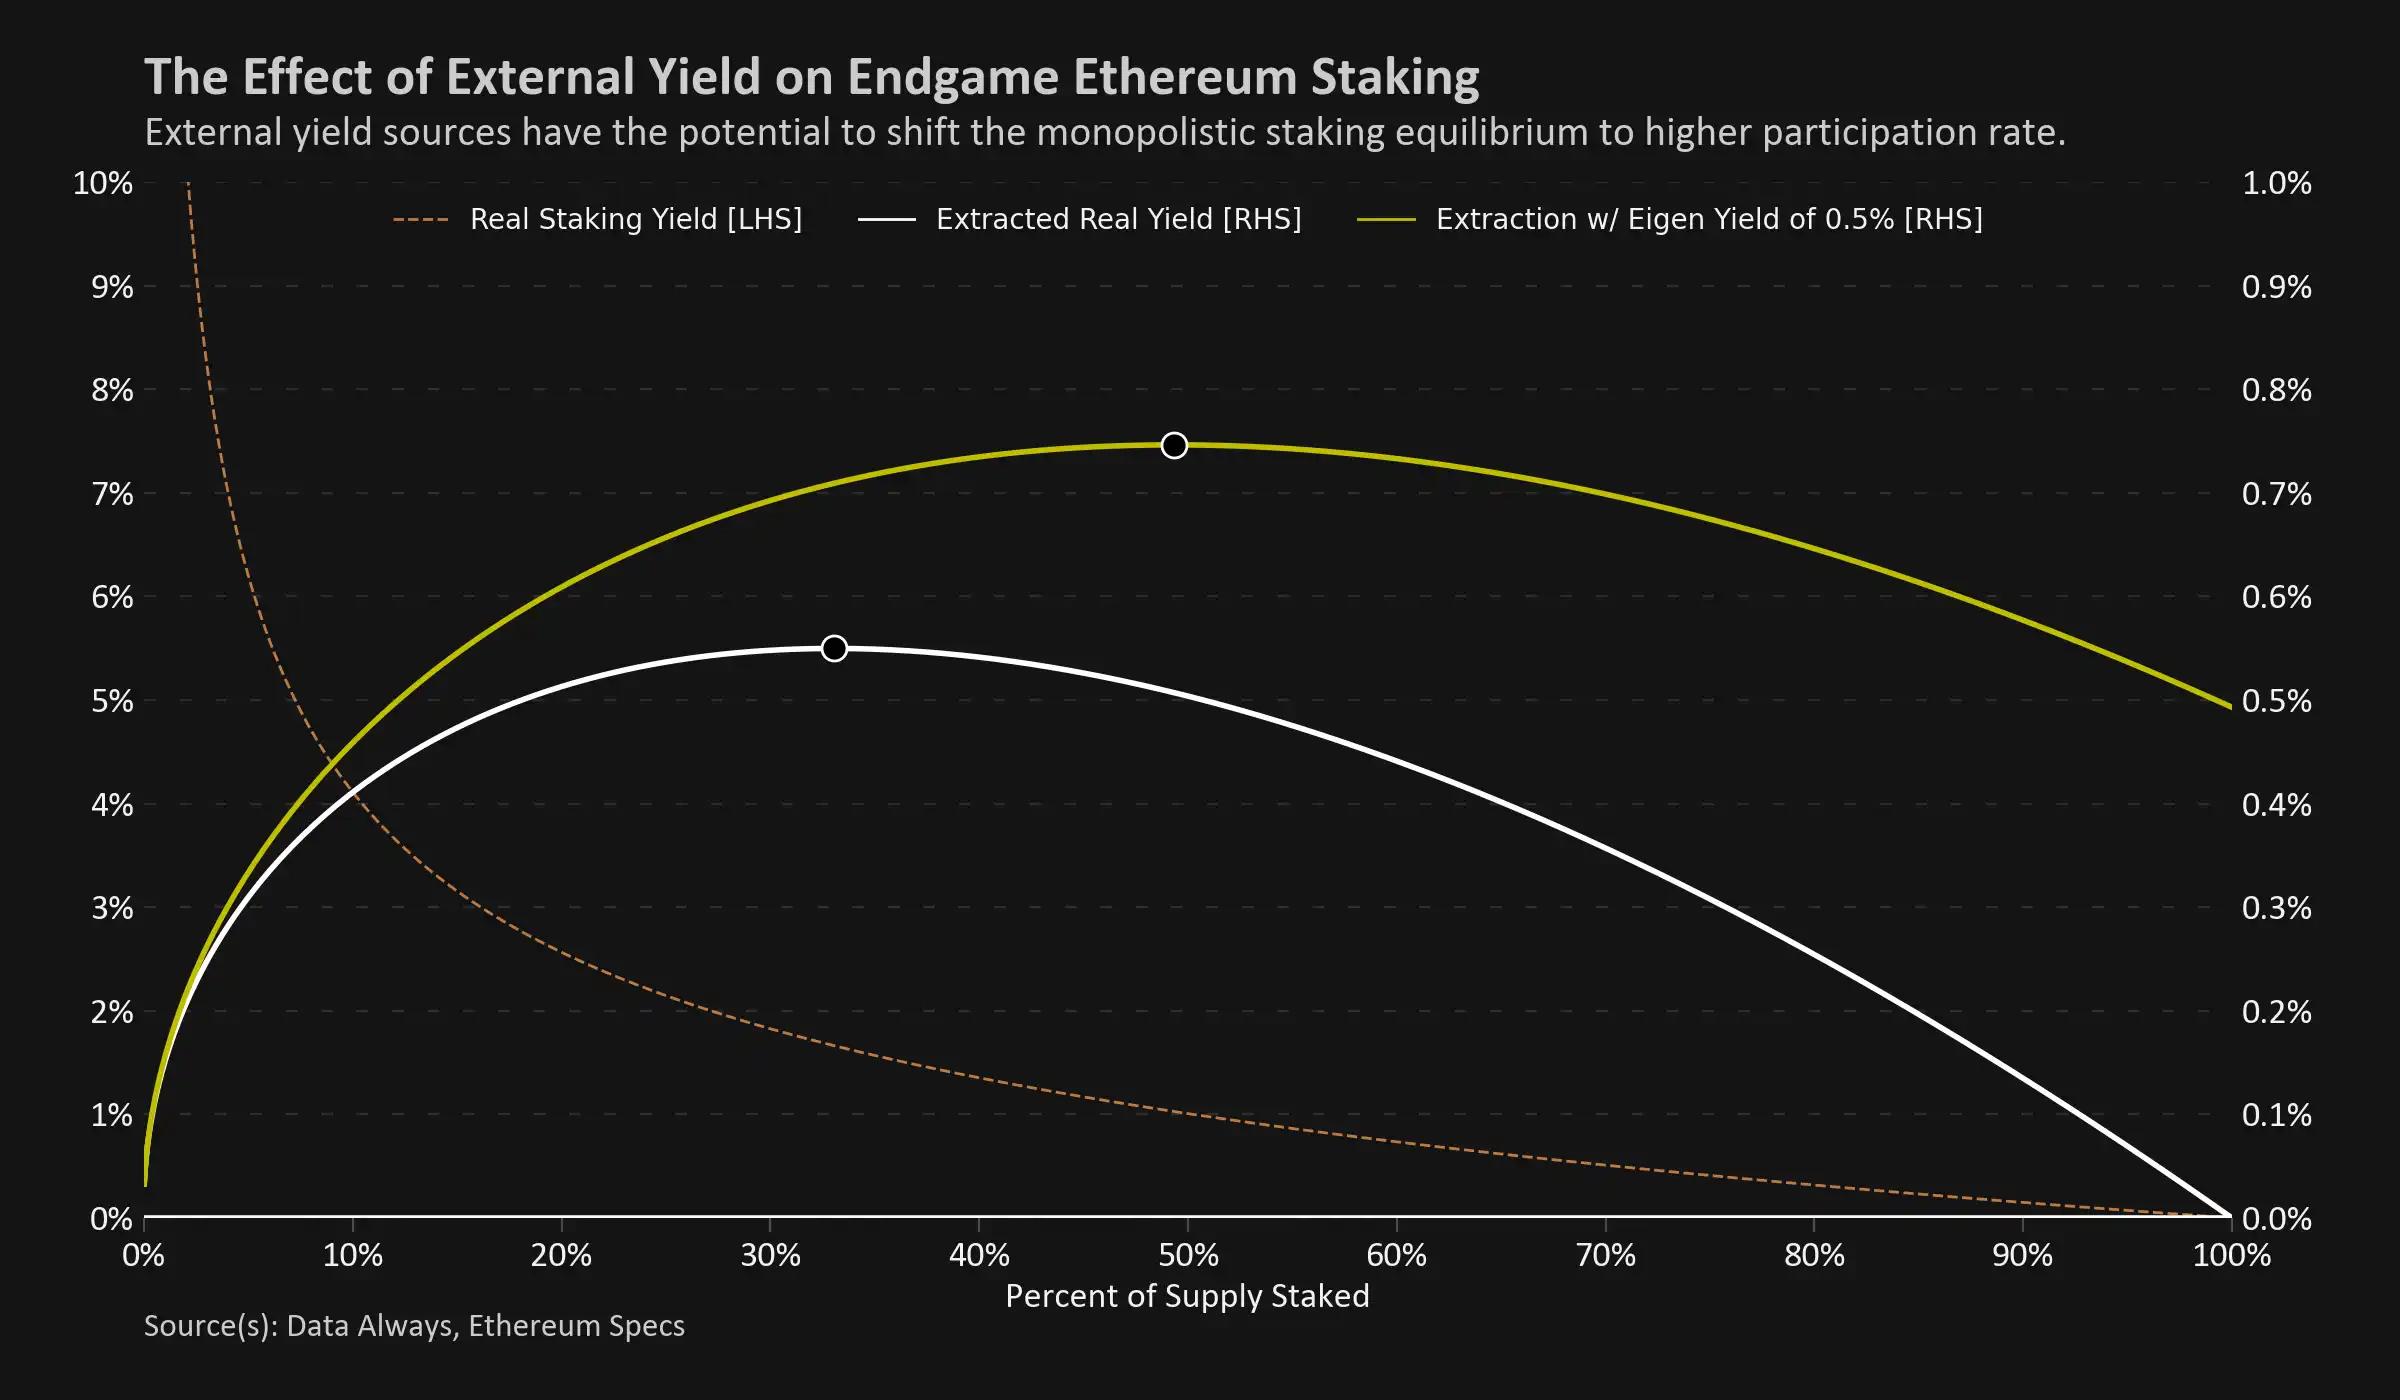
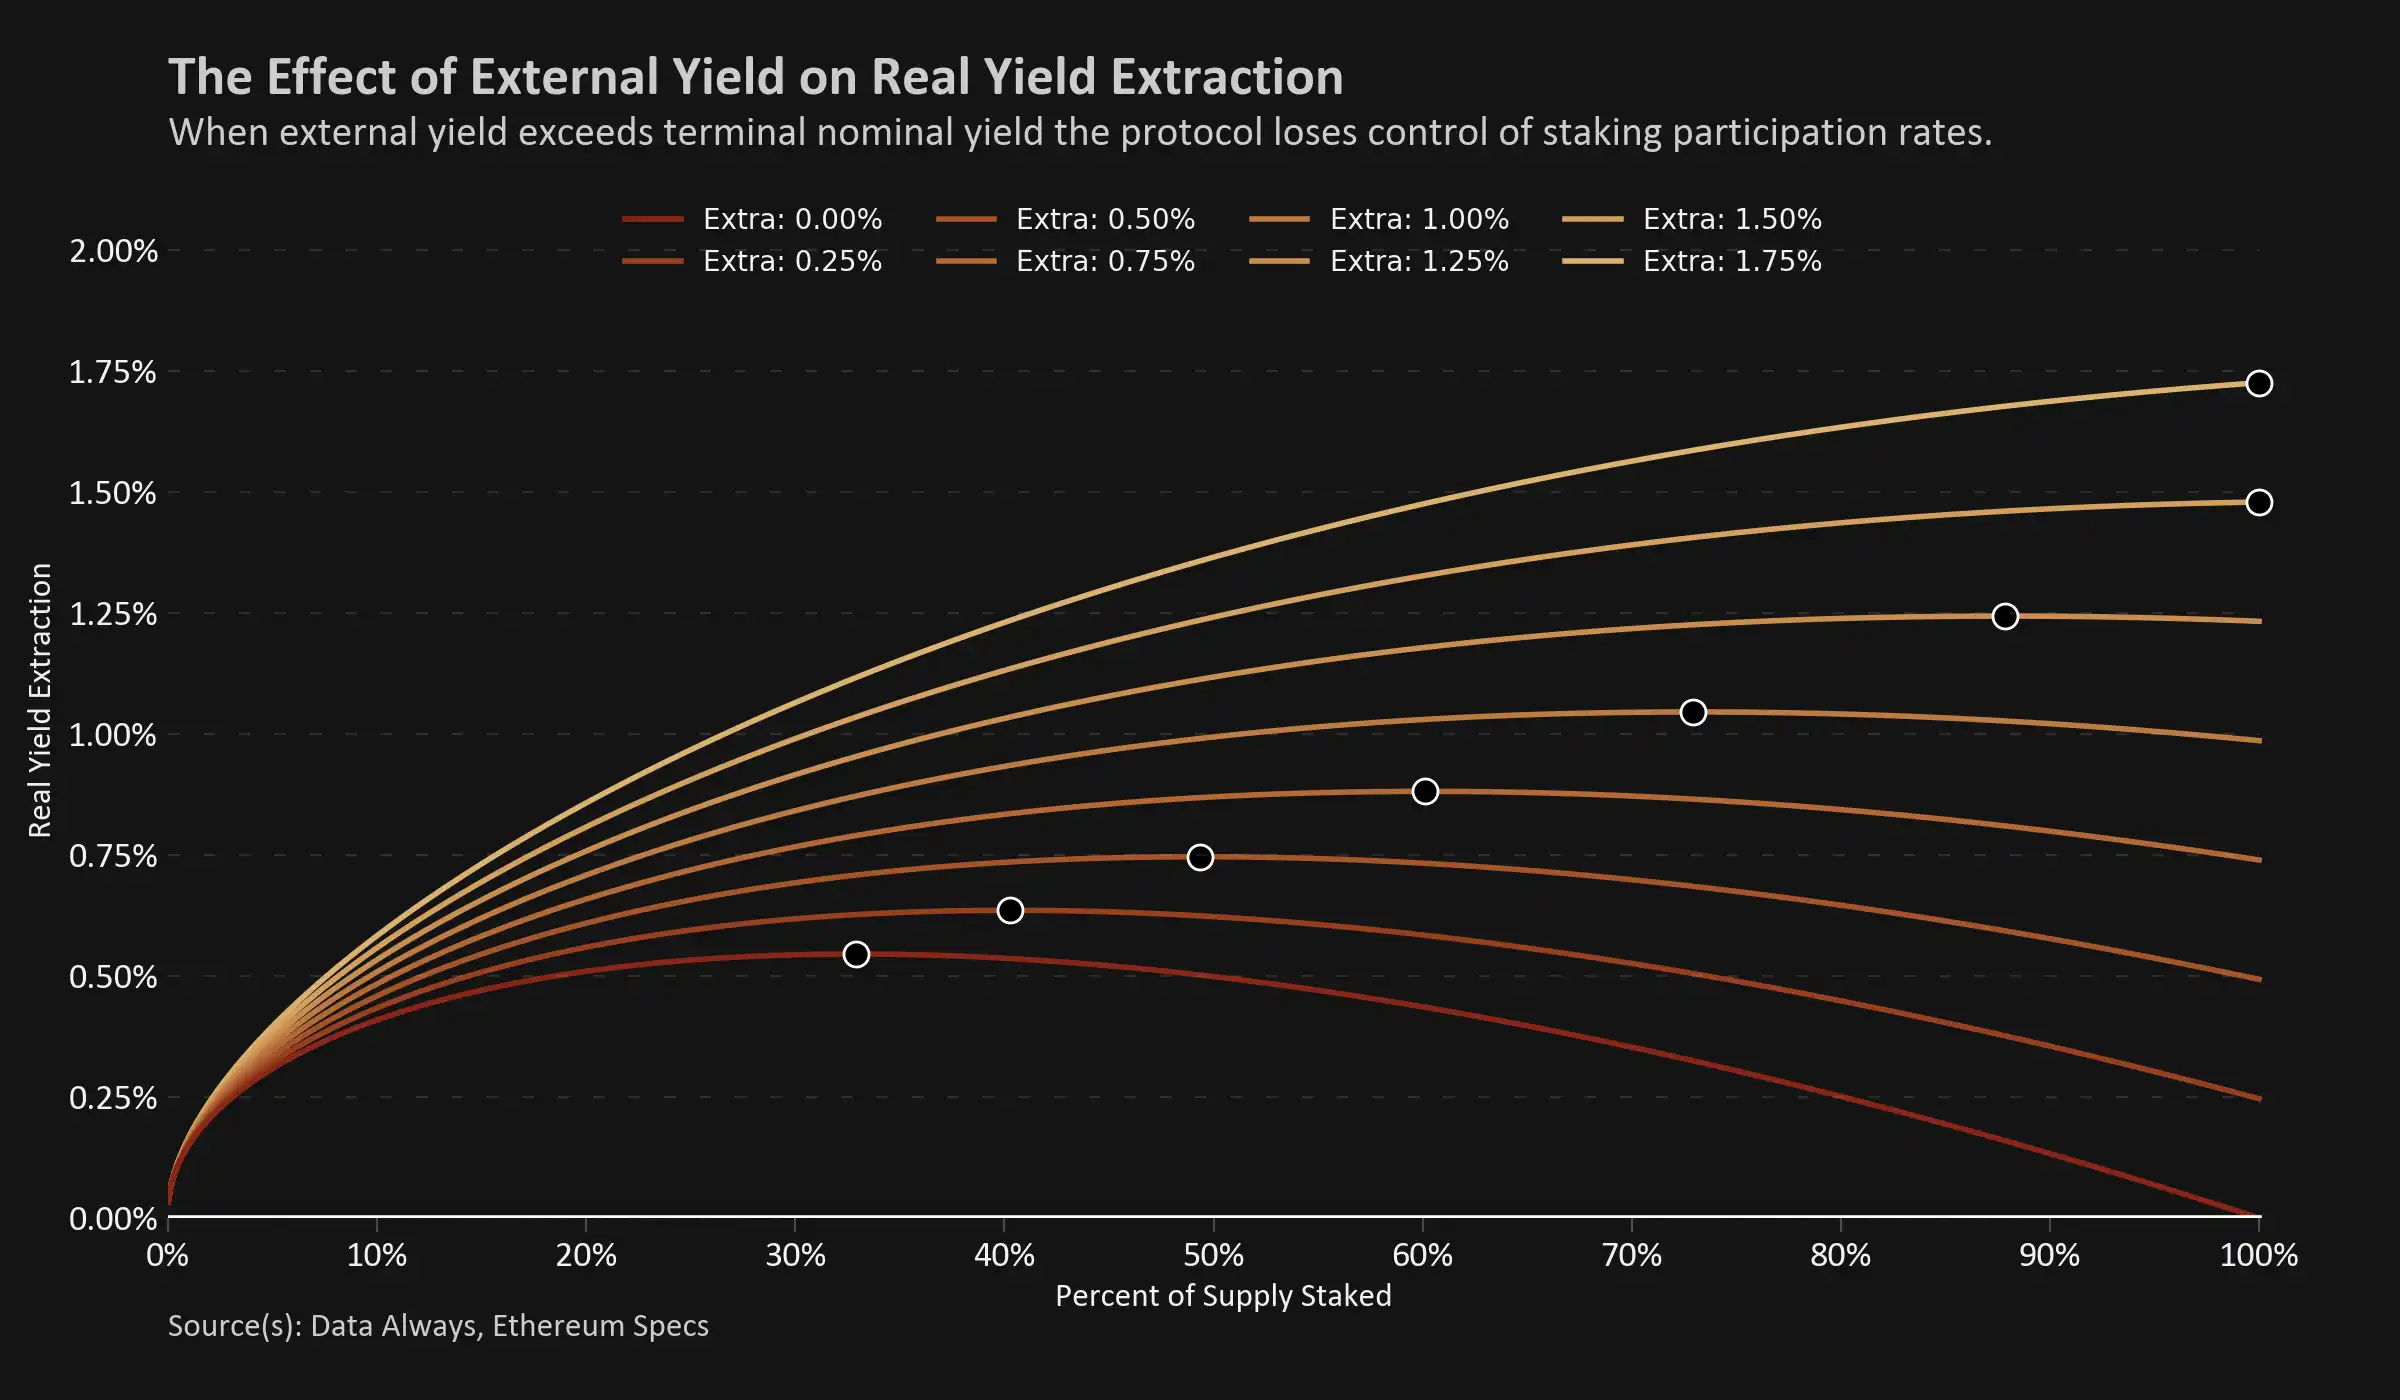
當我們爲不同的外部再質押收益建模不斷演變的均衡點時,結果是驚人的。 由於外部收益不會自我稀釋,即使是增加少量收益也可能對質押生態系統產生巨大的影響。 像 EigenLayer 這樣的協議收益率如果僅爲 1%,都能讓最佳的抵押動態被推到難以維持的水平。
以太坊研究社區通常認爲採用最低可行發行量政策是遏制高質押參與率的關鍵。這個想法是,如果太多人想質押,降低收益將使質押變得不那麼有吸引力,同時也可以改善加密資產的貨幣屬性。
由於網絡的競爭性質,最低可行發行量政策可能仍會產生期望的效果,但在壟斷優化問題中,再質押將顛覆結果。在這個動態中,降低協議發行量減少了自我稀釋的影響,並鼓勵壟斷者質押更多的Token並利用外部收益。
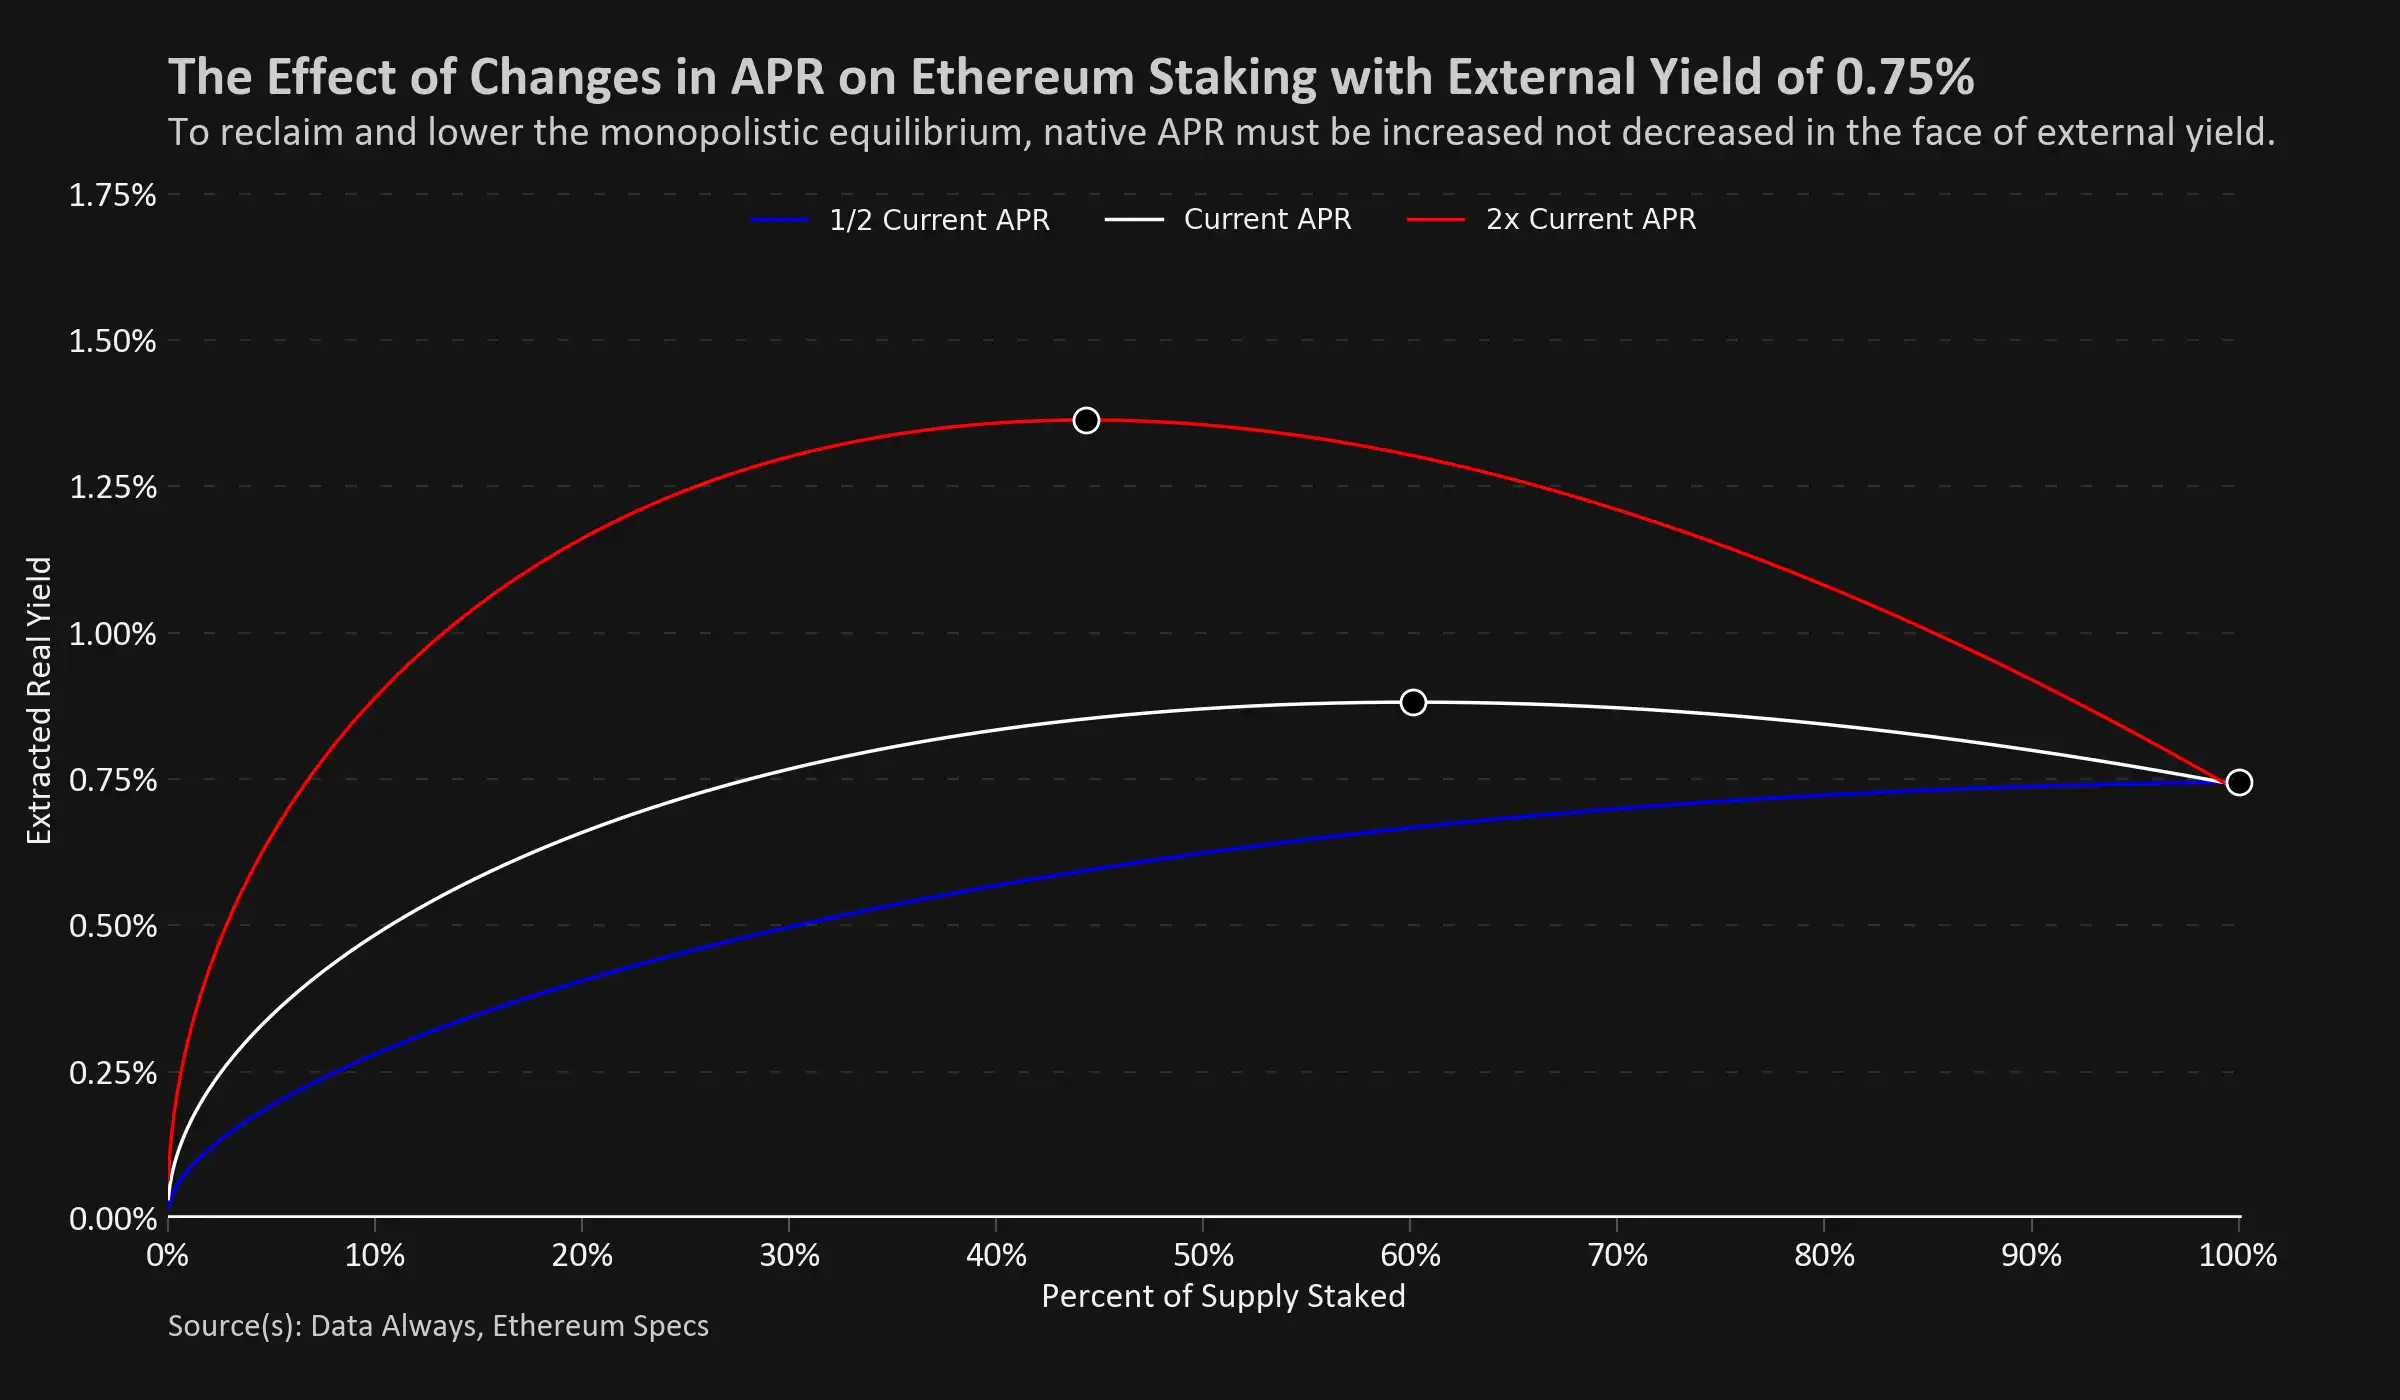
爲了重新獲得壟斷均衡並降低大型參與者的最佳質押水平,正確的博弈理論策略將轉向增加質押 APR,對其他持有人的徵收更多價值,而不是獲得再質押獎勵。
低發行量和高參與度可能對網絡來說是可以接受的結果, 但監測質押的中心化程度的變化非常重要。例如,如果 Lido 與 EigenLayer 的整合是市場上最受歡迎的結果,那麼最低可行發行量或許也不會是一個有效的解決方案。
結論
再質押協議扭曲了內在質押反饋循環。從長遠來看,以太坊可能無法通過調整 APR 來抵制高質押參與率和中心化力量。
解決這個問題的核心方案已經被討論了多年,Data Always 認爲,最終需要對活躍驗證者數量設定一個上限。要繼續關注這個討論,人們應該關注以太坊的 Robust Incentives Group,以及 Anders 和 Barnab 在拍賣驗證者插槽方面的工作。
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章