融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Curve流動性的「包裝」之戰一覽,Yearn或成最終贏家?
原文標題:《 Curve 流動性的「包裝」之戰一覽,Yearn 或成最終贏家? 》
原文作者:DeFi Made Here
原文編譯:深潮 TechFlow
Curve Finance 的 veToken 模式允許用戶鎖定 $CRV 長達 4 年,並獲得管理費(以穩定幣爲單位支付),並允許他們投票支持選擇池的 CRV 分配。
那些尋求流動性的協議可以選擇賄賂 veCRV 持有人,將 CRV 分配流向他們的池子。這是 veCRV 持有者除管理費之外的另一個收入來源。
但對於持有者來說,將 CRV 鎖定 4 年並不是一個很有吸引力的選擇。
有什麼解決辦法呢?
選擇將你的流動性包裝(Wrap):
來自 Convex Finance 的 cvxCRV
來自 Stake DAO 的 sdCRV
來自 Yearn 的 yCRV
流動性包裝允許 CRV 持有者收取費用或賄賂,而不需要鎖定 4 年,並提供了一個退出頭寸的機會。
它們各自的區別是什麼?
cvxCRV
通過質押 cvxCRV,你可以賺取 3crv 的費用,以及加上 Convex LP 提高的 CRV 收益和 CVX Token 10% 的份額。
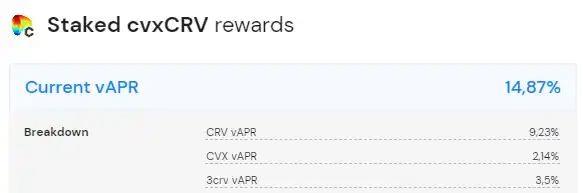
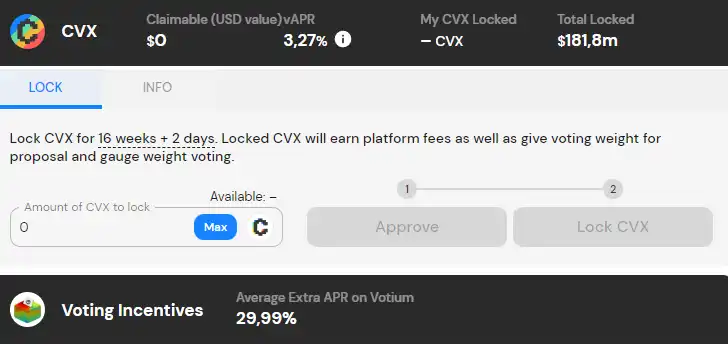
而賄賂收入(可以出售的投票權)則分配給因投票而被鎖定的 CVX。
因此,veCRV 的正常收入(費用 + 賄賂)在 cvxCRV 和 CVX 之間分配。
sdCRV
sdCRV 分配 3CRV 費用,並將投票權保留在質押者那裏。
投票權可以委託給 StakeDAO,它結合了市場和 OTC 賄賂以獲得最佳回報。
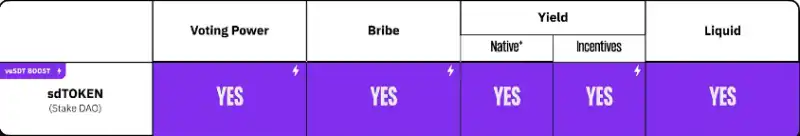
或者用戶可以從 Paladin 或 Votium Protocol 直接訪問 Stake DAO 上的賄賂。
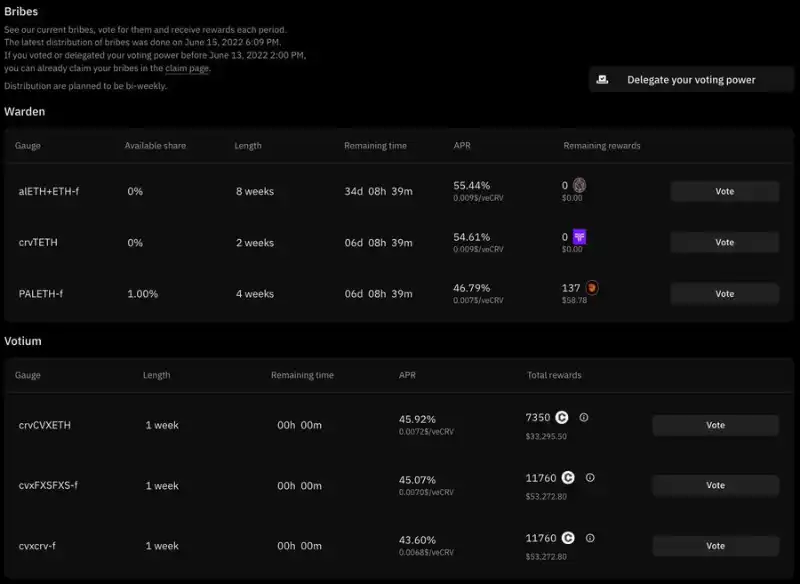
由於 StakeDAO 不在 sdCRV 和原生 Token 之間分割賄賂和管理費用,因此質押 APR 明顯更高。
質押者得到的是 3CRV,CRV 和因賄賂而被轉化爲 SDT 的獎勵。
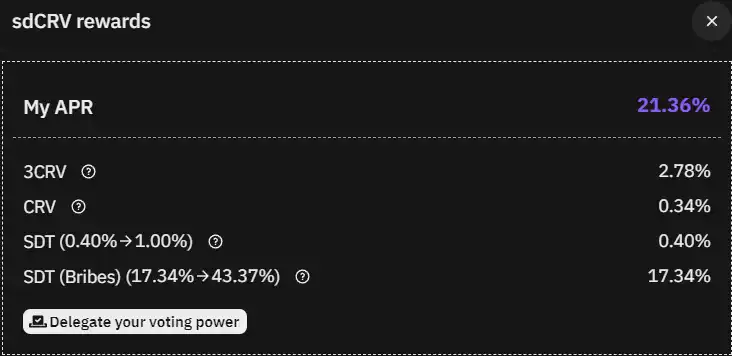
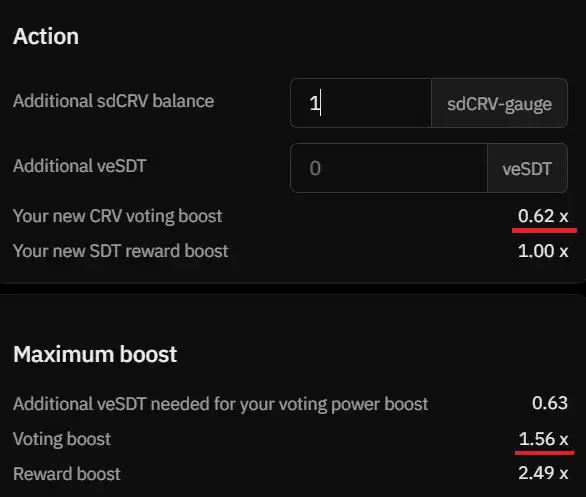
然而,爲了獲得最高的年利率,用戶必須通過鎖定原生 Token SDT。
在 veSDT 提升的情況下,sdCRV 質押者的投票權將獲得 0.62 倍的提升,並且可以根據 veSDT 餘額和 veSDT 質押者總數將其提升至 1.56 倍。
yCRV
在所有包裝中,質押 yCRV 能夠獲得最高的收益。
然而,收益率會下降,因爲還有剩餘的獎勵來自傳統的 yvBOOST 捐贈者合約。
此外,所有 yCRV 的 1/4 歸國庫所有,這提高了所有 yCRV 質押者的收益。
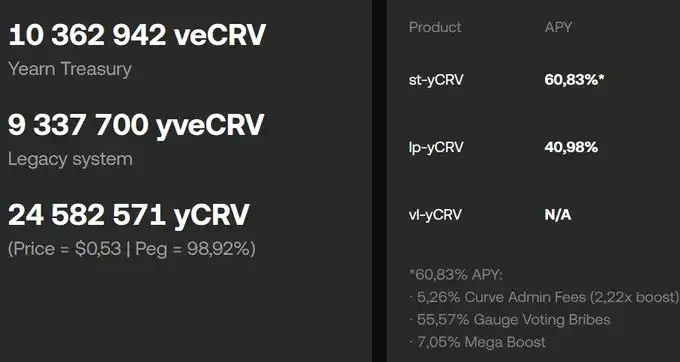
st-yCRV 提供「一勞永逸」的用戶體驗,收益來源來自兩個地方:
管理費:所賺取的管理費會自動合成更多的 yCRV,
賄賂:1 st-yCRV = 1 veCRV 的投票權將在賄賂市場上出售以進一步提高收益。
與 sdCRV 不同,st-yCRV 的持有者放棄了他們的投票權,所以協議不能用它來爲 Curve 投票。
vl-yCRV 擁有投票權,目前正處於開發的最後階段,但它將取消費用和賄賂,以支持 st-yCRV。
將這些流動性包裝的權衡是什麼?
協議費
投票權
保護掛鉤
協議費由協議提供的服務收取(從顯示的 APR 中扣除):
cvxCRV 0%
sdCRV 16%
yCRV 10%
投票權:
cvxCRV 不提供投票權,也不分享賄賂收入;
yCRV 不提供投票權,但分享賄賂收入;
sdCRV 提供投票權和賄賂收入,但爲了支持 veSDT 質押者而減少了投票權和賄賂收入。
爲了維護掛鉤,所有的協議都將 CRV 引導到他們各自的 LPs。
在掛鉤價格低於 0.99 時,Stakedao 會用賄賂收入購買 sdCRV 並分配給質押者(否則他們用從市場上購買的 SDT Token 支付)。
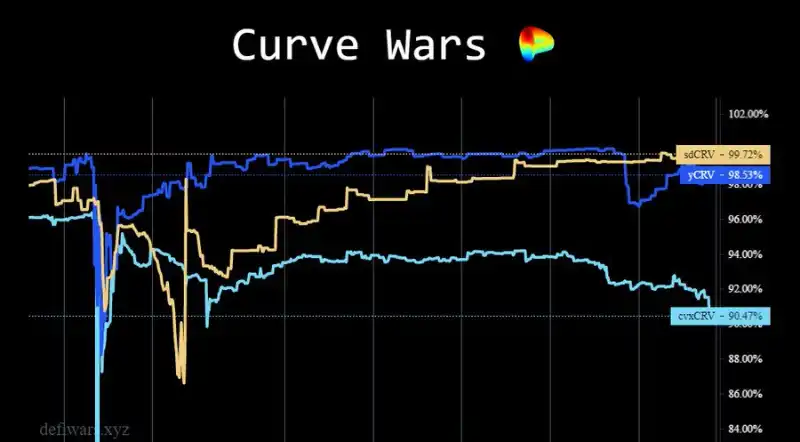
CRV 流動性包裝的最佳玩法是什麼?
首先,我必須說,我不擁有任何 CRV 或其包裝物,我一直看跌 CRV Token 和終身現金流。
儘管約 50% 的 CRV 被永遠鎖定,它仍然缺乏超過 CRV 排放的購買動力。
如果所有 CRV 都被鎖定,那麼收益率將被嚴重稀釋。
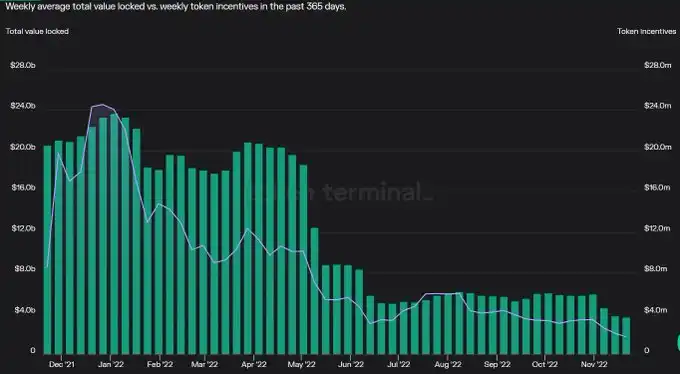
由於 CRV 價格與 Curve Finance 中的 TVL 一起下降,所以賄賂價值也在下降。
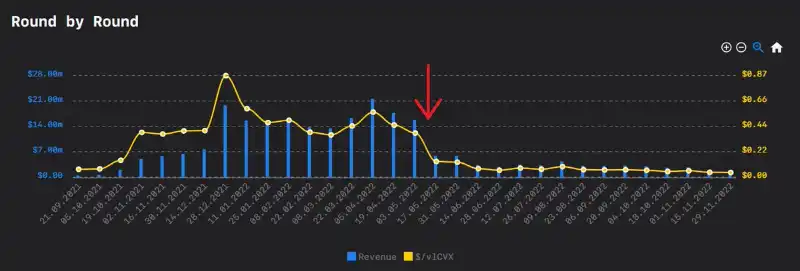
然而,因爲引入了 crvUSD,我看到了 Curve 的潛力。它可以推動更多的交易量和 TVL 回到平臺上。
但只有在實際部署後才能看到結局如何。
在我看來,yCRV 正在贏得 Curve 流動性包裝的戰爭,因爲它提供最高的收益和最簡單的用戶體驗。
如果一些用戶擁有 veSDT,他們可能會發現 sdCRV 解決方案更有吸引力,因爲它的投票會同時提升所有的用戶流動性鎖倉:
sdCRV
sdBAL
sdFXS
sdYFI
sdANGLE
在這種情況下,絕對的失敗者是 cvxCRV。它的收益率最低,沒有投票權或賄賂收入,掛鉤能力弱等等。
我預計 cvxCRV 將進一步貶值,直到它與 yCRV 收益率達到平衡。
Convex 的另一個問題是,在可預見的未來,不太可能有人鑄造新的 cvxCRV-- 市場上有 5 千萬個「廉價」cvxCRV。
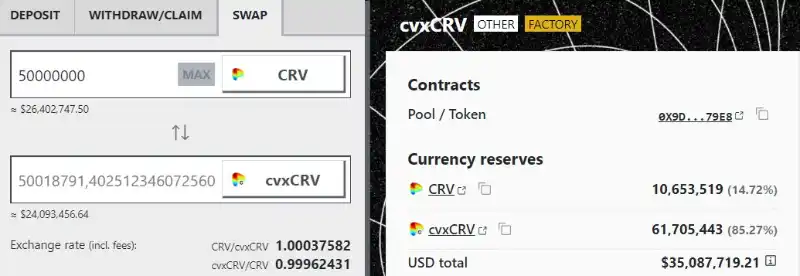
意味着 Convex 在 veCRV 供應方面的總所有權(%)很可能會進一步減少。
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章