融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


NFT AMM協議能否引領NFT市場的去中心化變革?
原文標題:《NFT AMM 協議能否引領 NFT 市場的去中心化變革?》
原文作者: IRVING
2021 年見證了 NFT 市場的興起,NFT 資產價格的暴漲創造了無數的財富神話,NFT 這個曾經小衆的概念一時風頭無二。但隨着 2022 年 Yuga Labs 的元宇宙土地成爲本輪 NFT 牛市的絕唱,隨後 NFT 市場的熱度便大大消退。NFT 市場中諸多的不足之處纔再度引起大家的關切,其中最爲迫切的莫過於 NFT 資產的流動性不足。2022 年 7 月上線的 SudoSwap 爲NFT 市場帶了 AMM 機制和去中心交易的可能性,打破了中心化交易所對 NFT 交易市場的壟斷。那麼,NFT AMM 爲代表的NFT-Fi 協議是否就是本輪 NFT 熊市破局的關鍵呢?
一、NFT-Fi 概覽
(一)NFT-Fi 的定義及應用
NFT-Fi 是(Non-fungible token finance)的簡寫,中文可譯爲「非同質化代幣金融」。其目的爲了給非同質化代幣(NFT)帶來更大的流動性和金融交易,以解決 NFT 市場中流動性缺乏的痛點。NFT-Fi生態系統覆蓋九個垂直領域,包括:借貸、定價、先買後付 (BNPL)、碎片化、租賃、衍生品、流動性提供、交易市場和行業基礎設施。
(二)NFT-Fi 的行業現狀
NFT-Fi 的基本概念衍生於去中心金融產品(DeFi),故與 DeFi 市場類似,NFT-Fi 行業的發展情況很大程度取決於其市場內總價值鎖定(TVL)的多寡。目前,NFTFi 市場 TVL 約 1.75 億美元 [2],與DeFi 市場 540 億美元 [3] 的 TVL 相比相形見絀。儘管 NFT-Fi 相較於 DeFi 還處於發展的相對早期,但自 2021 年的 NFT 夏天(NFT Summer,即指 NFT 市場中各類藏品價格急劇升高的時期)以來,市場普遍對於 NFT 市場的未來有了更加積極的期盼。即便在 2022 年 4 月 Yuga Labs(著名 NFT 產品無聊猿猴(BAYC)的發行方)的元宇宙土地項目(Otherdeed for Otherside)成爲本輪 NFT牛市的絕唱。在熊市氛圍的 NFT 市場中也時常會出現新的爆款項目。整個 NFT 市場的探索與創新之旅並未就此終止。知名加密貨幣領域風險投資公司 Paradigm 投資的 Art Gobblers5 項目在上線第一天的銷售額就超過了無聊猿猴在過去一個月的總銷售量,這樣的例子在 NFT 市場中並不少見。而 NFT-Fi 如何藉助各類金融手段,幫助 NFT 市場更好、更快的良性發展便成爲了其面對的主要挑戰。

圖 1:按交易量劃分的頂級 NFT 系列 數據來源:NFTGo,2022 年 11 月
二、NFT AMM 的定義及應用
非同質化代幣資產的自動做市商機制即爲 NFT AMM,它隸屬於NFT-Fi 九大垂直領域中的流動性提供賽道,其基本原理脫胎於去中心化金融(DeFi)。NFT AMM 協議爲 NFT 投資者提供了新的交易選項,他們可以將特定 NFT 與以太坊(ETH,以太鏈主網上交易 NFT 時使用的主要結算代幣)組成一個具有特定互換比例的交易池。而其他 NFT用戶則可以從交易池中購買 NFT,或者向交易池中直接銷售 NFT。任何一筆池中進行的購買或銷售行爲,都會爲該 NFT 交易池的所有者帶來手續費收入。該類 NFT AMM 協議的出現大大改善了部分 NFT 銷售的體驗,NFT6持有者們不必在中心化的 NFT 交易所中,如 OPENSEA(以太鏈主網上目前最大的 NFT 交易所)上掛單後,等待數小時乃至數天後,才能將自己的 NFT 資產賣出。NFT AMM 上的交易是在區塊鏈系統上即時完成的,且通常不需要繳納版稅。

圖 2:NFT-Fi 生態的 9 個垂直賽道及主要參與者 數據來源:Collection.xyz。
根據以太鏈上的 NFT 市場份額佔比反映,以 SudoSwap 爲代表的NFT AMM 現階段更多還是中心化交易所的一種替代方案,在一定程度上補足市場的流動性。
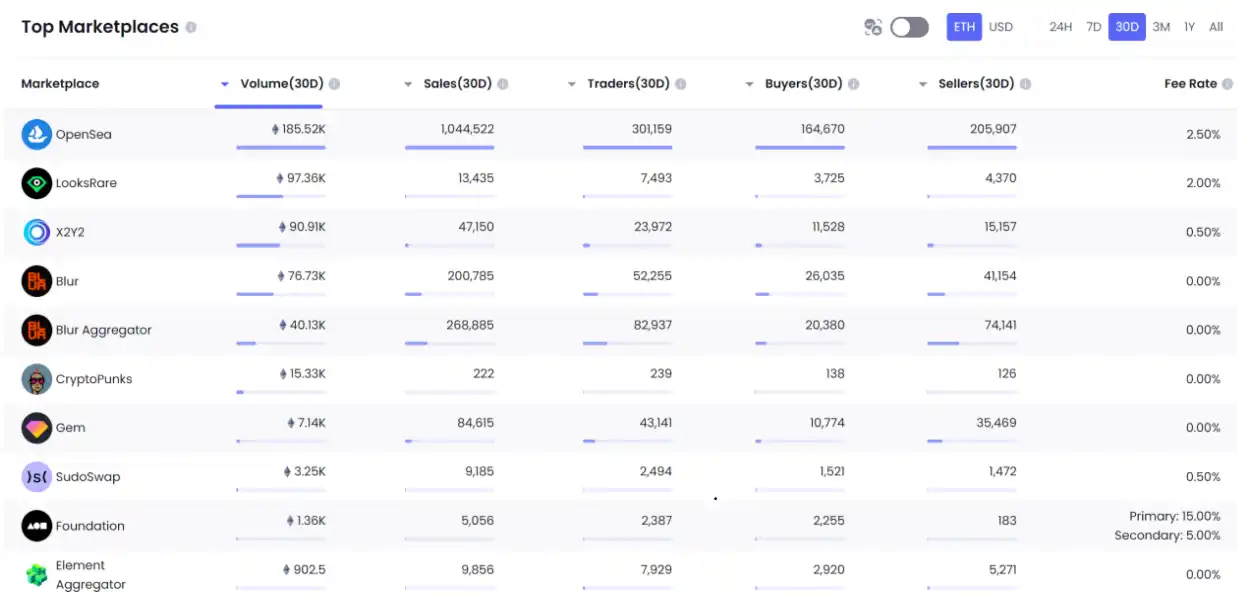
表 1:2022 年 11 月以太鏈交易量排名前 10 大的市場,除 SudoSwap 外,均爲中心化交易所或交易聚合器,數據來源:NFTGo,2022 年 11 月。
三、NFT AMM 賽道主要參與者
(一)先驅者 SudoSwap
部署在以太鏈主網上的 SudoSwap 是 NFT AMM 模式的先驅,其起源是創始人 0xm 爲其 NFT 項目 0xmons 提供的流動性交換池。
SudoSwap首次將 DeFi 項目中的去中心化交易(DEX)概念應用到了 NFT 領域中,並打通了同質化代幣 1 與非同質化代幣 2 的快速交換通道。SudoSwap 通過優化傳統 DeFi 類項目的交易曲線 3 的方式,消除了傳統交易曲線交易滑點 4 過高的缺點,使其可以應用於 NFT 類項目。

表 2:SudoSwap 官方推特對其採用的 Concentrated XYK 交易曲線的解釋
數據來源:SudoSwap 官方推特
針對 NFT 流動性缺乏的最主要矛盾——不同代幣之間的非同質化帶來的價值上的差異,SudoSwap 採用較爲「簡單粗暴」的方式予以解決。即不考慮同一個 NFT 藏品系列下不同 NFT 個體之間的差異性,將所有的 NFT 都被視爲價格相同的。
SudoSwap 在 2022 年 7 月初上線以太鏈主網,其新穎的交易方式及低廉的交易成本(SudoSwap 僅收取 0.5% 的協議手續費且無需繳納版稅,顯著低於 OPENSEA 等中心化交易所動輒 8-10% 的交易成本),加上較強的空投(Airdrop,一種對社區早期用戶的回饋機制)預期,很快吸引了大量 NFT 用戶,其 TVL 很快從 7 月初上線時的不足 30 萬美元,於 8 月末攀升至超過 300 萬美元。
但 SudoSwap 隨後的發展情況卻不甚樂觀,空投預期爲其帶來了大量種子用戶,但 0xmon 卻將主要空投都給予了 SudoSwap 團隊及0xmons NFT 持有者。此舉導致大量 SudoSwap 早期用戶的不滿,市場預期也從早前的樂觀狀態逐步趨向於 FUD(Fear Uncertainty Doubt,常在加密數字貨幣領域用來表示看空的情緒)。截至 2022 年 11 月,SudoSwap 依然是以太鏈主網上部署的 TVL 最大的 NFT AMM 協議,但已被 Solana 鏈(一條不與以太鏈主網兼容的區塊鏈網絡)上部署的競品 HadeSwap 超越。

表 3:SudoSwap 上線至今 TVL 的變化,數據來源:DeFiLlama
(二)趕超者 HadeSwap
部署在 Solana 鏈上的 HadeSwap 協議於 2022 年 9 月 26 日上線,並被稱爲「Solana 鏈上的 SudoSwap」。除了所部署的區塊鏈主網不同外,HadeSwap 使用的基本模型與交易曲線和 SudoSwap 並無二致 ,但 HadeSwap 卻很快地後來者居上。根據 Hadeswap 官方網站的數據顯示,其在 2022 年 12 月 1 日的 TVL 已達到了 234,500 枚 SOL 幣 10(Solana 鏈的原生代幣),摺合 328 萬美元,高於 SudoSwap 同期的188 萬美元。
不同於 SudoSwap 上線後的大起大落,HadeSwap 的成長路徑則顯得更加平穩。在 SudoSwap 交易量佔以太坊 NFT 市場總交易量不足1% 的同時,HadeSwap 已穩居 Solana 鏈 NFT 市場的第二把交椅。根據TIEXO[7] 數據顯示,HadeSwap 2022 年 11 月的市場佔有率爲 4.71%,雖然與 Magic Eden 仍有較大差距,也已顯著高於市場內的其他競爭對手。

表 4:2022 年 9 月上線的 HadeSwap 已穩坐 Solana NFT 市場交易量的第二把交椅,
數據來源:TIEXO
SudoSwap 和 HadeSwap 兩個相同的交易機制卻在不同的 NFT 市場中產生了大相徑庭的結果,這不禁使人疑惑,市場中對此也有着多種角度的解釋。其中一種可能的解釋是,兩者所面對的 NFT 交易生態有着顯著區別。
以太鏈上的 NFT 交易所 OPENSEA 在 NFT 市場具有統治地位,雖然其交易量佔比已在各競爭對手的蠶食下日漸萎縮,但其制定的制度卻深刻地影響着以太鏈 NFT 市場。例如,OPENSEA 會將疑似被盜的NFT 打上標籤,並阻止其在 OPENSEA 市場中進行掛單交易,這無疑是與去中心化的理念背道而馳的。其他以太鏈上的中心化 NFT 交易所,爲了避免被 OPENSEA 打上標籤的 NFT 充斥自己的市場,也「蕭規曹隨」地對這類 NFT 做了不同程度的標註和限制。這最終導致大量被OPENSEA 標記過的被盜 NFT 流向了沒有中心化審覈的 NFT AMM 協議中,這無疑極大地阻礙了以太鏈 NFT AMM 協議的良性發展。而反觀Solana 鏈上的 NFT 交易市場,類似 OPENSEA 給 NFT 資產強制打上標籤的情況卻並不存在。HadeSwap 在 Solana 鏈上的蓬勃發展或多或少也得益於此。
此外,SudoSwap 面臨的另一大困境便是 OPENSEA 上有大量個人交易者通過給予 NFT 報價的形式,在相當程度上補充了流動性供給的功能。除去上線初期的空投預期及更低的交易成本外,NFT 賣方並沒有更多的激勵去使用 SudoSwap。反觀 HadeSwap,Magic Eden 上則不具備有 OPENSEA 上如此大量的流動性供給的替代選擇,這也間接導致 HadeSwap 成功找到並穩固了自己的生態位置。但隨着 Magic Eden12在 2022 年 11 月底選擇與 NFT 市場聚合器 6CoralCubeNFT 合作,推出自己的 AMM 方案後,其佔據的市場份額已快速接近 HadeSwap。
(三)挑戰者 LinoSwap
雖然 SudoSwap 的種子用戶們最終也沒能等到 SudoSwap 的空投獎勵,但在 2022 年 11 月份,他們卻意外的收到了一份來自 SudoSwap競爭對手——LinoSwap 的空投獎勵。
LinoSwap 與 SudoSwap 同爲部署在以太鏈主網上的 NFT AMM 協議,使用的交易曲線也十分類似。但兩者的側重點不同,SudoSwap 協議中刻意弱化 NFT 的非同質化,將所有的 NFT 都被視爲價格相同的。LinoSwap 則選擇了另外一條道路,在不影響 NFT AMM 協議高流動性的同時,也部分兼顧 NFT 非同質化代幣彼此之間的價值差異性。
在實際的 NFT 交易中,具有不同特徵(Traits)的 NFT 價值差異往往很大。市場使用稀有度來給不同特徵(Traits)的 NFT 打分並排名。以無聊猿猴(BAYC)爲例 7:BAYC 普通款(BAYC #7292)稀有度有度分數爲 932.82,稀有度排名 8624 名 8,其掛單價格約爲 70 枚以太坊(約合 9 萬美元);BAYC 稀有款(BAYC #544)(具有 Solid Gold 稀有特徵)稀有度分數爲 3585.09,稀有度排名 33 名,其掛單價格爲 1000枚以太坊(約合 130 萬美元),與普通款差價爲 930 枚以太坊(約合121 萬美元)。
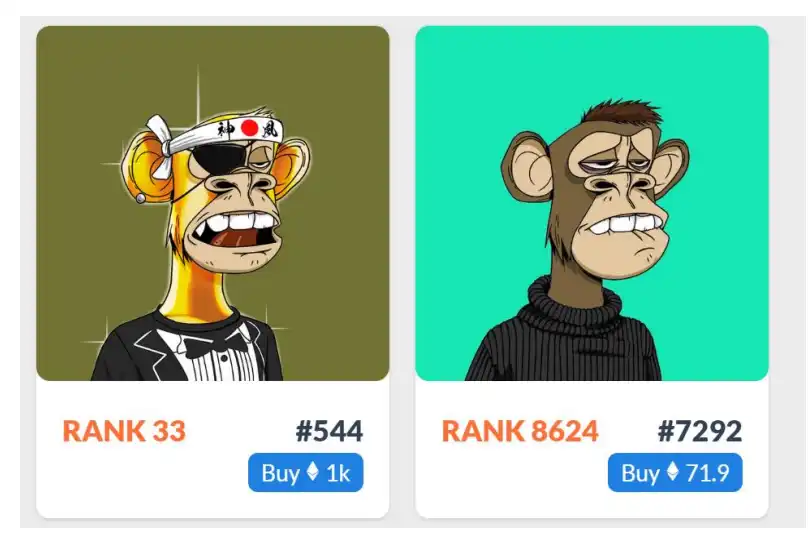
圖 3:稀有款 BAYC NFT 與普通款 BAYC NFT 之間價值差異巨大,數據來源:Rarity Sniper
由此可見,具有不同稀有的 NFT 之間價值可能差異巨大,稀有NFT 的持有者在需要流動性時通常不會選擇 SudoSwap 這類不考慮NFT 稀有性的 AMM 協議,而更多依賴 BendDao 等點對點(Peer toPool)的抵押借貸協議。LinoSwap 將稀有度概念引入了 NFT AMM 協議中,正是嘗試解決 NFT AMM 協議的痛點。
LinoSwap 採用了 NFT 市場中認可度較高的稀有度分數計算邏輯,通過計算 NFT 系列中各種特徵的出現頻率,結合某個特定 NFT 所具有的特徵數量,便可得出該 NFT 的稀有度分數。並基於該稀有度分數,確定該 NFT 在系列中的稀有度排名。
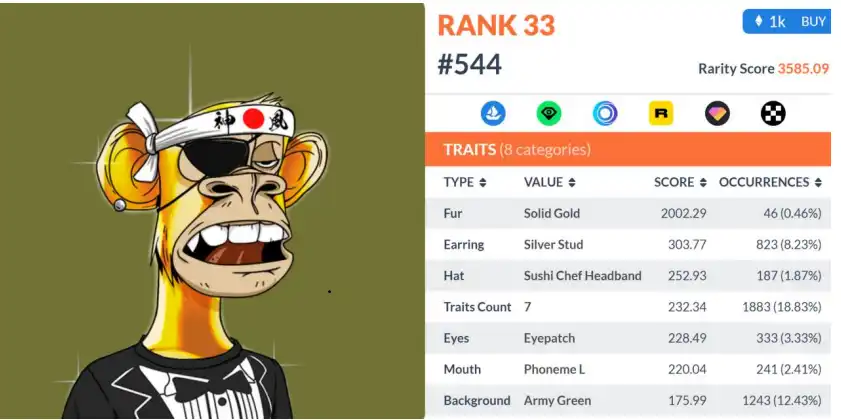
圖 4:基於 NFT 所擁有的特徵,便可得知 NFT 的稀有度排名,數據來源:Rarity Sniper
獲取稀有度排名的最終目的是對 NFT 進行準確估值。在 LinoSwap的解決方案中,引入了帕累託分佈來模擬一個系列 NFT 之間的價格分佈情況。在 LinoSwap 實際採用的價格曲線中,系列中稀有度排名最後的 NFT 被稱爲基準 NFT,其餘 NFT 基於稀有度排名,遵照帕累託分佈確定各自的稀有度溢價。但當某 NFT 過於稀有時,其評估價格會顯著高於基準 NFT,從而產生較高的交易滑點及流動性衝擊 9。對此,LinoSwap 在協議中爲稀有 NFT 的成交價格設置了上限,以減緩稀有NFT 交易帶來的衝擊。與此同時,若未來 NFT AMM 成爲 NFT 市場交易的主流方式,屆時更深的 TVL 將有效減緩流動性衝擊問題。

圖 5:LinoSwap 官方宣傳材料中對於其採用的排雷託分佈曲線的簡介,
數據來源:LinoSwap 官方 OnePage
引入稀有度概念後,LinoSwap 所能覆蓋的 NFT 範圍將會顯著超過其他同類 AMM 協議,具有了能夠替代中心化交易所的理論可能。

圖 6:LinoSwap 官方宣傳材料中很好的解釋了其和其他 NFT AMM 的最大不同,
數據來源:LinoSwap 官方 OnePage
LinoSwap 將稀有度引入 NFT AMM 協議是一次值得肯定的嘗試,但也存在一些缺陷:LinoSwap 採用的 NFT 稀有度算法是將 NFT 所有特徵的出現概率折算爲分數並相加,默認假設 NFT 系列中所有特徵的 16權重是相同的。但這與市場實際情況並不完全相符,NFT 收藏者更傾向於收集具有某些特徵的 NFT,而非只關注 NFT 的稀有度分數。
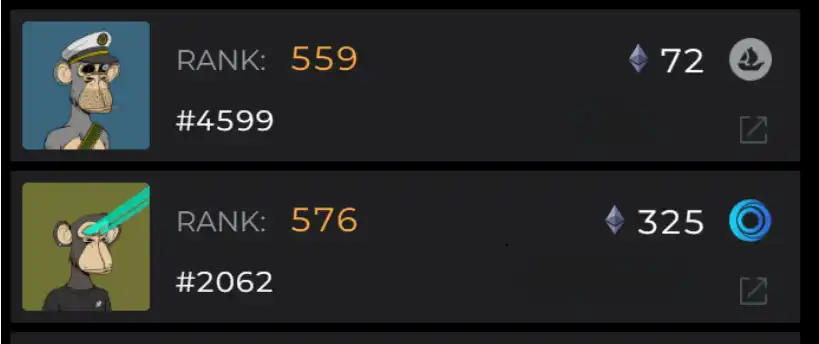
圖 7:稀有度分數相近的兩隻 BAYC,實際成交價格卻差異巨大,數據來源:NFTFILP.AI
此外,由於 NFT 市場中目前並沒有一套對於 NFT 稀有度較爲公認的計算體系,不同 NFT 系列之間價值評估方式也不盡相同。特定NFT 價值的多寡更多取決於 NFT 社區的共識。
在稀有 NFT 估值方面,基於機器學習模型,對 NFT 歷史成交價格進行學習分析的預言機方案(如 Upshot)可能是更成熟可靠的選擇。
四、NFT AMM 市場遠景展望
(一)低費率零版稅引發變革
在牛市中 NFT 市場對於零版稅並沒有很強的訴求。但在市場逐漸走熊的現今,高達 6%-12%(包含 5% 到 10% 的版稅+0.5% 到 2.5% 的交易市場手續費)的交易手續費確實讓很多 NFT 交易者如芒在背。
SudoSwap 的零版稅政策雖不是其最大競爭優勢,卻實實在在打響了 NFT 市場版稅革命的第一槍。在 SudoSwap 交易量最爲紅火的 172022 年 8 月中旬,以太鏈上的 NFT 交易所 x2y2 很快意識到變革的到來,其率先推出自定義版稅功能,允許買家在購買 NFT 時在 0%、50%和 100% 三檔中選擇支付版稅的比例。2022 年 10 月末,LooksRare 交易所也宣佈啓用可選版稅,並通過調整 LOOKS 代幣(LookRare 交易所發行的治理代幣)的質押獎勵分配方式,以補償創作者的版稅損失。而 2022 年 10 月末上線的 Blur 交易所則是激進地採取了 0 版稅+0 交易費用的策略搶奪市場,開啓了 NFT 零成本交易的先河,Blur 極大地佔據了 11 月初兩大熱點項目 Art Gobblers 和 KPR 交易流動性和掛單深度,並首度實現了對 OPENSEA 交易量的反超。
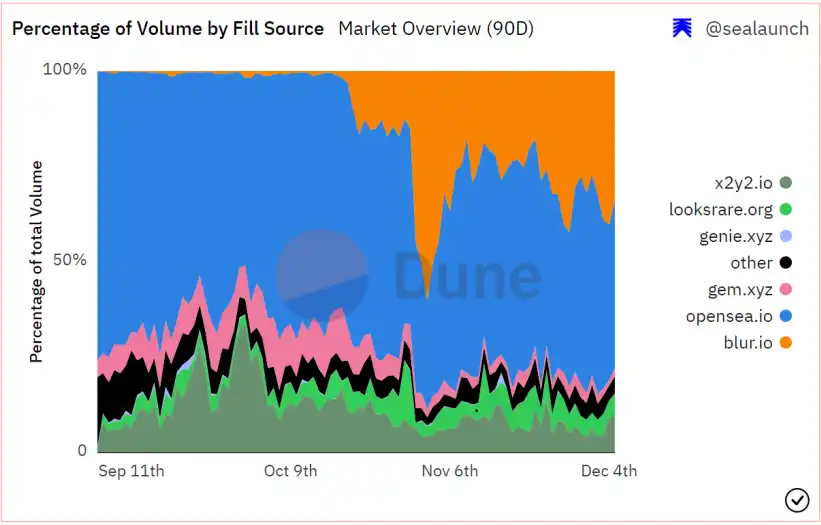
表 5:Blur 藉助零版稅及 Art Gobblers 項目,在 11 月初實現交易量上對 OPENSEA 的反超,
數據來源:Dune
作爲應對,以太鏈上最大的交易所 OPENSEA 和 Solana 鏈上最大的 NFT 市場 Magic Eden 均推出了版稅保護工具,通過保護創作者版 18稅收益的方式,鞏固交易所自身市場佔有率,以維持自己賴以生存的手續費收入。以兩者的市場佔有率作爲支撐,在可預見的短期內,強制版稅的 NFT 交易將仍是主流。
但市場中對於高版稅的質疑並未就此消除,NFT 交易者支付版稅的初衷是作爲創作者的收入補充,以支持創作者在項目發售之後,持續建設項目,爲社區帶來更多的價值。但在現階段的 NFT 市場中,這套邏輯的似乎並不成立。即使是 NFT 行業龍頭的 Yuga Labs,其收入的主要來源也還是來自於旗下 NFT 的一級市場銷售收入。
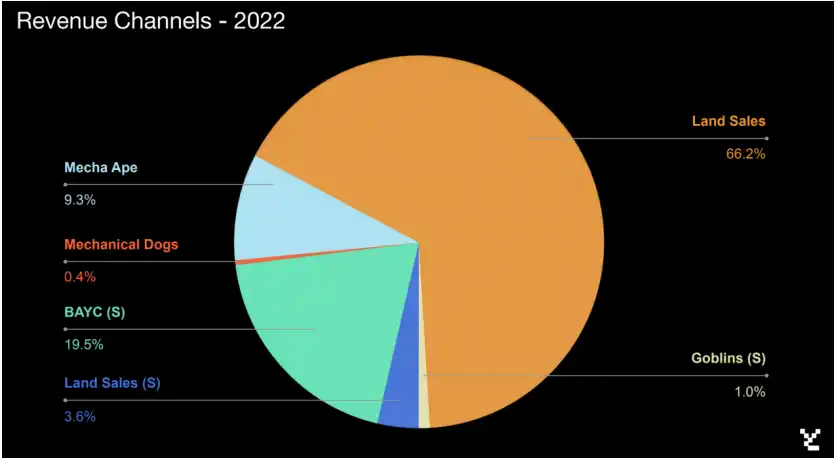
表 6:Yuga Labs 的主要營業收入也來源於 NFT 的一級市場銷售,數據來源:Yuga Labs
雖然現階段 NFT AMM 協議更多是依賴零版稅帶來的低交易成本,蠶食中心化交易所中的類 AMM 機制以獲取市場份額的增長。但長期來看,若低版稅甚至零版稅成爲了 NFT 市場交易的主流,這對於依賴交易量獲利的 NFT AMM 而言無疑是更好的結果。
(二)行業基礎設施亟待完善
雖然以 SudoSwap 和 HadeSwap 爲首的 NFT AMM 已在 NFT 交易生態中佔據一席之地,但距離真正意義上撼動如 OpenSea 及 Magic Eden 這樣具有統治地位的中心化交易所,還有很遠的距離。
現階段 NFT AMM 覆蓋主要目標羣體是藍籌 NFT(指價值較高的NFT 資產)品類中,稀有度分數較低的 NFT。LinoSwap 嘗試將稀有度引入 NFT AMM 協議中,但稀有度的計算方式、稀有 NFT 的估值方式均成爲了亟待解決的難題。這些問題在 NFT 行業基礎設施如,NFT 估值預言機成熟之前,可能都無法有效解決,這無疑掣肘了 NFT AMM 協議在稀有 NFT 方向上的拓展。
此外,如何通過交換協議類的基礎設施真正打通 NFT AMM 與 DeFi的有效鏈接,爲佔比更大的長尾 NFT 資產提供流動性,也將會是對NFT AMM 協議的另一重大挑戰。
文章來自於投稿,不代表BlockBeats個人觀點
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章