融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Terra算穩信仰崩塌?Anchor借貸機制深入解讀
原文標題:《 Terra 算穩信仰崩塌?Anchor 借貸機制深入解讀 》
原文作者:Alice,Jonas,Foresight Research
內容摘要
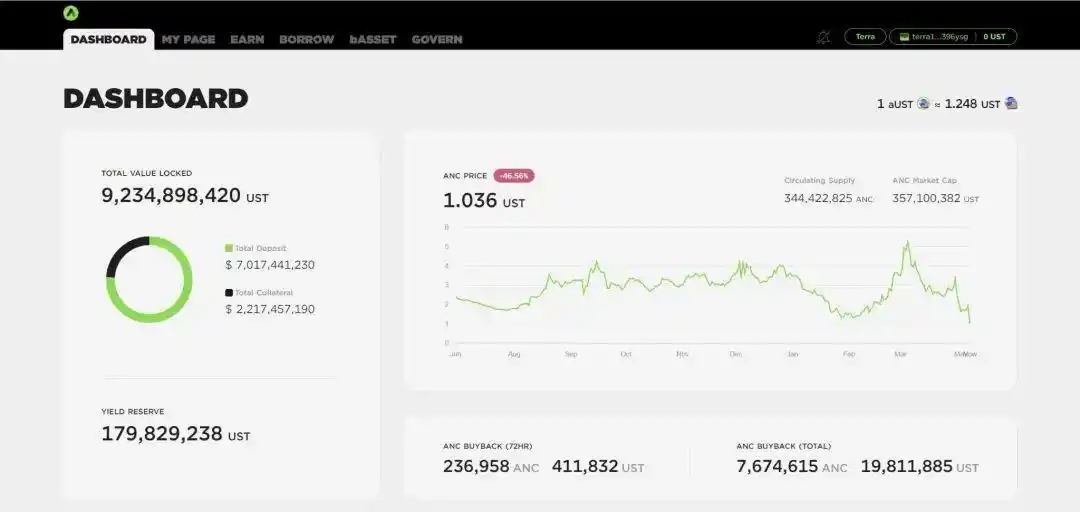
由於 Terra UST 與美元嚴重脫錨,導致大批投資者撤資離場。作爲 Terra 生態中最重要的協議,Anchor 協議的存款總額從 140 億美元暴跌至 70 億美元以下,該協議Token ANC 當天下跌了 48%。
如果能保持良性商業循環,Anchor 協議的商業模式在理論上是可行的,但其最大的問題在於實際借款率過低,資金利用效率低下。Anchor 協議產生的收入(借款人支付的利息+質押收益)無法與支出(存款人年化 19.5% 的 APY)相平衡,兩方的虧空則依靠國庫長期輸血。
在 Terra 此次暴跌之前,Anchor 做過不同的嘗試提實際高借款率。比如,給借款人發放 ANC Token 激勵、計劃推出 Borrow V2 以綁定 sol avax 等其他公鏈資產,並提供更優惠的借款條件。這些嘗試尚未見到成效,Anchor 距離在沒有外部資金持續注入的情況下實現自給自足還很遙遠。
以資金儲備所能夠爭取到的時間來看,至 2022 年 6 月份時 Terra 國庫儲備纔會完全耗盡,但是 Terra 算穩帝國的金融風暴來的比我們想象得快。
暴跌之時,穩定幣發行平臺的信用、市場信心以及社區溝通非常重要,尤其是說服參與者同意在某個價格點上不再拋售,在一定程度上這點非常重要。
隨着質押逐漸解鎖,預計後面 21 天 LUNA 或持續有拋壓,將對 Anchor 的 TVL 形成較大壓力。希望 Anchor 能逢凶化吉的挺過這關,從灰燼中涅槃,重新進入良性循環軌道。
前言
2022 年 5 月 10 日 UST 與美元嚴重脫錨,24 小時內最低跌至 0.6 美元,Terra 的算法穩定幣和圍繞它而建立的金融帝國正在面臨着巨大的壓力。
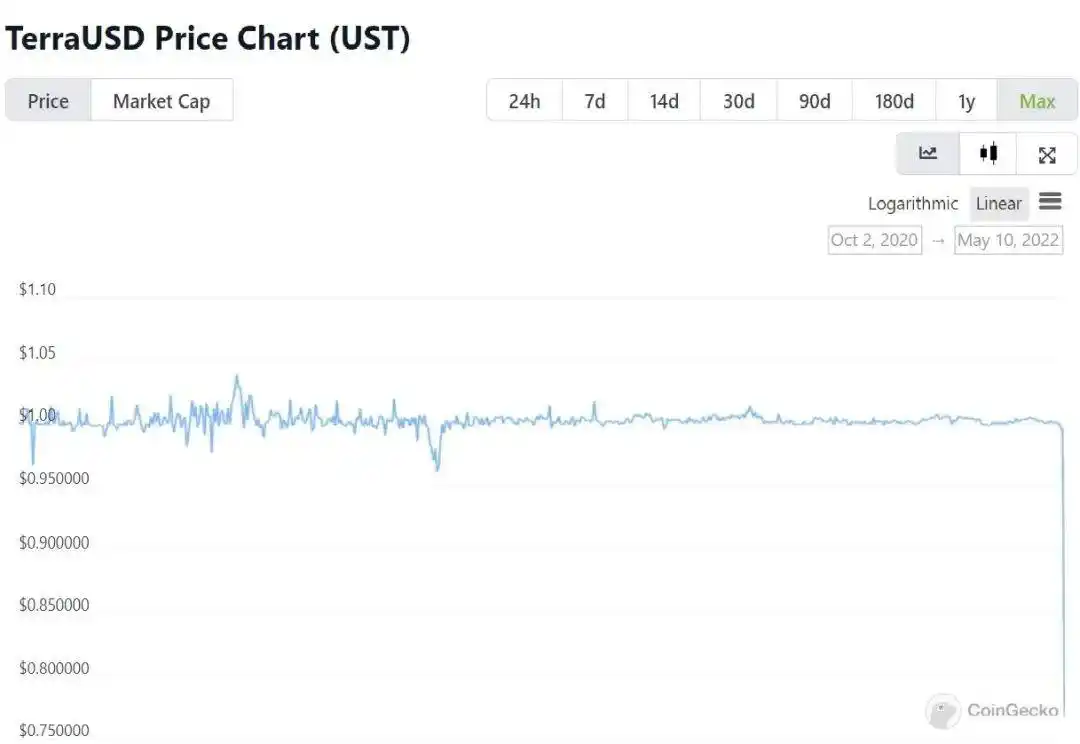
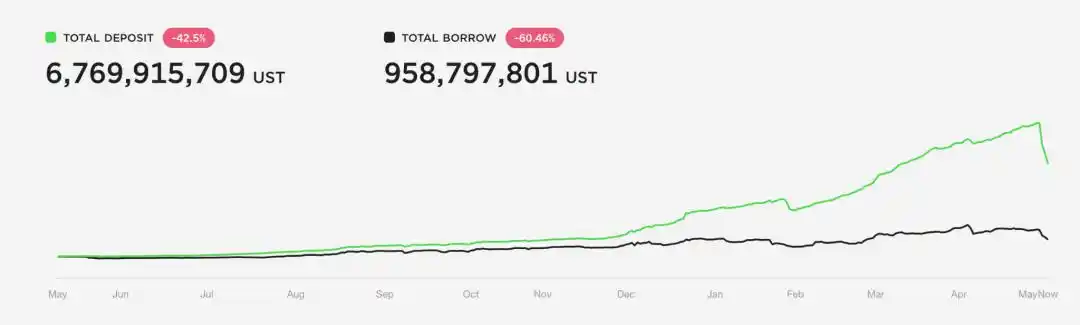
Terra 穩定幣 UST 高達 19.5% 的 APY 收益率成爲了 Anchor 快速增長的關鍵。而在能夠保持 UST 價格錨定美元的同時提供這一利率,是通過基於 Anchor 的借款機制實現的。本文將闡述 Anchor 的借貸機制是如何運作的,該協議的最新現狀及目暴露出來的問題。
1. 借款機制
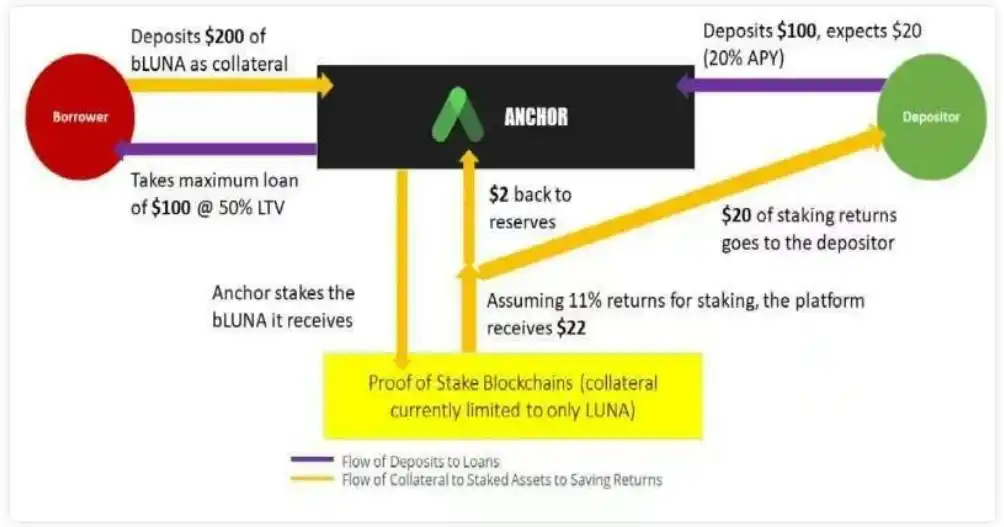
Anchor 協議本質上是 Defi 借貸協議。一方面它吸引更多存款以提高 UST 的使用率,並給存款人支付 19.5% 的年化收益率作爲回報,這是 Anchor 的支出側。收入側,Anchor 將協議中的存款借出,借款人需要提供超額抵押的 bluna 資產(LTV~60%-80%),並向 Anchor 貸款支付利息。收到借款人抵押資產後,Anchor 將收到的資產進行質押以獲得 staking yield。
Anchor 商業模式可以用以下公式概括:
Anchor 協議的收益/虧損(profit/loss)= 借款人向協議支付的利息 + 借款人抵押資產的 staking yield-存款人 19.5% 的 APY
在這公式裏可以清晰地看到,Anchor 收入都是借款人產生的,而支出都是存款人產生的,因此借款率(utilisation ratio)直接影響了 Anchor 協議能否自給自足。截止至 2021 年 4 月 25 日,Anchor 借款率只有 22%,也就是說協議中每$的存款,但只有$22 被借出併產生實際收益。
實際上,在 UST 暴跌之前 Anchor 也做過不同嘗試提高實際借款率
接下來我們快速介紹一下其 Anchor 是如何激勵借款方,以及如何確定借款利率的。

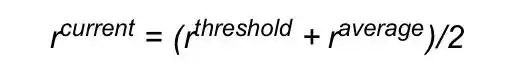
截至 2022 年 4 月 25 日,Anchor 的借款利率(APR)目前爲 11.7%,問題來了,我們爲什麼要在 Anchor 上借款呢?其他貨幣市場,比如 AAVE、Mars 和 Edge,借款利率還不到這個利率的一半。爲了吸引借款人,Anchor 提供了 ANC 形式的 Token 激勵,而獲取 Token 後用戶有權對即將到來的協議提案進行投票。目前 Token 激勵的上限暫定爲 1 億枚 ANC,從啓動開始的 4 年內會逐步釋放,而這一設定可以通過治理投票進行調整。
2. 資產抵押要求
爲了借出 UST,用戶必須先提供資產作爲抵押(collateral),如果他們的貸款價值比(LTV)過高,將被強制減倉。這是爲了確保爲存款供應的流動性。
目前有 3 種 bAssets 可作爲 bLuna、bEth 和 bAtom。bAssets 是每一種抵押品的簡單抵押形式,Anchor 可以通過抵押品獲得質押收益(staking yield, 以 UST 爲單位),質押收益就將轉移到國庫收益儲備中,用於支付給存款方。其中 Lido 協議會負責 bLuna 和 bEth 的質押,pSTAKE 會負責 bAtom 的質押。
如上所述,bAssets 的質押收益並不歸於提供抵押品的借款人。相反,這部分收益會被納入儲備金中,然後在需要的時候,它們可以被用來充實國庫。而這就是 Anchor 迄今爲止能夠維持比其他借款/借貸服務高得多的回報率的原因。借款人不僅需要支付利息,還額外投入了其提供的抵押品的質押收益。
舉例來看,對於存款方而言, 假設如果一個借款人提供 1000 美元的 bLuna 作爲抵押品,並借入 500 美元。
假設借款利率(APR)是 10%,而 Luna 的質押收益率是 8%。那麼借出的 500 美元將爲 Anchor 存款創造(10%+8%+8%)=26% 的收益。
這種機制爲顯然爲 Anchor 存款人創造了資本效率,他們借出的 500 美元不僅可以獲得借款人的利息支付,還可獲得質押收入。然而,這種方法在借款側有一些明顯的問題。從邏輯上講,借款人放棄 8% 的 Luna 質押收益,然後支付 10% 的借款利率,對任何人來說不是一個有吸引力的提議。這意味着,無論他們用 UST 做什麼,都必須有足夠高的收益纔會有動力去借款,這無疑會影響借款方的積極性。
繼續剛剛那個例子, 對於借款方而言,一個用戶提供 1000 美元的 bLuna 作爲抵押,並借入 500 美元。
假設借款年利率是 10%,由於利率可以被 ANC 激勵部分抵消,所以淨借款年利率是(10%-ANC 激勵),繼續假設 Luna 的質押收益率是 8%
那麼這 500 美元的借款將爲借款人帶來的收益是:(-10%+ANC 激勵+500 美元的投資收益)
借款人只有在貸款產生投資收益 > 淨借款利率+ Luna 質押收益時,即收益大於機會成本之和時,他們纔會有動力去借錢。
3.Anchor 面臨的主要問題
在 2021 年的牛市中這種機制運行的非常平穩。牛市中,非穩定幣的價格快速持續飛漲,意味着願意持有穩定幣並賺取收益的人並不多。隨着存款的減少和借款的增加,借款利率+質押收益率可以很容易地達成 19.5% 的最低收益要求,以至於國庫出現盈餘,收益可以開始增長,爲以後可能出現的熊市做準備。
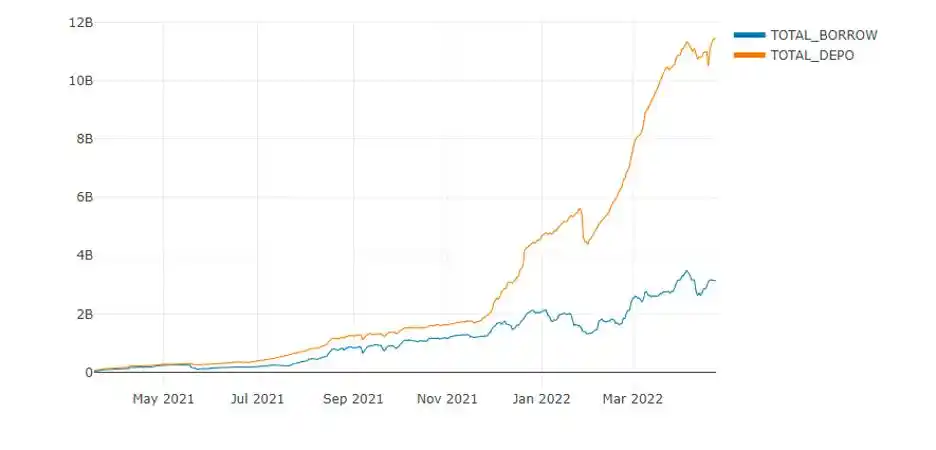
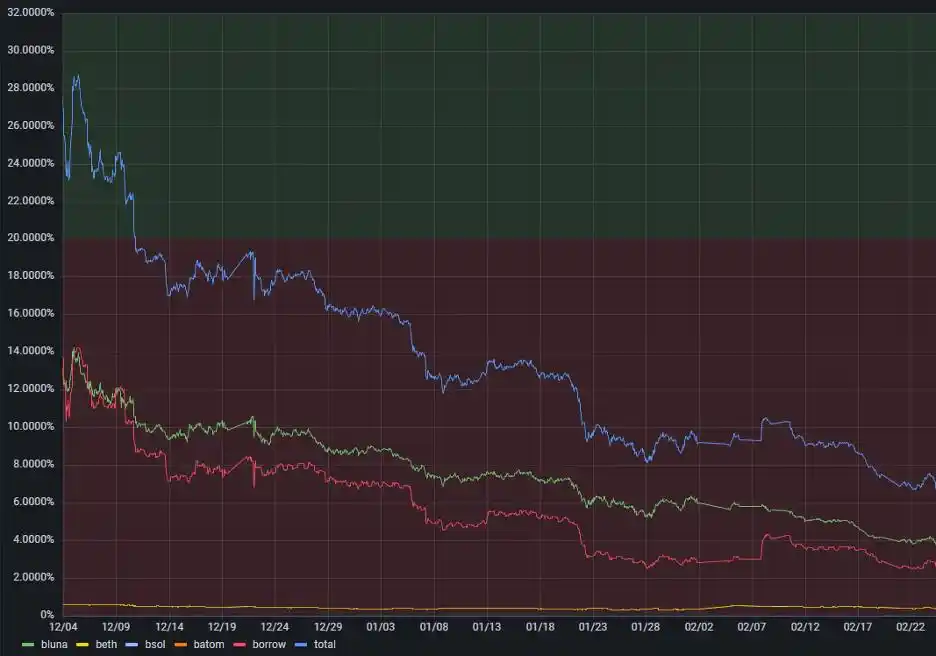
存款的指數級增長也意味着利用率的下降,我們知道這將導致借款 APR 下降,以試圖激勵借款人借款。不過在市場情緒較爲悲觀的大環境下,這種「激勵」是無效的。
另外的 14.1% 要從何而來?答案就是儲備金。
如上文所述,這是提前設計好的解決方案,即在牛市時期儲存的收益率在市場低迷時期被用於「救場」。不幸的是,對於 Anchor 來說這一問題並沒有被真正解決,巨大的缺口仍然會很快耗盡儲備金池。
Anchor 得到了Terraform Labs(TFL)和 Luna Foundation Guard(LFG)的支持。在 2021 年 5 月的大跌中,TFL 爲 UST 燃燒了價值 7000 萬美元的 Luna,直接放入收益率儲備,以維持收益率並保持 UST 的穩定。而最近 LFG(在 TFL 的捐助下)由在儲備中注入了價值 5 億美元的 UST。
不過這對阻止儲備金的流失速度杯水車薪,按照目前的速度,國庫收益儲備金仍將在 2022 年 6 月中旬耗盡。
某種意義上來說,外部資金的持續注入可以看做是一種營銷費用,以維持 UST 的需求足夠長的時間,從而建立一個成熟、多鏈並具有多種用例的生態系統。這將使 UST 能夠直接與 USDC 和 USDT 等中心化穩定幣競爭。不過就這一點來說,即使 Anchor 只給了 UST 10-15% 的收益率也沒有關係,因爲這仍然比其他的穩定幣的利率要高。
從持續注資等行爲上來看,Anchor 團隊清楚的知道存款方的 APY 最終會下降,儲備金不可能永遠保持殷實。這已經引起了潛在儲戶的謹慎,同時也意味着一些現有的存款退出。
4.Anchor Borrow v2
而隨着 Anchor Borrow v2 的推出,Anchor 將其借款機制進行了升級以提高借款積極性。v2 不是簡單地將質押獎勵轉給存款人,而是使用自動複利的質押衍生品作爲抵押品。這意味着他們的質押獎勵可以被用來購買更多的該資產,進而促進這些衍生品價值的增長。
目前 Anchor 上唯一支持這種機制的抵押資產是 sAvax,由 Avalanche 上的 BenQi 提供支持。對於提供 sAvax 的用戶來說,他們不會失去自己抵押品的質押收益,因此他們唯一的成本就是借款利率 APR。此外,借款人不需要隨時支付利息,借款人只需要在貸款結束或清算時支付利息。新的借款利率計算方式還未完全確定,預計則將由借款利率+質押收益組成。這樣的機制似乎比讓用戶提供 bAsset 作爲抵押品進行借款更具吸引力。
Borrow V2 還能夠讓協議支持更多的抵押品品類。因爲新的機制不需要對智能合約進行額外的審計,可以便捷地將 sAvax 質押獎勵轉換爲 UST 並注入收益儲備金池。增加抵押品種類對平臺的健康發展至關重要。一是可以吸引持有這些資產的用戶成爲新的借款人,同時也能讓 Anchor 變得更加穩定。但目前這僅停留在預測階段,因爲 sAvax 最近纔剛剛被支持。
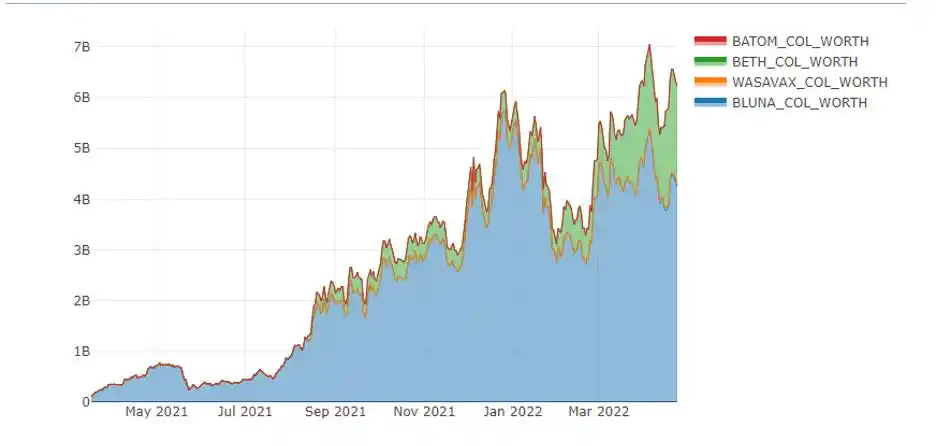
UST 自創立以來,目標一直是成爲所有 DeFi 應用的主要交換中介,並非僅限於 Terra 生態本身。這意味着將引入更多公鏈抵押資產和接入其他公鏈生態是可以理解的,它將推動 UST 的市場需求增長,也有希望促進借款需求的持續增長。然而,問題是 Anchor 的跨鏈不僅帶來了借款需求,也帶來了大量的存款需求。Anchor 高達 19.5% 的穩定幣收益率遠比 Anchor 能提供的其他任何東西都要有吸引力。而用戶量的快速增長還在加速這一風險的爆發。
因此,在加大力度推進跨鏈實施之前,應該嘗試尋找解決這一問題的答案。在 Anchor 論壇上,已經出現了大量的提案在試圖解決前面提到的問題。
今年 3 月,社區了通過關於提議根據收益率儲備的波動將存款 APY 調整爲半動態利率的提案。如果國庫準備金繼續下降,從 2022 年 5 月 1 日起,最低收益率將下降到 18.5%,此後每個月繼續下降最多 1.5% 直到 15%,如果國庫準備金回升,收益率也會回升。
不過問題仍然存在, 從 Anchor borrow V1 過渡到 Anchor Borrow v2,過渡到自動複利抵押衍生品作爲抵押品,很可能意味着流入國庫的金額變少了,而且匯款賬期也更長,因爲系統缺乏對收益儲備的額外貢獻,因此動態收益率某種意義上只是一種相對可控的解決方案。
不過從另一方面來看,這也可以被視爲協議採取了最簡單的方法,選擇直接削減的收益方的激勵金額,而非尋找刺激借款需求帶來更多資金流入的方法。
至於尋求刺激借款需求的建議,大多數都集中在改善 ANC Token 的價值累積上。
支付給借款人的 ANC 激勵基本上是在 Anchor 上借款的唯一理由。高額的借款利率和放棄抵押收益(如果用戶提供 bAssets 作爲抵押品)意味着,如果沒有足夠高的分配利率來補償,這個系統就是無效的。
5. 清算機制
用戶提供抵押品後即可以借出 UST,不過借出的 UST 價值達到抵押品價值的某一比例後,持倉將被清算。這個比例根據抵押品類別而定,抵押 bLuna 可借出 80% 的 UST,而 bEth、bAtom 和 sAvax 的借貸比例依次分別是 75%、60% 和 60%。
清算對於保持存款池的流動性是必要的,也可以避免存款人無法正常提取他們的資金。爲了激勵用戶競標被清算的抵押品,每次出價都會享有 1-30% 的折扣。例如,用戶可以出價購買 bLuna,價格比市場價格低 4%。競標按折扣溢價的順序進行,折扣較低的競標優先成交。
在清算事件中,你的抵押品有多少被賣掉,取決於在清算時提供的抵押品的總價值。如果所提供的抵押品價值低於 2000 美元,則將被全部清算。如果抵押品的價值超過 2000 美元,那麼你的抵押品將被清算至特定清算比例的 80% 以下(例如,如果你在清算時有 5000 美元的 bLuna 作爲抵押品,那麼你將被清算到 LTV 的 64%)。
任何用戶都可以在清算的情況下對任何形式的抵押品進行競標。這可以通過直接與智能合約互動或通過 Kujira 等前端來完成,後者由於易於使用而使清算更加有效。這意味着,清算的抵押品往往以較低的折價出售,也能讓清算量減少。
在 Luna 暴跌的市場行情下,隨着幣價一路走跌大量的 bluna 抵押資產將觸及 LTV 被強行清算,觸發資產競拍流程和機器人套利行爲,這無疑將引發 Luna 的連環下跌。
6. 穩定幣發行方信用和市場信心的重要性
佈雷頓森林體系瓦解後,美元與黃金脫鉤,而美元仍能維持其世界貨幣的地位,最關鍵的一點在於人們對它的價值信任。因爲美元也好英鎊也罷,都只是一張紙,一個貨幣符號而已,本身並沒有價值,人們對它的信心來自於對於美元購買力的一種承諾和其背後美聯儲的背書。
同樣,作爲挑戰法幣的算法穩定幣,決定 Terra 總市值和交易深度的是市場對於 UST 價值的共識程度和市場信心。在 Terra 的生態中,UST 是 Luna 的發動機,Luna 是 UST 的穩定器,兩者相互作用,走勢向好時,容易形成正向螺旋,反之則容易陷入死亡螺旋:
如果人們可以穩定地用 1 美元 ust 兌換 1 美元 Luna,Anchor 存款人也能持續獲得收益,那麼人們會對該穩定幣模型產生更強的信心,有更多人願意參與到生態中,從而提高資金池流動性、拓寬應用場景,導致更多 Luna 被燃燒而擡升幣價,進而吸引更多人入場,通過一套自我強化的業務模式,推動 UST 鏈上鍊下的大規模採用。
一旦穩定幣協議無法有效支撐錨定,或穩定幣發行方失去公衆信用,就會破壞人們對該穩定幣模型的信心,參與者出現恐慌性拋售,穩定幣協議出現死亡螺旋的可能性就會變大
沒有人喜歡遭受損失,但人們卻有從衆心理,在這種情況下,如果穩定幣「脫錨」用戶其實更有可能選擇拋售穩定幣。因此,穩定幣發行平臺的信用、市場對穩定幣的信心以及社區之間的溝通非常重要,尤其是說服參與者同意在某個價格點上不再拋售,在一定程度上這點非常重要。
7. 展望未來
Anchor 距離沒有外部資金注入的情況下完全自給自足還有很長的路要走,當下問題根源在於借款率低、資本利用效率低,同時還需要支付給大量存款人 19.5% 的 APY, 導致整個體系入不敷出。
以資金儲備所能夠爭取到的時間來看,至 2022 年 6 月份時 Terra 國庫儲備纔會完全耗盡,但是風雨飄搖之際,Terra 算穩帝國的金融風暴來的比我們想象得快。
目前 LUNA 的流通供應量約是 3.5 億枚,其中質押比例約是 70%。這質押的約 2.5 億枚 LUNA 有 21 天的提款等待期,預計後面 21 天 LUNA 或持續有拋壓,將對 Anchor 的 TVL 形成較大壓力。
希望 Anchor 能逢凶化吉的挺過這關,從灰燼中涅槃,重新進入良性循環軌道。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章