融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


The Block年度報告(下):Web3、NFT趨勢解讀
原文標題:《The Block 年度報告(下):Web3、NFT 趨勢解讀》
原文來源: The Block
原文編譯:冰河 web3 實驗室
第五章:去中心化金融:2021 年概述,2022 年展望
去中心化金融:2021 年概述,2022 年展望
看看去中心化金融,包括:借貸、去中心化交易所、衍生品、去中心化穩定幣、利用等等。
概要
- 鎖定在 DeFi 的總價值超過 1000 億美元。大部分資金被分配給了貸款平臺和去中心化交易所。然而,大多數 DeFi 通證表現不如以太坊。
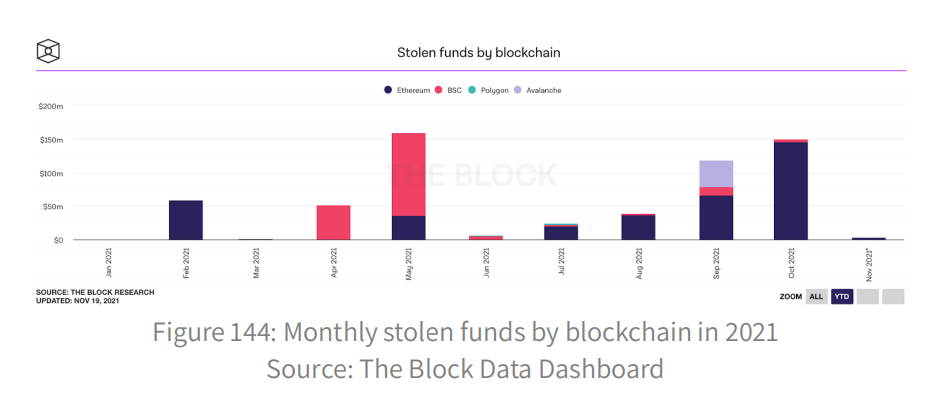
- 與前一年相比,被盜資金的數量增加了 8 倍,是 50 起盜用資金事件的結果,總額達 6.1 億美元。
- 監管壓力將分化並重塑 DeFi。越來越多的應用程序將強制實施 KYC 要求,並要求對產品促進者具有信任。
2021 年 DeFi 的現狀
去中心化金融 (DeFi) 是一個開放的、多方面的金融體系,由智能合約和區塊鏈預言推動,是由數十年曆史的基礎設施和流程運行的傳統不透明體系的替代品。它爲用戶提供無許可和無邊界的訪問各種金融工具,而不放棄對資產的控制給中介機構,如經紀公司或銀行。
在 2020 年的「DeFi 夏季」引發的流動性挖掘熱潮 (LM) 啓動了 DeFi 的無限機會,並在 2021 年繼續吸引流動性。今年,DeFi 協議的淨值從 161 億美元飆升至 1014 億美元,其中大部分加密資產分配給了貸款協議和 DEXs。
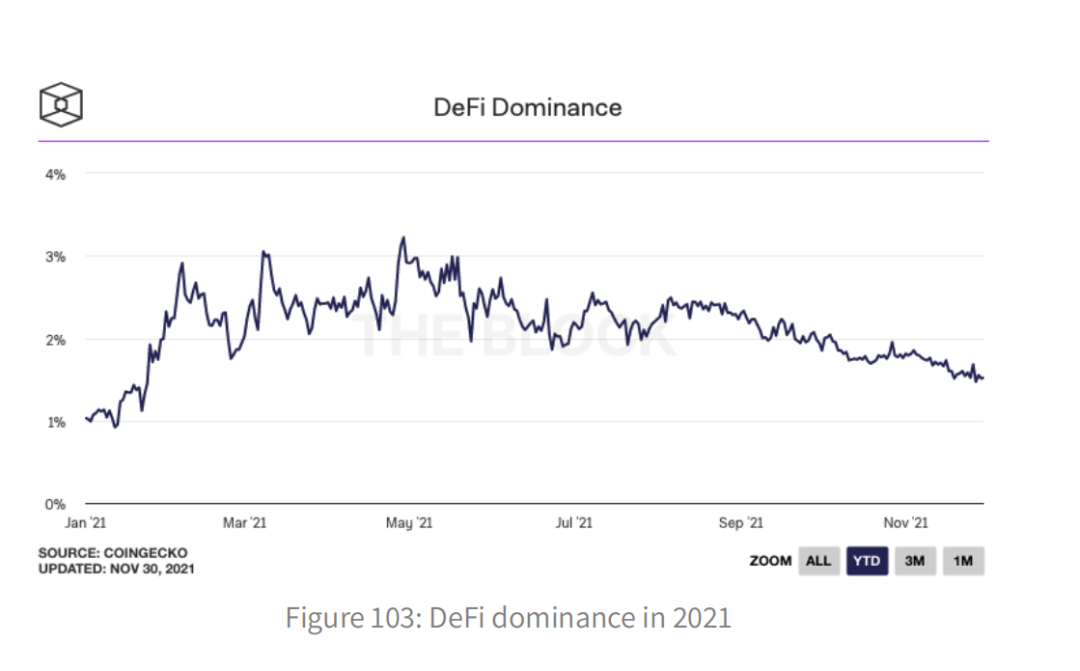
然而,DeFi 通證作爲一種資產類別的主導地位在第一季度表現強勁後有所下降。「DeFi 優勢度」指數在 1 月份爲 1.0%,在 4 月份達到 3.2%,現在爲 1.5%。
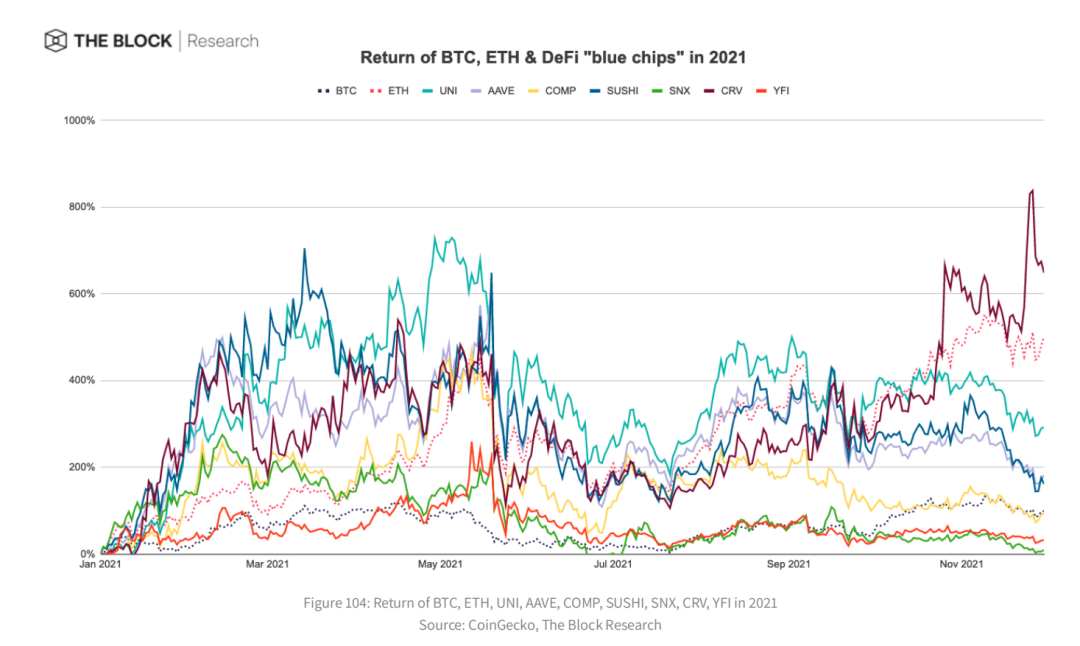
將 DeFi「藍籌股」(UNI、AAVE、COMP、SUSHI、SNX、CRV 和 YFI) 作爲今年迄今 DeFi 通證表現的代理指標,儘管第一季度開局穩健,但大多數藍籌股的表現優於 BTC,但遜於 ETH。CRV 在第四季度的爆發性增長後,是今年迄今爲止唯一一個超過 ETH 的公司,而 SNX、YFI 和最近的 COMP 表現最差。ETH 的強度可能部分歸因於 DeFi 的增長,因爲 DeFi 活動在以太坊上的活躍度較高。Uniswap 是五月份使用最多的 DeFi 協議,有超過一百萬的活躍用戶。平均來看,Uniswap 的月度活躍用戶中有 45.7% 是新用戶。
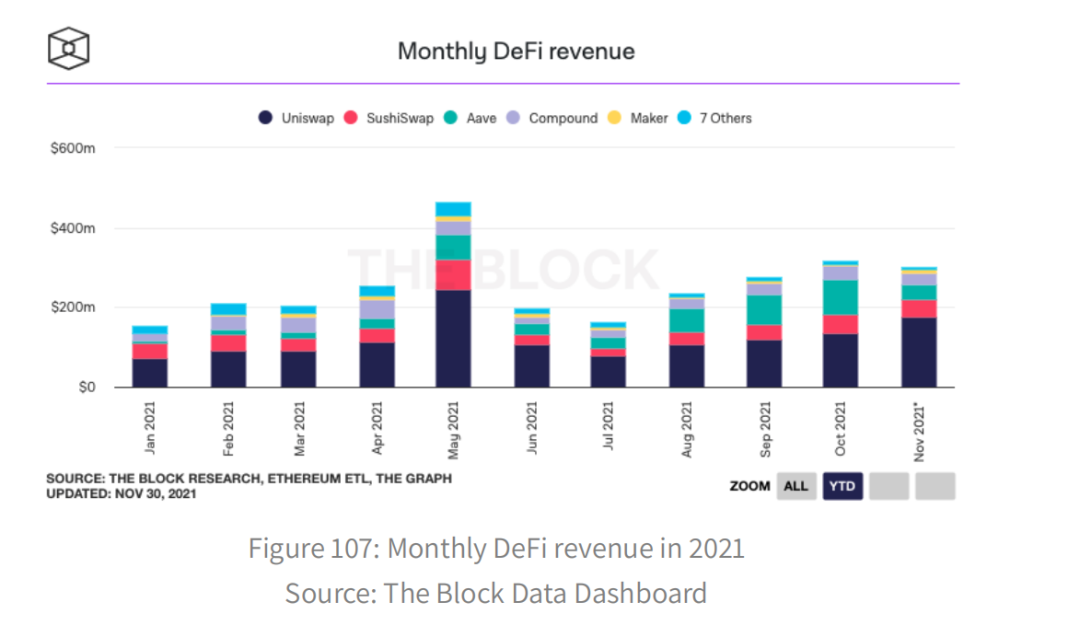
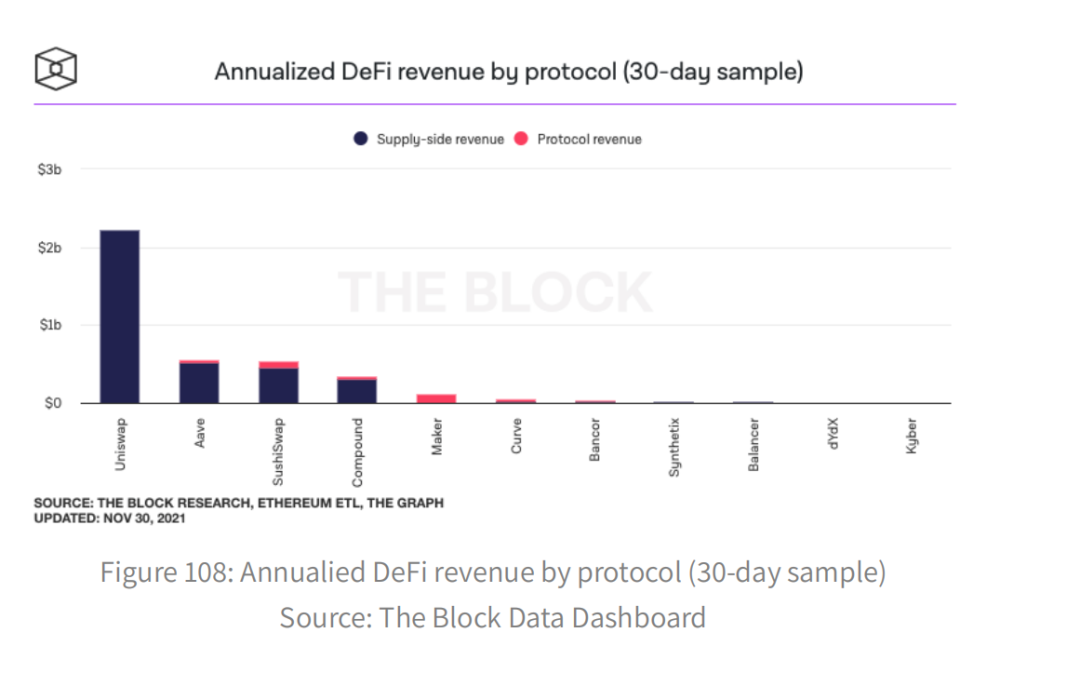
Uniswap 還從主要貸款、交易所和衍生品協議中獲得了大部分的 DeFi 收入,在 30 天內獲得了 22 億美元的收入。然而,大多數記錄的 DeFi 收入是供給側的,即屬於協議用戶 (如流動性提供者和貸款人) 的費用。在主要的 DeFi 協議中,只有 8.1% 的收入流向了協議及其治理令牌持有者。
Lending
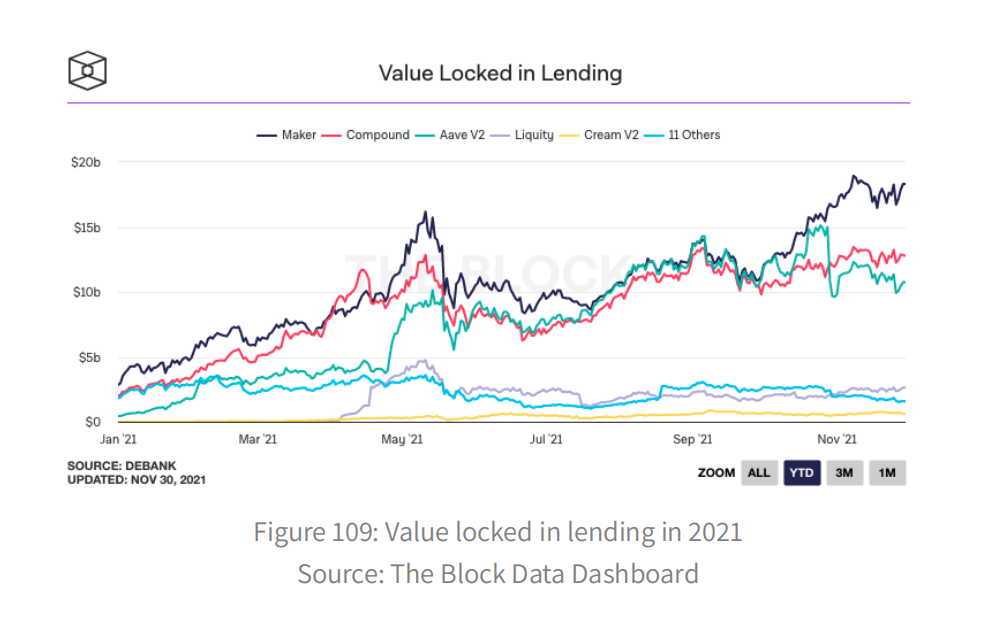
Lending 是 DeFi 的主要支柱之一,因爲市場見證了 TVL 貸款協議的不可阻擋的增長,從 71 億美元到 2021 年的 468 億美元,這意味着 559.2% 的增長。按鎖定價值計算,排在前三位的貸款協議分別是 Maker、Compound 和 Aave,其中 TVL 分別爲 183 億美元、128 億美元和 108 億美元,未償債務總額分別爲 91 億美元、77 億美元和 65 億美元。

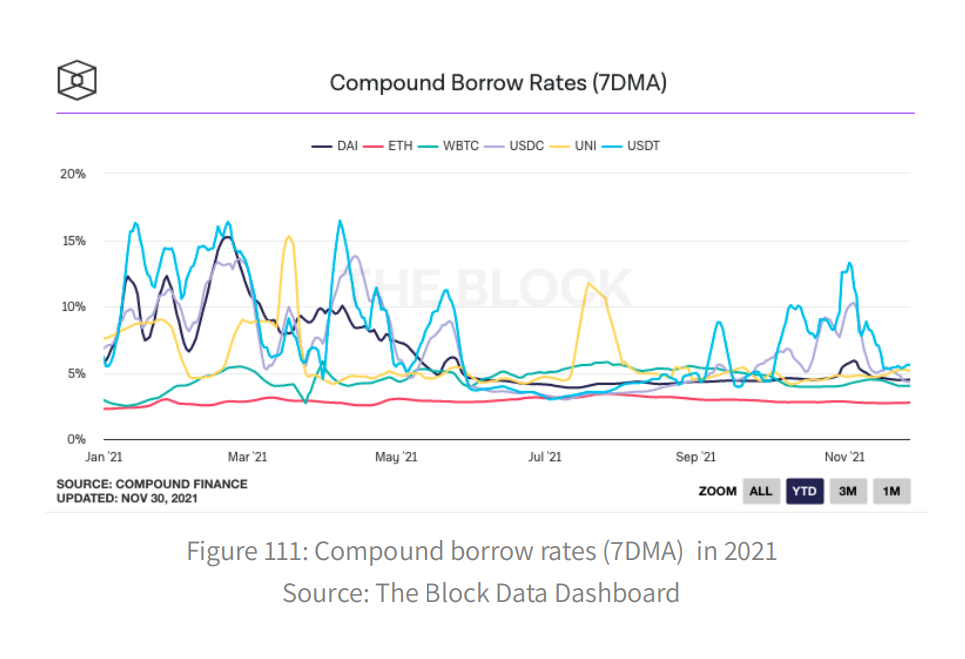
Maker 驅動最大的分散穩定幣 DAI,而 Compound 和 Aave 是由貸款池利用率決定的算法調整利率的貨幣市場。在今年早些時候的牛市期間,Compound 的借款利率波動更大,相對較高,但在 5 月後,該利率趨於穩定。穩定幣的利率一直高於主要加密貨幣,這加強了市場長期偏見的信念。
這些廣泛採用的貸款協議的一個共同特徵是,所有發放的貸款都必須進行過度擔保。如果頭寸被認爲存在風險,抵押物可以被持股人強制清償,以彌補未償債務,通常是當頭寸低於某個最低抵押物比率時。這樣一來,貸款可以匿名和不可信地發放,同時降低違約借款人違約時協議破產的風險。儘管長期存在的貸款協議佔據主導地位,但隨着新的貸款平臺進行微調,並針對不同的利基受衆,貸款市場正變得更加多樣化。Cream 試圖將長尾資產納入其貨幣市場,但對協議的完整性帶來了重大風險,如 DeFi exploit 附錄中所述。SushiSwap 的 Kashi 和 Rari 的 Fuse 引入了獨立的貸款組合,以資本效率低下爲代價隔離上述風險。
另一方面,Alchemix 和 Abracadabra 採用產生的收益作爲抵押品,在一定程度上緩解了資本的低效率,同時也帶來了可組合性風險。此外,TrueFi 是第一個鏈上無抵押貸款平臺,最大限度地提高了信用借款人的資本效率。有趣的是,儘管嘗試了很多次,但由於流動性分散,定期固定利率貸款對高性能 DeFi 用戶仍然沒有吸引力。雖然 LM 暫時幫助提升了流動性,但當有機需求缺失時,它扭曲了債券價格。
去中心化的交易
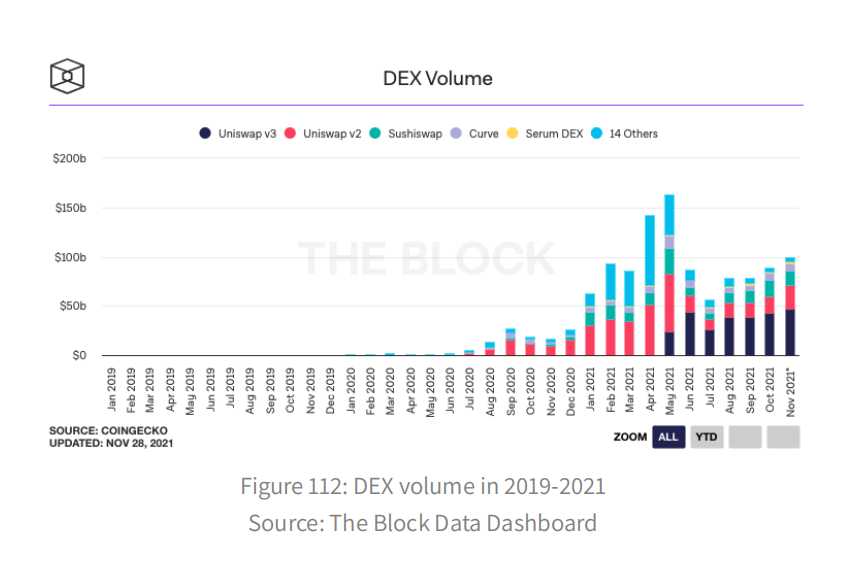
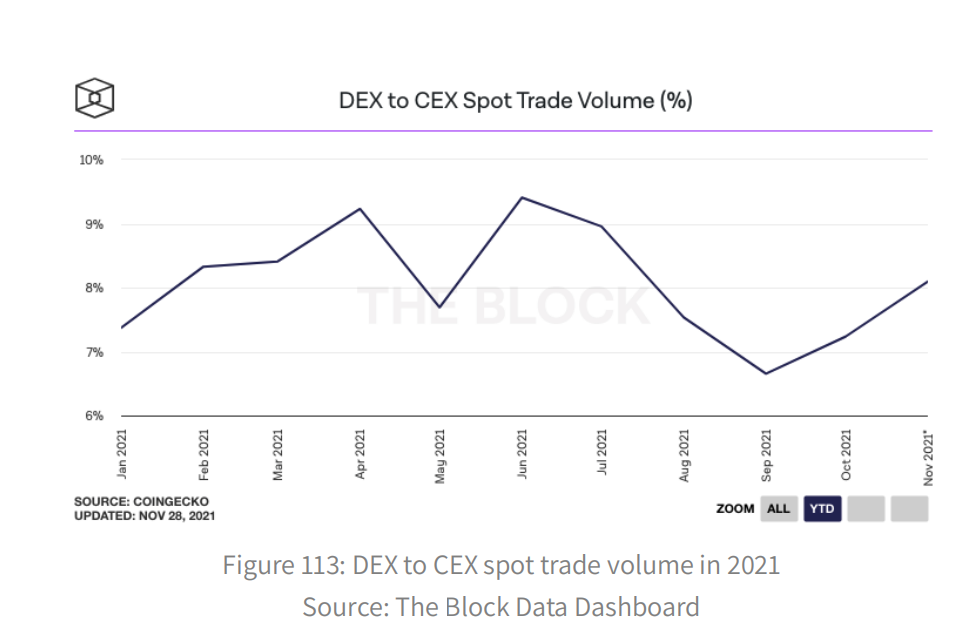
除了貸款協議外,自動做市商 (AMMs) 還能從急於將閒置資產配置成收益率的市場參與者那裏引導出被動流動性。總體而言,月 DEX 交易量在 2021 年 5 月達到 1628 億美元的峯值,1 月份環比增幅最大,達到 137.3%。然而,成交量並未完全從 5 月份的暴跌中恢復過來,全年 dex 與集中式交易所的現貨成交量比仍保持在 10% 以下。
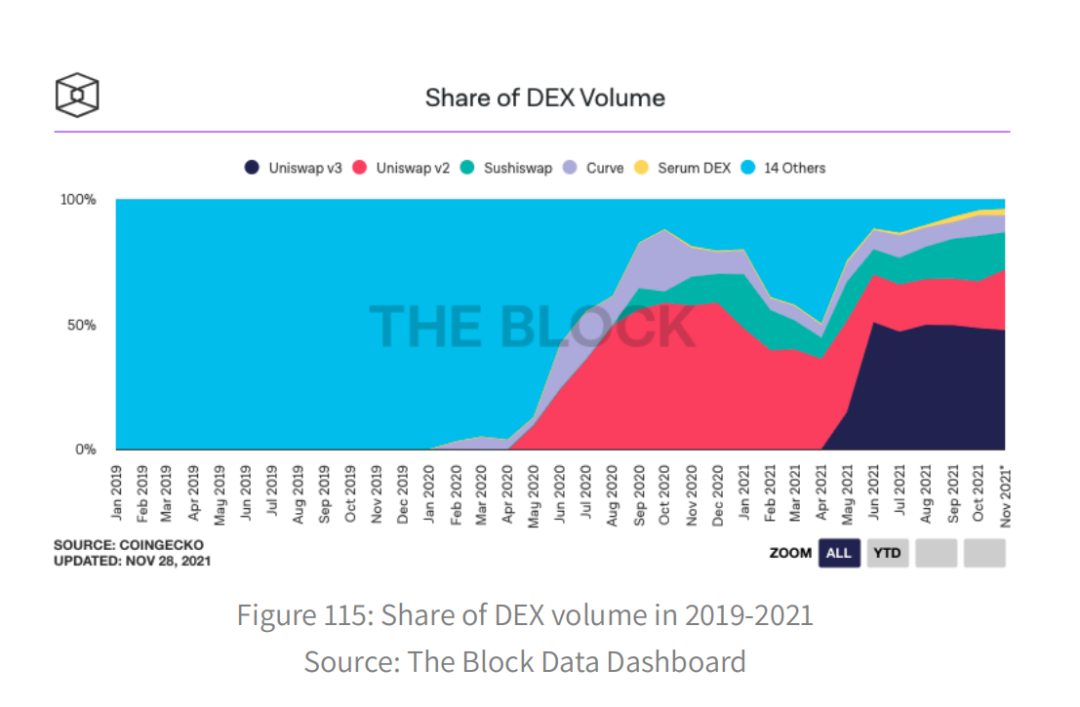
Curve 以 168 億美元的市值成爲最大的 DEX,佔 DEX 交易量的 6.8%。Curve 是一種爲同類資產之間的交易而優化的 AMM,因爲流動性在算法上是集中在聯繫匯率制周圍的。由於其持續的競爭性 LM 和缺乏非永久性損失,它產生了低風險和可持續的收益。
另一方面,Uniswap 在數量上繼續領先,在 6 月份被 Uniswap v3 取代之前,Uniswap v2 是最大的 DEX。在高峯時期,Uniswap v2 在 5 月份的月交易量達到了 592 億美元,但由於 v3 的集中流動性設計,大大減少了流動性下滑,因此在後續版本面前相形見絀。Uniswap v3 是在五月發佈的,它遵循 GNU 許可,可以防止潛在的模仿者,正如市場狀況部分所提到的那樣。SushiSwap 未能跟上競爭對手的增長速度,tlv 的銷售額爲 50 億美元,市場份額爲 15.0%。雖然大部分訂單是通過 AMMs 進行的,但按銷量計算,最大的 DEX 訂單是索拉納的血清,佔 2.6% 的份額。

隨着流動性變得分散,用戶可能更喜歡通過 DEX 聚合器進行交易,這種聚合器通過優化交換路徑來提供更好的執行。令人驚訝的是,平均而言,只有 13.9% 的 DEX 成交量來自聚合網站。大量數據來自 DEX 本地路由器或交易機器人。1inch 是全年 DEX 聚合的領頭羊,市場份額爲 64.9%,其次是 0x API(抹茶),市場份額爲 16.8%。
衍生品
按交易量計算,最大的加密貨幣市場來自永久期貨合約,這種合約沒有到期或結算,但通過一種融資機制,交易價格接近基準參考指數價格。儘管過去幾年來,證交所的競爭力已經增強,但下一步的自然增長將是將這種成功擴展到衍生品市場,這是合理的。
2021 年上半年,Perpetual Protocol 在衍生品領域的交易量居首位,在 5 月崩盤的那一週,該公司的周交易量達到創紀錄的 5.511 億美元。Perpetual 運行在 xDai 側鏈上,並建立在一個虛擬的 AMM (vAMM) 之上,該虛擬 AMM 參數化了市場深度和滑移。有了這個模型,協議可以在不需要交易對手的情況下立即提供流動性。另一種直觀的方式是其保險基金的發展,保險基金收取 50% 的交易費用。該基金已準備就緒,通過在動盪的市場中覆蓋擔保不足的頭寸,並在 vamm 充當每筆交易的對手方時爲支付提供資金,爲該協議提供支持。Perpetual 的保險基金目前擁有 820 萬美元的資金。

dYdX 自從 8 月開始使用 dYdX(協議的本地令牌) 啓動其 LM 程序後,已經卷土重來。dYdX 依賴於 StarkEx,一種 zk-rollup 第 2 層縮放解決方案,如第 2 層部分所述。它利用混合基礎設施模型,利用非託管、鏈上結算和鏈下低延遲匹配引擎與訂單簿。

dYdX 的流動性主要來自於在 DeFi 領域操作的注重算法的做市商 (例如,GSR 和 Wintermute)。它的周交易額在 9 月份達到了 95 億美元的峯值,這讓 Perpetual 的成就相形見絀。永久期貨通常與其他 DeFi 協議隔離運行,犧牲可組合性,以通過槓桿來提高資本效率。
合成資產,也稱爲合成,是通證化衍生品,通過通證化和過度抵押提供反向交易。Synthetix 是迄今爲止最古老和最大的 synth 發行協議。SNX 的股東可以通過過度抵押來發行,並在 Synthetix 平臺上與其他通證進行交易,該平臺以甲骨文的價格提供無滑動執行。然而,如貸款部分所述,傾斜未平倉利率 (通常偏向多頭) 可能會增加協議債務,因爲 SNX 持股人會集體和被動地承銷所有頭寸。
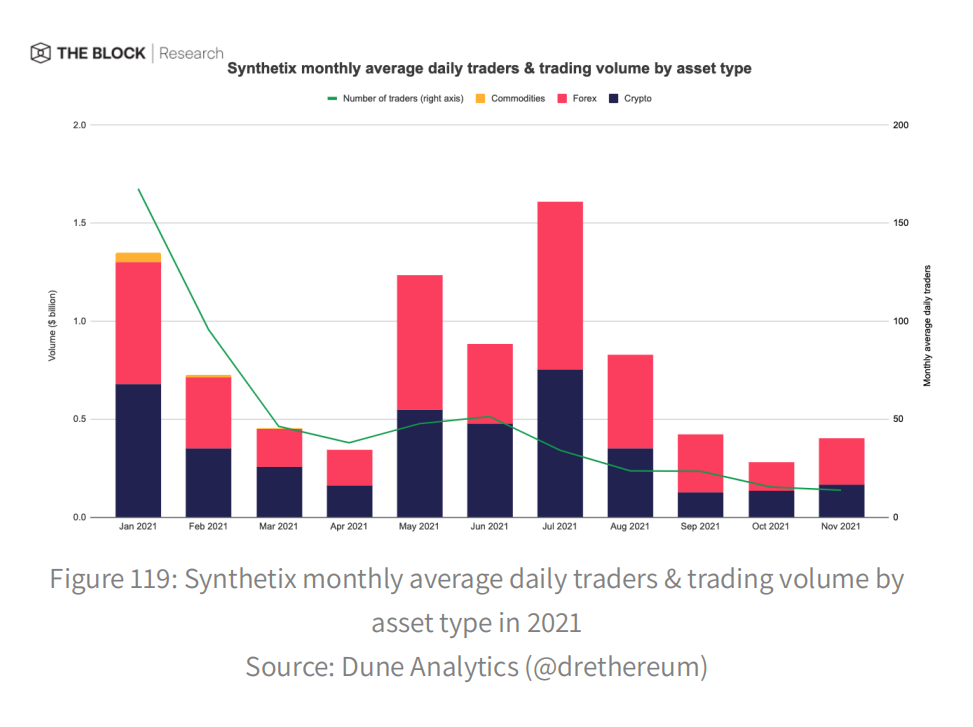
Synthetix 上的交易量主要來自外匯 (52.2%) 和加密貨幣 (47.1%) 合成,7 月份的交易量最高,達到 16 億美元。從那以後,它的交易量開始萎縮,與分散的現貨交易所和永久期貨交易所相比,它顯得微不足道。syntix 的日均交易員數量從 1 月份的 167.5 人降至 11 月份的 13.8 人,表明該公司未能吸引散戶的興趣。在最近轉向樂觀主義之後,該指數能否重獲動能仍有待觀察。
另一方面,以合成股票爲重點的基於 terra 的鏡像協議模仿了 Synthetix 的過度擔保方法,但刪除了無滑動交易提供,這樣合成股票只能在二級市場上交易。這將傾斜未平倉合約的負擔轉移到了公開市場,導致鏡像發行的合成人不斷溢價交易。在過去的幾個月裏,TVL 在這兩個平臺上都保持穩定,Synthetix 的市值爲 17 億美元,Mirror 的市值也在追趕。由於越來越大的監管壓力,他們的增長可能會受到阻礙,因爲 Uniswap 實驗室從 Uniswap 的官方前臺刪除了他們的合成通證,美國證券交易委員會最近對 Mirror 提出了強制行動。

並不是所有類型的衍生品都在 2021 年蓬勃發展。由於缺乏流動性和機制的複雜性,分散期權市場尚未成熟成爲一種有效的投機或對衝工具。
結構性產品
在最近的時間裏,DeFi 的增長伴隨着投資組合管理的複雜程度的增加。它催生了無數預先包裝好的結構性產品,這些產品將不同金融工具的複雜性抽象出來,以節省投資者的時間和成本。結構性產品的第一個迭代是收益優化器,它爲基金儲戶獲取並優化收益。凸是 TVL 最大的良率優化器。它於 2021 年 5 月推出,專門爲 TVL 最大的 DEX Curve 上的股東和流動性提供者提供獎勵,如去中心化交易所部分所述。憑藉 160 億美元的 TVL,凸已經超過了渴望,後者是第一個不確定協議的收益聚合商,而 TVL 的收益爲 59 億美元。

其它類型的結構性產品今年也開始發展。例如,像 BarnBridge 這樣的收益分級協議爲具有不同風險偏好的投資者將收益分級,而 DeFi Pulse Index 這樣的指數則爲持有人提供了一籃子託管通證的被動敞口。另一方面,像 Charm 和 Gelato 這樣的自動流動性提供 (LP) 經理會自動重新平衡 Uniswap v3 上的 LP 頭寸,而像 Ribbon 這樣的自動交易策略經理會將各種衍生品與更高的經風險調整後的回報結合在一起。這些產品還處於萌芽階段,它們是否能獲得廣泛採用還有待觀察。
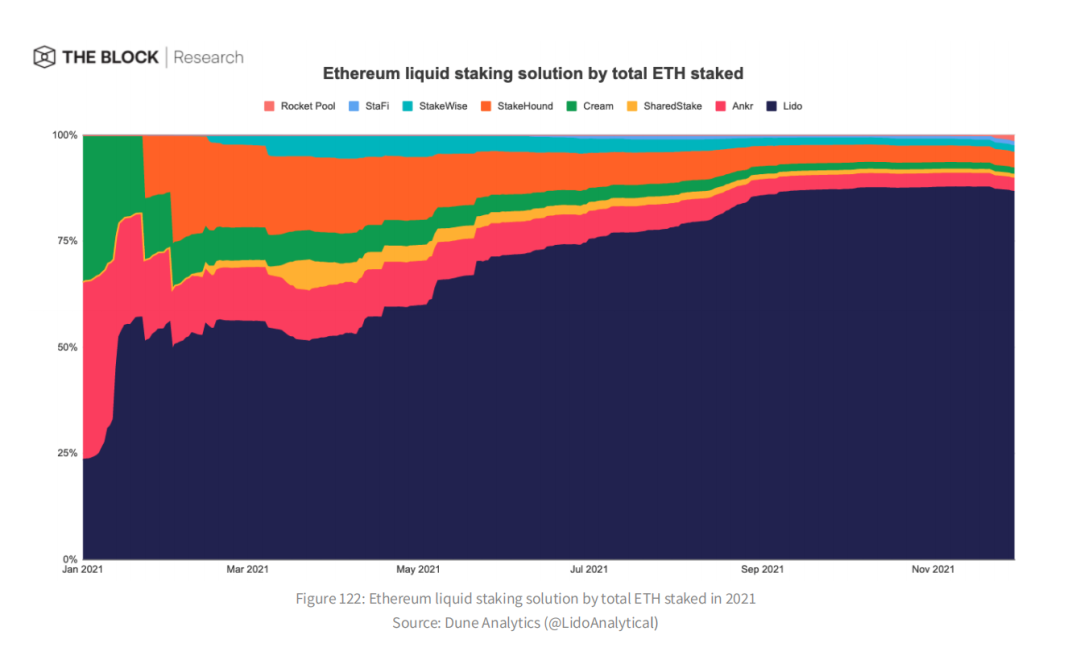
2020 年 12 月信標鏈的推出啓動了以太坊在以太坊 2.0 下逐步過渡到權益證明 (PoS) 共識機制,如逐層章節所述。用戶可以用 Ether 作爲網絡的驗證者,並獲得更多 Ether 作爲獎勵。然而,作爲一個驗證者需要足夠的技術知識和前期資金。流動性押注解決方案民主化、通證化和「流動性」押注以太坊,這樣零售參與者可以獲得 PoS 押注敞口,並利用他們在其他 DeFi 應用程序中的股權,如貸款平臺的抵押品。Lido 在一年內成爲以太坊 2.0 最大的流動平臺,市場份額爲 86.6%,TVL 爲 150 萬 ETH(66 億美元),相當於目前以太坊供應量的 1.3%。ETH 中的 TVL 將繼續上升,因爲在以太坊主網與信標鏈計劃於 2022 年上半年的某個時間合併之前,無法撤回。
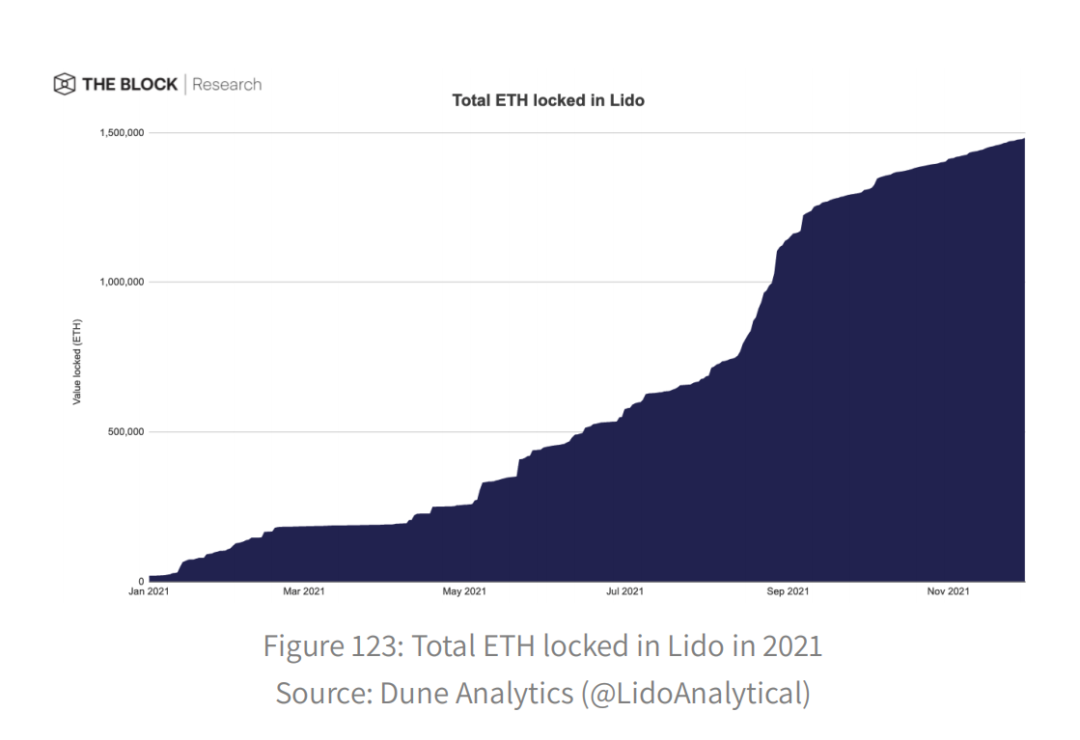
類似的服務也可以在其他 PoS 區塊鏈上使用。例如,Lido 在 Terra 和 Solana 上直播,TVL 分別爲 6810 萬 LUNA(35 億美元) 和 100 萬 SOL(2.081 億美元)。
去中心化的穩定幣
去中心化穩定幣促進了無許可支付和槓桿化。Maker 's DAI 是最大的去中心化穩定幣,其在穩定幣總供應量中的份額從 4.1% 上升到 2021 年的 6.3%。DAI 餘額從去年的 12 億韓元增加到今年的 90 億韓元。由於引入了釘住美元穩定模塊 (PSM),DAI 的價格穩定在接近釘住美元的水平,因爲它在 2020 年曾斷斷續續地溢價交易。PSM 允許用戶以固定利率直接將給定的抵押品換成 DAI,而不是借款。流通中的 DAI 有 14.9% 是由源於 PSM 的 USDC 或 USDP 支持的。


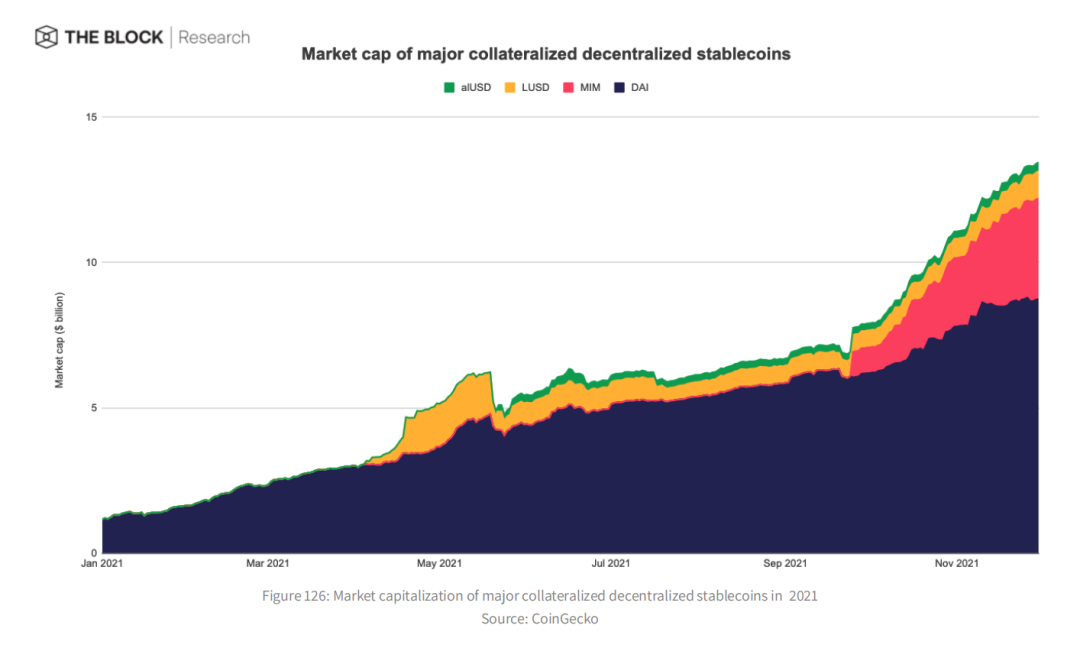
與其他 DeFi 行業類似,去中心化穩定幣的前景變得更加多樣化。目前有 4 種去中心化的穩定幣,市值超過 3 億美元。Abracadabra 的MIM 是一種穩定幣,主要由產生收益的頭寸支持,是迄今爲止第二大分散抵押穩定幣,市值爲 35 億美元。MIM 借款人從其抵押資產中賺取收益,這提高了資本效率。
多年來,大家都知道「穩定幣三難困境」是出了名的難以解決。三難困境指的是穩定幣在擁有分權、資本效率和價格穩定這三種屬性時的困境。爲了解決上述三難困境,我們對算法穩定幣進行了大量的實驗,成功與否參半。
在 2021 年初,我們看到了空集美元 (Empty Set Dollar) 等無擔保算法穩定幣的崩潰,原因是它們在低於預期的釘住匯率時缺乏無風險套利機會。然而,其他依賴部分準備金或內生抵押品的算法穩定幣開始蓬勃發展,其中 4 種的市值超過 3 億美元。
基於 Terra 的 UST 是最大的算法穩定幣,市值爲 76 億美元,由內生抵押品 LUNA 作爲發行稅股份支持,其中 LUNA 是 Terra 區塊鏈的原生資產。價值 1 美元的發行稅股票可以燃燒產生 1 個 UST,反之亦然。UST 從 Terra DeFi 生態系統的爆炸式增長中受益匪淺,因爲 UST 被大量用於錨協議 (一種貸款平臺) 和鏡像協議 (一種合成資產發行平臺)。
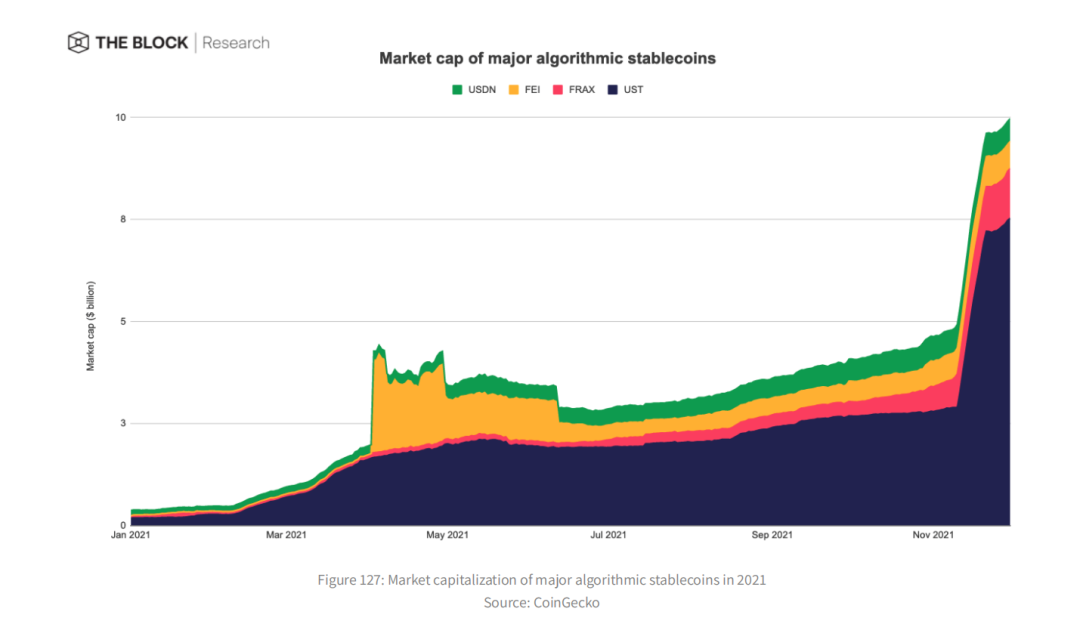
根據算法設計,算法穩定幣可能會暫時失去釘住。今年 5 月,當發行稅通證 LUNA 的價格暴跌時,科大的股價比盯住美元的匯率低了 3.8%。幾天後,釘住美元的匯率又恢復了。
波動性的令牌
通常被稱爲「波動穩定幣」,算法低波動型通證是今年贏得市場關注的新興資產類別。它們的目標是成爲去中心化的儲備貨幣,比大多數加密資產的波動性更小,更不容易受到不可預見的貨幣政策或經濟形勢造成的美元購買力的長期變化的影響。
這些通證擁有反饋機制,在需求波動時通過調節通證供應來抑制波動。奧林巴斯 DAO 的 OHM 於 2021 年 3 月推出,是最大的低波動性通證,市值爲 41 億美元。
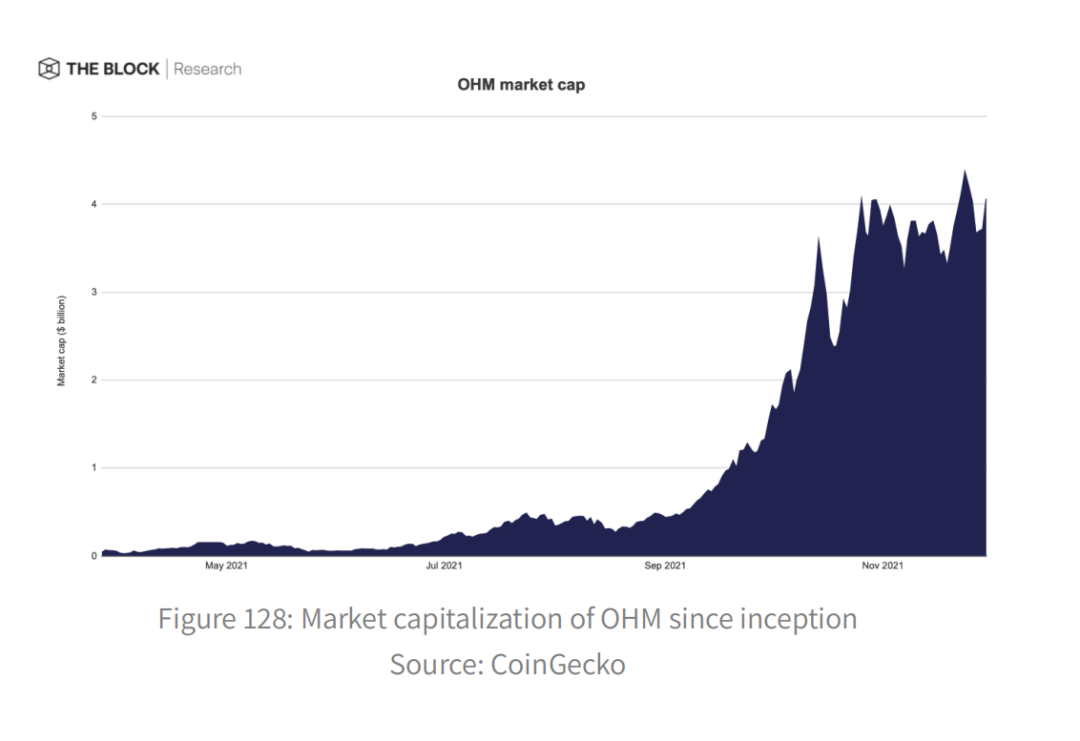
OHM 通證有抵押品支持,但交易溢價。這是因爲產生了人爲的需求,激勵投機者入股歐姆,以賺取更多的歐姆通證。DAO 通過以低於市場的價格出售歐姆獲得更多抵押品,允許協議發行更多由額外抵押品支持的歐姆通證。這創造了一個由投機需求驅動的循環經濟。這些通證能否在純粹的投機之外產生需求還有待觀察。
比特幣在挑戰
在某種程度上,比特幣是第一個允許持有者存儲和轉移金融價值的 DeFi 應用程序。儘管比特幣網絡上缺乏準圖靈完備的虛擬機,但 BTC 在其他區塊鏈上的 DeFi 應用中得到了大量利用。考慮到比特幣在加密貨幣市場的主導地位爲 39.1%,這並不令人驚訝。
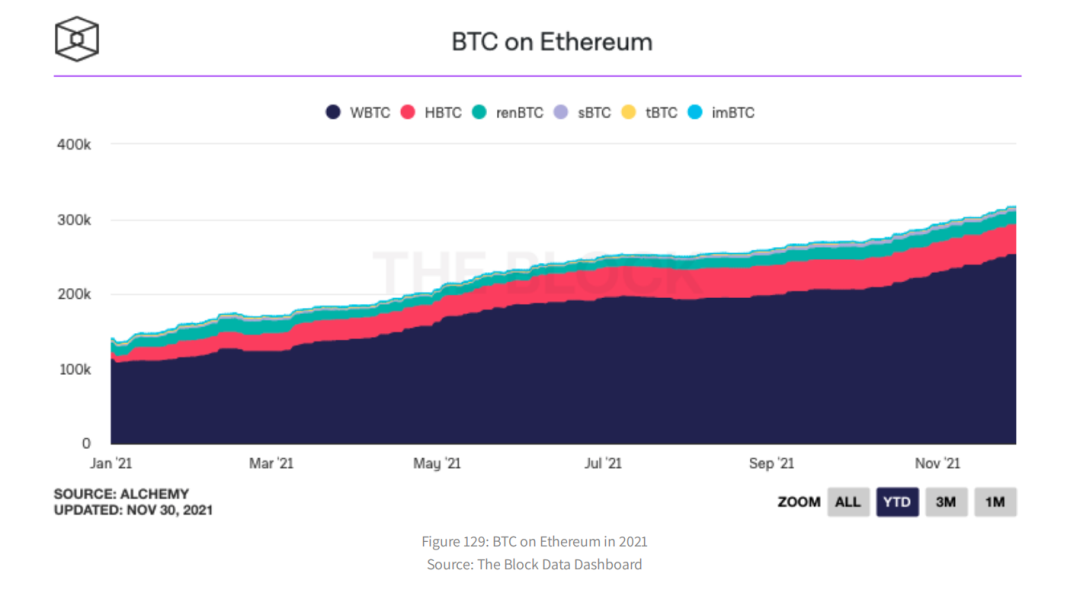
以太坊包裹的比特幣數量穩步上升,從 14 萬上升到今年的 316.60 萬,相當於整個比特幣供應量的 1.7%。集中式託管人在將比特幣的價值移植到 DeFi 中發揮着關鍵作用,這可能是由於資本效率和用戶友好性。包裝比特幣 (Wrapped Bitcoin, WBTC) 是最受歡迎的包裝比特幣版本,在以太坊上佔據了 80.0% 的市場份額,其次是 Huobi BTC (HBTC),其市場份額爲 12.6%,在 2021 年 1 月超過 renBTC。WBTC 的前三名持有者都是借貸協議,分別是 Maker(20.8%)、Compound(13.1%) 和 Aave(10.1%)。
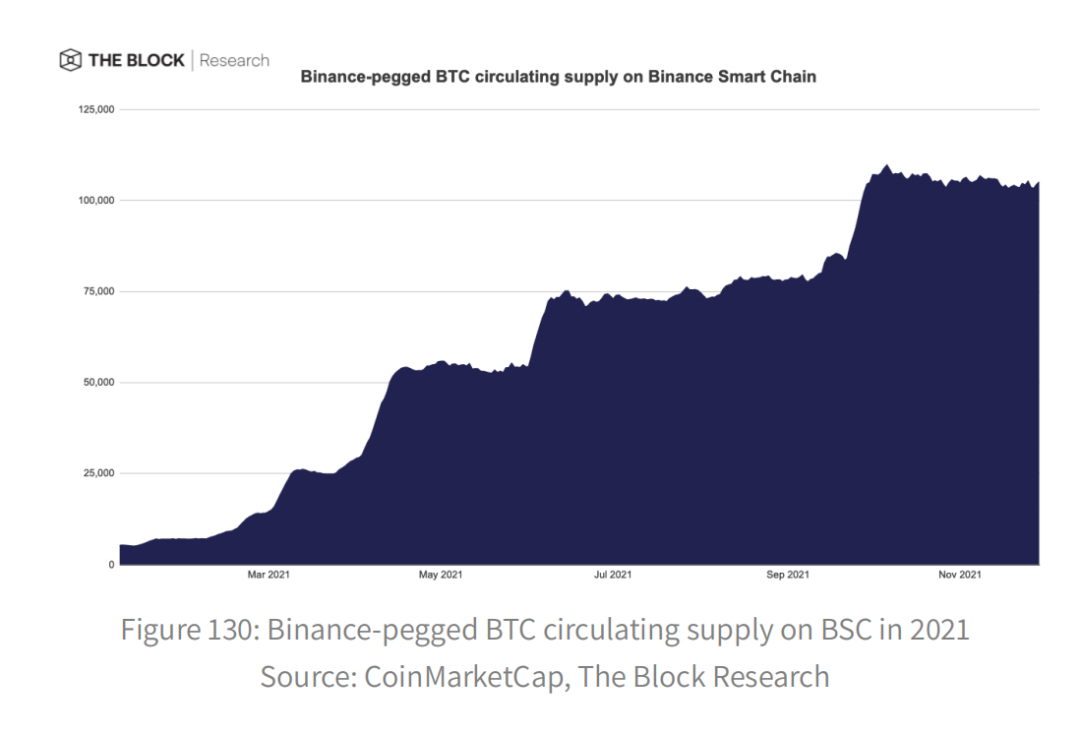
在 BSC 上,與貨幣掛鉤的 BTC (BTCB) 的循環供應量在同一時期從 5.3 萬飆升至 10.5 萬,這意味着 BSC DeFi 生態系統的健康增長。前兩名持股者分別是 Tranchess,持有 19.8%,這是一種專注於 btc 的結構化產品;Venus 爲 11.0%,是 TVL 在平衡計分卡上最大的借貸協議。
服務商的價值
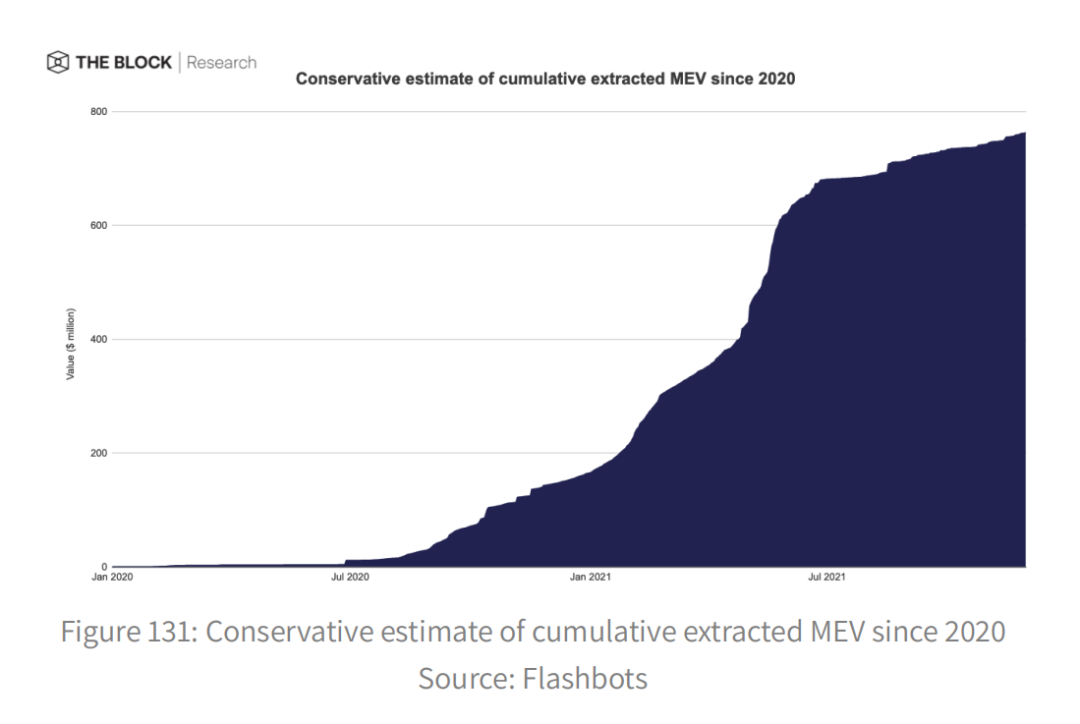
服務商可提取價值 (MEV) 是指通過利用或有時濫用服務商或驗證者在區塊鏈上 (重新) 命令或審查交易的能力而獲得的利潤。保守估計,兩年期間累計提取的 MEV 超過 7.628 億美元,其中 78.4% 是在 2021 年提取的。
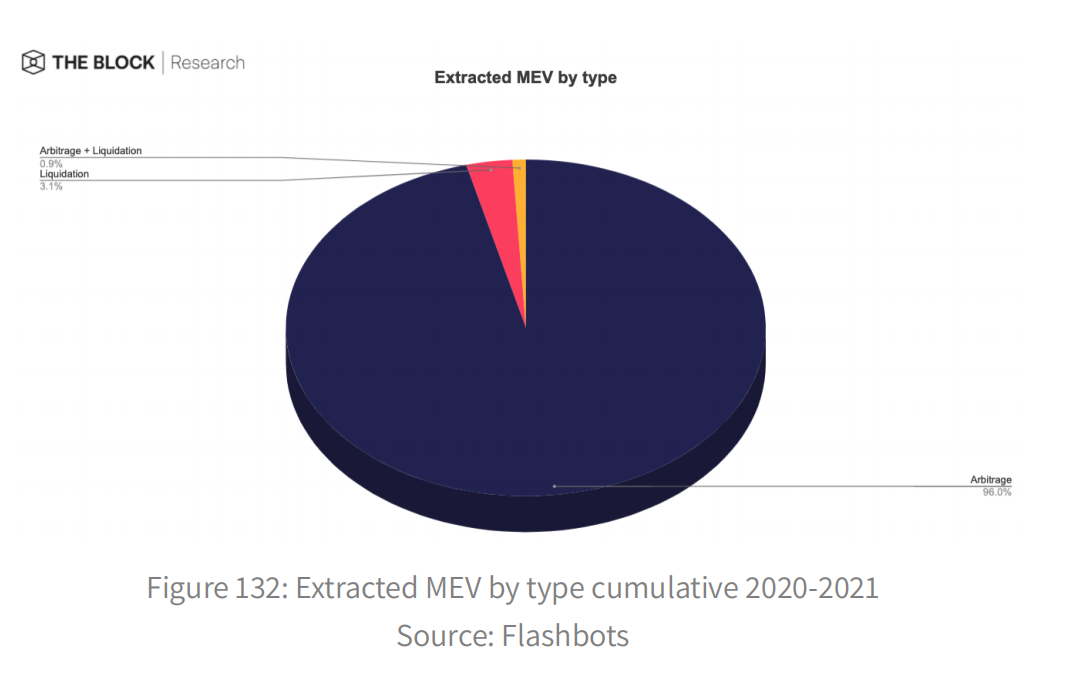
提取的 96% 的 MEV 與套利有關,因爲在交易所的流動性池中,套利機會無處不在。其餘的則與清算有關,或者兩者都有,因爲這類機會主要發生在價格大幅下跌或賣空擠壓的時期。平均而言,88% 的利潤流入了發起交易的套利者手中,而服務商通過天然氣費和交易發送者的「小費」將其餘利潤收入了口袋。
Eden Network、Flashbots 和 keperdao 等工具可以保護事務發送方不受掠奪性 MEV bots 的侵害,它們通過跑在前面或跑在後面提取 MEV。通過這些工具提交的交易將被轉發給協作和經濟上有關聯的服務商,但不會廣播給公共 mem 池。
智能錢包
以太坊上有兩種完全不同的賬戶類型:由私鑰控制的外部擁有的賬戶和由代碼指定的合約。合約允許創建提供更大靈活性的「智能錢包」。其中一個值得注意的用例是 multisig 錢包,它已經被用來保護尚未實現完全去中心化的初始 DeFi 協議。它可以減少單點故障,因爲需要多個簽名來簽署事務。2017 年推出的 Gnosis Safe 已經成爲 multisig 錢包事實上的標準。它的使用率呈指數級增長,創建了 37.8 萬個 Gnosis 保險櫃,來自這些保險櫃的交易達到了 32.39 萬個。

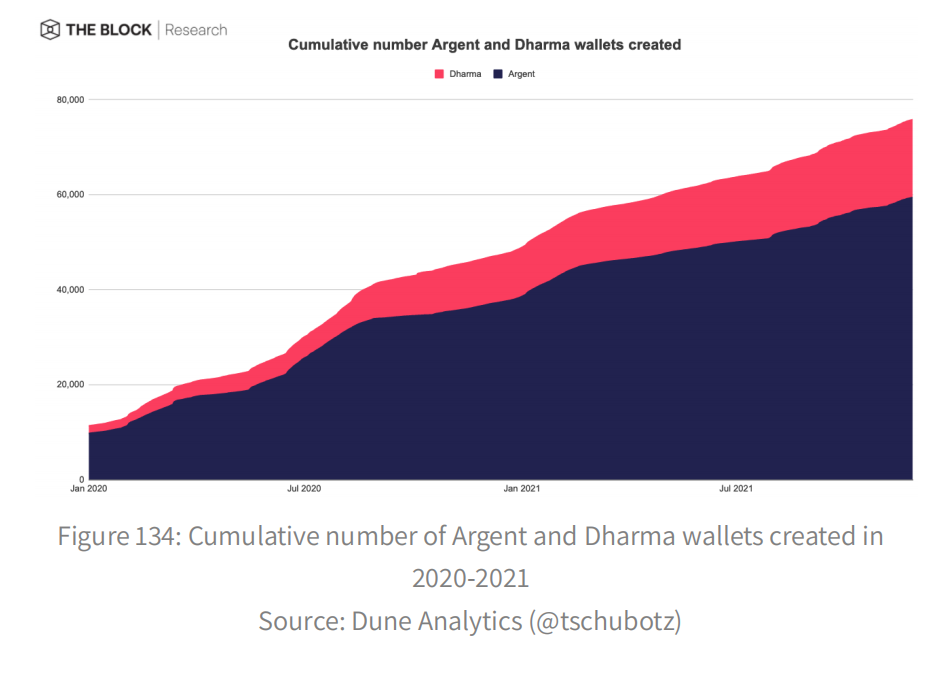
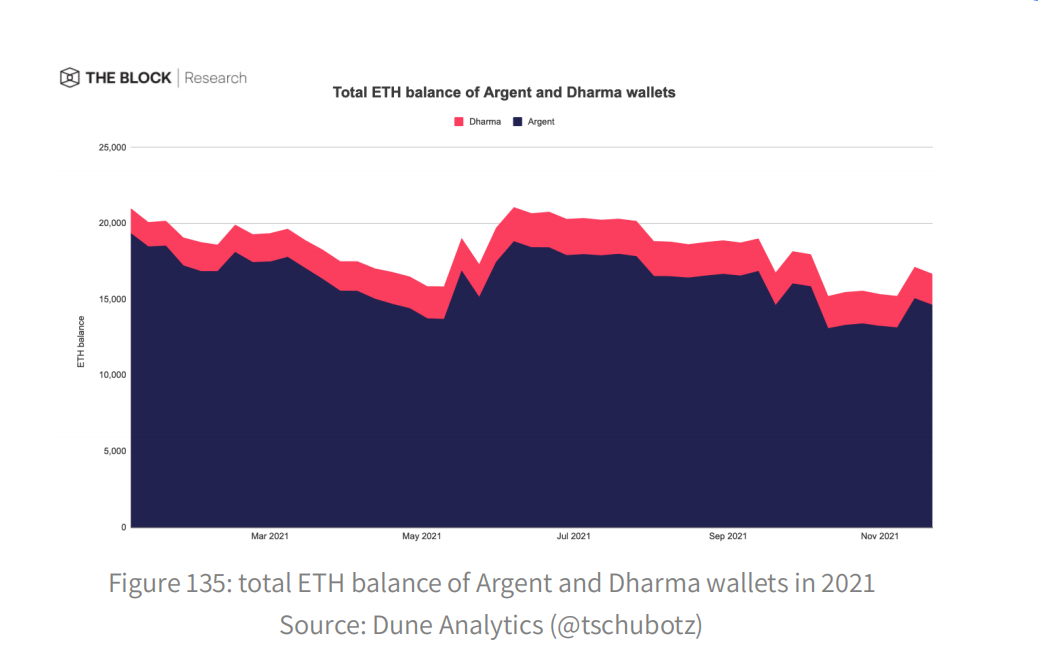
智能錢包還可以爲錢包管理帶來用戶友好的功能。例如,Argent 和 Dharma 允許用戶選擇的「守護者」恢復或限制對其智能錢包的訪問。銀錢包和法錢包的累計數量緩慢增長,分別從 38.4 萬和 104,000,到 2021 年分別達到 59.4 萬和 164,000。然而,自 1 月份以來,這些錢包中的 ETH 餘額累計下降了 20.6%。
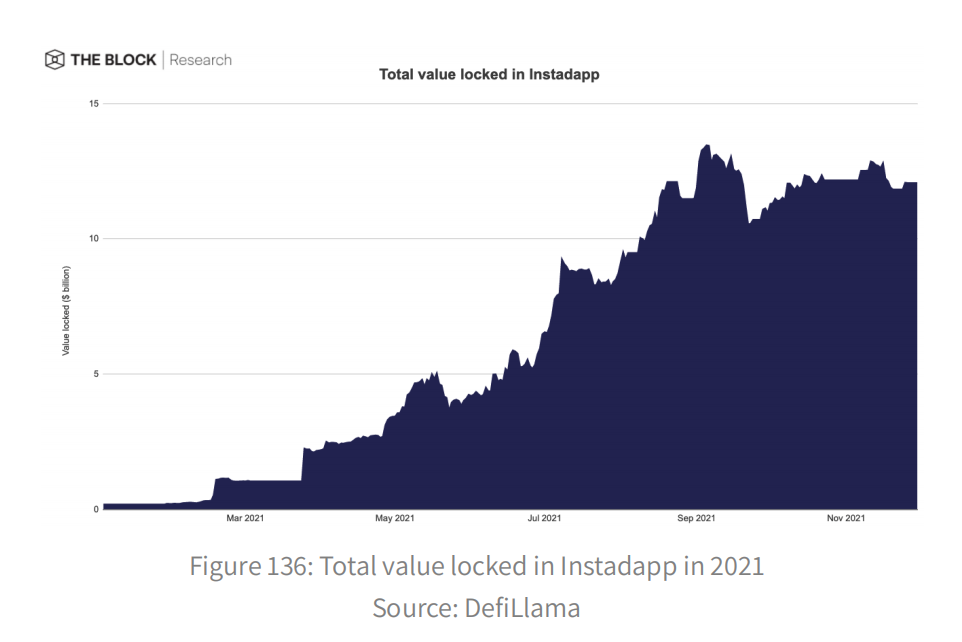
對於高級個人,像 Instadapp 和 DeFi Saver 這樣的智能錢包通過定製自動化 (如貸款再融資),爲管理主要協議上的 DeFi 頭寸提供了一站式服務。Instadapp 的 TVL 今年暴漲,達到 121 億美元,這在一定程度上是由 LM 推動的。
Privacy Tornado Cash 仍然是以太坊上的隱私混合器。它的 TVL 從 5,510 萬美元增長到 2021 年的 6.959 億美元,今年每週平均處理 8,740 萬美元的存款和 8,640 萬美元的取款。

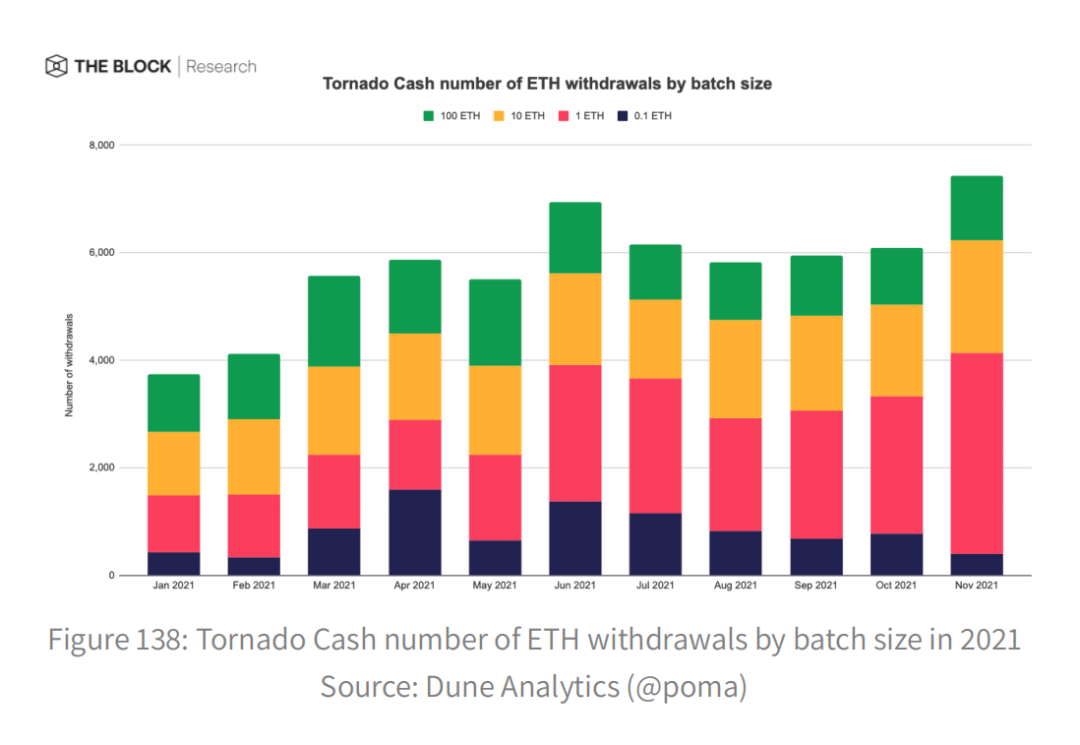
今年通過 Tornado Cash 進行的 ETH 交易中,35.3% 的交易量爲 1eth,而 0.1 ETH 的交易量在高 gas 環境下越來越不受歡迎。
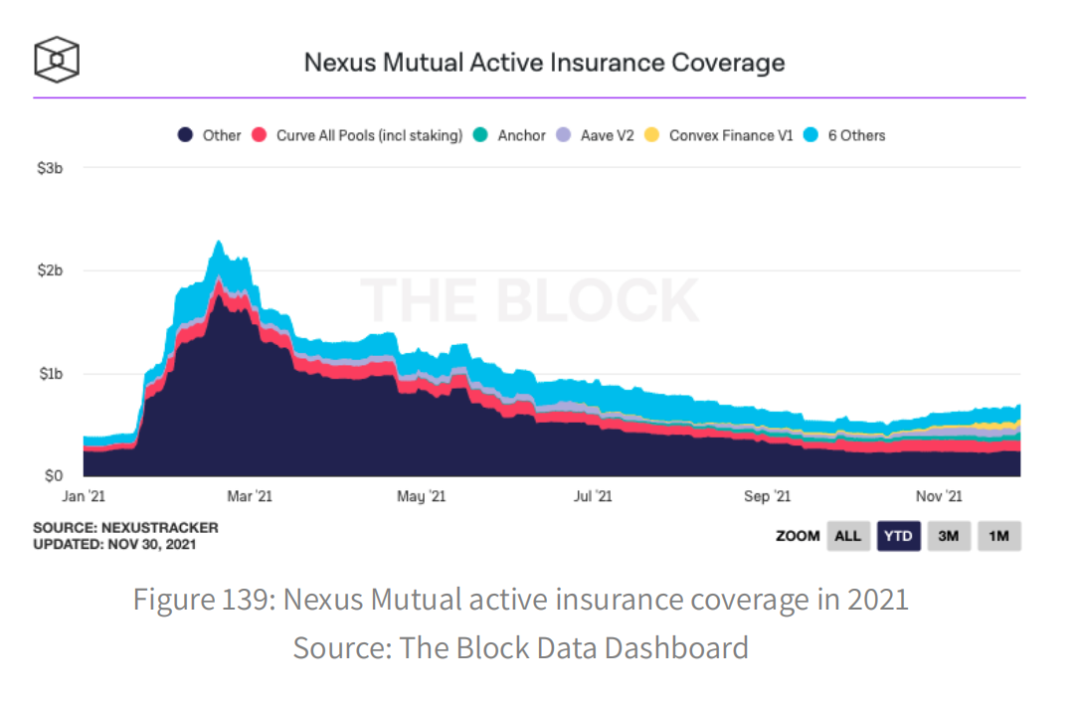
儘管大多數 DeFi 行業在 2021 年蓬勃發展,但 DeFi 保險可能是爲數不多的減少的類別之一。領先的保險解決方案 Nexus Mutual 的活躍保險金額在 2 月份達到 23 億美元的峯值,隨後下降至 6.882 億美元,下降了 70.0%。
令牌服務
初始 DEX 發行 (IDO) 是指通過 DEXs 發行的通證,它是最受歡迎的通證發行方法之一。然而,通過在 DEXs 上播種流動性池進行的 naïve IDOs 吸引了領先的機器人,搶佔了相當一部分通證,大幅推高了市場價格。之後,他們會將其出售以獲取利潤。由 Balancer 首創的流動性引導池 (LBP) 已經成爲今年更有利的通證發行方式。
最初的上市價格將以較高的起價開始,以抑制領先競爭。價格將根據即時購買需求隨時間進行算法調整。它類似於荷蘭式拍賣,但對需求飆升的反應更強烈。另一方面,由 Hegic Protocol 推廣的初始綁定曲線提供 (IBCO) 已成爲大多數 solana 項目的首選令牌提供方法。投資者可以在出售期間存入和提取資金,之後他們可以按比例贖回通證。籌集的資金越多,隱含的通證估值就越高。與 LBP 不同,IBCO 爲任何規模的所有參與者提供相同的結算價格。
一些項目避免使用 IDOs,並傾向於將通證分發給協議用戶,這可能是由於對通證銷售的監管擔憂。一些投機者利用這種模式,試圖與尚未使用多個錢包發行通證的協議進行交互,希望在未來獲得可觀的回報。這就是所謂的「空投農業」,各方開展這種活動是否合乎道德仍存在爭議。
2021 年最大的 DeFi 漏洞概述
2020 年,DeFi 協議的普及導致了用戶基礎和項目 TVL 的增加。反過來,大型 TVL 不僅吸引了管理員的注意,也吸引了攻擊者的注意,他們在 2020 年通過漏洞竊取了超過 7700 萬美元。大部分的攻擊發生在秋天,因爲夏天的 DeFi。在這個事件中,許多 fork 以最小的更改啓動,這就足夠出現漏洞了。看來開發者必須吸取教訓,對用戶資金負責。然而,由於缺乏足夠數量的安全專家,其他 evm 兼容鏈上的競爭較少,以及無法快速升級脆弱的智能合約,歷史重演。
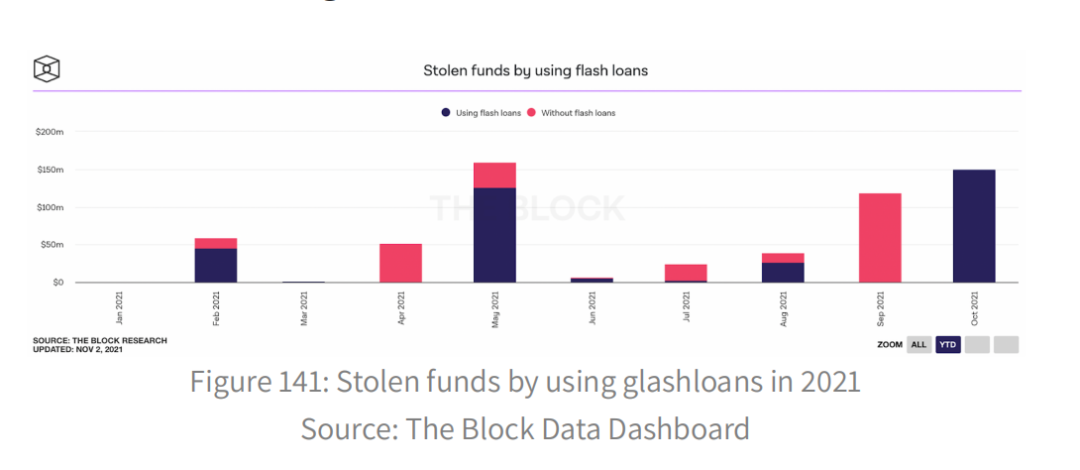
在本年度,被盜資金的數目增加了 8 倍,由於 50 次利用,數額達到 6.1 億美元。第一個已知的涉及 bZx 的 DeFi 漏洞 (02/15/2020) 使用了一種臨時貸款。關於這種原始生物是否對生態系統有害,目前仍有爭論。無論如何,約 60%(3.55 億美元) 的資金是通過閃貸被盜的。
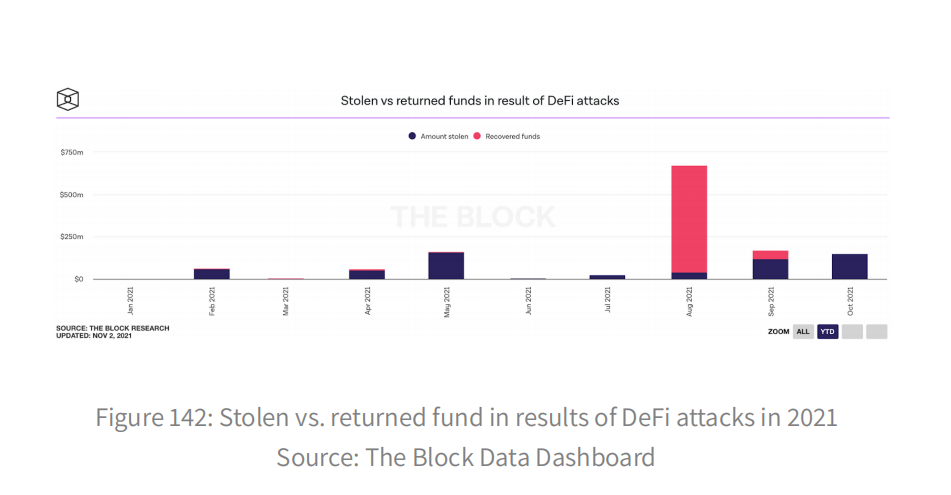
另一個重要的一點是,攻擊者可以將部分被盜資金返還給項目。這種情況通常發生在攻擊者同意漏洞懸賞或他們的身份被知道的情況下。總體而言,2021 年被盜資金的 53%(7.04 億美元) 被返還給了項目,其中大部分是由於保利網絡的開發。
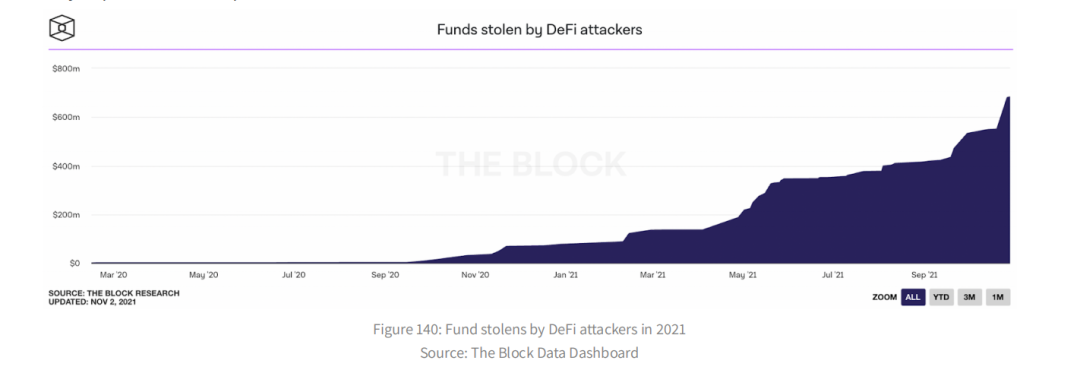
最新的見解證實了我們生活在一個多鏈的世界。雖然大多數漏洞仍然發生在以太坊上,但自 4 月以來,BSC、Polygon 和 Avalanche 上也一直存在漏洞。被盜資金中約有三分之一 (2 億美元) 屬於平衡計分卡項目,今年 5 月該項目遭受的損失最大。
你可以在 DeFi 部分的附錄中找到 2021 年發生的所有重大黑客攻擊的時間表。

DeFi 在 2022 年的競爭前景
預測市場是在區塊鏈上實現的分散應用程序的第一個概念之一,比如 Augur。儘管起步較早,但與其他類別的 DeFi 協議相比,它未能產生有意義的量。Polymarket on Polygon 是 2021 年領先的預測市場,熱門市場展示了重大全球事務 (如美國總統選舉和 COVID-19) 和加密貨幣趨勢 (如比特幣價格、以太坊升級)。令人驚訝的是,體育賽事並不吸引人,因爲賭徒更喜歡傳統的地區性博彩公司,而不是爲了獲得更好的流動性。
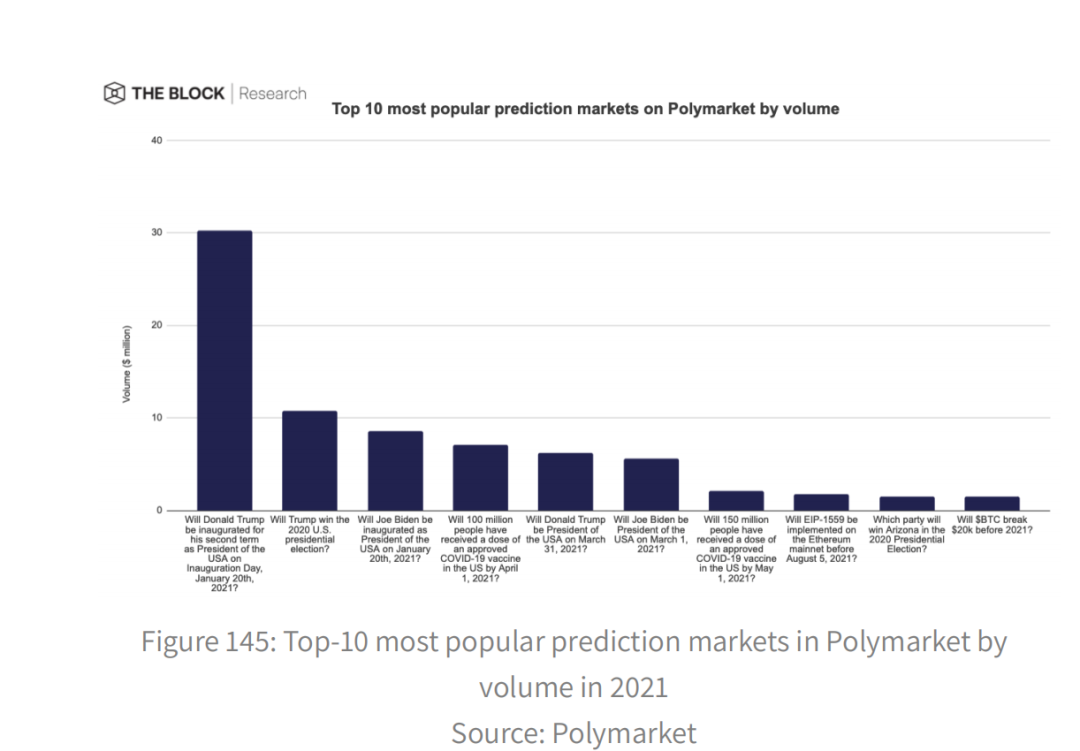
隨着 DeFi 變得更加友好,去中心化的預測市場具有接觸全球更多用戶的優勢,從而提供更有競爭力的利率和更深層的流動性。散戶投資者可能會優先考慮用戶體驗而不是去中心化,而那些能夠提供無障礙的上/下匝道的公司可能會在搶佔市場份額方面領先一步。多市場目前依靠集中的事件預言爲定居目的。展望未來,當預測市場隨着時間的推移逐漸獲得吸引力時,市場解決過程應該利用分散的事件預言,這些預言在經濟上是健全的,並且能夠抵禦腐敗。能否迅速實現這一目標尚存疑問,但可以肯定的是,預測市場平臺目前並不優先考慮完全去中心化。
非美元穩定幣
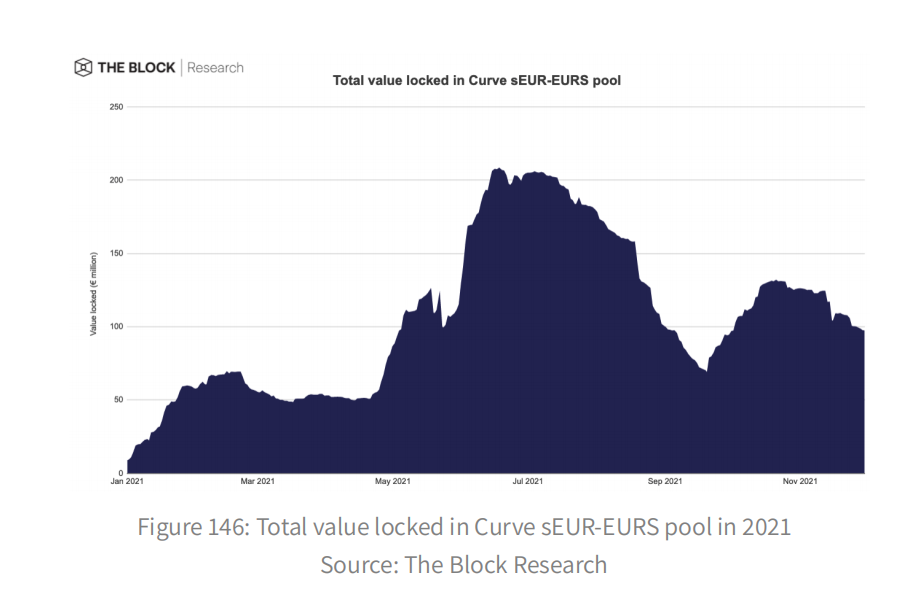
大多數穩定幣與美元掛鉤,因爲穩定幣主要用於以美元對交易加密貨幣。雖然有大量與各種法定貨幣掛鉤的穩定幣,但大多數都沒有存在的需求和流動性。儘管如此,歐元穩定幣很可能會在未來幾年得到採納。首先,歐元是第二大穩定幣集團。在 DeFi 空間中已經存在兩種與歐元掛鉤的穩定幣。sEUR 是 Synthetix 的合成歐元,市值爲 1.187 億美元,而 STATIS 歐元 (EURS) 是由 STATIS 發行的最大的與歐元掛鉤的穩定幣,市值爲 1.022 億美元。他們的需求主要是由 Curve 的激勵 eur - eurs 池驅動的,其 TVL 爲 1.098 億美元。
其次,歐盟在解決穩定幣和其他加密貨幣資產的法律問題上採取的積極措施和相對更歡迎的態度,可能會使歐洲更多地採用 DeFi。「加密資產市場」是一項擬議的法規,將創建一個聯盟級的許可框架,爲包括穩定幣發行方在內的各種加密服務提供商提供監管透明度。歐元穩定幣將在促進此類採用方面發揮重要作用。
真實資產的通證化
儘管作爲一種資產類別,加密貨幣已經成熟成爲一個價值 2 萬億美元的市場,但它仍相對孤立,與其他經濟體隔絕。隨着通證經濟的發展,所有具有價值的東西,無論是金融的還是文化的,都將以某種方式被通證化。縮小現實世界資產 (RWAs) 和 DeFi 之間的差距,可以爲新的數字經濟帶來巨大的「舊財富」,並增強新興的 DeFi 生態系統。令牌化 RWAs 受益於現有的區塊鏈和 DeFi 基礎設施。
例如,離心機是一個區塊鏈,它促進了像 nft 這樣的 RWA 標記化,並通過 DeFi 爲不同類型的標記化資產提供融資。Tinlake 是離心公司 RWA 資金池的投資門戶,在 10 個 RWA 資金池中持有超過 4440 萬美元的 TVL 資金。Tinlake 的房地產過橋貸款池融資公司 New Silver 以 500 萬美元的初始信貸額度爲其第一筆貸款提供了資金,成爲第一家用 RWAs 支持 Maker 的 DAI 穩定幣的公司。很快,通證化的 RWA 貸款就可以作爲 Aave 的抵押品。
衍生品的創新
DeFi 多年來培育了無數的實驗,而且這種情況不太可能在短期內停止。就像集中式加密交易所復興了永久期貨,使當時流動性不強的加密資產的期貨市場得以實現一樣,DeFi 也準備以創造性和新穎的設計徹底改變衍生品市場。
永久期貨永不到期,也不需要交付。除了顯著簡化用戶,它還通過將多個到期日的流動性整合到一個單一市場,爲流動性提供者提供更大的資本效率。同樣的框架也適用於加密期權市場,該市場面臨流動性分散和到期展期成本高的問題。對「永久期權」的資金支付將是標記價格與其內在價值 (即波動溢價) 之間的差額的函數。
這些工具的新穎性和複雜性可能會在一開始導致錯誤定價,但隨着市場的成熟,它將變得更加有效。除了使期權永續化之外,其他潛在的衍生品還包括旨在在鞏固期貨流動性的同時保持期權凸性的權力永續期權,以及跟蹤特定非可替代資產集合的最低價格的下限永續期權。儘管有希望,但如果沒有激勵措施,它們中的大多數都只能取得有限的成功。
引導流動性
流動性產生體積。大多數 DeFi 項目未能利用網絡效應,創造自我持續的勢頭,因爲它們無法吸引短期和保持長期的流動性。LM 的無處不在或許已經證明了它的短期有效性,但其效率和可持續性仍存在疑問。在效率方面,現有的 LM 在整個價格區間內激勵流動性,從零到無窮大。這是一種資源的錯位,因爲大多數流動性永遠不會被利用。
只有少數項目,如 Instadapp,專注於在 Uniswap v3 上的小範圍內激勵流動性,這可能是由於對集中 LM 的實現不熟悉。我們將看到 LM 變體的出現,它們獎勵那些提供有意義流動性的忠誠流動性提供者。獎勵可以通過一籃子與流動性相關的參數進行加權,包括集中度、接近市場價格、忠誠度等。在可持續性方面,LM 提供的邊際效用遞減。
唯利是圖的流動性提供者拋售他們的回報,造成巨大的拋售壓力,並使回報通證貶值,以至於收益率隨着時間的推移而下降,導致流動性提供者減少他們的流動性。最終,LM 是爲了有朝一日達到逃逸速度而進行的協議的經常性開支。這相當於從僱傭軍資本那裏租用流動性,協議和流動性服務商之間的目標是不一致的。
最近,Olympus DAO 提出了協議擁有的流動性 (POL) 的想法,這是不言而喻的。由於去中心化協議不能消除流動性,至少在沒有經過徹底程序的治理批准的情況下不能,協議本身擁有的流動性基本上是永久性的。協議不是從僱傭軍資本租用流動性,而是通過發行債券直接購買它們,協議通過發行債券來交易通證,以換取所述通證的流動性。POL 和債券銷售是否能徹底改變自舉流動性的藝術還有待觀察。如果看到其他創新的方法來解決這個影響所有 DeFi 協議的數十億美元的問題,也不會感到震驚。
治理改革
治理令牌持有者和協議用戶的興趣不一致。只有 7% 的用戶屬於這兩個羣體,而來自這兩個羣體的用戶的時間跨度有很大的不同。令牌持有者通常更喜歡最大化短期價值的提取,即使是以犧牲協議的長期可持續性爲代價。相比之下,協議用戶更喜歡協議的長壽性和中立性。
Maker 是這種治理困境的典型例子。MKR 持有者從提高 DAI 貸款利率中獲益,而借款者顯然更喜歡相反的利率。如果用戶不能依靠選民做出最符合他們利益的決定,那麼用戶就會流失。曲線的投票鎖定解決了這一困境。
Curve 的原生通證 CRV 不直接提供投票權。但是,CRV 持有者可以鎖定令牌以接收 veCRV,後者授予持有者投票權。令牌被鎖定的時間越長,它們將收到越多的 veCRV(和投票)。這樣的話,曲線選民對 DEX 的持久性就有了既得利益。此外,Curve 上的流動性提供者如果收購併鎖定 CRV,就會獲得更高的回報,從而激勵用戶積极參與治理。投票鎖定的不同實現可能會在 DeFi 治理中廣泛使用,以重新調整涉衆之間的利益。
分岔的挑戰
各機構渴望將資金投入 DeFi 領域,但由於監管方面的不確定性,從 KYC/AML 操作到證券法相關擔憂,它們面臨着無數障礙。一些協議培養了「許可的 DeFi」的概念,原諒這個矛盾修辭法,它可以滿足現有的遵從性需求。一些人認爲這樣的發展違背了 DeFi 的目的。儘管如此,不信任並不是解決一切問題的辦法。一些應用程序需要信任某些方,如借款人和無抵押貸款的協助者,RWA 通證化的託管人等。
開放金融不應該只是分散金融的各個方面,而是要給用戶帶來選擇和透明度。這些項目將能夠從從未接觸過 DeFi 的機構巨頭那裏獲得戰爭資金。一些現有的去中心化協議也正在開發一個獨立的部門來迎合機構客戶,比如 Aave Arc 和 Compound Treasury。儘管如此,大多數協議仍然是不受許可的,並且越來越多的此類協議的開發人員將保持匿名。它們將加快全面分權的進程,並不惜一切代價避免審查。
受限訪問的威脅還將加速開發和採用由零知識技術驅動的增強隱私的 DeFi 生態系統。如今,許多「去中心化應用程序」依賴於集中式組件,例如集中式託管的用戶界面、專有的路由優化算法等。隨着監管壓力的上升,它們將被迫選擇立場。一些公司將遵守並執行 KYC 流程,或限制用戶在某些司法管轄區使用;其他人則會保持匿名,放棄對前端和智能合約的控制權。無論如何,DeFi 的分叉似乎不可避免。
第六章:Web3:2021 年概覽
看看 Web3,這項技術推動了網絡發展的轉折點,並探索最新數據以瞭解我們的發展方向。
概要
- 隨着 Web3 的成熟,重要的是要有框架來理解其技術組織和交互,以及它們如何產生新的用戶體驗;
- 爲此,我們開發了 Web3 的集成模型,將 Web3 描述爲 Web2 技術的「橫向」演進;
- 在這裏,我們解釋了這個新框架並深入探討了相關方面,從簡化區塊鏈數據訪問的技術細節到最近 Web3 經濟活動背後的數字和數字。
11 月,Solana、Lightspeed Ventures 和 FTX 宣佈了一項 1 億美元的基金,目標是 Web3 遊戲開發,支持將 Solana 集成到桌面和手機遊戲中的遊戲工作室和技術。
Bumble 透露,他們正在通過「Web3 鏡頭」探索如何將區塊鏈和加密技術融入他們的交友平臺 BFF 的重新啓動中。
加密風險投資公司 Paradigm 宣佈了一項 25 億美元的鉅額基金,旨在開發 Web3 應用程序,並指出 Web3 和加密的旅程纔剛剛開始,Web3 應用程序目前只覆蓋了 Web2 所覆蓋的一小部分受衆。
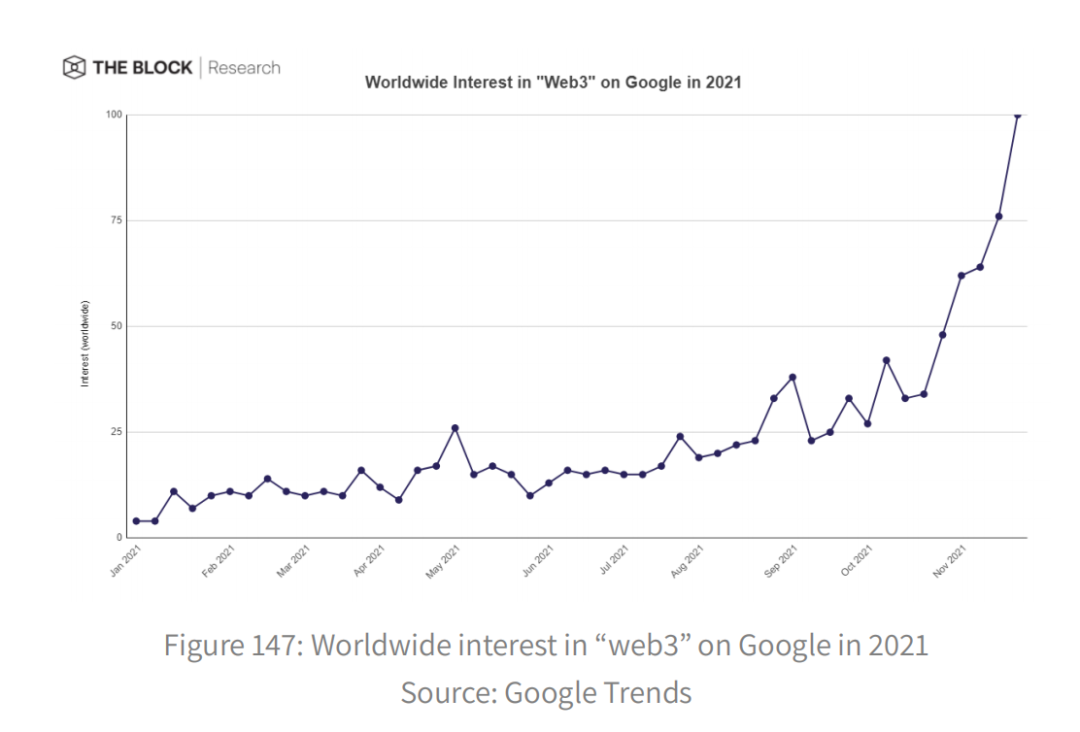
11 月,全球對「Web3」一詞的興趣在谷歌上也創下歷史新高,自 10 月初以來增長了約 150%。下面的 y 軸是相對於 1 月 1 日至 11 月 30 日之間最高點的搜索興趣衡量標準。
儘管衆說紛紜,但對於 Web3 是什麼仍然存在很多困惑。
我們開發了一個 Web3 的集成模型,它專注於在 Web 架構級別發生的技術發展。接下來,我們將討論這個模型、它在 Web 歷史中的背景,以及 Web 後端和前端發生的發展如何導致人們使用和體驗 Web 的方式發生重大變化。
理解 Web3 技術的簡單框架
從某種意義上說,「Web3」(如「Web2」)只是一個流行詞,用於包含網絡上的一系列新現象。 這些術語可能會產生誤導,因爲網絡在不斷髮展,並且不會一次從一個版本「升級」到另一個版本。然而,在某些進化拐點期間確實會出現快速發展的時期。
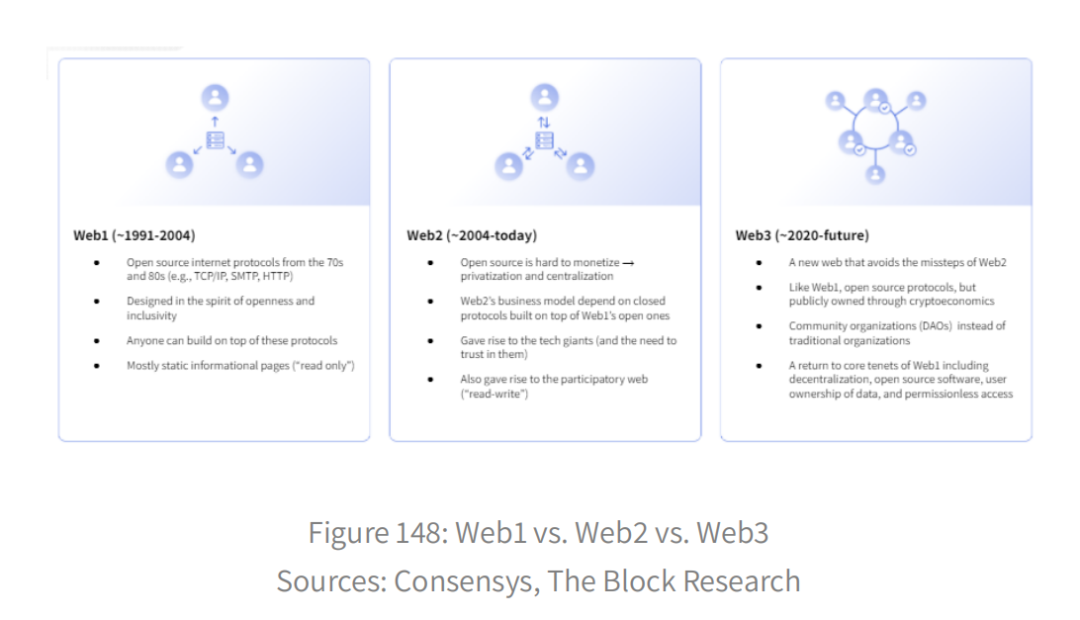
在 Web2 的情況下,發展主要與商業化和網絡上可能的社交體驗有關——一些關鍵差異包括將用戶轉變爲具有突出個人資料頁面的一流實體,能夠在許多用戶之間建立聯繫,發佈多種形式的內容,以及內部消息系統和公共應用程序編程接口 (API) 等技術進步。在 Web3 中,後端和前端都在發生重大發展,從數據的存儲和服務方式到集成錢包應用程序和 Web3 網關的新穎用戶體驗。在社會層面,正在朝着由區塊鏈技術支持的社區擁有和運營的組織管理的更公開構建和擁有的網絡發展。話雖如此,Web3 仍處於早期階段,任何聲稱對 Web2 進行「革命」或取代 Web2 技術的說法都爲時過早。
這種說法可能是由於對 Web3 中客戶端和服務器之間的通信方式缺乏明確性。接下來,我們嘗試通過關注在 Web 基礎設施的客戶端 - 服務器級別發生的特定發展來解決這個問題。
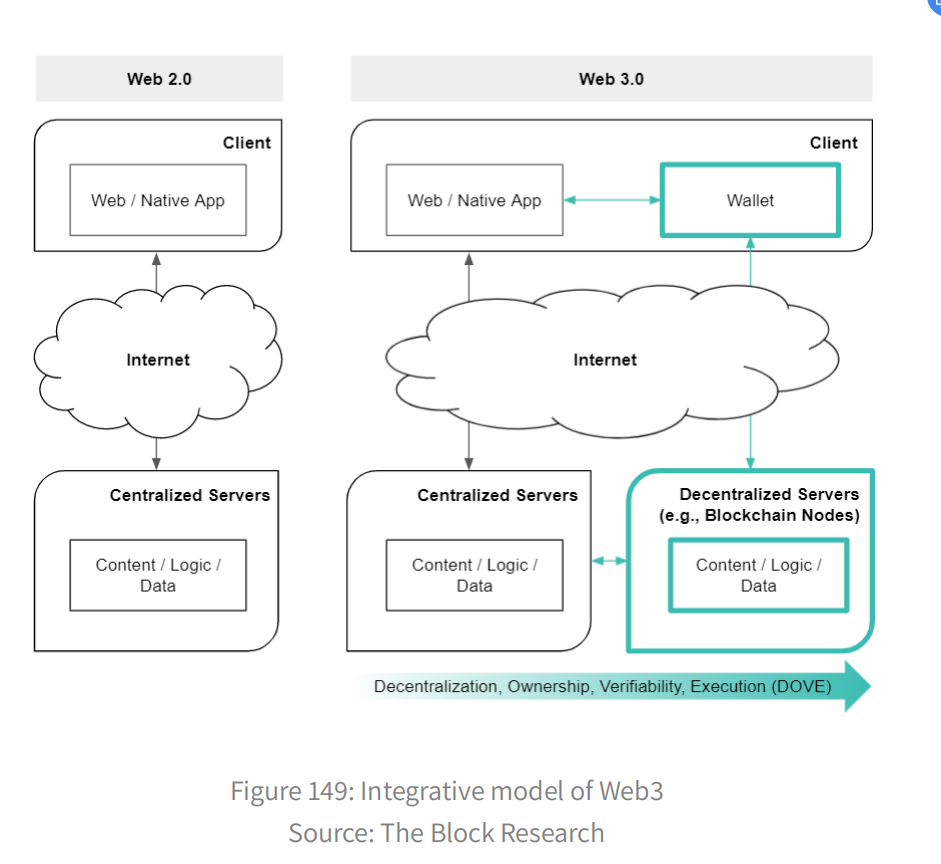
在左邊,我們展示了 Web2 的技術基礎設施的簡化說明,Web2 是大約自 2004 年以來的主要網絡形式。從本質上講,Web2,又名「參與式」和「社交網絡」,由通過網絡進行通信的客戶端和服務器計算機組成。互聯網協議棧。與「Web1」相比,Web1 指的是大約從 1991 年到 2004 年的 Web 發展的第一階段,Web2 涉及更多客戶端和服務器之間的雙向通信。
客戶端到服務器通信容量的增加使用戶能夠以前所未有的安全、可靠、可信和可擴展的方式編寫和更新數據——因此,有時 Web1 被稱爲「只讀 Web」,而 Web2 被稱爲作爲「讀寫網絡」。這些能力爲新的發展鋪平了道路,例如用戶檔案、內部消息系統和社交網絡平臺。
關注服務器端,我們注意到 Web 內容(例如,HTML/CSS、JavaScript、圖像、視頻)、應用程序邏輯(例如,用於通過 HTTP 提供動態內容)和數據(例如,存儲在數據庫管理系統中的數據,如 MySQL) 存儲在 Web2 中的私有化和集中式服務器上。相比之下,Web1 是相對分散的,主要由各種互聯網服務提供商 (ISP) 運營的網絡服務器和免費網絡託管服務託管的靜態信息頁面。服務器端私有化和集中化的原因之一是 Web2 的社會發展帶來的經濟機會。這是我們第一次能夠創造繁榮的數字市場。和任何市場一樣,瞭解您的客戶對於有效營銷至關重要。
因此,我們見證了數字營銷的誕生和爆炸式增長,個人數據的商業化和商品化,以及科技公司爭奪數據的競爭。直到今天,在互聯網泡沫破滅中倖存下來的科技巨頭仍在不斷競爭,以尋找獲取和控制這一價值的方法。權力被控制這些寶貴資源的少數公司集中起來——例如,雲基礎設施市場由少數科技巨頭(例如亞馬遜、微軟、谷歌)主導。從本質上講,客戶端和服務器之間的界限在 Web2 中變得模糊,因爲客戶端還爲服務器「提供」有價值的數據和資源。在此過程中,客戶失去了這些數據和資源的所有權,因爲他們通常不擁有或操作服務器計算機。
Web3 技術、去中心化和「宣傳」
現在很明顯,網絡已經失去了它最初的核心原則之一:「不需要中央機構的許可就可以在網絡上發佈任何內容,沒有中央控制節點,因此沒有單點故障...... 並且沒有「終止開關」!這也意味着不受不分青紅皁白的審查和監視的影響。」 - 網絡基金會 網絡的去中心化願景已被數字領地由壟斷技術公司控制的現實所取代。但是,經過長時間的僵化之後,科技行業自上而下的結構出現了減弱的跡象。
批評者表達了他們對審查、監視、虛假信息和用戶剝削的擔憂,反壟斷監管機構正在打擊大型科技公司以剷除壟斷行爲。與此同時,我們有大量才華橫溢的開發人員涌入,他們致力於構建一個新版本的網絡,該版本尊重其最初的烏托邦願景,即堅持自由、包容、社區和文明的原則。正如網絡發明者蒂姆·伯納斯-李所說——「一個適合所有人的網絡」。
但過去二十年已經證明,構建可擴展且安全的 dapp 很難。似乎將去中心化與我們在 Web2 中已經習慣和需求的用戶體驗相結合在 Web2 基礎設施上在計算上是不可行的。服務器端集中化也有可能成爲滿足 Web 應用程序用戶需求的唯一可行的計算解決方案。幸運的是,區塊鏈和相關技術中可能存在去中心化的解決方案。例如,比特幣是一種基於區塊鏈的應用程序,目前以分佈式方式大規模運行,大約有 14K 可訪問的完整節點和計數,技術安全性隨着網絡規模和個人用戶價值的增加而增加,非用戶的吸引力隨着網絡效應的增加而增加。因此,全世界有才華的開發人員都在朝着這個方向尋找一種方法來構建一個避免 Web2 失誤的新網絡。
要了解這個新網絡的主要技術差異,讓我們首先回顧一下主要的服務器端開發。在下圖中,我們放大到 Web3 圖表的底部,以提供有關如何在 Web3 中存儲和通信各種數據結構的簡化說明。在 Web2 中,我們將 Web 內容、應用程序邏輯和數據分別存儲在集中式 Web 服務器、應用程序服務器和數據庫服務器中。在應用程序前端執行的用戶操作會在後端啓動一連串信息請求和響應。例如,從客戶端瀏覽器發送的 HTTP 請求可以觸發 Web 服務器通過 API 調用與應用服務器通信,以及應用服務器通過 SQL 查詢與數據庫服務器通信。然後,HTTP 響應將從 Web 服務器發送回包含相關信息的客戶端。
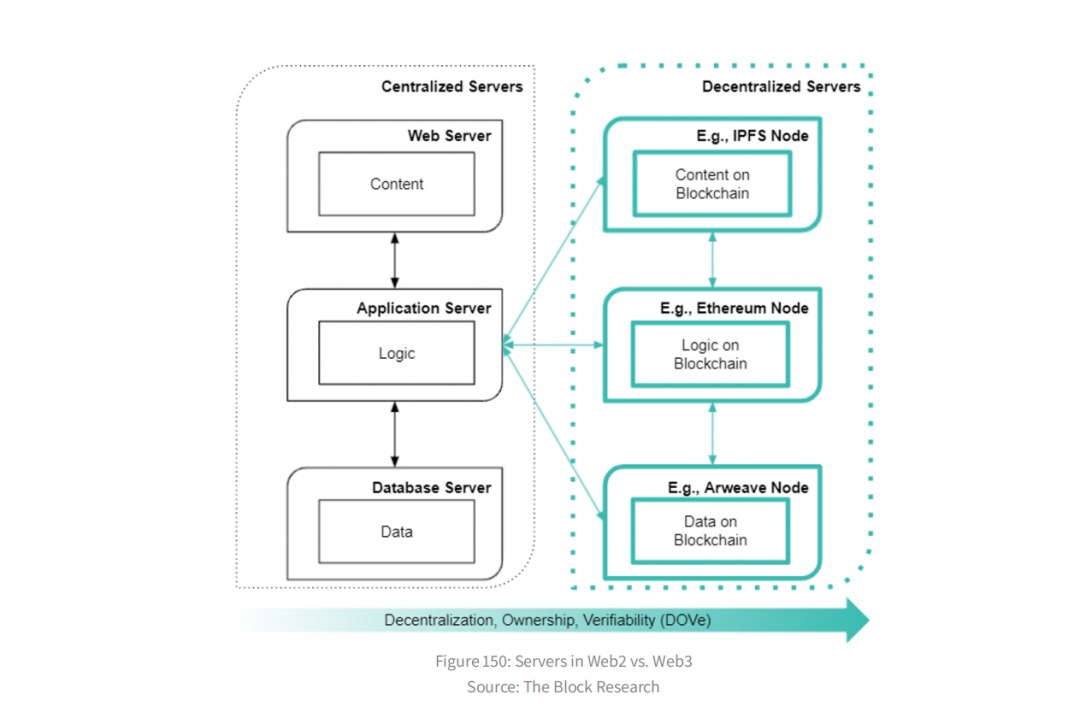
在 Web3 中,當前存儲在集中式 Web、應用程序和數據庫服務器中的數據結構可以分別存儲在分散的 IPFS、以太坊和 Arweave 節點中。集中式應用程序服務器可以通過遠程過程調用 (RPC) 請求存儲在這些分散式服務器(即區塊鏈節點)中的數據,然後向集中式 Web 服務器提供相關信息。此外,區塊鏈節點可以通過 RPC 將相關信息發送到 Web3 前端應用程序,例如錢包(例如,MetaMask)或網關(例如,IPFS 網關)。這只是一個示例,其他設置也是可能的。例如,HTML 等內容可以存儲在 Arweave 節點上,數據集可以存儲在 IPFS 節點上;應用程序邏輯、創建-讀取-更新-刪除 (CRUD) 命令和財務執行可以在 Solana 節點或其他分散計算平臺上實現。
設計去中心化
開發人員在實施 Web3 技術時需要做出的關鍵選擇之一是賦予其設計的去中心化程度。人們常常誤解爲存在「Web3」與「Web2」網站和應用程序,但現實情況不那麼明確,而且應用程序現在可以訪問 Web3 後端,這爲去中心化開闢了更大的潛力。最初,許多開發人員的目標是最大程度地分散他們的應用程序,但由於當今區塊鏈的緩慢和昂貴的性質,這已被證明是理想化的。在短期內,「Web3 應用程序」很可能仍會在某種程度上利用 Web2 基礎設施(也許我們應該將它們標記爲 Web 2.1、2.2、……、3.0 應用程序以確保準確性)。例如,Uniswap.org 和其他流行的 DeFi 應用程序將它們的前端託管在集中式服務器上,並且它們的域是從集中式 DNS 主機購買的。
錢包
回到 Web3 的整體圖,我們可以看到 Web3 還帶有由新的後端開發啓用的前端開發。也許迄今爲止最突出的發展是用戶錢包,它使我們能夠安全地查看區塊鏈信息,例如賬戶餘額和交易歷史。重要的是,我們可以在軟件或硬件中「擁有」錢包——即所謂的「自託管」、「非託管」或「用戶控制」錢包。
在理想情況下,所有者,並且只有所有者,擁有訪問錢包的私鑰的完全所有權和控制權。換句話說,錢包軟件不會複製私鑰信息,防止第三方以任何方式控制錢包。請注意,我們「擁有」的實際上是用於訪問鏈接到公共用戶數據(例如以分散方式在許多服務器上覆制和存儲的帳戶餘額)的典型公共地址的私鑰。另一種選擇是「託管」或「熱」錢包——這些通常由中心化交易所控制,例如 Coinbase 和 Binance,它們通過也由相同實體控制的彙集錢包管理用戶資金。
因此,它們爲用戶提供了更少的所有權和安全性,但也減少了責任和更多的便利。像 MetaMask 這樣的軟件錢包也可以作爲 dapps 的網關。要使用 dapp,用戶需要了解區塊鏈的狀態並能夠與其進行交互。例如,MetaMask 允許用戶通過默認情況下由 Infura 提供的以太坊節點訪問以太坊區塊鏈數據,打開對以太坊 dapps 不斷擴展的宇宙的訪問。
但是,用戶可以將 MetaMask 設置爲通過另一個節點提供商甚至通過他們自己的節點訪問以太坊區塊鏈。或者,他們可以通過不同的錢包或通過 RPC 的自定義應用程序訪問以太坊 dapp。
同樣,這些功能指向了一種在 Web2 基礎架構上不可能實現的用戶控制連續體。如果 Web2 是關於向用戶突出和社交的轉變,那麼 Web3 似乎是關於向用戶控制和授權的轉變。
權力下放、所有權、可驗證性、執行 (DOVE)
在上圖的底部,說明了向 Web3 基礎設施的轉變如何有助於用戶體驗的四個關鍵變化——從去中心化到所有權再到可驗證性到執行 (DOVE)。我們使用「變化」而不是「收益」這個詞,因爲每次變化肯定會帶來成本和收益。
去中心化是 Web3 與 Web2 基礎設施中服務器連接方式的影響。一個簡單的思考方式是,Web2 中的數據結構主要由由少數實體控制的大型服務器管理,而在 Web3 中,它們由由大量實體控制的較小服務器管理。此外,在 Web2 中,對服務器端的訪問權限僅限於擁有服務器羣的人,而在 Web3 中,對服務器端的訪問是包容性的,以至於一個人可以實際擁有客戶端和服務器計算機。前一種系統爲用戶提供了一個更易於部署、開發和維護但更容易出現單點故障、安全風險和隱私入侵的數據網絡。後一種系統承諾開放和去信任的基礎設施、抗審查性和無單點故障,但往往具有較低的吞吐量,需要更多的計算資源,並且實施和協調更復雜。
所有權是 Web3 區塊鏈層原生狀態的影響——我們通過運行節點公開保持狀態或歷史的方式,這是由共識規則保證的,而不是依賴充當雙方創建者的私人信息經紀人(科技巨頭)和看門人到我們自己的用戶狀態和歷史。換句話說,由於 Web2 中缺乏原生狀態,用戶沒有歷史——沒有數據、身份、安全或交易——沒有從可信中介請求這些。通過這種方式,Web3 基礎架構的狀態屬性爲去信任基礎架構奠定了基礎,在該基礎架構中,可以在不丟失功能的情況下移除中介。然而,所有權伴隨着責任。在沒有中介的情況下,我們以犧牲中介的服務爲代價獲得用戶控制權。
可驗證性是通過容錯組共識機制的區塊鏈數據公開可用的效果。在真正去中心化的區塊鏈的情況下,任何人都可以下載並驗證經過驗證的區塊鏈數據的整個歷史記錄。用戶和他們的國家之間沒有中間實體,區塊鏈平等、公平地「屬於」每個人。通過這種方式,權力下放和所有權實現了前所未有的可驗證性。它們可以直接驗證關於我們擁有的和其他人擁有的東西的選擇性和受版權保護的信息,這爲彼此不認識的多方首次通過網絡達成價值協議提供了可能。這裏的缺點是要實現可驗證性;
容錯共識機制需要一種極端形式的跨節點的數據複製和處理,這會很快變得計算密集。執行是智能合約完全按照編寫時執行的效果,沒有中介或封閉協議和不透明代碼。換句話說,智能合約是自動執行的,與它交互的各方之間的協議條款寫入了開源代碼行。此外,有許多可用的開源智能合約庫爲 Web3 項目提供可重用的構建塊。正是通過這種方式,Web3 迴歸到了 Web1 的開放包容精神。模塊化和開放式設計允許更大程度的網絡和社區協作,這在 Web2 框架中是不可能的。這種情況下的挑戰是關於網絡協作如何以與集中式 Web2 操作競爭的速度開發和部署應用程序。
討論
總而言之,Web3 開啓了公開擁有網絡更大部分的潛力(再次)。它通過在後端建立一個我們稱之爲區塊鏈的鏈接數據基礎來實現這一點——數據是去中心化的、抗審查的、可驗證的和公開可用的。這些技術發展和它們產生的去信任系統形成了一些人認爲的新的互聯網價值結算層——一種在全球範圍內無國界安全交換價值的方式。
未來將會告訴我們 Web3 基礎設施帶來的新網絡質量將會產生多大的價值。現在基礎設施已經開始與經過時間考驗的 Web2 基礎設施相結合,我們可以期待開發人員將更多地水平地將他們的平臺與 Web3 技術集成起來,以滿足用戶對去中心化、所有權、可驗證性和執行的需求需求自然會考慮到所涉及的利益和成本。在向基於分佈式數據的 web 轉移的過程中,關鍵的挑戰之一是用戶和開發人員如何高效、經濟地將區塊鏈數據引入應用程序。如果 Web3 要去中心化,一個健壯、安全、經濟的節點網絡基礎設施是必不可少的。接下來,我們將重點關注 Web3 基礎設施,它能夠以高效、安全、經濟的方式利用區塊鏈數據。
集中式和分散式 Web3 基礎設施
目前,有集中和分散的操作可以簡化區塊鏈數據訪問。例如,像 Infura 和 Alchemy 這樣的區塊鏈基礎設施提供商提供了區塊鏈數據的門戶,但它們是由集中的實體開發、擁有和操作的。另一方面,the Graph 和 Pocket Network 等項目已經提供了訪問區塊鏈數據的去中心化解決方案。
對分散數據的分散訪問
似乎 Web3 的未來將依賴於一個跨越多個區塊鏈的分佈式、安全且不可變的分類賬數據的基礎層。然後,Web3 面臨三個關鍵挑戰:
1)如何有效地將數據從區塊鏈傳輸到應用程序;
2)如何方便地跨多個區塊鏈訪問數據;
3)如何以分散的方式做 A 和 B。
在去中心化的 web 架構中,可靠的節點基礎設施對於去中心化計算至關重要。一個去中心化的計算網絡可以分爲三個一般的組成部分:
1. 應用程序。這些是任何提交 API 請求 (例如,查詢,中繼) 的軟件,這些請求將被路由到任何公共或加密的數據庫節點。
2. 節點。它們是分散的服務器,提供諸如存儲數據庫索引、嚮應用程序發送會話信息、服務應用程序提交的 API 請求以及存儲帳戶餘額和工作報告等網絡狀態等功能。
3. 網絡層。維持去中心化協議運行的生態系統,包括治理、協議規則、涉及的參與者以及他們參與的經濟遊戲。
如下圖所示,中繼或索引節點位於應用程序和區塊鏈節點 (或其他分散的服務器網絡) 之間,它們從中檢索數據。處理完來自區塊鏈節點的數據後,它們將相關信息發送到集中式或分散式應用服務器。
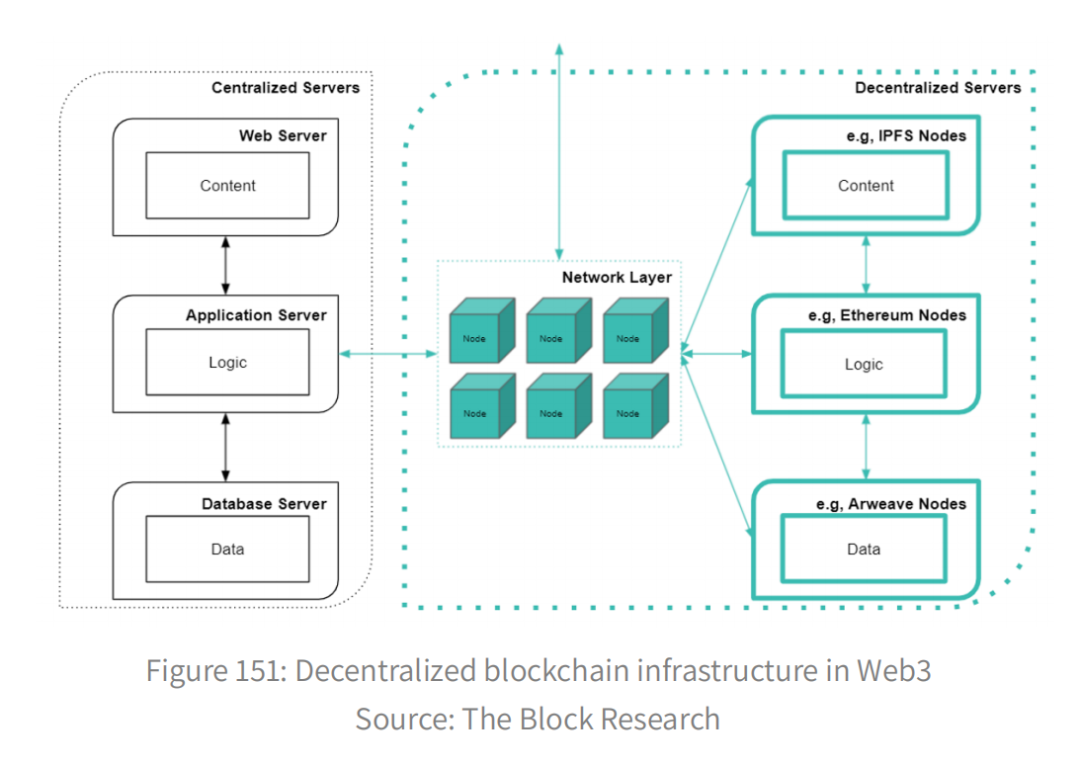
接下來,我們將通過兩個示例案例解釋去中心化計算基礎設施是如何工作的:圖和項目網絡。
The Graph:在一個包中分散索引和查詢
Web3 應用程序可以通過過濾或搜索從區塊鏈查詢數據。由於區塊鏈存儲數據和處理狀態轉換,這個過程可能很慢,計算量也很大,但它們不會對數據進行索引。索引使得查找相關數據的速度更快,對計算的要求更低。在 The Graph 出現之前,dapp 開發者會爲他們的用戶和客戶建立自己的數據庫索引。但是,這種做法將索引數據保存在集中式數據庫中 (而不是分散的節點),從而降低了 dapp 的可信度。對於許多團隊來說,建立自己的索引服務器也是多餘的。在 The Graph 中,子圖顯示了要存儲哪些數據以及如何存儲數據。儘管項目的子圖通常是由項目開發人員定義的,但任何人都可以自由地定義這些子圖。
接下來,Graph 節點將該數據存儲在數據庫索引中 (創建服務子圖),持續掃描相關區塊鏈 (例如,以太坊區塊鏈) 的事件更改,並相應地更新數據。然後,應用程序可以通過 GraphQL 查詢生成的端點,從而有可能通過統一的查詢語言訪問跨鏈數據索引。索引節點最初由 The Graph 擁有和運營,但今年早些時候,有十個項目開始從託管服務遷移到 The Graph 的去中心化主網。最終,The Graph 的目標是實現其完全去中心化數據經濟的願景。在這種經濟模式下,Graph 協議將定義規則,任何人都可以通過這些規則運行或查詢一個 Graph 節點。
在提供服務保證的同時,The Graph 如何去中心化它的匿名供應商? 這一切都歸結到網絡層。該圖與其他去中心化計算解決方案一樣具有網絡結構,具有以下四個特性:
1. 供應 (數據提供者) 和需求 (應用程序、用戶) 在一個開放的市場中相遇。
2. 供應商參與一個旨在確保服務保證的經濟遊戲 (賭注通證)。
3. 供應商的表現由某種機制檢查 (通過加密證明或「漁夫」檢查他們的工作質量,並因正確報告不當行爲而獲得獎勵)。
4. 如果供應商被發現未能履行其職責,他們將受到某種程度的懲罰 (失去他們所持有的通證的一部分或沒有被選擇參與創收服務)。
Graph 利用工作令牌模型,在這個模型中,Graph 節點提供者讓 GRT 接收由 Graph 子 Graph 清單定義的工作索引數據。該模型引入了服務質量的經濟激勵機制,因爲索引員可能會因爲提供不正確的數據而失去工作機會或被削減 (丟失令牌)。圖的網絡層或「查詢市場」包括四個主要參與者。這些參與者的令牌激勵機制旨在確保高質量的服務並提供令牌實用程序。
開發人員。這些實體定義了子圖。目前,他們通常是給定協議的開發人員,爲該協議的數據創建子圖。然而,從理論上講,任何人都可以創建來自公共區塊鏈的數據的子圖。目前,開發者需要爲用戶的請求付費。最終,The Graph 設想,當第二層解決方案在 Web3 錢包中廣泛實現時,最終用戶將爲他們自己的查詢付費。
索引器。這些實體使 GRT 獲得來自 The Graph 網絡的工作。他們的工作包括在每個子圖清單的圖節點上索引區塊鏈數據。索引者收入 (以及擴展委派者收入) 來自索引工作的獎勵。協議的集體查詢費用按 GRT 的比例分配給索引者 (和委派者),他們還從 GRT 每年 3% 的通脹中獲得索引獎勵
策展人。這些實體表明哪些子圖顯示的質量更好,這樣索引器就知道哪些子圖節點需要索引。任何開發人員都可以使用分散的區塊鏈數據啓動子圖,因此 The Graph network 需要這些參與者來識別有用的參與者。管理員通過在特定的子圖後面標記 GRT 向索引器發出信號。對於他們的服務,他們會從他們發出信號的子圖產生的查詢費用中獲得一部分。這一份額是由一條結合曲線決定的,根據策展人發出信號的早到時間來支付報酬,從而創造了一個預測市場,在這個市場中,策展人可以猜測子圖未來的受歡迎程度。
委託人。這些實體將 GRT 歸索引者所有,並分享索引者所獲得的索引報酬和查詢費用,這些費用由索引者設定。委託程序與 indexer 的利害關係受 indexer 的 GRT 利害關係的限制。它爲雙方創造了激勵。委派者通過委派給「最好的」索引者 (這些索引者對由策展人決定的最重要的子圖進行索引) 賺得更多。指數編制人員通過「贏得」委託人員的資金來獲得更多收益,這激勵指數編制人員與委託人員公平分享自己的收益。目前,The Graph 網絡中有 7306 名代表、2266 名策展人和 160 名索引人。該圖是網絡層如何在沒有集中實體負責的情況下成功操作去中心化計算網絡的示例案例。它演示了一個工作的去中心化解決方案,將數據從區塊鏈帶到應用程序,並通過統一的查詢語言方便地跨多個區塊鏈訪問數據。
Pocket:解決節點激勵問題
和 The Graph 一樣,Pocket 也有應用程序、節點和網絡層。也許主要的區別在於 Pocket 專注於解決限制 Web3 增長潛力的特定問題:節點激勵問題。另一方面,the Graph 將自己比作一種「Web3 中的谷歌」,旨在組織世界上的區塊鏈信息,使其普遍可訪問和有用。爲了讓去中心化網絡蓬勃發展,有必要開發一個可靠的節點基礎設施。但是,對於開發人員來說,既託管自己的完整節點,又爲自己的應用程序提供後端支持是不現實的。因此,Web3 開發人員嚴重依賴集中化解決方案,從而帶來集中化風險,如單點故障、安全風險和隱私入侵。目前缺乏可靠的由第三方運行的節點基礎設施。
缺乏由個人和公司運行的完整節點的原因之一是缺乏原生中繼節點激勵 (其他原因包括設置的複雜性和不便)。爲了解決這個問題,Pocket Network 鼓勵個人和公司爲任何有應用需求的區塊鏈部署和運行完整的節點。通過令牌激勵、密碼證明和僞隨機選擇算法的組合,Pocket 可以創建一個可靠的去中心化中繼網絡,在該網絡中,開發人員可以以更高的安全性和更低的成本訪問跨鏈數據。
再次,問題出現了,Pocket 是如何通過我們不知道的去中心化的服務提供商網絡來提供服務保證的? 信任缺失再次通過去中心化的網絡層建立起來,雖然規則和激勵方案與 The Graph 不同。
Pocket 的主要區別在於它使用了會話模型,它不像 The Graph 網絡中的節點那樣依賴於存儲索引數據的節點。Pocket 節點有三個功能:向聯繫它的應用程序提供會話信息,服務應用程序發送的中繼請求,存儲關於 Pocket 網絡狀態的信息,以分配工作和驗證工作報告。會話是網絡用來調節應用程序和節點之間交互的機制。它們是一種數據結構,使用存儲在節點中的關於 Pocket 網絡狀態的數據,僞隨機地將應用與每個鏈中最多 5 個節點的集合配對,以提供應用付費的服務。
然後,Pocket 網絡中的兩個關鍵角色是應用程序和中繼節點,它們也是 Pocket 區塊鏈 (基於 tendermint 的數據庫,用於確保應用程序和節點之間關於基礎設施供應的共識) 的驗證器和區塊生產者。
節點會根據他們在會話期間服務的請求數量獲得獎勵。每個中繼 (例如,MetaMask 調用來獲取餘額,獲取交易歷史記錄,發送交易,查詢智能合約) 由節點服務並經協議驗證,產生 0.01 POKT。每一個經過驗證的繼電器的獎勵將被拆分如下:
1)服務節點佔 89%
2)10% 到 Pocket DAO
3)給區塊生產商 1%
最終,Pocket Network 將解決與 the Graph 相同的核心問題,即如何高效地將區塊鏈數據引入應用程序,方便地訪問跨鏈數據,並分散這些過程。然而,範圍有所不同,Pocket 更專注於通過節點激勵成爲一個統一的跨區塊鏈 API,而 the Graph 更專注於成爲區塊鏈數據的統一搜索引擎。
集中的區塊鏈基礎設施技術上,我們訪問區塊鏈數據所需要的只是連接到一個區塊鏈節點。這些節點可以分佈在分散的個人和公司網絡中,如 The Graph 和 Pocket 網絡,也可以由中央實體 (如 Infura 和 Alchemy) 擁有和操作。爲了說明差異,請參見下面的圖表。
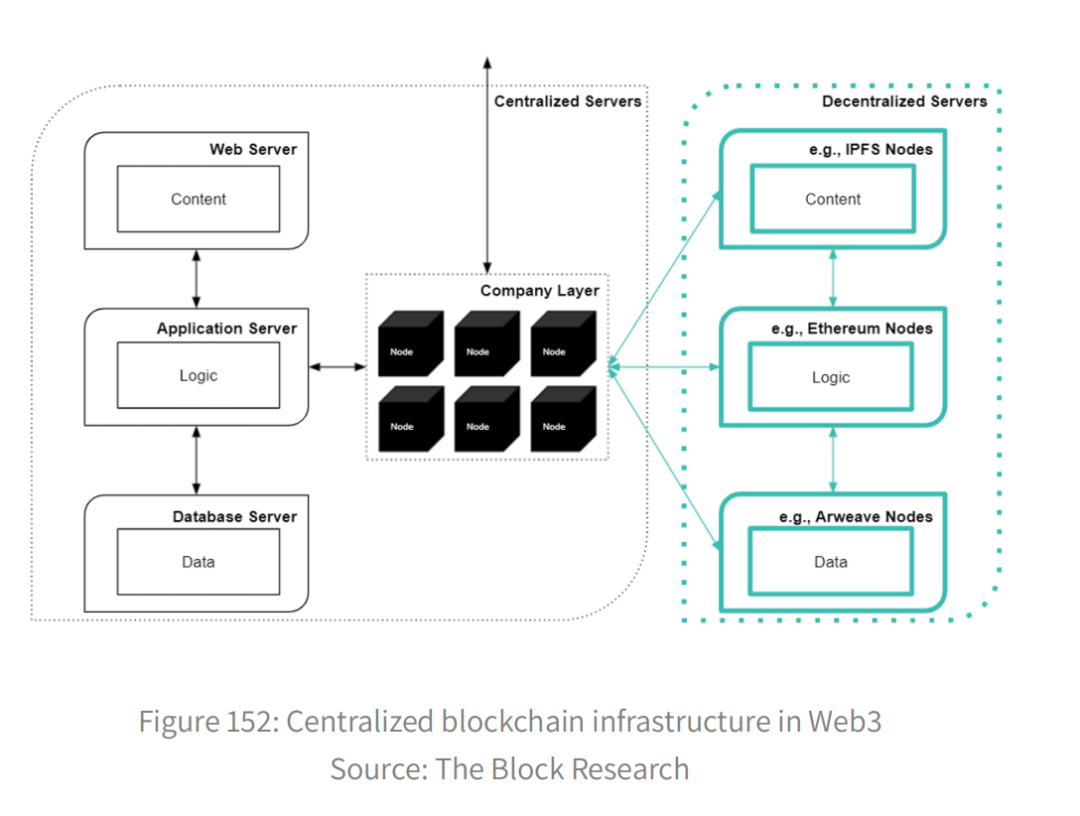
對於區塊鏈數據,集中式門戶與分散門戶之間的主要區別是,公司負責維護節點的操作——它們的所有操作都可以分組到一個「公司層」中。除了提供對完整歸檔節點數據的訪問外,公司層中的參與者還可以決定設置數據庫索引,以方便涉及過濾或搜索的查詢。與任何集中式計算網絡一樣,這種設置也有一定的好處和成本。在好處方面,集中式解決方案可以使數據網絡更容易實現、開發和維護。例如,在幾年內,Alchemy 和 Infura 能夠開發併發布各種工具以促進原型和開發。
但是,這會帶來各種形式的安全風險和單點故障。例如,Infura 的以太坊基礎設施去年發生了一次重大故障,導致包括 MetaMask 在內的流行服務的 ETH 和 ERC-20 通證的價格 feed 延遲。它還導致包括 Binance 和 Bithumb 在內的主要加密交易所暫時禁用 ETH 和 ERC-20 通證的撤回。Infura 表示,根源可以追溯到其以太坊基礎設施中的幾個組件,這些組件被鎖定在一箇舊版本的 Geth 客戶端。事後分析引發了關於以太坊去中心化和過度依賴集中化區塊鏈基礎設施提供商的爭論。
話雖如此,我們注意到 Infura 和 Alchemy 並不擁有或控制基本的區塊鏈數據,而是作爲去中心化數據的集中門戶。如果因弗拉或鍊金術失敗,我們不會失去區塊鏈的數據。如果需要,我們可以使用另一個集中或分散的基礎設施提供商來訪問相同的數據。或者,我們可以建立自己的完整節點,爲自己服務。人們可以拿互聯網服務提供商做一些比較——如果康卡斯特 (Comcast) 倒閉了,我們可以切換到另一家互聯網服務提供商來接入互聯網。
討論
根據所涉及的利弊,集中式和分散式基礎設施解決方案可能在 Web3 的下一個迭代中扮演不同的角色。例如,如果項目的某個部分需要高級原型和開發工具。在這種情況下,像 Alchemy 或 Infura 這樣的集中解決方案可能很適合這些部分。如果項目的其他部分追求不可信和安全性,那麼分散的解決方案,如 the Graph 或 Pocket Network 可能很適合這些部分。前景是一種新的 web,其中很大一部分基於分佈式、安全且不可變的區塊鏈數據庫,通過集中式和分散式基礎設施進行通信。
接下來,讓我們通過分析 Pocket Network 最近網絡活動和收入激增背後的數字和驅動因素,來研究一些去中心化的區塊鏈基礎設施是如何獲得吸引力的。通過保持幾乎 100% 的正常運行時間,我們可以看到這些去中心化的數據提供商如何支持不斷增長的 Web3 經濟。
案例研究:
網絡活動
爲了研究 2021 年之前 Pocket 的使用和增長情況,我們首先關注的是平均每日接力量。中繼只是針對任何公共數據庫節點的應用程序請求。下圖以 4 天爲間隔繪製了 2021 年 1 月至 11 月的平均日降水量。
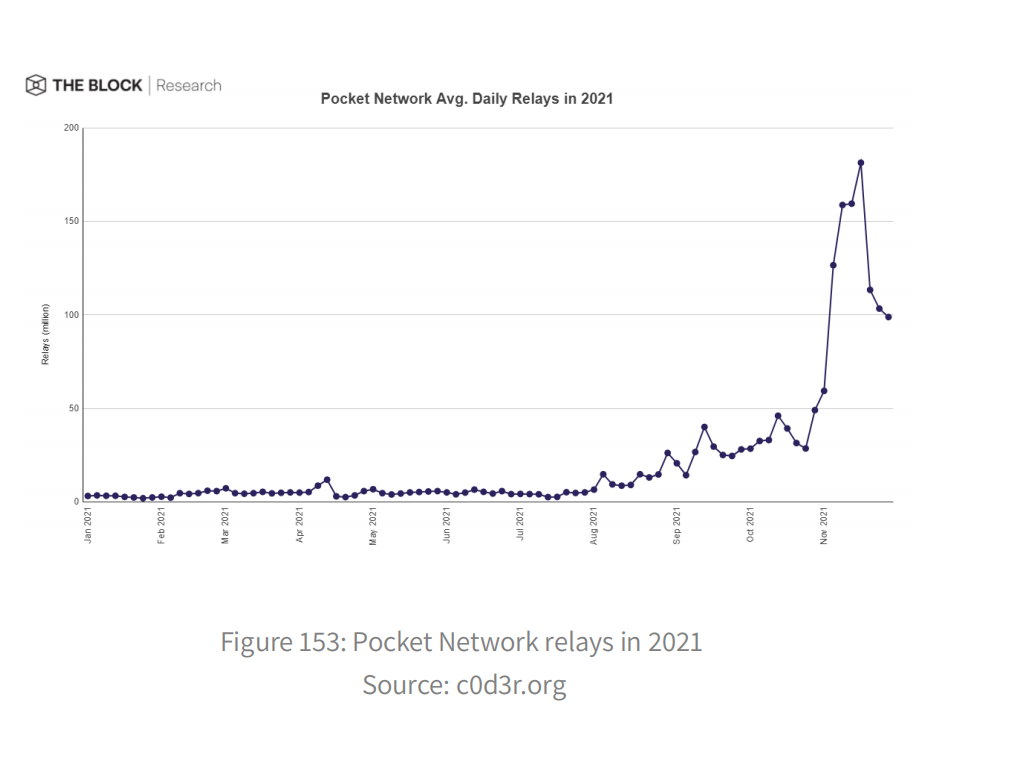
Pocket Network 的使用在今年已經見證了巨大的增長,特別是從 10 月份開始的網絡活動的爆炸性增長。主要的驅動因素是什麼? 首先,今年 2 月,Pocket Network 宣佈他們將開始爲 Fuse 提供以太坊基礎設施,Fuse 是一個構建去中心化支付系統的平臺。作爲以太坊側鏈,Fuse 需要一個穩定的、運行良好的 Fuse-以太坊橋。通過與 Pocket 集成,Fuse 可以進一步分散平臺,增加用戶隱私,同時降低運行自己的以太坊節點的成本和效率。
隨後,在 8 月,Pocket 宣佈支持 xDai 鏈,這是另一個支持 xDai 穩定幣的以太坊側鏈,該穩定幣由以太坊上的 Dai 橋接而來。xDai 的主要用例之一是在 MMO 空間征服遊戲 Dark Forest 中實現快速和低成本的交易。類似地,通過與 Pocket 集成,xDai 可以增加去中心化,同時「外包」他們的以太坊基礎設施需求。
最近,在 Pocket 宣佈將處理 Harmony RPC 流量之後,網絡活動從 10 月份開始激增。Harmony 是一個第 1 層區塊鏈,通過使用隨機狀態分片,它可以作爲以太坊可互操作的第 2 層擴展解決方案,允許以低費用、高速度進行安全塊確認。當時 Harmony 網絡的 API 調用在 5000 萬到 1 億之間激增,他們試圖通過可伸縮和分散的 API 來重新路由流量。現在,開發者可以從 Pocket 的前端 API 門戶創建 Harmony RPC 端點,在他們的 dapp 中使用。這些口袋驅動的端點爲 dapp 提供了額外的彈性、可靠性和隱私層。
在 Pocket 網絡中,應用程序樁是在網絡中註冊爲應用程序的入口點。應用程序將 POKT 鎖定到網絡內的一個綁定中,以接收通過網絡節點中繼執行的吞吐量分配。該綁定的規則由 Pocket DAO 設置的貨幣政策和協議規則決定。如下圖所示,自今年年初以來,應用程序用於預留中繼請求的 POKT 金額增長更爲穩定。

每天的中繼請求儲備等於應用程序下注的 POKT 數乘以 40。然後,我們可以看到,應用程序已經「付費」(投資足夠的 POKT),每天預留了近 10 億次中繼,同時使用了約 1.6 億次,即 16% 的預留。不過,這並不奇怪,因爲應用程序應該有一個備用緩衝區,以應對網絡活動的激增。最終,假設這些持有的令牌耗盡了中繼請求儲備,這大約 10 億次中繼將作爲「收入」支付給中繼提供商、Pocket DAO 和 POKT 區塊生產者。現在讓我們更詳細地分析這些收益和獎勵。
收入和回報
要將中繼轉換爲收益,只需將中繼數量乘以 0.01(每中繼產生的 POKT 數量) 和 POKT 價格。下圖顯示了 2021 年 POKT 的月收入,基於每日平均接入點和每月 POKT 價格。從 4 月到 11 月可以獲得價格數據。
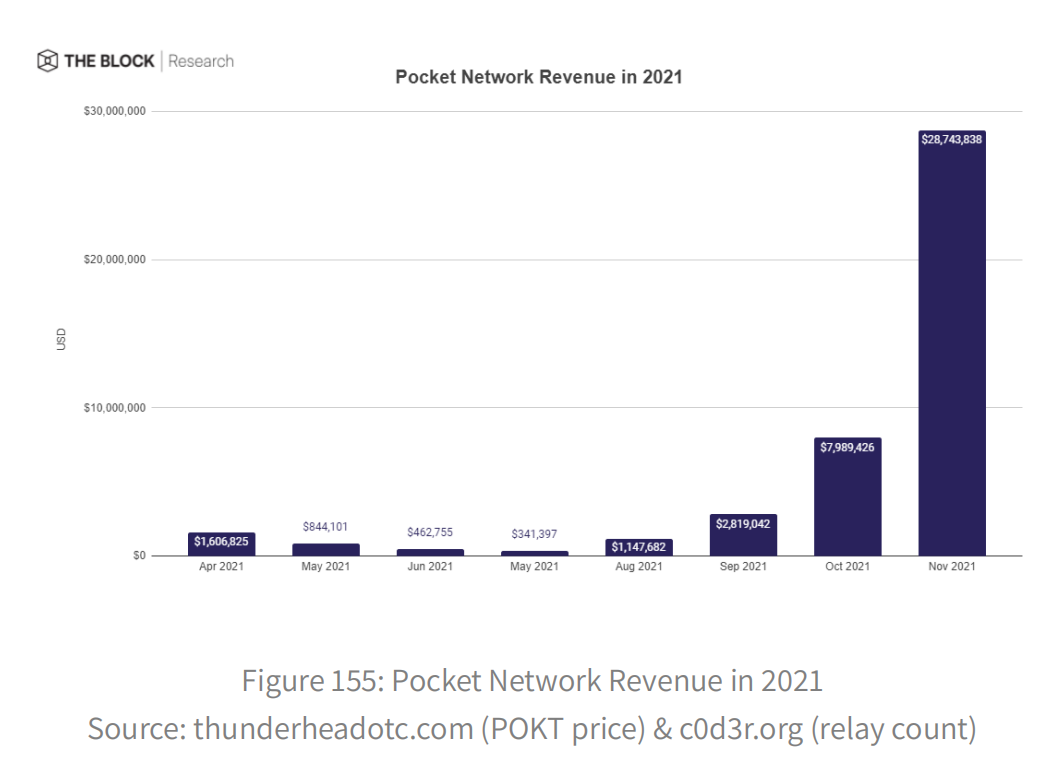
從 5 月到 7 月,網絡活動有所減少,與此同時,以太坊網絡和加密市場的整體活動有所減少。但是,很明顯,在建立了與 Harmony 網絡連接的終端後,Pocket 本季度的收入大幅增長。我們也可以看看多少 POKT 獲得每個中繼節點中繼數除以總數量的繼電器節點和乘以 0.89(自 89% 的發行 POKT 分佈式服務節點, 口袋刀,10% 和 1% 的塊生產商)。下面的圖表顯示了從 2021 年 1 月 1 日到 2021 年 11 月 8 日,每個驗證節點的平均每日獎勵,間隔 4 天。
在今年年初,POKT 節點獲得了更多的每日獎勵,因爲網絡中的節點更少。下面的圖表顯示了從 1 月 1 日到 11 月 8 日網絡中活動驗證器節點的數量,間隔爲 4 天。
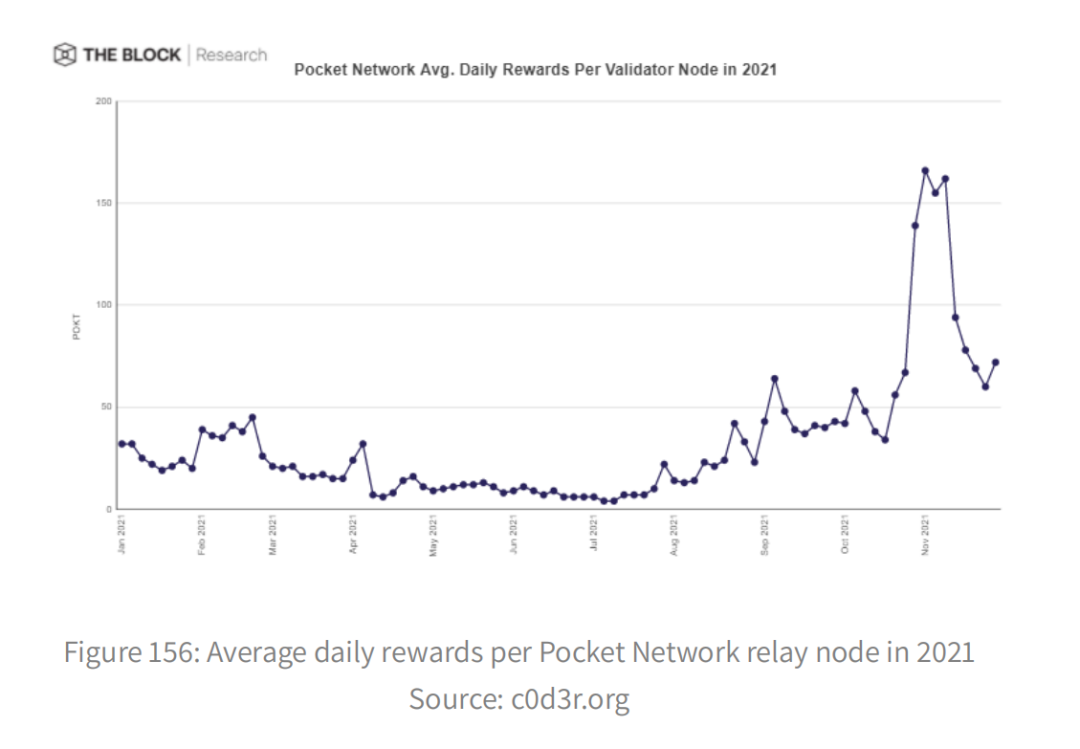
到目前爲止,自年初以來,活動驗證器節點已經增加了超過 15 倍,從略高於 600 個節點增加到今天的超過 9000 個節點。這個月, 平均每日獎勵每驗證器節點平均飆升至 161 POKT(~ 118 美元 0.73 美元/ POKT) 每天每個節點, 出來年的超過 300% POKT 獎勵網絡中每個節點 (假設每個節點股份 15150 POKT) 的最小數量。
從長遠來看,這些獎勵並不一定是可持續的。有吸引力的回報可能會帶來更多的節點提供商,進一步將總驗證者獎勵和通過供應稀釋支付的 POKT 獎勵 (每傳遞創造 0.01 POKT) 分開。此外,還有一個問題是,通過供應稀釋支付的報酬是否應該被視爲收入。一方面,他們確實代表了 Pocket 服務的真實需求。另一方面,每次在 Pocket 網絡上執行工作時,應用程序和節點的利害關係都會被稀釋。
按 11 月的峯值計算,這將相當於每年增加約 4.12 億美元的市值。也就是說,Pocket DAO 可能會在不久的將來投票削減新的 POKT 發行。此外,儘管有這些驚人的數字,Pocket Network 仍然只能處理其集中競爭對手的一小部分流量,在 2020 年,僅 Infura 一天就服務了超過 24 億以太坊中繼。
由於巨大的潛在市場和成功的和諧與其他協議的集成與口袋裏, 我們可以看到越來越多的協議重路由和分權與口袋的交通網絡引發的預防或應對問題與集中式區塊鏈基礎設施的依賴性。這種去中心化的基礎設施能否支持一個擁有數十億 dapp 用戶的 Web3 經濟,將取決於節點和網絡技術的彈性和理想的抗脆弱性。
新興的 Web3 經濟
作爲本章的總結,我們將看一些關於新興的 Web3 經濟的數據,以瞭解我們現在的狀況和未來的發展方向。雖然沒有單一的指標來跟蹤整個 Web3 的開發,但我們可以看看幾個代理指標,它們跟蹤 Web3 的不同方面,從 DeFi 到 nft,再到採用 Web3 前端應用程序 (如錢包)。下面,我們繪製了 2016 年 1 月 1 日至2021 年 11 月 17 日期間與 DeFi 協議交互的所有唯一以太坊地址和唯一以太坊地址。
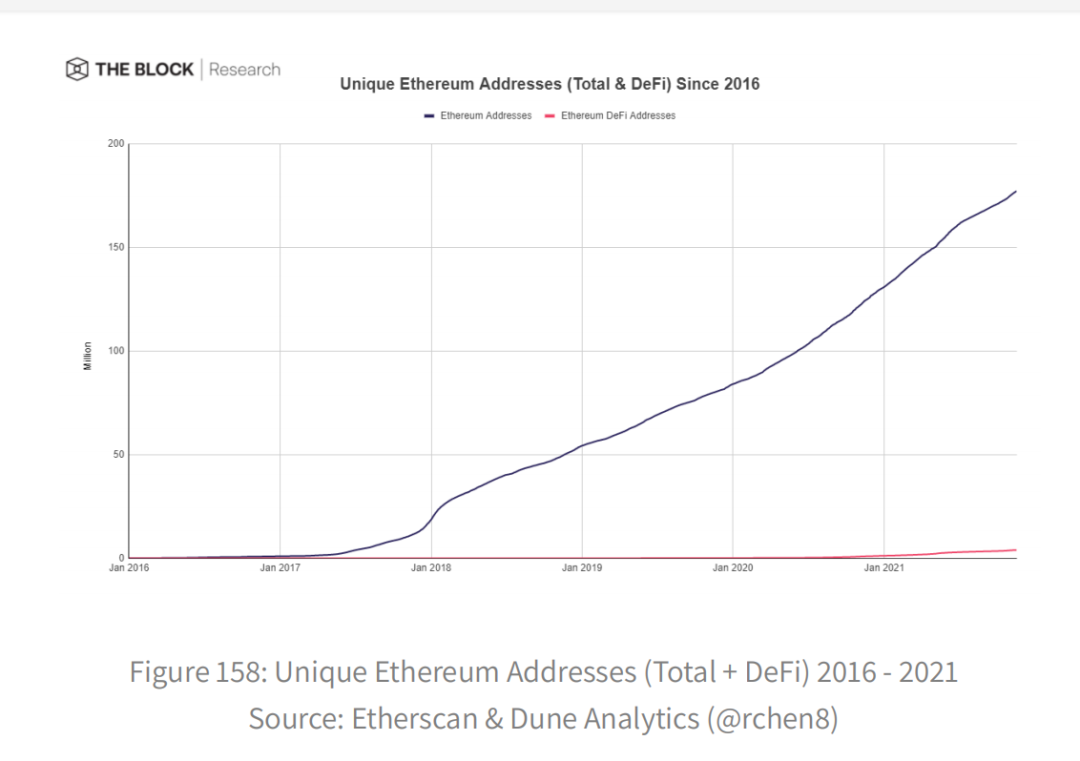
自 2018 年初以來,以太坊的唯一地址總數穩步增加。自 2019 年初至今,以太坊的獨特地址平均每年增長約 52%。自 2019 年以來,與 DeFi 協議交互的以太坊地址也出現了爆炸式增長,同比增長約 700%,但從 2019 年至 2020 年的同比增長約 875% 略微放緩至 2020 年至 2021 年的同比增長約 500%。目前,只有 2% 的以太坊地址與 DeFi 協議進行了交互,但這仍是 2021 年初 0.9% 的兩倍多。DeFi 協議似乎仍有很大的上行潛力。
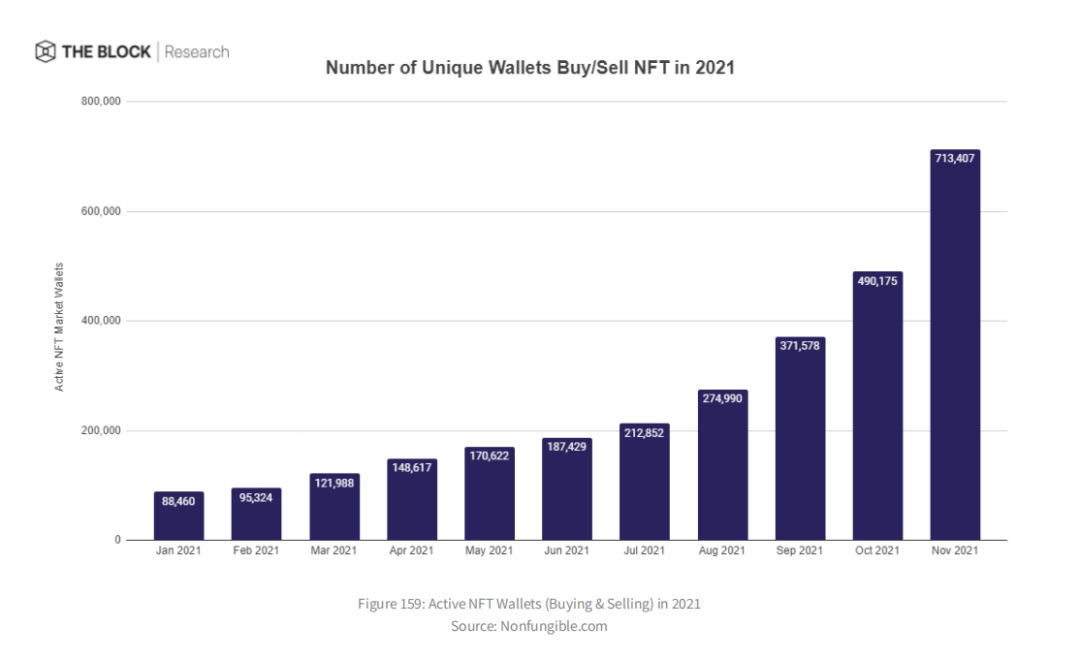
跟蹤 Web3 經濟中 NFT 交易子市場的另一個代理是購買或出售非功能性交易的獨特錢包的總數量。月環比有不同程度的明顯增長——例如,1 - 2 月增長 8%,2 - 3 月增長 28%,5 - 6 月增長 10%,8 - 9 月增長 35%。總的來說,NFT 市場的活躍錢包數量僅在今年就增長了 600%。
我們還可以將每月活躍的 MetaMask 用戶數量作爲 Web3 經濟活動的代理。下面,我們繪製了從 2020 年第一季度開始到 2021 年第三季度結束,Consensys 提供的月度活躍用戶賬戶。

2020 年 7 月,Consensys 報告稱 MetaMask 每月有 55 萬活躍用戶。到 2021 年 8 月,這一數字超過了 1000 萬,在大約一年的時間裏增長了 1800%。從這些角度簡要地看一下 Web3 經濟確實有助於理解 Web3 背後的熱門話題,以及在這些領域 (從 DeFi 到 nft 再到遊戲等) 支持項目的風投興趣的激增。考慮到在相當長的一段時間內的上升趨勢,我們可以開始有一些信心,認爲 Web3 確實開始在 Web2 架構之外鞏固自己。
這些新的用戶體驗是由分散的、安全的、不可變的數據庫 (如區塊鏈) 實現的;
利用令牌激勵、經濟遊戲和密碼證明簡化數據結構訪問的新方法;
以及一系列用於 Web3 原型化和開發的新工具。
第七章:基於 NFTs 和區塊鏈的遊戲:2021 年概述,2022 年展望
數據驅動概述了 nft 和基於區塊鏈的遊戲景觀、增長指標、突出主題等。
概要
- 非功能性交易總額爲 88 億美元,其中藝術品和收藏品佔 59%,遊戲非功能性交易佔 41%;
- 基於區塊鏈的遊戲找到了一個適合新商業模式的產品市場,遊戲開發者可以監督遊戲內資產的整個週期,同時從二級市場交易中賺取費用,並向用戶介紹他們的資產的互操作性以及潛在的遊戲內收益;
- 高昂的天然氣費用迫使非交割交易活動從以太坊轉移到其他層、側鏈和第二層解決方案。
2021 年對於加密貨幣資產來說是不錯的一年,但有人可能會說,今年非加密貨幣和基於非加密貨幣的遊戲從零到零。從 Beeple 的非加密貨幣交易以 6900 萬美元的價格售出,到名人穿上 CryptoPunk 和 Bored Apes,再到貝寶 (PayPal) 購買加密貨幣,再到佳士得 (Christie』s) 和蘇富比 (Sotheby』s) 等大型藝術拍賣行擁抱非加密貨幣交易,2021 年的大量活動將非加密貨幣交易帶進了時代精神。在許多主題的背景下,有兩個更大的主題推動了 NFTs 的興起。首先,市場認爲 NFT 不僅僅是「右鍵單擊並保存」。它開始爲數字收藏品的真實所有權定價。其次,允許玩家擁有和自由交易遊戲資產的遊戲商業模式,使得遊戲開發者甚至可以從二級市場交易中賺取費用。從開發商的角度來看,這種行爲是不透明的灰色市場的一部分。
NFT 交易市場的概述非功能性交易的數量可以大致分爲兩類——藝術品和收藏品,以及遊戲。通常情況下,美術和收藏品非功能性測試並不被積極使用,而遊戲非功能性測試則在遊戲中發揮作用。儘管整個 NFT 遊戲運動是由藝術和收藏品引發的,但遊戲 NFT 遊戲開始在市場上佔有一定份額。截至 11 月 30 日,這兩個類別的總交易額達 88 億美元,其中 60% 來自藝術品和收藏品類別,其餘 40% 來自遊戲非功能性交易。非功能性交易活動在 8 月第三週觸及峯值,交易量略高於 10 億美元。從那以後,遊戲的周交易額大幅下降,尤其是在藝術和收藏品類別,而遊戲的 NFT 活動似乎更加活躍,每週交易額約爲 1.5 億美元。
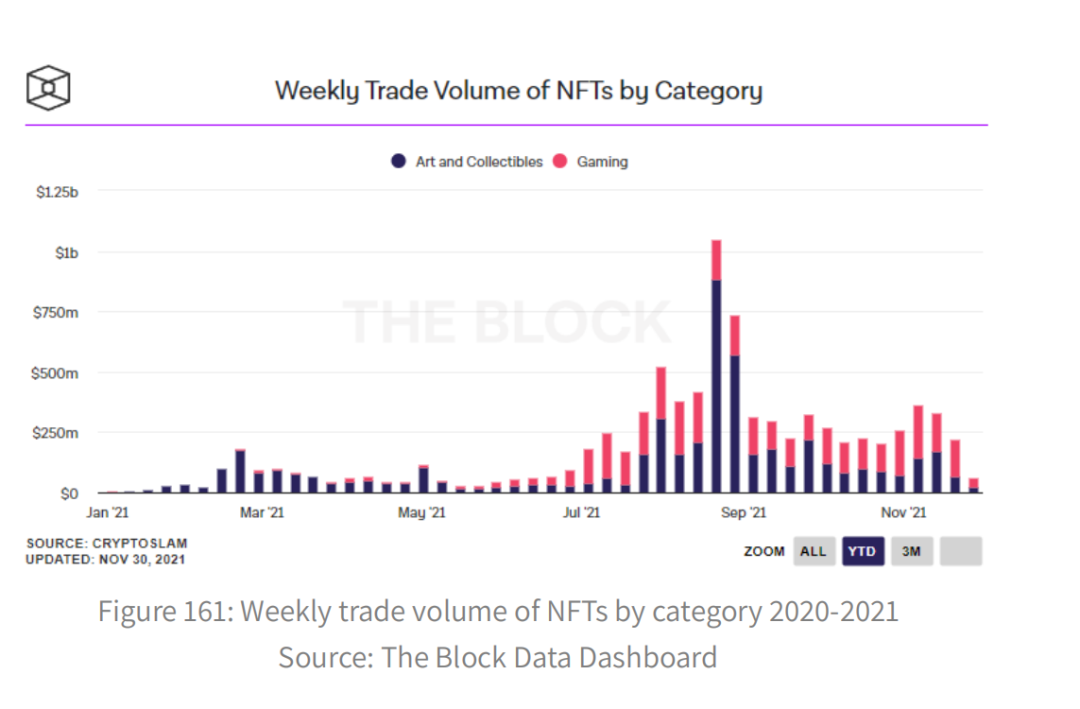
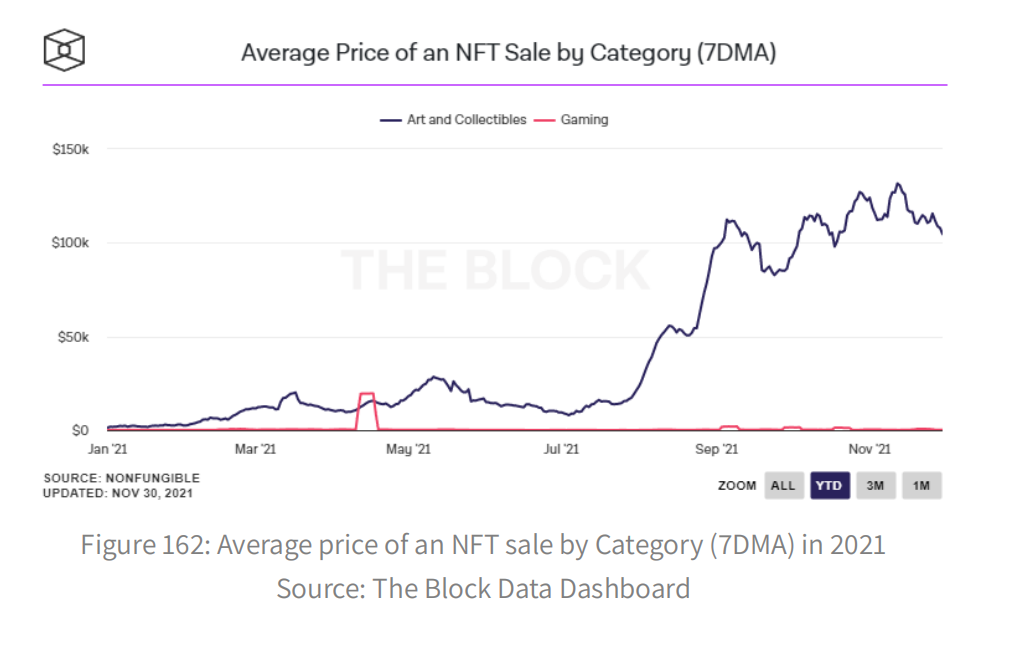
藝術品和收藏品的平均票面大小要比遊戲的 nft 高几個數量級。
然而,與藝術品和收藏品相比,遊戲非功能性遊戲具有更高的速度,並通過大量交易來彌補其價格。
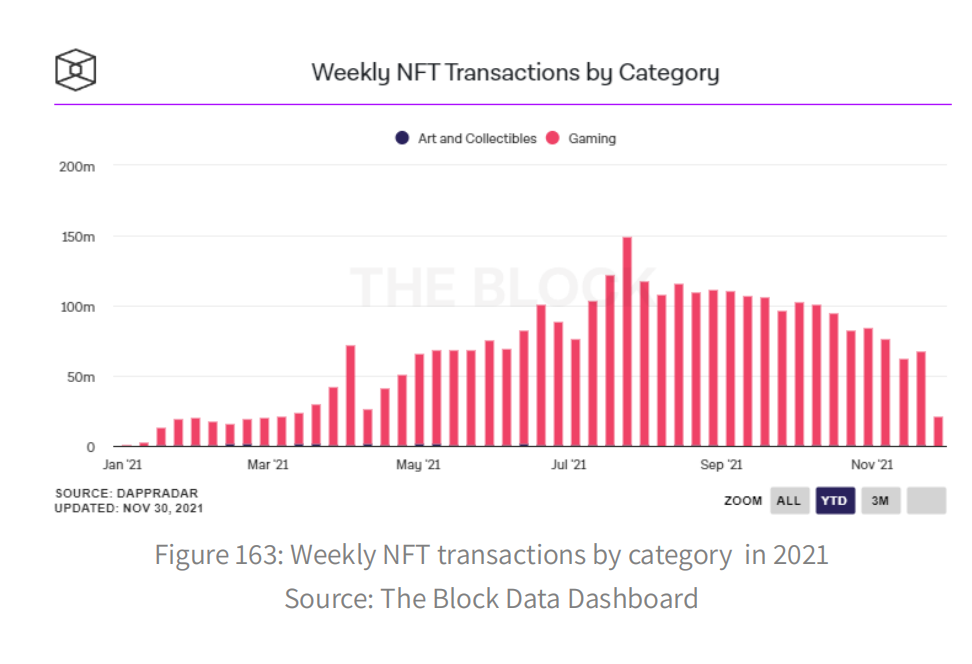
毫無疑問,在藝術和收藏品類別中,Bored Ape Yacht Club、CryptoPunks 和 Art Blocks 佔據了主導地位。

儘管這三家公司在交易量上佔據主導地位,但 NBA TopShot 在交易數量上領先。
在遊戲領域,axi Infinity 在周銷量方面處於領先地位。有趣的是,《axi Infinity》在 5 月份推出側鏈《Ronin》後開始活躍起來。
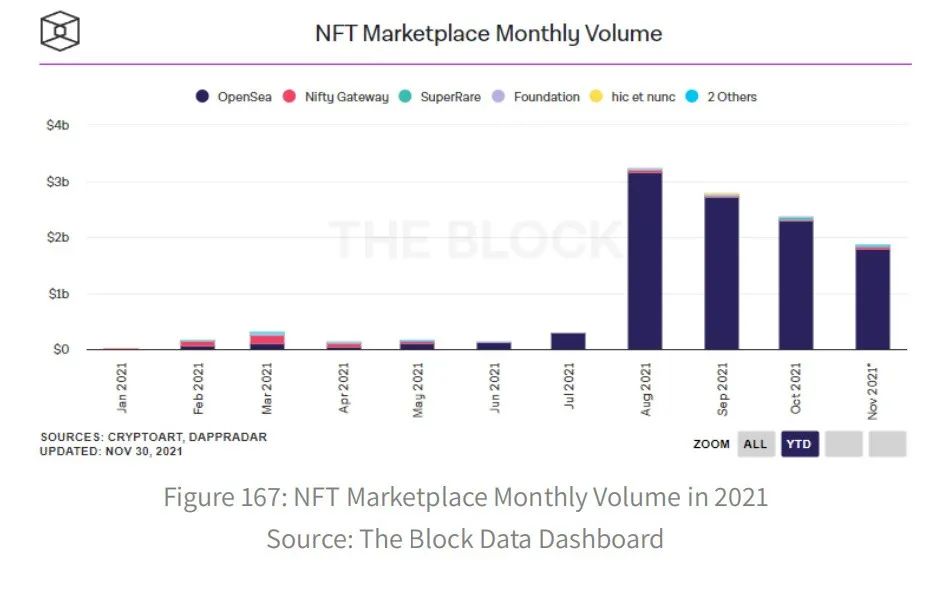
NFT 市場
從 2021 年 1 月的 1790 萬美元到 11 月的 20 億美元,月度非功能性交易市場的總交易額增長了 133 倍。從 1 月份還不存在到促成價值 23 億美元的非功能性交易,OpenSea 作爲一個市場的崛起令人震驚。
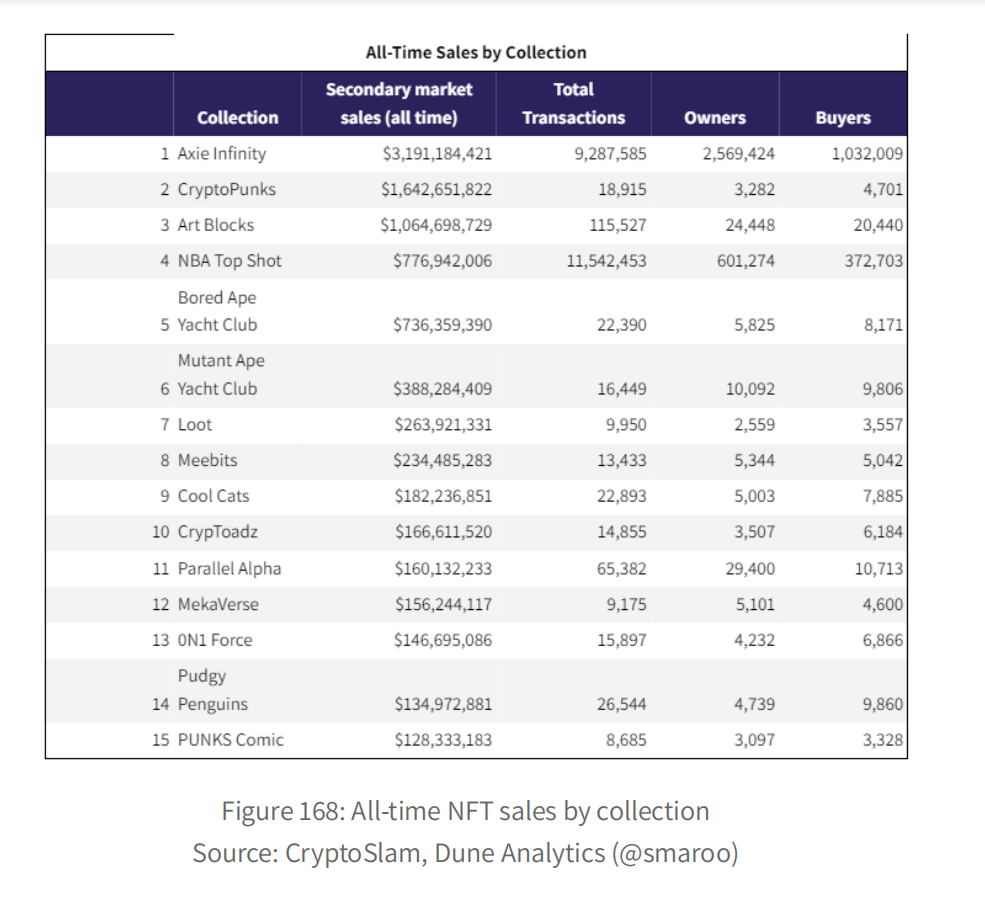
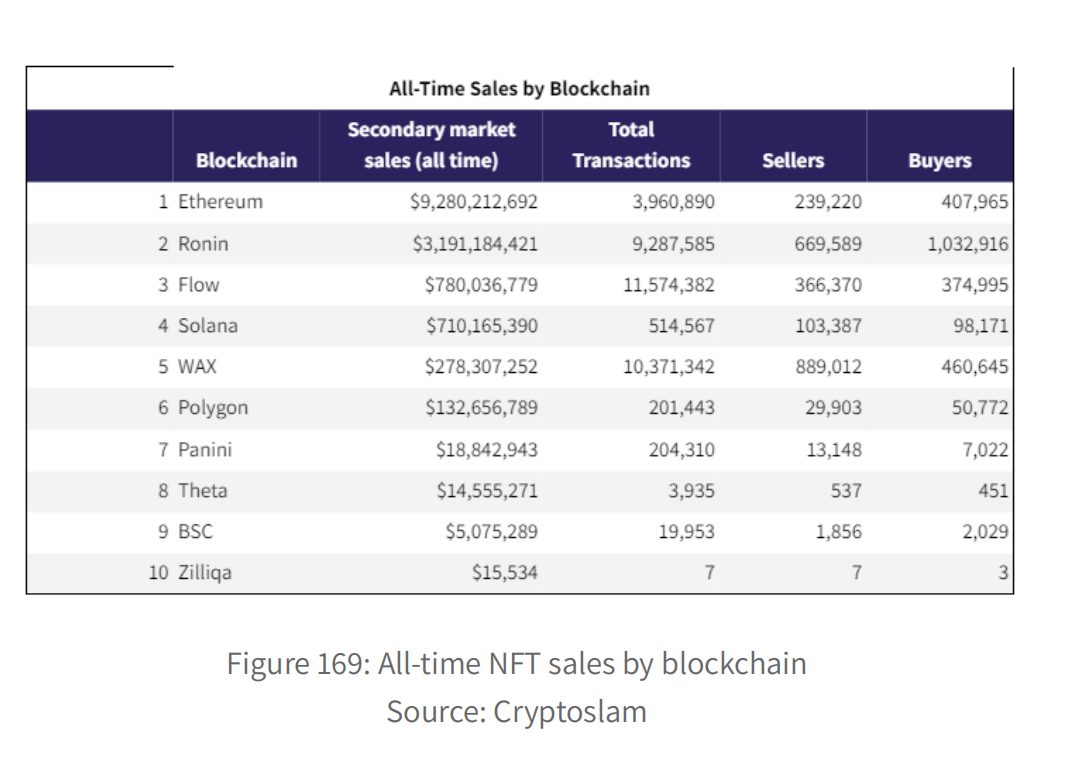
Axie Infinity 擁有超過 920 萬次的終身交易,幾乎是以下最佳 NFT 集合 CryptoPunks 的兩倍。就二級銷售而言,以太坊仍然是最主要的區塊鏈。它的銷售額爲 93 億美元,幾乎是第二好的 Ronin 在二級市場銷售額的三倍。然而,必須注意的是,這些都是空前的比較,以太坊已經領先於側鏈或其他層。
下表顯示了不同集合和區塊鏈的總銷售額:
2021 年 NFT 和區塊鏈遊戲主題
遊戲商業模式在 2021 年發生了重大轉變
NFT 允許數字資產無縫地整合到遊戲中,讓玩家真正擁有自己的遊戲資產。一方面,它讓玩家能夠通過玩遊戲賺錢,另一方面,它也讓遊戲開發者能夠追蹤二級市場上的遊戲資產交易並賺取費用。從本質上說,對遊戲開發者來說不透明的灰色市場活動現在被透明的交易所取代,這提高了開發者從遊戲中盈利的能力。當玩家對自己的控球很有信心時,他們就更願意提前花錢了。我們在我們的報告中深入研究了 NFT 在遊戲中的意義,基於區塊鏈的遊戲的狀態,以及基於區塊鏈的遊戲-入門的元宇宙。
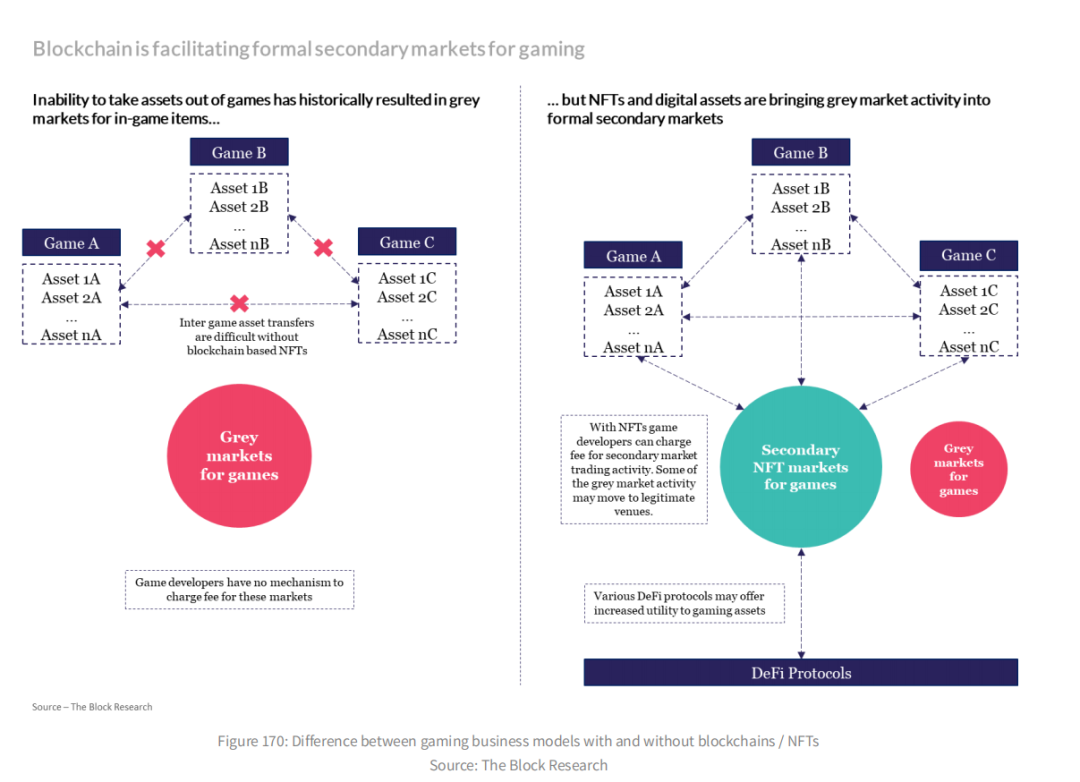
多款遊戲使用不同的符號組學來決定哪個利益相關者在遊戲生命週期的哪個點上獲取價值。在沉浸式遊戲體驗和激勵玩家參與之間取得平衡是遊戲開發者的一個重要考慮因素。雖然區塊鏈遊戲市場還處於初期階段,但以下圖表顯示了當今遊戲生態系統的變化。
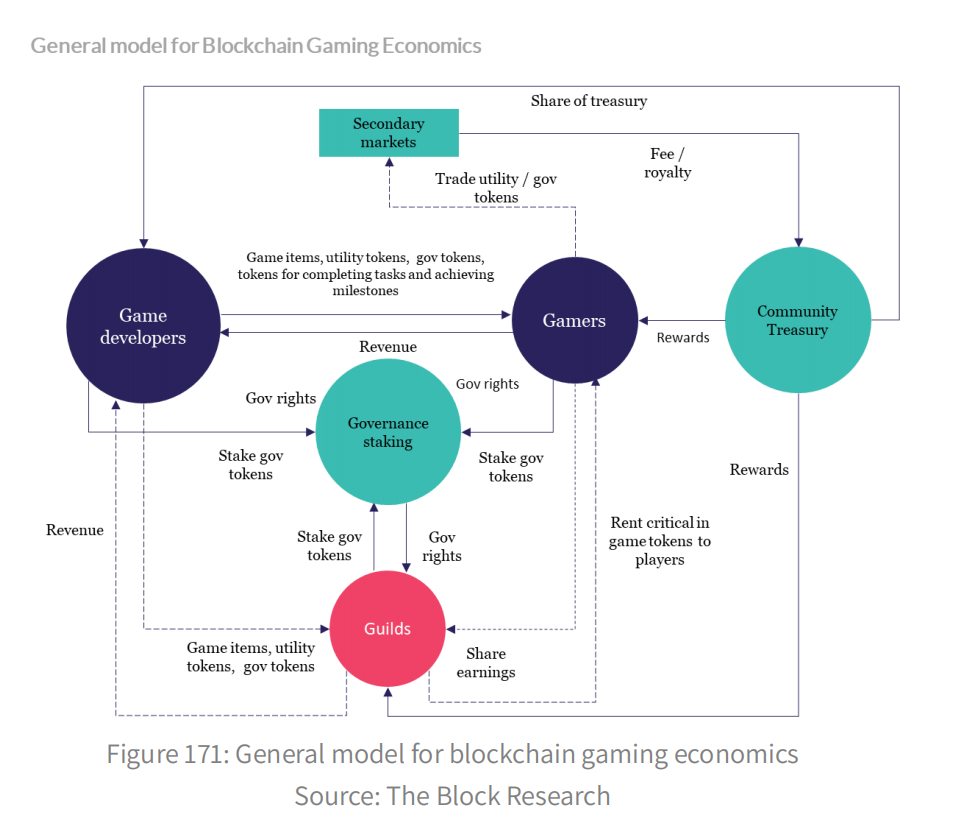
遊戲公會的興起
從遊戲中賺錢的能力開啓了新的商業模式,遊戲公會便是其中之一。公會支持玩家從入職到租借必要的遊戲內資產,並從玩家的遊戲收益中獲得一部分作爲回報。大多數的公會都是由 dao(分散自治組織) 構成的。公會之所以成爲遊戲生態系統的重要組成部分,原因之一在於隨着遊戲的普及,遊戲所需的遊戲內部資產也會變得更加昂貴。例如,玩家需要 3 個 axis 才能玩《axis Infinity》,獲得它們的總成本約爲 360 美元,這是主流數字遊戲服務平臺 Steam 上最貴遊戲 (119 美元) 價格的 3 倍。這使得許多玩家的進入門檻過高。在這種情況下,公會便會購買並培育 Axies 並將其出租給玩家。然後從玩家的收益中抽取 20-30% 作爲回報。Yield Guild Games、Merit Circle、Avocado Guild、AAG Ventures 和 Blackpool 便是這一生態系統中較爲突出的公會。
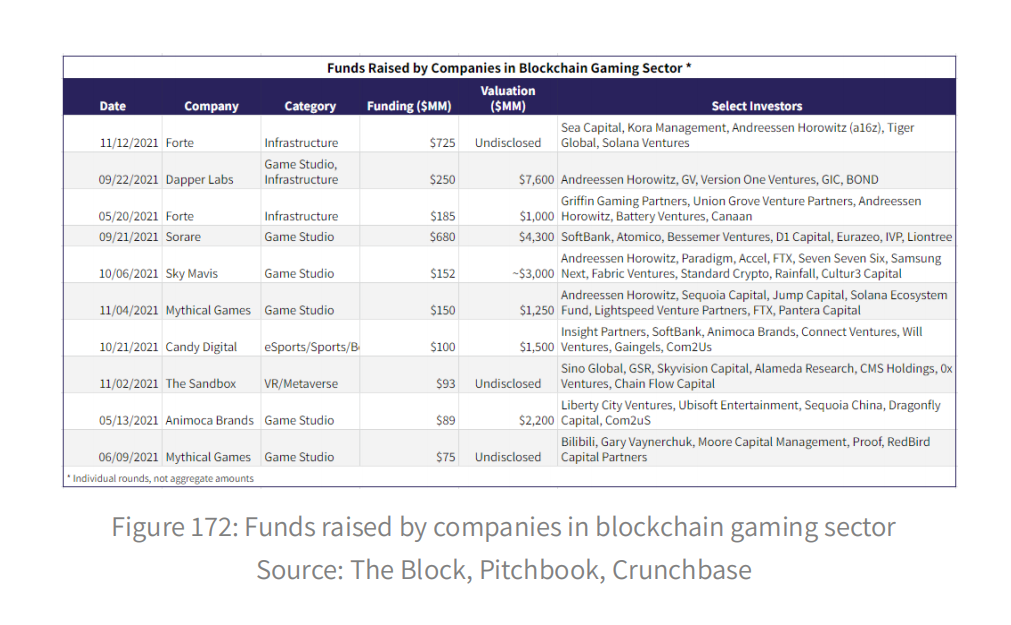
遊戲行業的融資呈指數增長
2021 年對於 NFT 和區塊鏈相關的融資活動來說,可以說是不平凡的一年。該行業的融資規模已接近 280 億美元。這還不包括遊戲中的 IDOs。下表列出了該領域公司今年的前 10 項融資活動。
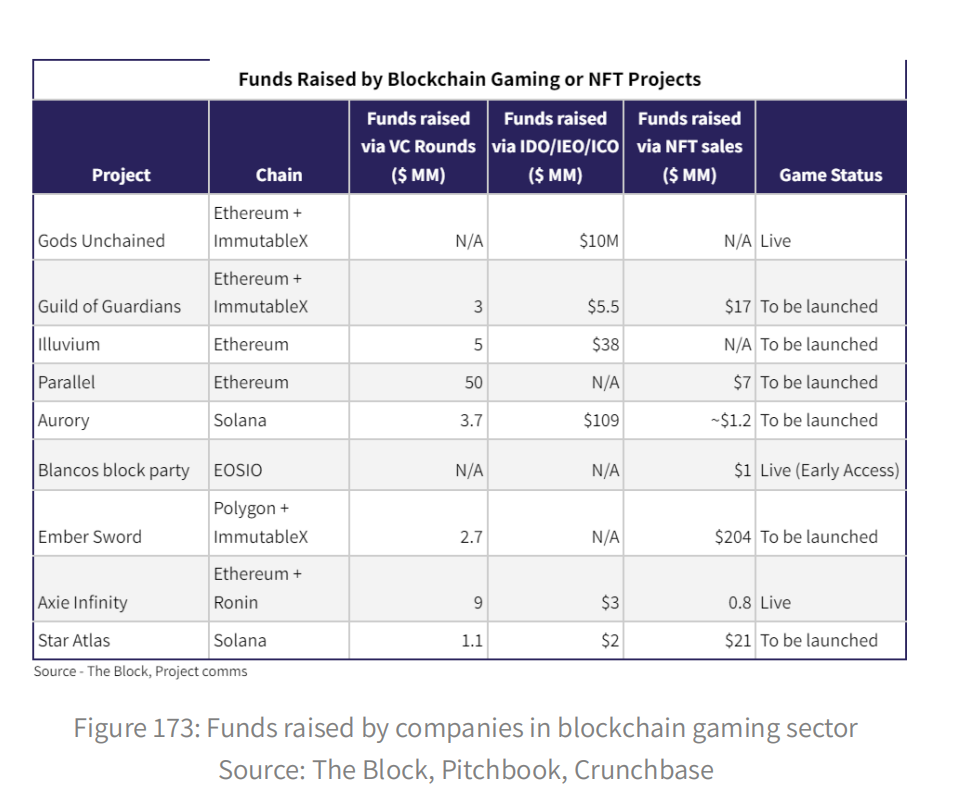
除了在這一領域建立的公司之外,一些加密原生項目還通過三種不同的方式籌集資金——風險投資、ICO/IEO (Initial Exchange Offerings,簡稱 ICO/IEO)——新項目使用現有的交易所作爲通證銷售的分銷平臺,以及 NFT 銷售。下表顯示了該領域的主要遊戲項目所籌集的資金。
更高的天然氣價格鼓勵了以太坊側鏈和其他區塊鏈的開發和使用
自 2020 年夏天 DeFi 在以太坊興起以來,以太坊上的天然氣價格一直處於高位。在持續的 DeFi 之上的非功能性交易活動使得以太坊的基礎層對於較小的市場參與者來說無法使用。我們看到開發人員採取了不同的方法來幫助將 NFTs 擴展到以太坊基礎層之外。
關於 NFT 的吸引力,我們遇到了一個有趣的二分法,在公衆的興趣和實際使用之間。更準確地說,谷歌搜索「NFT」和「OpenSea」(這兩個詞通常是理解 NFT 興趣的很好的代表),自 7 月以來一直呈陡峭上升趨勢,甚至分別在 9 月和 11 月達到歷史高點。

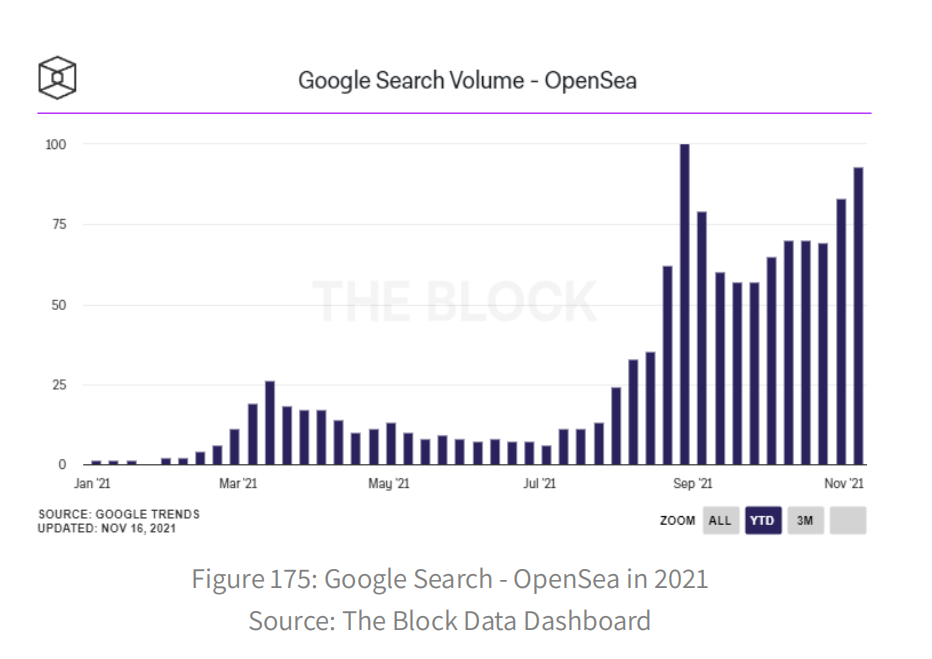
與這一趨勢相反,非功能性測試的市場總量自 8 月份以來一直在明顯下降,乍一看似乎有悖直覺。

然而,深入挖掘,這是在以太坊天然氣費用飆升以及基礎資產 (如 ETH 或 SOL) 價格飆升的背景下發生的。這一趨勢發生在 NFT 市場交易量顯著下降的同一時期。
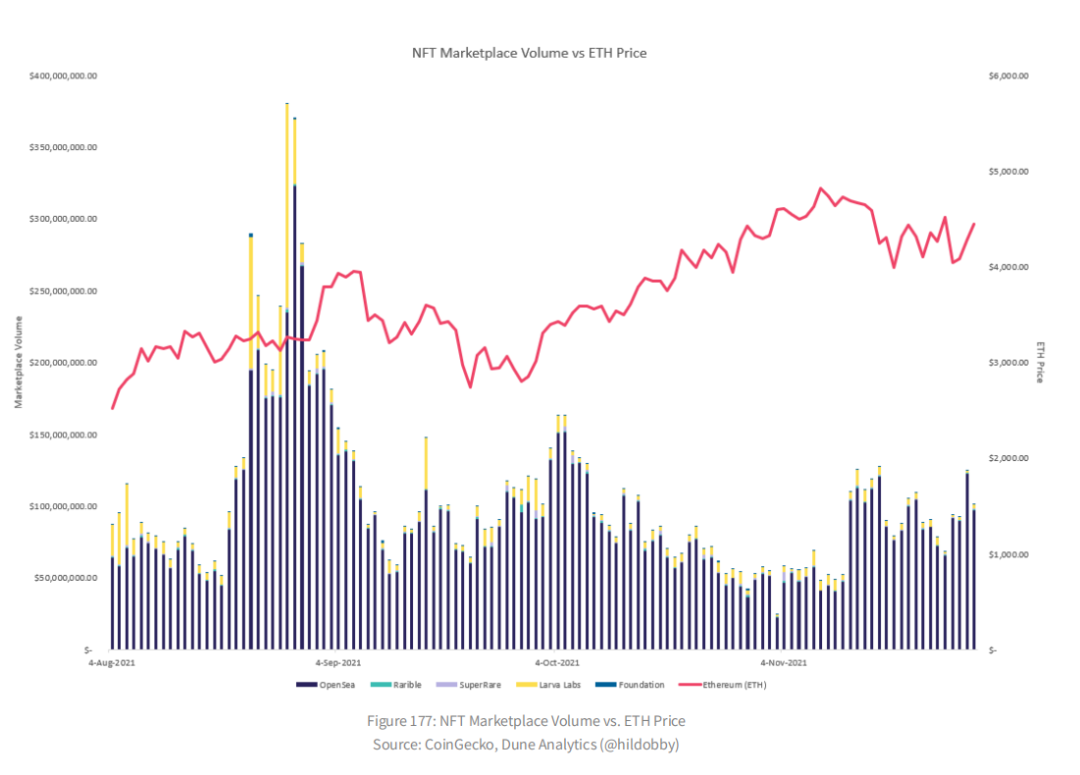
因此,這一分化趨勢的兩個主要驅動因素是不斷飆升的投資和交易成本,這使得大多數仍以美元爲淨值計價的個人無法跨鏈加入和參與非功能性金融市場。這再次強調了 L2 擴展解決方案日益關鍵的需求 (請參閱本報告中的第 2 層平臺部分)。
CryptoKitties 的創造者 Dapper Labs 發佈了 Flow,這是一款針對 nft 和遊戲的新區塊鏈。Sky Mavis, axi Infinity 的創造者,於 2021 年 4 月推出了側鏈 Ronin。《浪人》對《無限軸》的發展產生了驚人的影響。在 8 月 9 日,該遊戲的日活躍用戶 (dau) 在不到 4 個月的時間裏增長了 16 倍,突破了 100 萬 dau。2021 年 4 月,Gods Unchained 的公司 Immutable 推出了首個爲 nft 量身定製的以太坊 2 層擴展解決方案 Immutable X。
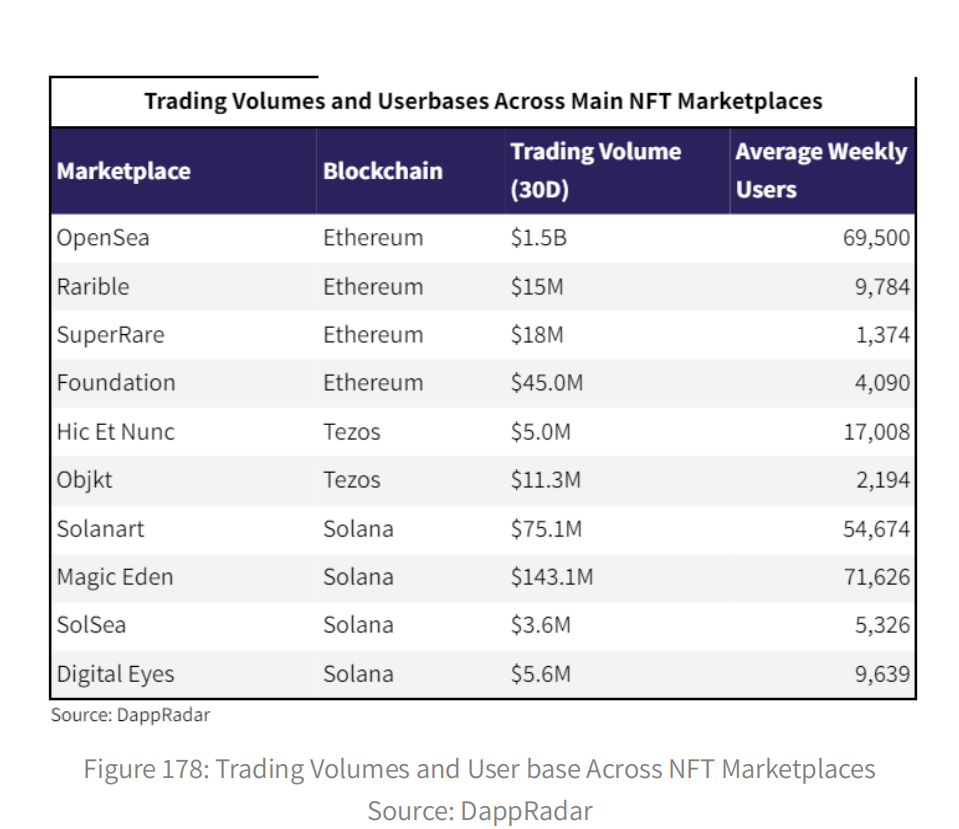
最近發生的一件事清楚地表明,新生的 NFT 交易市場在很大程度上仍類似於未知領域。在與另一名社區成員發生爭執後,Hic Et Nunc (HEN) 的首席開發者決定關閉該網站,理由是一時興起。這是可能的,因爲他是唯一擁有項目 Github 鑰匙的社區成員。這一事件再次強調了真正去中心化的重要性。HEN 社區決定建立一個新的社區領導的 Hic Et Nunc,以應對這一事件的轉變。
Metaverse 即將到來
從微軟 (Microsoft) 到 Facebook,幾乎所有的科技公司都在談論他們對元世界的願景。「元宇宙」一詞可以追溯到尼爾·斯蒂芬森 (Neal Stephenson) 1992 年的小說《雪災》(Snow Crash),在小說中,他將元世界稱爲持久的虛擬世界。其理念是,元世界是一個實時的 3D 社會媒體,人們在其中合作並參與到經濟中。
雖然目前還沒有統一的定義,但不同的觀點之間存在重疊。一個共同的方面是元宇宙將如何成爲數字經濟的組成部分。如果是這樣的話,維護所有權,證明數字稀缺將是元世界的重要屬性。想象一個沒有區塊鏈和 NFT 的元空間是困難的,因爲它們已經具有元宇宙的特徵。
新的遊戲原始元素正在試驗中
在對 NFT 語言的狂熱猜測中,非傳統方式的實驗也蓬勃發展,導致了新的原始人的誕生。Loot 是這類實驗創新思維的有力證明,它是尚未開發的 NFTs 長期潛力的典型例子。戰利品是隨機生成並存儲在鏈上的冒險裝備。Loot 並沒有採用傳統的自上而下的方法,即項目開發者創造包含前端的 NFT 遊戲,並將其嵌入到玩家可以訪問的環境中 (遊戲邦注:如收集、加密遊戲等),而是採用了一種自下而上的方法。根據這種方法,收集器只會創建 NFT 的基礎層,這樣社區就可以圍繞它集體構建上下文和前端。舉個例子來說吧,在 Loot 發行後不久,社區便發行了一種通證——Adventure Gold (AGLD),作爲遊戲內部貨幣和管理基礎。
總而言之,戰利品代表着一種可插入不同遊戲中的可組合「DNA」,即基於給定戰利品包的「DNA」代碼呈現出冒險家的裝備和附加功能的相應視覺表現。從這個意義上說,你可以剝開強加的先見之見,就像在一款預先構建的加密遊戲中使用虛擬現實技術一樣,將設計自由交還給社區。考慮到該項目的新奇性和開發者 Dom Hofmann (Vine 的聯合創始人,Vine 是一款 6 秒的視頻社交應用),Loot 便掀起了一股狂潮,並在 9 月 3 日將 Loot 的底價推高至 5.3 萬美元,之後最終將價格定在 1.5 萬美元左右。
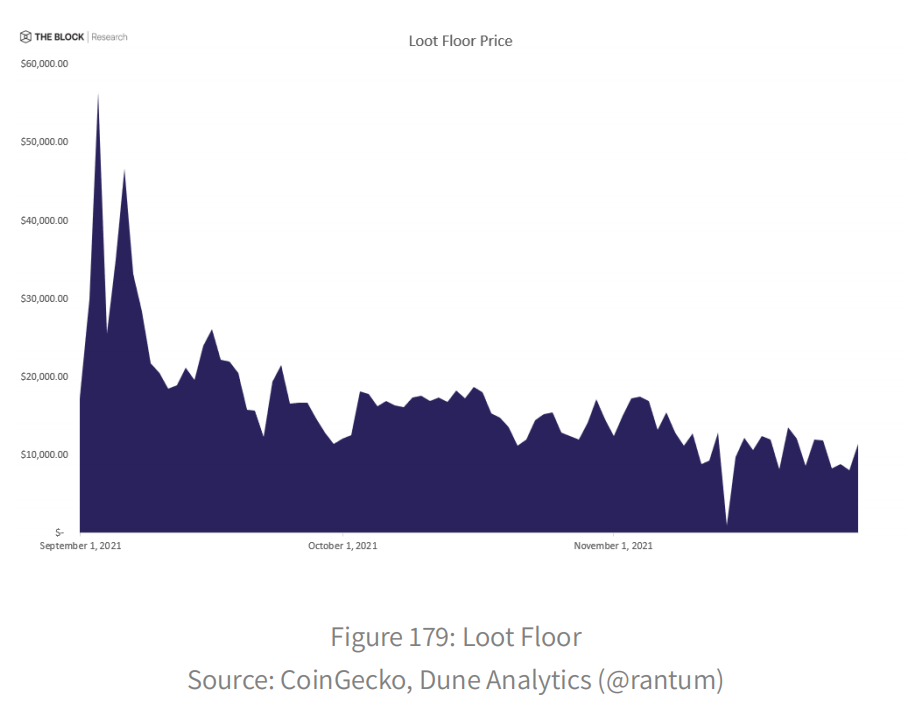
人們很快意識到,對於大多數人 (除了少數加密鯨魚用戶) 來說,支付至少 1.5 萬美元的門票進入基於戰利品的遊戲並不可行,這可能會阻礙生態系統的擴散。作爲一個計數器,我們創造了一些擴展,如 Synthetic Loot,它允許玩家通過「合成」NFTs 免費進入 Loot 生態系統。通過這種方式,Loot 生態系統可以走上一條更可持續的軌道。總而言之,這個運動展示了一個社區在一個可組合的空白畫布上進行建設的潛力。
NFT 遊戲的發行主要是先到先得,這最終導致了 gas 戰爭,並讓普通用戶無法獲得成功.
Larva Labs 在 2017 年推出 CryptoPunks 時,它們是免費的,以太坊上的天然氣很便宜,平均價格爲 5.70 美元。然而,CryptoPunks 花了幾天時間才被拍下。如今,幾乎所有預期的 NFT 發佈都充斥着機器人活動,並在幾個街區內完全生成,儘管過高的天然氣費用使普通以太坊用戶無能爲力。像 Parallel 這樣的項目正試圖通過消除氣戰來公平地啓動 NFTs,因爲它們允許買家在購買後 24 小時內完成轉換。在我們的研究文章 A 中,我們發現一個公平的非功能性遊戲的發行應該是不受時間限制的、不可改變的和不可信任的。
2022 NFT 和區塊鏈遊戲展望
加密遊戲目前的價值主張建立在不健全的基礎上
隨着幾乎所有發達國家的利率都處於歷史低點,資本成本也很低。由於許多投資者資金充裕,幾乎每個遊戲項目都是按照自己選擇的估值完成種子輪融資。雖然 IDO 的金額在 100 萬至 300 萬美元之間,但項目一直在通過其他途徑籌集資金,如提前銷售遊戲內的 NFT。
在遊戲賺取模式中,當玩家獲得收益時,一定有人被借記了。它可以是對遊戲前景持積極看法的市場參與者,也可以是協議通證膨脹。除了市場參與者或協議通證膨脹,廣告商可以補貼玩家,作爲與他們的終端消費者互動的一種有意義的方式。雖然我們還沒有看到這種做法的全面效果,但 FTX 贊助了 Yield Guild 的一些玩家,這是瞄準非功能性遊戲玩家的公司的一個例子。設計簡單而有效的遊戲循環非常重要。當市場變得更糟,並且沒有太多資金流動時,遊戲將很難繼續吸引新玩家。
因此,除了「賺取」方面,遊戲還應該具有其他吸引玩家的特徵。儘管有些遊戲的玩法很單調,但遊戲賺錢模式的支持者通常認爲,這些遊戲需要比傳統的平凡工作更有趣。這一論點忽略了一點,即儘管這份工作很平凡,但它爲他人增加了價值。例如,通勤者付錢給出租車司機,因爲司機方便他們的通勤。如果其他人不能從玩遊戲的人身上獲得價值,那麼就很難相信有人會永遠資助玩家。
資金過剩暗示了 2017 年 ICO 熱潮的相似性
儘管如此,遊戲和 NFT 融資的情況與 2017 年的 ico 如出一轍。用於創建遊戲的 Unity 包相當於白皮書。然而,一小部分遊戲會通過使用抵制審查的區塊鏈,真正爲玩家帶來附加價值。NFT 與頭像 (pfp) 的情況是一樣的。
許多跨不同鏈的項目已經推出了有限的 (通常是 10,000 或 8888 個)NFT,以誘導稀缺性。然而,僅僅稀缺性並不能使事物變得有價值;它需要與需求相結合纔有價值。不是每個 pfp 都能成爲一個加密貨幣,就像不是每個工作證明幣都能成爲比特幣一樣。除了技術能力,還有社會共識認爲加密貨幣和比特幣具有價值。CryptoPunks 和 Bored Apes 很有價值,因爲它們是原型;他們發起了這場運動。猿的 n 階導數沒有任何價值。
情人眼裏出西施。這對於非功能性記憶障礙來說再正確不過了。NFT 項目的價值比 DeFi 或基礎設施項目要主觀得多,比如項目的故事,它的藝術家,以及非功能性測試是否會在未來帶來物質效用。當有這麼多無形資產需要考慮,而價值又不明顯時,人們可能會轉向公衆人物或有影響力的人尋求價值信號。第一批非功能性測試項目,如 Cryptopunks,並不需要爲自己在非功能性測試領域的地位而戰,它們之所以能夠有機地出現,主要是因爲它們具有重要的歷史意義。相反,新項目必須爭取潛在買家的心理份額。隨着市場充斥着如此之多的 ppp 項目,有影響力的人已經達到了王者的地位。
多鏈擴展解決方案很可能會推動 NFT 的大規模採用
可以毫不誇張地說,在以太坊的基礎層上與 NFT 交互是爲富人服務的。如果目標是促進 Web3 的廣泛採用,促進像以太坊這樣去中心化網絡上更便宜的交易是至關重要的。正如我們在此前提到的,2021 年下半年出現了在以太坊之上推出的第 2 層擴展解決方案,如樂觀、仲裁和 ImmutableX。然而,許多用戶已經移植到其他鏈,如 Solana、Avalanche、Binance Smart Chain、Fantom 和 Harmony。採用其他第 1 層平臺的原因之一是,在用戶可以使用以太坊第 2 層基礎設施之前,他們就已經準備好了項目和用戶。像 Solana、Avalanche、Fantom、Algorand 和 Harmony 等底層公司發起了大規模的激勵活動,鼓勵項目在上面建造或移植。
此外,正如我們在第 1 層部分中強調的那樣,跨鏈橋加速了第 1 層網絡間 NFT 的採用。例如,AnySwap 協議最近宣佈支持以太坊和 Fantom 之間的 NFT 橋接,以及以太坊和 Solana 之間的 Wormhole V2 橋接。
以太坊第二層擴展解決方案 (如樂觀和仲裁) 的用戶體驗旅程與其他第二層網絡不同,主要是因爲它涉及額外的步驟和成本,因爲用戶必須從以太坊的基礎層向第二層過渡資金。截至 11 月 30 日,到以太坊之外的這些第二層解決方案的橋樑數量有限。這意味着希望使用仲裁或樂觀的用戶必須首先將資金從集中式交易所存入以太坊,然後通過像 Hop Exchange 或 Celer 這樣的橋樑將資金轉移到第二層平臺。因此,用戶不僅要支付高額的天然氣費用,還要支付多種交易費用。然而,目前大多數集中式交易所直接向其他 Layer-1 網絡提供提款,這大大降低了交易費用,並消除了與以太坊交互的需要。
儘管其他區塊鏈已經在以太坊上取得了一些進展,但多種催化劑可以推動以太坊向前發展。例如,immutabx,一個專門爲 nft 和遊戲提供的第二層解決方案,已於 2021 年 4 月上市,而 OpenSea 將在 immutabx 上直接支持 nft 交易。《Ember Sword》,一款流行的 MMORPG 遊戲,最近從 Polygon 轉移到了 immutababt。2022 年,我們可能會看到集中式交易所促進直接提取到以太坊的第二層解決方案。所有與擴展解決方案相關的發展都意味着以太坊可能仍然是讓用戶適應 NFT 和 Web 3.0 的第一步。
正如我們在研究文章《解密元世界 #1 -多鏈非功能性交易市場的崛起》中指出的,我們可以看到非功能性交易活動已經蔓延到以太坊之外。如果 nft 在其他鏈上繼續蓬勃發展,實現互操作性的解決方案將至關重要。
元宇宙正在到來,儘管速度緩慢
在 Facebook 於 2021 年 10 月 28 日更名爲 Meta 之後,關於 Meta 的討論已經成爲主流。但是元宇宙在這裏嗎? 以某種形式,它已經存在了。社交媒體平臺、AR(增強現實) 遊戲和應用程序、Oculus 等虛擬現實設備都是元世界的推動者。數字聚會的腳步聲說明了人們對數字互動和交易的普遍興趣。
然而,今天的解決方案是集中的,並沒有給用戶提供太多的權力。NFT 和區塊鏈讓用戶真正擁有自己的數字資產,用戶可以在數字世界中更自由地進行交易,並在加密經濟中茁壯成長。今天,每個區塊鏈都有自己的側鏈、二層解決方案、去中心化交易等生態系統。區塊鏈通常有連接其他鏈的橋樑,但將資產從一個區塊鏈轉移到另一個區塊鏈的經驗遠非無縫銜接。看看更通用的協議 (如 Cosmos 的 Inter 區塊鏈 Communication (IBC) 或 Polkadot) 是否能緩解當今的摩擦,並實現無縫跨鏈交易。
雖然 NDT 和數字資產通常可以幫助實現元宇宙的某些方面,但在體驗完整的元域之前,我們可能還需要等待一段時間。
NFT 發行的下一步發展是解鎖公平發行
像 Parallel Alpha 這樣的項目正在試驗新的機制來啓動 nft。他們最初的嘗試之一是允許在 24 小時內支付煤氣費用,以避免煤氣戰爭。他們還集成了 Chainlink 可驗證隨機函數 (VRF),允許合同在不損害功能或安全性的情況下訪問隨機性。這將有助於讓所有用戶都能平等地訪問稀有的 nfs。當前的基礎設施可能支持公平啓動 nft 的方式,但這樣做可能會使啓動更加複雜,比如在購買後 24 小時內完成交易,並將不懂技術的參與者趕走。因此,對於希望儘快清除 NFT 銷售的 NFT 項目團隊來說,這可能是不利的。因此,只要新的非功能性測試的發佈在幾個區塊內被叫停,公平發佈就不太可能被廣泛優先執行。
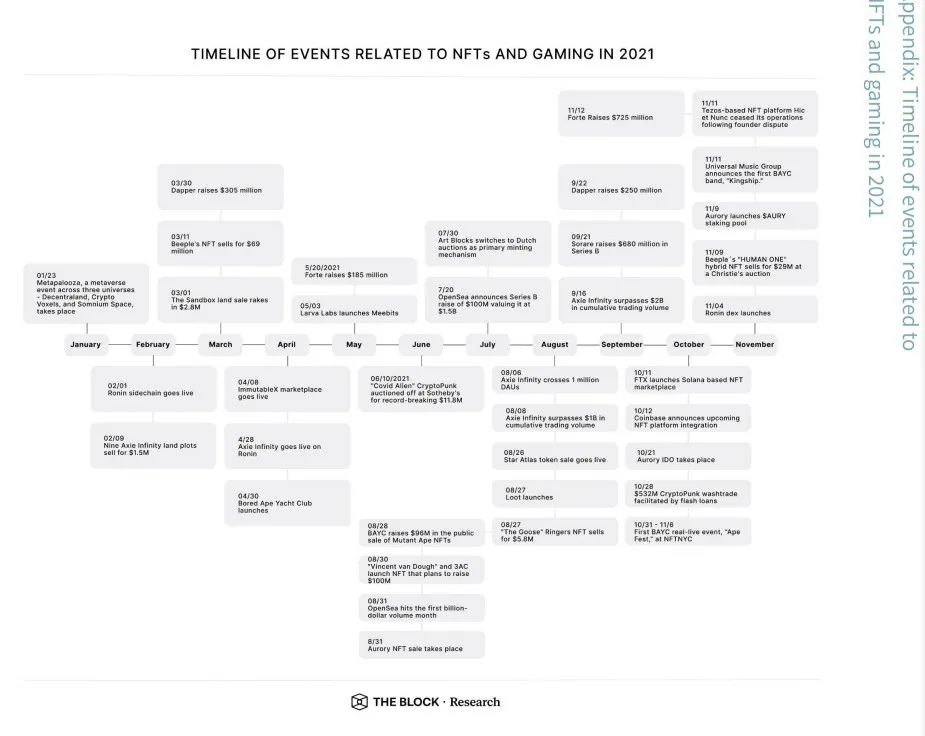
第八章:宏觀展望:2021 年概述
在一系列外部宏觀經濟催化劑的支持下,數字資產行業的牛市週期一直持續到 2021 年,同時主流和機構對該行業不同領域的參與也起到了支撐作用。
回顧 2021 年的主要發展
本節包含四個時間軸,按以下方式分解:
- 公共部門活動:主要決策者,特別是中央銀行和地方和國家領導人,正在繼續採用數字資產,儘管方法不同。儘管央行數字貨幣 (cbdc) 的努力在 2020 年的宣傳週期之後正在進行試驗,但我們也看到,在 2021 年,地方和國家政府也開始採用加密貨幣。
- 機構採用:金融機構和企業在加密領域變得更加活躍。2021 年,銀行在增加交易部門人員的同時,顯著增強了加密貨幣託管能力。投資者現在可以更多地接觸到期貨 etf 等結構性產品,不過提供現貨 etf 的努力在美國繼續遭到拒絕。此外,2021 年,公司接受比特幣和其他加密貨幣作爲支付方式,並在資產負債表上持有比特幣的情況變得更加普遍。
- 不斷變化的監管:監管機構今年非常活躍,一些國家禁止比特幣,宏觀審慎監管機構越來越關注穩定幣,地區金融監管機構開始以更嚴格的審查力度審查加密業務。
- 主流元數據:NFT 和支持區塊鏈的元數據在今年以前所未有的方式爲數字資產行業帶來了一波新的主流採用和關注。主要的亮點是拍賣公司出售非加密貨幣,更廣泛地參與加密資產,以及利用非加密貨幣吸引新受衆的大品牌。最後,世界各地的大公司正在通過公告和投資來擁抱這個元世界。
公共部門的活動
cbdc 緩慢發展
隨着大量研究論文和試點公告的涌現,2020 年,cdbc 從經濟學家和區塊鏈狂熱者討論的利基理念,轉變爲在大小國家和貨幣區實現的潛在現實。2021 年,關鍵政策和監管圈的對話有所增加,但在大多數發達貨幣區,進展似乎還需要數年時間。2021 年,國際清算銀行 (BIS) 鞏固了其作爲國際 CBDC 試驗的主要權威和推動者的作用。
今年 6 月,BIS 創新中心在北歐和倫敦設立了創新中心,將該項目擴展到五個地區。此外,BIS 監管的關鍵跨境 CBDC 項目,如 mCBDC 橋和鄧巴項目,公佈了調查結果。
2021 年並沒有給潛在的美元 CBDC 帶來多少明確的問題。美聯儲主席鮑威爾 (Jerome Powell) 在 3 月份的一份聲明中表示,鑑於美元的國際重要性,無論美聯儲何時決定發行 CBDC,都將保持一個顯著的優勢。然而,這並不意味着美聯儲忽視了這個問題。擁有一個支付團隊的波士頓聯邦儲備銀行在過去一年一直在研究 cbdc,預計將在 2021 年底前發佈一份討論文件。
此外,CBDC 已經開始被美國立法者討論。在歐洲,歐洲中央銀行 (ECB) 行長克里斯蒂娜·拉加德 (Christine Lagarde) 在年初就評論說,歐元體系可以有一個 CBDC,但這可能需要四年時間。歐洲央行隨後啓動了數字歐元項目。
與此同時,中國香港的數字貨幣「數字元」(digital Yuan) 的試點進展迅速,使其與其他大國分離開來。在 2020 年開始初步試驗後,中國香港人民銀行 (PBOC) 於今年 4 月增加了在國內試點新平臺的省份。此外,同月,中國香港人民銀行還加入了國際清算銀行的多重貨幣兌換橋 (Multiple CBDC Bridge),該橋測試了中國香港、新加坡、香港和泰國的跨境貨幣兌換。
最後,隨着哈薩克斯坦在 4 月宣佈了「數字堅戈」,塔吉克斯坦在 9 月開始了 CBDC 的工作,尼日利亞在 10 月啓動了「eNaira」,CBDC 開始在較小的經濟體中實施和深入試驗。
薩爾瓦多加倍投資比特幣
6 月 9 日,薩爾瓦多總統納伊布·布克爾 (Nayib Bukele) 在邁阿密比特幣大會上通過視頻宣佈了一項新的立法提案,將比特幣變成法定貨幣。布克爾稱,低金融包容性是他做出這一決定的原因之一,但世界銀行拒絕了薩爾瓦多將比特幣作爲法定貨幣的請求,國際貨幣管理局 (International Monetary Authority) 也表示,此舉會引發「宏觀經濟、金融和法律問題」。
9 月 7 日,在該法律生效的同一天,薩爾瓦多推出了 Chivo 錢包。雖然預計用戶將收到價值 30 美元的比特幣空投,但推出當天出現了技術上的困難,特別是在資金轉移方面。不久之後,市民們走上街頭抗議,一些人表示對應用程序的限制感到失望,另一些人則表示完全不同意這項政策。然而,在過去的幾個月裏,薩爾瓦多境內的大銀行和商人增加了 Chivo 錢包的接受度和信貸功能。此外,Chivo 錢包自動取款機已經在美國的一些城市普及開來,其目的是方便美國和薩爾瓦多之間的匯款支付。與此同時,薩爾瓦多一直在購買比特幣,Bukele 經常在 Twitter 上宣佈購買。此外,薩爾瓦多於 2021 年 10 月開始試驗挖掘比特幣的方法,利用火山釋放的能量。
第一批城市貨幣到達了邁阿密,很快又到達了紐約
2021 年,擁抱加密貨幣成爲邁阿密和紐約市新當選市長使用的一項戰略舉措。今年 8 月,市長弗朗西斯·蘇亞雷斯 (Francis Suarez) 宣佈推出「MiamiCoin」,這是一家初創公司 CityCoins 創建的加密貨幣。居民持有並交易這種加密貨幣,代表着市政當局的權益。運行該軟件的用戶可以從他們所發行的貨幣中獲得一定比例的提成,用戶可以獲得 70% 和 30% 的提成,並返還給市政當局。截至本文撰稿時,該市已從加密貨幣中賺取了 2100 萬美元。
與此同時,蘇亞雷斯市長一直直言不諱地表示,要讓邁阿密的加密企業變得更容易,同時他還暗示,這項舉措帶來的收入可以讓該市減少或完全取消稅收。去年 11 月,埃裏克·亞當斯 (Eric Adams) 當選紐約市長後不久,這位當選市長承諾調查「是什麼阻礙了比特幣和加密貨幣的增長」,這是他推動紐約成爲一個更有利於商業的城市的更大努力的一部分。在同一個採訪中,亞當斯強調了蘇亞雷斯在邁阿密的行動,一週後,市長上任後不久,CityCoins 宣佈 NYCCoin 將是下一個推出的通證,開採計劃在 11 月晚些時候開始。與此同時,亞當斯增加了對加密貨幣的積極評價,包括承諾用比特幣支付他的前三份工資。
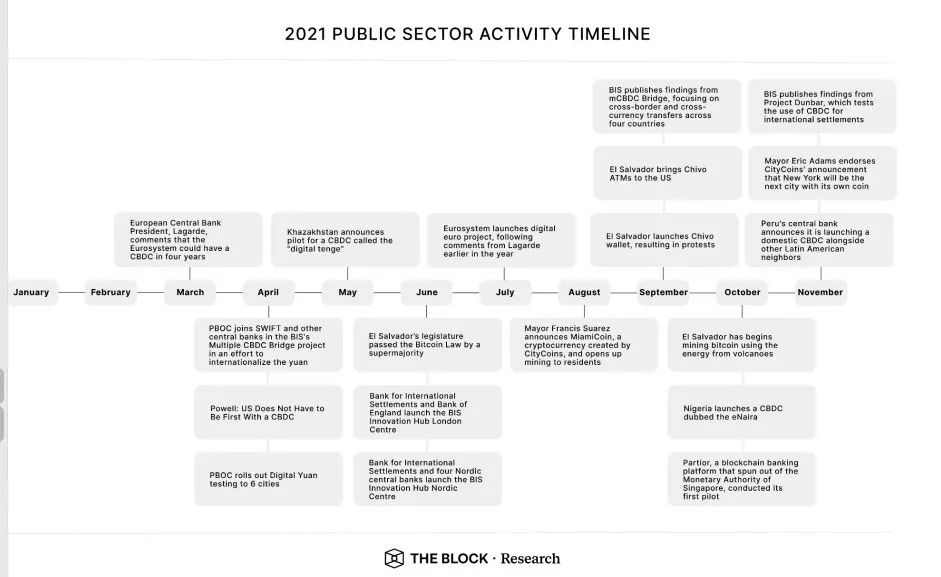
機構採用
2021 年上半年,各公司爭相將比特幣納入資產負債表。在比特幣在 2020 年最後幾周達到創紀錄高點後,一系列公司開始爲 2021 年的新年做準備。納斯達克上市公司馬拉松專利集團 (Marathon Patent Group) 今年一開始就引起了轟動,該公司在 1 月份購買了價值 1.5 億美元的比特幣,作爲公司國庫儲備的一部分。
不久之後,著名投資者 Ray Dalio 發表了一篇關於比特幣的詳細文章。然而一天後,埃隆·馬斯克卻搶盡風頭,他在推特上添加了 # 比特幣標籤,吸引了整個金融界的眼球。今年,馬斯克和他的電動汽車公司特斯拉與加密貨幣的關係猶如過山車。簡單回顧一下事件,今年 2 月,特斯拉將比特幣納入資產負債表,並在 3 月開始接受比特幣作爲支付方式。然而,今年 5 月,在馬斯克備受期待的《週六夜現場》(Saturday Night Live) 亮相後不久,特斯拉就改變了接受加密貨幣作爲支付方式的決定,原因是擔心能源使用問題。所有這些都發生在加密貨幣從 5 月到 9 月進入了五個月的低迷期。
除了特斯拉,2021 年上半年,許多公司都進行了首次比特幣購買。可以說,沒有哪家公司比邁克爾•塞勒的「微觀戰略」更能體現這一運動。有 30 年曆史的數據軟件公司 Microstrategy 首次購買比特幣是在 2020 年 8 月,儘管該公司在 2021 年定期將大量比特幣添加到其資產負債表中。爲了鼓勵其他企業效仿,Microstrategy 在 2 月初舉辦了一場「企業用比特幣」峯會,目的是教育和鼓勵企業領導人使用比特幣。
全年,許多知名公司購買了比特幣,包括 Square,該公司將大約 5% 的資產配置在比特幣上。此外,WeWork、Substack 和保險巨頭安盛保險 (AXA) 也開始接受比特幣支付。
2021 年標誌着銀行對加密貨幣的認知和參與出現了一個巨大的轉折點。雖然自 2015 年以來,銀行一直在探索區塊鏈主要用於內部或跨組織的用例,但在 2021 年,我們看到銀行開始更直接地參與加密貨幣。
可以說,任何加密貨幣活動的起點都是開發一種管理資產本身的策略。2021 年,這兩家金融機構和傳統服務提供商都在發展能力方面邁出了重大步伐。今年 3 月, 貝寶曲線, 獲得密碼保管公司近一個月前添加功能爲用戶購買, 銷售和持有加密 Venmo 應用。大約一個星期後, 紐約梅隆銀行, 它是世界上最大的託管銀行託管資產 (~ 25 萬億美元) 投資於 Fireblocks, 另一家領先的加密託管公司, 這是爲了應對機構對該行數字資產託管服務日益增長的需求。今年 6 月晚些時候,世界第二大託管銀行道富銀行 (State Street) 宣佈了其新的數字金融部門,並與加密託管機構 Lukka 合作,爲私人基金客戶提供加密服務。爲了增加託管活動的爆炸式增長,領先的金融服務提供商 Fiserv 與機構加密服務公司 NYDIG 合作,在 5 月推出了針對銀行的第三方加密託管解決方案。
與此同時,高盛 (Goldman Sachs) 在 2018 年牛市期間推出了一個加密貨幣交易部門,然後很快關閉了這個部門,今年 3 月,該公司在全球市場部門重新推出了這個部門。自那以後,該團隊不斷擴大,並於 5 月執行了首批比特幣衍生品交易。在高盛宣佈這一消息後不到一週,摩根士丹利 (Morgan Stanley) 就向三家爲高淨值客戶提供比特幣敞口的基金開放了投資渠道。6 月晚些時候,西班牙對外銀行 (BBVA) 爲瑞士私人銀行客戶推出了加密交易和託管服務。
加密結構性產品出現在美國
在文克萊沃斯兄弟首次申請比特幣 ETF 8 年多後,美國證券交易委員會 (SEC) 於 2021 年批准了 3 個比特幣期貨 ETF,但現貨比特幣 ETF 尚未獲得批准。ProShares 比特幣策略 ETF (BITO) 於 10 月 19 日上市。在比特幣突破 4 月份的歷史高點前一天,交易員們見證了第一天約 10 億美元的交易量,這是 ETF 有史以來第二高的記錄。第二次推出的是 Valkyrie 的 ETF (BTF),不久之後就開始交易。VanEck 的比特幣策略 ETF (XBTF) 於 11 月中旬推出,其收費比 ProShares 和 Valkyrie 的產品低 30 個基點。
發展的監管
穩定幣受到監管審查
穩定幣是 2021 年監管機構的主要關注點。穩定幣發行和使用的快速增長髮生在 2020 年,並持續到 2021 年,這使穩定幣成爲監管機構雷達上具有潛在系統重要性的工具。監管機構已經澄清了他們的立場,併發布了關於穩定幣的建議,爲進一步的規則制定奠定了基礎。
美國銀行監管機構——貨幣監理署 (OCC) 在今年年初發布了一份解釋性信函,允許美國銀行使用穩定幣進行支付活動,並允許銀行參與區塊鏈網絡中穩定幣交易的驗證。這一舉措建立在 2020 年發佈的前幾封信函的基礎上,進一步明確了考慮將穩定幣作爲一種有效的交易結算手段的銀行。今年 2 月,Tether 與監管機構的傳奇故事又劃上了句號。該公司與紐約總檢察長辦公室就對其財務狀況的調查達成了和解協議。作爲和解協議的一部分,Tether 同意支付 1850 萬美元,並停止在紐約的運營。今年 10 月,Tether 同意向美國商品期貨交易委員會 (CFTC) 支付 4100 萬美元,原因是該公司在支持其穩定幣方面存在誤導。
隨着總統金融市場工作組、OCC 和聯邦存款保險公司 (FDIC) 共同發佈了一份概述穩定幣監管建議的報告,2021 年對穩定幣的監管關注達到了頂峯。儘管該報告承認穩定幣有可能對支付產生積極影響,但對穩定幣儲備的潛在風險以及圍繞儲備持有的不透明性表示擔憂。它建議通過新的立法,要求穩定幣發行方是受保險的存款機構,有效地監管有 FDIC 保險的銀行。
一些國家採取行動禁止加密和相關活動
隨着世界各地的許多監管機構努力將加密貨幣納入現有的監管框架,一些機構已經採取行動,徹底禁止加密貨幣相關活動。其中,中國在 2021 年夏天禁止加密貨幣封裝,成爲了人們關注的焦點,很快,他們又在秋季全面禁止加密貨幣交易。中國基於環境擔憂和對加密交易相關金融風險的擔憂,對這些禁令進行了辯解。考慮到中國以前是加密貨幣交易和封裝活動的中心,這些舉措值得注意,並突顯出中國官員希望消除官方支付方式和中國自己的中央控制數字貨幣之外的其他選擇。
中國並不是唯一一個在 2021 年禁止加密相關活動的國家。今年 2 月,尼日利亞央行發佈了一份聲明,重申禁止金融機構與加密貨幣進行任何交易。土耳其央行今年 4 月也採取了類似措施,禁止使用加密貨幣支付,理由是存在不可挽回的損失風險。今年 5 月,伊朗宣佈了一項爲期 4 個月的加密貨幣開採禁令,原因是在電力危機期間對電力消耗的擔憂。儘管該禁令已被解除,但它與中國和其他國家就加密封裝的能源成本和環境影響提出的擔憂相呼應。與此同時,印度這一年來一直在考慮推出一種可能的加密貨幣,但具體細節尚不清楚。
監管機構加強加密貨幣稅收,並採取行動遏制洗錢
監管機構在 2021 年加緊努力,制定和執行加密貨幣稅收框架,並打擊洗錢。今年 3 月,美國國稅局 (IRS) 披露了加密貨幣監管能力的增強,這是其「隱藏寶藏行動」(Operation Hidden Treasure) 的一部分,該行動建立了一個訓練有素的特工團隊,專門分析加密貨幣交易,以識別納稅申報單中遺漏的加密貨幣收益。接下來的一個月,馬薩諸塞州的一家聯邦法院命令 Circle 及其剝離出來的交易所 Poloniex 向美國國稅局提供有關 2016 年至 2020 年期間進行了價值超過 2 萬美元加密貨幣交易的美國客戶的信息。
除加強執法外,監管機構還在 2021 年推出了新的稅收相關立法。今年 8 月,美國參議院通過了一項價值 1 萬億美元的基礎設施一攬子計劃,其中包含了將「經紀商」的定義擴大到代表其他人進行加密交易的任何實體的語言。儘管加密社區對措辭過於寬泛提出了抗議,但該法案還是在 11 月簽署成爲法律,將制定規則的責任移交給了美國財政部。
作爲加大打擊加密貨幣洗錢力度的一部分,今年 9 月,美國財政部對俄羅斯加密貨幣交易所 Suex 實施了制裁,該交易所被發現爲勒索軟件團伙和詐騙運營商等方面的洗錢活動提供便利。10 月,金融行動特別工作組 (FATF),一個負責反洗錢政策制定的政府間機構,發佈了其最終加密貨幣指導。FATF 對虛擬資產服務提供商 (VASPs) 的定義提供了更清晰的定義,建議這些提供商應符合傳統金融公司同樣的標準,特別是在收集和傳輸參與虛擬資產 (VA) 交易各方的信息方面。所提供的指導是廣泛的,爲個別國家確定其方法提供了廣泛的空間。值得注意的是,FATF 並沒有將 DeFi 協議排除在審查之外,這表明這些協議在某些情況下可能滿足作爲 VASP 所需的標準。
爲數字資產證券開發框架
2021 年,監管機構繼續打擊加密領域的未註冊證券。今年 8 月,在阿斯彭安全論壇 (Aspen Security Forum) 發表講話時,美國證券交易委員會 (SEC) 主席加里•詹斯勒 (Gary Gensler) 評論稱,數字資產領域可能存在大量未註冊證券,並強調有必要將這些證券納入監管機構的監管範圍。在強調現有證券法適用於加密資產的同時,Gensler 呼籲制定新的立法,以防止加密交易、貸款和 DeFi 活動受到監管漏洞的影響。
隨着監管數字資產領域的成熟框架的發展,監管機構已經在發現違規的特殊情況下采取了行動。今年 9 月,Coinbase 宣佈,由於美國證券交易委員會 (SEC) 發出通知表示有意提起訴訟,他們將取消「Lend」產品。根據該產品,客戶可以通過出借數字資產賺取利息。今年 10 月,紐約總檢察長辦公室與 SEC 一道,對不合規的加密貨幣借貸平臺採取行動,命令 Nexo Financial 和 Celsius Network 停止在紐約州的運營。紐約州總檢察長稱,這些公司未能在總檢察長辦公室將其貸款產品登記爲證券是其採取這一行動的原因。
值得注意的是,監管機構的這些行動促使加密行業的公司在遊說和提議該領域的新規則方面發揮了更積極的作用。今年 10 月,Coinbase 發佈了一項提議,呼籲建立一個新的、獨特的框架來監管數字資產,併成立一個專門負責該領域的新監管機構。這些舉措表明,隨着監管環境的演變,監管機構與數字資產領域參與者之間的對話將持續下去。
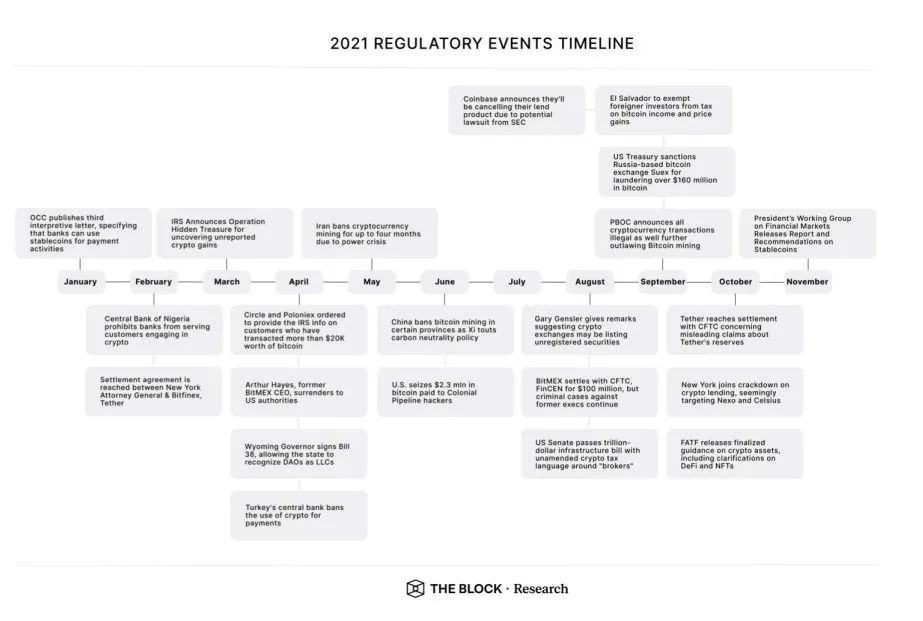
主流 Metaverse
NFT 可以作爲 Metaverse 的早期構建塊
在過去的一年裏,NFT 經歷了迅速的增長,這讓一些人感到興奮,也讓一些人感到沮喪。NFT 一度被認爲是整個加密貨幣領域的一小部分,但隨着許多人努力解決通過通證稀缺實現數字財產的想法,它已經主導了主流討論。
對於許多公司來說,這已經成爲一種表達文化相關性的方式,這些公司要麼決定購買當前流行的非功能性文件,要麼發佈自己的非功能性文件。塔可鍾在 3 月初開始了這一運動,他們發佈了 25 個以玉米餅爲主題的 nft,銷售收入將用於 Live Más 獎學金。他們的創意得到了積極的響應,NFTs 在 30 分鐘內就銷售一空。
Visa 並沒有推出自己的系列,而是決定在 8 月份宣佈以 15 萬美元的價格收購 CryptoPunk。作爲第一個 NFT 系列之一,CryptoPunks 代表了加密貨幣社區的重要文化。Visa 在發佈這一收購聲明的同時,還發布了一份白皮書,解釋了非專利技術與傳統商業的交集。像 Visa 這樣的公司決定公開宣佈他們對這一運動的支持,這是傳統公司和更廣泛的加密領域融合的一個前所未有的時刻。
其他公司則決定採取相反的觀點,主要遊戲平臺 Steam 宣佈直接禁止其平臺上所有包含「區塊鏈技術」和 nft 的遊戲。關於非纖維性林業技術造成的環境破壞的說法,在支持者和反對者之間造成了有趣的兩極分化。
NFT 技術振興了「貿易藝術」世界
在這一領域,創作者的貢獻往往得不到足夠的補償,而數字藝術領域在 2021 年經歷了復甦,這在很大程度上要歸功於 NFT 熱潮。
邁克·溫克爾曼 (Mike Winkelmann),更廣爲人知的名字是數字藝術家畢普 (Beeple),他是一位長期的創作者,在他的職業生涯中經歷了一些成功,但在他進入 nft 世界時,命運發生了完全的改變。在創作了 14 年他稱之爲「Everydays」的作品之後,他在佳士得以 6940 萬美元的總價售出了他的前 5000「天」藏品。這將是拍賣行首次拍賣非功能性記憶體,但肯定不會是 2021 年的最後一例。下個月,蘇富比將拍賣備受尊敬的 NFT 藝術家 Pak 的一系列作品,價格接近 1,700 萬美元。此外,蘇富比還增加了 ETH 等加密貨幣作爲拍賣貨幣。
去年 11 月,蘇富比 (Sotheby 's) 舉辦了一場歷史性的拍賣會,一份簽署過的憲法原件以 4,370 萬美元的價格售出,創下了歷史上出售憲法文件的最高價格。雖然這一努力沒有中標,但爲了購買這份文件,constitutional dao 籌集了超過 4000 萬美元.
自然,大型加密交易所密切關注 OpenSea 等數字市場和佳士得 (christie & Sothebys) 等傳統拍賣行的成功,並爭相推出自己的非 ft 交易市場。上個月初,FTX 宣佈了一個非功能性交易市場,而他們最大的競爭對手之一 Coinbase 宣佈,他們的官方非功能性交易市場將在年底推出。讓我們來看看 Coinbase NFT 市場發佈前的興奮之處吧,在發佈的第一天,就有超過 100 萬獨立用戶註冊了等待名單。
Metaverse 在公司的路線圖中扮演着關鍵的角色
在 2021 年之前,Metaverse 一詞很少被使用,它起源於 1992 年的一部科幻小說《雪災》。隨着 Zoom 等數字通信應用越來越多地出現在我們的日常生活中,人們對這些工具的演變將會是什麼樣子展開了更廣泛的討論。
元宇宙往往會因你問的人而有不同的定義,但我們將其概括爲我們數字化互動方式的範式轉變。通過領導 Metaverse 分析師 Matthew 球,「Metaverse 的大規模擴展和可互操作的網絡實時渲染 3 d 虛擬世界可以有經驗的同步和持續有效地由一個無限數量的用戶提供個人強烈的現場感, 而數據的連續性, 如身份、歷史, 權利、對象、通信和支付。」簡而言之,Metaverse 不是由遊戲等單一目的驅動的應用程序定義的,而是由整個在線活動發生的共享世界定義的。
Metaverse 的早期階段將於 2021 年啓動,多家大公司表示將在該領域進行重大的研發工作。《堡壘之夜》大獲成功的遊戲工作室 Epic games 獲得了 10 億美元的融資,以支持他們的元世界願景。這可能會成爲遊戲行業的一個決定性時刻,因爲開發者和工作室都希望將類似的計劃納入他們的長期路線圖中。有一家公司的發展路線圖發生了前所未有的轉變,那就是 Meta,之前的 Facebook。
馬克•扎克伯格 (Mark Zuckerberg) 不僅稱其爲公司的下一個篇章,而且稱其爲「互聯網的下一個篇章」,他向世界清楚地表明,他的公司在未來十年的主要關注點是什麼。在第三季度的財報電話會議上,馬克告訴股東,僅在 2021 年,他們就將在與 Metaverse 發展目標相關的研究工作上花費 100 億美元。此外,該公司預計未來幾年將繼續以這種速度投入,同時也承認短期內這種投入缺乏盈利能力。同樣地,他們也宣佈打算在未來 5 年內在歐盟 (EU) 再僱傭 1 萬名員工,以幫助實現這一願景。通過徹底的品牌重塑,以及大量資金用於構建 Metaverse, Meta 代表了迄今爲止任何公司在將概念變爲現實方面最雄心勃勃的追求。
其他主要公司,如 TikTok、Twitter、微軟和迪士尼,最近都宣佈了各自在加密、nfs 和元域交叉領域的計劃。隨着人們對這三個領域的熱情高漲,它們很可能成爲定義未來十年技術發展的核心。
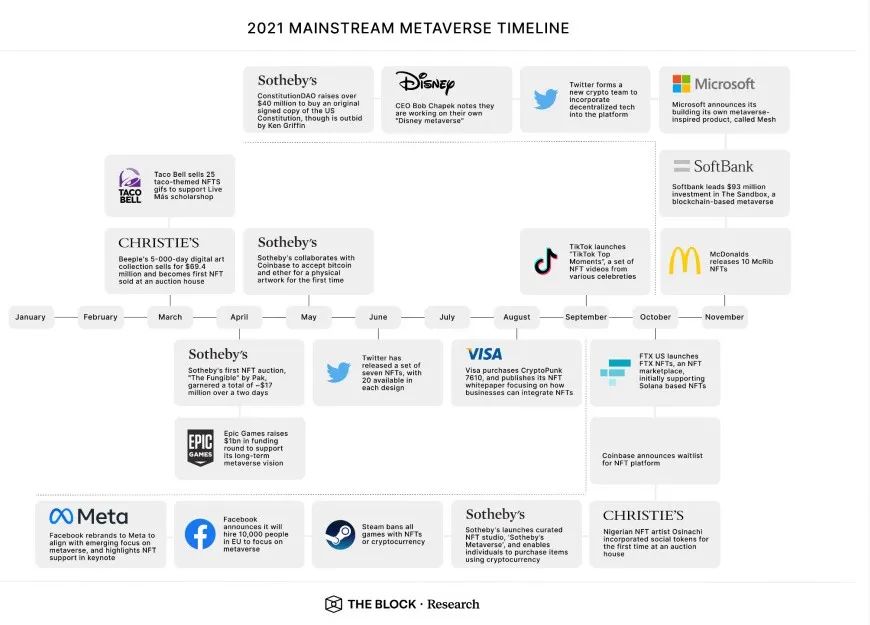
2021 年經濟數據彙總
本節將對 2021 年各季度出現的主要經濟趨勢進行評估。
在此背景下,我們進入 2021 年之前,剛剛經歷了經濟史上最動盪的一年之一。2021 年的大流行影響了前一年的遺留問題,已經形成的經濟狀況導致勞動力市場、供應鏈和與通脹上升相關的財政政策的普遍不確定性惡化。儘管存在這些情況,但我們看到,在對大流行後未來的信心的推動下,所有經濟部門都在全面復甦。
我們經濟的一個更具有預測性的指標,即長期和短期國債收益率之差,從 2020 年末開始繼續呈上升趨勢,表明投資者繼續相信市場的長期增長,而不是選擇短期債券收益率。

同樣,在有關回購 (回購協議) 操作的政策決策中,也可以發現對宏觀條件的良好評估。自紐約聯邦儲備銀行 2019 年 9 月參與回購市場以幫助糾正現金和證券交叉部位發生的現金短缺以來,美聯儲一直在參與幫助將聯邦基金利率保持在美聯儲的目標範圍內。隨着美聯儲繼續減少回購參與,2021 年反向回購協議的活動達到創紀錄水平。
簡而言之,由於過去幾年貨幣供應的大規模擴張,有如此多的現金在流動,金融機構急於從它們本來坐擁的大量現金中賺取收益。與美聯儲回購業務最初用來防止利率水平提高, 會損害經濟增長, 決定從事創紀錄的逆回購, 以防止利率下降過低被主題之間不斷博弈的通脹恐慌和增長目標。
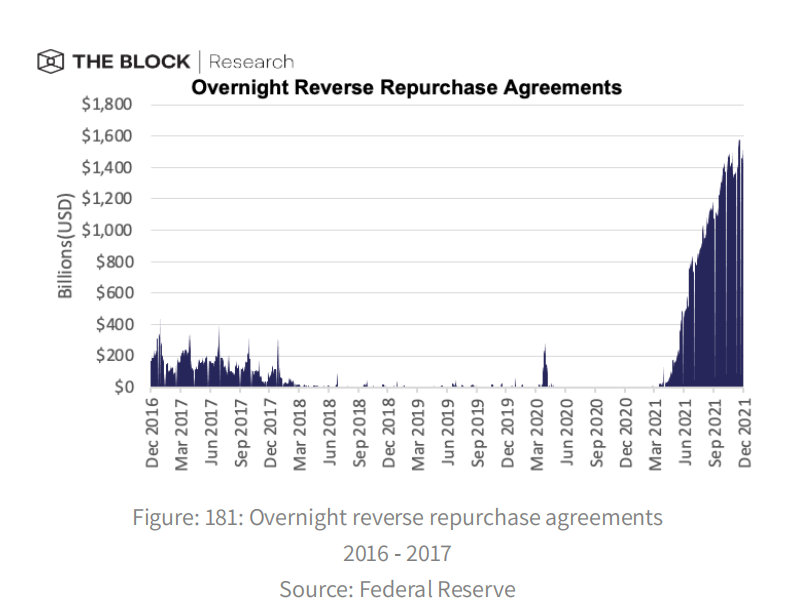
逆回購購買與加密貨幣市場的相關性並不強,從 3 月中旬到 11 月 (逆回購活動激增的同一時期),加密貨幣總市值從約 1.5 萬億美元增加到 2.9 萬億美元。
以下部分概述了 2021 年前三個季度 GDP、消費者活動和勞動力參與率的主要宏觀趨勢,並對第 4 季度進行了預測:
2021 年一季度:
2021 年第一季度,隨着實體經濟的恢復,政府繼續向家庭和企業提供援助,經濟持續復甦。
- 國內生產總值:根據美國經濟分析局的報告,2021 年第一季度,美國實際國內生產總值年增長率爲 6.4%。
- 消費者信心:如前所述,消費者信心在第一季度經歷了大幅復甦,達到了 2020 年新冠肺炎疫情以來的最高水平。這使得消費者信心指數達到了 85%,正好是 20 年來消費者信心指數的平均值。
- 消費者支出:本季度消費者支出加速增長 10.7%,而 2020 年第四季度的增幅爲 2.3%。最近幾輪經濟刺激措施極大地推動了消費者支出,其中不成比例的消費支出也出現了短暫的復甦。
- 勞動力參與率:在我們試圖從大流行造成的嚴重失業中全面復甦之際,勞動力參與率一直是經濟學家的一個關鍵關注焦點。第一季度失業率環比穩定,經季節調整後平均爲 6.2%。
與 2020 年第四季度相比,2020 年第一季度,加密市場總市值增長了 240%,交易量增長了 155%。截至 2020 年,加密市場資本總額爲 7600 億美元,截至 2021 年第一季度爲 1.9 萬億美元。在 2021 年第一季度市場全面復甦的背景下,加密貨幣資產表現良好,這不足爲奇。
2021 年第二季度:
與 2021 年第一季度相比,第二季度的特點是繼續恢復正常,增長略有增加。
- 國內生產總值 (GDP):美國經濟分析局 (u.s. Bureau of Economic Analysis) 公佈,經季節性因素調整後的第二季度國內生產總值 (GDP) 增長 6.5%,低於經濟學家預計的第二季度 8.4% 的增幅。經濟學家也有一些擔憂,他們擔心第二季度 GDP 增長數據預示着經濟增長環境的放緩。
- 消費支出:個人消費率高於預期,零售店開業增加,公衆接種疫苗的數量穩步增加。個人消費率爲 11.8%,高於預期的 10.5%。
- 勞動參與率:第二季度勞動參與率基本保持不變,這是第二季度 GDP 增速低於預期的部分原因。6 月底的失業率爲 5.9%
第二季度,加密市場總市值下降,季度初爲 1.9 萬億美元,季度末爲 1.4 萬億美元。股市市值在 5 月份達到頂點,但在兩週的時間內下跌了近 50%,開始了持續數月的反彈。
2021 年第三季度:
由於德爾塔改型產品推遲上市,且供應鏈瓶頸仍是一個問題,第三季度證實了經濟學家對增長環境放緩的擔憂。
- 國內生產總值:第三季度實際國內生產總值增長僅 2%,與前幾個季度相比,消費者支出普遍下降。
- 消費者支出:第三季度消費者支出僅增長 1.6%,表明隨着政府刺激支出的結束,支出率加速下降。
- 勞動參與率:勞動參與率上升,失業率在 9 月底達到 4.8% 的低點。
加密市場在第三季度繼續復甦,本季度開始時爲 1.4 萬億美元,結束時爲 1.9 萬億美元。與其他資產類別相比,加密貨幣市場表現良好,相對強勢。
2021 年第四季度:
雖然我們還沒有到年底,但我們可以使用到 11 月中旬的預測來指導我們對這個季度的評估。
- 國內生產總值 (GDP):相對於第三季度不那麼亮麗的增長數字,對第四季度的預期相當強勁,這得益於對供應鏈瓶頸和此前政府刺激計劃導致的家庭儲蓄過剩的擔憂有所減少。許多主要分析師預計,第四季度實際 GDP 摺合成年率將增長 5%。
- 消費者支出:由於消費者趕在零售庫存枯竭前搶購假日商品,麥肯錫 (McKinsey) 分析師預計,第四季度消費者支出將較 2020 年第四季度增長 7%。
- 勞動力參與率:10 月份失業率繼續下降,降至 4.6%,表明勞動力市場較前幾個季度恢復正常。
到目前爲止,加密貨幣市場經歷了一個強勁的季度,11 月總市值超過了歷史高點,達到了約 3 萬億美元。
對 2021 年經濟數據的流行加密敘述進行回溯測試
加密貨幣作爲通脹對衝工具
2021 年的宏觀經濟環境,特別是與央行擴張性貨幣政策相關的央行以及財政支出增加的背景下,使人們重新關注加密貨幣資產在對衝通脹方面的作用。鑑於其程序性貨幣政策的可預測性,以及它在世界各地越來越多的私人機構和政府的接受程度,人們的注意力主要集中在比特幣上。雖然比特幣被稱爲「數字黃金」的說法已經有一段時間了,但機構投資者直到最近纔開始主要接受這種觀點。正如摩根大通 (JPMorgan) 去年 10 月在一份報告中向客戶報告的那樣,「機構投資者似乎正在迴歸比特幣,或許他們認爲比特幣是比黃金更好的通脹對衝工具。」
從比特幣供應量的增長與美聯儲 (fed) 資產負債表的增長對比,以及由此向經濟注入的流動性來看,這種說法背後的驅動力變得更加明顯。自 2012 年以來的這段時間裏,儘管比特幣的供應量增加了約一半,但美聯儲資產負債表上的資產卻增加了一倍多。隨着法定貨幣供應量繼續增長,機構投資者似乎越來越被比特幣的通縮供應計劃所吸引。
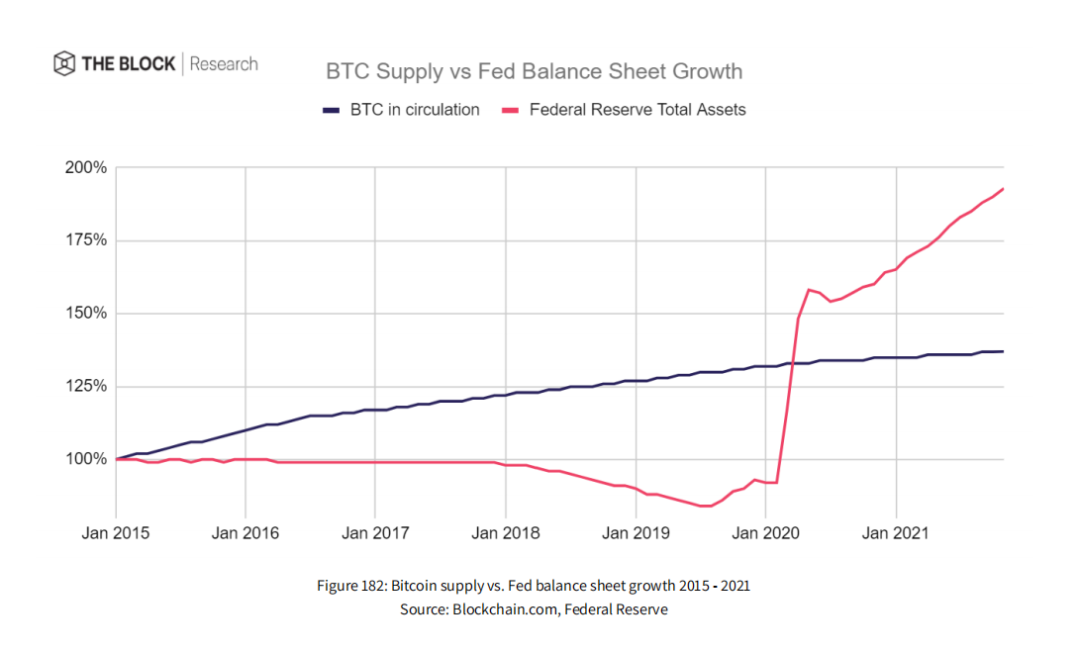
然而,比特幣作爲通脹對衝工具的適用性還遠未得到證實。比特幣問世僅 10 年多一點,因此存在的時間還不夠長,不足以衡量持續通脹時期的表現。另一方面,黃金已經存在了幾個世紀,是一種可靠的避險資產。
最近的一些學術研究證明,比特幣具有對衝通脹的功能。延世大學 (Yonsei University) 的 Choi 和 Shin 發現,比特幣在通脹事件中表現良好,這是迄今爲止對比特幣價格和通脹之間關係進行的唯一一項嚴格的實證研究。然而,Choi 和 Shin 的發現挑戰了比特幣應該被視爲與黃金類似的「安全避風港」資產的觀點。
他們發現,比特幣和黃金對股票市場波動的反應非常不同,比特幣傾向於對股票市場價格上漲做出積極反應,但對股票市場波動期做出消極反應。在這方面,他們發現黃金是一個更好的股票市場對衝,因爲在股票市場波動時期,價格會有積極的反應。儘管如此,他們還是對自己的發現提出了警告,但事實是,比特幣的可用數據仍侷限於我們所處的加密市場成熟的非常早期階段。
對於比特幣能否鞏固自身作爲避險資產的地位,目前還沒有定論,但機構對比特幣的持續採用表明,人們對這種可能性越來越有信心。近年來,比特幣相對於黃金和其他資產的回報無疑推動了人們對這種加密貨幣的很大一部分興趣。從過去一年半美元兌股市、大宗商品和比特幣的貶值走勢可以看出,後者作爲一種通脹對衝工具的吸引力——但過去的表現並不總是預示未來的強勁指標。
比特幣作爲一種投資組合多樣化工具
一個與比特幣作爲「數字黃金」相關的說法是,比特幣作爲投資組合多樣化的工具。這種說法的關鍵是,比特幣和其他加密貨幣與其他資產類別不相關,因此值得被納入多樣化的投資組合。這種說法有一定的道理。根據晨星公司 (Morningstar, Inc.) 的數據,過去三年比特幣價格與傳統資產的相關性相當低。在幾個傳統的資產類別基準中,比特幣與一個廣泛的美國股市指數的相關性最高。即便如此,它也只是弱相關,係數爲 0.33。與債券和大宗商品基準的相關性更低。
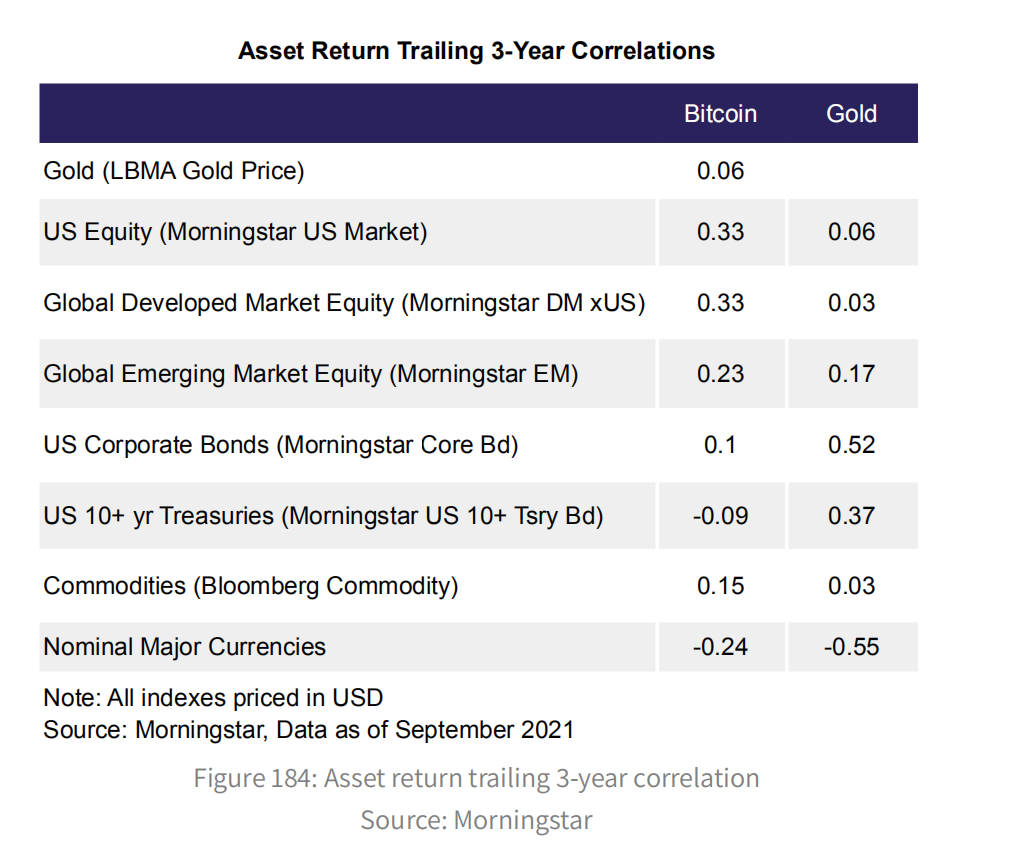
然而,值得注意的是,自 2020 年以來,比特幣價格與美國股票基準的相關性一直呈上升趨勢,表明這兩種資產類別之間的關係最近有所收緊。就此而言,黃金可能仍是一種更強大的投資組合多樣化工具,至少在對衝股票頭寸時是如此。

Block Research 每天提供行業領先的研究和分析,涵蓋數字資產領域的一系列主題。我們的研究和見解受到機構投資者、交易員、金融服務專業人士、數字資產和區塊鏈基礎設施服務提供商、監管機構、政策制定者和加密貨幣愛好者的信任,幫助他們保持市場上最淵博的知識。
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章