融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


貝森特口中美國金融分水嶺的《GENIUS 法案》核心規則發布,穩定幣4%收益安全與否仍無定論

TL;DR
· 美國貨幣監理署 10 月 21 日發布《GENIUS 法案》最終規則,刪掉「第三方代付即推定違法」條款,但拒絕給現有交易所獎勵計劃安全港。
· 刪除推定只把舉證責任移回當事人,3.75% 到 4.5% 的穩定幣獎勵並未因此變成合規產品,判斷被推到牌照審核、檢查和訴訟。
· 關聯標的:Coinbase(COIN)、PayPal(PYPL)、Circle(CRCL)。
2026 年 10 月 21 日,美國貨幣監理署(OCC,聯邦銀行業監管機構)發布《GENIUS 法案》最終規則,刪除提案中「第三方代發行人付息即推定違法」的條款,同時拒絕為 Coinbase、PayPal、Kraken 等平台的穩定幣獎勵計劃提供安全港。
這份超過 700 頁的文件,是聯邦銀行監管機構中第一份完成的《GENIUS 法案》核心規則。
Coinbase One 的 USDC 獎勵年化約 3.75%,PayPal 的 PYUSD 約 4%,Kraken 的 USDG 最高約 4.5%。同期美國受保存款帳戶的平均儲蓄利率約 0.38%。這些數字不是 OCC 認定的合規收益,能否成立要逐案判斷。
穩定幣獎勵遠高於平均儲蓄利率
市場理解為放行,規則說的是暫不判斷
OCC 在提案階段想設一個「可反駁推定」:關聯方或第三方替發行人付錢,就先假定違規,由當事人舉證反駁。終稿拿掉了這個條款,理由是市場仍處早期。
這個動作容易被讀成放鬆。同一份文件裡,OCC 寫清了幾件事。既存獎勵沒有祖父條款,國會立法時知道這些計劃存在,不等於認可它們合規。DeFi(去中心化金融)、白標安排、小額支付都沒有類別豁免,「換個名字的利息仍然是利息」。
還有一層被普遍誤讀的權限邊界。OCC 管的是其轄區內的支付穩定幣(宣稱錨定美元、用於支付的代幣)發行人、部分外資發行人和部分託管業務,不給交易所發牌。對 Coinbase、Kraken 獎勵產品的約束是間接的,通過持牌發行人及其第三方關係傳導。
禁令落在「僅因持有」四個字
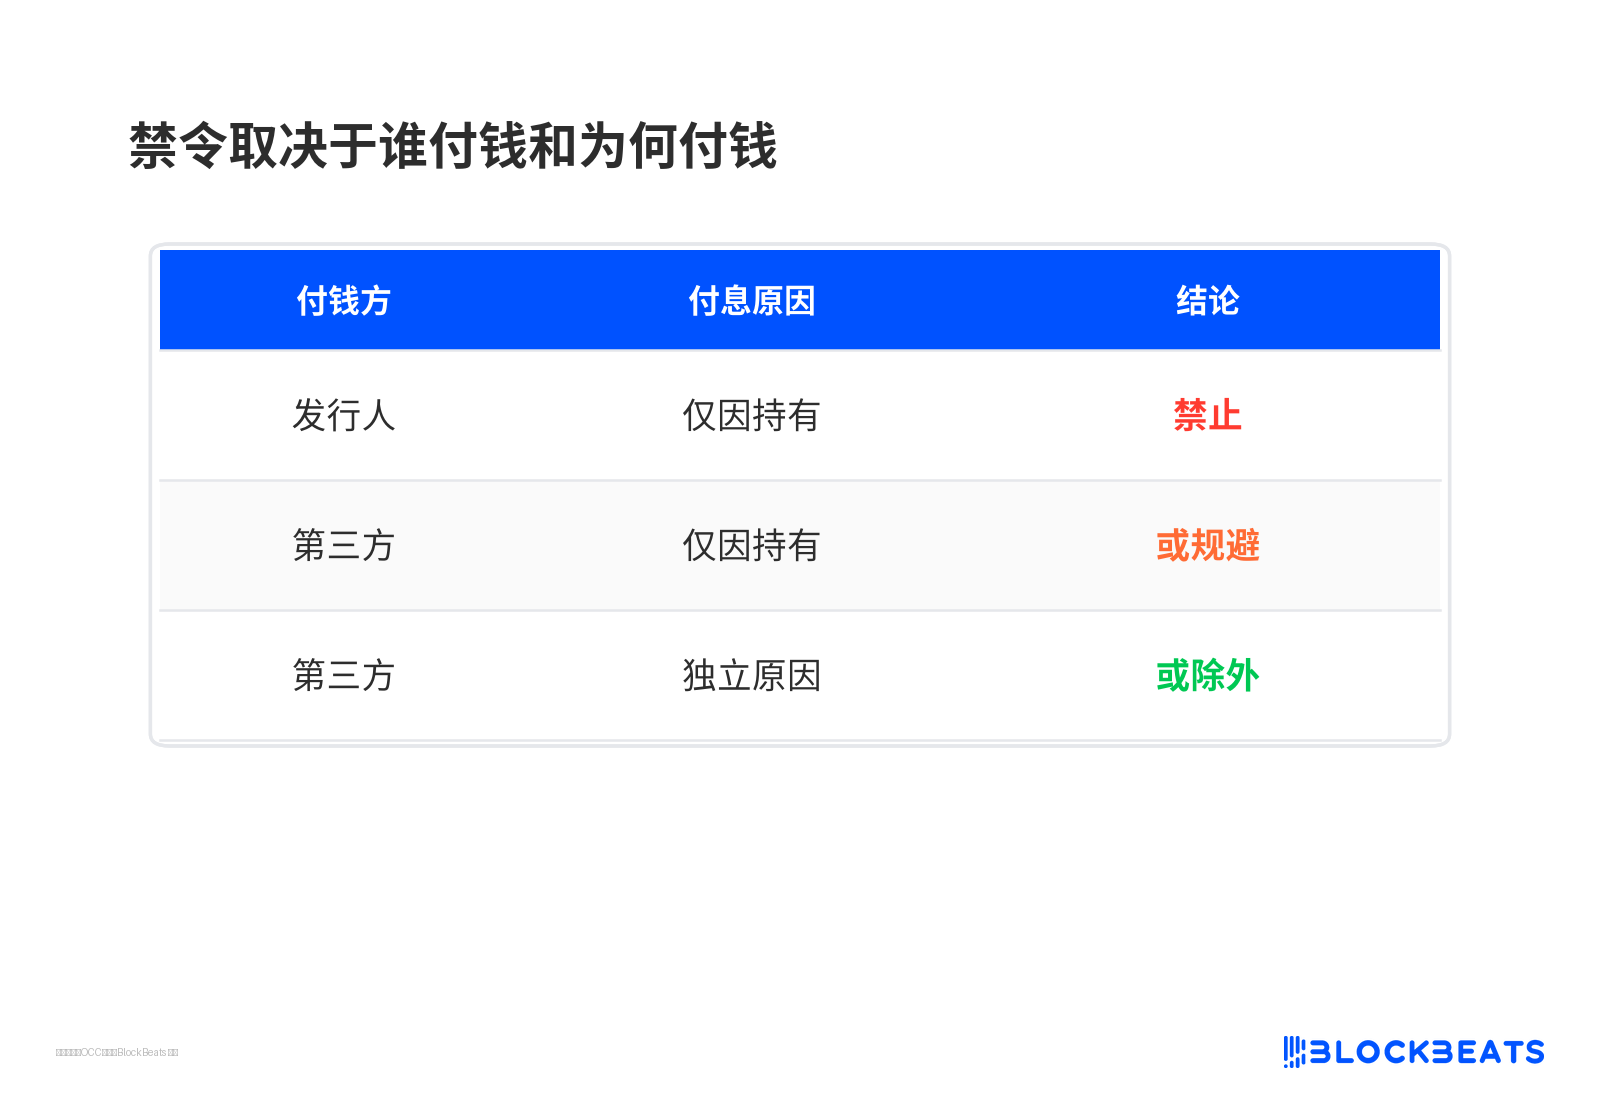
法案原文禁止發行人「僅因持有、使用或保留支付穩定幣」而向持有人付息或收益。終稿把這句拆成兩個變量,誰付錢,為什麼付錢。
錢由發行人自己出、理由只是「你持有這個幣」,就在禁令之內。由關聯方或交易所代付、實質仍只與持有相關,同樣可能被認定規避。支付若至少部分出於交易激勵、真實服務或其他獨立原因,就可能落在禁令之外。
禁令取決於誰付錢和為何付錢
一條立法原則由此變成事實判斷。刪除推定降低了發行人的舉證負擔,卻沒有帶來確定性。OCC 保留反規避權,可以按具體事實重新適用法條,規則的彈性本身就是立場。
銀行要封死,交易平台要背書,分析師只看到不確定
美國銀行家協會總裁兼首席執行官 Rob Nichols 在聲明中批評,終稿偏離原提案,等於維持加密平台現狀,違背國會保護本地放貸的意圖。發行人仍可借關聯方或交易所提供「經濟等價收益」,把存款從銀行體系抽走。
Coinbase 首席政策官 Faryar Shirzad 的說法相反。他認為規則按國會文本解讀、按實際風險設資本要求,為美元穩定幣搭起耐久框架。Circle 首席戰略官 Dante Disparte 稱,這是把立法領導力翻譯成清晰、可執行的監管標準。
TD Cowen 華盛頓研究主管 Jaret Seiberg 的判斷更冷靜。他認為這對銀行偏負面,因為平台付收益的能力沒有被完全關掉。逐案審查製造的是不確定性,最終可能要靠最高法院界定哪種收益合法。
三方爭的其實是同一件事,第三方獎勵是國會故意留下的競爭空間,還是應被推定為規避。OCC 的選擇是都不站,把答案推給後續執行。
4% 的答案要等牌照審核
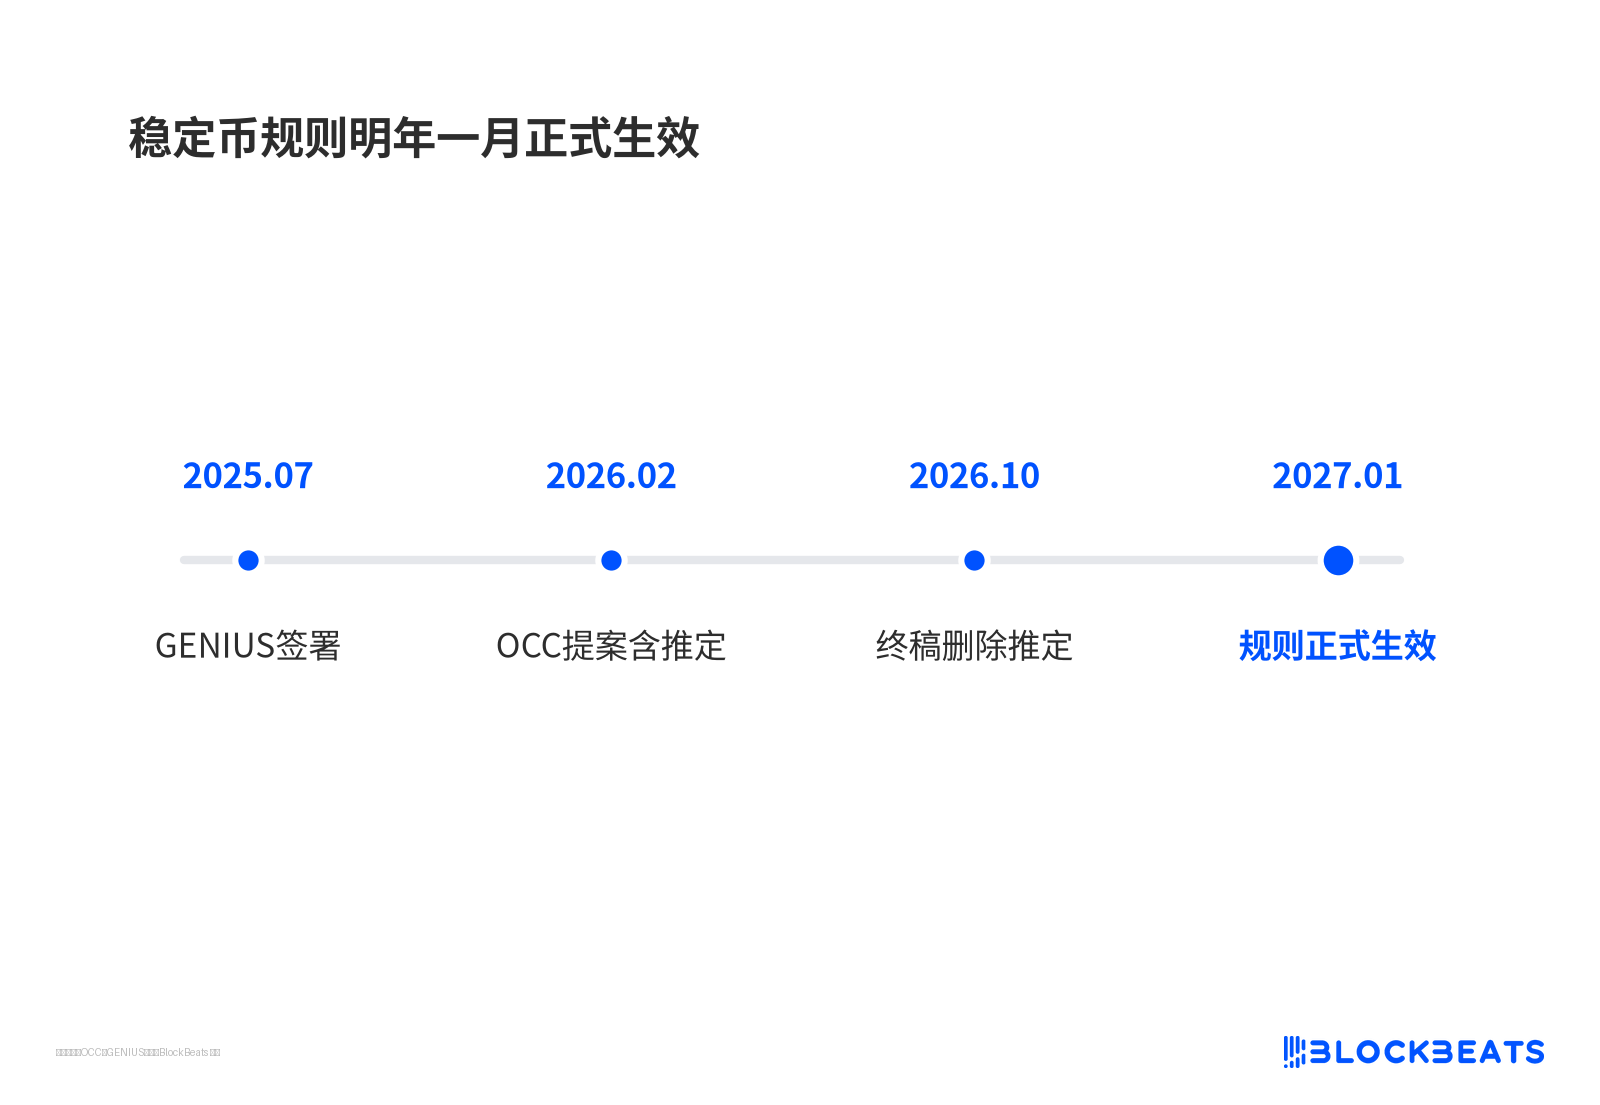
2027 年 1 月 18 日起,未經許可發行支付穩定幣一般構成刑事違法。現有美國發行人可申請最長 12 個月豁免,OCC 表示一般傾向批准,除非存在更強拒絕理由。但申請窗口至今沒有開放,要等相關信息收集方案獲批。
穩定幣規則明年一月正式生效
首批許可怎麼審,會是第一個真實信號。如果 OCC 審核發行人資質時,把交易平台的獎勵安排一併放進「僅因持有」的測試,那些 4% 的產品就會第一次面對具體裁決。
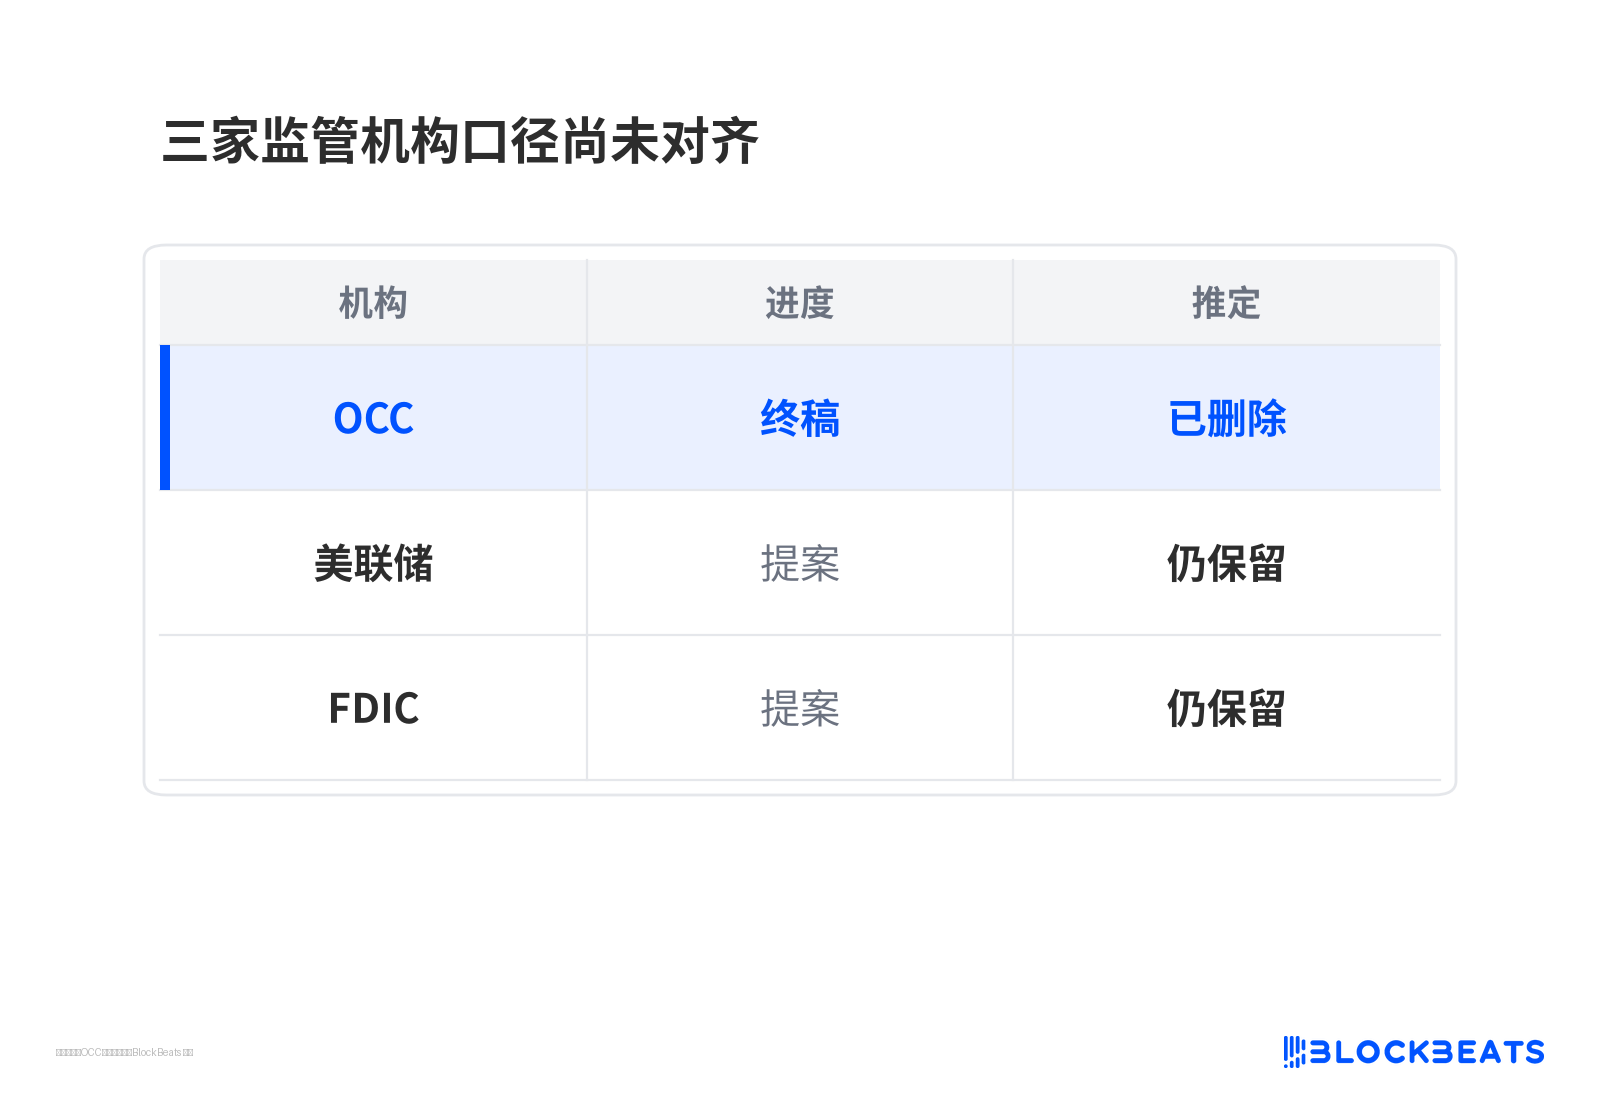
另一道變量來自機構落差。美聯儲和 FDIC 的對應規則尚未定稿,據行業媒體報道,兩家此前的提案裡都寫過類似推定。三家口徑一旦不一致,合規成本與套利空間都會重排。
三家監管機構口徑尚未對齊
《Clarity 法案》2026 年 9 月在參議院沒能推進,相關爭議仍可能以訴訟或新立法回來。這份規則只覆蓋 OCC 轄區,生態其餘部分由另外兩家機構和財政部的反洗錢、制裁規則分別處理。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia