

 融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


莊家永遠是贏家?Delphi Digital解讀未來十年的投機浪潮
原文標題: The House Always Wins: Why Speculation is the Theme of the Decade
原文作者: Jason Pagoulatos,Delphi Digital
編譯:Peggy,BlockBeats
TL;DR
投機正成為未來十年的重要投資主題。歷史上,投機主要由兩股力量驅動:一是技術革命帶來的「建設型投機」,二是財政、貨幣和社會經濟壓力催生的「彩票型投機」。過去兩者通常分別發揮作用,如今卻正在同時加速。
AI 正同時推動兩大投機引擎。一方面,科技巨頭數千億美元的資本開支推動算力、電力和數據中心建設,形成類似鐵路和互聯網時代的技術投資熱潮;另一方面,AI 也在推高能源成本、加劇財政與融資壓力,並衝擊年輕人的就業預期,間接強化人們尋求高風險、高回報機會的動機。
加密貨幣正在成為投機活動的基礎設施。如果說 AI 為投機提供理由,那麼加密技術就提供了工具。永續合約、Meme 幣、預測市場和代幣化資產大幅降低了金融產品創建和交易的門檻,讓越來越多的資產能夠實現全天候、全球化交易。
投機需求正在跨越傳統資產類別。體育博彩、當日到期期權、預測市場、加密貨幣和社交交易,看似屬於不同市場,實際上反映了同一種需求:投資者希望將對未來事件的判斷轉化為可交易、具有潛在收益的頭寸。這些活動正逐漸匯集到同一批交易平台。
核心投資策略是「買莊家,而不是買籌碼」。與其押注下一家成功的 AI 公司、下一種暴漲的代幣或下一個熱門事件,不如關注能夠持續從交易活動中獲取收入的平台。報告重點討論了 Robinhood、Hyperliquid、Lighter,以及 Kalshi、Polymarket 等交易場所的商業模式和增長潛力。
交易平台並不意味著穩賺不賠。交易量增長不一定轉化為利潤,手續費競爭、監管風險、刷量激勵和市場週期都可能侵蝕平台價值。尤其需要區分交易平台股權與平台代幣:即便代幣享有手續費回購機制,也不等同於持有交易所股份。
長期機會在於投機基礎設施,而非某一輪行情。歷史上的鐵路和互聯網泡沫都曾造成巨額資本損失,卻留下了長期有價值的基礎設施。Delphi Digital 認為,未來投機泡沫仍可能破裂,但能夠存活下來的撮合、清算和分銷網絡,有望成為持續捕獲交易需求的核心資產。
以下為原文:
投機歷來由兩股力量驅動。而如今,這兩大引擎正以前所未有的力度同時運轉,並且受到同一批技術的共同推動。
1841 年,蘇格蘭記者查爾斯·麥凱(Charles Mackay)出版了《非同尋常的大眾幻想與群眾性癲狂》(Memoirs of Extraordinary Popular Delusions)。書中最廣為流傳的一句話出現在開篇:「人們總是成群結隊地思考,成群結隊地陷入瘋狂,卻只能緩慢地、一個接一個地恢復理智。」
這本書記錄了密西西比泡沫、南海泡沫、荷蘭鬱金香狂熱、獵巫運動、煉金術士以及十字軍東征。此後的 185 年裡,這句話不斷被用來形容鐵路股票、無線電概念股、互聯網股票、房地產、Meme 股、加密貨幣和當日到期期權等一輪又一輪的投機熱潮。
麥凱對羊群行為的觀察是準確的,但他誤判了這種行為在人類社會中的地位。他將群體行為描述為一種偏離正常生活的短暫狂熱,認為人們會陷入其中,最終又恢復理性。
但在市場中,羊群行為本身就是常態。當沒有人知道未來會發生什麼時,價格便由那些相互觀察、彼此揣測的人共同決定。自市場誕生以來,這一規律從未改變。
財經記者埃德溫·勒菲弗(Edwin Lefèvre)對此的描述少了幾分說教意味。在《股票大作手回憶錄》(Reminiscences of a Stock Operator)中,他以傳奇交易員傑西·利弗莫爾(Jesse Livermore)為原型塑造的敘述者直言:「華爾街沒有新鮮事,也不可能有。因為投機就像山嶽一樣古老。今天股市發生的一切,過去都曾發生過,未來還會再次發生。」
金融工具不斷變化,但圍繞這些工具展開的人類行為基本沒有改變。
只要人們能夠買賣某種對未來收益的索取權,投機就會存在。不同時代之間真正的區別,在於投機的強度,以及人們認為自己究竟在購買什麼。
本文源於一個簡單的問題:投機究竟是社會對技術變革的反應,還是對政治與貨幣秩序衰退的反應?
歷史表明,兩種因素都可能引發投機,而大多數著名的投機事件主要由其中一種力量驅動。有時,一項新技術讓未來的可能性顯得遠比當下廣闊;有時,承受壓力的財政與政治體制,則推動公眾參與由體制本身設計和兜售的投機交易。
如今,這兩股力量正同時高速運轉,而且同樣的技術正在為兩者提供動力。這正是我們將投機本身視為一項可投資主題的理由。與其直接押注某項投機資產,不如持有為這些交易提供撮合和清算服務的平台。
一、投機的幽靈
沃倫·巴菲特的老师本傑明·格雷厄姆(Benjamin Graham),曾以慘痛的代價認識到投資與投機之間的區別。
1929 年至 1932 年,他管理的投資合夥企業虧損約 70%。此後的大部分職業生涯中,他一直試圖阻止人們將「投資」一詞隨意套用在任何剛剛買入的資產上。
1934 年,格雷厄姆與戴維·多德(David Dodd)在《證券分析》(Security Analysis)中提出的定義,至今仍是區分投資與投機的經典標準:「投資行為是指經過深入分析,能夠確保本金安全並獲得滿意回報的操作。不符合這些要求的操作,就是投機。」
但格雷厄姆很清楚,華爾街永遠不會嚴格按照這一標準使用這些詞彙。他後來寫道:「按照華爾街那套寬泛的說法,無論買賣什麼證券、出於什麼目的、以什麼價格成交,也無論是現金交易還是保證金交易,所有買賣證券的人都成了投資者。」
不過,格雷厄姆從未將投機視為一種罪過。他在《聰明的投資者》(The Intelligent Investor)中寫道:「純粹的投機既不違法,也不違背道德,而且對大多數人而言,也不會讓他們的錢包鼓起來。」
他進一步指出,一定程度的投機既必要,也不可避免。畢竟,總得有人承擔那些無法通過模型完全消除的風險。他真正反對的是概念的混淆。
曾在 1929 年股災中損失大部分財富的華爾街交易員弗雷德·施韋德(Fred Schwed),在 1940 年出版的《客戶的遊艇在哪裡?》(Where Are the Customers' Yachts?)中,用兩句話概括了這種區別:「投機,是試圖把一小筆錢變成一大筆錢,儘管很可能失敗。投資,則是努力防止一大筆錢變成一小筆錢,而這本應能夠成功。」
約翰·梅納德·凱因斯(John Maynard Keynes)本人曾大量動用個人資金進行投機。他關注的並不是投機的道德屬性,而是其運行機制。
在《就業、利息和貨幣通論》(The General Theory)第十二章中,凱因斯將專業投資比作當時報紙舉辦的一種選美競猜活動:讀者需要從一百張照片中選出六張最漂亮的面孔,而最終獲獎者並不是選出客觀上最漂亮面孔的人,而是其選擇最接近所有參賽者平均選擇結果的人。
凱因斯解釋道:「問題不在於選出自己認為真正最漂亮的面孔,甚至也不在於選出公眾普遍認為最漂亮的面孔。我們已經進入了第三層次:運用自己的智慧,去預測公眾認為其他公眾會如何判斷。」
他補充說,有些人甚至會進行第四層、第五層的預測。從這個角度看,投機本質上是在判斷其他人會如何判斷,而資產現金流只是其中一個參考因素。
耶魯大學經濟學家、諾貝爾經濟學獎得主羅伯特·席勒(Robert Shiller),後來進一步解釋了這些預期如何傳播。
他在《非理性繁榮》(Irrational Exuberance)和《敘事經濟學》(Narrative Economics)中提出,故事的傳播速度往往比財務數據更快。而真正能夠推動資產價格的,通常是關於「新時代」的敘事:房價只會上漲;互聯網將改變一切;一種政府無法隨意增發的貨幣,比法定貨幣更好。
不論真假,只要一個故事足夠容易被複述,它就有可能推動價格變化。
1992 年因狙擊英鎊而聲名大噪的喬治·索羅斯(George Soros),則通過交易這種反饋循環建立了自己的事業。他將這一機制稱為「反身性」(Reflexivity)。
索羅斯在 2009 年的一次演講中指出:「每一個泡沫都包含兩個組成部分:一個現實中確實存在的基礎趨勢,以及一個與該趨勢有關的錯誤認知。」
當兩者相互強化時,不斷上漲的價格看起來就成了支持原有判斷的證據。按照索羅斯的描述,繁榮階段「漫長而緩慢」,而崩盤階段則「短暫而陡峭,因為不合理頭寸的被迫平倉會進一步強化下跌」。
在趨勢逆轉之前,群體並不像麥凱所暗示的那樣愚蠢。他們只是參與了一個能夠在一段時間內持續帶來收益的過程,而且收益往往相當可觀。索羅斯自己的成功便是證明。
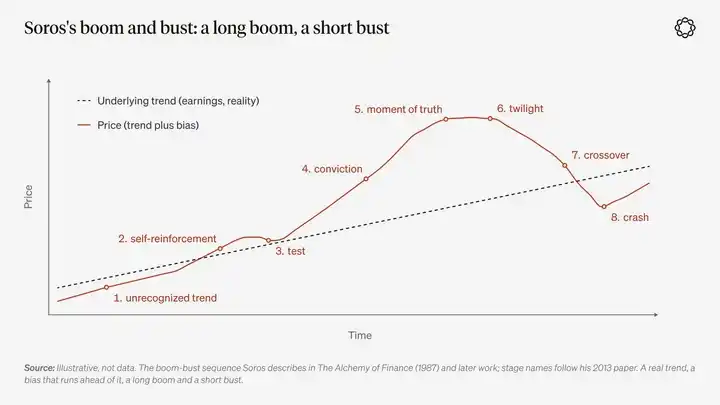
這四位思想家在許多問題上意見相左,但對於群體行為,他們最終得出的結論卻比各自的方法論所暗示的更加接近:短期價格由市場參與者對其他人行為的預期決定。只要這種行為持續帶來回報,群體看起來就是理性的。
但他們都沒有徹底回答一個問題:最初究竟是什麼推動了群體行動?
二、兩大投機引擎
群體需要一個行動的理由,而這個理由通常來自兩個世界之間的落差:一個是資產價格已經反映的現實世界,另一個是未來可能出現的世界。
從歷史上來看,這種落差主要通過兩種方式形成。
第一種是技術變革。
鐵路大幅降低了運輸和距離成本,電力重新組織了工廠生產,而如今能夠閱讀和寫作的 AI 模型,正在重塑人們對於白領勞動價值的認知。
人們對變革發生的時間,以及最終由誰獲得新增收益存在分歧,而流動性市場就是這些分歧得到定價和交易的場所。
我們可以將其稱為建設型投機(Construction Speculation)。
有人終將建立一個全新的產業版圖,最先抵達的人將獲得地位和回報,而資本往往會以迅猛但粗放的方式湧入。光纖網絡正是這樣鋪設起來的,數據中心也是這樣建設起來的。與此同時,大量資本也會在這一過程中遭到毀滅。
第二種力量來自政治與貨幣體系。
當一個國家面臨財政壓力,或者政策體制有自己的特定目標時,它就會開始向公眾推銷某種押注:將戰爭債務轉換為公司股票;因為購房是國家政策而購買房地產;或者持有現金之外的任何資產。
在家庭層面,這種變化表現為:當下的正常生活路徑,已經無法讓人們對未來擁有體面的生活抱有信心。貨幣的實際購買力似乎比官方數據所顯示的下降得更快,而工資收入也無法再像上一代人那樣,在相同的人生階段轉化為一套住房。
我們可以將其稱為彩票型投機(Lottery Speculation)。
這時,耐心等待聽起來越來越像是那些已經擁有資產的人給出的建議。剩下的選擇似乎只有一張彩票:如果押中極小概率的巨大收益,人生就可能徹底改變;而如果失敗,結果也不過與投機者原本的生活狀態相差無幾。
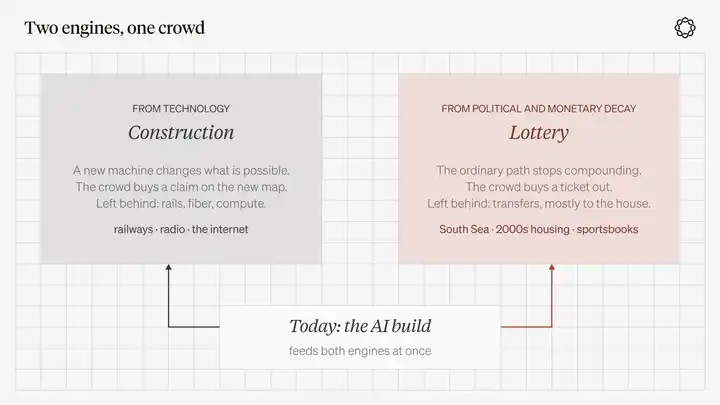
圖表說明:這是群體形成共同敘事的兩種方式。相似的行為,卻留下不同的結果。
這兩個概念都不帶貶義,它們描述的是人們為什麼參與投機,而不是他們購買什麼資產。
1845 年的一隻鐵路股票,主要屬於建設型敘事,但其中同樣包含彩票式的暴富想像。一張體育串關投注單,本質上是一張彩票,只不過學會了使用金融市場的語言。一份股指永續合約則可能屬於兩者中的任意一種,具體取決於交易對手是誰,以及他們為什麼進入市場。
麥凱實際上已經觀察到了這兩種力量,只是沒有為它們命名。
他在關於十字軍東征的章節開篇寫道,每個時代都有自己特有的瘋狂:「某種計劃、項目或幻想,會因為對利益的渴望、對刺激的需要,或者純粹的模仿力量而讓人們投身其中。如果這些因素都不存在,那麼政治或宗教原因,或者兩者的共同作用,也會驅使人們陷入某種瘋狂。」
圍繞項目產生的獲利慾望,對應建設型投機;政治力量的推動,則對應第二種引擎。模仿是羊群行為本身,它並不關心最初究竟是哪一種力量啟動了整個過程。
威廉·奎因(William Quinn)與約翰·特納(John Turner)在 2020 年出版的《繁榮與崩潰》(Boom and Bust)中也提出了類似的劃分。
他們提出的「泡沫三角形」包含三個要素:資產可交易性、貨幣與信貸,以及投機。除此之外,泡沫還需要一個引爆點,而這個引爆點通常是新技術或政府政策。
按照他們的分析,由銀行融資推動的泡沫通常造成最嚴重的破壞,而技術進步引發的泡沫,則最有可能在破裂後留下一些真正有用的東西。
三、歷史上的投機群體究竟在做什麼?
如果勒菲弗所說的「華爾街沒有新鮮事」是正確的,那麼研究歷史最有價值的方式,就是辨別每一輪投機狂熱的起因、考察它們最終留下了什麼,並注意到兩大引擎同時強勁運轉的情況其實有多麼罕見。
鬱金香狂熱:富裕共和國中的新興交易標的
1636 年至 1637 年的荷蘭鬱金香狂熱,是人們最熟悉的金融泡沫故事之一,也是歷史學家花費最多精力重新考證的事件之一。
歷史學家安妮·戈德加(Anne Goldgar)在 2007 年出版的《鬱金香狂熱》(Tulipmania)中發現,當時參與交易的主要是哈勒姆和阿姆斯特丹的一小群商人及熟練工匠,他們在彼此之間交易一種奢侈品。
她後來表示:「我沒有找到任何一個因此破產的人。」
這場狂熱造成的損害,主要集中在信任和聲譽層面。但當時確實出現了三種條件:一種新興的審美消費品、以尚未出土的球莖為標的的遠期合約,以及一個擁有完善法律機制、能夠交易未來承諾的富裕商業共和國。
鬱金香並不是技術創新,但新奇事物可以被視為建設型投機的一個較小分支。一種新商品和一個遠期交易市場,就足以在政治秩序正常運轉的環境中催生投機群體。
正常牛市中被稱為「泡沫」的大多數現象,其實都與此類似,而實際造成的破壞通常遠小於後世敘事所渲染的程度。
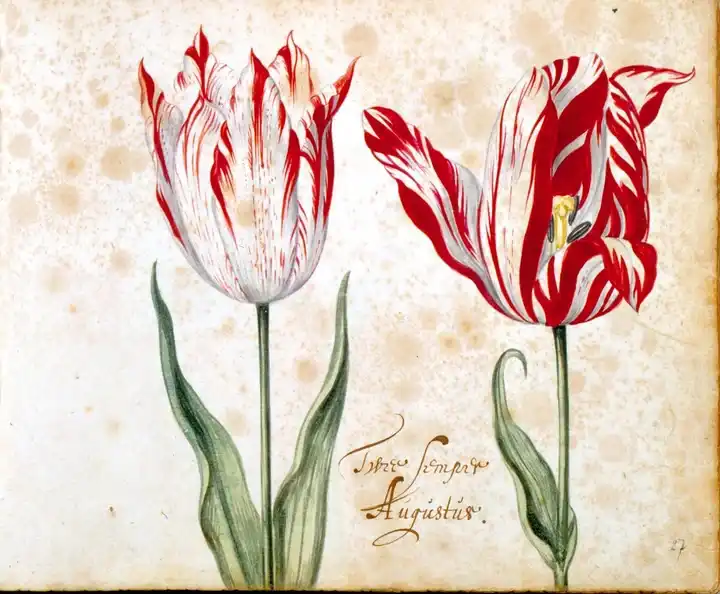
說明:Semper Augustus,1636—1637 年鬱金香交易中最著名的品種,圖片取自一本 17 世紀的鬱金香圖譜。
南海泡沫與約翰·勞:將國家財政債務包裝成股票
1720 年的情況完全不同,技術幾乎沒有發揮作用。英國和法國在西班牙王位繼承戰爭結束後,都背負了現有稅收體系難以輕鬆償付的巨額債務。兩國都試圖通過貿易公司進行債務再融資。
在倫敦,南海公司提出通過債轉股,將政府債務從公共賬面上轉移出去。股價上漲使債務持有人更加願意接受換股,這又進一步推高股價,讓下一輪債務轉換變得更容易。
南海公司股價從當年 1 月約 128 英鎊,上漲至 6 月下旬約 1,000 英鎊。夏季股票過戶登記暫停期間,市場仍然透過遠期報價進行交易。然而到了秋季,股價已經回吐了大部分漲幅。
在巴黎,約翰·勞(John Law)走得更遠。他將一家皇家銀行、紙幣體系和密西西比公司整合為一個統一的金融機制。
有那麼幾個月,這套機制看起來彷彿讓一個財政瀕臨崩潰的國家,在一位聰明的蘇格蘭人手中完成了再融資。但最終,紙幣必須兌現為紙幣之外的真實價值,而不能永遠依靠發行更多紙幣維持。
法國在這場危機中遭受的創傷比英國更加嚴重,因為它的貨幣體系本身就是整個投機計劃的一部分。
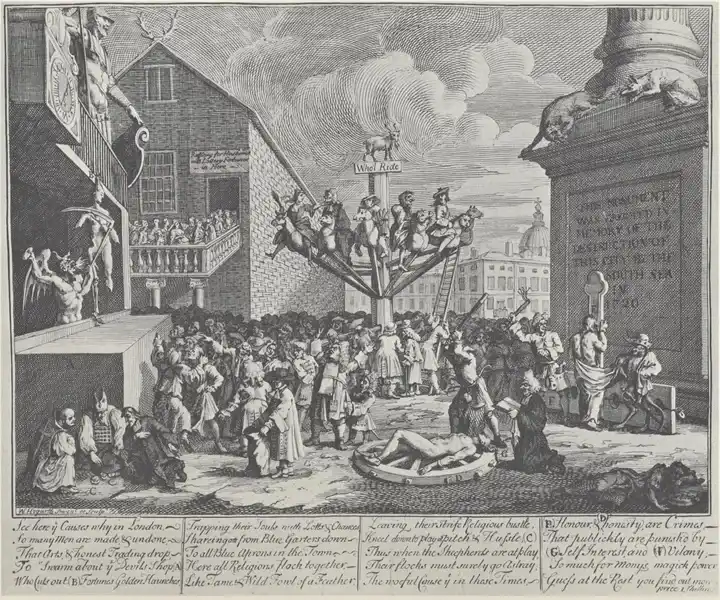
配圖說明:威廉·賀加斯(William Hogarth)的《南海泡沫諷刺畫》,創作於 1721 年,出版於 1724 年。投機者在寫有「誰要乘坐?」的招牌下乘坐旋轉木馬,邪惡鞭打榮譽,私利將誠實綁在刑輪上折磨,而紀念碑則被重新題獻給南海公司對城市造成的破壞。
這便是第二種投機引擎的典型模式。公共債務被轉化為私人獲利機會,而公眾最終被要求承擔風險。
2000 年代的住房政策,透過抵押貸款演繹了這一模式的另一個版本。加密貨幣的貨幣敘事則從相反方向展開:當官方貨幣持續貶值時,市場便開始競相追捧另一種貨幣單位。
即使不認同其中近乎信仰式的敘事,也不難理解其背後的結構。當一個群體不再信任官方價值儲存工具時,就會願意購買關於更優替代品的故事。
鐵路狂熱:真實技術、廉價資金與積極放行的議會
19 世紀 40 年代中期的英國,是此後每一次技術投機狂熱的歷史原型。
蒸汽機車是真實存在的技術。早在 1830 年,利物浦至曼徹斯特鐵路就已經開始營運收費客運服務。隨後,資金變得越來越便宜。
1844 年,英格蘭銀行將利率從 4% 下調至 2.5%;投資者只需支付少量訂金,就可以認購鐵路股份;英國議會批准新建鐵路的速度,甚至超過了工程師完成線路勘測的速度。
長期研究鐵路歷史檔案的數學家安德魯·奧德利茲科(Andrew Odlyzko)統計發現,英國議會批准的新建鐵路里程,在 1844 年為 805 英里,1845 年增加至 2,700 英里,1846 年進一步升至 4,538 英里。
到 1847 年,英國每年在鐵路建設上的支出約為 4,400 萬英鎊,而當時整個中央政府的年度預算也不過約 5,000 萬英鎊。
狄更斯在《董貝父子》(Dombey and Son)中描繪了一個充斥著鐵路元素的時代:「鐵路旅館、鐵路辦公樓、鐵路出租屋和寄宿公寓;鐵路規劃、地圖、景觀圖、包裝紙、瓶子、三明治盒和列車時刻表。」
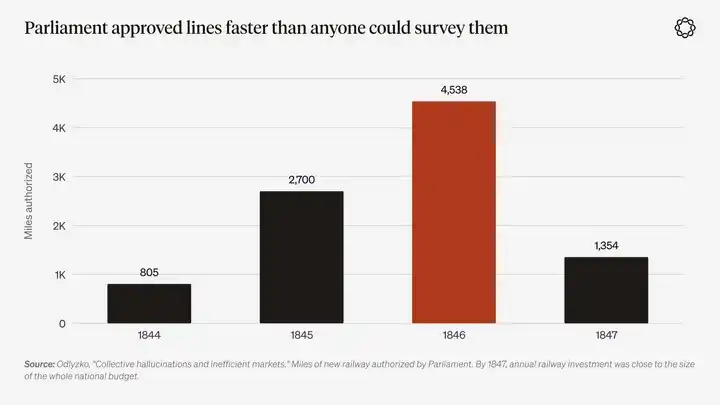
圖表說明:英國議會批准的新建鐵路里程,數據來自奧德利茲科的《集體幻覺與低效率市場》。到 1847 年,年度鐵路投資規模已接近整個中央政府的預算。
麥凱本人在这场狂熱中的角色,是金融史上頗具諷刺意味的一段插曲。
奧德利茲科重新查閱了麥凱在 1844 年至 1847 年擔任編輯的《格拉斯哥阿格斯報》(Glasgow Argus),發現這位寫出最著名群眾狂熱著作的作者,竟然也是「鐵路狂熱最熱情的鼓吹者之一」。
1845 年 10 月,在鐵路行情接近頂部時,麥凱所在的報紙還告訴讀者:「那些發出警告的人是錯誤的,對於任何正當的鐵路投機,完全沒有理由感到恐懼。」
1852 年修訂自己的著作時,麥凱卻只用一條腳註提及了他親身經歷的這場最嚴重的投機狂熱。
如果一個專門研究羊群行為的人,身處羊群之中時卻無法看清它,那麼其他人也不應該高估自己識別群體狂熱的能力。
奧德利茲科的其他研究結論,對當下更有參考價值。用他的話說,鐵路股東最終「遭受了極其嚴重的失望」。
但鐵路網絡仍然建成了,並且為英國留下了奧德利茲科所稱的「世界上最好的交通基礎設施」。資本的浪費主要發生在投資時機和線路選擇上,而不是憑空創造出毫無價值的東西。這正是建設型投機的經典形式。
對於 AI 投資,歷史的啟示並不是「鐵路最終取得成功,所以應該買入 AI 實驗室」。
真正的啟示是:一種通用技術、廉價資金,以及渴望為建設項目提供政治支持的決策者結合在一起,會同時製造產能過剩和能夠長期使用的基礎設施網絡。
你選擇的投資標的可能成為贏家,也可能最終歸零,但大規模建設本身會留下有用的實體基礎設施。
1920 年代:依靠借貸資金推動的新技術繁榮
20 世紀 20 年代,同樣的投機引擎再次啟動,只不過槓桿率更高。
無線電、汽車、電氣化和大規模工業生產,都像鐵路一樣是真實存在的技術進步。美國無線電公司(RCA)成為那個時代「新時代」敘事的代表性股票。今天,少數幾家存儲芯片和半導體公司,以及支撐它們的前沿 AI 實驗室,正在扮演類似的角色。
哈佛大學經濟學家約翰·肯尼斯·加爾布雷思(John Kenneth Galbraith),在一代人之後撰寫《1929 年大崩盤》(The Great Crash, 1929)時,拒絕將如此大規模的繁榮簡單歸因於美聯儲的某一次降息。
在他看來,更重要的是當時的社會情緒:人們普遍堅信,普通人也理應變得富有。幾十年後,他又補充了兩個此前很少受到關注的因素:「金融記憶極其短暫」,以及「將金錢與智力錯誤地聯繫起來」。
支撐這輪狂熱的燃料是信貸,而且是成本高昂的信貸。券商貸款規模超過 85 億美元,1929 年 3 月,短期拆借資金利率一度觸及 20%。
人們願意支付如此高昂的利率,是因為他們預計投資收益會達到借款成本的數倍。投資信託基金則互相購買對方的股份,並將這種循環持股包裝成價值創造。
維多利亞時代的《經濟學人》編輯沃爾特·白芝浩(Walter Bagehot),早在 70 年前就描述過這種現象的基本原料:「在某些特定時刻,大量愚蠢的人手中掌握着大量愚蠢的錢。」
按照他的解釋,這些資金開始尋找能夠將其吞噬的人,這個階段叫作「資金過剩」;當它們找到對象時,就形成了「投機」;而當資金最終被吞噬時,便演變成「恐慌」。
1929 年 9 月至 1932 年 7 月,道瓊斯指數暴跌 89%。
今天,與 1920 年代保證金交易相對應的,是那些從不自稱貸款的槓桿工具:當日到期期權、永續合約資金費率機制,以及只需在手機上操作,就能憑藉名義上屬於現金的抵押品建立的十倍槓桿頭寸。
泡沫破裂後,官方敘事通常需要尋找一個反派,無論是賣空者、外國人還是央行官員。因為承認整個社會都在參加一場「選美比賽」,很難與「財富可以衡量智力」的觀念相容。
法國思想家勒內·吉拉爾(René Girard)對模仿行為尤為著迷,並圍繞模仿與替罪羊機制建立了文化模仿理論。後來,其他學者將這一理論引入經濟學。
彼得·蒂爾(Peter Thiel)曾在史丹佛大學師從吉拉爾,並成為 Facebook 的第一位外部投資者。他也曾使用吉拉爾的理論框架來解釋這筆投資。繁榮與崩盤的週期,與這一理論高度契合。
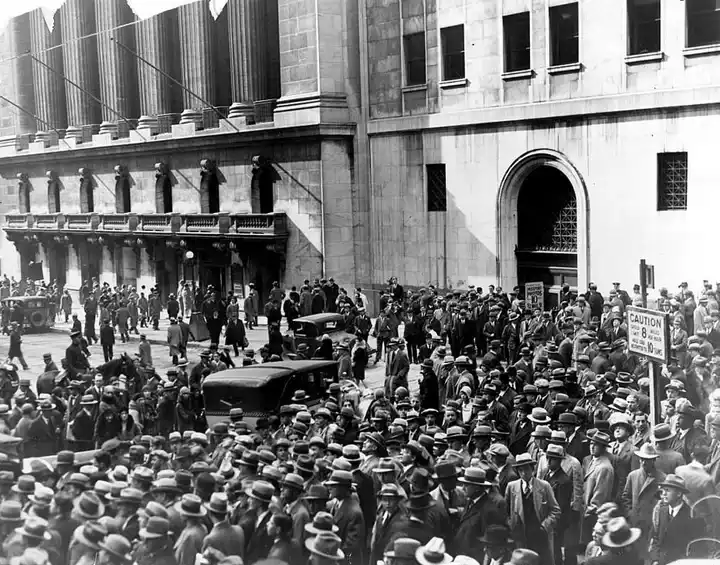
配圖說明:1929 年股災後,聚集在紐約證券交易所外的人群。
網際網路泡沫與房地產泡沫:兩種不同的驅動力
20 世紀 90 年代末的網際網路泡沫,可以說是進入滑鼠時代的鐵路狂熱。
網際網路確實永久改變了世界,而席勒所描述的「新時代」敘事,則推動了凱恩斯式的預期博弈:市場參與者相信,其他人也會相信傳統估值工具已經不再適用。
2000 年 3 月至 2002 年 10 月,納斯達克綜合指數下跌 78%,大部分上市公司最終退出市場,但埋設在地下的光纖依然保留了下來。
亞馬遜是一個成功熬過彩票式投機階段的建設型項目。Pets.com 則是一張使用同樣行銷話術出售的彩票。在泡沫發展過程中,群體無法即時區分兩者。而這種不確定性,正是「選美比賽」得以持續的基礎。
隨後出現的房地產繁榮,則由另一種引擎推動,並透過政策持續獲得動力。
在席勒看來,住房所有權被塑造成國家發展目標,是一種具有傳染性的社會敘事,早在它被包裝成結構化金融產品之前就已經存在。
互聯網泡沫破裂後,美聯儲放鬆貨幣政策;政府支持的抵押貸款機構與政治壓力共同擴大了購房融資渠道;銀行和影子銀行體系則承擔了大量槓桿。
2000 年至 2006 年高點,美國全國房價上漲約 85%,隨後下跌 27%。這是奎因和特納關於銀行融資泡沫風險警告最典型的案例。
加密貨幣:從一開始就同時擁有兩大引擎
作為一種資產,加密貨幣從誕生之初就受到兩大投機引擎的共同驅動。
比特幣的創始敘事,本質上是對一種讓持有現金彷彿持續流失財富的貨幣制度的抗議。而穩定幣已經成為拉各斯和聖保羅等城市居民,在無需開設美國銀行賬戶的情況下持有美元的方式。
早在 2020 年 5 月,我們就曾指出:「廣泛貨幣貶值的條件,正在我們眼前逐步形成。」
到了當年 12 月,我們進一步將比特幣稱為「可以說是對廣泛貨幣貶值最具槓桿敞口的資產」。
Chainalysis 在最新年度報告中統計,跨境穩定幣資金流動規模約為 2,200 億美元,同比增長 78%。穩定幣目前佔各國境內點對點轉賬價值的 96%。
而加密貨幣底層技術本身,也是一個建設型敘事。它承載着約 3,000 億美元的穩定幣,並支持永不休市的訂單簿交易系統。
同一個加密資產代碼往往承載着兩種敘事。關於比特幣究竟是一項技術、一種對沖工具,還是一種信仰的爭論永遠不會結束,因為參與其中的群體從來不需要在這些解釋之間作出選擇。
但對於本文的核心投資邏輯而言,加密貨幣的第二重角色更加重要:加密貨幣本身也是一種製造投機活動的技術。
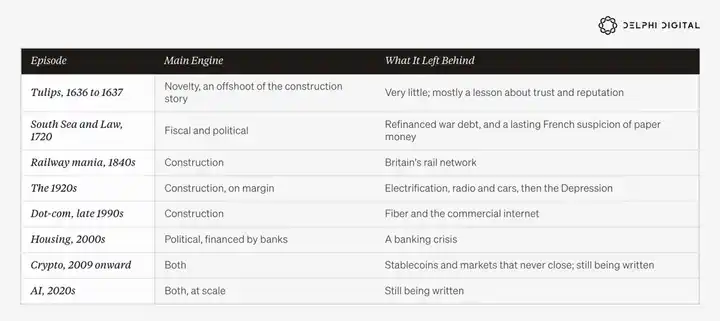
回顧上述歷史可以發現,每一輪重大投機熱潮主要由某一種引擎驅動。
鬱金香、鐵路、無線電和互聯網,都屬於發生在總體運轉正常的政治與貨幣體系中的建設型敘事。20 世紀 20 年代的繁榮,則依靠借貸資金推動技術建設,並最終以嚴重危機收場。
南海泡沫、約翰·勞的金融體系,以及房地產繁榮,都屬於政策驅動型敘事,幾乎不涉及重大新技術。
在這些案例中,投機機會都是由上層向公眾推銷的,無論是國家希望重新融資政府債務,還是政府希望提高住房自有率。
加密貨幣同時由兩種力量驅動,但直到最近,其體量相對於整個經濟仍然很小。
而今天,有兩點發生了變化。
首先,兩大引擎正在同時強勁運轉。其次,政治與貨幣引擎不再主要由上層推動,也在受到基層家庭的強烈驅動,因為越來越多的家庭不再相信傳統的人生發展路徑能夠奏效。
第二個變化,是當下投機需求如此廣泛的重要原因。
四、兩大投機引擎同時運轉
彩票型引擎:住房、債務與就業
2008 年金融危機之後,以及 2020 年疫情之後,政策向整整一代人傳遞了兩個信號:現金的購買力會不斷流失,而資產市場下跌會被當作需要公共政策干預的緊急事件。
財政赤字不再是偶發狀況,而是成為一種常態化的政策體制。
2025 財年,美國聯邦財政赤字達到 1.8 萬億美元,約佔 GDP 的 5.8%,而當時美國經濟並未陷入衰退。美國國會預算辦公室估計,截至 9 月結束的 2026 財年,財政赤字進一步擴大至約 2 萬億美元。
目前,美國聯邦債務的年度淨利息支出已達到約 1 萬億美元,超過國防開支。
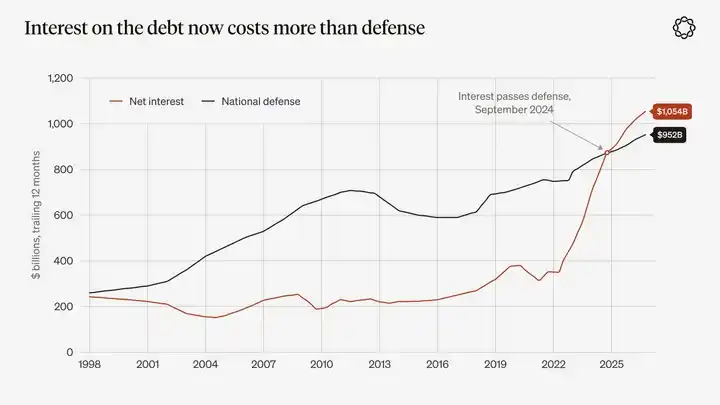
圖表說明:美國聯邦政府淨利息支出與國防支出,過去 12 個月滾動合計。來源:美國財政部《月度財政報告》。淨利息支出於 2024 年 9 月首次超過國防支出,並自 2024 年 12 月以來持續高於後者。
整個 2010 年代,消費品價格總體保持溫和,但過剩流動性流向了資產市場:房地產、久期較長的股票,以及各種具有稀缺性的資產。2020 年之後,通脹壓力則同時出現在消費品和資產價格之中。
土地分區管制和住房供給不足,是解釋美國住房問題的重要因素。而且,自 2008 年以來,實際利率並非每一年都處於零附近。
但本文真正關注的是:當工資收入已經無法讓一個家庭按照上一代人的時間表購買首套住房時,他們還剩下什麼選擇?
皮尤研究中心(Pew Research Center)的衡量方法最為直觀。
1975 年至 2000 年,以 40 歲以下人士為戶主的家庭,其住房價值中位數與家庭收入中位數之比長期維持在 2.5 倍左右。這一比值在 2006 年房地產泡沫高峰時達到 3.6 倍,2019 年回落至 2.9 倍,2022 年再次升至 3.6 倍,2024 年仍然達到 3.5 倍。
哈佛大學住房研究聯合中心採用全體家庭收入與住房成交價格進行比較,發現 2024 年美國獨棟住宅的全國成交價格中位數,相當於家庭收入中位數的 5 倍。在聖何塞、洛杉磯、舊金山和檀香山,這一比值超過 10 倍。
美國全國房地產經紀人協會最新調查顯示,首次購房者占住房交易總量的比例降至創紀錄的 21%,首次購房者的年齡中位數則升至創紀錄的 40 歲。
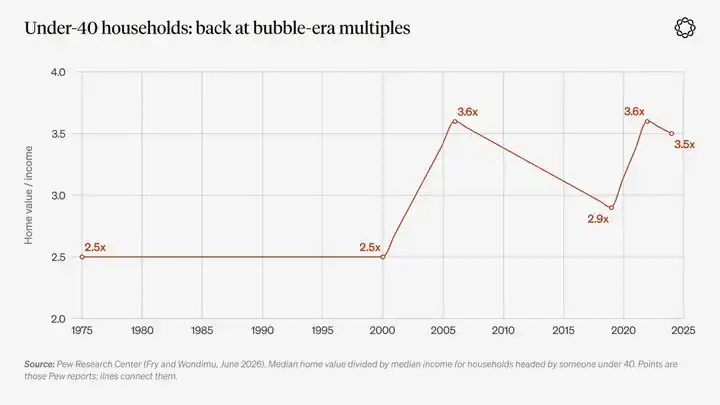
圖表說明:40 歲以下戶主家庭的住房價值中位數與收入中位數之比。來源:皮尤研究中心,Fry 與 Wondimu,2026 年 6 月。
在這樣的價格水平下,儲蓄的經濟意義開始發生變化。對一個家庭而言,零美元和一萬美元似乎沒有太大區別,因為無論哪一種情況,都不足以支付首付款。但一萬美元與一套住房之間,依然存在巨大的距離。
從許多方面來看,過去那套社會契約——努力工作、積累儲蓄、購買住房,再通過資產增值實現財富增長——已經被政治與貨幣政策選擇所打破。這也改變了普通人認為什麼行為才是理性的。
感受最強烈的是年輕人,而其中的年輕男性,正在大量湧入體育博彩平台、期權交易應用和預測市場。
皮尤研究中心發現,過去一年中,30 歲以下男性有 36% 參與過體育博彩,而美國成年人的總體比例為 22%。美國金融業監管局(FINRA)基金會調查顯示,35 歲以下投資者中,43% 曾交易期權;55 歲及以上投資者的這一比例僅為 10%。
生物學和文化因素可以解釋其中一部分差異。即使在當前貨幣制度出現之前,年輕男性也一直傾向於承擔更高風險。但傳統資產積累路徑受阻,很可能也是這類行為迅速擴張的原因之一,另外兩個原因則是博彩合法化和智能手機的普及。
2024 年 5 月,在 Meme 幣熱潮正盛時,我們就曾描述過這一現象:一代年輕人「面對沉重的債務、遙不可及的住房,以及被通脹迅速侵蝕的工資」,對他們而言,「要贏得這場新的財富競賽,唯一的辦法似乎就是獲得 100 倍回報」。
當人們被問及為什麼選擇高風險投資時,他們的回答也相當直接。
西北互惠保險(Northwestern Mutual)2026 年的一項研究發現,在被高風險資產吸引的 Z 世代受訪者中,80% 表示自己之所以參與,是因為感覺個人財務狀況已經落後。
但這不意味著整整一代人都放棄了傳統的財富積累方式。城市研究所(Urban Institute)發現,過去一年只有 17% 的 Z 世代參與過體育博彩,而且大多數年輕人仍然在使用常規方式儲蓄。
不過,這一投資主題並不需要吸引絕大多數人。它只需要一群規模足夠大、動機足夠強烈,而且人人擁有智能手機的少數參與者。
根據美國博彩協會(American Gaming Association)的數據,美國合法體育博彩投注額從 2018 年的 66 億美元,增加至 2025 年的 1,669 億美元。
2018 年 5 月,美國最高法院在 Murphy v. NCAA 一案中的裁決改變了體育博彩的法律環境。需求原本就已經存在,而這一裁決為需求提供了合法渠道,也為各州政府創造了新的稅收來源。
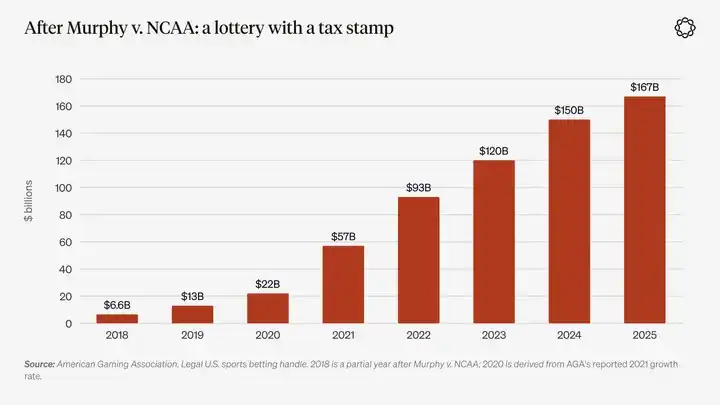
圖表說明:美國合法體育博彩投注額,來源:美國博彩協會。2018 年僅包含相關裁決之後的部分年度數據,2020 年數據根據該協會公布的 2021 年增長率推算。
今年上半年,貨幣因素對投機的推動有所減弱。但 8 月 19 日,美國財政部宣布將長期國債的「流動性支持」回購規模至少增加一倍,再次強化了這一因素。
消息公布當天,Delphi 的 Scott Freeman 將這一操作稱為:「與量化寬鬆相同的合併資產負債表操作,只不過換了一棟樓來執行。」
2025 年 10 月,摩根大通的一份研究報告讓「貨幣貶值交易」(debasement trade)這一說法廣泛傳播。幾天後,黃金價格突破每盎司 4,000 美元。
事實上,我們從 2019 年就開始討論這一交易邏輯。在當年 12 月的宏觀展望中,我們提出,「新一輪全球法定貨幣貶值政策正處於早期階段」。
2025 年 1 月,當金價接近每盎司 2,700 美元時,我們又將其稱為「當下最值得關注的走勢圖之一」。
2026 年 1 月,黃金價格在接近每盎司 5,600 美元的位置見頂。此後,金價回吐了約四分之一的漲幅,美聯儲實施了自 2023 年以來的首次加息,10 年期美國國債收益率在 10 月初收於 5.3% 以上,創下二十多年來的最高水平。
持有現金如今重新能夠獲得一定收益,而那些將貨幣貶值交易理解為黃金單邊上漲行情的人,也已經接受了市場的修正。
但更高的利率,並沒有重新打開傳統財富積累的階梯。對於房價達到家庭收入 3.5 倍的購房者而言,更高的利率意味著抵押貸款更加難以負擔。
與此同時,美國經濟處於充分就業狀態,財政赤字卻仍然接近 GDP 的 6%。政府如今需要在更高利率下為債務再融資,而迅速擴張的 AI 融資需求,又在爭奪同一批儲蓄資金。
因此,今天的彩票型投機引擎,已經不再主要依賴黃金,而是更多地建立在住房、就業和財政壓力之上。而 AI 正同時影響這三個領域。
建設型引擎:數十年來規模最大的私人資本建設浪潮
本十年的建設型敘事有一個明確的名字:AI。或者現在應該叫 SI(超級智能)了?
無論如何,微軟、Alphabet、亞馬遜和 Meta 在 2025 年的資本支出合計約為 4,160 億美元,較 2024 年增長約三分之二。
根據這四家公司發佈的業績指引,其 2026 年資本支出總額預計將在 7,200 億至 7,450 億美元之間,而這還沒有計入甲骨文的支出。
這一規模相當於美國 GDP 的約 2.3%,儘管其中部分投資發生在海外,而且大量硬件需要進口。這一比例超過了電信投資熱潮高峰時期約 1% GDP 的兩倍,與美國 19 世紀 70 年代和 80 年代的鐵路投資規模處於同一量級。而如今,支撐這輪投資熱潮的,主要是四家公司的資產負債表。
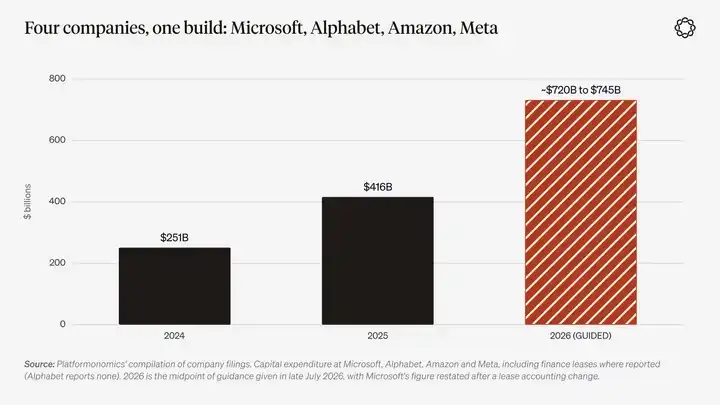
圖表說明:微軟、Alphabet、亞馬遜和 Meta 的資本支出,包括已披露的融資租賃支出。2024 年與 2025 年數據來自 Platformonomics 對企業財報的匯總;2026 年採用當年 7 月下旬公司指引的中值。
經濟學家傑森·弗曼(Jason Furman)計算發現,2025 年上半年,信息處理設備與軟件投資貢獻了美國 GDP 增長的 92%。不過,這一數字是毛貢獻。
由於大量硬件依賴進口,高盛和美聯儲的經濟學家指出,扣除進口因素之後,其淨貢獻要小得多。
無論如何,這輪建設浪潮的規模已經大到足以迫使整個經濟體系、電網和政府圍繞它進行資源配置。
索羅斯可能會認為,這裏確實存在一個真實的基礎趨勢:算力與電力基礎設施的擴張。但與此同時,也可能存在一種錯誤認知:市場相信相關收入將按照與資產折舊相匹配的時間表實現。
不斷上漲的資產價格為更多建設項目提供融資,而持續增加的投資,又讓原有敘事看起來更加可信。
最終,大多數股票投資可能像當年的鐵路股一樣令人失望,但部分資本支出形成的基礎設施仍將長期存在,就像鐵路網絡最終保留下來一樣。
最直觀的投資策略,是直接持有這一建設浪潮中的核心資產,包括電力、芯片,以及最終存活下來的 AI 實驗室。
從繁榮結束後能夠留下什麼的角度看,這個思路是正確的。我們也將在後續年度展望系列報告中更直接地討論這一問題。但這種策略忽略了建設浪潮對所有旁觀者產生的影響。
一項技術創造的未來可能性越多,人們對於能夠押注不同未來結果的金融合約的需求也就越大。
圍繞晶片股、利率決議和 AI 新聞展開的永續合約、當日到期期權以及事件合約,正是投資者應對這種不確定性的方式。畢竟,沒有人能夠提前知道,今天參與 AI 基礎設施建設的公司中,誰會成為亞馬遜,誰又會成為 Pets.com。
兩大引擎的交匯點
在過去的大多數投機事件中,技術引擎和政治引擎基本沿著不同的軌道運轉。但如今,AI 建設浪潮的規模已經足以同時推動兩者。
它主要通過四個渠道發揮作用:電費、政府、債券市場和就業市場。
第一個渠道是電費。
2023 年,數據中心約占美國電力消耗的 4.4%。勞倫斯伯克利國家實驗室目前預計,到 2030 年,這一比例將接近 12%。
PJM 電網覆蓋美國 13 個州和華盛頓特區,服務約 6,700 萬人口。該電網每年都會舉行拍賣,為未來的發電容量確定價格。
2024/25 交付年度,容量市場出清價格為每兆瓦每日 28.92 美元。2025/26 年度,這一價格躍升至 269.92 美元,此後一直維持在約 330 美元的價格上限附近。
PJM 獨立市場監督機構指出,僅在第一輪價格大幅上漲中,數據中心就貢獻了 93 億美元的額外成本。
截至 2026 年 3 月的五年間,美國居民電價累計上漲約 40%。其中,電網升級和燃料價格是主要推動因素,而容量市場價格上漲所占的份額也越來越大。
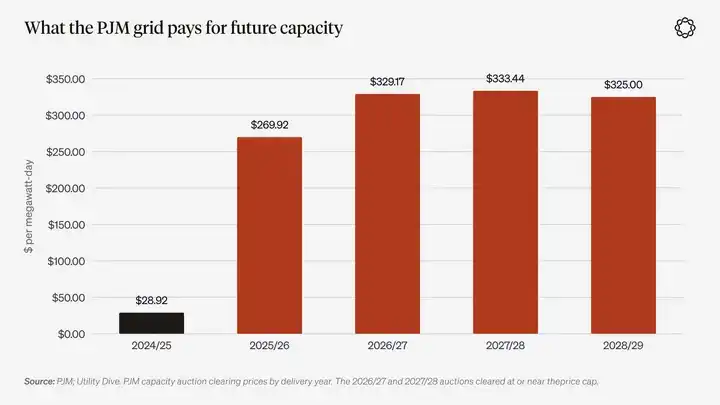
圖表說明:PJM 容量市場各交付年度拍賣出清價格。2026/27、2027/28 和 2028/29 三個年度均達到價格上限。來源:PJM、Utility Dive。
電費問題很快演變為政治議題。
2025 年 11 月,新澤西州和弗吉尼亞州選出了將電力成本作為核心競選議題的州長。新澤西州州長米奇·謝里爾(Mikie Sherrill)承諾宣布「公用事業成本緊急狀態」。弗吉尼亞州州長阿比蓋爾·斯潘伯格(Abigail Spanberger)則承諾要求數據中心承擔自身的電力成本。
今年 1 月,美國總統發文表示,美國民眾不應該為此「買單」。隨後,微軟承諾全額承擔自身電力成本,並減少使用地方稅收優惠。
2025 財年,弗吉尼亞州向數據中心提供的銷售稅豁免,令該州損失了 16 億美元稅收。
反對數據中心建設的地方組織幾乎遍佈各地。根據 Data Center Watch 的統計,僅 2026 年第一季度,被阻止或延遲的數據中心項目規模就達到約 1,300 億美元。
9 月 29 日,美國聯邦能源監管委員會(FERC)僅部分批准了 PJM 為數據中心採購新增電力的備用方案,並要求修改成本分攤機制。
委員會主席表示,監管機構「不會被迫接受一種存在嚴重缺陷、在最後關頭倉促提出、並可能給消費者帶來數十億美元影響的採購機制」。
這裡形成的模式是:收益索取權屬於私人企業,但電力、輸電線路乃至發電廠的部分成本,最終進入公共或準公共部門的賬目,並通過用戶電費、稅收減免和稅收抵免等方式支付。
支撐這一安排的敘事是:這些基礎設施是國家競爭所必需的。
南海泡沫的方向恰好相反,它將公共債務包裝成私人股權出售給公眾。但兩者之間存在明顯的家族相似性:私人部門享受潛在收益,而公共部門的資產負債表提供支撐。
房地產通過抵押貸款實現了這一點,而 AI 則通過電網實現了類似的機制。
當然,這種安排正在遭遇反對。俄亥俄州的 AEP 電力公司如今要求大型數據中心至少支付其預留容量 85% 的費用。PJM 覆蓋地區的州長也希望數據中心承擔新增電力供應的成本。
因此,當前爭論的焦點在於,究竟應該將多少成本重新分攤給數據中心運營商。
第二個渠道是政府角色的變化。
政府已經不再只是 AI 建設浪潮的監管者,而是開始直接持有其中部分資產。
2025 年 8 月,美國聯邦政府取得了英特爾 9.9% 的股份,資金主要來自此前尚未撥付的《芯片法案》補助。
輝達和 AMD 同意,以向政府支付部分對華晶片銷售收入為條件,換取出口許可證。最初約定的比例為 15%;當輝達 H200 於當年 12 月獲批出口時,該比例提高至 25%。
美國政府將其「創世紀計劃」(Genesis Mission)形容為「在緊迫性和雄心上堪比曼哈頓計劃」。政府還下令加快大型資料中心的審批進度。
2025 年 12 月,美國政府開始透過司法途徑挑戰各州 AI 法律。此前,參議院曾以 99 比 1 的投票結果,將暫停實施州級 AI 法律的條款從預算案中刪除。
與此同時,一個名為 Leading the Future 的 AI 行業超級政治行動委員會成立,初始資金超過 1 億美元。僅在今年 6 月紐約州的一場眾議院初選中,AI 議題兩大陣營的相關團體,合計就投入了超過 2,700 萬美元。
當一個政府開始持有晶片製造商的股權,並將 AI 基礎設施建設與曼哈頓計劃相提並論時,它實際上是在向市場傳遞一個信號:政府不會允許這輪建設失敗。
這幾乎相當於為建設型投機敘事提供了一份政策性看跌期權保護。與此同時,在每一個擁有資料中心的選區,AI 也成為了真正影響選舉的議題。
第三個渠道是債券市場。
截至 2026 年 8 月初,大型科技企業當年已發行約 2,200 億美元債券,超過 2025 年全年的發行規模。
Meta 為 Hyperion 資料中心籌集的 270 億美元融資,是有史以來規模最大的私人信貸交易,而且採用了不計入 Meta 資產負債表的結構。
今年秋季,隨著美國 10 年期國債收益率升至 5% 以上,AI 企業借貸需求成為市場解釋收益率上漲的因素之一。
聯準會在 5 月發布的《金融穩定報告》中,轉述了市場參與者的擔憂:「資本支出越來越多地依靠債務融資,正在提高金融體系的槓桿水平。」
私人部門的 AI 投資熱潮與政府債務,正在爭奪同一個儲蓄資金池。
第四個渠道是工資與就業。
2026 年 8 月,史丹佛大學埃里克·布林約爾松(Erik Brynjolfsson)及其合作者更新了研究論文《煤礦裡的金絲雀》(Canaries in the Coal Mine)。
研究發現,在受 AI 影響最明顯的職業中,22 至 25 歲年輕人的就業水平,比假設其就業增長與 AI 暴露程度較低的同齡群體保持同步時的水平低 19%。研究者強調,這屬於描述性發現,而非因果關係的證明。
紐約聯準數據顯示,應屆大學畢業生的失業率為 5.6%,而全部勞動者的失業率約為 4.2%。這一差距從 2019 年就已經開始擴大,早於 ChatGPT 的出現,因此 AI 顯然不是全部原因。
根據職業諮詢公司 Challenger, Gray & Christmas 的數據,2026 年前九個月,企業在宣布裁員時將 AI 列為原因的崗位數量約為 12 萬個,超過 2025 年全年的兩倍。
當然,其中一部分企業很可能只是將原本常規的裁員包裝成 AI 驅動的調整。
2025 年,Anthropic 執行長達里奧·阿莫代伊(Dario Amodei)曾警告,AI 可能消滅一半的初級白領崗位。
今年夏季的皮尤調查顯示,30 歲以下成年人中,有 73% 認為 AI 將意味著更少的工作機會。
目前還沒有任何研究直接證明,AI 引發的就業焦慮與體育博彩或當日到期期權交易之間存在聯繫。因此,本文提出的關聯,是在多項獨立證據基礎上建立的論證,而非已經獲得直接證實的因果結論。
不過,這些證據確實指向同一個方向。
AI 建設浪潮一方面為市場提供了數十年來最宏大的技術建設敘事;另一方面,它也在推高家庭電費、推動政府直接參與股權投資和產業政策、與美國財政部爭奪儲蓄資金,並讓一名 23 歲的年輕人擔心:原本應該作為職業發展起點的初級崗位,未來是否還會存在。
今年 7 月,Delphi Ventures 曾提出一個問題:誰來承擔這個老齡化且債務沉重的世界所留下的負債?
他們給出的答案是:「最明顯、也最可能的解決方案,是貨幣貶值與加速自動化相結合。」
AI 可能是歷史上第一次同時如此直接地為彩票型投機和建設型投機提供動力的重大技術繁榮。
一切都匯集在一部手機上
19 世紀無法實現的一件事,是將建設型投資押注和彩票式投機放在同一個場所。鐵路招股說明書和博彩商店,分別存在於城市不同區域的不同建築之中。
但今天,一名 25 歲的年輕人可以在兩條手機通知之間,分別對晶片製造商、黃金、足球比賽和央行利率決策下注。在他的體驗中,這四種行為沒有本質區別:都是對某件事發表判斷,並希望這一判斷最終能夠帶來收益。
金融產品也在適應這種需求。
2022 年,芝加哥期權交易所(Cboe)補齊了標普 500 指數期權每個交易日到期的合約。
在 SPX 期權總成交量中,當日到期期權(0DTE)的佔比從 2016 年約 5%,上升至 2023 年的 45%,並在 2025 年達到 59%。2026 年 7 月,該比例創下 66% 的單月紀錄。
根據 Cboe 自身的估計,個人交易者貢獻了此類合約客戶成交量的一半以上。
這一增長有一部分屬於機械性結果:當每個工作日都有到期合約時,當日到期期權自然每天都存在。但 Cboe 之所以增加這些到期日,正是因為市場存在足夠的需求。
2026 年 6 月,監管機構又取消了模式日內交易者 2.5 萬美元的最低賬戶資產要求,進一步降低了參與門檻。
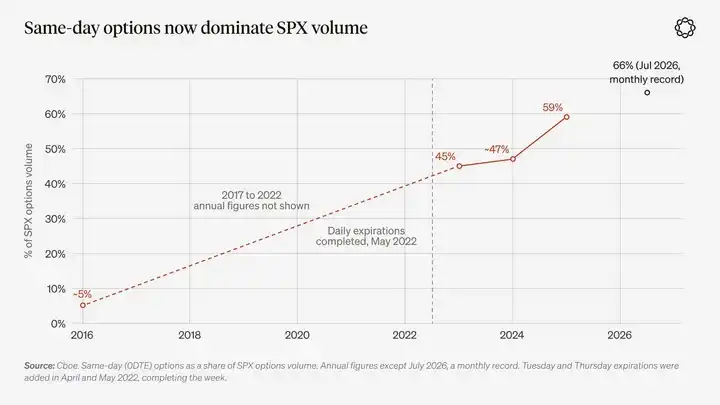
圖表說明:當日到期期權佔 SPX 期權成交量的比例。來源:Cboe。除 2026 年 7 月為單月紀錄外,其餘均為年度數據。
事件合約的發展則更進一步。
2025 年年中,Kalshi 和 Polymarket 的月度合計交易量約為 20 億美元。根據皮尤研究中心對 The Block 數據的分析,到 2026 年 5 月,兩大平台的交易量已達到 257 億美元,6 月增至 477 億美元,7 月進一步升至 530 億美元。
這意味著 2026 年 7 月的交易量約為 2025 年同期的 25 倍。
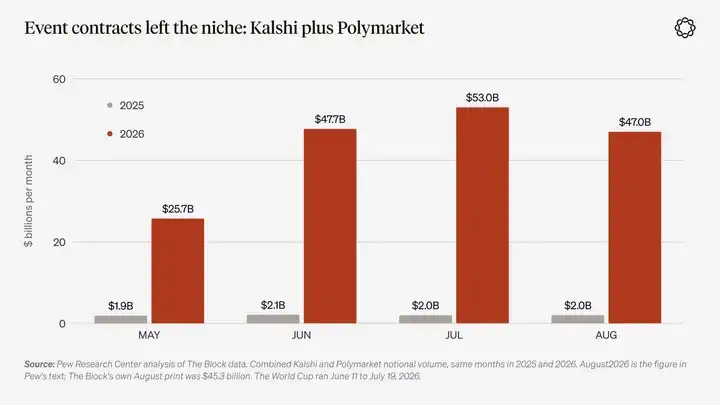
圖表說明:Kalshi 與 Polymarket 在 2025 年和 2026 年相同月份的名義交易量對比。來源:皮尤研究中心、The Block。2026 年世界盃於 6 月 11 日至 7 月 19 日舉行。
最新一代交易應用更進一步,直接將群體行為呈現在用戶螢幕上。
2025 年 5 月推出的加密交易應用 Fomo,其核心設計是展示其他用戶經過驗證的真實交易動態。用戶可以關注其他交易者,查看他們的買入、賣出及已實現盈虧,並在同一介面直接進行交易。
Fomo 的永續合約交易透過 Hyperliquid 執行。後者是規模最大的鏈上永續合約交易所。因此,這個社交化前端已經建立在鏈上交易平台的基礎設施之上。
該公司表示,截至 2026 年 6 月,用戶數量已突破 60 萬,累計交易量超過 40 億美元。當月,該公司完成 7,500 萬美元融資,據報導估值達到 5.5 億美元。
其支付合作夥伴 Crossmint 表示,約 6.8 萬名首次購買加密貨幣的用戶,透過 Apple Pay 結算渠道為帳戶充值。
凱恩斯的選美比賽,要求參與者猜測其他人會如何選擇。而社交交易資訊流,則讓用戶即時看到其他人正在作出什麼選擇。
體育博彩、賭場應用、社交交易、Meme 幣和當日到期期權,通常被視為五種互不相關、分別引發道德恐慌的現象。
但更準確的理解方式,是將它們視為同一種需求在不同產品中的表現。
在兩大投機引擎同時運轉的時代,人們只需在手機上操作幾秒鐘,就能將任意一種預期轉化為交易。
加密貨幣帶來了什麼?
如果說 AI 主要為人們提供投機的理由,那麼加密貨幣則為他們提供投機的工具,並在這一過程中不斷吸引新的投機者。
首先是發起一筆投機交易的成本。
過去,創造一種新的可交易資產,需要律師、交易所上市流程,以及數個月的籌備。如今,在 Solana 生態的 Meme 幣發行平台 pump.fun 上,發行一種代幣的成本不到 2 美元。
自 2024 年 1 月以來,該平台已經創建超過 1,900 萬種代幣。到今年 9 月下旬,典型交易日的新增代幣發行量約為 3.3 萬種。
但只有約 1% 的代幣能夠突破平台初始的聯合曲線交易階段,而大多數代幣在發行當天就停止了交易。
創建任意資產交易市場的過程,也在經歷類似變化。如今,在 Hyperliquid 上,任何人只要質押足夠數量的資產,就可以為幾乎任何標的創建永續合約市場。
這種供給擴張已經遠遠超出加密資產領域。
根據 TokenInsight 的數據,加密交易所提供的股票、商品和外匯永續合約,月度交易量從 2026 年 1 月約 520 億美元,增長至 6 月約 2,680 億美元。
僅幣安一家,就上線了黃金、特斯拉、尚未上市的 SpaceX 以及巴西雷亞爾等標的的永續合約。
今年夏季,由第三方建設者部署的市場,在 Hyperliquid 交易量中的佔比,在約四分之一至超過一半之間波動。
代幣化股票市場的規模仍然較小。根據 rwa.xyz 的統計,其總價值約為 32 億美元,但正在增長。
值得注意的是,這些變化發生時,加密貨幣總市值到今年 6 月已經較 2025 年高點縮水約一半。這表明,市場需求並不完全針對加密貨幣本身,同樣也針對這種交易結構。
傳統金融也在向類似的結構演進。
芝加哥商品交易所集團(CME)於今年 5 月開始提供加密貨幣期貨與期權的全天候交易。
同月,美國商品期貨交易委員會(CFTC)批准了 Kalshi 的比特幣永續合約,並發布有關永續合約的政策聲明。
此後,Kalshi 在 9 月推出黃金和白銀永續合約,10 月推出股指永續合約,並提交了個股永續合約的申請。
美國存管信託與清算公司(DTCC)於 6 月開始提供工作日全天候清算服務。
納斯達克計劃於 12 月啟動隔夜交易。9 月,美國證券交易委員會(SEC)為在公有區塊鏈上交易代幣化股票開放了豁免通道。
這些變化,都在推動傳統市場向加密交易場所多年來已經提供的模式靠攏。
加密貨幣還在不斷創造新的投機者。
2023 年,特許金融分析師協會(CFA Institute)與 FINRA 基金會聯合發布的調查顯示,美國 Z 世代投資者中,有 44% 將加密貨幣作為自己的第一項投資,比例高於將個股作為第一項投資的人群。
國際清算銀行(BIS)一項覆蓋 95 個國家的研究發現,比特幣價格上漲會吸引新用戶進入加密交易應用,其中約 40% 是 35 歲以下男性。
空投在更小範圍內也發揮著類似作用。
一項近期研究發現,收到 BONK 空投的錢包,在 Solana 上的交易活躍度比類似但未收到空投的錢包高約 80%,而且更傾向於交易波動性較高的代幣。
即使空投獲得的代幣本身貶值,這種行為變化仍然存在。
加密市場內部創造的收益,也往往成為下一輪行情的購買力。2023 年 10 月至 2024 年 3 月,SOL 從約 20 美元上漲至約 200 美元。Solana Meme 幣熱潮,也伴隨著這輪上漲而發展起來。
這一循環還會反過來強化交易平台自身。
平台向交易者發放代幣以吸引用戶,交易者支付手續費,而平台再利用手續費收入回購自己的代幣。
2024 年,Hyperliquid 通過空投分配了 31% 的 HYPE 代幣,吸引了一批交易者。此後,這些交易者支付的手續費,已經支持平台回購超過 13 億美元的 HYPE。
不過,投機活動的成本同樣顯而易見。
2025 年 10 月 10 日,加密市場在 24 小時內清算了約 190 億美元的槓桿頭寸,涉及約 160 萬名交易者,清算規模超過新冠疫情暴跌期間的十倍。
截至 2025 年 1 月,只有約 0.4% 的 pump.fun 錢包實現了超過 1 萬美元的利潤。國際清算銀行研究估計,截至 2022 年末,約四分之三的散戶用戶可能在首次購買比特幣的投資中虧損。對敲交易和為獲取激勵而進行的刷量交易,也推高了這一領域公佈的交易量。
CoinGecko 的數據顯示,2026 年 pump.fun 盈利錢包的佔比有所上升,但這一統計僅計入已實現交易,並且包含交易機器人。
與此同時,美聯儲的家庭調查仍然顯示,美國加密貨幣使用率低於 2021 年水平。
與體育博彩一樣,這一投資邏輯依賴的並不是社會大多數人,而是一群具有強烈參與動機的少數群體。對他們而言,加密貨幣讓投機變得更便宜、更快速,也更加全球化。而國際清算銀行的數據表明,當價格持續上漲時,這一群體還會進一步擴大。
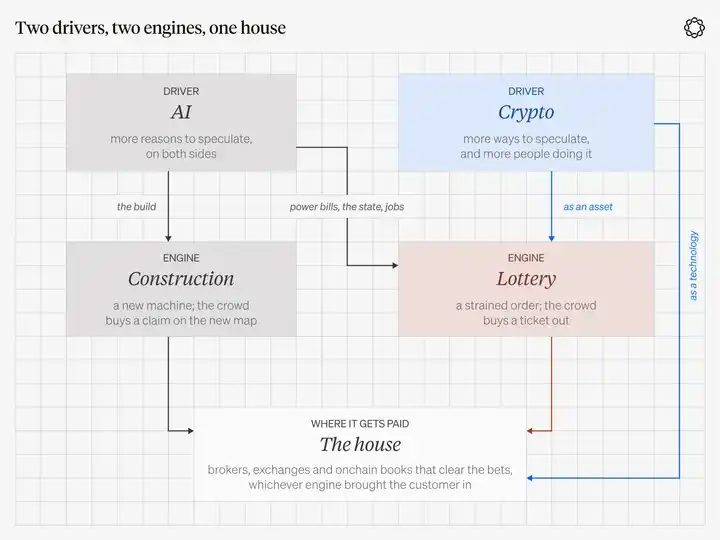
圖表說明:兩種驅動力、兩大引擎,最終匯集到同一類交易平台。AI 主要提供投機的理由;加密貨幣則提供投機的工具,以及部分新增參與者。
五、投資「莊家」,而非押注贏家
如果投機是社會對某種落差的回應,而如今兩種落差同時存在,那麼人們押注的對象就會不斷輪換。
去年還是建設型投資故事中的熱門標的,下個月可能就成了一張彩票。
真正不需要挑選贏家的企業,是那些能夠讓所有這些標的上市交易的平台。
賭場需要的是輪盤持續轉動。至於玩家是否真正理解獲勝概率,對賭場而言並不重要。
交易所需要的是市場分歧、槓桿,以及能夠在競爭中維持的手續費抽成比例。至於交易標的背後的故事最終是否成真,並沒有那麼重要。
格雷厄姆希望公眾始終記住,自己參與的究竟是投資還是投機。而對莊家而言,無論交易者最終獲利還是虧損,它都能從中收取費用。
當然,一個合理的反對意見是:「投資莊家」這個策略聽起來未免過於簡單。歷史也支持這種質疑。
過去,美國曾存在一種稱為「對賭行」(bucket shops)的臨街交易場所。顧客可以在那裡押注股票和穀物價格的漲跌,而無須真正購買這些資產。
1905 年,美國最高法院作出對其不利的裁決,允許正規交易所切斷這些對賭行賴以經營的行情數據來源。到了 20 世紀 20 年代,各州法律最終徹底終結了這一商業模式。
2026 年 10 月,Papertrade 在 Hyperliquid 的 HyperEVM 上推出,允許交易者與平台共用的資金池進行對賭。批評者已經將其與歷史上的對賭行相提並論。
Island 曾是一個電子訂單簿交易平台,它幫助打破了納斯達克傳統做市商之間的報價價差壟斷,但最終被整合進 Instinet,隨後又進入納斯達克體系。
FTX 也曾是一個莊家。股票交易佣金最終則在競爭中被壓低至零。
因此,持有交易平台只有在這種情況下才真正具有投資價值:這個平台必須擁有難以複製的特許經營優勢。
這意味著,它必須擁有難以被競爭對手奪走的分銷渠道;能夠在其他市場休市時繼續開放的訂單簿;能夠隨著投機者興趣變化而調整產品組合,同時不流失客戶;以及真正能夠持續收取的手續費,而不是依賴補貼和激勵計劃偽裝出來的收入。
此外,莊家也只有在交易者持續參與市場時才能賺錢。交易平台的收入具有週期性。
2025 年下半年,Hyperliquid 的月均手續費收入約為 1.09 億美元,而 2026 年迄今的月均手續費收入約為 7,100 萬美元。
Robinhood 第二季度加密貨幣業務收入同比下降 38%。
因此,投資莊家也意味著必須承擔交易量週期波動帶來的風險。估值同樣重要。即使整個投資主題的邏輯成立,如果投資者在交易量見頂時,以對應峰值交易量的高估值倍數買入一家交易平台,最終仍然可能遭遇虧損。
投資莊家究竟意味著什麼?
投資莊家,意味著持有那些將市場觀點轉化為實際成交的撮合引擎、證券經紀帳戶和分銷渠道,而不是去押注這些觀點本身。
毀掉這一投資邏輯最簡單的方式,就是讓自己的投資組合充滿交易平台所掛牌的各類投機標的:AI 實驗室、Meme、加密貨幣,或者體育球隊。
這些才是投機群體直接押注的對象,也正是讓投機群體最終虧損出局的東西。
當前,莊家還有另一個優勢:它並不在乎是哪一種投機引擎吸引了客戶。
一家受監管的券商,可以在上午 10 點向客戶出售股票期權,在體育比賽開賽時出售事件合約,再在週日晚上提供加密貨幣交易對。
它可以同時從建設型投機和彩票型投機中獲取收入,而完全不需要區分兩者。
同樣,一家鏈上永續合約交易所可以在傳統市場休市時提供原油交易,同時掛牌股票指數、黃金和加密貨幣合約,為那些不受傳統交易時間限制的投機者提供服務。
這一投資邏輯不需要預測下一個熱門故事是什麼,只需要相信,新的市場敘事會不斷出現,而這些敘事始終需要一個可以進行交易的場所。
Delphi 的專業優勢在於加密貨幣。因此,本章接下來的分析將更多聚焦加密市場,也為我們即將發布的年度展望系列報告作鋪墊。
但這一投資主題本身並不局限於任何一種資產類別,傳統金融領域的交易平台同樣應該納入考察。
Cboe 擁有標普 500 指數當日到期期權業務的競爭優勢。
CME 提供支持 FanDuel Predicts 的合約。後者已於今年 1 月在美國全部 50 個州上線。
DraftKings 在 6 月將自己的預測產品遷移至旗下交易所。
Coinbase 通過 Kalshi 提供預測市場交易服務。自 2025 年 8 月以 29 億美元收購 Deribit 後,Coinbase 也擁有了全球最大的加密貨幣期權交易所。
盈透證券(Interactive Brokers)則運營著 ForecastEx。
這些企業都擁有較為成熟的商業模式,以及強大的競爭護城河。
鏈上交易平台之所以值得關注,則是出於另一套原因。它們幾乎可以掛牌任何資產,能夠全天候運營,並服務全球客戶。以 Hyperliquid 為例,幾乎全部協議手續費收入都會被用於回購平台代幣。
因此,鏈上交易平台提供了一種對同一投機需求具有更高貝塔系數的投資敞口,當然也伴隨著相應的更高風險。
Robinhood:多元化交易產品如何創造收益
2026 年第二季度,Robinhood 首次將事件合約單獨列為一項收入來源。
該業務當季創造了 1.56 億美元收入,超過股票交易業務的 1.29 億美元,也超過加密貨幣交易業務的 1 億美元。
期權仍然是規模最大的交易相關收入來源,達到 3.42 億美元。公司當季淨收入總額達到 13.1 億美元。
而僅僅一年前,事件合約業務每季度創造的收入還只有約 1,000 萬美元。
Robinhood 表示,其 2,840 萬名已入金客戶中,接近 200 萬人使用過事件合約產品,滲透率約為 7%。
今年 9 月,摩根士丹利上調 Robinhood 股票評級時,特別指出了這一滲透率與整體客戶規模之間的巨大差距。
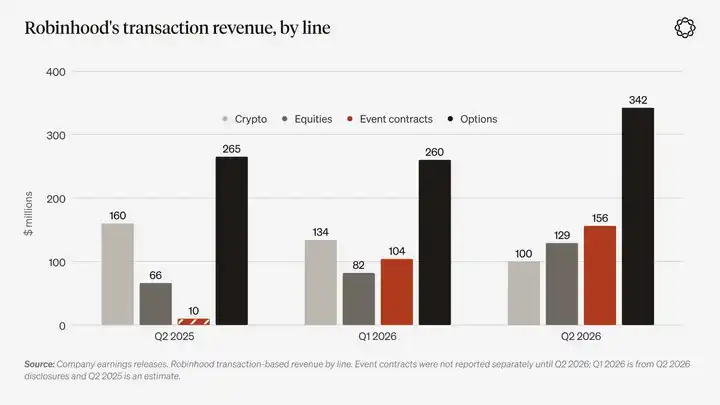
圖表說明:Robinhood 按業務類別劃分的交易相關收入。來源:公司財報。事件合約業務直到 2026 年第二季度才開始單獨披露;2026 年第一季度數據來自第二季度財報披露,2025 年第二季度數據為估算值。
客戶希望找到一個能夠讓自己表達市場判斷、並從中獲得收益的地方。
上一輪週期,加密貨幣承擔了這一角色。多年來,期權一直發揮著類似作用。而在這一輪週期中,事件合約成為了新的載體。
如果事件合約能夠在客戶滲透率不足 10% 的情況下,持續貢獻約五分之一的交易相關收入,那麼將旁觀者轉化為實際交易者的空間仍然十分廣闊。
如果加密貨幣市場重新走強,相關交易需求也會進入同一批客戶帳戶。
在受監管的金融市場中,莊家的價值來自多種交易產品的組合。投資者之所以應該持有這種業務組合,正是因為沒有人能夠提前知道,未來究竟哪一類產品會最活躍。
不過,法律爭議是一個真實存在、且仍在持續發酵的風險。
今年 4 月,美國第三巡迴上訴法院在 Kalshi 與新澤西州的訴訟中,作出了有利於 Kalshi 的裁決。
但在 8 月,第九巡迴上訴法院作出了相反的判斷。在 Kalshi 的案件以及 Robinhood 提起的相關案件中,法院認定體育事件合約不屬於掉期合約,因此內華達州可以對其適用本州博彩法律。
9 月,第六巡迴上訴法院又在涉及俄亥俄州和田納西州的案件中,作出了不利於 Kalshi 的裁決。
目前,新澤西州和 Robinhood 均已向美國最高法院提交申請,請求其受理相關法律爭議。
Robinhood 已停止在內華達州提供體育事件合約,並同意停止在密西根州推出新的體育事件合約。9 月,密蘇里州總檢察長還向六家平台發出了停止違法行為的通知函。
如果法院最終限制事件合約業務的發展,相關客戶仍然保留在 Robinhood 的期權交易和證券經紀體系之中。這會讓投資邏輯變得更加複雜,但不會徹底推翻它。
此外,第二季度 1.56 億美元的事件合約收入,也可能部分受益於世界盃帶來的交易熱潮。
Robinhood 將於 10 月 27 日發布第三季度業績。
未來幾個季度的數據,將幫助投資者判斷:目前約 7% 的產品滲透率,究竟意味著一項新業務才剛剛起步,還是一種新鮮產品的熱度已經見頂。
Hyperliquid:無需上市審核委員會的交易市場
鏈上永續合約的出現,就像當年的鐵路招股說明書突然不再需要議會批准。
在 HYPE 代幣推出 11 天後,我們發布了《2025 年市場展望》(Year Ahead for Markets 2025),並將 Hyperliquid 列為核心投資主題之一。
當時我們寫道,Hyperliquid「希望成為一個讓人聯想到『鏈上幣安』的代名詞」。
2025 年,Hyperliquid 的交易量約為 3 萬億美元,交易者支付的手續費總額達到約 9.72 億美元。
根據 DefiLlama 的統計,扣除支付給生態建設者的手續費及其他分成後,其中約 8.18 億美元屬於協議收入。
幾乎全部協議收入都流入援助基金(Assistance Fund),由該基金在二級市場購買 HYPE,並將其移出流通市場。
2026 年前九個月,平台手續費收入約為 6.43 億美元,增長節奏低於 2025 年下半年。這再次提醒投資者,交易平台的收入仍然會隨著加密市場情緒的變化而起伏。
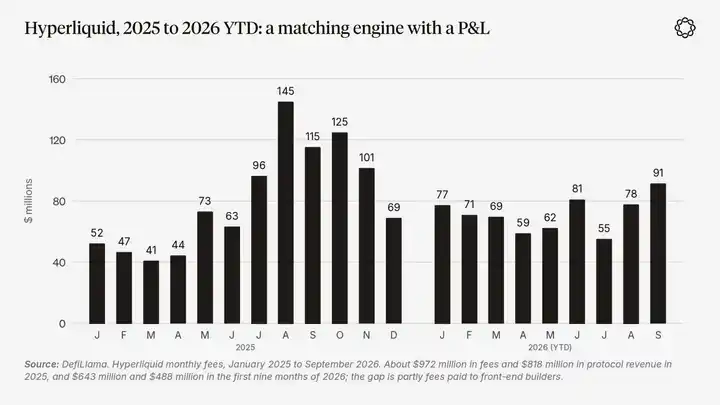
圖表說明:Hyperliquid 2025 年 1 月至 2026 年 9 月的月度手續費收入。來源:DefiLlama。2025 年手續費收入約為 9.72 億美元,協議收入約為 8.18 億美元;2026 年前九個月分別約為 6.43 億美元和 4.88 億美元。兩者的差額部分來自支付給前端建設者的手續費。
真正符合本文「兩大投機引擎」邏輯的,是 HIP-3,而不只是 Hyperliquid 原本的加密貨幣業務。
自 2025 年 10 月以來,任何人只要質押 50 萬枚 HYPE,就可以在 Hyperliquid 上部署自己的永續合約市場,並保留最多一半的交易手續費收入。
目前規模最大的部署方是 trade.xyz。該平台提供原油、布倫特原油、黃金、白銀、股票指數、個股及未上市公司相關資產的交易。
根據不同數據追蹤平台的統計,截至 10 月 6 日的 30 天內,trade.xyz 的交易量約為 470 億至 580 億美元。
2 月 28 日星期六,美國和以色列對伊朗發動打擊時,CME 尚未開市,但 Hyperliquid 上的原油永續合約仍在交易。
摩根大通隨後指出,該平台原油交易的單日成交量峰值曾達到 17 億美元。
交易者發現,週六也有一個開放的原油交易市場,於是便進入交易。如果這種行為能夠持續,Hyperliquid 的業務週期就可能發生改變。因為加密貨幣永續合約主要隨市場風險偏好波動,而大宗商品和股票指數訂單簿的活躍度,則更多受到新聞事件和整體經濟交易需求的影響。
當然,風險仍然存在,而且並不複雜。手續費抽成比例可能因競爭而下降。HIP-3 的增長模式已經將新市場的手續費降低 90% 甚至更多,以吸引交易量。交易者可能為了獲取尚未確定的積分獎勵而刷量。單一部署方也可能主導整個市場。2026 年第二季度,trade.xyz 約佔 HIP-3 交易量的 95%。監管同樣可能阻止美國客戶進入這些訂單簿。
此外,即使一種代幣通過手續費收入進行回購,它也仍然不是交易平台的股權。
HYPE 同時處於後文第一條投資原則的兩側:一方面,它代表著對交易平台經濟收益的一種間接敞口;另一方面,對大多數持有人而言,它仍然是投機群體持有的資產,其價格會隨著加密市場情緒波動。
Hyperliquid 之所以值得在本文中重點討論,是因為它提供了一個最清晰、已經實際運作的案例:一個交易撮合引擎正在嘗試成為能夠交易幾乎一切資產的綜合性交易所,而這正是兩大投機引擎共同運轉所指向的市場形態。
Lighter:為什麼市場能夠容納不止一家交易平台?
只有一家交易平台成功,可能只是一個關於單家公司的故事。但如果多家平台同時成功,就說明背後存在真實的市場需求。
根據 DefiLlama 在 10 月初統計的過去 30 天交易量,Hyperliquid 約為 2,030 億美元,Variational 為 660 億美元,Aster 為 600 億美元,Lighter 為 560 億美元。
除此之外,還有大量規模較小的參與者。其中部分交易量來自激勵驅動的刷量交易。2025 年 10 月,DefiLlama 曾因 Aster 交易量數據存在疑慮,將其從排名中移除。但即使對這些交易量進行一定幅度的折減,鏈上永續合約市場的規模仍然足以容納多個贏家。
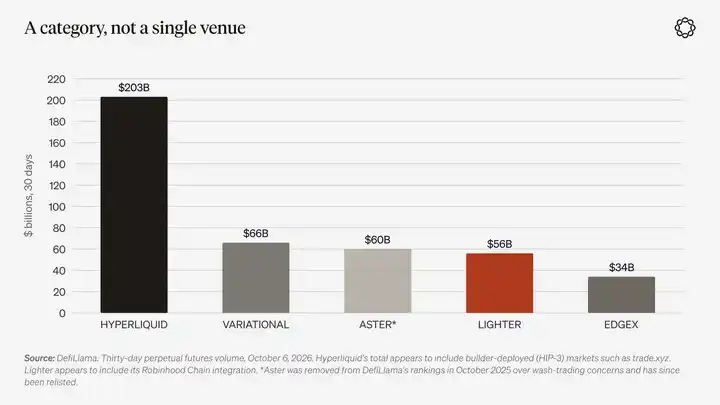
圖表說明:截至 2026 年 10 月 6 日的過去 30 天永續合約交易量。來源:DefiLlama。Hyperliquid 總交易量似乎包含 trade.xyz 等透過 HIP-3 部署的市場;Lighter 數據似乎包含其 Robinhood Chain 整合業務。Aster 曾於 2025 年 10 月因對敲交易疑慮被 DefiLlama 移除排名,隨後重新上榜。
Lighter 是目前最明確的第二個投資候選標的。
它營運一個訂單撮合結果可透過零知識證明驗證的訂單簿,對普通帳戶不收取交易手續費,並在加密貨幣之外提供股票、大宗商品及外匯交易。
Robinhood 參與了 Lighter 在 2025 年 11 月的融資輪次。
自今年 7 月以來,Robinhood Wallet 面向美國境外用戶提供的永續合約交易,已經透過 Robinhood Chain 上的 Lighter 執行,雙方採用收入分成模式。
Lighter 的 LIT 代幣於 2025 年 12 月推出。
由於零售用戶可以免費交易,Lighter 必須依靠高級帳戶、分銷合作協議,以及代幣能夠捕獲的經濟價值獲得收入。
9 月 20 日,Lighter 的證明系統程式碼庫中出現了一項名為「Binary options support」(二元期權支援)的程式碼提交。這項更新加入了結果型頭寸及其結算功能。
當然,程式碼倉庫中出現一項功能,並不意味著它已經具備商業價值。只有當市場另一端出現真實流動性時,這些程式碼才真正具有意義。
但它至少說明,Lighter 認為未來的市場需求正在朝哪個方向發展。
事件合約:為智能手機時代設計的金融產品
預測市場合約與期權代表的是兩種不同的收益索取權。
在預測市場中,交易者針對某個將在特定日期得到驗證的事實,買入「是」或「否」的合約。合約價格可以被理解為市場對事件發生概率的定價。交易者最多損失其支付的合約成本,不需要承擔資金費率,也不會遭遇強制平倉。
從社會功能來看,這類產品非常接近彩票型投機引擎。人們本來就會對體育比賽、選舉、通脹數據或資產價格形成自己的判斷,而預測市場讓他們可以在事實最終揭曉之前,將判斷轉化為潛在收益。
與此前的許多金融產品相比,預測市場尤其適合手機交易。因為同一個賬戶既可以持有長期事件判斷,也可以參與週六下午的一場體育比賽投注。
2023 年 1 月,當我們首次撰文討論預測市場時,Kalshi 還在「準備推出」相關產品,而 Polymarket 則剛剛繳納了 CFTC 罰款,並停止向美國用戶提供服務。
如今,Kalshi 已成為美國持牌預測市場交易平台。據報道,該公司正尋求以約 400 億美元估值進行融資。
Polymarket 則是面向全球的預測市場平台,許多人如今甚至將其視為新聞信息來源。該平台已於 2025 年末重新進入美國市場。
Robinhood 則扮演着分銷商的角色,並且已經發現事件合約創造的收入可以超過加密貨幣業務。
這些平台共同證明,預測市場需求已經遠遠超出加密貨幣領域。
最常見的反對意見是:所謂預測市場,其實不過是換了一個名字的體育博彩。
皮尤研究中心分析了 2024 年 7 月至 2026 年 4 月的交易量數據。結果顯示,體育相關合約佔 Kalshi 交易量的 80%,佔 Polymarket 交易量的 39%。
今年夏季,體育類交易的佔比進一步上升。皮尤研究中心指出,這種增長並不能簡單歸因於世界盃。
如果這一交易結構持續下去,那麼預測市場實際上可能只是一個品牌包裝更好、同時受到聯邦監管的體育博彩平台。
但即便如此,「投資莊家」的邏輯仍然成立。只不過,它將是一項關於博彩交易基礎設施的投資邏輯,而不是關於信息市場的投資邏輯。
真正的檢驗在於:當體育賽事日程不再密集時,政治、宏觀經濟和企業事件市場能否繼續增長。
如果不能,投資者就應該按照體育博彩基礎設施的邏輯來確定相關投資倉位。
市場交易量的質量同樣值得關注。
《華爾街日報》報道稱,CFTC 正在調查有關 Kalshi 涉嫌對敲交易的指控。Kalshi 否認了相關指控,並正在終止其交易量激勵計劃。
這再次提醒投資者,整個行業披露的部分交易量,實際上是通過激勵措施購買而來的。
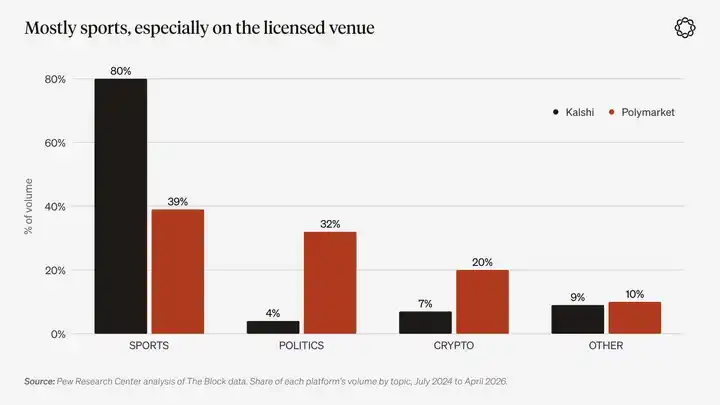
圖表說明:2024 年 7 月至 2026 年 4 月,Kalshi 與 Polymarket 各主題交易量的佔比。來源:皮尤研究中心對 The Block 數據的分析。
HIP-4 是 Hyperliquid 面向事件合約推出的市場,也是同類產品在無需許可的鏈上環境中的實現形式。
它與永續合約市場共同運行在 Hyperliquid 上,使用相同的抵押品,並且通常按照 0 或 1 的結果進行結算。
2026 年 5 月 2 日,經過篩選的事件市場正式上線。首個產品是每日結算的比特幣二元合約,於世界協調時間 06:00 結算。
8 月 29 日,HIP-4 向所有用戶開放市場部署。部署者需要質押 50 萬枚 HYPE。如果建設者創建了不合理的市場,或者未能正常完成結算,驗證者可以罰沒其質押資產。
Outcome、Skew 和 trade.xyz 是首批部署方。
截至 10 月初,根據不同數據平台的統計,HIP-4 累計交易量約為 3.17 億至 3.95 億美元。
截至 10 月 5 日的過去 30 天,其交易量約為 4,500 萬美元。相比之下,僅 Kalshi 一家平台,在今年 9 月截至 29 日的交易量就達到約 530 億美元。
HIP-4 目前仍然只是一種基礎金融原語。如果將其現階段的交易規模直接類比為第二個 Polymarket,就等於僅憑一種基礎金融工具,便將其描述成了一項已經成熟的商業業務。
HIP-4 真正帶來的創新,是賬戶體系的統一。
凌晨 3 點,一名交易者可以在同一個訂單簿和同一份保證金餘額下,同時持有比特幣永續合約多頭,以及一份在同一標記價格跌破特定執行價時獲得收益的二元合約多頭。
其他平台也正在向類似的方向靠攏。Polymarket 於 9 月在美國境外加入永續合約,Kalshi 則從 6 月開始提供此類產品。
隨著預測市場與永續合約交易平台逐漸融合,HIP-4 最有可能長期保有的優勢,是無需許可即可掛牌新市場。
不過,手續費需要與部署者分享。因此,如果某一家建設者主導了主要合約模板,Hyperliquid 協議可能保留品牌,卻不得不讓出大部分手續費收益。
這與 HIP-3 面臨的是同一種風險,只不過發生在另一類合約產品中。
上市期權:尚未成熟的波動率市場
期權是一種比事件合約更難構建的金融產品。
一份期權具有執行價、到期日、希臘字母風險指標,以及完整的波動率曲面。必須有人對這些合約進行報價,並且願意站在交易的另一端成為對手方。這帶來了一種不同於事件合約的流動性難題。
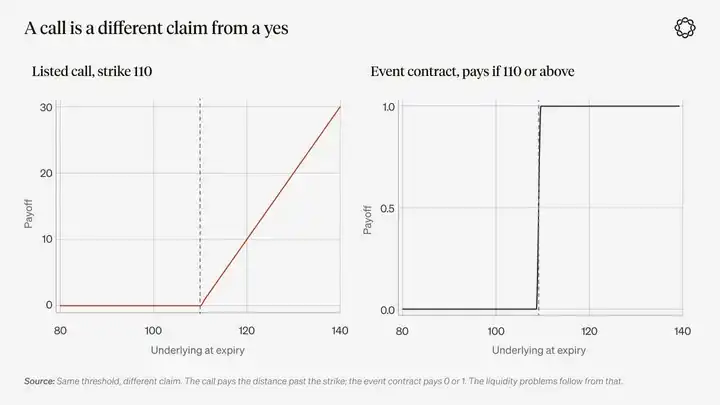
圖表說明:相同的價格門檻,對應不同的收益索取權。看漲期權的收益取決於標的價格超過執行價的幅度,而事件合約的收益通常只有 0 或 1 兩種結果。由此產生的流動性問題也有所不同。
零售投資者已經充分證明,他們對於損失有限、但潛在收益具有凸性特徵的金融產品存在強烈需求。
無論是標普 500 指數的當日到期期權,還是 Robinhood 高達 3.42 億美元的季度期權交易收入,都說明了這一點。
彩票型投機需求願意為凸性收益結構付費,尤其是在現代交易平台已經讓此類產品變得十分便捷的情況下。但在鏈上市場,真正具有規模的期權訂單簿仍然很小。
Derive 已經成為鏈上期權交易的主要平台。截至今年 9 月中旬,Derive 約佔 2026 年鏈上期權權利金交易總額的 87%。根據 9 月某個已披露交易日的數據,Derive 的期權成交量為 1.63 億美元。相比之下,Deribit 同日成交量為 35.6 億美元。Deribit 如今已歸 Coinbase 所有,並持有全球加密貨幣期權未平倉合約總量的近 80%。
另一家平台 Paradex 由 Paradigm 的機構交易網絡孵化。9 月中旬,Paradex 接入了 Paradigm 的詢價報價(RFQ)引擎。在隨後的四天內,其期權未平倉合約規模增長至原來的 2.6 倍,達到 2.02 億美元。
即便將所有鏈上期權交易平台加總,它們的規模與 Deribit 相比,也仍然小到幾乎可以忽略不計。
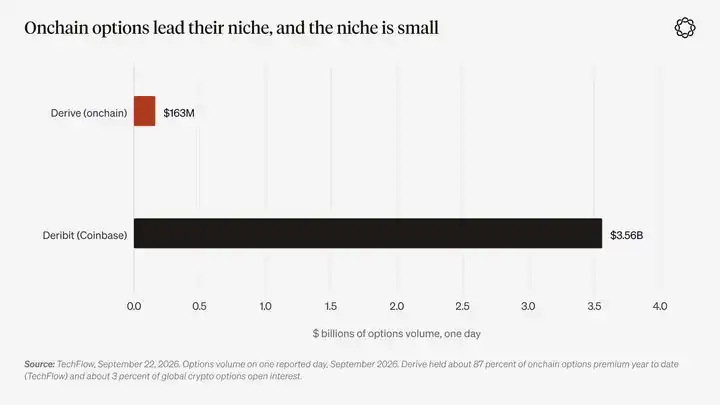
圖表說明:2026 年 9 月某個已披露交易日的期權成交量。來源:TechFlow,2026 年 9 月 22 日。Derive 年初至今約佔鏈上期權權利金交易額的 87%(Alea Research),約佔全球加密期權未平倉合約總量的 3%。
鏈上期權的波動率曲面之所以缺乏流動性,原因主要來自市場結構本身。
對於永續合約,每一種標的資產只需要一個訂單簿。但對於期權,每一種標的資產、每一個執行價、每一個到期日,以及每一種期權類型,都可能需要獨立的訂單簿。因此,流動性被分散到大量不同的合約之中。
在加密交易平台能夠讓期權交易變得像標普 500 指數當日到期期權那樣簡單,並建立一個真正有人願意對沖風險的波動率曲面之前,上市期權仍然只是一個需求真實、但訂單簿流動性稀薄的細分市場。
對 Derive 和 Paradex 更合理的理解,是將它們視為針對未來期權波動率曲面逐漸形成的一份低成本看漲期權。
與此同時,交易平台已經能夠通過其他方式,從較容易實現的凸性收益需求中獲得收入:受監管市場提供當日到期期權,其他交易場所則提供事件合約。
Hyperliquid 可能成為首批嘗試解決這一問題的平台之一。
今年 10 月初,Hyperliquid 創始人 Jeff Yan 在接受 Blockworks 旗下 Empire 播客採訪時表示,期權很可能是平台下一步的發展方向。
他指出,HIP-4 已經為生態建設者提供了一條清晰路徑,使其能夠開發期權協議,並繼承 Hyperliquid 現有的現貨訂單簿、投資組合保證金機制,以及通過永續合約市場進行 Delta 對沖的能力。
不過,他並未給出具體時間表。
如果最終有人能夠成功開發這類產品,那麼擁有最深厚鏈上永續合約流動性的交易平台,很可能也是最適合逐步建立完整期權波動率曲面的地方。
如何構建投資組合?
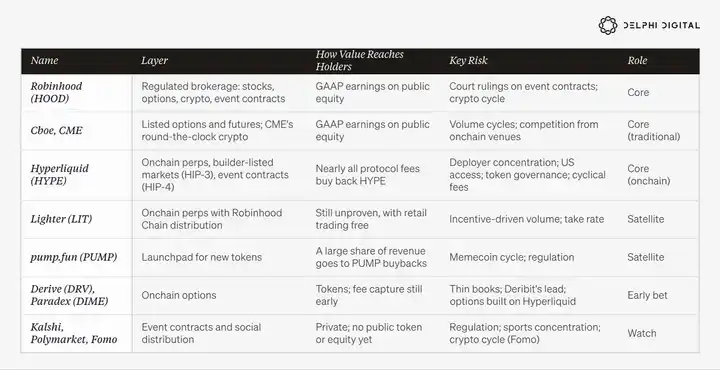
圍繞這一主題構建的投資組合,可以分為四個部分。
核心持倉應該是那些擁有真實盈利或手續費收入,並且掌握難以被競爭對手奪走的分銷渠道的交易平台。
衛星持倉則可以配置一些較新的交易平台,其商業模式和經濟效益仍有待驗證。
早期投資機會則來自一些基礎金融原語,例如鏈上期權交易平台。這些產品未來可能發揮極其重要的作用,也可能最終毫無價值。
至於那些尚未上市、暫時無法投資的私人交易平台,可以先將其納入觀察名單。
而投機群體直接持有的資產,也就是交易平台上掛牌的 AI 實驗室、Meme、加密貨幣和體育球隊等,則應該排除在這一投資組合之外。
具體的投資權重和判斷信心,將留待我們的年度展望報告進一步討論。
管理這一投資組合,需要遵循五項原則。
1、將莊家與投機群體持有的資產分開管理。
如果一家企業的收入來自對其他人投機交易收取的手續費,那麼它就是莊家。如果某個資產本身就是被投機的對象,那麼它就是投機群體持有的資產。
某些標的,例如 HYPE,可能同時具有兩種屬性。因此,在確定倉位規模時,必須充分認識到這種雙重屬性。
2、關注手續費抽成比例和收入結構,而不只是交易量。
白芝浩所說的「愚蠢的錢」,可能會讓一個免費提供產品的交易平台出現虛高的交易量。
Hyperliquid 的增長模式、Lighter 對零售交易免收手續費的機制,以及 Robinhood 的訂單流支付(PFOF)模式,都是對同一個商業問題提出的不同解決方案。但每一種模式都有各自可能失敗的方式。
如果巨大的交易量最終無法轉化為平台能夠實際獲取的收入,那麼它就只是一種交易活動,而不是可以被投資者捕獲的經濟價值。
3、將監管視為商業模式的一部分。
一家擁有牌照的交易平台,即使業務規模受到限制,也仍然可能是一項優質業務,就像美國各州的彩票業務一樣。
一家沒有牌照的交易平台,則可能被迫遷往離岸市場,卻仍然能夠在美國市場休市期間繼續運營。
如果投資者只押注其中一種模式,實際上也是在押注法院將如何裁決。
4、優先選擇最接近交易基礎設施股權的投資工具。
Robinhood 披露符合美國通用會計準則(GAAP)的盈利數據。Hyperliquid 則披露手續費收入及代幣回購情況。
兩者是不同類型的投資工具,具有不同的治理結構和尾部風險。但它們在經濟屬性上的相似程度,仍然高於其中任何一方與其平台掛牌交易的投機資產之間的相似程度。
5、根據長期文化趨勢,而不是單個季度的表現來確定倉位。
當現實與未來之間的落差逐漸縮小時,投機文化也會隨之消退。例如,當工資收入重新足以支撐購買住房,當初級工作崗位重新出現,或者當一項新技術最終像電力一樣變得普通、乏味時,推動投機的力量就會減弱。
但在那之前,輪盤仍將繼續轉動,只是輪盤上的投機對象會不斷變化。
這一趨勢最終將走向何方?
這一趨勢主要存在兩種可能的結局。
第一種是,生活中越來越多的事情將變成可以交易的對象:選舉、利率決議、天氣、企業下一款產品的發布,或者運動員的下一場比賽。
每一筆投注的規模可能變得更小、執行速度更快、發生頻率更高,而且越來越多的交易將由軟體自動完成。
一個代表用戶執行任務的 AI 智能體,可能在用戶完全不需要打開交易應用的情況下,透過多個交易平台上的數十份合約,表達同一個市場判斷。
這將進一步推動經濟價值向交易撮合引擎和結算層的運營者集中。
沿著這條路徑發展,投機活動的強度仍然會隨著市場週期起伏,但底層基礎設施將持續擴張。最終,莊家將越來越像一家提供基礎公共服務的公用事業企業。
第二種結局,則是本文討論的每一輪歷史投機狂熱最終都曾經歷過的情況。
如此大規模的投機活動,歷史上無一例外都以崩盤告終。沒有充分理由相信,這一次會有所不同。真正重要的是,泡沫破裂後究竟有什麼能夠存活下來。
鐵路是最典型的歷史範本:股東遭受嚴重損失,但鐵路網絡保留了下來。
當然,莊家也並非完全不受衝擊。FTX 最終歸零,而當投機群體退出市場時,交易平台的收入也會大幅下降。
2025 年 10 月 10 日的市場暴跌,是一次規模較小的壓力測試。
在有記錄以來規模最大的單日清算事件中,Hyperliquid 創始人表示,平台實現了 100% 的正常運行時間,而且沒有產生壞帳。
不過,交易所也不得不啟動兩年多以來首次跨保證金自動減倉機制。
在市場崩盤期間,一家運營良好的交易平台可能損失收入,而投機群體持有的資產則可能直接歸零。
這兩種發展路徑並不互相排斥。事實上,最有可能出現的結果,是兩者同時發生:投機泡沫終將在某個時刻破裂,但相關基礎設施仍然會在崩盤後繼續存在,並由某些企業持有。
接下來,我們將透過以下指標,判斷市場究竟正在沿著哪一條路徑發展。
我們正在關注哪些指標?
在未來一年中,我們將持續追蹤以下信號,並逐步對它們進行量化。
1、市場份額。
鏈上交易平台能否持續從大型中心化交易所手中爭奪永續合約交易量,還是僅僅受益於整個永續合約市場的增長?
2、世界盃之後的事件合約市場。
當體育賽事日程不再密集時,事件合約能否繼續成為券商持久的收入來源?預測市場的業務範圍能否從體育賽事擴展到更多領域?
3、透過加密基礎設施交易傳統資產。
股票、大宗商品和外匯是否會繼續向鏈上遷移?與此同時,傳統交易所又會以多快的速度,透過全天候交易和代幣化股票,縮小與加密交易平台之間的差距?
4、法院裁決。
事件合約最終會被認定為期貨,還是被視為博彩?這一法律定性又是否會導致美國境內交易平台與離岸交易平台走向不同的發展道路?
5、AI 對電費與選舉的影響。
AI 基礎設施建設的成本是否會繼續體現在家庭電費和政治選舉之中?初級崗位就業市場又能否恢復?
什麼情況會證明我們的判斷是錯誤的?
如果實際利率長期維持高位,同時住房市場重新變得更加容易進入,那麼彩票型投機引擎就可能減弱。美聯儲最近的加息,以及超過 5% 的美國 10 年期國債收益率,正在對這一判斷構成考驗。
如果 AI 建設浪潮最終讓市場形成廣泛共識,而不是不斷產生新的分歧,或者 AI 資本開支本身開始放緩,那麼建設型投機引擎也會減弱。
如果交易平台的手續費抽成比例在競爭中被壓低至零,或者交易量只是依靠激勵計劃才得以維持,那麼市場即使仍然存在大量交易活動,也不會留下多少真正值得持有的經濟價值。
如果政府從政治層面決定將整個行業視為一種應當受到限制的惡習,並真正實施相關監管措施,那麼市場最終可能只剩下數量更少的持牌交易平台。美國最高法院可能很快就有機會透過相關裁決,推動市場朝這一方向發展。
此外,「兩大投機引擎」的分析框架本身也存在一個問題。如果歷史上的每一次投機事件,都可以在事後被解釋為建設型投機或彩票型投機,那麼這一框架就顯得過於寬泛,缺乏足夠的解釋約束力。
因此,真正的檢驗標準應該更加具體:投機者交易的資產不斷輪換,但負責撮合和清算這些交易的平台,能否持續獲得收入?
最有可能犯下的錯誤,就是明明持有的是投機群體押注的資產,卻誤以為自己投資的是莊家。
六、我們的答案
投機究竟是社會對技術變革的反應,還是對政治與貨幣秩序衰退的反應?我們的答案是:投機是人們對某種落差的回應,而上述兩種力量都可能創造這種落差。
技術變革從上方打開這一落差,為群體提供一個關於未來建設和增長的故事。承受壓力的政治與貨幣秩序,則從下方打開這一落差,為群體遞上一張彩票。
從歷史上看,這兩種力量大多是分別發揮作用的。而且,當政策引擎啟動時,通常都是國家從上而下地向公眾推銷某種投機機會。
但如今,兩大引擎正在同時運轉。
彩票型投機不僅受到政府政策推動,也同樣受到普通家庭自下而上的推動。而同樣的技術,正在為兩種投機活動同時提供動力。
市場環境本身也發生了變化。過去,參與建設型投機需要證券經紀人,參與彩票型投機則需要博彩商。如今,兩種活動都可以通過同一部手機完成。它們還共同面對一個尚未定論的法律地位,相關爭議仍在法院中持續進行。
與此同時,過去十五年左右的政策實踐,已經讓人們逐漸形成一種認識:依靠傳統路徑積累財富,其複利增長速度已經不夠快。
人們押注的對象會不斷變化,熱門資產的名字也會不斷更替。但投機群體始終需要一個能夠下注的場所。
而這,才是真正值得投資的部分。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia






