

 融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


七巨頭撐起美股反彈,AI融資風險仍未退場
經歷前一週的科技股拋售後,美股在 10 月 19 日迎來反彈。七大科技巨頭重新領漲,納斯達克 100 指數盤中一度上漲超過 2%,市場暫時擺脫了對 1987 年「黑色星期一」重演的擔憂。
但隨著交易推進,反彈逐漸失去動力。CoreWeave 在評級上調後一度大漲,隨後回吐漲幅;新興雲端服務商未能守住開盤時的強勢;債券投資者仍要求較高的風險補償。與此同時,期權市場對大幅下跌的防範也沒有隨指數回升而消退。
指數得到了科技巨頭的支撐,但推動此前拋售的融資與宏觀壓力,仍未得到明顯緩解。
指數回升,買盤仍顯謹慎
當天,美股在高盛 AI 主題電話會議前持續走高,但會議於美國東部時間中午前後結束後,市場開始回落。
收盤時,納斯達克 100 指數仍是主要股指中表現最強的一個,但已明顯偏離盤中高點。道瓊指數和羅素 2000 指數勉強守住漲幅,標普 500 指數則在重返 50 日移動均線上方後艱難企穩。
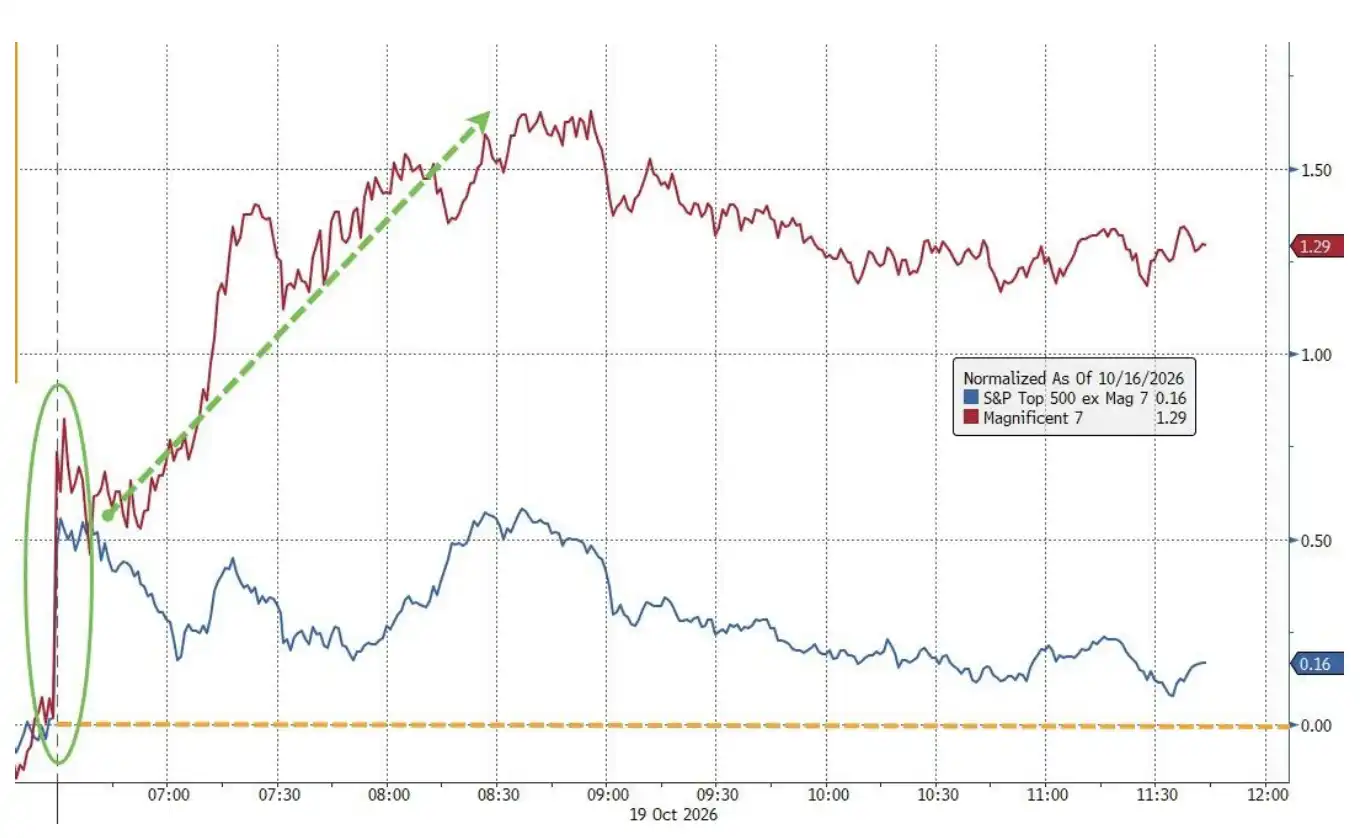
反彈主要集中在科技和非必需消費板塊。七大科技巨頭為標普 500 指數和納斯達克 100 指數提供了重要支撐,但上漲未能擴展到足夠多的個股,市場廣度依然偏弱。
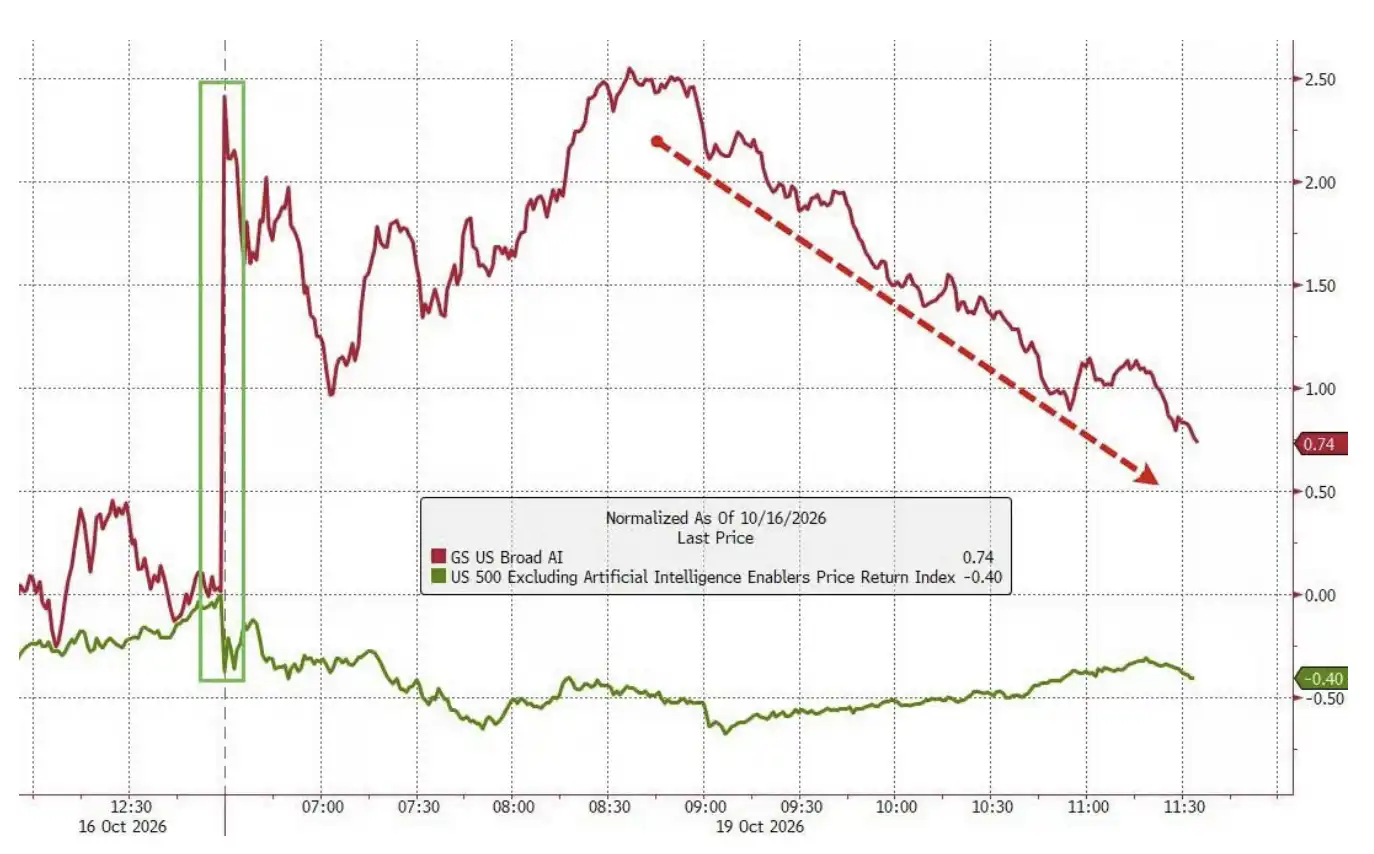
AI 板塊內部也呈現類似特徵:廣義 AI 股票組合開盤強勁,隨後迅速回落,反彈高點再次低於此前高點。儘管整體表現仍好於剔除 AI 股票後的標普 500 指數,其走勢尚未顯示出持續買盤回歸的跡象。動量股和存儲晶片股僅小幅反彈,新興雲端服務商板塊最終也只是勉強保住漲幅。
高盛交易台的資金流觀察進一步反映了這種謹慎。該交易台將當天形容為「觀望模式」,交易活躍度僅為十分制中的 3 分,整體訂單略偏向買入。
不同類型投資者的行動也存在分歧。長期機構投資者偏向買入消費、宏觀類產品和金融板塊,對沖基金則略偏向賣出,減持消費、材料及科技、媒體與電信板塊。
這些數據反映的是高盛交易台觀察到的訂單結構,但與盤面傳遞的信號一致:市場出現了承接資金,全面加倉的意願依然有限。
CoreWeave 衝高回落,融資問題仍是焦點
CoreWeave(NASDAQ:CRWV)的表現,是當天 AI 交易情緒變化的縮影。
高盛上調評級後,其股價一度上漲超過 7%,但隨後迅速回落,重新接近前一個週五的低點。評級利好帶來的樂觀情緒,未能轉化為持續的股價支撐。
臨近收盤時,Nscale 與 Anthropic 正就一項價值 450 億美元的雲端運算交易進行談判的消息,又短暫提振了新興雲端服務商板塊。但市場反應很快減弱,相關股票未能延續漲勢。這項潛在交易仍處於談判階段,距離形成實際收入和現金回流還有不確定性。
對於主要面向 AI 需求、以 GPU 算力基礎設施為核心的新興雲端服務商,即 NeoCloud,投資者正同時審視需求與融資兩端。大額合同能夠支撐增長預期,但建設資料中心、採購設備和維持營運所需的資金,往往要先於收入投入。
因此,潛在訂單增加,並不必然意味著短期融資壓力同步下降。投資者還需要判斷,企業能否以可承受的成本籌集資金,並在債務到期前將合同轉化為現金流。
債券市場對此仍保持謹慎。CoreWeave 債券價格開盤延續了前一個週五的反彈,但未能突破當日高點。其 2032 年到期債券的信用利差仍徘徊在約 1000 個基點,其他資料中心相關債券的利差也繼續擴大。
1000 個基點相當於 10 個百分點。信用利差代表投資者相對於基準債券所要求的額外收益補償,利差越高,通常意味著投資者對信用風險越謹慎,企業未來發債或再融資所需支付的成本也可能越高。
股市對評級調整和潛在合同作出了短暫的積極反應,債市卻尚未明顯降低對融資風險的定價。這種分歧意味著,AI 基礎設施企業仍需要用現金流和融資能力,驗證其增長預期。
波動率回落,下行保護需求仍在上升
隨著股市反彈,衡量標普 500 指數預期波動的 VIX 回吐了前一個週五的部分漲幅。但短期期權交易可能放大了此前的波動,也影響了隨後的回落。
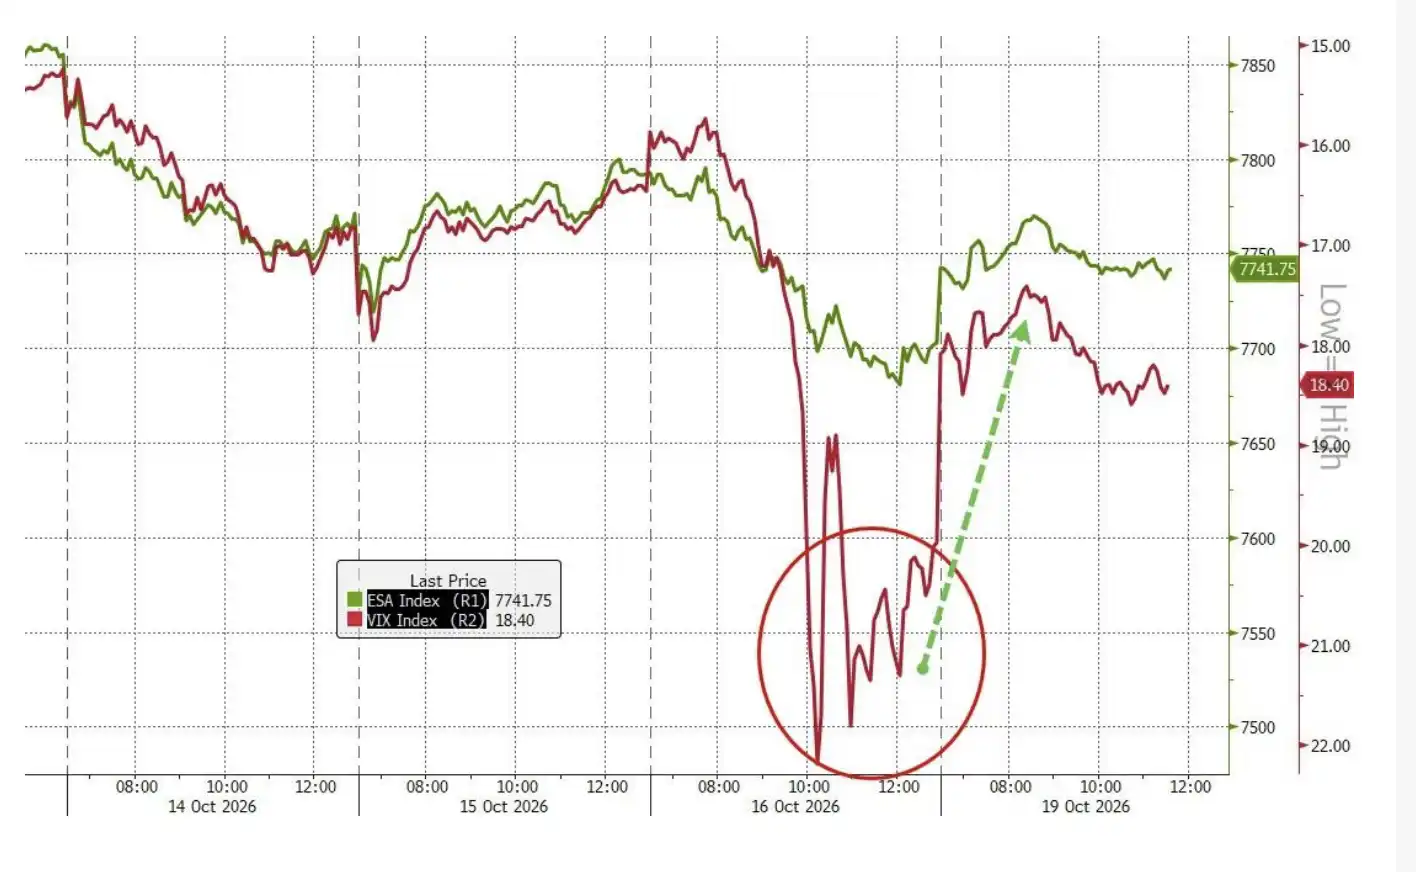
VIX 回吐了週五幅度嚴重過⼤的漲幅
據 SpotGamma 分析,前一個週五,10 月 21 日到期、行權價接近 20 的 VIX 期權存在超過 10 萬張合約的集中持倉,當天該到期日的 VIX 看漲期權成交量超過 100 萬張。
大量臨近到期的期權交易,可能透過交易商的對沖調整放大波動。因此,VIX 回落既反映恐慌情緒有所緩和,也可能包含短期倉位變化的影響,尚不足以確認市場風險已經解除。
相關期權倉位模型顯示,即便經歷週五的期權到期,市場整體仍處於負伽馬環境。在這種情況下,部分交易商為調整對沖敞口,可能需要在市場下跌時賣出、上漲時買入,從而放大價格波動。具體影響取決於倉位分佈和實際對沖行為。
更值得關注的是,針對大幅下跌的保護需求正在增加。
彭博宏觀策略師 Frank Monkam 指出,標普 500 指數下行敞口指數(SDEX)已升至 3 月以來最高水平,較 10 月初低點上漲近 20%。這一變化表明,即使主要股指仍展現出韌性,期權市場也在重新評估下行風險。
在 Monkam 看來,利率和能源市場積累的宏觀壓力,正逐步傳導至股票市場;與此同時,債務與融資問題在 AI 投資討論中的分量不斷上升,CoreWeave 成為其中的典型案例。投資者開始更加關注「左尾風險」,即概率較低、但可能造成較大損失的極端下跌。
這使得本輪反彈的持續性仍有待驗證。科技巨頭能否繼續支撐指數固然重要,但更關鍵的變化,是上漲能否擴展到更多個股、AI 基礎設施企業的信用利差能否收窄,以及期權市場的下行保護需求能否降溫。
在這些信號出現之前,指數回升只能說明拋售暫時緩和,市場對 AI 融資與高利率環境的擔憂仍然存在。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia






