融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


華爾街分歧出現,該買哪種美債?
TL;DR
· 10年期美債收益率上週盤中觸及5.36%,創2002年以來最高,30年期觸及約5.73%,隨後回落至5.19%-5.24%附近。
· 分歧不在買不買美債,而在買曲線哪一段。短端有加息預期緩衝,長端仍要消化財政供給與期限溢價。
· 關聯標的:短端與中端美債ETF(SHY、IEF)相對佔優,長債ETF(TLT)仍需驗證,今日公佈的9月CPI是關鍵變量。
上週,10年期美國國債收益率盤中一度升至5.36%,創2002年以來最高,30年期同期觸及約5.73%。隨後一場390億美元的10年期拍賣獲得強勁需求,收益率回落至本週的5.19%-5.24%附近。
數字之外,華爾街出現了一個少見的分層。分歧不在要不要買美債,而在該買曲線上的哪一段。
要讀懂分層,先弄清兩個詞。久期衡量債券價格對利率變動的敏感度,期限越長,利率上行時價格跌得越多。期限溢價是投資者持有長債額外索要的補償。短端更多盯着美聯儲的政策路徑,長端還要消化財政部發債和長期風險。
上行的主力是實際利率
這輪收益率上行主要由實際利率驅動。按貝萊德的口徑,10年期收益率今年以來累計上行約110個基點,絕大部分來自扣除通脹預期後的實際利率。
也就是說,市場在為「更高更久」的政策利率和更高的期限溢價定價,而不是押注長期通脹重新失控。
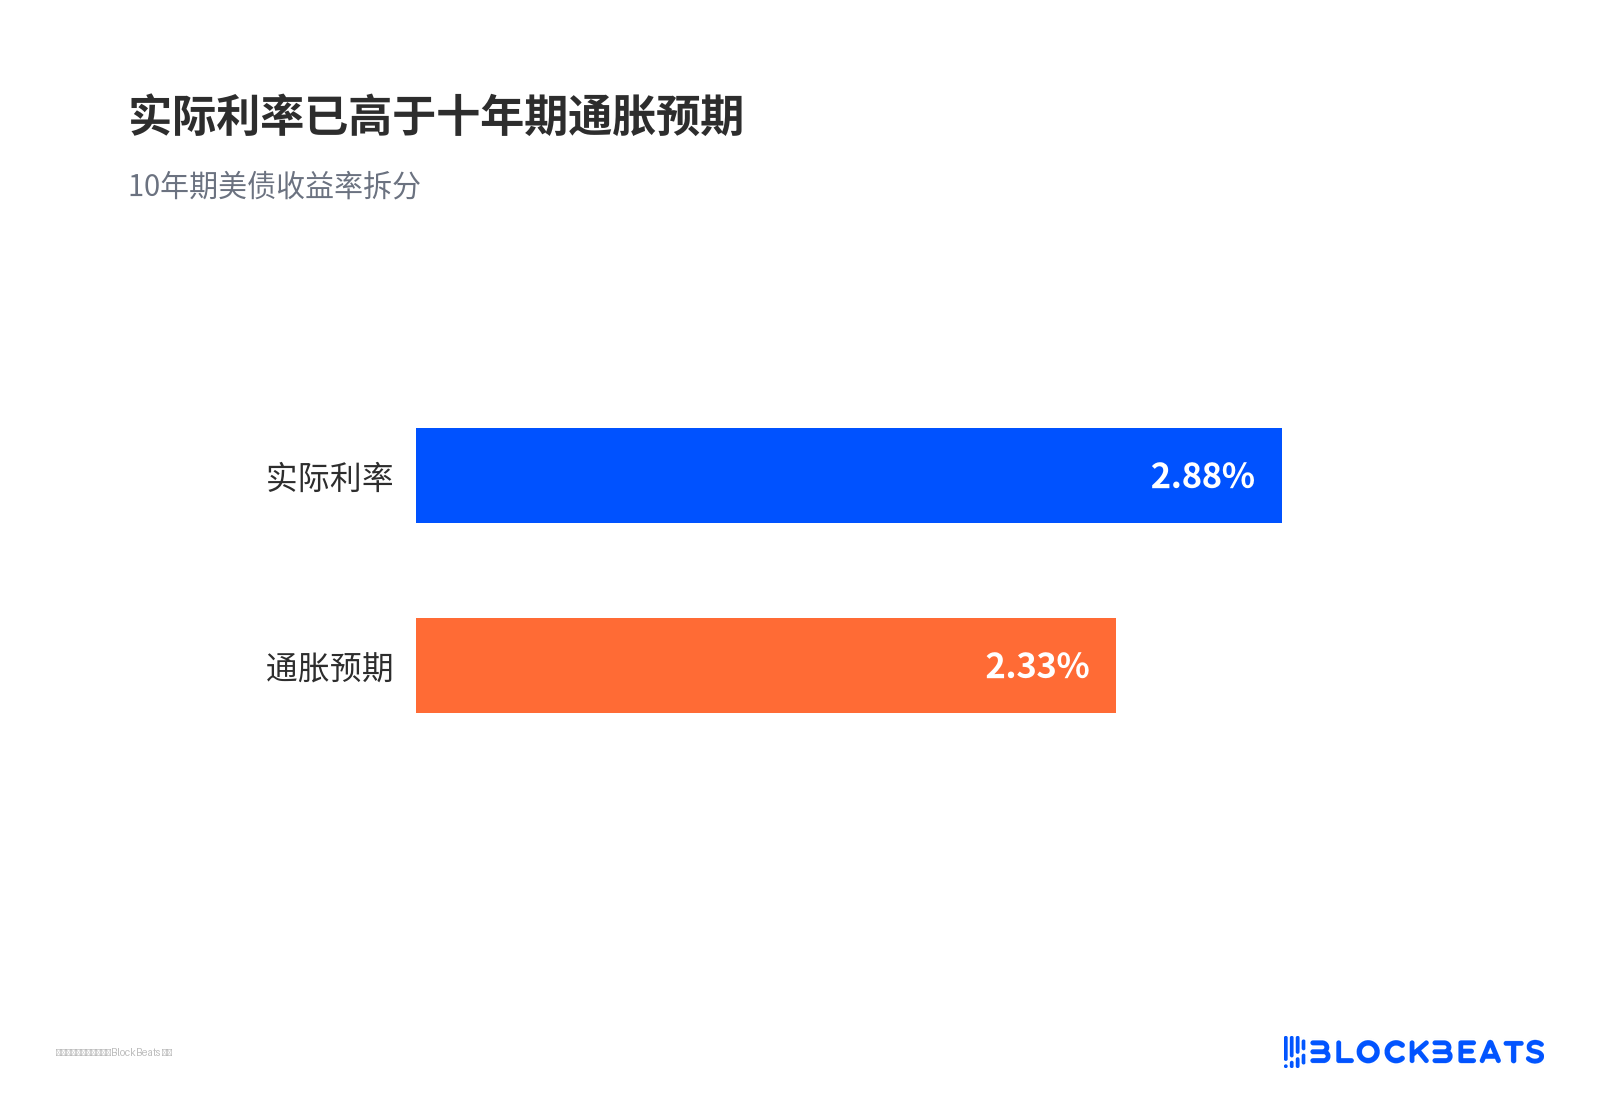
實際利率已高於十年期通脹預期
疊加的推力還有幾層。財政赤字擴張意味着國債供給上升,中東局勢牽動油價,AI基礎設施的巨額資本開支被討論為持續吸金的來源。最後一項更像解釋市場情緒的驅動,還沒有被數據證實為因果。
短端有緩衝,長端要更多補償
面對同一個高點,機構的動作並不一致。貝萊德投資研究院近日把短期美債上調至超配,長期美債從近六年的低配抬到中性,同時把美股從超配下調至中性。
其判斷是,收益率已重置到長期「更高利率」的基準,短端對「加息加過頭」的預期有更厚的緩衝,資金停在曲線的中短段更划算。
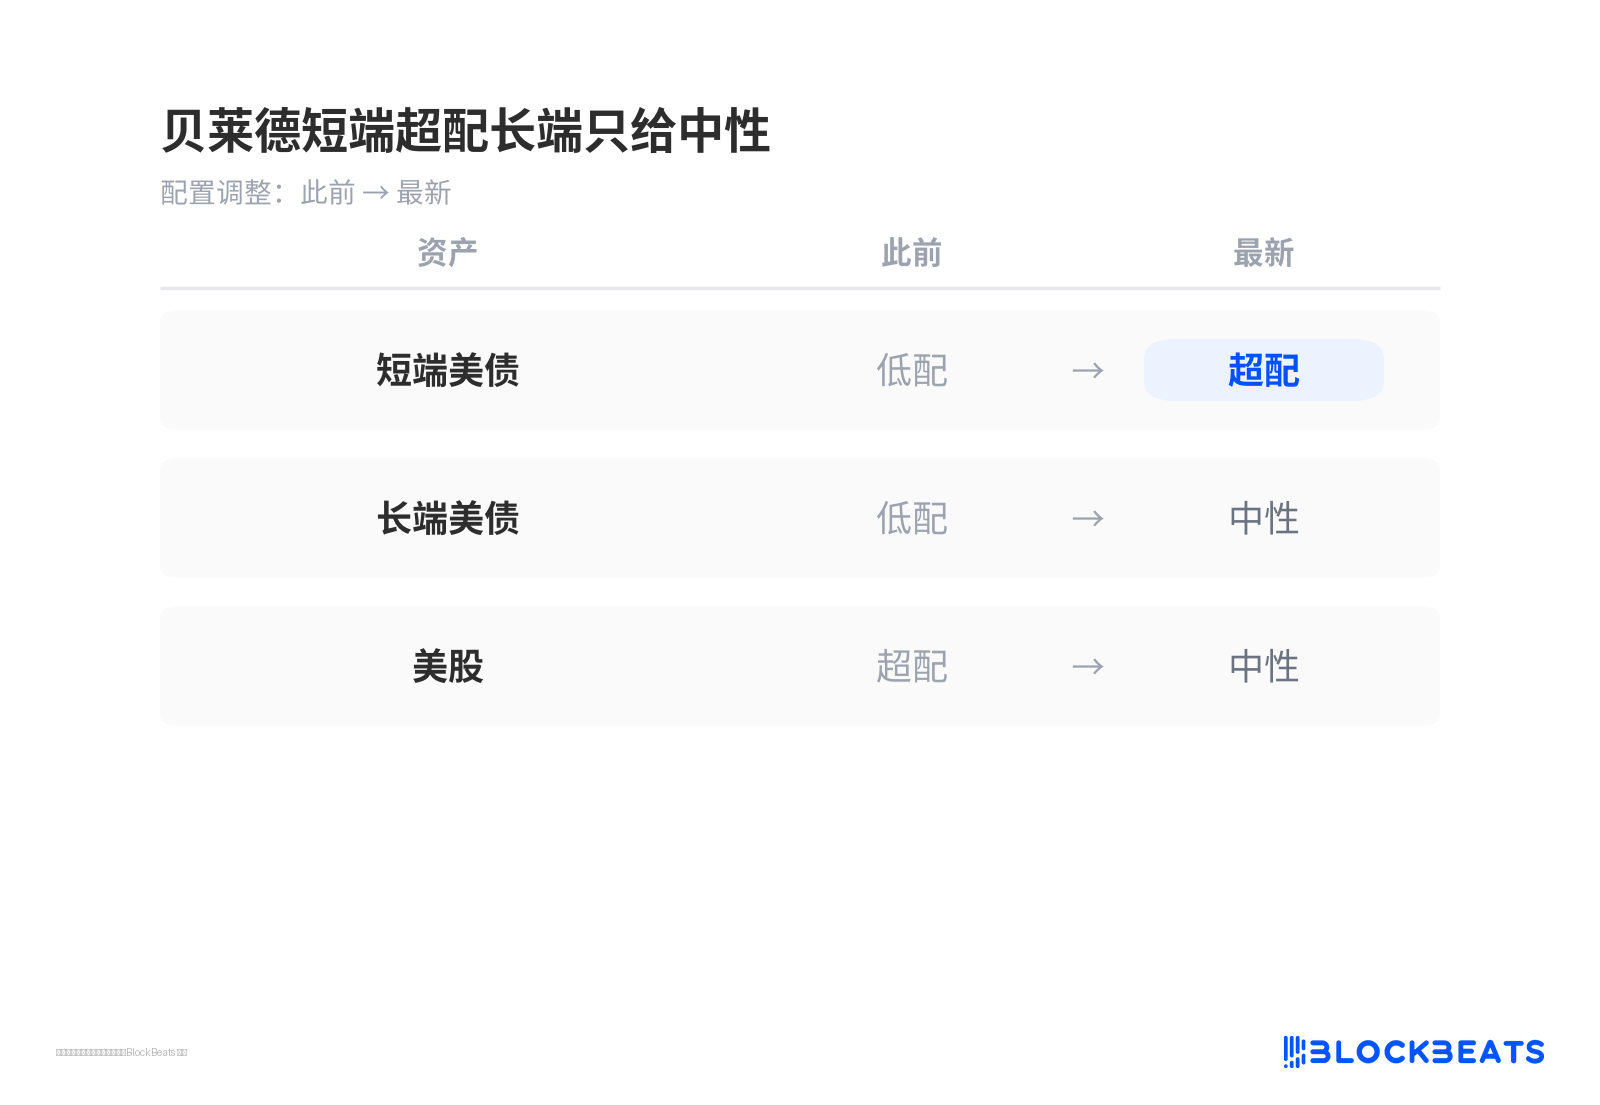
貝萊德短端超配長端只給中性
高盛更願意在長端做多。其利率策略團隊認為,長端遠期利率已明顯高於公允價值,基金普遍低配久期,抵押貸款相關的技術性拋壓正在減弱,年底10年期預測維持在4.75%。
花旗更看好2至3年期美債,理由是通脹和工資降溫,美聯儲很難再加回此前的高點。
反方同樣具名。美銀的Mark Cabana認為不宜逆勢,收益率上行風險大於下行,年底10年期料在5%附近。
巴克萊維持對久期略偏空的判斷,並把2027年三季度的10年期預測上調至5.25%,關於30年期可能升向6%的討論也在增多。
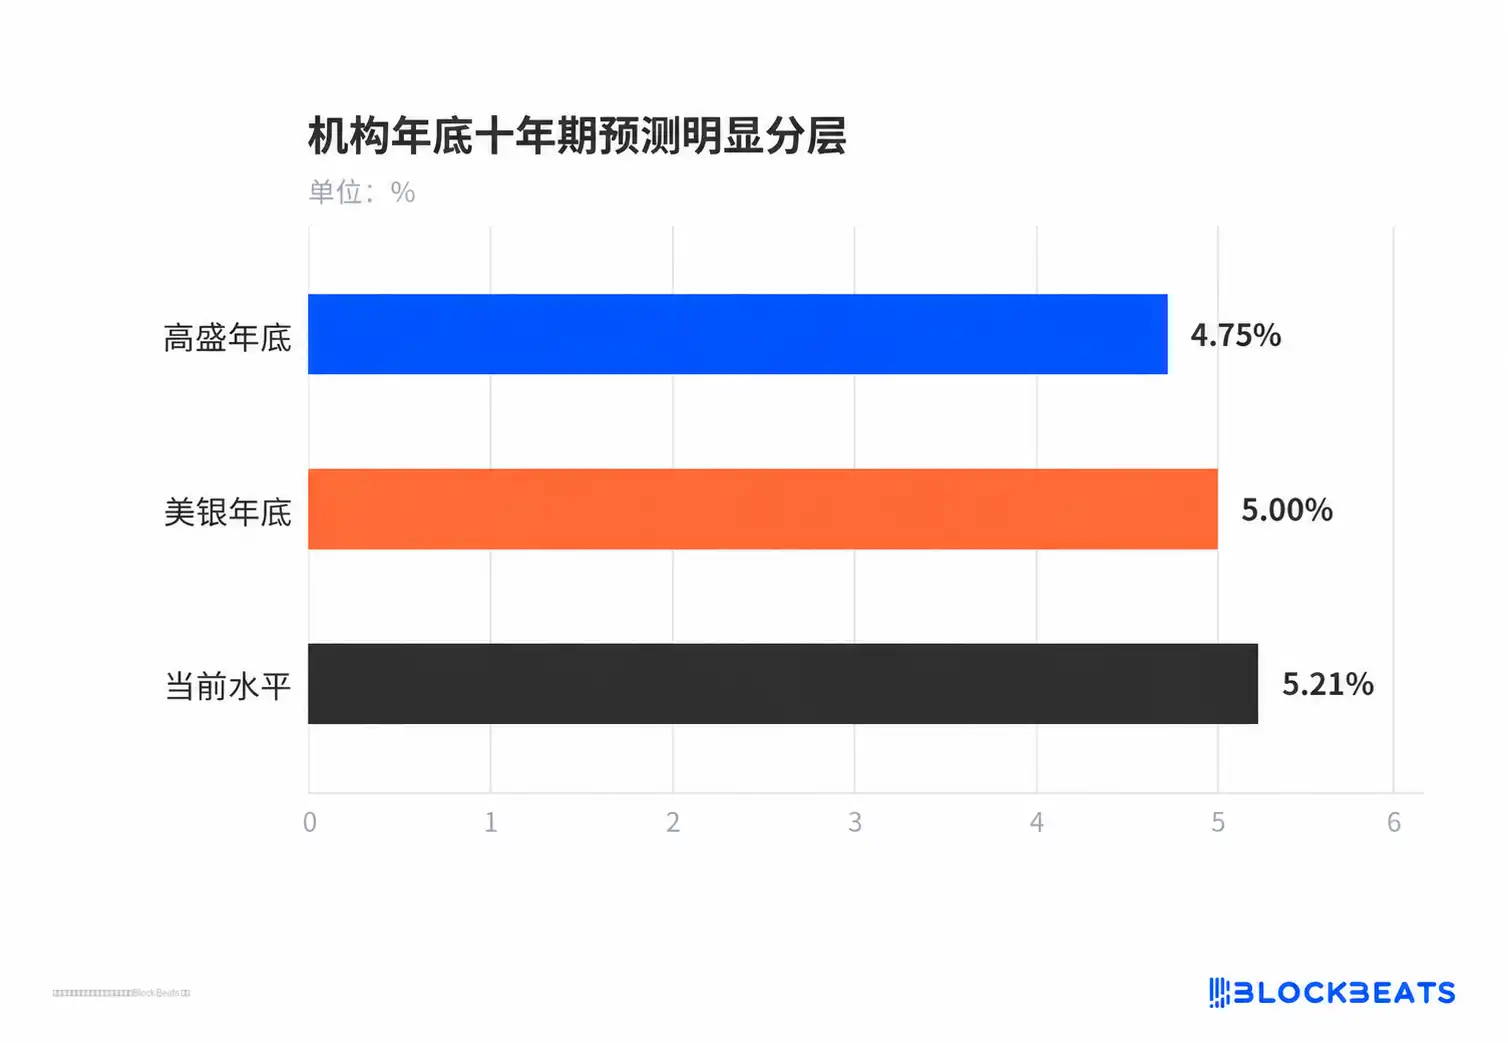
機構年底十年期預測明顯分層
資金流向也在印證分層。據EPFR數據,10月以來美國政府債券基金流入近140億美元,三季度淨流入593億美元創下紀錄,但資金明顯集中在短端和中端,相對32萬億美元的國債市場仍是小數目。
PIMCO看空價格與看多回報並存
PIMCO集團首席投資官Dan Ivascyn給出了一個看似矛盾的組合。他認為收益率可能還沒見頂,美聯儲在結束緊縮前或再加息一到兩次。但他同時表示,從當前的高起點買入,未來數年債券回報有望達到7%至8%。
這兩句話講的是不同的事。前者指向價格路徑,後者指向持有期回報。買得越便宜,票息緩衝越厚,即便價格短期波動,持有到期的收益仍有吸引力。
看空價格與看多債券可以在同一份表態裡共存,並不矛盾。
9月CPI與發債節奏決定分層還能撐多久
技術面緩解與基本面未改,構成當前最大的張力。近日10年期收益率回落約4至5個基點,亞洲股市走弱與油價回落帶來避險買盤,強勁的拍賣需求也緩和了流動性壓力。
曲線結構顯示,2年期收益率約4.79%,與10年期之間維持約42個基點的正利差。短端相對穩定,印證了資金偏短的選擇。
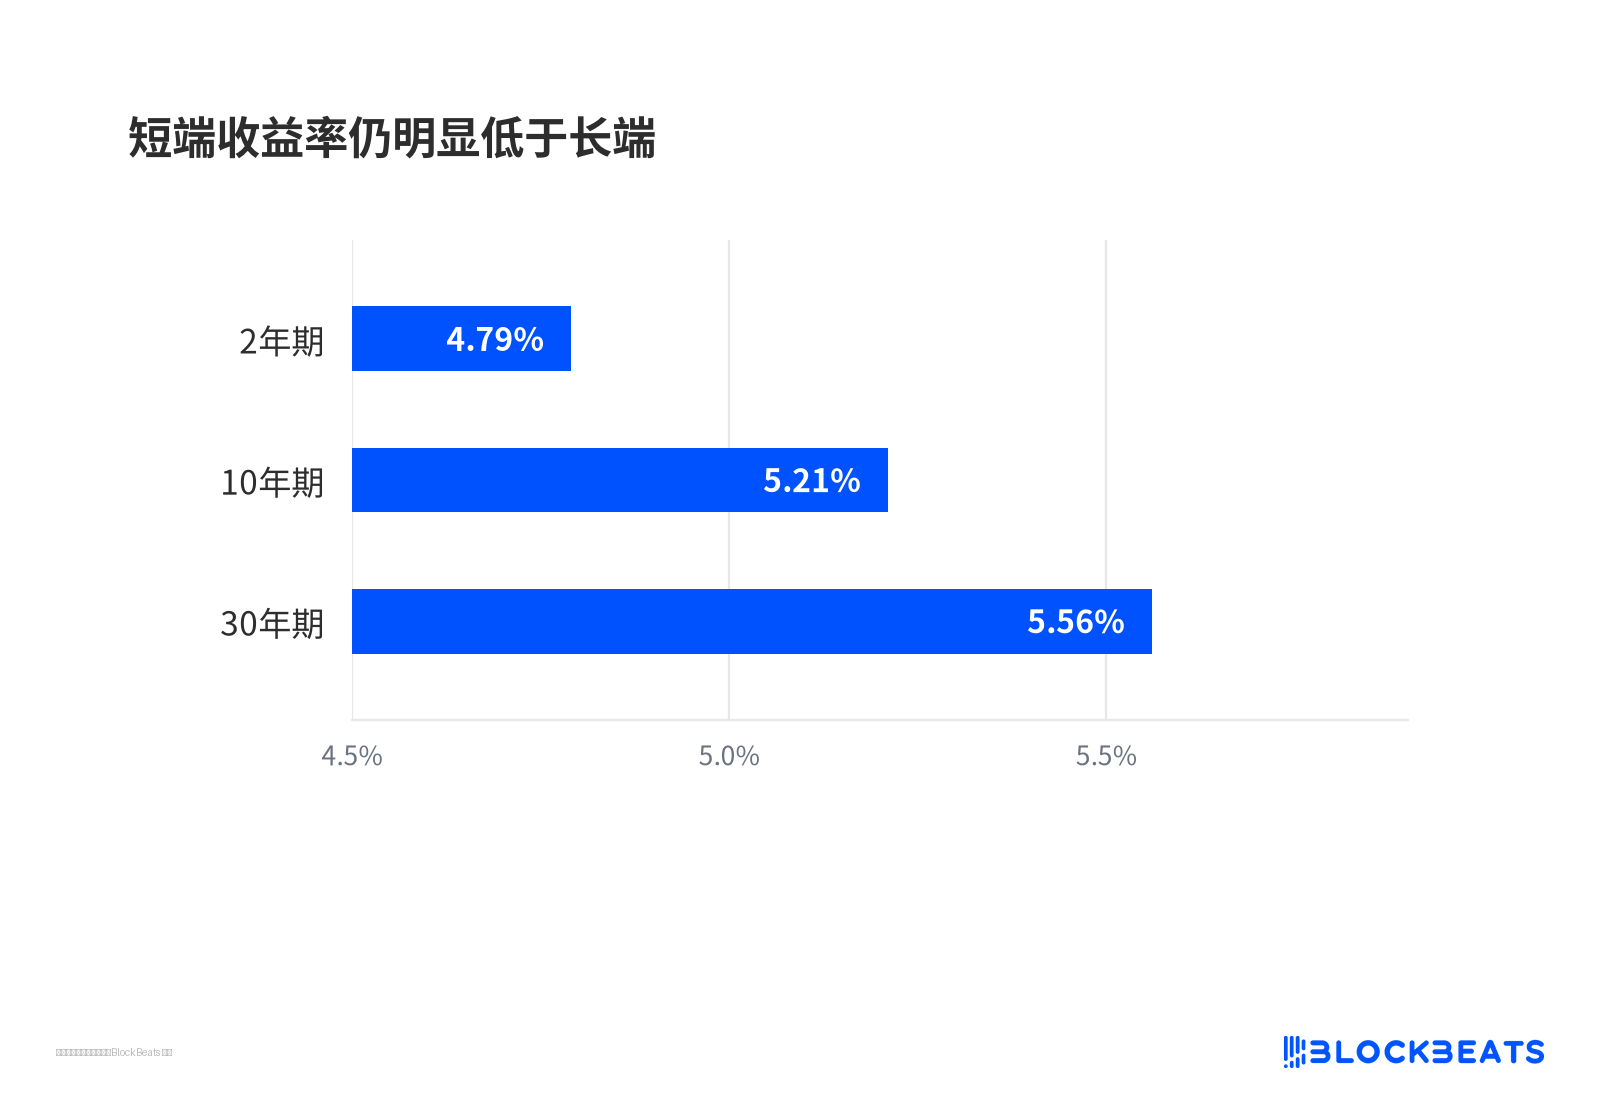
短端收益率仍明顯低於長端
檢驗落在通脹和供給兩端。9月CPI定於今日公佈,市場預期同比約3.6%,高於8月的3.4%。如果通脹再度加速,加息預期難以下修,長端恐怕還要更多補償。如果通脹降溫,短端對政策路徑的樂觀判斷才有依據。
另一條線索是財政部的發債結構。如果後續長債拍賣規模上升,期限溢價可能繼續被推高,高盛年底4.75%的目標與巴克萊上修後的預測之間的分歧就會更明顯。
貝萊德把長端只給到中性而非超配,正是為這一不確定性留出餘地。對普通投資者而言,這輪分層更像一次高起點上的戰術再定價,而不是債券牛市的起點。
10年期收益率能否穩穩站上5%以上,最終取決於通脹回落的速度和長債拍賣的承接力。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia