

 融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


美股越漲越危險?高盛:下行保護機制已近乎失效
原文標題:《Skew 失靈!高盛波動率團隊:美股 10% 暴漲與 10% 暴跌竟被賦予相同定價》
原文作者:趙穎,華爾街見聞
市場對下行風險的恐懼已近乎消失,期權市場的一項核心定價機制正在失效。
高盛衍生品策略師 Brian Garrett 在最新周末報告中指出,標普 500 期權的波動率偏斜(Skew)已跌至 18 個月低點,市場對 10% 下跌與 10% 上漲的定價機率幾乎相同,均約為 8%——這一現象被高盛波動率團隊直接定性為「Skew 失靈」。
與此同時,高盛恐慌指數收於個位數,創兩年新低,顯示市場對尾部風險的對沖需求已降至極低水平。
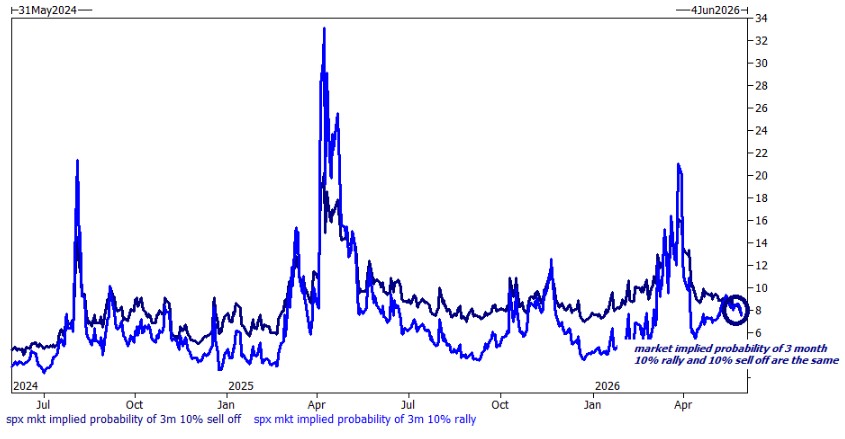
這一信号出現在美股持續狂飆的背景之下。今年以來標普 500 指數平均每五個交易日便創一次歷史新高,Micron 股價週日盤後首次突破 1000 美元。
Garrett 坦言,團隊內部的討論已從 3 月的「讓它停下來」演變為 5 月的「這還在漲?」。然而,他本人的立場正從謹慎看多轉向日益悲觀,並明確列出多項看空依據。
三大看空信號浮現,市場情緒與基本面出現裂痕
Garrett 列舉了當前市場的三項主要隱憂。
其一,市場領漲面極度收窄。標普 500 前十大權重股目前合計佔指數權重的 40%,而最近四次創歷史新高均發生在市場整體廣度為負的情況下——這一現象此前從未出現過。
其二,主題高度集中。今年以來,標普 500 中剔除 AI 相關個股後的指數,較整體指數落後達 700 個基點。
其三,價格走勢與歷史高度相似。Garrett 指出,2026 年的走勢與 1998 至 1999 年末的價格形態高度吻合。
儘管看空聲音充斥於媒體頭條和社交媒體,但 Garrett 強調,這種擔憂並未反映在期權市場的定價之中——至少對下行風險的恐懼已幾乎不見蹤影。
Skew 失靈:下行對沖成本跌至歷史低位
高盛波動率團隊從期權市場層面給出了三項關鍵觀察。
第一,標普 500 波動率偏斜跌至 18 個月低點,這一走勢由兩股力量共同驅動:看跌期權翼部(put wing)異常便宜,而看漲期權翼部(call wing)則相對昂貴。
第二,高盛恐慌指數(GS Panic Index)於上週五收於個位數,創兩年新低。該指數綜合了 VVIX、VIX、Skew 及平值波動率的兩年百分位排名。
第三,也是最為關鍵的一點:市場對 10% 下跌與 10% 上漲的定價概率完全相同,均約為 8%。這意味著期權市場已不再為下行風險賦予額外溢價,Skew 的保護功能實際上已經失效。
Garrett 指出,上述現象的直接含義是:對於希望對沖相關性風險的投資者而言,當前的對沖成本極低。
低成本對沖與右尾佈局並舉
基於上述判斷,Garrett 給出了多項具體交易建議。
對於看好市場風格輪動、認為行情將從集中走向分散的投資者,高盛推薦買入 RSP(景順標普 500 等權重 ETF)相對 SPX 的跑贏期權,1 個月 100% 跑贏期權成本約為 145 個基點;同時推薦買入 VIX 看漲期權作為對沖工具,並指出 8 月及以後的期限結構極為平坦,VVIX 收於 86。
對於尋求簡單下行保護的投資者,Garrett 建議直接買入標普 500 看跌期權——鑑於當前看跌偏斜極低,賠付結構頗具吸引力。
此外,高盛還推薦做多比特幣 ETF 波動率並進行 Delta 中性對沖。Garrett 指出,比特幣歷史上表現類似「槓桿版納斯達克」,但當前定價處於兩年低位,且較 SMH 低約 10 個波動率點。
資金流向:對沖基金連續兩週淨買入,單股 ETF 規模翻倍
從高盛最新 Prime Brokerage 數據來看,對沖基金已連續兩週淨買入,且買入速度為年內最快,主要體現為多頭增持與宏觀空頭回補。
行業層面出現明顯輪動:金融股(年初至今下跌 6%)獲淨買入,而工業股(年初至今上漲 11.5%)則遭淨賣出。
期貨端,終端用戶持倉已回升至接近 2024 年高點水平。高盛團隊特別指出,槓桿 ETF 正在機械式地擴大資產負債表規模;CTA 策略目前倉位接近中性,但系統性策略對左尾存在明顯不對稱性——1 個月平盤情景下買入約 120 億美元,1 個月下跌情景下則賣出約 1000 億美元。
值得關注的是,全球槓桿及反向單股 ETF 的資產管理規模已突破 600 億美元,在兩個月內實現翻倍,這一細分市場的體量已不容忽視。
原文連結
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia







