

 融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


讓遊戲玩家證明:KGeN 如何重新定義使用者獲取
1. 引言
如今遊戲產業規模已超越電影和音樂,整體趨勢仍在成長,但近年來正面臨嚴峻挑戰。在疫情期間迎來創紀錄成長後,2023-2024 年,產業遭遇裁員潮與整合浪潮,開發成本飆升,投資卻大幅縮減。
此外,遊戲的發行與分送愈發困難。 AI 內容氾濫、平台飽和、玩家偏好成熟 IP,使得新專案更難脫穎而出,取得高黏性使用者變得前所未有的挑戰。
儘管如此,業界仍有巨大機會。 Gen Z 與 Gen Alpha 作為數位原住民,在《Roblox》和《Minecraft》等虛擬世界中成長,他們的消費力將持續推動市場擴張。
同時,長期被忽視的「全球南方」市場正迎來爆炸性成長。受智慧型手機普及、網路基礎設施改善及營收成長推動,未來十年,這些地區將成為遊戲產業的重要增量市場。
本報告前半部將探討遊戲發行的最新挑戰,並分析「全球南方」的高成長機會。後半部聚焦在 KGeN——一個基於區塊鏈的遊戲網絡,旨在重塑發行商與玩家之間的激勵機制。我們也將評估 Web3 任務平台的可行性,並分析遊戲產業價值分配的結構性變化。
2. 發行面臨的挑戰
眾所周知,當前遊戲產業面臨的最大挑戰之一無疑是發行。消費者習慣的變化、監管政策調整、市場進入門檻降低,以及遊戲內容的持續飽和,使得想要將一款遊戲成功推向數百萬用戶變得比以往任何時候都更加困難。
玩家往往傾向於花費大部分時間遊玩他們熟悉的遊戲或系列,這使得新作很難突圍。 2023 年,以平均月活躍用戶(MAU)排名前十的遊戲,其發行時間均超過七年,而玩家在新遊戲上的 60% 遊戲時長,仍然集中在那些每年都會推出續作的系列作品上。
2024 年,儘管 Steam 迎來了創紀錄的 19,000 款新遊戲發布,但當年發行的遊戲僅佔玩家總遊戲時長的 15%。
行動遊戲市場曾擁有更成熟的發行模式。早期 Facebook、Google 等行動廣告網路的崛起,加上智慧型手機的普及,幫助許多遊戲實現了上億用戶的成長,並創造了數十億美元的年收入。然而,2021 年,蘋果和 Google 對隱私權政策進行了重大調整,直接影響了發行商觸達目標用戶的方式。
儘管這些變化並未終結行動廣告,但確實對用戶獲取(UA)策略和行動遊戲的商業模式造成了重大衝擊。許多發行商已經找到了新的方式在行動端擴大規模,但這市場越來越傾向於資金雄厚的企業,而小型團隊正面臨更大的競爭壓力。
展望未來,產業環境似乎難以改善。 AI 的確可以讓 UA 投放管理變得更有效率,但同時,它也會降低市場進入門檻,使內容數量大幅增加。像 Roblox 和 Fortnite Creative 這樣的 UGC 平台已成為獨立開發者的常見試煉場,但它們本身也在內容篩選和推廣上面臨挑戰,而 AI 的普及只會進一步加劇這些問題。
這就引出了 Web3 遊戲市場,在這裡,開發團隊需要克服一系列額外的障礙。除了前述挑戰之外,Web3 遊戲在行動端、Steam(PC 遊戲最大發行平台)以及主機平台上都必須遵守更嚴格的政策。此外,Web3 遊戲在部分關鍵市場(如韓國和中國)甚至被直接禁止。
值得一提的是,Web3 遊戲在主機端的發行狀況正逐步改變。近期《Off The Grid》的發佈為 Web3 遊戲進入這個曾經被視為「禁區」的市場樹立了先例,我們期待未來有更多遊戲能夠沿著此路徑發展。
此外,Web3 遊戲市場仍然是整個遊戲產業的一個小眾子板塊,目前約有 600 萬至 700 萬個活躍錢包位址與超過 3000 個鏈上游戲協議交互。但要注意的是,這些數據未能排除 Web3 領域中大量存在的機器人帳戶,同時,真正擁有 100 個以上活躍鏈上帳戶的協議僅約 200 個。
對於這樣一個相對規模較小的市場(全球遊戲玩家總數超過 30 億),其面臨的挑戰在過去兩年間被新興 Web3 遊戲生態系統的激增進一步加劇。 Game7 的數據表明,儘管自 2021 年以來,新 Web3 遊戲的數量平均下降了 45%,但同期新網路的數量卻平均增加了 187%。光是 2024 年,就有 104 個新的網路/生態系統宣布上線,而同期新發布的 Web3 遊戲僅為 263 款。
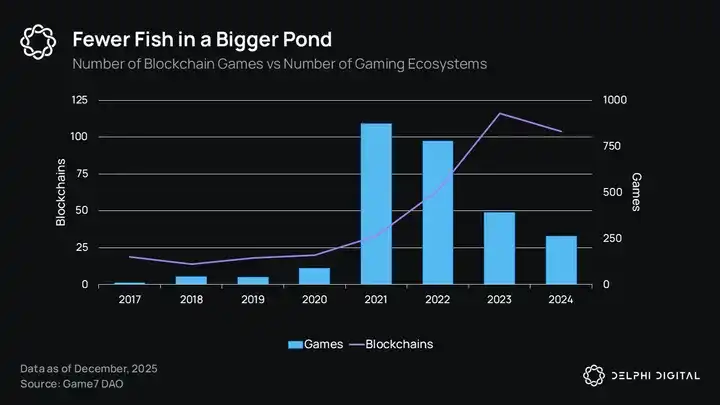
問題在於,這些新興網路中的大多數未能成功吸引新玩家。所有這些問題最終導致了一個我們在多份報告中詳細探討的現象——玩家流動性的爭奪戰。隨著整個遊戲市場競爭日趨激烈,Web3 專案正在圍繞同一批有限的錢包用戶展開競爭,而它們幾乎沒有有效的手段能夠突破這一限制並實現規模化增長。
在重重挑戰之下,一群 Web3 公司正在探索基於區塊鏈的全新用戶獲取(UA)模式。創新的激勵機制和鏈上聲譽系統,正成為這些公司透過 Web3 整合來獲取競爭優勢的潛在途徑。
許多 Web3 公司在新興市場展現了顯著的產品市場契合度(PMF)。相較於日益飽和、由 Web2 巨頭主導的 T1 市場,那些能夠利用區塊鏈的全球支付網路、真正打開新興市場的企業,可能擁有巨大的發展機會。
在眾多地區中,成長速度持續高於平均水平,並且已經展現出對區塊鏈應用高度認可的區域之一,就是全球南方(Global South)。
3. 全球南方(Global South)
全球南方是一個用來描述經濟發展水平相對較低、通常位於工業化國家以南的國家和地區的術語。由於網路基礎設施的快速改善、高智慧型手機普及率以及可支配收入的成長,這一廣闊地區通常被視為一個尚未充分開發、但潛力巨大的遊戲市場。
全球南方的遊戲市場特徵是:龐大的玩家基數、主要依賴行動裝置進行遊戲,同時整體付費意願較低。因此,歷史上,這些市場常被遊戲發行商用於軟啟動用戶獲取測試以及前端數據優化。
然而,這些地區的年輕一代是第一代伴隨智慧型手機成長的人群,他們對遊戲內容(包括遊戲、視訊內容和電子競技)有著極高的偏好。隨著這一代人年齡增長,並受益於經濟發展和收入增加,許多人認為他們將成為新一代付費玩家,推動遊戲產業邁向新的高度。
以下是全球南方部分關鍵市場的特點,以展示其在未來遊戲產業中的重要性。
印度(India)
儘管起步相對較慢,印度正迅速崛起為全球南方最大的遊戲市場。 2017 年,該國遊戲玩家數量僅 4,490 萬,而目前這一數字已增長至約 4.66 億,預計到 2027 年將突破 6.4 億。
市場收入預計在 2024 年增長 13.6%(達到 9.43 億美元),並在 2025 年突破 10 億美元,到 2028 年預計將達到 14 億美元,5 年複合年增長率(CAGR)達 11.1%增長率。這項成長主要得益於用戶內購習慣的提升,以及全國可支配收入增加所帶來的單一用戶平均收入(ARPU)成長。
印度市場對行動遊戲有強烈偏好,這在很大程度上歸功於該國是全球 5G 成長最快的國家之一,並擁有廣泛的數位支付基礎設施——統一支付介面(UPI)。 UPI 的交易量已從 2019 年的 107.8 億筆成長至 2023 年的 837.5 億筆,展現了數位經濟的快速崛起。同時,網路普及率也經歷了顯著提升,從 2015 年的 14% 提升至目前的 52%,儘管仍低於其他全球南方主要遊戲市場,但顯示未來仍有巨大的成長空間。
這些技術進步得到了強勁的宏觀經濟基本面的支持,包括過去三年 7-9% 的年均經濟成長率,以及年輕、不斷壯大的中產階級收入水準提升。
印度的遊戲偏好展現出與其他主要市場不同的獨特模式:
·行動遊戲佔據主導地位,貢獻 77.9% 的總收入;
·PC 遊戲和主機遊戲僅佔 14.7%。
從市場收入組成來看,不同類型遊戲的收入分佈如下:
·真錢遊戲(RMG)是最大的細分市場,年收入 20 億美元;
·休閒與超收入遊戲1776p>p 4 億美元。
東南亞(SEA)
東南亞(SEA)由印尼、馬來西亞、菲律賓、新加坡、泰國和越南組成,是全球南方最成熟的遊戲市場之一。根據 Niko Partners 數據,2023 年該地區的遊戲收入達到 51 億美元,年增 8.8%,預計到 2028 年將成長至 71 億美元,5 年複合年增長率(CAGR)達 6.7%。 2023 年,東南亞有 2.77 億遊戲玩家,預計到 2028 年將成長至 3.32 億,5 年 CAGR 為 3.7%。
根據 Sensor Tower 2024 年上半年報告:
·印尼的行動遊戲下載量最高,達到 24 億次(佔該地區總下載量的 41%);
儘管該地區各國存在差異,但社區和競爭文化是共同特徵。口碑傳播是最主要的資訊來源,而表現最好的遊戲通常具備社交功能。
與全球南方大多數國家類似,智慧型手機普及率和寬頻基礎設施的發展是推動市場成長的關鍵因素。東南亞特別突出:
·2022 年,所有主要國家的智慧型手機普及率均超過 80%;
·預計到 2026 年,平均普及率將達到 90.1%。
拉丁美洲(LATAM)
拉美(LATAM)是另一個值得關注的市場,人口眾多且遊戲文化濃厚,尤其是在電競領域。 2022 年,該地區估計有 3.16 億遊戲玩家,但玩家主要集中在巴西,該國當年擁有 1.01 億玩家,並創造了 27 億美元的遊戲收入。
巴西市場對行動遊戲表現出極高的偏好:
·60% 的玩家在過去六個月內至少玩過一次行動遊戲;
·智慧型手機普及率預計將在 2025 年達到 83%,顯示移動空間市場仍有成長空間。
在變現能力方面,巴西市場展現較強的付費習慣:43% 的玩家有遊戲內消費行為,主要動機包括解鎖獨家內容(39%)、角色自訂(35%)和遊戲進度(30%)。這顯示一個成熟的市場正在超越基本的變現模式。這些消費模式表明,市場正在成熟,逐步從基礎變現模式轉向更複雜的遊戲經濟。
巴西市場未來仍將主導拉美遊戲產業成長,主要得益於:全國有 140 所高校提供 4000 多門遊戲相關課程,全巴西已有 1042 家遊戲工作室,總收入約 2.516 億美元,最新遊戲透過的法律框架,正式開發為職業優惠。
非洲(Africa)
非洲遊戲市場正處於關鍵發展階段,預計 2024 年營收將突破 10 億美元,相較於 2022 年的 8.63 億美元實現穩定成長。該市場的核心驅動力是行動遊戲,佔據近 90% 的市場份額,這不僅反映了基礎設施的現實情況,也符合消費者偏好。
國內研究顯示,92% 的非洲玩家使用手機玩遊戲,而電腦(51%)和遊戲主機(31%)的普及率相對較低,這種行動優先的方法得到了部分驗證,然而研究樣本量僅 2588 個,難以全面代表整個大陸的市場情況。
主要挑戰:數據成本高(42%)是最大障礙,其次是硬體價格(31%)和網路連線問題(31%)。
支付系統既是挑戰也是機會:雖然 63% 的玩家有遊戲內購買行為,但支付方式因地區而異。肯亞在行動支付方面領先,67% 的玩家使用行動錢包進行遊戲消費。而信用卡(45%)和行動支付(40%)是非洲整體最常見的支付方式。
中東和北非(MENA)
MENA(中東和北非)地區是全球成長最快的遊戲市場,2023 年營收成長 4.7%,達到 71 億美元,遠超全球市場 0.6% 的增幅。預計未來仍將維持高速成長,2024-2030 年複合年增長率(CAGR)預計達 9.4%。
預計到 2027 年,MENA-3(沙烏地阿拉伯、阿聯酋、埃及)是該地區的核心市場收入將達到 29 億美元,複合年增長率 8.3%;市場驅動因素包括年輕人口占比高,推動遊戲市場活躍度,卡達和阿聯酋的網路普及率大幅採用,以及新的網路普及率以及新技術的廣泛採用,以及新技術的廣泛採用。
該地區的遊戲格局由三個強大的市場主導——沙烏地阿拉伯、阿聯酋和埃及——統稱為 MENA-3,它們表現出卓越的表現,到 2023 年同比增長 7.8% 至 19.2 億美元,並預測到 2028 年同比增長 7.8% 至 19.2 億美元,並預測到 2028 年增長率為 29 億美元,沙烏地阿拉伯一馬當先,佔遊戲總收入的 60.6%,佔中東和北非遊戲玩家總數的 30.3%,展示了該國在區域生態系統中的主導地位。
4. 什麼是 KGeN
KGeN 是一個由區塊鏈驅動的遊戲網絡,利用鏈上和鏈下數據、激勵式任務平台以及去中心化聲譽系統,推動不同遊戲之間的用戶參與。與其他用戶取得(UA)平台和網路不同,KGeN 將發行商的資金回饋給用戶,推動其成長飛輪。
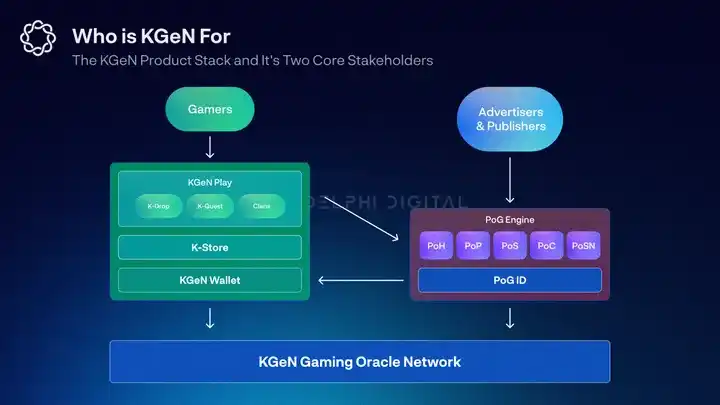
KGeN 的核心是一個去中心化的玩家資料網絡,覆蓋數百萬個微型遊戲社區(KGeN 部落)。該網路採用了一種名為「玩家證明」(Proof of Gamer,PoG)引擎的新型資料模型,創建了一個跨鏈玩家聲譽層,並為發行商提供了高參與度的目標用戶群體,成本遠低於許多現有網路。
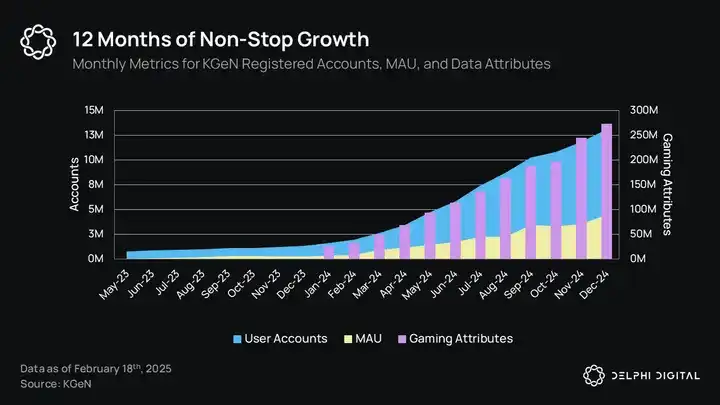
隨著更多玩家加入 KGeN 以及 PoG 資料集的成長,更多的遊戲工作室和發行商合作夥伴關係得以建立。這進一步推動了生態系統獎勵,從而提高了參與玩家的價值。自 2024 年 1 月以來,這一增長飛輪已展現出顯著效果,註冊帳戶總數增長了 700% 以上,每月活躍用戶(MAU)增長了 1333%,數據屬性總量增長了 992%。這使得 KGeN 成為市場上最活躍的 Web3 任務和玩家聲譽網絡。
KGeN 生態系統目前正在逐步去中心化,透過分散式預言機網路保護 PoG 引擎,並為所有核心利害關係人提供更高的透明度。這個預言機網絡以及 KGeN 商店均由 KGEN 代幣驅動。
4.1 草根成長
KGeN 成長的核心在於其草根部落和部落首領網絡,這也是其能夠在全球南方持續擴展的關鍵。部落代表了加入 KGeN 生態系統的數千個微型社區,例如同事、電競組織、網紅和以遊戲為核心的社交群體。截至 2024 年 12 月,KGeN 自報共有 2,525 個部落,其中 152 個部落擁有超過 100 名成員。
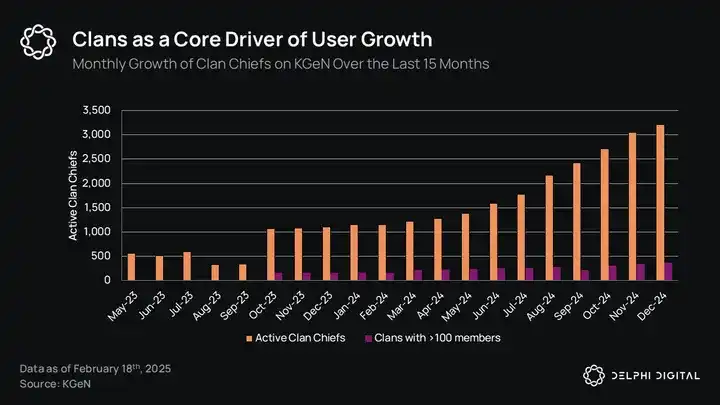
部落是 KGeN 推動基於推薦的使用者獲取的核心方式之一。在創建部落時,部落首領透過邀請最多五名部落成員並讓他們完成至少一個任務來獲得積分。這些積分將計入 KGeN 排行榜,這是 KGeN 的主要獎勵系統之一(後文將詳細介紹)。這項激勵驅動的漏斗機制已被證明非常有效,約有 170 萬經 KYC 驗證的 KGeN 帳戶(佔 MAU 的 39%,佔註冊帳戶總數的 13%)是透過部落取得的。
部落首領不僅被激勵引入新成員,如果他們希望最大化收益潛力,還必須協調部落活動並維持社區參與度。這是因為部落總收益的一部分會回流到部落首領,這成為生態的關鍵成長激勵機制之一。
KGeN 目前最大的市場是印度,這得益於公司的起源以及其在該地區微型遊戲社群中的強大影響力。然而,超過 30% 的獨立活躍錢包和交易發生在 Kaia 上,這是 LINE 訊息應用程式的專有區塊鏈。 LINE 的最大市場是日本(8,600 萬用戶)、泰國(4,700 萬用戶)、台灣(2,100 萬用戶)和印尼(1,300 萬用戶),這表明 KGeN 在亞洲具有強勁的成長潛力。
為了在全球南方的其他市場複製印度的成功,KGeN 被鼓勵採取類似的草根成長策略。與當地的遊戲微型社區合作,例如學校、網咖、小型電競組織和線上社區,將使其逐步擴大覆蓋範圍,同時創造深化社交動態的機會,進一步推動用戶參與和留存。
另一個潛在問題是 KGeN PC 入口網站和行動應用程式中部落社交功能的相對缺乏。正如我們將在報告中詳細討論的那樣,增加社交功能是提高生態參與度的一種方式。用戶在生態上參與的時間越多,用戶資料就越豐富,用戶與 K-Quest 和 K-Drop 功能互動的機會就越多,貨幣化的空間就越大。
4.2 透過 KGeN Play 激勵參與
KGeN Play 是生態上大多數玩家參與的前端介面,所有獎勵任務都在此發布。這通常標誌著用戶旅程的開始,並將成為用戶與 Kgen 網路互動的主要門戶,同時他們也在建立自己的 PoG 聲譽評分。
KGeN Play 可透過 PC 入口網站或行動應用程式存取。用戶透過 PC 入口網站將獲得最佳體驗,但行動應用程式為那些在行動中的用戶提供了快速解決方案,並將在全球南方的擴展中發揮重要作用。
在帳戶創建時,系統會自動在後台創建一個區塊鏈錢包,儲存用戶的所有資產以及不可交易的玩家聲譽 NFT。一旦達到最低提款門檻,用戶將被提示透過 OTP 驗證手機號碼並完全掌控其錢包——這是直接輸入 PoG 引擎的關鍵步驟。 KGeN 錢包的功能有限,但具有流暢的入門流程,支援多鍊和無 Gas 交易,並以低摩擦執行其主要三項功能(查看餘額、查看交易歷史和提款)。
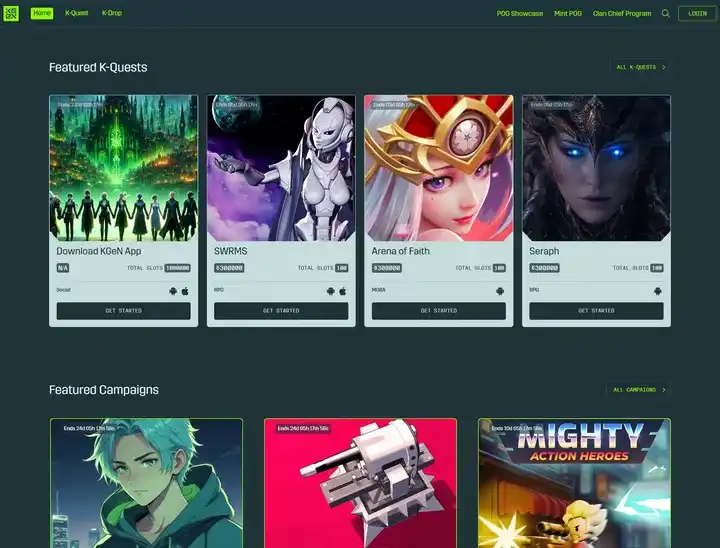
在用戶意識到自己擁有區塊鏈錢包之前,他們首先需要開始賺取獎勵。為此,用戶需要參與 KGeN Play 入口網站上發布的各種活動。任務活動分為 K-Drops 和 K-Quests。
K-Drops 和 K-Quests 都是限時參與的限量活動,獎勵參與者 K-Points、基於排行榜的成就、K-Cash 或代幣。兩者的核心差異在於,K-Drops 透過端點 API 整合提供自動即時驗證,而 K-Quests 則透過手動驗證流程進行。
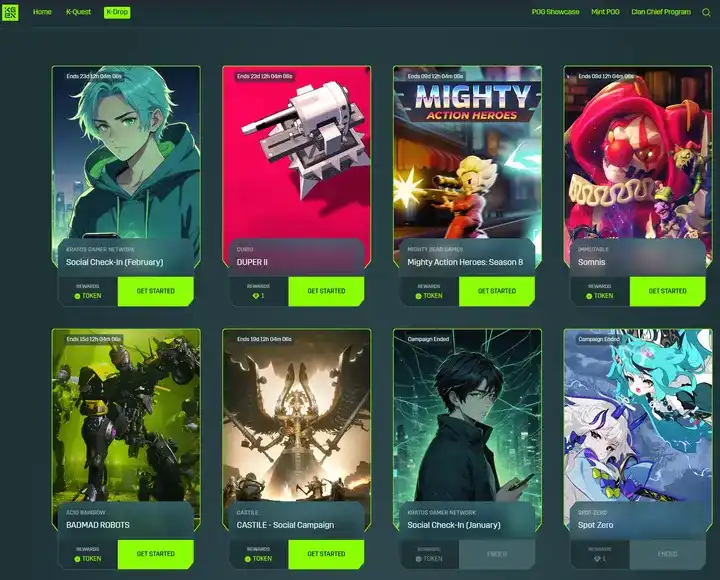
毫不奇怪,利用現實世界金融激勵的任務平台(尤其是那些針對全球南方用戶的平台)的完成率高於平均水平。 KGeN 的獨特之處在於它將 KGeN Play 與 PoG 引擎結合,提供高轉換率的目標活動。
4.3 PoG 引擎
PoG 引擎是分散式節點網路託管的去中心化玩家評分系統。 PoG 由五個核心支柱組成,每個支柱包含五到十個屬性。這些數據點追蹤玩家的技能、「人性化」、參與度、財富和社交網絡,以建立一個多方面的跨鏈聲譽系統。
最終形成一個 PoG 虛榮評分,得益於區塊鏈技術固有的可組合性,玩家可以在不同生態系統中展示他們的玩家 ID。同時,發行商和廣告商可以利用 PoG 引擎存取全球南方價格具有競爭力的高參與度玩家群。
五個核心支柱分為「人類證明」(PoH)、「遊戲證明」(PoP)、「技能證明」(PoS)、「商業證明」(PoC)和「社群網路證明」(PoSN)。
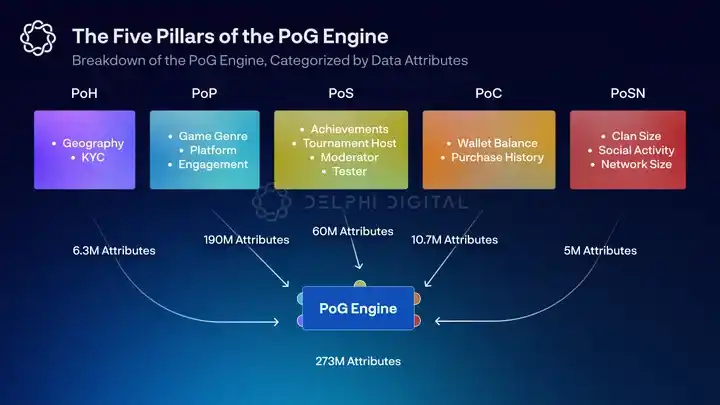
PoH 如其名-它追蹤各種資料點,減少使用者是機器人的可能性。這可能包括 KYC 狀態或連結的社交應用數量,是發行商眼中最有價值的屬性之一。除了追蹤「人性化」,PoH 還根據平台偏好和地理位置進一步細分用戶群。這一支柱不僅有助於用戶定位,還增強了對獲取用戶品質和整個網路的信任。
PoP 決定玩家對 KGeN 網路的參與度以及他們玩過的遊戲類型。它追蹤與留存、遊戲模式、偏好和使用者習慣相關的指標。這支柱透過進一步細分不同使用者類型來改善定位,是發行商高度評價的另一組屬性。
PoS 表彰玩家的能力、競爭力、參與度和隨時間增長的成就。它從遊戲內成就、錦標賽和生態活動中獲取數據,對玩家進行排名。這支柱突顯了最活躍的玩家,並為他們提供社交資本。
PoC 辨識使用者的貨幣化潛力。這可能來自直接購買、鏈上交易、鏈上歷史或淨資產。這不僅提高了定位和 UA 活動的效率,還顯示了用戶增加價值的不同方式。除了早期活動(如遊戲測試),PoC 最終將成為後 IDFA 時代發行商最有價值的資料集。
PoSN 繪製使用者社群資料的規模,並在 KGeN 網路內建立他們的社交圖譜。這支柱過濾掉非遊戲數據,追蹤社交帳號、部落活動和網路規模,以了解他們在遊戲社群中的社交偏好、影響力和影響力。
PoG 引擎目前由超過 2.7 億個資料屬性組成,這些資料來自超過 1,300 萬個註冊帳戶和 440 萬 MAU。自 2024 年 1 月以來,PoH、PoP、PoS、PoC 和 PoSN 群體分別成長了約 214%、1320%、777%、384% 和 487%。特別是 PoP 和 PoS 相關數據的成長,突顯了生態參與度如何隨時間持續增加。

利用 PoG 引擎,KGeN 正在引領一種名為「有效客戶獲取成本」(eCAC)的替代 UA 框架。 KGeN 不會向簡單的展示或漏斗頂部安裝收費,而是僅向達到用戶漏斗中部或底部的活躍用戶收費。
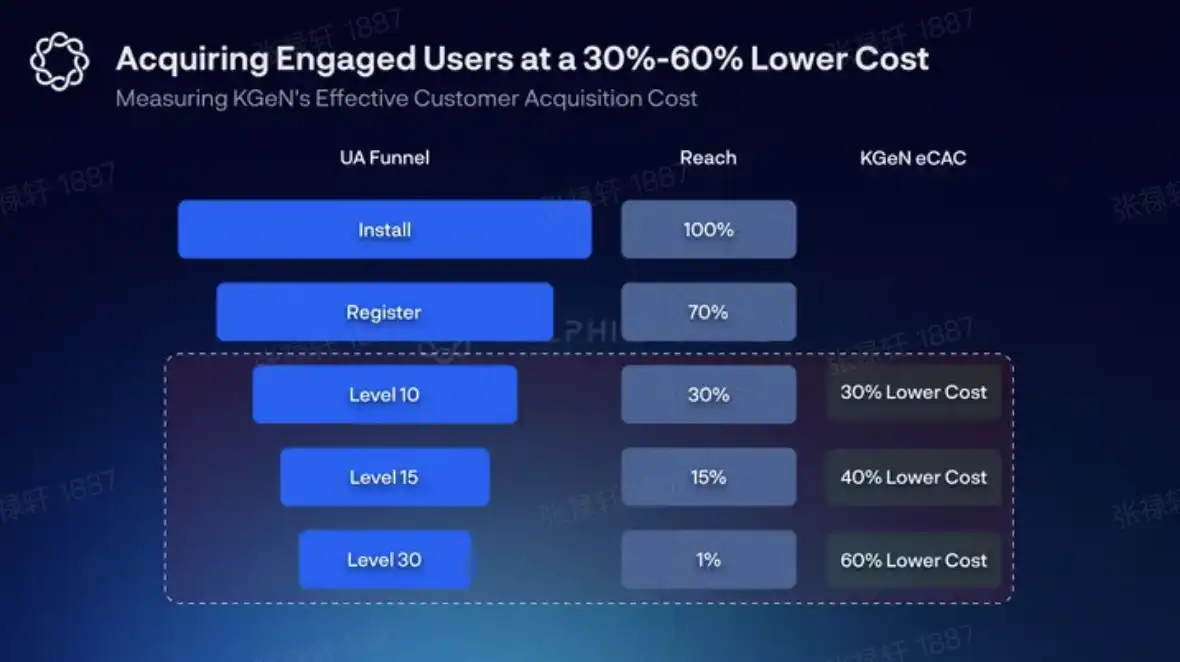
例如,在與 Karate Combat 的活動中,KGeN 報告 eCAC 降低了近 40%,同時對漏斗頂部安裝不收取任何費用,漏斗底部轉換率為 5%。在與 Game7 的為期四週的任務活動中,KGeN 表示他們幫助引入了 5 萬名 PoH 驗證用戶,eCAC 比競爭對手低 55%。用戶註冊、錢包連接和頭像創建事件均免費,這意味著客戶僅需為完成至少四項任務並鑄造 SBT 的用戶付費(估計轉換率為 20%)。
PoH 和 PoP 群體特別有價值,因為這些數據點為商業客戶提供了相對較高的參與度投資回報率(ROI)。這對於利用金融激勵的 Web3 計畫尤其重要,這些計畫經常受到不良行為者和機器人的困擾。然而,這些數據點並非完美無缺,甚至 KYC 也可能被操縱。
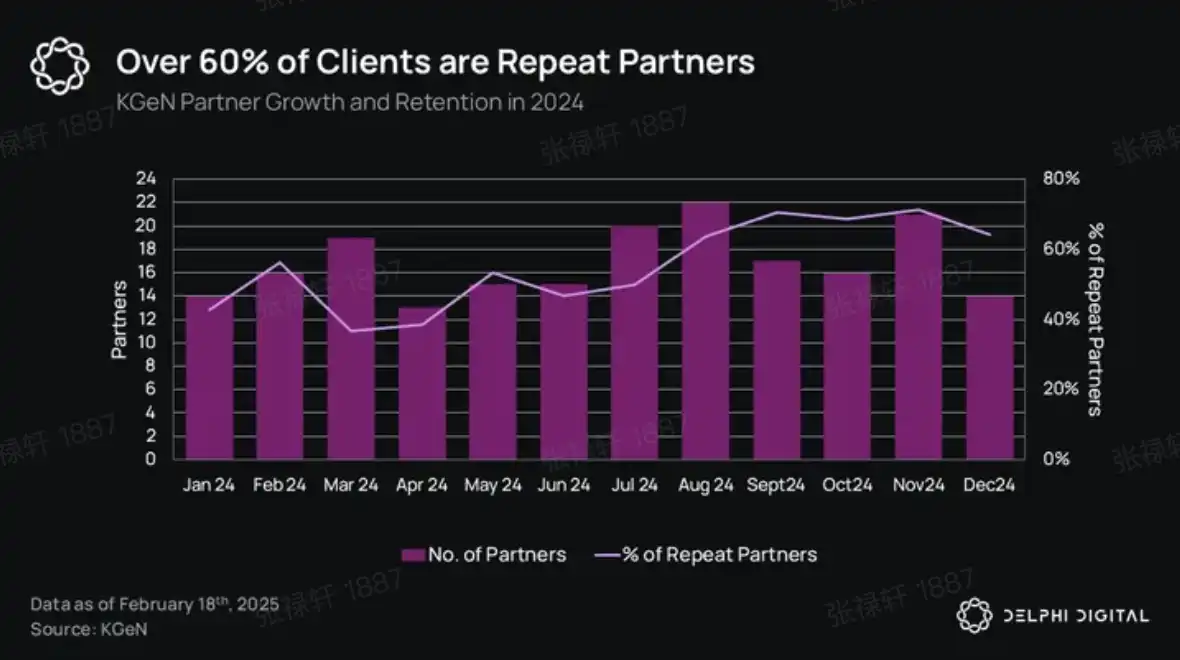
儘管如此,KGeN 能夠高度確定使用者品質的能力為其合作夥伴帶來了巨大的附加價值。正如我們將在報告中詳細解釋的那樣,廣告詐欺導致了約 840 億美元的數位廣告支出浪費。這也是自 2024 年 8 月以來,超過 60% 的 KGeN 合作夥伴成為回頭客的重要原因。
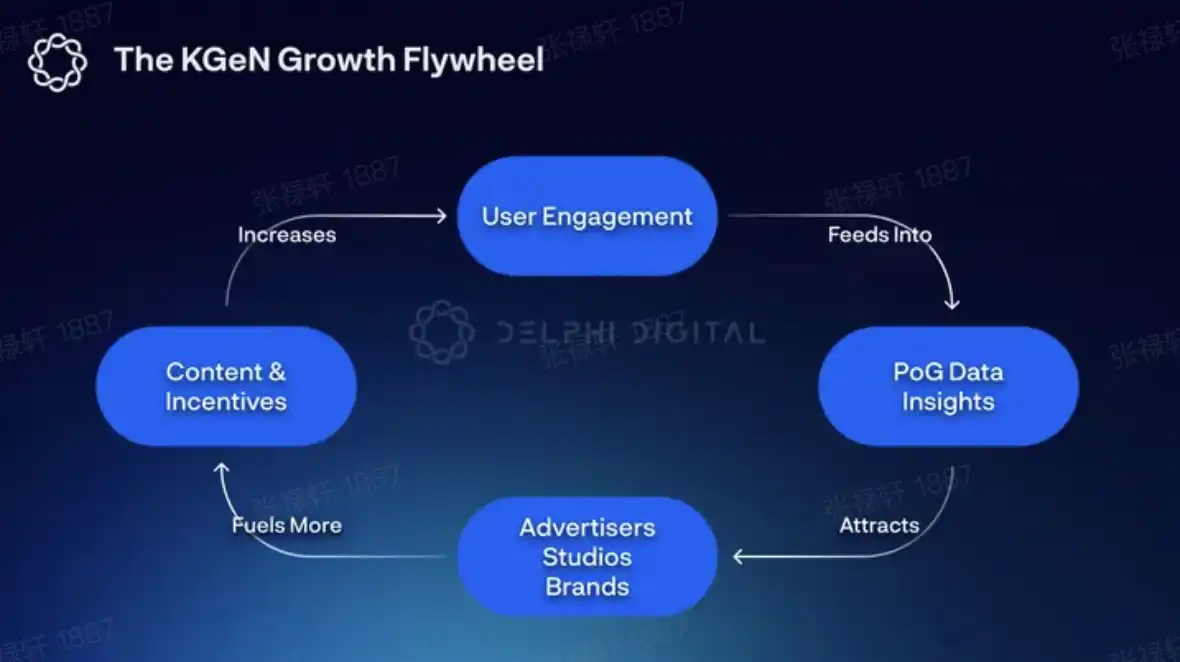
隨著時間的推移,對 KGeN 未來擴展至關重要的成長飛輪將獲得動力。只要對正面的 PoG 評分有需求,KGeN Play 的參與度就會增加(這可以透過基於 PoG 評分的財務誘因進一步加速)。這項活動將推動 PoG 引擎,增加屬性總數並豐富 KGeN 的使用者資料庫。隨後,更多的發行商將被吸引到生態系統中,增加 KGeN Play 和 KGeN Store 的產品種類,從而吸引更多用戶。
PoG 分數是 KGeN 商業模式的核心,也是其能夠為客戶提供具有競爭力的低成本 eCAC 的關鍵。一個關鍵問題是,推動這種用戶行為的動機是什麼?
只要激勵是金融性質的,平台無疑將顯示出有希望的結果。然而,這創造了外在的動機力量,決定了使用者如何與平台及其合作夥伴互動。
外在動機的使用者不太可能繼續玩他們最初因為獎勵而吸引的遊戲。此外,研究表明,為原本內在獎勵的行為提供外在獎勵會降低內在動機——這也被稱為過度合理化效應。
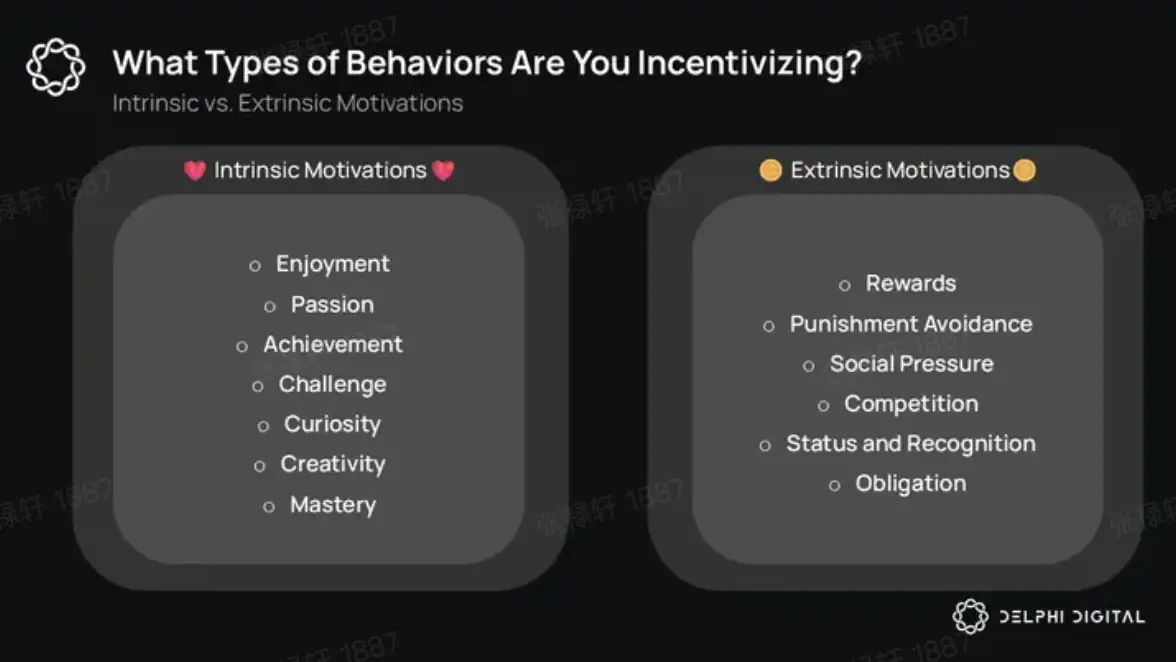
內在動機的使用者在他們喜歡的事物中尋找價值,例如社交互動、認可和尊重、進步和樂趣。如果隨著時間的推移,強大的網路效應能夠將 PoG 評分的核心價值主張轉變為植根於社交資本和享受的東西,那麼動機將逐漸變得內在化,從而增加為合作夥伴發行商提供的潛在價值。
4.4 KGeN 代幣經濟
KGeN 的經濟將包含兩個核心資產:KCash 和 KGEN 代幣。 KCash 已經上線一段時間,主要作為獎勵貨幣的鏈下資產,但也可以直接用法幣購買。 KCash 的主要用途是在 KStore 中,可用於購買應用程式內購買(IAP)、禮品卡或參加 VIP 錦標賽和任務。
推動 KGeN 生態系成長飛輪的是 KGEN 代幣。這是一個實用代幣,社群分配佔比為 40%(其中 8% 在代幣產生事件(TGE)時解鎖),團隊和投資者有四年的鎖定期。總代幣供應量的 12.6% 將在 TGE 時解鎖,但這不包括與做市商或交易所鎖定的流通供應量。
最近宣布,在 TGE 之前,KGeN 將利用 K-Points -> rKGEN 空投活動。 rKGEN 分配基於使用者的 K-Points 總量、在 KGeN 上的時間和關聯性。一旦代幣上線,rKGEN 可以以 1:1 的比例轉換為 KGEN 代幣。然而,部分用戶將能夠在 TGE 之前開始質押 rKGEN 以獲得額外的代幣收益。
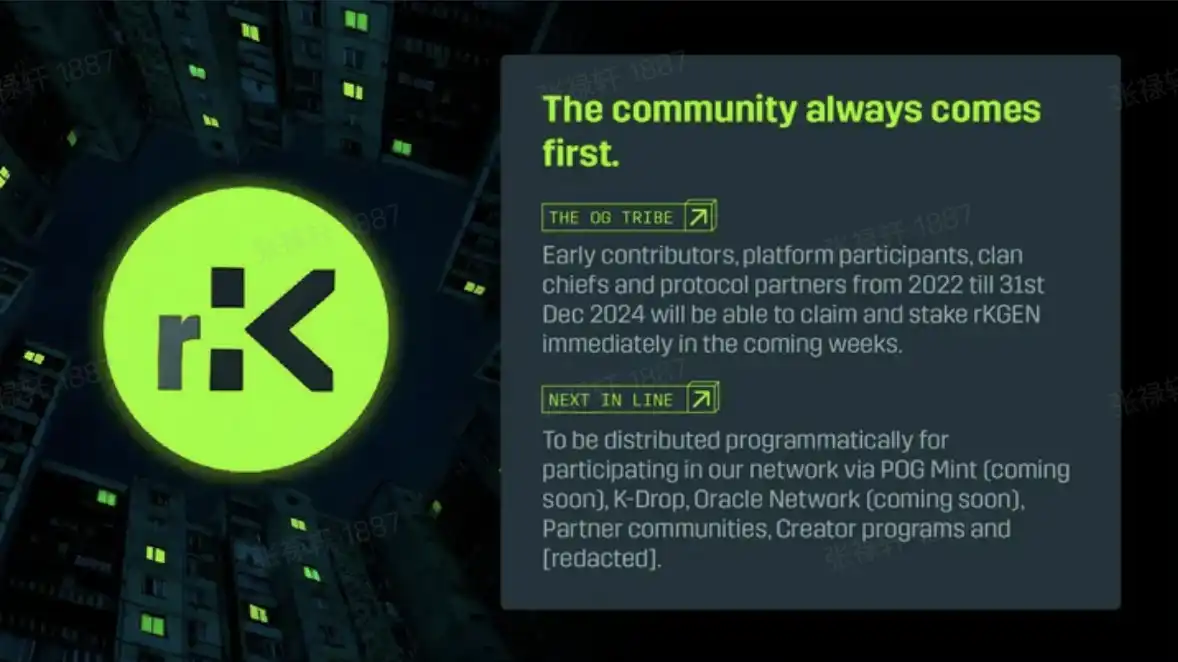
K-Points -> rKGEN 空投模型優先考慮透明度和清晰的溝通,以在 TGE 前最大化社區情緒和代幣分配。如果成功執行,這可能有助於在啟動時建立動力並確保額外的 CEX 上市,但也伴隨著自身的風險。
模糊的獎勵系統已被證明可以增加各種不同領域的參與度。純粹的點數空投活動雖然透明度較低,但在代幣空投分配方面為團隊提供了更大的靈活性。這個設計概念引發了一個問題:TGE 後,KGeN Play 活動是否會利用 K-Points -> KGEN 獎勵系統,還是直接進行代幣支付。
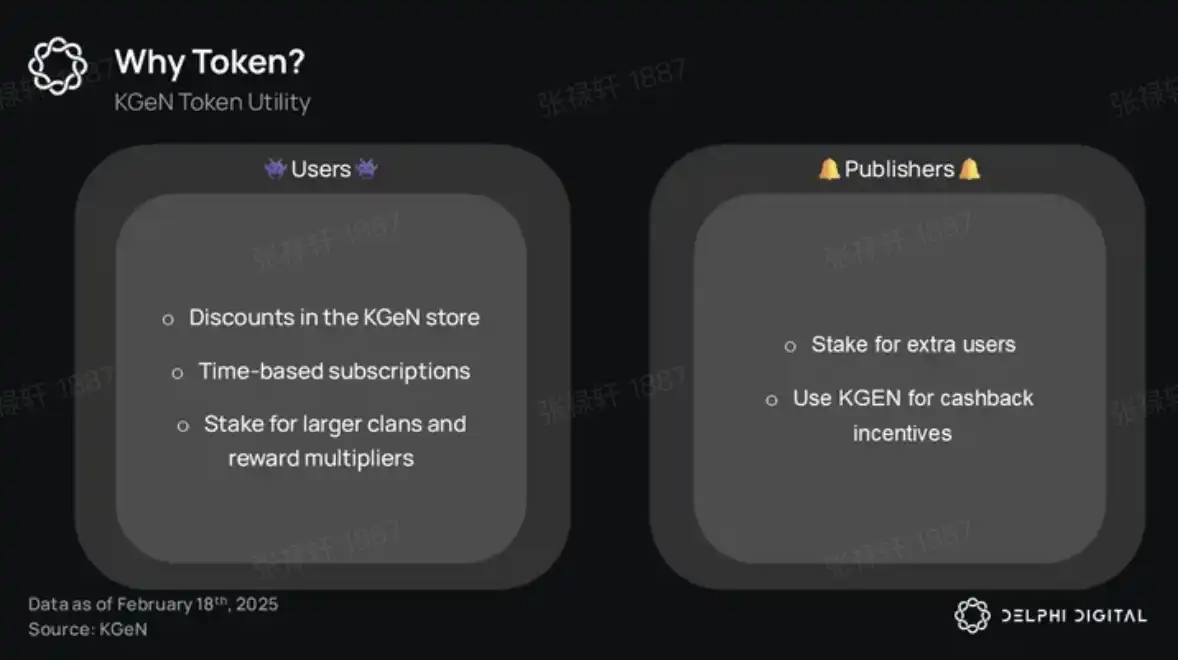
在啟動時,我們假設 KGEN 代幣將主要用於激勵。然而,隨著時間的推移,隨著網路的成熟,我們預計更多用戶會在 KGeN Store 中使用代幣,以享受比法幣購買更優惠的折扣。
另一個潛在的代幣消耗形式可能是訂閱費用。隨著用戶越來越依賴託管其聲譽評分、遊戲成就和社交接觸點的網絡,KGeN 可能會決定限制免費用戶可用的任務數量。這將有效地限製網路上的大部分收益潛力,並作為額外的機器人保護措施。
儘管如此,除非非金融獎勵對用戶具有顯著的內在價值,否則許多人不會花費代幣,除非他們能夠實現正的投資回報率。為了防止這成為一種通膨性消耗(即釋放的代幣多於移除的代幣),KGeN 應提供第三方代幣、KCash 或 NFT。最終,最永續的消耗是由內在動機(如娛樂和社交資本)所驅動的消耗。
除了直接的代幣消耗外,還將有代幣質押。除了那些尋求簡單質押收益的用戶外,部落首領可以質押代幣以增加其成員上限並獲得額外的平台工具。發行商也可以參與分層質押計劃,以在其 UA 活動中獲得更多免費的漏斗頂部用戶——我們預計,如果平台繼續保持當前的增長軌跡,這一功能將受到越來越多的關注。
典型的代幣質押是一種通膨模型,最終會稀釋代幣供應以換取延遲拋售壓力。儘管有潛在的短期好處,但很高興看到 KGeN 為部落首領和發行商利用非通膨性質押激勵。
4.5 預言機網絡
KGeN 預言機網絡是一個由許可節點組成的分散式網絡,將共同構成 PoG 引擎的骨幹。每個預言機的任務是儲存 PoG 數據、計算 PoG 評分(並共同驗證其準確性),並將這些評分提交到 Aptos 區塊鏈進行結算。作為提供此服務的回報,預言機運營商將根據收入預測獲得固定的 KGEN 代幣收益,以及與投資於預言機的金額相關的穩定幣收益。
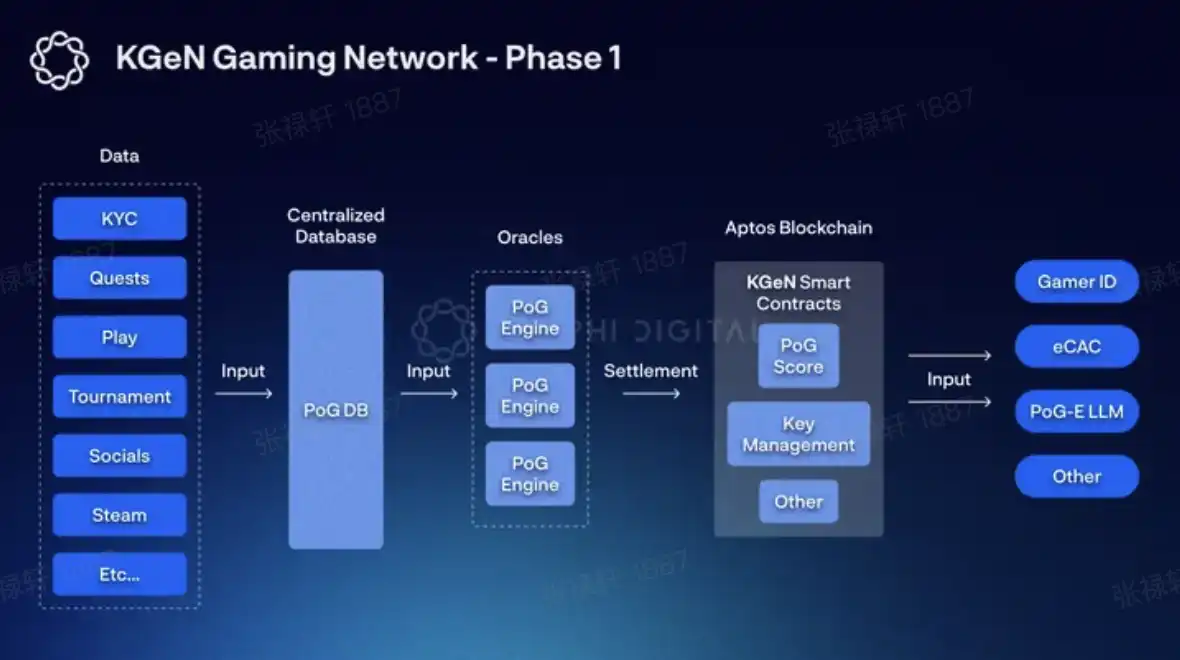
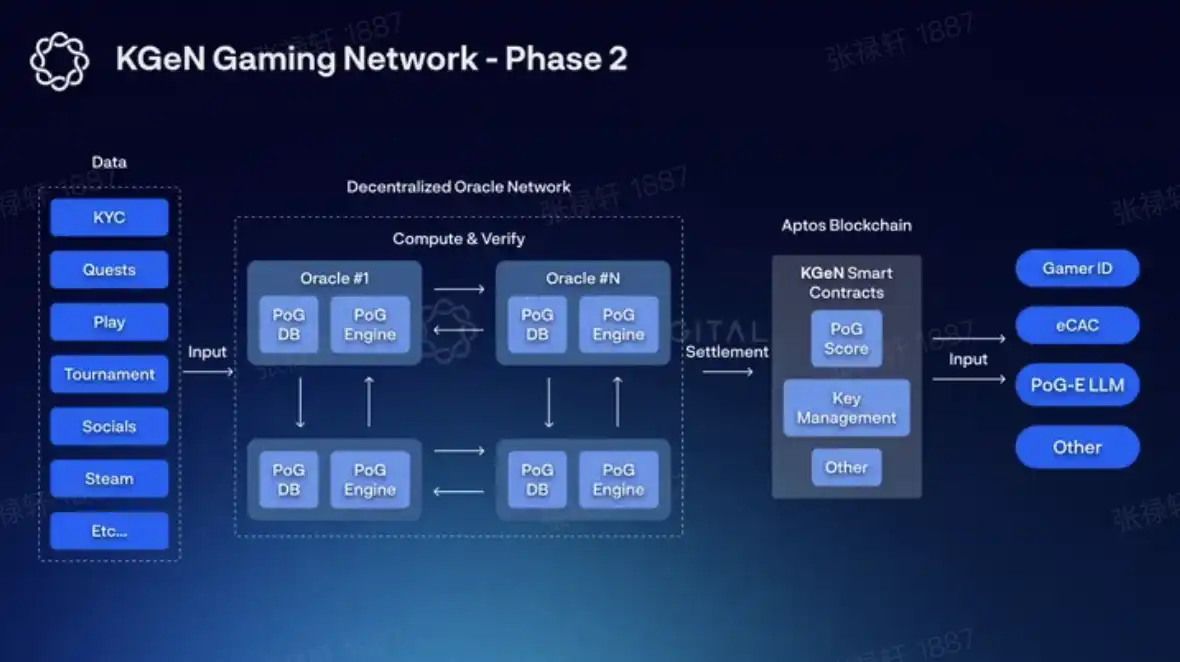
預言機網路最終將一個通常以中心化方式進行的流程去中心化。這將是一個漸進的過程,預計至少需要三年時間。在第一階段,預言機將主要從中心化伺服器檢索 PoG 數據,並參與計算、驗證和結算——PoG 數據的去中心化儲存將在第二階段開始。
預言機網路的另一個核心元件是預言機密鑰。密鑰是參與網路所需的 NFT。授權預言機運營商在其預言機許可證上花費的越多,他們獲得的密鑰就越多。 KGeN 也表示,未來可能會向公眾提供額外的金鑰銷售。
預言機密鑰將保持帳戶鎖定,直到網路過渡到第二階段,屆時它們將可交易,密鑰持有者可以將其密鑰委託給預言機運營商。金鑰委託類似於典型的質押機制,暫時鎖定金鑰 NFT 以換取來自金鑰獎勵池的 KGEN 代幣收益。
預言機在密鑰獎勵池中的權重基於三個變數計算:質押到預言機的密鑰數量、協議的基本獎勵和預言機的性能。性能僅在 KGeN 過渡到第二階段時相關,具體計算方法尚未確定。基本獎勵是基於排放量,是整體網路健康狀況的指標。儘管具體細節尚未確認,但目標是隨著網路價值的增長,所有預言機的基本獎勵都會增加。
預言機網絡結合了節點和委託權益證明(DPoS)框架的各個方面,以去中心化 PoG 引擎。在完全中心化的框架下,KGeN 的中心化資料中心代表了資料損壞或刪除的單點故障。此外,核心利害關係人(即玩家和發行商)持有一些信任假設,即這些 PoG 評分未被操縱。
在這種情況下,去中心化的好處對使用者來說是相當主觀的。在某些圈子裡,很難找到一個玩家會積極抱怨他們的 Xbox Gamerscore 或 Steam 帳戶的中心化性質。同樣,發行商主要關注的是可擴展的 UA,而不是去中心化。
然而,這忽略了代幣模型可以幫助實現的潛在網路效應和一致的動機。透過為利害關係人提供從 KGeN 成長中受益的途徑,您可以創建支持該專案的品牌倡導者。假設 KGeN 的成長飛輪轉化為積極的代幣價格行動,更多的利害關係人將被吸引到生態系統中,從而進一步加速網路效應。
5. 競爭格局
KGeN 並非唯一一家懷抱這一雄心壯志的公司。正如我們之前討論的,發行被許多人視為當前遊戲產業面臨的最大挑戰之一。無論是以獲利方式擴大用戶獲取(UA)活動,或是透過提升玩家流動性來優化核心參與度指標,多個業內參與者正在以不同程度的成功應對這些問題。
接下來,我們將重點分析在 Web2 和 Web3 市場運營的一些企業,對其商業模式進行對比,挖掘潛在機遇,並強調一些關鍵考慮因素。
5.1 廣告科技之王:過去與現在
在 Web2 市場,有兩個典型案例與 KGeN 當前的商業模式存在諸多協同效應,同時也揭示了未來增長的關鍵機遇。第一個是 Facebook,其核心競爭力在於使用者畫像和行為分析的深入挖掘。第二個是 Applovin,這是一家深耕廣告技術的企業,橫跨行動廣告生態,憑藉其強大的 AI 賦能工具,在行動用戶獲取(UA)領域搶佔了可觀的市場份額。
Facebook:
在嘗試了多種廣告形式後,Facebook 在網頁遊戲時代的尾聲及行動裝置崛起的過程中找到了自己的立足點。
King(《Candy Crush Saga》)、Playtika(《Solotomania》)和 Zynga(《Farmville》)等公司在 Facebook 網頁端成功打造遊戲後,開始尋求突破自然流量的成長方式。這些遊戲公司對 Facebook 廣告的投入達到了前所未有的水平,以至於在 2011 年上半年,Zynga 貢獻了 Facebook 12% 的收入。
2013 至 2016 年間,Facebook 逐步將重心轉向行動廣告,並在 2014 年佔據了近 30% 的行動廣告市場份額,而兩年前這一數據仍為 0%,一躍成為僅次於 Google 的行業第二。
Facebook 廣告業務的成功在於對用戶行為、遊戲參與度及消費模式的精準追踪,以優化投放和廣告分發。平台的核心價值在於能夠辨識並精準觸達高價值用戶——也就是那些有更高遊戲參與度和付費意願的玩家,而開發者也願意為這種定向投放支付更高的價格。
Facebook 透過與遊戲的 SDK 集成,進一步強化了這種能力,使其能夠追蹤安裝後的用戶行為,並優化 ROAS(廣告支出回報率)等下游指標。此外,Facebook 的社交功能也為遊戲開發者提供了額外的自然成長管道。
某種程度上,KGeN 採取了與 Facebook 相似的策略,即以玩家資料為核心價值。然而,Facebook 的目標用戶主要集中在輕度遊戲領域,覆蓋數億用戶,而 KGeN 更專注於中度和重度遊戲品類,且其用戶群體完全以遊戲玩家為主。
為了進一步鞏固自己作為去中心化 Facebook 廣告網絡的定位,KGeN 可以加大對平自身產品社交功能的投入(他們計劃逐步推出新的消息和錦標賽功能)。這不僅能幫助 KGeN 收集更多關於使用者旅程、偏好和行為的數據,還能為開發者提供額外的分發管道。
Applovin:
Applovin 是一家高度成熟的廣告科技平台,其商業模式仰賴優化廣告投放和提升投放效果,同時利用其供應方平台(SSP)資料進行定價分析。該公司在行動廣告市場的兩個端口均有佈局:
其供應方平台(SSP)MAX 透過收購 MoPub、Machine Zone 以及自有遊戲工作室 Lion Studios,積累了海量數據,幫助開發者以最優價格出售廣告庫存。
其需求方平台(DSP)AppDiscovery 則協助廣告主根據使用者取得(UA)目標和成本指標購買廣告庫存。
在 Apple 推出 App Tracking Transparency(ATT)隱私政策後,傳統的用戶級追蹤模式受到了衝擊,而 Applovin 依靠其端到端的數據整合優勢,能夠在合規範圍內為開發者提供用戶估值,從而維持廣告投放的精準度。
Applovin 生態系統的核心是其機器學習引擎 AXON,該引擎結合行動應用用戶行為數據與平台競價數據,預測用戶最有可能下載和參與的應用程式。
這種雙向數據流模式賦予 Applovin 競爭優勢,使其既能獲取廣告需求方的數據,也能掌握供應方的市場動態和定價信息,從而提供行業領先的數據洞察和廣告優化能力。
不可否認,Applovin 的廣告科技平台在成熟度和可擴展性方面都遠遠超過 KGeN。然而,與 Applovin 類似,KGeN 也有機會透過直接與合作夥伴合作,推動他們整合自有 SDK,或將遊戲資料庫回流至 PoG 引擎。
這不僅能極大豐富 PoG 資料庫,還能提升投放追蹤能力。同時,這套更完善的資料體係也將為 KGeN 最新推出的 POG-E LLM(基於 KGeN 自有資料訓練的增強型大模型)提供支持,使其能夠像 AXON 一樣,為更容易轉化為付費用戶的玩家推薦更匹配的任務。
Mystplay:
Mystplay 是 Web2 領域成長最快的獎勵式 UA 平台之一。其核心產品是一款獨立的遊戲發現應用,用戶可以透過在平台上試玩遊戲來獲取積分,積分可兌換成禮品卡。
獎勵式 UA 平台在遊戲產業正快速崛起,68% 的開發者認為,相較於其他 UA 管道,獎勵式行銷帶來了更高的 ROAS。這類平台普遍聲稱,其獲取的用戶在留存和收入方面表現優於產業平均。例如,Mystplay 的部分案例顯示,其獎勵用戶在 7 日留存率或 ROAS 方面可提高 20%-50%。目前,其他知名的獎勵式 UA 平台包括 Adjoe、Almedia(Freecash)、Tapjoy、MyAppFree(MAF)等。
Mystplay 的獨特優勢在於豐富的社交功能(如聊天、每週競賽和排行榜)以及其 AI 驅動的推薦引擎,能夠匹配玩家與最適合他們的遊戲,提高用戶的粘性和遊戲時長。 Mystplay 採取以品質為主導的 UA 策略,使其在過去 24 個月內實現了快速成長。
截至 2022 年,Mystplay 擁有約 1,600 萬名註冊用戶,2023 年的月活躍用戶(MAU)超過 200 萬,合作遊戲數量超過 400 款,且經常被評為安卓端表現最優的 10 大發行平台之一。其年收入預計在 5500 萬美元左右,團隊規模在過去一年增長了約 43%,並在四年內實現了 445% 的增長,成功入選 2024 年德勤科技高成長 50 強(Tech Fast 50)。
表面上看,Mystplay 與 KGeN 的價值主張非常相似。然而,Mystplay 主要面向歐美一級市場,且受限於缺乏全球通用的區塊鏈支付管道,不得不採取「品質優先於數量」的策略。因此,Mystplay 依托 AI 進行精準匹配,以提高轉換率和留存率,而這正是 KGeN 可以藉鏡的重要方向。
5.2 Web3 競爭格局:
在 Web3 市場,競爭對手主要可分為兩類:發行商生態系和任務平台。兩者的終極目標都是透過合作項目推動用戶成長。
Web3 發行商生態系統:
發行商生態系統通常透過以下幾種方式為合作夥伴提供 Web3 用戶獲取(UA)優化:
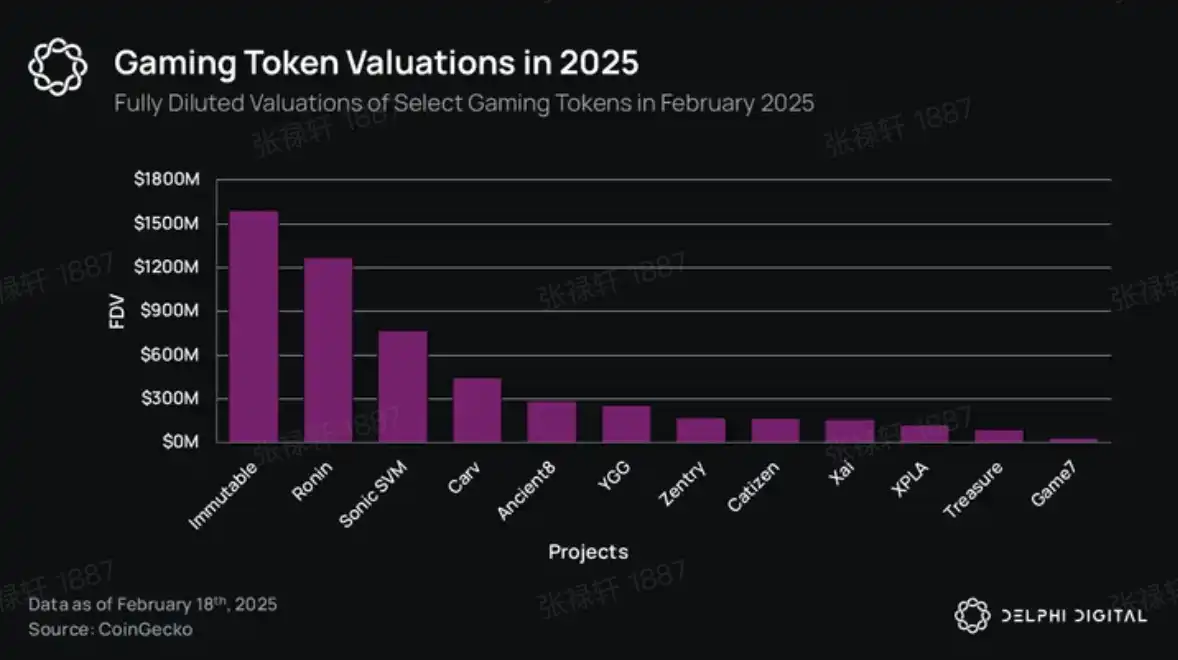
UA 支出 UA 可用於激勵部分採用這些模式的代表性生態系統包括 Ronin、Immutable、Xai 和 Catizens,其完全稀釋估值(FDV)分別為 16.5 億美元、23.4 億美元、2.882 億美元和 2.616 億美元。
由於一些根本性的區別,發行商生態系統與 KGeN 之間並非直接競爭關係。發行商生態系統的獲利模式主要基於開發者活動的費用結構,而 KGeN 的核心在於「掌控」用戶旅程,且能夠在不同公鍊及遊戲之間自由運作。這種無關性使 KGeN 能夠避免陷入零和的獨佔協議競爭,從而擴大其總可用市場(TAM)。
然而,如 Applovin 章節所述,KGeN 目前在使用者抵達目標位置(遊戲或應用程式內部)後往往無法取得許多關鍵資料點。而 Ronin 等發行商生態系統由於掌握端到端的用戶資料(特別是鏈上資料和錢包畫像),在用戶行為可見度上具有更大優勢。此外,發行商生態系統透過為應用提供資金及基礎設施支持,進一步加深了其競爭壁壘。
任務平台:
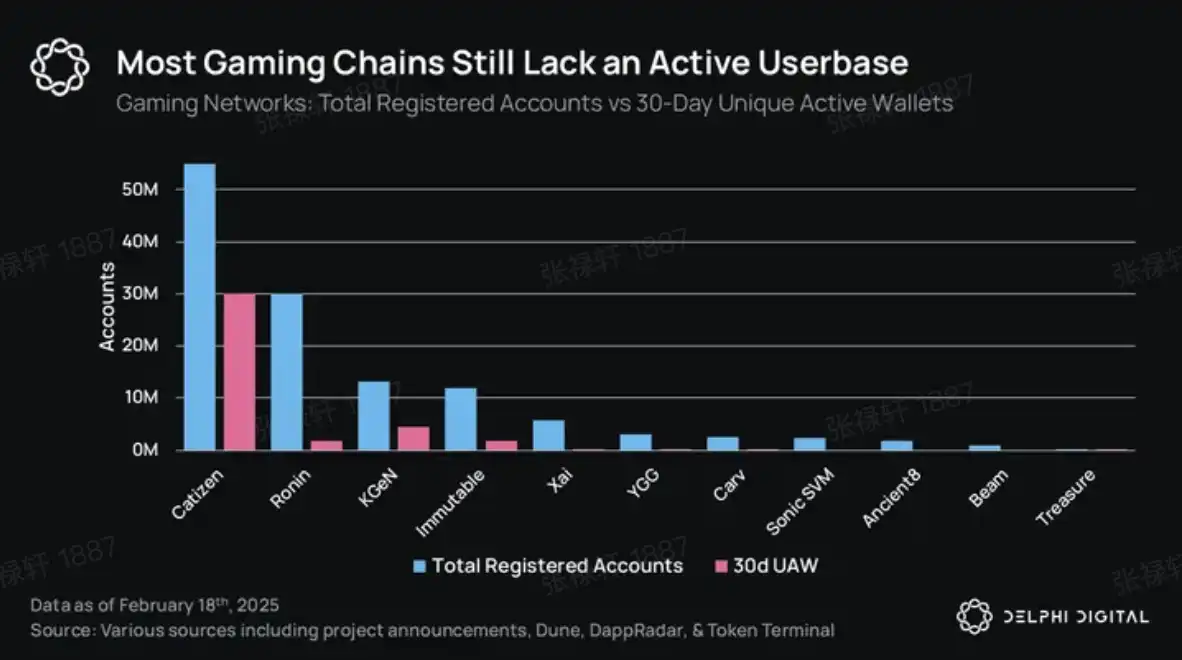
獎勵任務廣泛被 Web3 專案應用於各個領域,以提高市場認知度並向利害關係人分發資產。對於希望透過 UA 激勵加速成長、透過獎勵機制提升用戶留存率、並最大化協議活躍度的遊戲專案來說,這一點尤其明顯。
任務平台的核心優勢在於,它們能夠聚合來自多個專案的任務,為使用者提供一站式任務參與體驗,同時讓發行商觸及更廣泛的受眾群體。
目前,KGeN 同樣是一個任務發現平台,與其他 Web3 任務平台競爭使用者註意力。其在印度和巴西的強大社區基礎,為其在這些市場贏得了先發優勢。然而,這並不能保證其未來的持續成功。以下分析將深入探討區塊鏈驅動的任務平台的成功要素,並評估 KGeN 現有模式的優點和缺點。
5.3 競爭分析
從本質上講,所有任務平台都提供「任務賺取(quest-to-earn)」服務,它們的差異主要體現在規模及為發行商帶來價值驅動型結果的能力。
市場對高品質 UA 結果的需求前所未有地成長。隨著流量分發變得越來越具有挑戰性,每年都有大量 UA 預算被浪費在低品質互動上。根據統計,光是 2023 年,數位廣告因機器人流量(bot traffic)導致的浪費支出就高達 840 億美元。
雖然在自有廣告庫存(SRN)平台(如 TikTok、Snapchat 和 Instagram)上,詐騙問題較少,但在使用「最後點擊歸因(last-click attribution)」的大規模 UA 投放中,始終存在惡意行為者。一些行業領導者(如 Applovin)已經透過與第三方反詐欺技術解決方案合作,嘗試減少來自遊戲玩家和發行商的批評。然而,使用程式化廣告的發行商和廣告商仍然需要對廣告平台建立信任。
對於 KGeN 而言,其 PoG 引擎(尤其是 PoH 和 PoP 評分)構成了該平台在高機器人流量市場中的關鍵競爭優勢。透過逐步去中心化 PoG 引擎,KGeN 試圖減少剩餘的信任假設。市場對這些可驗證的高互動用戶需求旺盛,這可以從 KGeN 持續成長的收入及高比例的回購客戶中得到驗證。
話雖如此,在衡量 UA 活動的成功與否時,僅僅檢視有效客戶獲取成本(eCAC)並不足夠。 KGeN 需要有效變現用戶,取得用戶旅程中的更多數據(尤其是 PoC 相關數據),並利用這些數據為合作夥伴提供精準的定向投放和優化,以確保獲利能力。
在檢視 Web3 任務平台如何在規模化競爭中勝出的關鍵因素時,我們可以做出以下假設:
只要切換成本較低且平台間的經濟激勵充足,同一批使用者就會嘗試在所有平台上參與任務。
當時間成為主要限制因素時,使用者會將精力投入 ROI 最高的活動中。
基於此假設,並排除 Web3 領域的週期性敘事波動,我們可以用兩個關鍵指標來衡量 Web3 任務平台的規模化競爭力及用戶留存能力:總潛在獎勵(TPR)與平台鎖定價值(LPV)。
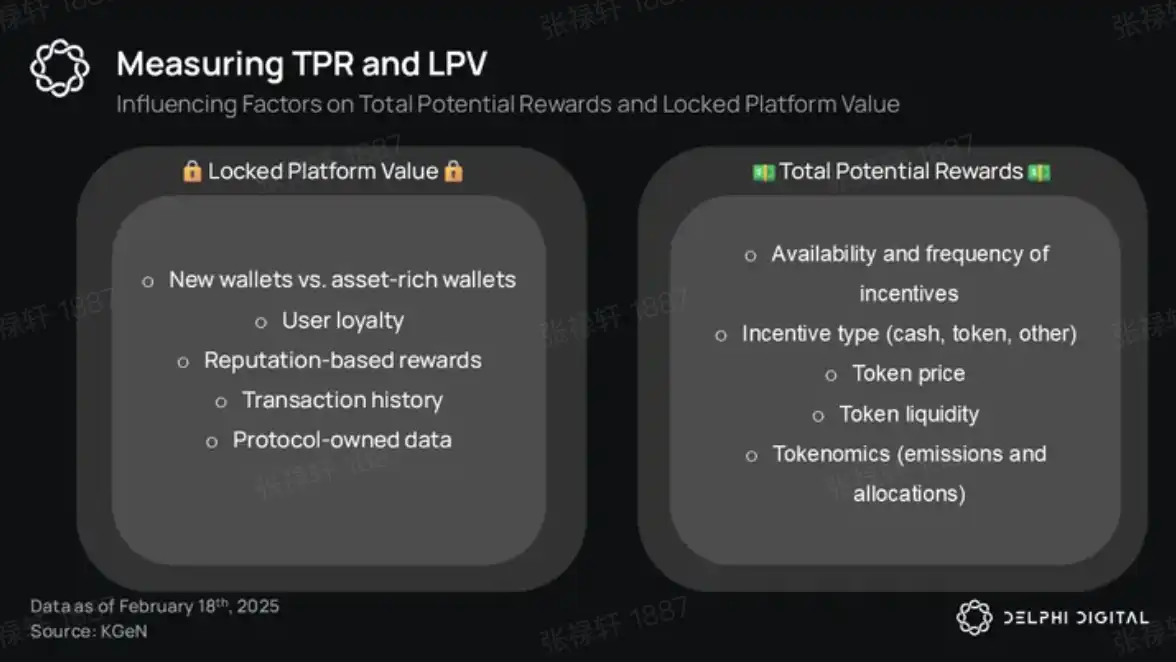
TPR(Total Potential Rewards)指的是使用者在平台生命週期內可取得的全部財務獎勵總額。 TPR 主要受代幣經濟模型(如分配比例、通膨機制等)、可用激勵機制數量、現金獎勵與代幣獎勵的比例、任務獎勵的頻率等因素影響,同時也受到一些外部因素的限制,例如代幣價格和流動性。
LPV(Locked Platform Value)衡量的是協定對使用者的「掌控」程度以及使用者品質的認知程度。影響 LPV 的因素包括關聯錢包中新錢包與高資產錢包的比例、用戶忠誠度、基於信譽的獎勵體系(更傾向於長期活躍用戶)、鏈上與鏈下的交易歷史,以及協議持有的用戶數據(這也會反哺 TPR,因為更精準的用戶數據能夠提高協議的廣告收入,從而進一步增強用戶獎勵池)。
在 TPR 方面,我們可以假設,在不存在壟斷定價權的情況下,隨著時間推移,不同平台之間的 UA 激勵獎勵將會逐步趨於平衡。
在 LPV 方面,對廣告主而言,最有價值的平台是那些擁有最大規模用戶群的平台,以及那些掌握最深層用戶資料(提升定向投放和變現能力)的平台。
KGeN 目前在所有任務平台中擁有最多的註冊帳戶數量,以及最高的 30 天獨立活躍錢包數。此外,如前所述,PoH(Proof of Humanity)和 PoP(Proof of Participation)是許多其他平台所缺乏的重要衡量指標。這兩個因素使 KGeN 在 LPV 維度上具有顯著競爭優勢,而此優勢將隨著 PoC(Proof of Contribution)資料的完善而持續擴大。
相較之下,TPR 方面的比較則較不直觀。其中一個核心因素是任何時間點上的活躍任務數量以及新任務的上線頻率。某些平台可能會透過不可持續的高通膨代幣發放來提升這些數據,但在此假設所有獎勵均以 USD 計算,以便進行更客觀的比較。
如前文所述,KGeN 在總註冊帳戶數和每月活躍用戶數(MAU)方面均處於領先地位,這兩個指標均是發行商判斷市場需求的重要參考點。此外,KGeN 官方表示,該公司從未對 KGeN Play 上的任何 UA 活動提供資助,因此可以推測,市場對其服務的需求至少與 Web3 競爭相當,甚至可能更高。
TGE(代幣產生事件)後,其他影響 TPR 的關鍵因素還包括代幣價格、代幣獎勵發放機制和整體獎勵分配情況。後兩者的具體發行率暫無法預測,但值得注意的是,KGeN 的社區獎勵分配比例高達 40%,已處於行業獎勵分配的高位區間。
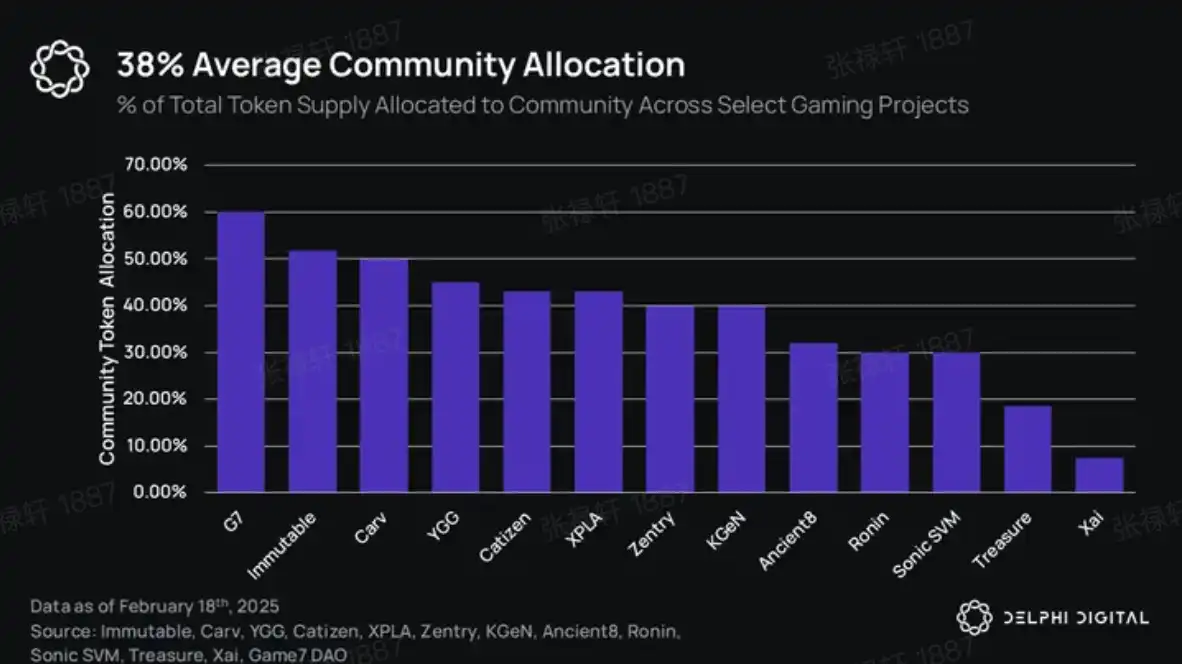
關於代幣價格,假設單一任務的獎勵保持不變,為了在市場競爭中佔據一席之地,KGeN 代幣的市值在上線時至少需要達到 $1.4 億,以便與 Zentry($1.38 億市值和 YGG($1.38 億市值)保持競爭力。從 FDV(完全稀釋估值)來看,目前最有價值的任務平台是 Carv,超過 $6 億(儘管 Carv 似乎正在從任務平台轉型為多鏈資料基礎設施供應商)。
為了在 Web3 和 Web2 市場上具備全球競爭力,KGeN 需要繼續在 全球南方市場 擴張,以達到與 Applovin 等巨頭相當的市場覆蓋率。同時,KGeN 需要在這一規模下維持 eCAC 成本優勢,並透過 PoC(Proof of Contribution)等屬性證明這些用戶具備可變現的價值。
6. 未來機會
KGeN 已建立起強勁的核心成長飛輪,但目前仍較大程度依賴使用者獲取階段的外部激勵。然而,隨著網路規模持續擴大,KGeN 有機會演變成為 Web3 生態的重要分送層 (Distribution Layer),超越初期的財務激勵,真正釋放網路效應的巨大潛力。
外在激勵(如獎勵機制)不僅可用於初始成長,還能有效引導使用者培養新技能或獲得新知識,逐步轉化為使用者的內在驅動力。為此,KGeN 在未來擴張階段,應策略性地利用外部獎勵,引導用戶參與如好友邀請、市場推廣、用戶回饋、社群治理、漏洞賞金計畫等非主動任務。同時,平台應避免可預測的固定財務回報(ROI),優先採用遊戲內物品、特權、社交權益或其他非貨幣獎勵方式,提升用戶黏著度和社群忠誠度。
更重要的是,KGeN 有機會透過鏈上交易和行為資料大幅提升 PoC(Proof of Consumption)維度的資料價值,將使用者錢包活動與使用者行為、消費偏好、社交互動等資料結合,建構獨特、深入且可廣泛應用的資料生態系統。這種數據驅動的能力將顯著超越傳統 Web2 UA 平台,提供前所未有的用戶行為洞察,進而優化廣告投放與用戶價值挖掘。
隨著 PoG(Proof of Gamer)引擎的成熟,它將逐步發展為 Web3 的標準化信譽與身分系統。作為可組合的信譽層,PoG 將被更多項目廣泛採用,不僅能支持遊戲發行商上線更多 SKU 並擴大鏈上交易規模,更能成為包括去中心化金融(DeFi)、電競賽事、社區治理、AI 模型訓練等多個應用場景的底層基礎設施。這種跨專案的廣泛採用將進一步增強 KGeN 網路效應,形成不可逆轉的市場領先優勢。
同時,KGeN 應實施靈活的激勵和變現機制,透過模糊獎勵與設定收益支付門檻,有效減少套利行為,優化用戶結構,培育高價值用戶群。這將推動網路的健康成長,進一步鞏固 KGeN 在 Web3 生態中的策略地位。
資料能力是 KGeN 的核心競爭優勢。網路不僅在初期提供優質玩家池(如黃金用戶群),還能在規模擴張階段,透過建構雙向資料流來完善歸因模型,並透過 AI 技術進行即時最佳化。未來,KGeN 應快速發展廣告主與發行商的資料共享機制,建構高度差異化的 AI 資料工具,如個人化推薦引擎、即時使用者配對演算法和動態最佳化工具。這將建立起難以複製的數據壁壘,強化遊戲網路在全球南方和其他新興市場的競爭優勢。
7. 結論
KGeN 已成為 Web3 最大的遊戲網路之一,掌握超過 2.7 億個資料屬性,涵蓋逾 1,300 萬個註冊帳戶。憑藉其獨特的成長飛輪,KGeN 不僅有效降低發行商的 eCAC 成本,更顯著提高用戶的長期價值。
KGeN 在全球南方市場的先發佈局,使其擁有顯著的市場優勢和策略縱深,440 萬 MAU 的活躍用戶群與完善的社區運營能力使 KGeN 成為進入新興市場的理想合作夥伴和首選 Web3 UA 分發網絡(Distribution Layer)。
作為可組合的信譽層(Reputation Layer),PoG 引擎已成功用於生成用戶的鏈上信譽評分並獲得廣泛認可,其去中心化設計增強了網絡的信任度和韌性,降低操控風險。未來,KGeN 將進一步擴大 PoG 引擎的應用範圍,建構更深層的資料生態,支援各類場景包括精準 UA 最佳化、使用者信譽評估、AI 大模型資料訓練等。
展望未來,KGeN 致力於成為 Web3 生態的核心分發網路 (Distribution Layer),持續提升變現能力、完善 ROAS 運算體系,並加速 AI 和資料工具的開發應用,穩固自身在下一代網路時代的策略地位。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia







