融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Coinbase Q3財報解讀:選舉行情推動股價暴漲,Base持續領先L2
原文標題:Coinbase & Base: Financial Performance Overview
原文作者:insights 4.vc
原文編譯:深潮TechFlow
在11 月5 日至6 日期間,Coinbase Global (NASDAQ: COIN) 的股價因選舉結果上漲了31% ,從193.96 美元升至254.31 美元。本報告深入分析了 Coinbase 的當前財務狀況以及其 Layer 2 區塊鏈 Base 的效能指標。
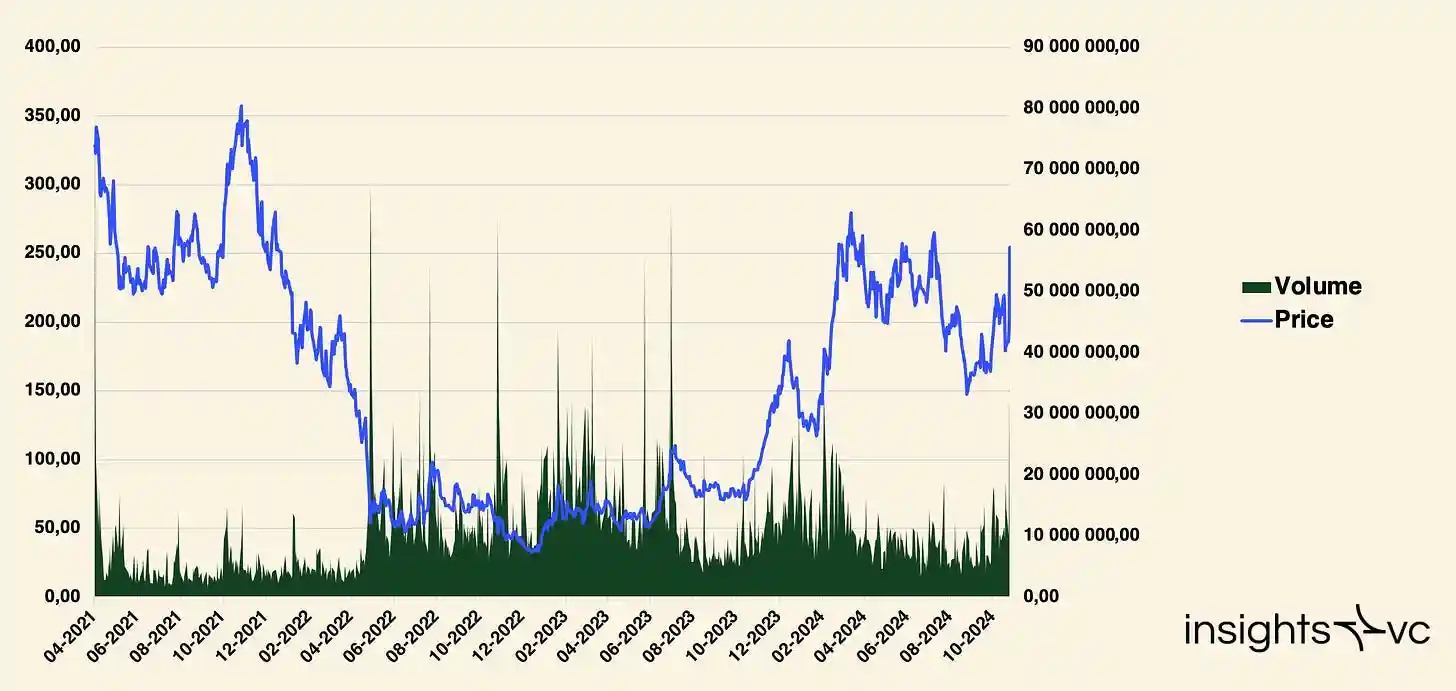
Coinbase (COIN) 收盤價: 254.31 美元| 交易量: 3546 萬- 2024 年11 月6 日
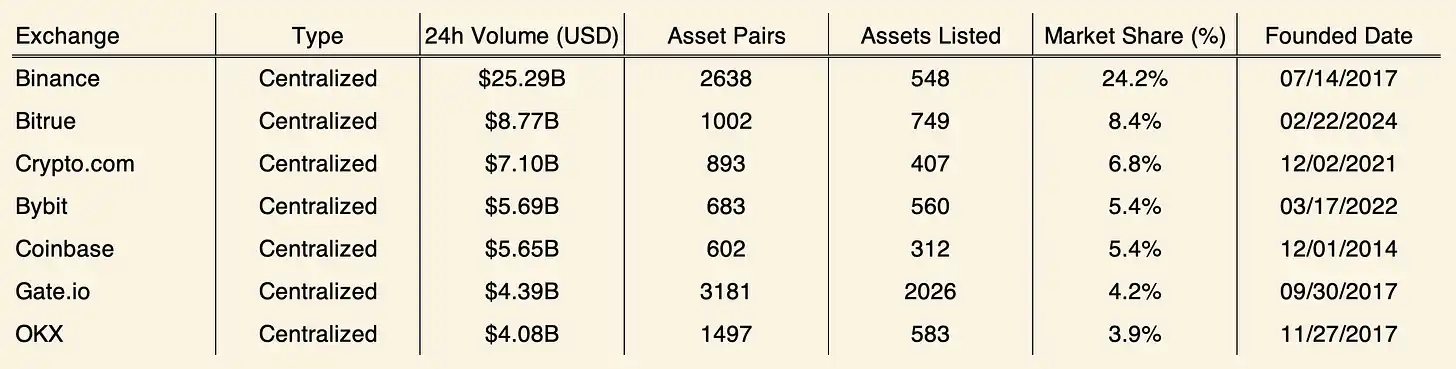
Coinbase 競爭對手:關鍵指標概覽
收入分析
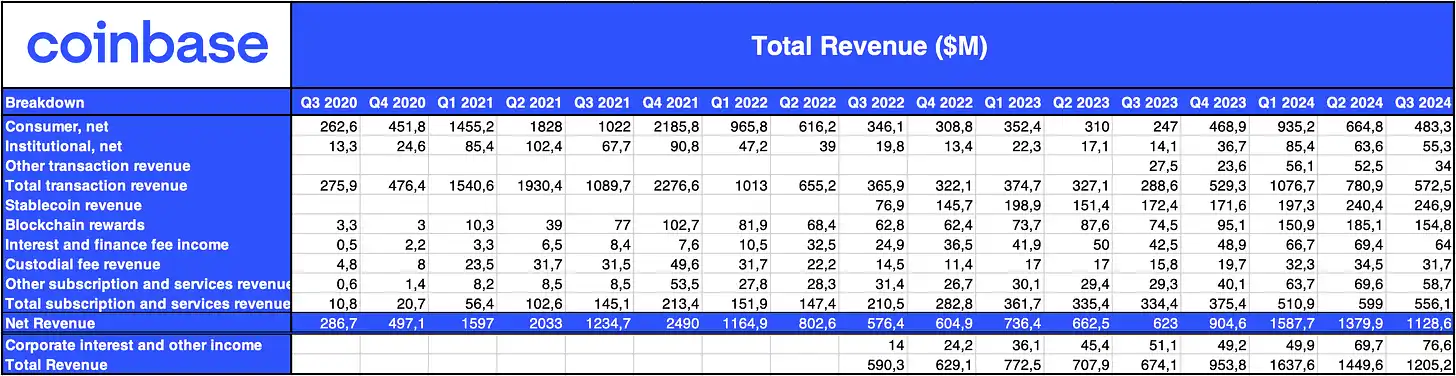
營收分解( 2020 年第三季- 2024 年第三季)
營收
· 2024 年第三季總營收: 12.052 億美元,低於2024 年第二季的14.496 億美元,但較2023 年第三季的7.725 億美元有所成長。
· 營收趨勢:自 2021 年第四季達到高峰後,自 2022 年第二季起,總營收趨於穩定但處於較低水準。
按細分市場的收入
· 消費者交易: 2024 年第三季度為4.833 億美元,較第二季的6.648 億美元有所下降,顯示出對市場波動的敏感性,但仍是主要收入來源。
· 機構交易:從2024 年第二季的6, 360 萬美元略降至5, 530 萬美元,波動較小,但貢獻的收入比例較低。
· 區塊鏈獎勵: 2024 年第三季為1.548 億美元,雖低於第二季的1.851 億美元,但年成長,提供了與區塊鏈發展相關的穩定收入。
· 穩定幣收入: 2.469 億美元,各季度保持穩定,顯示 Coinbase 在數位貨幣領域的重要角色。
· 利息和金融費用:第三季為 6, 400 萬美元,儘管市場變化,仍提供穩定的收入來源。
· 訂閱與服務:第三季為5.561 億美元,低於第二季的5.99 億美元,顯示服務有所成長,但受到當前市場壓力影響。
費用分析
· 交易費用: 1.718 億美元(佔淨收入的15% ),比2024 年第二季下降10.3% 。
· 技術與開發: 3.774 億美元,季增 3.6% 。
· 銷售與行銷: 1.648 億美元,略微下降 0.3% 。
· 一般與行政: 3.304 億美元,成長 3.2% 。
· 其他淨營業收入:-860 萬美元,表示該類別的淨收入。
· 總營業費用: 10.357 億美元,較 2024 年第二季下降 6.4% 。
交易量與資產收入貢獻
· 2024 年第三季總成交量: 1, 850 億美元,低於2024 年第二季的2, 260 億美元,也低於2023 年第三季的920 億美元。
· 消費者交易: 340 億美元,較 2024 年第二季的 370 億美元下降。
· 機構交易: 1, 510 億美元,低於 2024 年第二季的 1, 890 億美元。
資產收入明細
· 比特幣:佔總交易量的37% ,高於2024 年第二季的35% 。
· 以太坊:交易量穩定在約 15% ,顯示出穩定的市場興趣。
· 註:Solana 在過去兩個季度中被突出為第三大資產,其總交易收入份額從 10% 增加到 11% 。
· 其他資產:在2024 年第三季下降到33% ,反映出多元化的努力,但目前重點仍在比特幣和以太坊上。
資源分配與投資分析
流動性概況
· USDC 持有: 2024 年第三季為5.08 億美元,略低於2024 年第二季的5.89 億美元。這表明 USDC 仍然是一個穩定的流動性來源,減少可能意味著策略性資產重新部署。
· 存放在第三方機構的公司現金:為9,200 萬美元,略低於先前的9,700 萬美元,顯示出對第三方風險的最小化。
· 貨幣市場基金與政府公債:增加至60.88 億美元,高於2023 年第三季的40.68 億美元,顯示在市場波動中向低風險、流動性強的金融工具的保守轉變。
· 公司現金:從2022 年第二季的35.49 億美元的峰值減少至15.44 億美元,可能是由於戰略投資或營運需求導致的減少。
· 總流動性資源:在2024 年第三季成長至82.32 億美元,展現出堅實的財務基礎,並為因應策略機會或市場下滑做好準備。
投資與融資活動
· 營運現金流: 2024 年第三季為6.87億美元,顯示出企業在核心業務中產生現金的強大能力和韌性。
· 資本支出:僅 1,900 萬美元,反映對固定成本的保守策略,以支持財務彈性。
· 策略性投資:流出量較小,包括1,400 萬美元的創投(Coinbase Ventures 的活動細節在Google 表中可查),1800 萬美元的加密投資,以及1.73 億美元用於抵押貸款和抵押貸款品,強調了謹慎的風險管理。
· 融資活動: 2024 年第三季沒有發行新的長期債務,顯示策略重心在於有機成長和內部流動性使用。
勞動力指標和其他數據
· 2024 年第三季的總員工人數:從2024 年第二季的3, 486 人增加到3, 672 人。
· 每月活躍用戶(MTUs): 780 萬人,比 2024 年第二季下降 4.9% ,年減 16.4% 。
· 網站流量:從 2024 年第二季的 4,070 萬下降到 3,780 萬,可能反映興趣減弱或季節性變化。
· Google 趨勢: 9 月的峰值為 74 ,顯示出公眾興趣的波動。
· 應用程式下載量:從 8 月的 14, 189 次下降到 9 月的 8, 928 次,顯示新用戶獲取速度放緩。
· 招募資訊: 10 月降至 818 ,可能表示招募趨於穩定或正在重組。
財務比率
註:以下解釋是根據目前資料提供見解,並非最終結論。建議對資料進行獨立審查,詳細資料可在 Google 表格中找到。
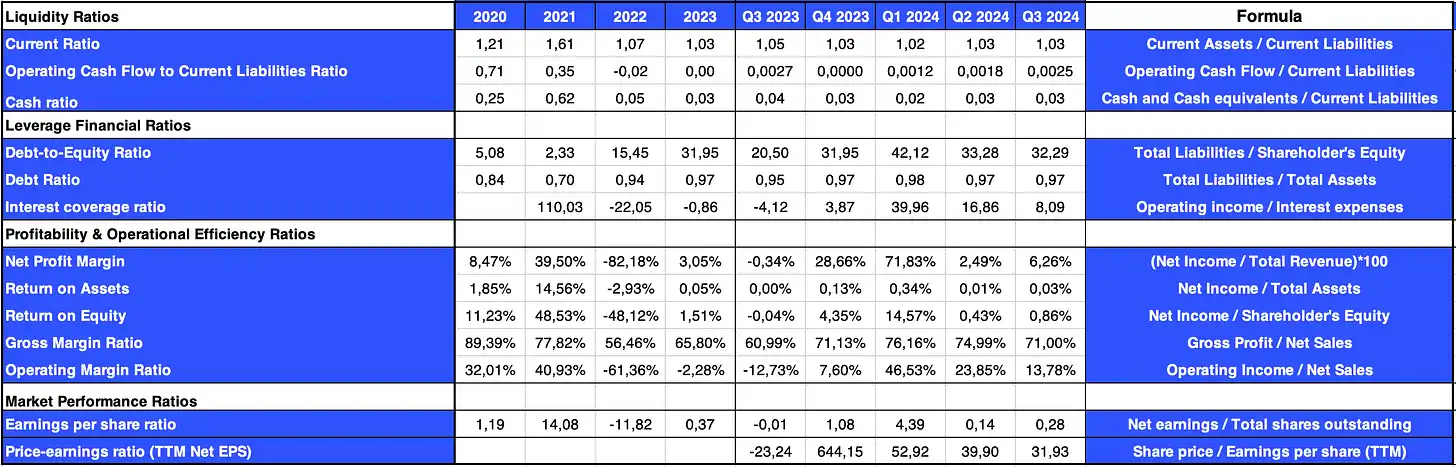
財務比率( 2020 - 2023; 2023 年第三季- 2024 年第三季)
流動性分析
· 流動比率( 2024 年第三季度: 1.03):維持穩定,表示流動資產對負債的覆蓋範圍有限。
· 經營現金流量與流動負債比率 ( 2024 年第三季: 0.0025):略有上升,顯示金流產生能力的部分恢復。
· 現金比率 ( 2024 年第三季: 0.03):維持在較低水平,強調了對現金管理的嚴格要求。
槓桿比率
· 負債權益比( 2024 年第三季:32.29):高槓桿率表示財務風險增加。
· 負債比率 ( 2024 年第三季: 0.97):負債幾乎等於資產,顯示對債務的高度依賴。
· 利息覆蓋率 ( 2024 年第三季: 8.09):正值,顯示營業收入足以支付利息費用,反映出良好的償債能力。
獲利能力與效率比
· 淨利潤率( 2024 年第三季: 6.26% ):從2023 年第三季的虧損中改善,顯示出淨收入產生能力的提升。
· 資產報酬率 (ROA) ( 2024 年第三季: 0.03% ):資產利用效率較低,顯示可能有營運效率問題。
· 股本回報率(ROE) ( 2024 年第三季: 0.86% ):雖有小幅提升,但仍偏低,顯示股東權益收益不夠理想。
· 毛利率 ( 2024 年第三季: 71.00% ):有所提高,顯示出有效的成本控制。
· 營業利潤率 ( 2024 年第三季: 13.78% ):明顯改善,顯示對營業費用的更有效控制。
市場表現比率
· 每股盈餘(EPS) ( 2024 年第三季度:$ 0.28):從負收益中恢復,顯示獲利能力的增強。
· 本益比(P/E) 比率(TTM 淨EPS) ( 2024 年第三季: 31.93):適中的本益比顯示投資人對未來持謹慎樂觀態度。
Base
關於Base 的起源和發展的詳細信息,請參閱我們的June newsletter。在 Jesse Pollak 的帶領下,Base 於 2023 年 7 月 13 日正式啟動。
概述
· 平台使命:Base 是Coinbase 在以太坊上的Layer 2 解決方案,旨在創造一個全球鏈上經濟,優先推動創新、創造力和經濟自由,為去中心化應用(dApp) 的開發提供安全、低成本的環境。
· 基礎設施和治理:Base 基於 OP Stack 構建,以實現可擴展性和成本效益。 Base 已確認不會發行原生 Token(如 CEO Brian Armstrong 於 2023 年 12 月 1 日所述)。 Base 正與 OP Labs 合作,積極進行去中心化治理和研究項目,包括 EIP-4844 和 op-geth 用戶端,符合 Coinbase 的逐步去中心化願景。
· 生態系統發展:Base 在開發者社群中受到廣泛歡迎,專注於產品的實質創新,而非依賴Token 激勵。 Coinbase 的內部團隊利用 Base 部署智慧合約,提升了面向消費者和機構的產品體驗,並透過便利的入門和直覺的介面推動鏈上應用的普及。
· 核心產品:Base 被定位為去中心化的「應用商店」,為開發者提供開放平台,包含Base名稱以簡化鏈上身分管理,以及智慧錢包,為使用者提供安全且可編程的資產管理方案。
· 策略定位:Base 不僅在Layer 2 生態系統中具有競爭力,還透過提供能夠媲美傳統Web 應用的鏈上體驗,與傳統線上平台競爭。
關鍵指標
在Base 的應用活動中,DeFi 類別表現突出,位址活動從2024 年第二季的14.36 萬大幅成長至第三季的40.57 萬。然而,第三季的營收下降至 730 萬美元,低於第二季的 2,420 萬美元。穩定幣轉帳量顯著成長,從第二季的 978 億美元增加到第三季的超過 4,150 億美元,顯示出交易需求的上升。新用戶與回訪用戶的比例也發生了變化:第二季為 10.7 萬對 27.8 萬,第三季為 42 萬對 45 萬,第四季達到 50.9 萬對 82.7 萬。 Sybil 地址在第四季度減少至 17.8 萬,而非 Sybil 地址達到 120 萬,第三季的 Sybil 地址為 55 萬,非 Sybil 地址為 32 萬。
正如我們在圖表中看到的,截至 11 月 7 日,Base 是領先的 Layer 2 區塊鏈。幾週前,它在總鎖定價值 (TVL) 上超過了 Arbitrum,並在每日活躍地址和每日交易類別中連續數月保持其作為第一個 Layer 2 的地位。
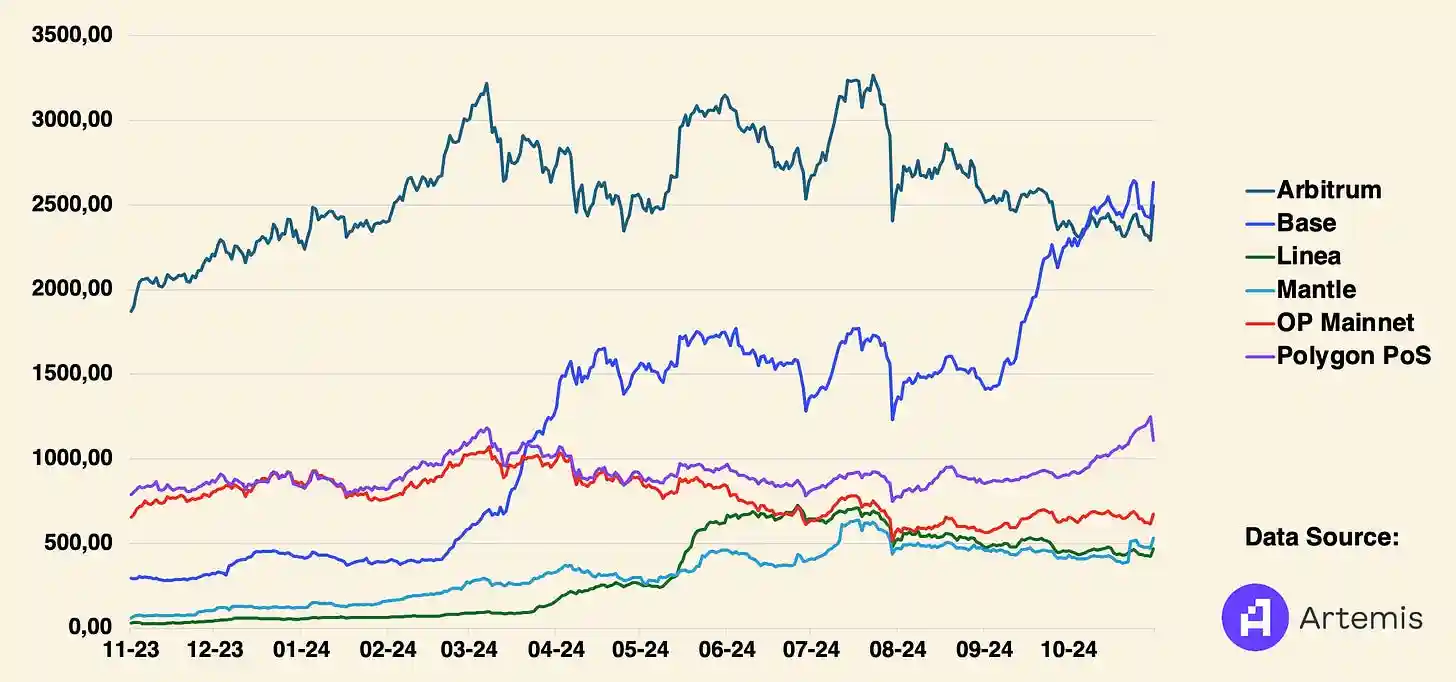
智慧合約中的總鎖定價值(單位:百萬美元)
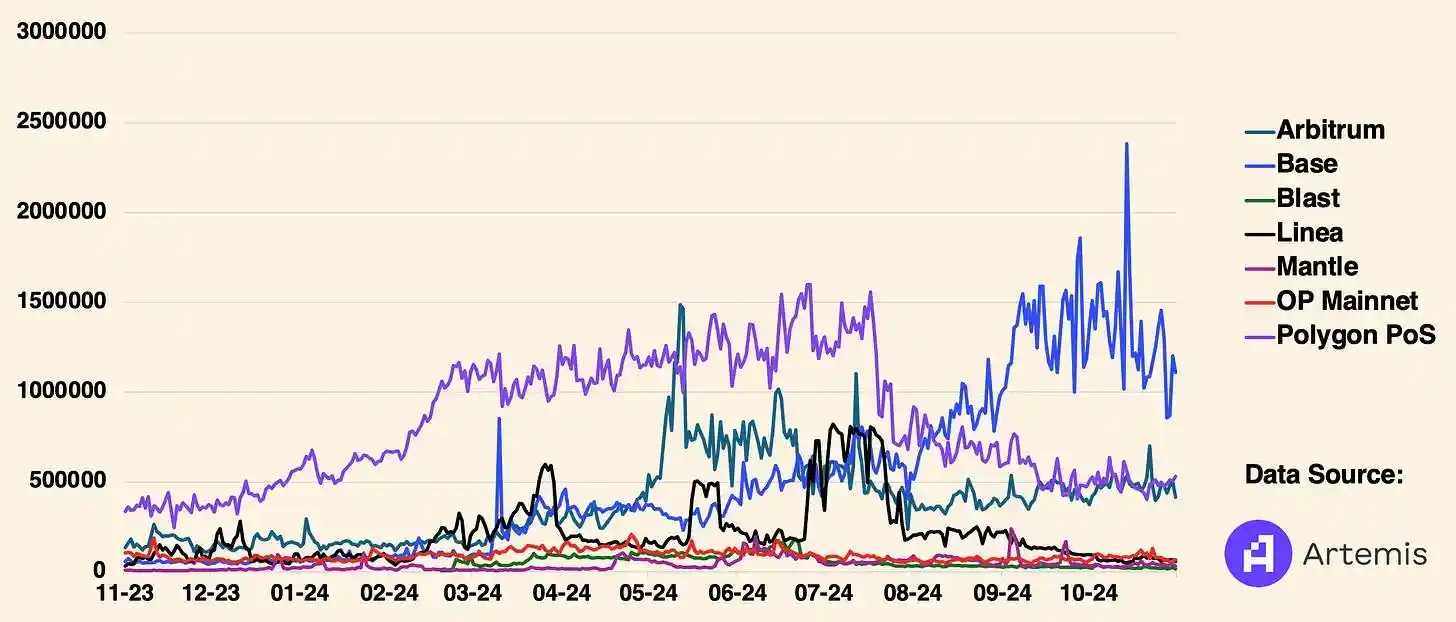
每日活躍地址(每天與協議交互的獨立鏈上錢包數)
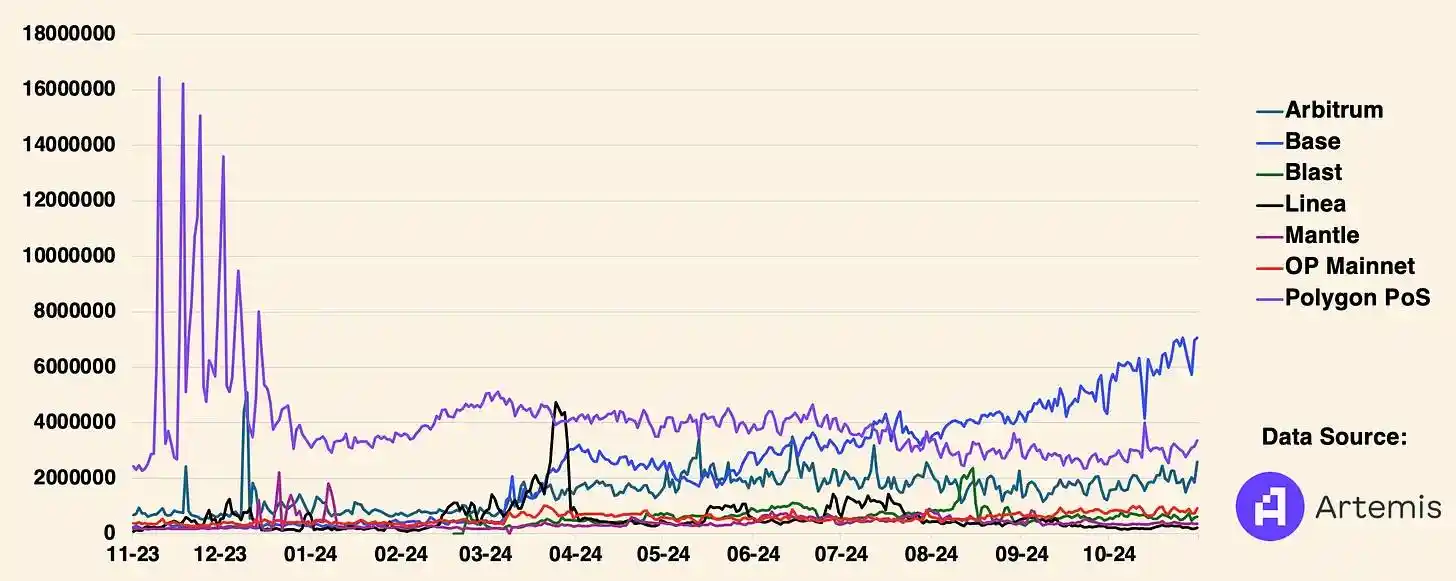
每日交易(協議的獨立鏈上互動次數)
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章