融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


全景剖析隱私賽道:捍衛隱私亦或助長犯罪,革命尚未成功

原文標題:《全景剖析隱私賽道:捍衛隱私亦或助長犯罪,革命尚未成功》
原文來源:冰蛙
前言:
前言:
9 月 19 日進一步投資程式設計eo 所處的隱私賽道一直飽受監管壓力,這次尋常的代幣上線變得並不尋常。
特別是考慮到 Coinbase 作為全球最合規的交易所,就更值得探究在隱私賽道日漸小眾的今天,其行業發展到底如何,危機與機遇、前景機會等,本文將逐一詳細梳理。
一、行業概覽:小眾市場,進步不止,但發展甚微
1.1、發展概況
如果說區塊鏈世界最核心的部分概念
如果說區塊鏈世界最核心的部分隱私化,那麼自然就成為了 Web3 發展的一個重要分支與方向。
最早的加密貨幣-比特幣最初設計目的部分也是為了實現匿名。使用者透過被稱為公鑰的一串字母數字字元進行區分,來保證使用者的隱私。然而,隨著區塊鏈的發展,Defi 等應用的不斷興起,資產安全的需求遠超過對隱私的需求,加上分析工具的不斷湧現導致區塊鏈的隱私特性逐漸削弱。
儘管如此,相較於 Web2 的隱私難題,Web3 的區塊鏈技術仍然是解決隱私保護的重要手段,尤其是在 Web3 世界逐步主流化,隱私保護不僅是加密世界的重要議題,更是擴大用戶基礎的關鍵之一。
區塊鏈世界的隱私,主要在於解決因區塊鏈公開透明特性而產生的隱私保護問題,但在發展早期,有一部分加密原教旨的極客,直接推出了加密原生隱私幣,隱私幣極致的匿名和隱私保護特性,雖然成為了保護吸毒者
由此,在「隱私守護者」與「犯罪者庇護所」之間,隱私賽道的爭議聲不斷,監管重拳也持續不斷,但無論是投資機構、用戶對隱私賽道仍然有持續的呼聲和投入,賽道日漸小眾,但技術與進步從未停止。
1.2、細分賽道定義、特性及技術
隱私賽道大致上可分為隱私幣、隱私交易網絡、隱私計算網絡、隱私應用這四大板塊,細分賽道主要特點如下表:
1111_p 、到資料計算、交易過程以及特定需求的隱私均有對應的解決方案和項目,但就其發展而言,整體規模和發展都不盡如人意。
從技術角度,隱私幣主要是透過環簽名技術、隱地址、環保密交易等技術組合而成,目前經過多年的發展,技術已相對成熟,技術開發門檻相對較低。
隱私公鍊等主要依賴零知識證明(ZK);可信任執行環境(TEE);安全多方計算(MPC)以及同態加密技術(HE)。 ZK 技術本質上是資料的混淆工具;而後三者技術則是加密資料處理技術。從技術成熟度和難度而言,都四種技術都顯著高於隱私幣的技術,其中 TEE 技術相對成熟,MPC 技術則在託管和錢包上使用較多,同態加密則是繼 ZK 之後又一被機構熱捧的技術之一。
二、賽道主流項目分析:隱私幣佔據主流,隱私協議正崛起
2.1、隱私幣賽道
隱私賽道的先驅,於 2014 年推出隱私交易數量通常不支援智能合約功能及相關應用。
已上市代幣專案:
· Monero
· Monero
隱私賽道也是隱私
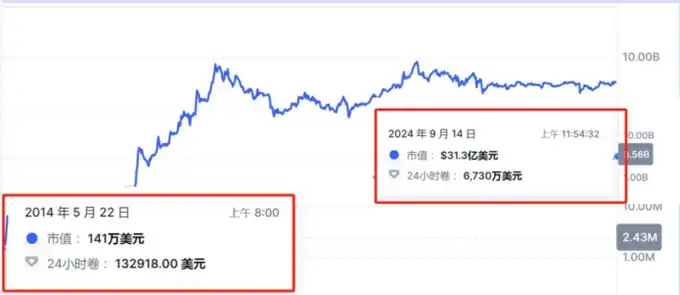
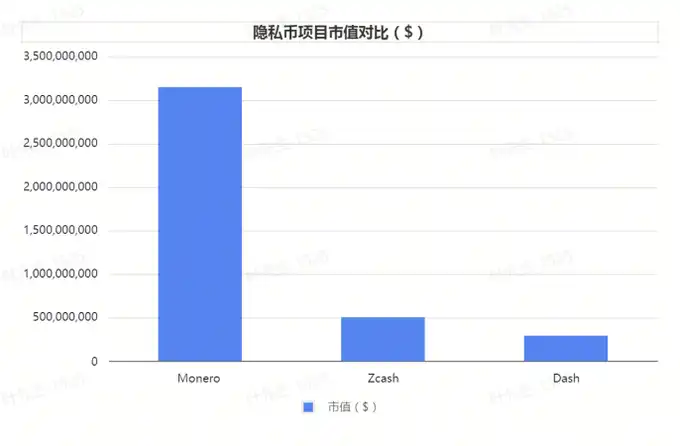
2014 年上市,經過近十年的發展,從初期上市時約 141 萬美金市值,當前 FDV31 億美金,漲幅約 2200 倍,已為該賽道的龍頭項目。
· Zcash
ZEC 是一種具有隱私保護功能的加密貨幣,又稱大零幣,它運用零知識證明技術來實現匿名傳輸。該協議為交易設定了屏蔽選項,開啟此選項後交易能夠實現完全匿名。
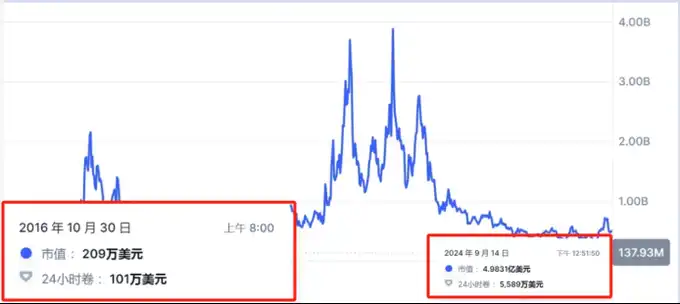
其代幣於 2016 年 10 月發行,市值從早期的 209 萬美金增長到如今約 5 億美金,漲幅約 240 倍,但較其巔峰。
· Dash
Dash(原名 CoinJoin),中文名為達世幣,它憑藉獨特的混合機制提升了交易的匿名程度。
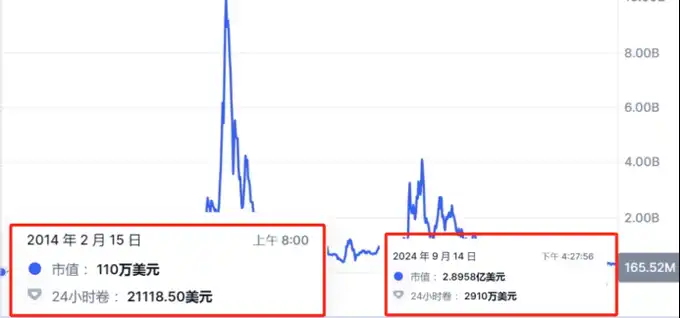
該項目同樣於 2014 年上市,上市時市值約為 110 萬美金,截至目前市值約為 2.9 億美金,漲幅約為 264 倍,但較 90%下跌超過價值超過 90%。
上述三個項目為當前隱私幣板塊 TOP3 的項目,隱私幣是在加密貨幣中增加隱私屬性的早期嘗試,雖然均較上市有較大增幅,但整體離巔峰跌幅較深,很難再回高峰。
· 從隱私賽道整體而言,隱私幣板塊的幣種從推出以來一直呈上漲趨勢,2021 年 1 月時,隱私幣曾佔據該賽道 96.6% 的主導份額(市值約 46.2 億美元)。
· 隨著後續隱私相關協議的推出,到了 2024 年 9 月,這一份額降至 72.76%(市值約 36 億美元)。
· 相較之下,隱私協議的市場份額從 2021 年 1 月的 3.4%(市值約 1.6 億美元)增長至 2024 年 9 月的 27.24%(市值約 13.48 億美元),目前隱私人仍然佔據該賽道的主導地位,其中大部分的隱私性市場份額。
2.2、隱私交易網絡
底層架構支援隱私智能合約的基礎公鏈,主要針對鏈上交易資料進行隱私化處理,透過交易資料提供 ZK 等技術原生進行隱私交易,在使用者進行隱私交易,在用戶的資產轉移過程中保護其交易資料
針對智能合約的隱私問題,一類是基於公鏈的基礎設施,解決公鏈的隱私問題;另一類專注隱私計算,以發展垂直細分領域為目的的基礎公鏈。
隱私公鏈包括 Layer1 隱私協議與 Layer2 隱私協議,前者包括 Aleo、Iron Fish、Horizen、Anoma Network、Concordium、Espresso Systems,後者包括 Manta Network、Aztec Network、Zecrey 等。
Layer1 已上市項目:
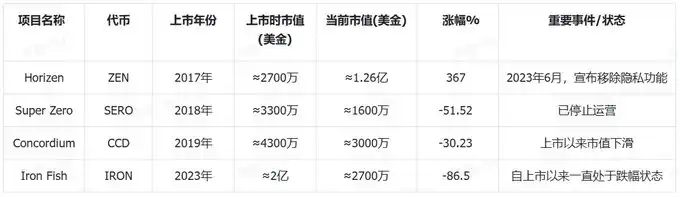
以上為部分已上市的項目,該板塊在隱私貨幣類型,無論是早期的隱私合約小隱私幣幾個量級,除最早推出的 Horizen 以外,其餘的項目一直處於下跌狀態,甚至 Super Zero 項目目前已停止運營,整體表現較差。
值得注意的是,唯一上漲的項目 Horizen 在 2023 年 6 月,宣布移除隱私功能,據稱是項目方為了減輕監管壓力。
總的來看,早期的 Layer1 專案定位不受市場認可,加之監管壓力,整體未能在市場形成體量。
Layer1 待上市項目:
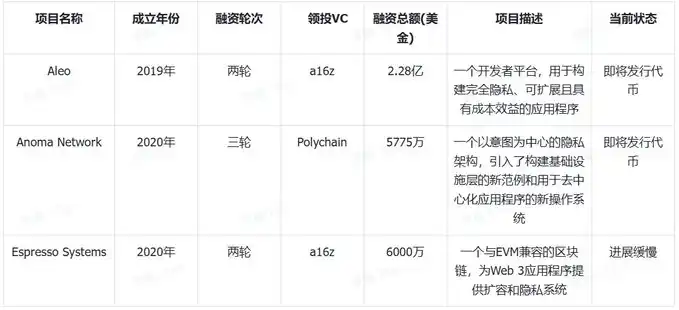
相較於早期已上市的 Layer1 隱私協議,後續未上市的項目展現了更高的潛力,特別是頂級投資機構的主要投資,以支持項目的長期發展項目展現了更高的潛力,特別是頂級投資機構。
目前,Aleo 宣布上線 Coinbase,Anoma 也即將發行代幣,暫無參與機會,只剩下 Espresso Systems,該專案已發布了 5 個測試網,可以持續關注,適時參與。
已上線的 Aleo 由於在 B 輪拿到了 2 億美元的超高融資,投資機構也堪稱頂配,A16Z、軟銀、Polychain、老虎全球、三星等一眾巨頭集體參投,值得一提的則是 Coinbase 也參與交易所
Layer2 隱私專案:
基於現有的區塊鏈 Layer1 架構之上所建構的額外層,它不會直接改變底層基礎架構,而是在其之上透過智慧合約、側鏈、狀態通道等技術來實現隱私保護功能。
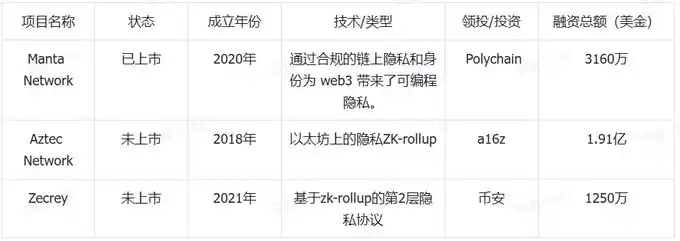
根據上述項目來看,不難看出,雖然項目投資機構也均為業內頂尖的的機構,然而已上市的項目並沒有引起市場的熱潮。
· Manta Network 至上市以來跌幅了一倍左右;
· Aztec Network 項目,從 2018 年開始開發,至今已經有 6 年,目前還處於開發者測試階段,開發過於緩慢。
· Zecrey 也是 2021 年成立,2022 年推出測試網。目前仍在測試網階段。
2.3、隱私運算網路:
底層架構支援隱私智慧合約的基礎公鏈,但其原生代幣不是隱私幣,該概念於 2018 年推出了,同年目標被稱為隱私計算公鏈,代表的項目有:Oasis Network、Secret Network、ARPA、PlatON 等。
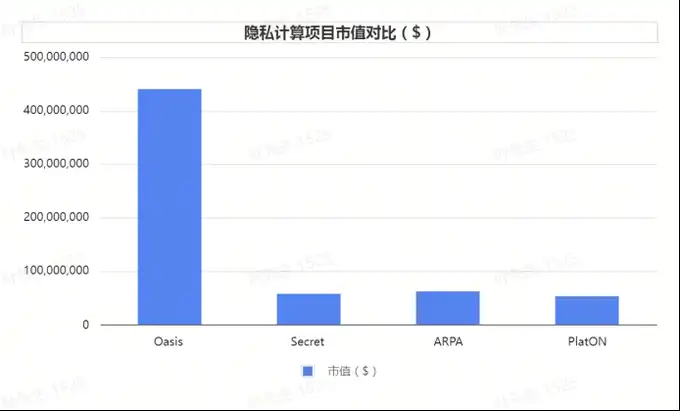
從整體市值來看,該細分領域經過多年的發展,總體市值不到 5 億美元,規模小,佔比不高,在整個隱私賽道僅佔 10% 左右。
隱私運算主要的發展瓶頸在於尚未有爆款級應用程式誕生,只在部分企業級上有用例,特別在具體技術實踐上有不小的挑戰。但是隱私計算與目前的 AI 跟大數據具有天然的關聯,目前的 AI 應用尚未較深的觸及到隱私痛點,預計隨著 AI 發展,主打 AI 隱私計算領域的項目有望迎來新一輪的漲幅。
2.4、隱私應用
隱私應用是一種直接面向用戶需求而設計的軟體程序,其核心目標是在特定的使用場景下為用戶提供隱私服務,本質上是從用戶體驗和特定業務需求出發,透過整合某些隱私保護技術來滿足某些用戶的個人需求。
例如混幣應用程式、加密郵件,代表專案有 Railgun、Tornado Cash、Panther Protocol、Onion Mixer 等。
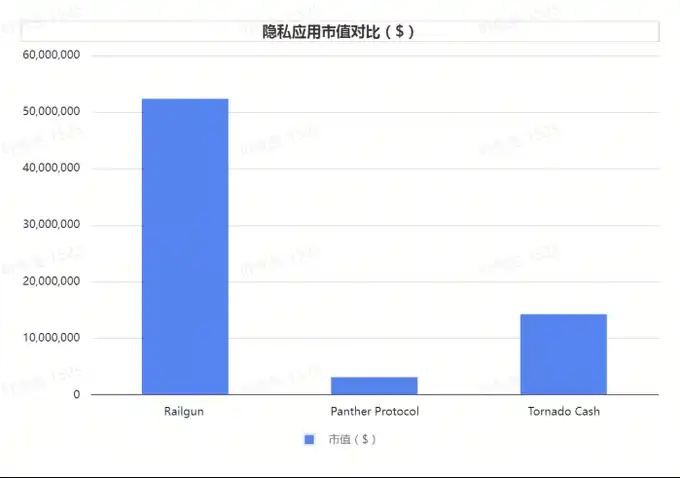
隱私應用賽道的用戶數量相對較少,且部分項目因各種原因停止營運,主因在於隱私應用的需求往往並非普通用戶的核心需求,代表性的混幣應用也用於非法目的。
· Railgun:美國 FBI 稱北韓駭客組織利用 Railgun 隱私權協議對從 Harmony Horizon Bridge 盜取的價值超 6000 萬美元的以太坊進行洗錢。
· Tornado Cash:自 2019 年創建以來,被美國財政部指認為洗錢工具,據傳已經洗錢了價值超過 70 億美元的虛擬貨幣,2022 年 8 月美國財政部將部分與 Tornado Cash 計劃或與
結合多方面原因來看,該細分領域由於並非主流需求,大多掛鉤黑灰產,市值在整個隱私賽道都處於較低的水平。
三、隱私賽道的危與機:需求剛性 VS 監管重壓
毋庸置疑,隱私賽道在當前的區塊鏈世界仍屬於小眾,總體市值約在 50-60 億美元,其中僅門羅幣就佔據了一半。這樣相對小眾的賽道卻有大量的頭部投資機構進行投資和關注,這其中的緣由耐人尋味,至少說明,對隱私賽道而言,投資機構對其未來的增長上限給予了極高的空間。
監理重錘並不是隱私問題本身,而是隱私工具助長了犯罪。 隱私幣誕生於早期的混亂時代,給予了用戶交易充分的匿名和不可追踪,得到了部分極客及加密原教旨用戶的青睞,畢竟它真實地解決了用戶的隱私痛點,然而隨之伴生的則是洗錢、暗網犯罪、敲詐勒索等。
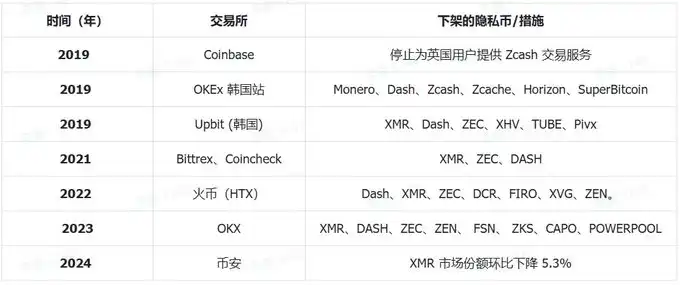
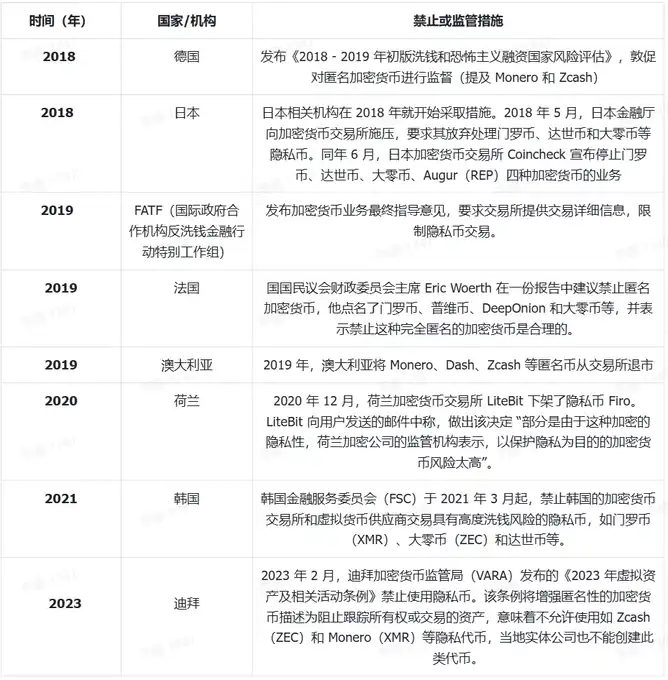
一個代幣並不具有犯罪屬性,但它的確為犯罪開了便利之門,受到監管重錘也是理所當然。下表揭示的則是近年來由於合規等各方面原因下架的隱私幣以及各國監管要求。
交易所下架隱私幣情況:
國家禁止隱私幣狀況:
· Monero 常被用作劫持瀏覽器挖礦和敲詐支付工具(2020 年,勒索軟體犯罪團夥 Revil 襲擊美國葡萄酒和烈酒巨頭 Brown-Forman Corp,要求使用門羅幣支付贖金)。
· 北韓駭客利用 Tornado Cash 進行洗錢(曾利用 Tornado 清洗被盜資金,該平台被指促成了超過 10 億美元的洗錢交易) 等。
拋開監管層面,從真實的用戶需求角度而言,區塊鏈的透明和隱私是天然的反面,從某種角度而言,它應該與安全性一道共同構成了區塊鏈不可能三角的一部分。
區塊鏈發展到現在,尤其是隨著智能合約的引入,更廣泛的應用同時也帶來了更嚴重的資料外洩和隨之而來駭客攻擊,例如三明治攻擊、漏洞攻擊等,這些問題的解決也依賴隱私技術和專案的持續創新和隨之而來駭客攻擊,例如三明治攻擊、漏洞攻擊等,這些問題的解決也依賴隱私技術和專案的持續創新去解決,更為值得注意的
然而從賽道發展來看,當前隱私賽道項目已經超百,除了高超的技術門檻和較長的開發週期外,能夠從協議層面滿足監管要求的也寥寥無幾,多數將數據披露權利交給用戶。
對於隱私交易網路賽道而言,平衡合規性與隱私性是第一個需要跨越的門檻,如果一旦能夠形成有效的解決方案,仍有機會走向公眾市場,同時贏得發展良機。
以 Aleo 為例,其使用 ZK 技術,在預設情況下,交易細節被隱藏,但允許在必要情況下,由用戶選擇性披露;此外項目方同時也在智能合約中嵌入了合規檢查,確保整體符合監管要求。
此外,從技術視角,隱私賽道當前最受關注的兩大技術分別是零知識證明和同態加密技術:
· 零知識證明:由於在以太坊生態廣泛應用,不過多贅述。
· 同態加密技術:在隱私計算中具有更好的應用場景,但橫向對比來看,尚未看到明顯爆發,不僅較以太坊等公鏈差距甚遠,也尚未達到早期隱私幣的量級,但是作為與 AI 最密切,最具有關聯度的隱私計算公鏈賽道,有望在 AI 的持續發展中受益。
各賽道現況對比:
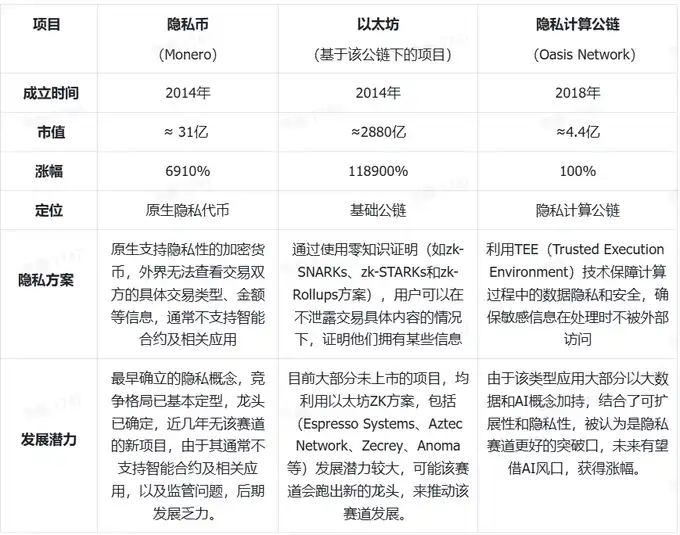
四、展望及總結:隱私與合規的平衡,的價值在當前並沒有成為強共識。這直接導致在使用者層面的意願和動力上並不十分強烈。
不可否認的現實問題是一方面隨著鏈上工具的完善,用戶資產和交互無所隱藏,但同時我們也被刻意隱匿的地址身份欺騙。這二者既是矛盾的對立面,同時也都是需要解決的痛點。
自 2013 年起,為解決比特幣隱私性不足的問題,「混幣」技術應運而生,由於其僅增加了追蹤難度,並未實現真正的匿名性,且依賴第三方參與,存在匿名性不足的缺陷,隨後,以門羅幣和 Zcash 代表它們的替代品,先進性不足的替代品,證明了它們的隱私和 Zcash 代幣保護性。同時,側鍊和通道等二層解決方案也相繼被提出,但多限於交易匿名,難以用於智能合約領域。
2018 年起,隱私計算項目興起,這些項目大多融合了大數據與 AI 概念,旨在實現可擴展性與隱私性的雙重提升,被視為隱私賽道的新突破口,不過,儘管歷經數年發展,隱私計算公鏈的整體生態美金左右,相較於其他加密生態也略顯小眾。
從過去發展來看,隱私賽道作為區塊鏈的剛需,其發展難題既有用戶的集體認知問題,也有技術發展難題,更有監管風險持續存在,這在一定程度限制了其蓬勃發展,也對項目提出了高要求,也更阻礙了更廣泛的普及。
從數據上看,從 2021 年到 2024 年,整體市場份額也有所下降,隱私幣由於黑灰產的影響,預計短期也難以回到巔峰,隱私協議及應用,局限於其實用性和價值,並不是終極方案,備受期待的隱私計算公鏈歷經數年耕耘,整體表現也十分較快,並非該細分市場或有望在賽道上爆發。此外,以太坊為核心的 ZK 隱私(隱私交易網絡)相關概念值得關注,該領域匯聚了眾多明星項目,並獲得了機構大額融資支持,且多處於開發階段,尚未全面落地,待行情時機好轉,或有較好的參與機會與價值。
在平衡好合規性與隱私性的基礎上,隱私賽道仍然具有很大前景,這不單單是頂級機構的看好和加持,更是從長遠來看,解決了未來世界中最關鍵資產-數據資產的安全,不僅具有長期價值,更是從長遠來看,解決了未來世界中最關鍵資產-數據資產的安全,不僅具有長期隱私,更是容易從商業模式上形成壁壘,從而佔據成熟,這個世界優勢,伴隨其長期隱私,更是容易從商業模式上形成壁壘,從而佔商業模式潛力空間仍然值得期待,真正意義上成為使用者隱私的守護者。
歡迎加入律動 BlockBeats 官方社群: Telegram 訂閱群:https://t.me/theblockbeats Telegram 交流群:https://t.me/BlockBeats_App Twitter 官方帳號:https://twitter.com/BlockBeatsAsia