融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Cycle Capital:對年內接下來的市場樂觀偏中性
原文標題:《Cycle Capital 8.25 週報對年內接下來的市場樂觀偏中性》
原文來源:Cycle Capital Research
市場概況
3 季以來,表現較好的資產:RUT(羅素2000 指數)和XAUUSD(金價)還有SPF(金融股)以及美債,表現較差的資產:以太幣、原油、美元。幾乎走平的大餅,納斯達克 100。
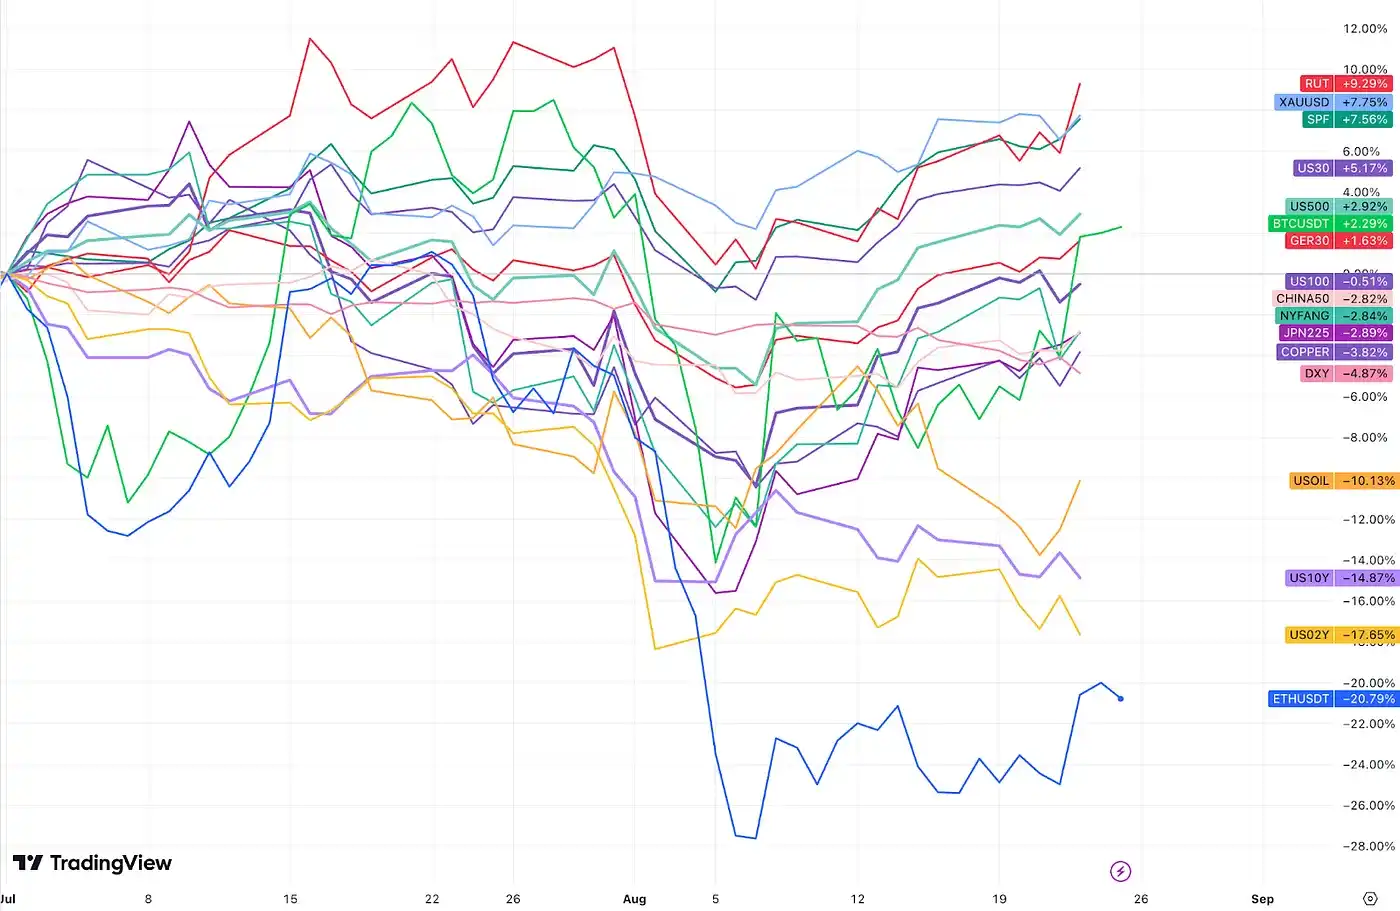
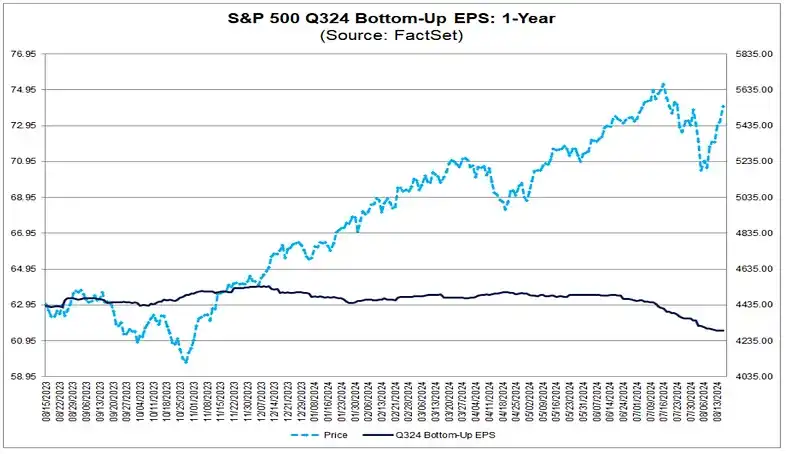
對美股來說,目前市場仍處於多頭市場,主要趨勢依然向上。然而到年底的幾個月交易環境將會較為缺乏業績主題,市場的上行和下行空間都會受到限制。市場不斷下修Q3 的獲利預期:
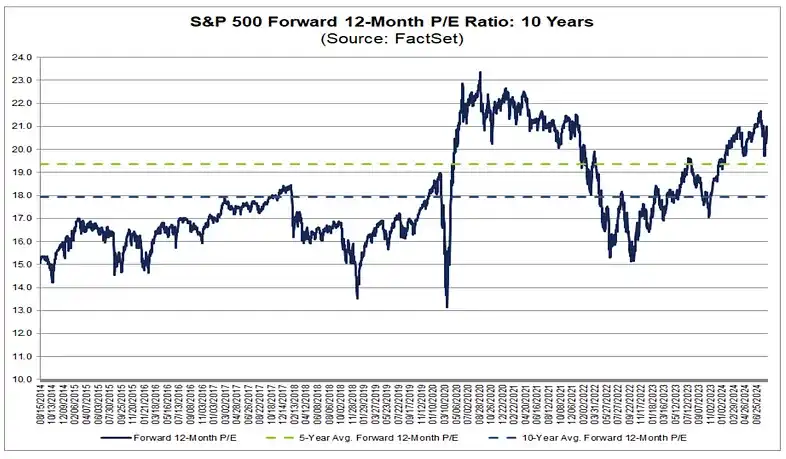
最近估值回調,但反彈的也很快,21 倍pe 仍遠高於5 年均值:
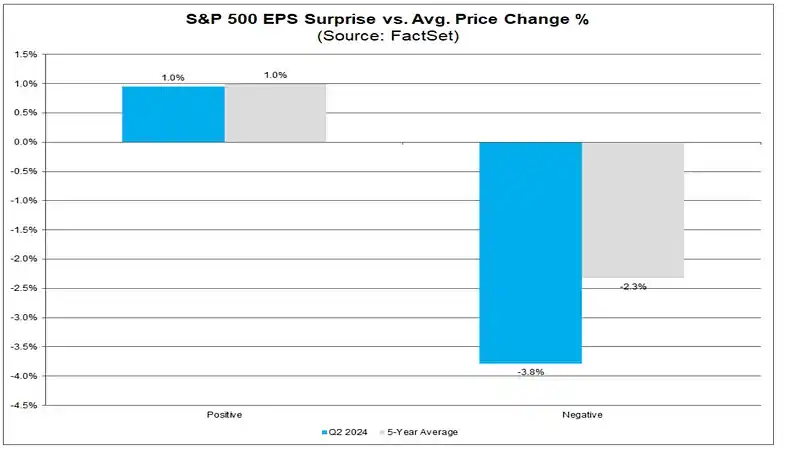
普500 中93% 的公司已公佈實際結果,其中79% 的公司EPS 超出預期,60% 的公司營收超出預期。超預期公司的股價表現與歷史均值基本持平,但遜於預期的公司股價表現差於歷史均值:
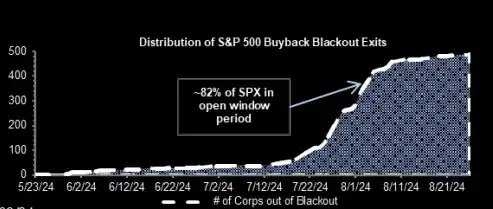
回購,目前是美國股市最強勁的技術支撐,企業在過去幾週的回購活動達到正常水準的兩倍,每天約有50 億美元(年1 萬億美元),這股買盤力量可能會持續到9 月中旬後逐漸消退。
大型科技股在夏季中期表現減弱,主要原因包括獲利預期降低,以及市場對AI 主題的熱情減退。然而這些股票的長期成長潛力仍然在,價格要下也是下不來的。
曾經有一段時間市場確實非常看漲,例如,從去年10 月到今年6 月的這段時間,經歷了這一代人中一些最佳的風險調整報酬(NDX sharpe ration 達到4)。時間到今天,股市 PE 倍數更高,經濟和財務預期成長更慢,市場對聯準會的期望也更高,所以相對來說很難期望未來的股市有之前那 3 個季度的表現。而我們看到了大資金在逐漸向防禦主題切換的跡象(例如不管主觀還是被動策略資金都增加了醫療保健領域的持倉,這個板塊提供了防禦性和與AI 無關的增長),預期這種趨勢不會很快逆轉,所以未來幾個月內應對股市抱持偏中性的態度比較穩。
週五的傑克遜霍爾會議,聯準會主席鮑威爾做出了迄今為止最明確的降息聲明,9 月降息已成定局,他還表示不希望進一步冷卻勞動力市場,且對通膨回到2% 的路徑上的信心增強。但他依舊堅持政策放鬆的速度將取決於未來的數據表現。
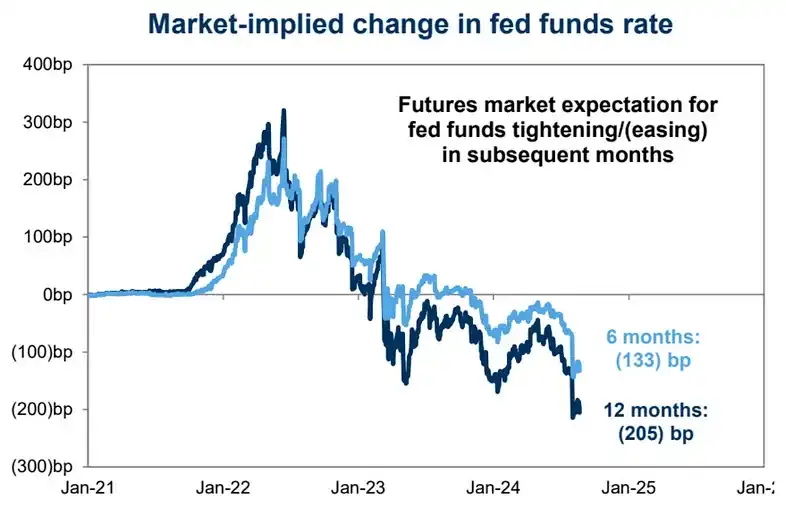
所以個人認為鮑威爾這次表態並沒有超預期的鴿派,所以在傳統金融市場沒掀起太大的水花,大家最關心的是否年內有單次50bp 降息的機會,鮑威爾完全沒有暗示。所以關於年內的降息預期跟之前幾乎沒啥變化:
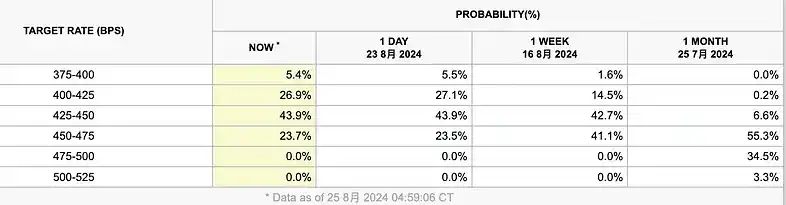
所以如果未來經濟數據向好的話,目前定價的100bp 的降息預期甚至有下調的可能性。
不過加密市場倒是反應很強烈,這可能是因為空頭累積的太多帶來的squeeze(例如最近的持倉量上漲很快但合約經常出現負費率),以及幣圈玩家對宏觀消息的理解節奏不如傳統市場統一導致的,也就是消息傳遞的阻尼比較大,不少人可能都不知道鮑威爾本週要在JH 會議上講話。但目前的市場環境是否支持加密市場衝擊新高,可能要打個問號,一般來說衝擊新高出了宏觀環境要寬鬆情緒要逐險,加密原生主題也不能少,NFT、defi、現貨ETF 放開、 meme 狂熱這都算,目前看來勢頭較強的主題只有Tele 生態增長,有沒有潛力成為下一個主題,還得看最新這些發token 項目的表現,到底帶來的增量用戶成色幾何?
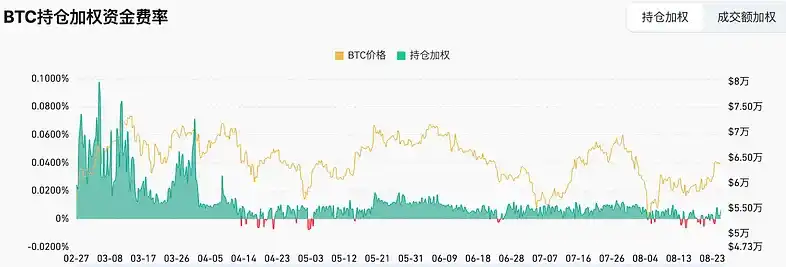
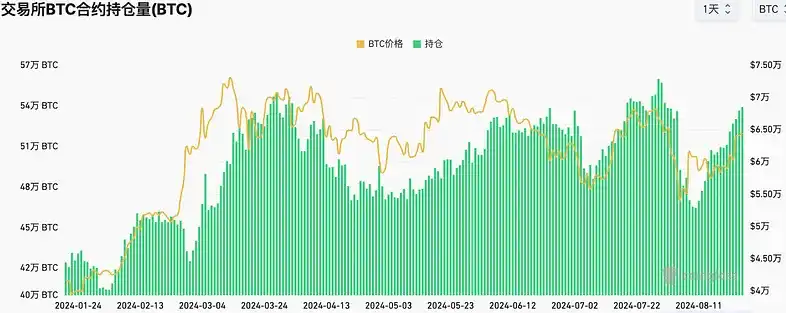
同時加密市場的跳漲也跟本周美國大幅下修去年的非農就業數字有關,不過我們在之前的視頻裡已經深入的分析過,這個下修是過度了的,忽略了非法移民對就業的貢獻,而當初統計就業人數時又把這些人統計了進去,所以這個修正意義不大,結果傳統市場對此反應平平,而加密市場把這視為大幅降息的兆頭。
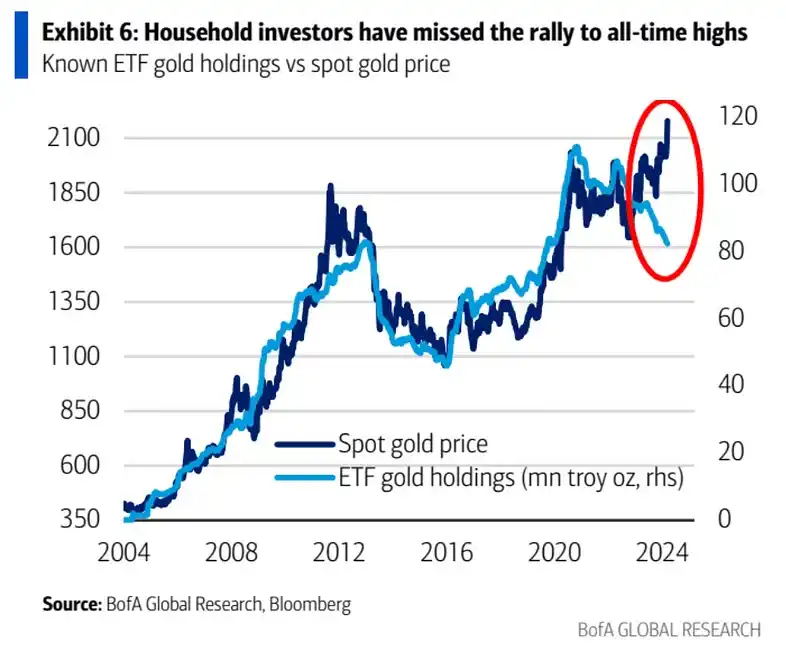
從黃金市場的經驗來看大部分時候價格與ETF 的持倉量呈正相關,但最近兩年市場結構發生變化,大部分散戶甚至機構投資人都錯過了黃金的漲幅,而主要購買力量變成了央行:
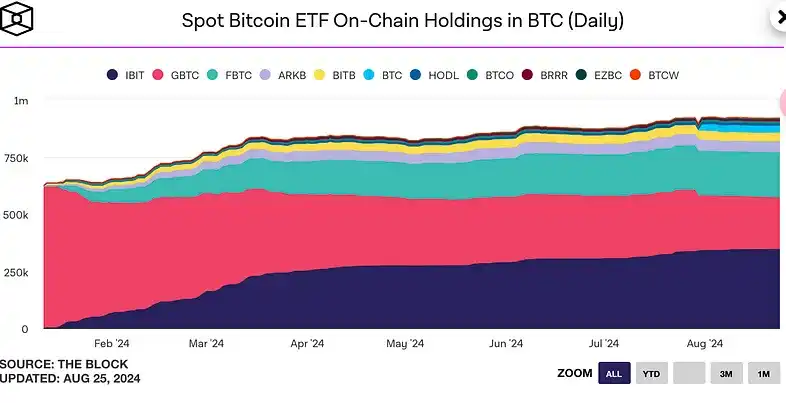
從下圖可以看到大餅ETF 的流入速度在4 月份以後就顯著減慢了,以大餅本位,最近5 個月總共才增長了10%,這與其價格在3 月份見頂是相匹配的,如果無風險收益率下降,可能會吸引更多投資者進入黃金和大餅市場這是非常有可能的。
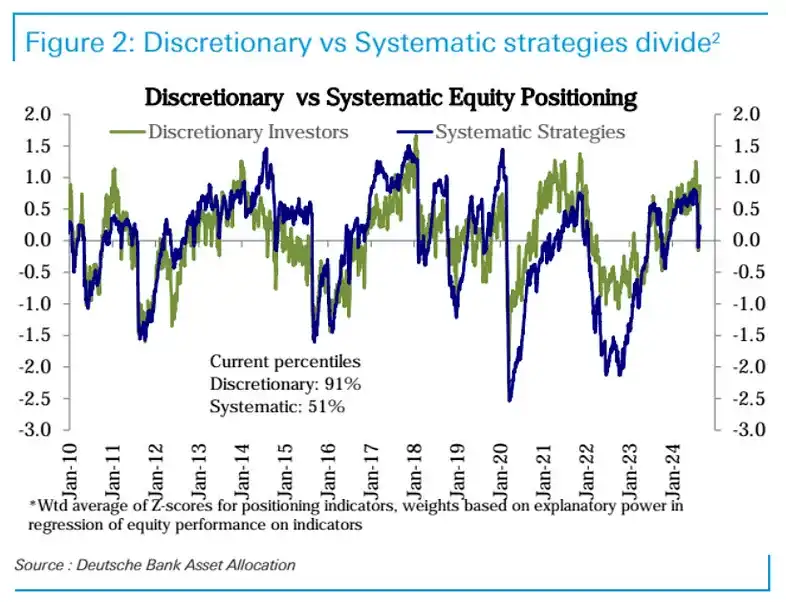
股票部位來看,夏季早些時候,主觀策略資金做得相當好,及時減倉,並在8 月有了進攻的機會,下圖可以看到綠線主觀策略資金最近補倉的速度非常快,倉位已經又回到了歷史91 百分位,但係統性策略資金反應慢了一些目前只有51 百分位:
股市空頭在下跌期間進行了平倉:

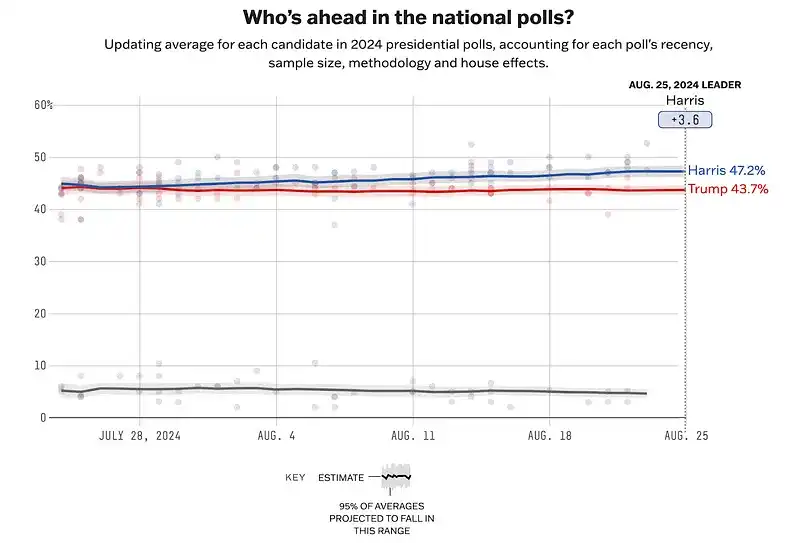
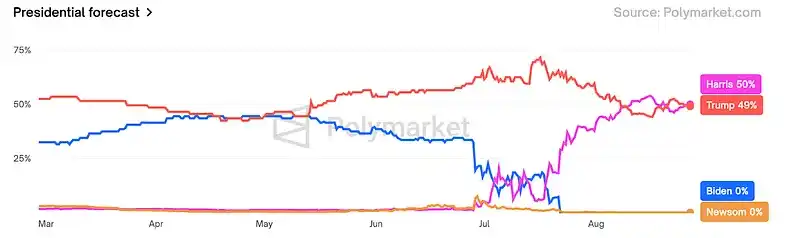
政治方面,川普民調支持率止跌,賭盤支持率上升,川普週末也獲得了小甘迺迪的支持,川普交易可能再度升溫,這對股市或加密市場大體是個好事。
資金流
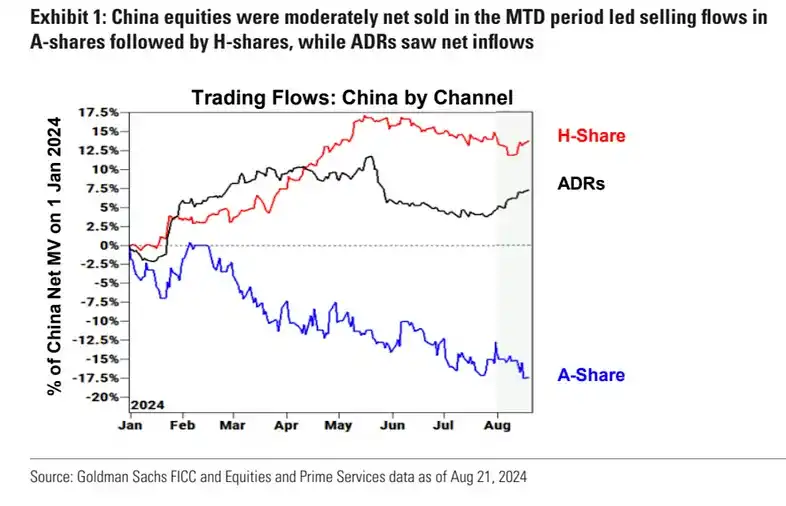
中國股市一直跌,但中國概念的基金一直在淨流入,這週淨流入49 億美元創下五週來新高,連續第12 週淨流入,比較其他新興市場國家,中國也是流入最多的。敢於選擇在當前市場下行中逆勢加倉的,不是國家隊就是長線資金吧,賭你只要股市不關停,最終會漲回來。
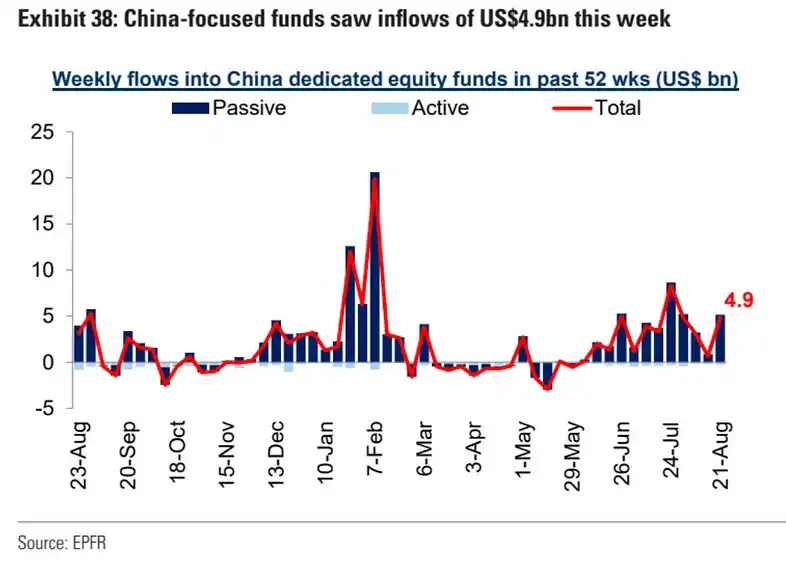
不過結構上,從高盛客戶這邊來看,2 月以後基本是一直減持A 股,最近一張增持的主要是H 股和中概股:
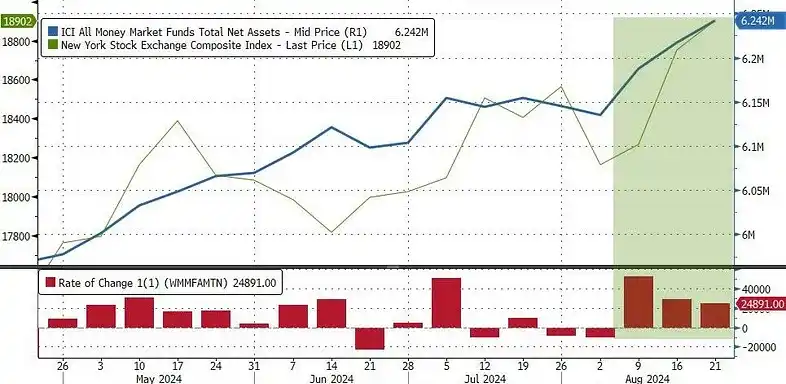
儘管全球股市回溫+資金流入,低風險偏好的貨幣基金市場也連續四周流入,總規模升至6.24 兆美元,再刷歷史新高,可見市場流動性依舊非常充裕:
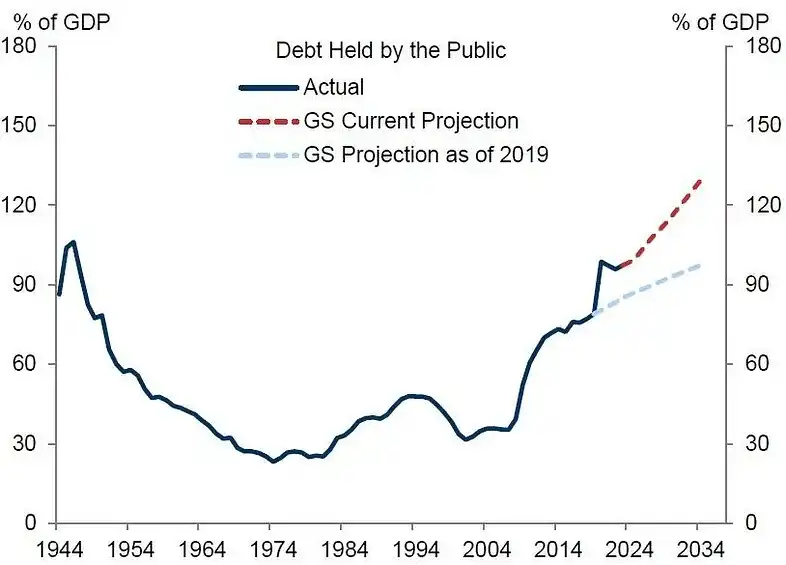
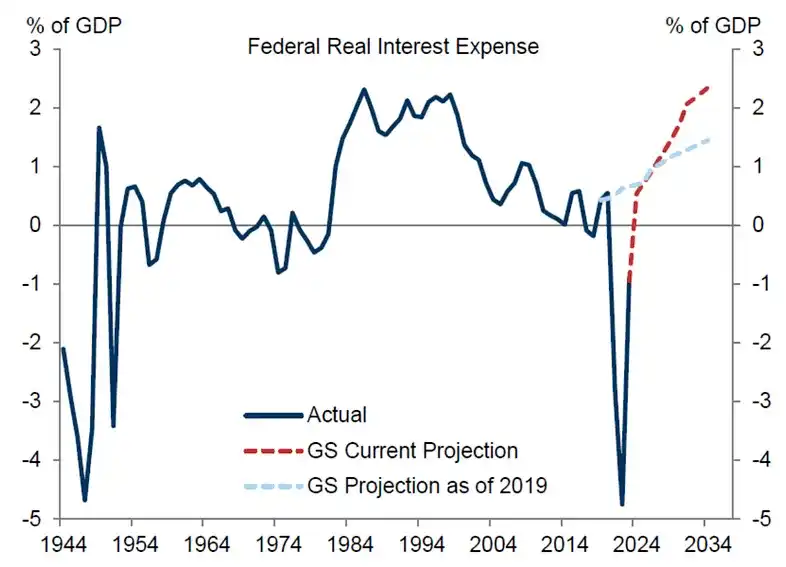
持續關注美國的財政狀況,基本上每年都會作為主題炒作一次,如下圖所示,美國政府的債務十年之內就可能達到GDP 的130%,且光利息支出就將達到GDP 的2.4%,維持美國全球霸權的軍費支出才3.5%,這顯然不可持續。
美元走弱
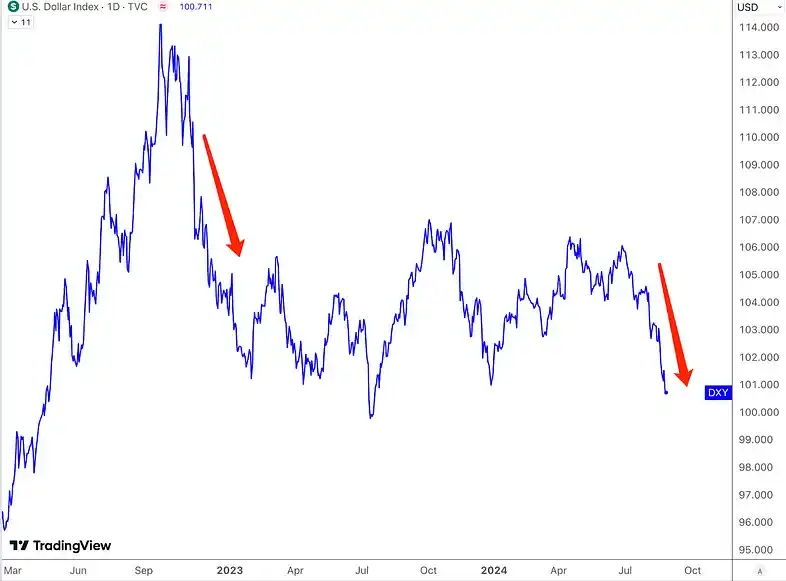
過去一個月,美元指數(DXY)已下跌3.5%,為2022 年底以來最快的下跌速度,這與市場對聯準會降息預期增強有關。
回顧 2022 年初,聯準會採取了積極的升息政策以應對通膨,這推動了美元走強。然而,到 2022 年 10 月,市場開始預期聯準會的升息週期即將接近尾聲,甚至可能開始考慮降息。這種預期導致市場對美元的需求下降,推動美元走軟。
如今的行情似乎是當年的重演,只不過當時的炒作太過超前,而今天這一降息靴子即將落地。如果美元跌太多的話,長期套利交易的解除可能又會冒頭,進而為文壓制股市的力量:
下週兩大主題,通膨和英偉達
重點物價數據包括美國的PCE(個人消費支出)通膨率、歐洲的8 月初步CPI(消費者物價指數),以及東京的CPI。主要經濟體也將發布消費者信心指數和經濟活動指標。在企業財報方面,重點將集中在周三美股盤後的英偉達(Nvidia)財報上。
週五發布的 PCE 這美聯儲 9 月 18 日下次決議前的最後一份 PCE 物價數據。經濟學家預期核心PCE 通膨月環比成長將維持在+0.2%,個人收入和消費分別成長+0.2% 和+0.3% 與6 月持平,也就是說市場預期通膨也將保持溫和成長動能不會進一步下滑,這為可能出現的向下驚喜留出了空間。
英偉達財報前瞻-烏雲消散,可望為市場注入強心劑
英偉達的表現不只是AI 和科技股,甚至是整個金融市場情緒的晴雨表,NV 這邊因為需求暫時還不成問題,最關鍵主題還是關於Blackwell 架構推遲的影響,個人在閱讀了多份機構相關分析報告後,發現華爾街主流觀點認為這個影響不大,分析師們對本次財報大體保持樂觀的預期,並且在過去四個季度裡NVDA 的實際公佈結果都超越了市場預期。
最核心的幾個市場預期的指標是:
· 收入286 億美元年比+110%,月增+10%
· EPS 0.63 美元年比+133.3%,環比+5%
· 資料中心收入245 億美元同比+ 137% 環比+8 %
· 利潤率75.5% 持平Q1
最關心的幾個問題是:
1.Blackwell 架構延後了嗎?
UBS 分析認為,英偉達首批Blackwell 晶片最多大概延遲4–6 週出貨,預計延後到2025 年1 月底,許多客戶改而採購交貨時間極短的H200。台積電已開始投產 Blackwell 晶片,但由於 B100、B200 使用的 CoWoS-L 封裝技術較為複雜,存在良率挑戰,初步產量低於原定計劃,而 H100、H200 採用 CoWoS-S 技術。
但是,這款新產品本來就沒被納入到近期的業績預測中:
由於Blackwell 最早要到2024 年Q4(2025 年1 季)才會進入銷售預期,且NVIDIA 官方僅提供單季業績指引,因此延後對2024 年Q2 和Q3 的業績影響不大。在最近的 SIG GRAPH 會議上,NVIDIA 並未提到 Blackwell GPU 的延遲的影響,這表明延遲的影響可能不大。
2. 現有產品需求上升了嗎?
其次,B100/B200 的下降可透過在 2024 年下半年增加 H200/H20 的成長來彌補。
根據HSBC 的預測,B100/B200 基板(UBB)的生產已經修正了44%,儘管交付可能部分推遲到2025 年上半年,導致2024年下半年出貨量減少,然而,H200 UBB 訂單顯著增加,預計在2024 年第三季至2025 年第一季成長了57%。
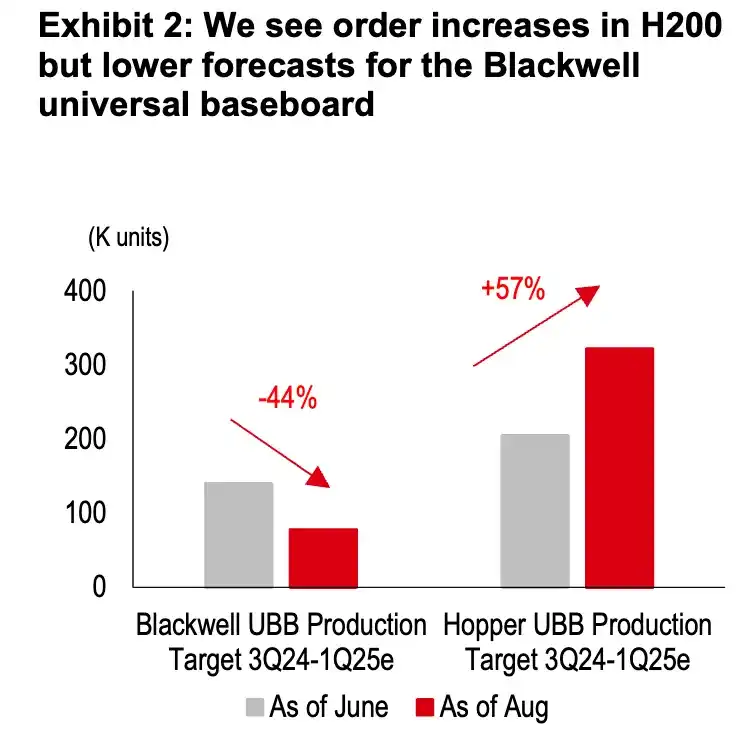
基於此預計,2024 年下半年的H200 收入為235 億美元,這應該足以抵消B100 和GB200 相關收入可能造成的195 億美元損失——相當於50 萬個B100 GPU 或150 億美元的隱含收入損失,以及額外的配套設施(NVL 36)收入損失45 億美元。我們也看到來自強勁 H20 GPU 勢頭的潛在上行空間,這主要面向中國市場,2024 年下半年可能出貨 70 萬個單位或隱含收入 63 億美元。
此外,台積電 CoWoS 產能的階躍式增加也可能從供應側支援收入的成長。
客戶這邊,美國的超大規模科技企業佔據了NVIDIA 資料中心收入的50% 以上,他們最近的評論表明,NVIDIA 的需求前景還將持續增加。高盛的預測模型顯示,全球雲端運算資本支出的年增率將分別在 2024 和 2025 年達到 60% 和 12%,高於先前的預測(分別為 48% 和 9%)。但也可以看出今年是成長大年,明年不可能維持一樣的成長水準:
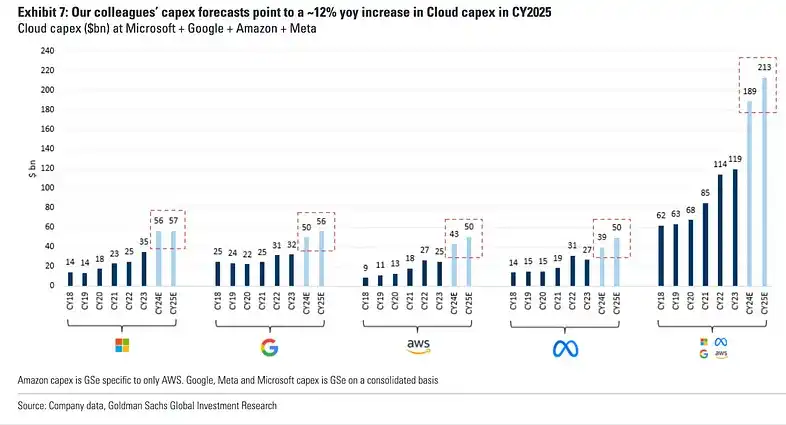
以下總結了超大科技企業最近關於AI 資本支出的評論,顯示這些公司對2024 年及2025 年資本支出成長預期:
「Alphabet: 預計將在2024 年剩餘時間內每季花費120 億或更多的資本支出,總支出可能達到120 億到135 億美元。
Microsoft: 預計2025 年的資本支出將高於2024 年,以滿足其AI 和雲端產品的成長需求。 ,以滿足目前超出微軟容量的雲端運算和AI 需求。上半年。>
預計在2025 年將顯著增加資本支出,因為公司計劃投資以支持其AI 研究和產品開發工作。 p>
Amazon: 預計2025 年下半年的資本支出將更高。非生成式AI 工作負載不斷成長的需求。
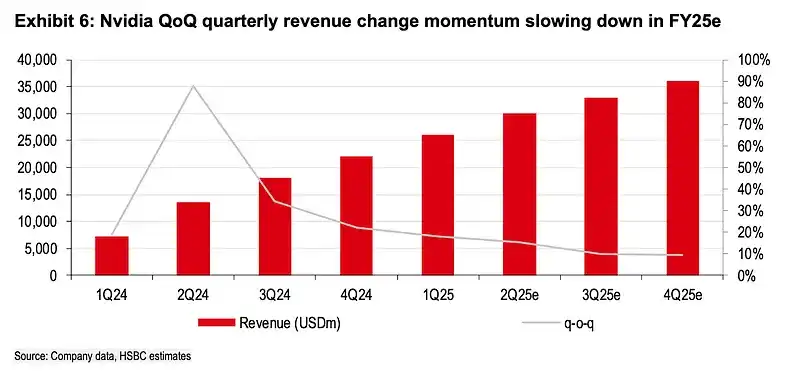
除了大企業的支出成長在明年會放緩,NV 這邊業績成長也將進一步放緩。
市場共識預期 2025 財年營收是 1,056 億美元,比較去年是 609 億美元,成長率由去年的 126% 放緩至 73%。官方 guidance Q2 收入是 280 億美元,市場預計會更樂觀一些,但本季業績增速將從 2x% 的增速區間進一步放緩至 1x% 的增速區間:
需要注意的是,人工智慧市場參與者越來越多:AMD 的MI300X 晶片據稱在某些方面優於Nvidia。 Cerebras 已經推出整片晶圓架構的晶片,顯著降低了互連和網路成本以及功耗。此外,包括Google、亞馬遜和微軟在內的主要大科技公司都在開發自己的人工智慧晶片。這些都可能在未來減少對 Nvidia 產品的依賴。
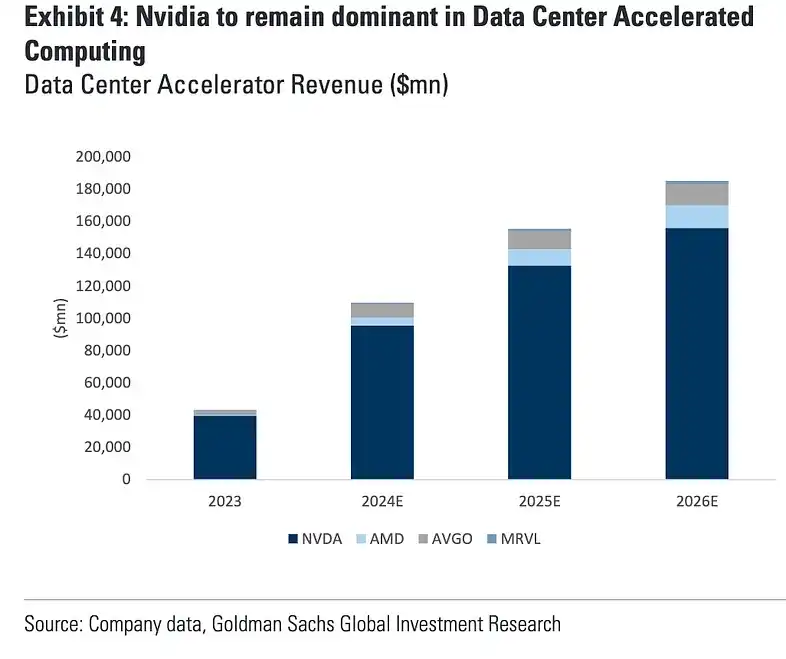
但這一擔憂目前還沒有足夠的案例支撐其發酵,華爾街依舊預計英偉達將在資料中心晶片中保持主導地位:
4. 關注中國
在即將發布的財報展望中,NVIDIA 在中國的需求趨勢也將成為關注的重點,特別是市場預期H20 需求增加的情況下。重點關注財報電話會議中以下資訊:
· 自 H20 推出以來,客戶興趣的變化。
· 公司面對國內競對(主要是華為)時的競爭力。
· B20(Blackwell 縮水版)在 2025 年推出的時間安排。
5. 產品線的變化
由於TSMC 晶片封裝(CoWoS-L 與傳統CoWoS-S)和基於ARM 的Grace CPU(與傳統x86 CPU 相比)面臨前所未有的生產複雜性,減少高頻寬記憶體堆疊的數量,以降低封裝複雜性(允許使用傳統的CoWoS-S 而不是CoWoS-L)是可能的,例如新的NVIDIA 產品B200A 和GB200A Ultra 可能使用舊的CoWoS-S 封裝,新產品在技術規格和冷卻方式上的改變使得NVDA 在市場上難以維持之前的高定價能力:
1.技術規格:新的A 系列與標準版B100 和B200 GPU 相比效能降低。較低的性能意味著市場對這些新產品的價格預期也會降低。因此,B200A 的平均銷售價格(ASP)預計將在 25,000 至 30,000 美元之間,而之前的 B100 和 B200 GPU 的 ASP 則在 35,000 至 40,000 美元之間。這種規格和性能的降低直接導致了定價能力的下降。
2、冷卻方式:即將推出的 GB200A Ultra NVL36 機架解決方案預計將採用空氣冷卻,而不是複雜的液體冷卻系統。與先前的 GB200 NVL36 和 NVL72 機架相比,這種變化可能會導致更低的綜合收入。
這可能對業績產生不確定的影響,一方面可能對收入是好事,另一方面可能降低NVDA 的定價權,因為相當於自己的產品線互相競爭。
6. 股價波動
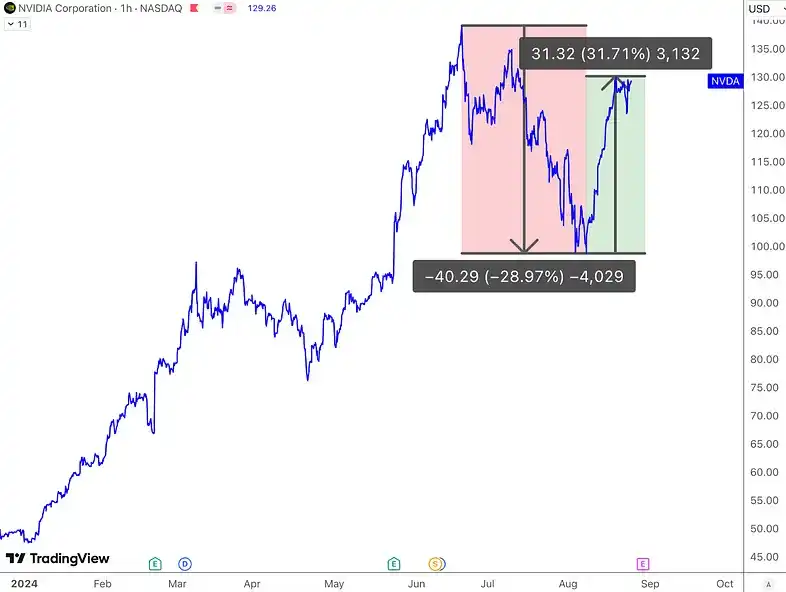
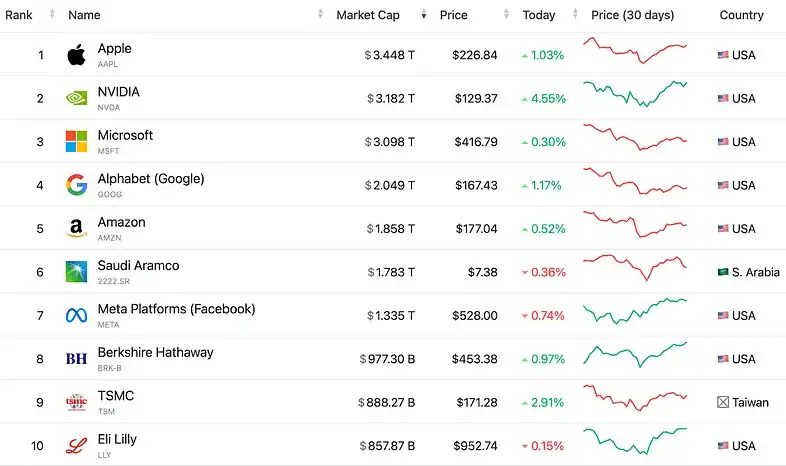
由於Blackwell 延遲、AI敘事略遭挑戰,以及整體市場回調,英偉達一度從最高點下跌30%,但投資者逢低猛買,導致股價又反彈了30%,目前市值3.18 兆美元排名全球第二,距離歷史最高價只有7% 的差距。
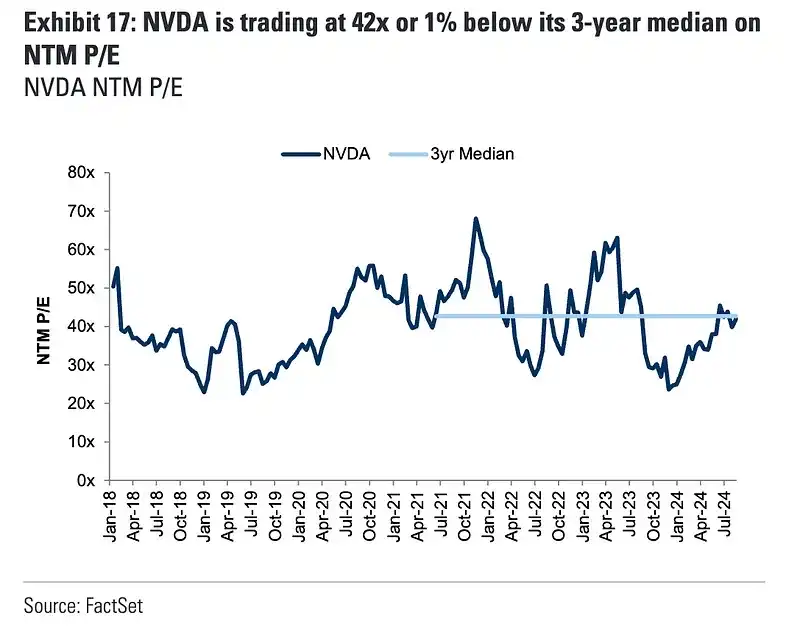
NVDA 目前的估值水準基本上位於過去三年中位數水平,不高不低。
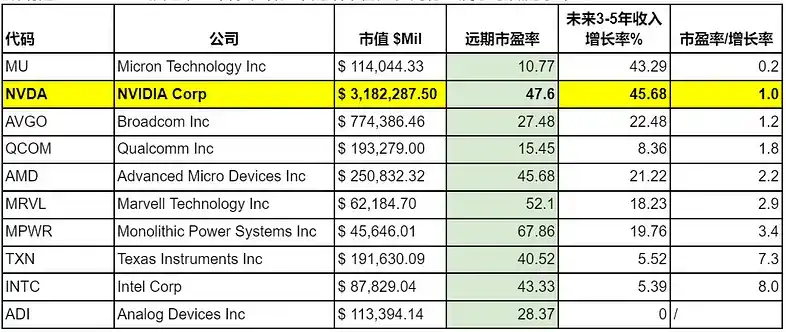
NVDA 和競爭對手對比下本益比絕對不低,已經達到了47.6倍,但由於仍維持了較高的成長預期,因此所謂的PEG ratio 也就是本益比除以成長率的結果仍然在同業屬於最低的水準之一:
7. 牛熊假設
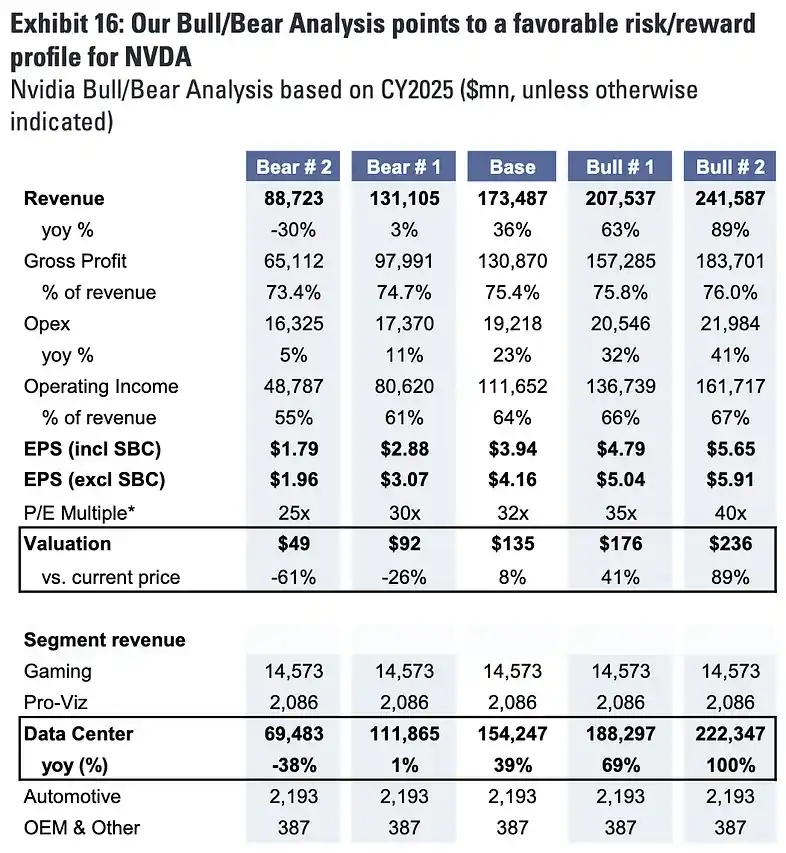
AI 的敘事在前兩個月遭遇了一些挑戰,主要是從對企業營收方面貢獻可能不高的角度出發的。如果基於此悲觀假設,也就是與 AI 的投資熱潮是一次性的,則 NVIDIA 的資料中心業務可能迅速恢復到 2023 年之前的趨勢水準。
即假設資料中心營收在2025 年下滑至690 億美元,比目前水準低38%,比基準預期低55%,作為「最悲觀」情景的假設。然後以 2025 資料中心營收成長達到 100% 作為最樂觀假設。
高盛在此牛熊場景下做出的股價變動預測是:
基於目前股價124.58 美元,基線預期股價135 美元,Bull #1 和Bull #2 分別漲41%,89%,Bear #1Bear #2 分別下跌61% 和26%。也就是在目前價位水準上,NVDA 的潛在報酬率仍小於風險。
8. 綜述:趨勢放緩,但保持樂觀
NVDA 的估值目前處於中性區間,業績依舊令人滿意,但是市場最FOMO 的時候已經過去,業績增速已經進入下行通道,NVDA價格顯然難以復現當年10–100 的漲幅。
最大風險是 AI 敘事被證偽,但只要這件事不再繼續發酵,關於 NVDA 績效的利空更多只是情緒波動。其它利空更多來自宏觀的利率和地緣政治不確定性。例如美國商務部將於 10 月對半導體出口限制進行年度評估,可能會禁止已經削弱了性能的「特供版」H20 晶片的出口,甚至影響「閹割版」B20 的獲取難度。
市場上的不確定性可能會帶來一些股價波動,估值倍數也有收縮的可能,但目前階段仍然可以保持樂觀,因為問題主要集中在供應鏈,而非需求,些供應鏈問題是可以解決的,不會從根本上破壞NVIDIA 的長期成長勢頭,這家公司在未來幾年內依然具有吸引力,例如最近短短幾天就出現了30% 的反彈可見市場抄底的熱情。
尤其是,AI 需求的前景可能仍在早期,例如Meta 對其下一代Llama 4 大型語言模型的計算量預計將比Llama 3.1 高出10 倍,顯示長期AI 運算晶片的需求前景可能超出我們的預期。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章