融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


TVL超1億美元,Stride憑什麼一躍成為Cosmos生態質押協議的第一名?
原文標題:《Our Stride Thesis》
原文作者:James Ho,Modular Capital 合夥人
原文編譯:1912212.eth,Foresight News
編按:今年2 月2 日,Cosmos 生態流動性質押協議Stride 完成400 萬美元策略融資,DBA 領投,1confirmation、Road Capital、Modular Capital、Imperator、Chorus One等參投。該輪融資旨在推動 Stride 在 Celestia 生態系統中的發展。值得一提的是,同日 Stride 總 TVL 超 1 億美元,創歷史新高。
正文:
Stride 是Cosmos 生態質押協議,現佔市佔率90% 以上,TVL 超6,000 萬美元。它支援 Cosmos 鏈,包括 ATOM(Cosmos Hub)、OSMO(Osmosis)、INJ(Injective)、JUNO(Juno)等。
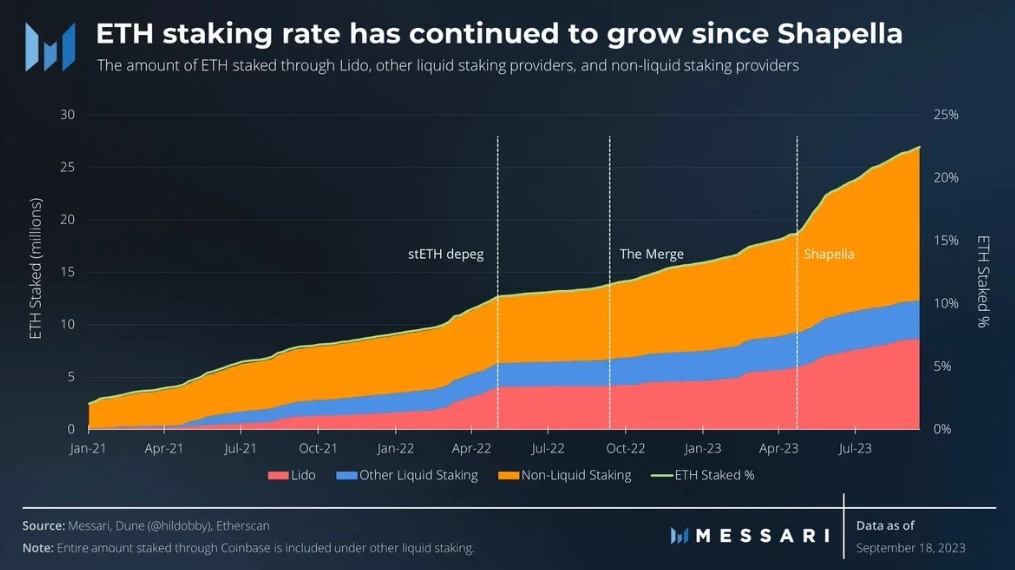
Cosmos 生態系中,質押普及程度仍處於早期。以太坊上 41% 的 ETH 抵押是透過質押服務商(Lido、Rocketpool、Frax、Coinbase 等)完成。相比之下,只有總量 ATOM 中的 2% 和總量 OSMO 中的 7% 參與質押,這就為其進一步發展提供了廣闊機會。
流動性質押代幣(LST)對使用者來說有很強吸引力,因為它可以提高抵押資產的資本效率。透過發行質押代幣(stOSMO、stATOM),Stride 允許用戶在 DeFi 中自由使用資產的同時獲得質押收益。此外,大多數 Cosmos 鏈的質押資產有 14-30 天的贖回期,用戶需要等待很長時間才能解除抵押。而 Stride 中,LST 允許用戶在一定市場滑點下立即出售其質押代幣。
流動性質押作為一個類別,具有強大的網絡效應,往往呈現贏家通吃的局面。由於 Lido 為其 stETH 提供深度流動性,使得 Lido 在以太坊上的 LSTs 份額接近 80%,這又使得更多用戶傾向於使用 Lido,而非競爭對手。考慮到 Stride 在 Cosmos 生態系統中的 90% 的份額並不斷增長,我們預計類似的網路效應將在 Stride 中發揮作用。
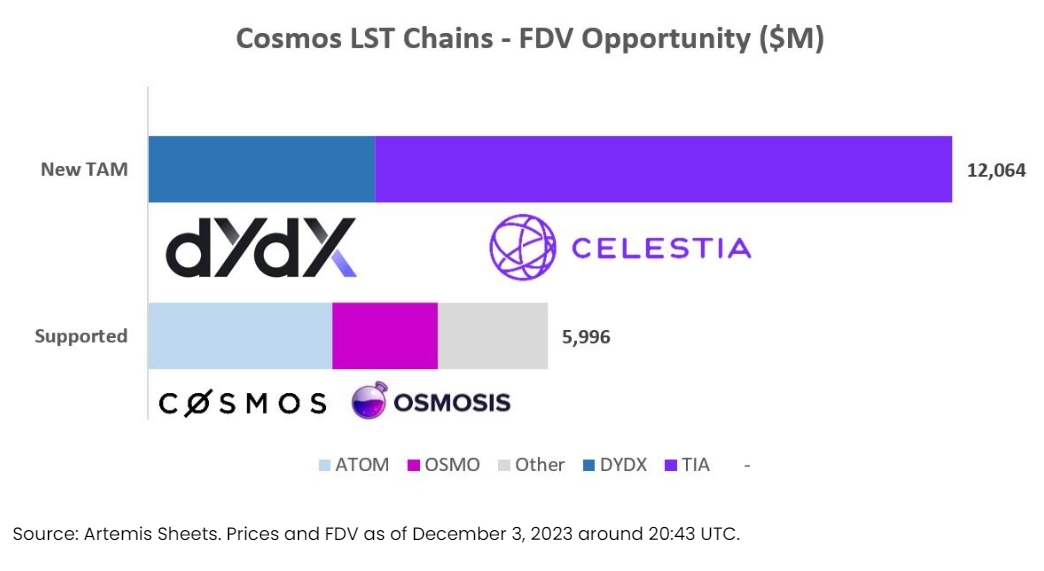
Stride 打算支援 Celestia(TIA)和 dYdX 等新 Cosmos 鏈的流動性質押對(編按:現已支援 TIA 與 DYDX)。這些鏈的總市值加起來超 100 億美元,這極大擴張了 Stride 在 Cosmos 生態系統中的市場規模。
隨著Cosmos 生態系市場資本的增加,達到200 億至500 億美元(目前為50 億至60 億美元),Stride 預計將產生2,000 萬至7000 萬美元的費用收入。假設 15-30% 的抵押滲透率,Stride 繼續保持 90% 的市場份額。再將 50 倍數應用於這個數字,Stride 的市值可能達到 1-30 億美元以上。
PoS
權益證明(PoS)是一種共識機制,用來決定如何處理交易和建立新區塊。以太坊歷史上曾採用工作量證明(PoW)來確保其鏈的安全性,在這種機制中,礦工透過使用 GPU 和電力等運算資源來猜測一個隨機的加密十六進位數字。這也是比特幣目前所採用的安全模型。
經過多年規劃,2022 年 9 月以太坊完成了合併,從 PoW 轉向 PoS。大多數公鏈從PoW 轉向PoS 安全和反女巫攻擊模型的原因有很多,其中包括:
· 能源消耗: PoW 透過消耗現實世界的資源(運算資源和電力)來確保安全。而 PoS 則透過原生網路資產(ETH、SOL、AVAX、ATOM)的價值來確保安全。這使得 PoS 網路的能源消耗相對於 PoW 網路減少了 99.9%。
· 網路一致性:PoW 透過經濟誘因來確保安全。網路會發行新的代幣,並將其獎勵礦工,以換取他們消耗現實世界的資源(這些資源需要花錢購買)。然而,礦工通常會立即將新發行的代幣出售(例如 BTC),以回收營運採礦設施的費用。在 PoS 中,網路由所有者(持有和購買原生網路代幣的人)來確保安全。這種機制的原理是,這會在網路所有者之間創造一致性,他們有動機確保網路的安全性。
· 減排:在PoW 網路下,必須花費1 美元的排放量才能獲得1 美元的安全性(以現實世界支出形式)。這要求網路持續擁有相當數量的新發行量。而在 PoS 下,質押者沒有大量的現實世界支出,相反,他們只需要一定比例的發行量(通常在 3-10% 的範圍內)來補償他們質押資產的流動性不足。這意味著網路為 1 美元的經濟安全性支出了 0.03-0.10 美元,這是一種更具經濟可持續性的長期模型。以太坊在過渡到 PoS 後,每年為確保其網路安全而發行的代幣減少了 80% 以上。
目前幾乎所有按 TVL 計算的主要公鏈都採用 PoS 來確保其網路安全,包括以太坊、Solana、Avalanche、Polkadot 和 Cosmos Hub。

流動性質押概念
流動性質押是DeFi 領域非常大的類別,最大的成功案例是Lido。 Lido 現在已成為整個加密貨幣領域的第一大協議,其總鎖定價值(TVL)超過 200 億美元,佔所有質押以太坊的近三分之一。 Lido 每年賺取超 8000 萬美元的費用。

簡單來說,Lido 將ETH 放置進智能合約中,然後將這些ETH 分配給一組節點運營商,代表該協議進行質押。這些節點運營商包括 Figment、Stakefish、Everstake 和 Blockdaemon 等。
使用者將 ETH 存入 Lido 協定後,會收到 stETH。 stETH 代表用戶在 Lido 協議中質押的 ETH,包括初始存款的價值和持續的質押獎勵。 stETH 有以下用途:
· 借貸:如果使用者想用它作為抵押品借款資產(例如USDC 穩定幣) ,可以將stETH 存入Aave 等借貸協議。
· AMM 流動性:如果使用者想提供流動性並賺取費用,可以將stETH 存入Uniswap、Curve 等交易協議中。 Curve 的 wstETH/ETH 池每年賺取 2% 的費用,這是 Lido 上 3-4% 的 ETH 質押收益之外的額外收益。
· 收益對沖:使用者可以將stETH 存入Pendle(收益DeFi 原生工具)中,以在一段時間內鎖定其質押收益。
· 在公開市場出售:通常用戶需要透過Lido 解除質押ETH,這取決於以太坊的退出隊列,可能需要等待數天到數週的時間。如果用戶不想等待,他們可以在公開市場上出售 stETH。出售 1000 個 stETH(200 多萬美元)會產生約 10-15bp 的滑點。

就像DeFi 中的許多其他事物一樣,任何希望支援stETH 的DeFi 協定都可以整合採用stETH (就像Aave、Uniswap、Curve、Pendle 都已經做的那樣)。每個支援 stETH 的協議都為流動質押的用戶,創造了額外的實用性和需求。
Lido 透過鎖定200 多億美元的資產,賺取超過8,000 萬美元的年費用(其中4,000 多萬美元歸Lido DAO 所有),實現FDV 200 多億美元(按市值排名前35 的代幣)。值得注意的是,流動性質押市場往往具有「贏家通吃」的局面。 Lido 持有以太坊上 LST 市場近 80% 的份額,而第二大玩家 Rocket Pool 質押的 ETH 比 Lido 少了近 10 倍(Rocket Pool 為 20 億美元,Lido 為 180 億美元)。

這些網路效應是由幾個因素驅動的:
< /p>
· Lido stETH 與其他LSTs 的流動性深度:在Curve(穩定資產的主要DEX)上,stETH/ETH 池的TVL 為2.2 億美元,流動性收益為2% APY。相比之下,rETH/ETH 池的 TVL 為 800 萬美元。 stETH 的流動性深度增加意味著與 rETH 持有者相比,stETH 持有者可以以更少的滑點和市場影響退出其頭寸,這是任何給定 LST 的關鍵價值主張之一。
· 安全性與林迪效應:使用者質押資產僅獲得幣較低的年收益率(3-4%) 。這意味著在協議不被駭客攻擊的層面上(例如錯誤地發行和贖回 stETH 以獲取 ETH),安全性很重要,用戶重視具有最悠久安全歷史紀錄的流動質押協議。
· DeFi 整合:最大的LST 往往與DeFi 生態系統的其他部分(跨越借貸、AMM、收益協議、衍生品抵押等)有更多的集成,這為stETH 對與其他較小的LST 相比增加了實用性。 36% 的 stETH 在 DeFi 的流動性池和借貸中被使用。
這些網絡效應鞏固了Lido 的主導地位,其持有近三分之一的質押ETH 總量,並在過去2-3 年內穩步增加份額。隨著質押 ETH 比例的穩定上升,Lido 繼續受益。事實上,Lido 的主導地位如此之大,以至於許多人呼籲對其在以太坊上的系統性重要性進行檢查,包括實行Lido + stETH 雙代幣治理,以檢查Lido DAO 是否與以太坊/stETH持有者保持一致。
鑑於Lido 的成功(>20 億美元的FDV 協定)以及其在LST 類別中的強大網路效應,其他L1 生態系(包括Solana(Marinade、Jito)、Avalanche(BENQI)、BNB Chain(Binance、Stader)和Cosmos 鏈(Stride))也已經出現類似的嘗試。
依生態系劃分,流動性質押的滲透率差異很大。以太坊是目前最成熟的生態系統,佔 41%,而其他大多數生態系統都在 2-7% 的範圍內。

與其他主要的L1 生態系統不同,Cosmos 生態系統被設計為「區塊鏈網際網路」。 Cosmos 提供了開源的 SDK(即 Cosmos SDK),開發人員可以使用它來編寫和啟動客製化區塊鏈。這些鏈中第一個是 Cosmos Hub(ATOM,27 億美元的流通市值)。 ATOM 旨在作為此跨鏈的經濟中心,並連接 / 保護 Cosmos 生態系統中的其他鏈。
隨著時間的推移,許多公鏈已經在開源SDK 在Cosmos 生態系統中推出,包括Osmosis(AMM)、Injective(專注於DeFi 的公鏈)、Sei(專注於DeFi 的公鏈)、Celestia(數據可用性層)、dYdX(永續交易)、Kujira(Cosmos DeFi)、Terra(現已停用的UST 穩定幣)等。這些鏈都有自己的 PoS 區塊鏈,由他們自己的驗證器集和共識來保障安全。這意味著對於這些區塊鏈中而言,都有原生代幣(OSMO、INJ、SEI、TIA、DYDX、KUJI、LUNA),用於確保網路的安全——就像ETH、SOL、AVAX 用於保障他們各自的區塊鏈一樣。
大多數Cosmos 鏈都是使用某種版本的BFT(拜占庭容錯)建構的,當2/3 的節點就區塊的最終狀態達成一致時,就會實現共識。因此,大多數鏈都依賴委託權益證明模型,該模型對可以參與共識的驗證器數量設有限制,以仍然允許快速的區塊最終確定時間(在幾秒鐘內)。相較之下,以太坊對驗證器數量沒有限制(截至2023 年12 月3 日,大約有88 萬名驗證器,每個驗證器有32 個ETH),同樣需要2/3 的驗證器來證明區塊的最終確定,並且導致區塊的最終確定時間長達13 分鐘。
Cosmos 生態系統的重要面向是存在 IBC(跨區塊鏈通訊)作為 Cosmos 鏈之間無信任橋接的標準。 IBC 是一個處理資料傳輸和認證的協定。透過定義每個由Cosmos 建構的鏈都可以實現的標準,這使得跨鏈可以在沒有其他安全假設的情況下進行,這與其他橋接(如依賴多簽名(Multichain)、樂觀證明(Synapse)或活動驗證器集(Axelar))在跨非Cosmos 鏈進行橋接時不同。這種使用 IBC 進行無信任橋接的能力,就是為什麼 Cosmos 被稱為可以相互通訊和互通的「區塊鏈互聯網」。

與其他PoS 區塊鏈一樣,Cosmos 鏈對於質押的代幣也有解鎖期。最低為 14 天(Osmosis),最高為 30 天(dYdX)。大多數 Cosmos 鏈的解鎖期為 21 天。當資產被質押並保障每個 Cosmos 區塊鏈的安全時,這些資產無法用於 DeFi(借貸、提供流動性、對沖收益),用戶如果選擇出售其資產時必須等待的長時間。

Stride 簡介
Stride 是Cosmos生態系中迅速崛起的流動質押協議。該協議由 Vishal Talasani、Aidan Salzmann 和 Riley Edmunds 於 2022 年 6 月創立。他們從包括 North Island VC、Distributed Global 和 Pantera Capital 在內的基金中籌集了 670 萬美元的種子輪融資。
Stride 的協議於2022 年9 月推出,並在過去一年中增長到6000 多萬美元的總鎖定價值(TVL),支援包括ATOM 、OSMO、INJ、JUNO 在內的所有主要Cosmos 鏈/ 代幣,並即將支援Celestia 和dYdX。
Cosmos 有三大流動質押參與者-Stride、pStake 和 Quicksilver。
pStake 是第一個先驅,2022 年 2 月推出並透過空投和對 OSMO(稱為 stkOSMO)的支援迅速吸引 6000 萬美元的 TVL。然而在熊市和過去的 18 個月裡,Stride 迅速崛起並超過了 pStake 在 TVL 上的地位。
Quicksilver 是另一個新興玩家,但一直在 200 萬至 300 萬美元的 TVL 中掙扎。

目前,Stride 在Cosmos 生態系統的流動質押市場(LST 市場)中占主導地位,擁有超過90% 的LST TVL 份額。
pStake 和 Quicksilver 各佔 4% 的份額。
請注意,Lido 曾擁有Cosmos 生態系中約100% 的流動質押資產,其LUNA 的LST 在高峰時(2022 年4 月6 日)擁有近100 億美元的TVL。然而,2022 年 5 月 10 日,LUNA 開始死亡螺旋並趨向於 0,因為其穩定幣 UST 脫鉤並且 LUNA 被無限鑄造。隨後 Lido 關閉對 Terra 的支持,集中在以太坊上,而且如今沒有在 Cosmos 生態系統中擁有任何 LST,也沒有任何已知的計劃。

在Cosmos 生態系中,質押滲透率仍處於初級階段,ATOM 的滲透率為2%, OSMO 的滲透率為7%。今天,這兩條鏈代表了 Stride TVL 的 85% 以上。與以太坊上41% 的滲透率(且仍在增長)相比,這代表了在添加其他受支援的Cosmos 鍊和新鏈擴展(Celestia、dYdX)之前,ATOM/OSMO 有5-20 倍的額外機會。
Stride 持有的ATOM 數量比其兩個競爭對手多14-20 倍(持有流動質押的ATOM 的85% 以上份額),並且比Quicksilver 多59 倍的OSMO(持有流動質押的OSMO 的95% 以上份額)。這一領先地位非常亮眼,我們認為這一優勢將隨著時間的推移而保持。
Stride 在其他 LST(包括 INJ、EVMOS 和 JUNO)上的份額也超過了 95%。

在我們看來,Stride 之所以獲勝,原因眾多:
· 支援大多數鏈-Stride 支援Cosmos 生態系中的10 個鏈。自 2022 年 2 月推出以來,pStake 僅支援兩對資產(ATOM 和 XPRT)。
· 生態系一致性-Stride 與 Cosmos 生態系緊密聯合。從 2023 年 7 月 19 日開始,Stride 開始利用 ATOM(Cosmos Hub)進行經濟安全(這意味著質押的 ATOM 持有者保障了 Stride 區塊鏈並會處理區塊生產)。作為回報,Stride 將其發行量和協議收入的 15% 分享給 ATOM。
· 更強經濟安全-利用 ATOM 進行共識意味著 Stride 具有比 pStake(流通市值小於 1000 萬美元)更強的經濟安全保障。此外,Stride 鏈非常簡潔,其路線圖上沒有任何非 LST 產品。這簡化了鏈的安全性。
· 網路效應-隨著 Stride 在 Cosmos 中的資產支持達到拐點,網絡效應開始顯現。透過啟用IBC 支援新的Cosmos 鏈,所需的程式碼變更微乎其微,這意味著Stride 的規模和林迪效應使其成為新Cosmos 鏈(Celestia、dYdX)的首選和最安全的合作夥伴,以用於其LST。
· 深度 AMM 流動性-與競爭對手相比,Stride 在 AMM 池中的流動性顯著更深。 Stride 在 Osmosis 上的 stATOM 流動性超過 1700 萬美元,而 pStake 的 stkATOM 流動性則低於 100 萬美元。這通常是透過「協議自有流動性」(POL)為主鏈提供的,這減少了 Stride 為擴展給定 LST 對而需要提供的激勵。例如,Osmosis 部署了價值 1,100 萬美元的 OSMO 到 stOSMO 流動性池,而 Juno 部署了價值 165 萬美元的 Juno 到 stJUNO 流動性池。
· DeFi 整合-Stride 的LST 如今可以在各種Cosmos 應用程式中使用,包括Umee(650 萬美元TVL)、Shade(300 萬美元)、Kujira(150 萬美元)、Mars(100 萬美元)等。這些增加了 Stride LST 資產的實用性和網絡效應。 Stride 專注於 LST 而不與其他 DeFi 協定競爭,也使其能夠更廣泛地整合。
· Stride 對其透過協議收集的質押收入收取 10% 的分成率。其中,8.5% 歸 Stride 協議所有(歸 STRD 代幣的質押者所有),1.5% 歸 ATOM/Cosmos Hub 所有,以為 Stride 區塊鏈提供經濟安全。
Cosmos 與以太坊在質押經濟學上有重要差異:
· 驗證者費用:以太坊上每質押32 個ETH 都需要啟動新的驗證者節點。因此,Lido 收取 10% 的分成率(與 Stride 相同),但必須向驗證者支付 5%,Lido DAO 保留剩餘的 5%。由於 Cosmos 運行在委託的 PoS 或等效模型上,其中質押只是委託給現有的大型驗證者,Stride 與驗證者之間沒有額外的成本或費用分攤。結果是更高的利潤率,從淨費用的角度來看 Stride 是更有利可圖的流動性質押協議。
· 質押收益率:Cosmos 鏈通常以更高的發行和通貨膨脹率啟動。例如,ATOM 的年化報酬率(APY)為 18%,OSMO 為 9%,JUNO 為 15%,INJ 為 15%。相比之下,以太坊目前的質押收益率為 3-4%。這自然傾向於讓 LST 捕獲更大比例的經濟利益,並使 LST 在部署到 DeFi 協議中時成為更有吸引力的增值服務。
隨著過去一年TVL 從500 萬美元增長到6000 萬美元,以及平均16% 的質押APY,Stride 的年化收入已增長到近100 萬美元。

我們相信在接下來的6-12 個月內,以下來自Cosmos 生態系的鏈將為Stride 的成長,提供輔助和買入機會。 Stride 已經表示有意支持 dYdX 和 Celestia 的流動性質押(透過 stDYDX 和 stTIA 代幣)。
· dYdX(30-40 億美元FDV):dYdX 是最大的去中心化衍生性商品交易所,超過4000 億美元的交易量,並每年產生1 億美元的年化費用。 dYdX 一直在開發產品升級(v4),將其交易平台從 StarkEx 鏈遷移到其客製化的 Cosmos 區塊鏈。重要的是,交易費用現在將累積到質押的 DYDX 代幣持有者(有 30 天的解鎖期)。隨著去中心化永續合約的市場滲透率從 1-2% 成長到像現貨市場的 30%,dYdX 有可能成為 Cosmos 生態系統中 FDV 最大的公鏈之一。 2023 年 11 月 21 日,Stride 宣布即將推出 stDYDX,並發行 25 萬 STRD 以推動早期採用。
· Celestia(8-9 億美元FDV):Celestia 是以太坊模組化擴展路線圖的一部分,是領先的資料可用性(DA)層之一。他們最近於 2023 年 10 月 31 日部署到主網。隨著以太坊及其 L2 的使用量的增長,Celestia 可能會得到發展。 Stride 已向 Celestia 治理機構發布訊息,以開始支援 LST(稱為 stTIA)。
· Akash(超過 4 億美元 FDV):Akash 是去中心化的運算市場,最近專注於 GPU。自 9 月 GPU 主網啟動以來,Akash 已擴展至約 200 個 GPU,年化 GMV 約為 50 萬至 100 萬美元。重要的是,Akash 收取的 20% 分成率中的一部分將分發給 Akash 質押者,以及年度釋放量。
· Noble(Cosmos 上的原生USDC):Circle 最近透過專為原生資產發行而構建的應用鏈Noble,在Cosmos 上推出了原生USDC 支援。目前,Cosmos 上有超過 3000 萬美元的 Noble USDC。隨著Cosmos 看到來自dYdX、Celestia、Akash 等的需求湧入,Cosmos 上的Noble USDC 發行量可能會顯著增長,這將刺激其他Cosmos 應用鏈(如Osmosis)的活動,而Osmosis 佔Stride 總鎖倉量(TVL)的很大一部分。
從長遠來看,與現有支援鏈的約 60 億美元相比,dYdX 和 Celestia 為 Stride 提供了超過 100 億美元 FDV 的機會。我們相信,除了現有鏈(ATOM、OSMO 等)上 LST 的持續滲透外,這些都可能成為 Stride 成長的強大額外助力。
一般來說,Stride 打算成為新Cosmos 鏈的先驅者。只要 IBC/Cosmos SDK 對開發者來說仍然具有吸引力,可以部署應用鏈,Stride 就可以繼續支持、合作並從新生態系統的成長中受益。
估值與情境分析
下面,我們將為Stride 的關鍵驅動因素提供幾種情境。在我們的基本假設中:
· Stride 的FDV 成長:我們假設Stride 的FDV 從60 億美元成長到250 億美元。目前,Stride 從現有的鏈(主要包括 ATOM、OSMO 和 INJ)中獲得 60 億美元的 FDV。我們假設這在一個市場週期內成長到 100 億美元。 Stride 正在開發對 dYdX 和 Celestia(TIA)的支持,這兩者目前代表近 100 億美元的 FDV。由於我們對 dYdX 和 Celestia 持樂觀態度,我們假設它們的 FDV 將增加 50% 至 150 億美元。
· 質押率保持穩定:在整個 Cosmos 鏈中,質押率保持穩定在 50%。對於主要的現有鏈,如 OSMO 和 ATOM,沒有變化。
· dYdX 和Celestia 的質押驅動:dYdX 的新產品將返回其費用給代幣持有者,這應該會推動質押率與其他L1/Cosmos 區塊鏈相當。目前已有超過 1,600 萬個 dYdX 代幣被質押。 Celestia(TIA)需要一個強大的驗證器集來確保其資料可用性層的安全性,這可能會同樣推動高質押率。
· 流動性質押滲透率成長:在以太坊上,流動性質押滲透率佔所有質押ETH 的41%(其中LDO 佔此份額的>30%)。隨著Cosmos 生態系統中的活動普遍增加(涵蓋DeFi、AMM、借貸、永續合約交易等),我們相信流動性質押(LST)滲透率可以從2% 顯著增長到15%,這仍然遠低於以太坊的水平。由於 Cosmos 通常比其他鏈有更長的解綁時間(21+ 天),這應該為 LST 滲透率成長提供更大的助力。
· 市場佔有率保持穩定:LSTs 通常表現出贏家通吃的效應,正如以太坊生態系統中的Lido 所看到的那樣。自 2023 年 1 月 1 日以來,Stride 的市佔率已從 72% 成長到 92%,我們預計可以繼續主導這個市場。
· Stride 維持現有的收費率:我們相信Stride 在未來可能會表現出適度的定價能力,但在我們的基本案例或樂觀預測中並不假設這一點。因此,我們假設 Stride 維持現有的 8.5% 收費率。基於上述假設和分析,我們可以為 Stride 建立不同的財務預測和估值模型,以評估其在不同市場條件下的表現和潛力。

Stride 投資風險與緩解措施
在我們對Stride 的投資中,我們積極關注幾個關鍵風險,並制定了相應的緩解策略。
· 接觸Cosmos 生態系:目前,Stride 的總鎖定價值(TVL)中有超過85% 僅與兩個Cosmos鏈——ATOM(63%)和OSMO(24%)相關。這導致 Stride 的表現與這兩個項目以及市值 / 代幣表現緊密相關。隨著 Stride 逐步擴展到支援具有獨特需求向量的新鏈,我們相信這種集中風險將隨時間而降低。例如,dYdX 的使用與永續交易市場相關,而 Celestia 則與以太坊 rollup 的數據可用性需求相關,這為 Stride 的生態系統帶來了更多的多樣性。 2023 年初以來,Stride 對非 ATOM/OSMO 的 TVL 佔比已從 2% 成長到 14%-15%。

· 競爭風險:儘管大規模流動質押往往呈現勝者為王的市場格局,但Cosmos 的LST 市場目前仍處於初級階段,滲透率僅2%。 Cosmos 生態系統經歷了幾次主導玩家的更迭(如 Lido、pStake),這些玩家隨著市場情勢的變化(LUNA 崩潰、加密熊市)逐漸失去了市場份額。 Stride 在 Cosmos 生態系統中未能主導流動質押的風險仍然存在。最近,像 Milky Way 這樣的新玩家正試圖與 Celestia(TIA)的 LST 競爭。
· Osmosis 的Superfluid Staking:Osmosis 於2022 年初推出了Superfluid Staking,允許Osmosis DEX 上的流動性提供者在提供AMM 流動性的同時收集OSMO 質押獎勵。雖然這與流動質押協議並不完全相同,但它可能會成為 Stride 的 stOSMO(佔 TVL 的 22%)的替代品。與持有 stOSMO 相比(在扣除 Stride 的 10% 費用後),Superfluid Staking 只允許 LP 獲得 75% 的 OSMO 質押收益,因此我們認為 Stride 提供了更優質的產品。此外,儘管在過去 12-18 個月中面臨 Superfluid Staking 的競爭,Stride 仍能在 OSMO 生態系統中取得成功(8% 的流動質押滲透率,甚至高於 ATOM)。
特別感謝:感謝Vishal Talasani(Stride 聯合創始人)、Jeff Kuan(Axelar)、Paul Veradittakit(Pantera Capital)和Cody Poh(Spartan Group)的審閱和寶貴意見。
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章