融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


遊戲NFT市場興起,以Opensea代表的General NFT市場分拆時刻
原文標題:《IOSG Weekly Brief |遊戲 NFT 市場:Opensea 最易被切下的蛋糕》
原文來源:IOSG
Part.1 洞察
遊戲 NFT 市場:Opensea 最易被切下的蛋糕
作者:Peter,IOSG Ventures
本文僅做行業學習交流之用,不構成任何投資參考
精簡版本
- 垂直化 NFT 交易市場將興起,侵蝕 Opensea 市場份額
- 遊戲 NFT 交易市場有望成為首批成功的垂直化平台
- 目前遊戲 NFT 交易市場生態已有雛形
- 遊戲 NFT 交易市場未來將佔據更重要的生態位
過去一年的 NFT 市場是瘋狂的。似乎從某一刻開始,耳熟能詳的明星紛紛購入 NFT,將推特等社交媒體頭像換成這些卡通動物圖片,加上牛市的炒作和財富效應大多數人也是從這時候開始了解 NFT 並參與其中。許多公司也將 NFT 作為營銷手段之一,比如阿迪達斯、李寧、麥當勞、路易威登等。
NFT 已經成為了一個文化現象。人們購買 NFT(特別是頭像 PFP NFT),加入到某個跟自己個性適配的社區中,通過線上和線下的聚會,與志趣相投的人們連接起來。NFT 變成一個社區的鑰匙,填補了人們心理所需的歸屬感。在明星和財富效應的刺激下,它逐漸具有奢侈品和投資品的特徵。
數字可以說明一切:根據 Nonfungible.com 的數據,2021 年 NFT 的交易規模為 170 億美元。而這個數字在 2020 年僅為 8200 萬美元,增長超過 200 倍。2021 年持有或者交易過 NFT 的地址超過 250 萬個,而這數字 20 年僅為 8.9 萬個。而這其中,絕大部分的交易都發生在通用的 NFT 交易市場 Opensea,它一度佔有超過 98% 的市場份額。靠著 2.5% 的交易手續費,其最高單月收入超過 3.5 億美元。
然而,隨著 NFT 用戶數量暴增,對 NFT 也將產生不同的需求,並催生更多類型和功能的 NFT 進一步發展。在細分市場的市值擴大的前提下,通用 NFT 交易市場會逐漸被垂直化市場代替。這並不是新鮮事,我們在 web2 的世界中已經看到了類似的事情發生,比如 eBay 的市場份額被幾個擁有核心品類的垂直化市場瓜分。
接下來一個周期,是 Opensea 代表的 General NFT Marketplace 的分拆時刻。我們將看到更多的垂直化交易市場開始搶奪 Opensea 的份額。筆者認為,得益於真實的效用,遊戲 NFT 交易市場有望成為最早一批成功的垂直化平台。
通用 NFT 交易市場的分拆時刻
現在的區塊鏈生態就如同上世紀 90 年代的互聯網生態。當 eBay 在 1998 年上市時,它的 GMV 僅有 1.05 億美元,但它已經擁有全球電子商務網站中最多的用戶數。在美國,當時僅有不到一半的成年人使用過互聯網,使用電商平台的人更少,很難想象某個平台僅靠銷售某個品類就能存活,但到 2013 年,eBay 的 GMV 已經達到 830 億美元,幾乎所有人都學會了使用在線商店購物。
eBay 仍然是包含萬物的在線商店,一個能夠購買服裝、書籍、電子產品、家具、房地產、酒店甚至各種稀奇古怪的物品的地方。儘管它曾經佔據行業的主導地位,但過去幾年,它的 GMV 增速已經大幅度放緩。其中最重要的原因是,越來越多的垂直化平台慢慢侵蝕 eBay 的市場份額,顛覆原本 eBay 佔優勢的領域。
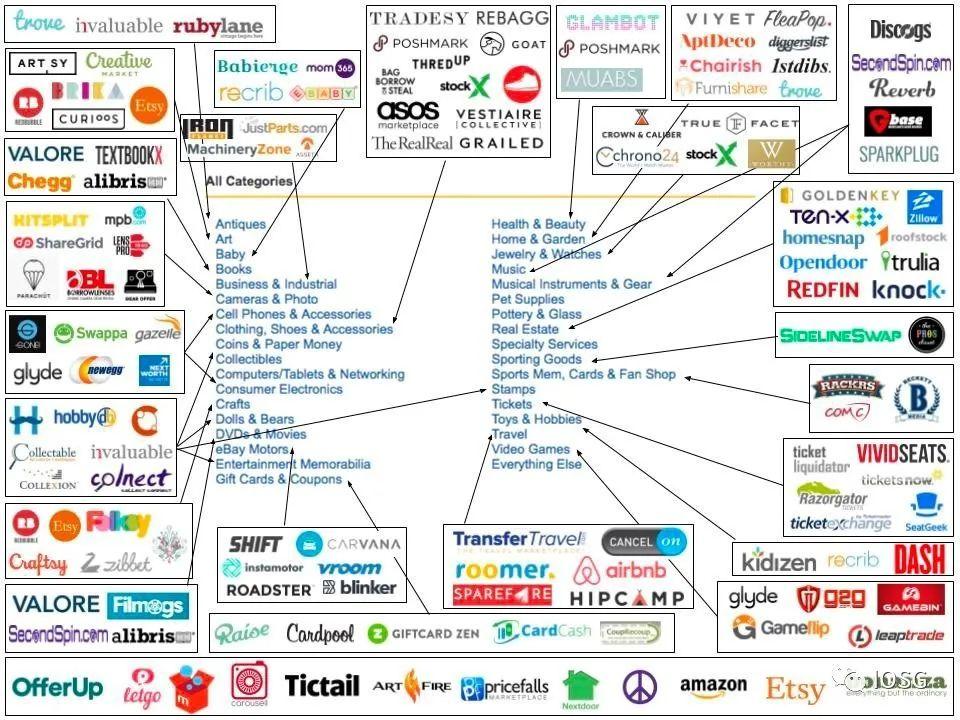
資料來源:Disrupting eBay: The Rise of Vertical Marketplaces
Justine 和 Olivia Moore 在 2018 年描述了 eBay 的分拆趨勢。曾經消費者們為了滿足他們所有的需求而集中在 eBay 平台上交易,之後又逐漸遷移到更專業的垂直化平台。在這些垂直市場中,Etsy、1stdibs、 Airbnb、 Chegg 和 Zillow 市值合計超過 1300 億美元,是 eBay 目前 300 億美元估值的數倍。從這裡可以看出什麼?在電子商務發展初期,用戶量並不大,eBay 已經能夠很好地滿足這部分的需求。隨著大量新用戶湧入,對於特定品類的需求擴大,垂直化市場能夠承載這部分用戶,進而創造更大的蛋糕。
跟 eBay 很像,Opensea 在 NFT 領域也是一個佔據絕對優勢地位的通用型交易市場。它建立於上一輪牛市,並在這一輪成為市場的龍頭,曾佔據 98% 的市場份額。如果回顧歷史可以看到垂直化平台超越 eBay 用了近十年的時間,但 Web3 內部的商業變革速度更快,我們有望看到對於 Crypto 市場中像 Opensea 這類 NFT General Marketplace 的分拆將會更快地發生,原因如下:
1、Opensea 非獨家內容提供方、商品推薦機制較落後
首先,所有在 Opensea 上掛單的 NFT 資產並非該平台獨家內容。簡單來說,由於所有 NFT 資產均在鏈上,並不存在 Opensea 獨佔而其他平台不能提供的 NFT 資產。其他平台僅需讀取鏈上合約就能顯示所有 NFT 系列。
另外,Opensea 並沒有完善的發現和推薦 NFT 的機制。目前往往採取「事後推薦」的形式,比如展示交易排行榜和最近火爆的項目。創作者很難依賴 Opensea 的推薦去增加自己的銷量,而用戶也無法從推薦機制獲知有趣的適合自己的項目,只能得到什麼項目火爆的信息。背後的原因是:純投資的金融產品很難做出推薦判斷,僅內容性強的遊戲和音樂 NFT 更適合推薦機制。
2、Web3 世界內用戶遷移的摩擦更小
由於所有資產都在鏈上,交易平台很容易讀取鏈上數據並上架 NFT 系列。對 NFT 來說,流動性的核心來源於賣方的掛單操作,因為非常多的用戶通過聚合平台(如 Gem)搜索低價 NFT。也就是說,要搶奪 Opensea 的流動性,核心在於激勵賣方掛單。目前,賣家遷移到其他交易平台的成本在於開戶以及授權 NFT 的 gas fee,相比 web2 平台需要填寫大量信息、進行資格審核甚至需要繳納保證金等一系列繁瑣操作來說,web3 的遷移摩擦已經非常小了。對於買家來說,連接錢包就能在不同的平台上買買買。
3、Opensea 流動性壁壘並非不可逾越
Opensea 缺乏用戶激勵措施,導致前期建立的流動性商業壁壘正逐漸喪失。今年初,湧現了 OpenDAO,LooksRare 等項目對 Opensea 發起吸血鬼攻擊,使用平台 Token 獎勵 Opensea 的忠實用戶。LooksRare 的交易額一度超越 Opensea。新興的 NFT 交易市場 X2Y2 正在以快速的功能迭代、體驗更佳的 UI/UX 和極低的交易費率(X2Y2: 0.5%,Opensea: 2.5%)搶佔 Opensea 的市場份額。為了避免刷量交易的誤導(按交易額算,Opensea 市場份額已不足 20%),我們從活躍人數占比也能看到 Opensea 的份額有下滑的趨勢。
另外,与 DeFi 领域不同,同一个 NFT 可以同时在多处交易市场上架,意味着 NFT 的流动性更容易转移和分散。专业的交易者往往同时在多个交易市场上架 NFT。
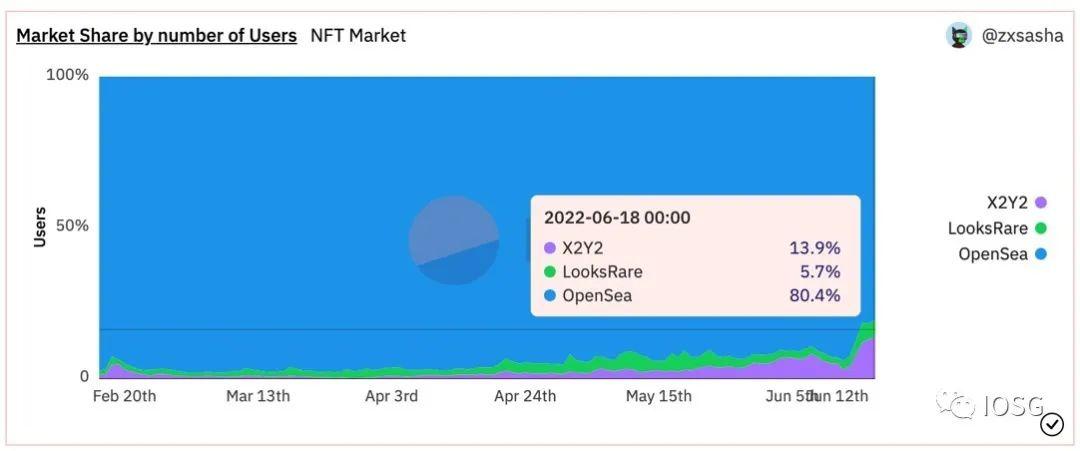
資料來源:Dune
4、Opensea 管理不善,品牌價值未拉開明顯差距
Opensea 管理不善的問題被用戶詬病已久。其安全性,也不斷遭受質疑,平台信譽不斷被發生的盜竊、欺詐和合約 bug 等惡性事件所損害。Opensea 存在著大量虛假和仿冒的 NFT 系列,平台受理投訴時間很長,開發者和用戶的權益都得不到保障。今年五月,其主頁錯誤地推薦了一個仿冒 PXN 的 NFT 系列,下架前交易量已經高達 3600ETH。Opensea 的合約還曾有 bug,使得多枚無聊猿 NFT 因此被低價售出,給收藏者帶來損失。Opensea 在安全性和信譽上,並沒有領先競品太多,尚未構築起品牌護城河。
NFT 交易市場垂直化生態
長期觀察 NFT 交易市場賽道,也看到了诸如像 Rarible, LooksRare, X2Y2 的與 Opensea 定位較為類似的直接競爭對手(其中一些也有不錯的交易量),但我們認為未來能夠做出更大蛋糕、超越 Opensea 的並不一定或者大概率不是 Opensea 直接競爭對手,而是一揽子專注於某個細分領域的垂直化 NFT 交易平台。
NFT 並非僅有 JPEG。從格式上看,NFT 分成 JPEG、MP3、MP4、SVG、iframe、數組、矩陣等。從類別上看,NFT 分成收藏品類(PFP)、純藝術類、虛擬世界類、遊戲類、音樂類、體育類、權益類和金融類等。
Tasha Kim 總結 NFT 交易市場垂直化如下。在主要的幾個品類中,我們已經能看到垂直化生態已經初步建立,比如遊戲類(Fractal, Lootex, DMarket),音樂類(Catalog, Glass, Roya),藝術類(SuperRare, Sloika, Foundation)等。有部分平台已經取得了不錯的成就,而新興的平台也獲得了大量的融資。
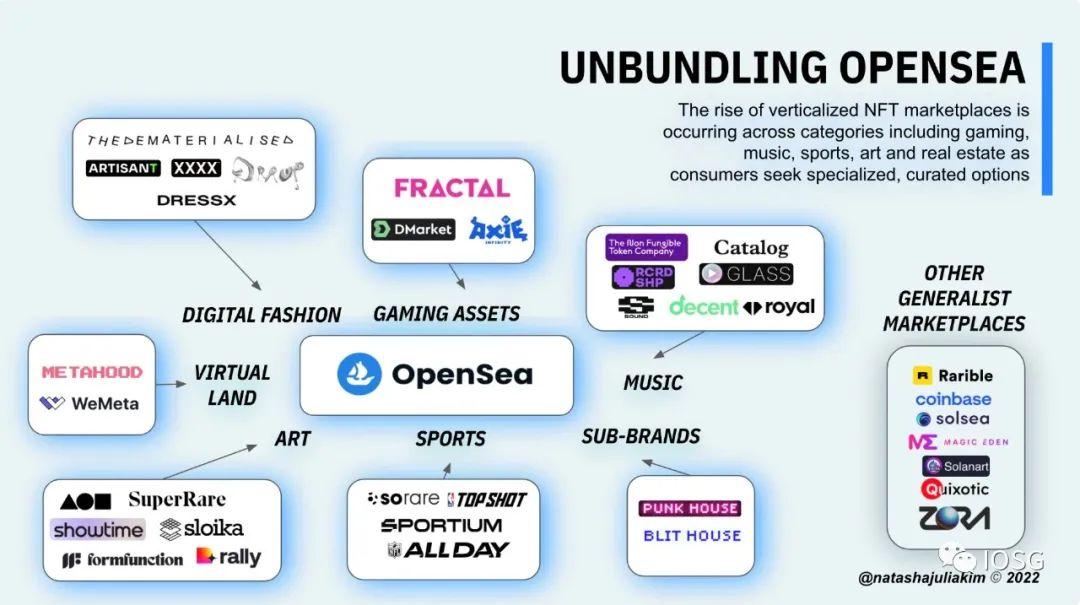
资料来源:Opensea 的拆分
那麼,使用者遷移至垂直化平台而非留在通用平台的動機是什麼?我們再次回頭看看傳統 Web2 平台的垂直化演變路徑下 eBay 最終落後於垂直市場的原因:
1、認證服務:對於某些產品,人們有強烈的認證需求,降低自己買到假貨的風險。而在 eBay 上架的商品不確保正品。
2、品質控制:eBay 不對平台的商品進行品質控制,導致大量的次品和垃圾充斥著平台,難以分辨好壞。
3、價格指導:eBay 不對同種商品進行歸類,並給出最低價格參考,使用者在幾萬個返回的結果內難以發現合理的價格。
4、社群缺失:eBay 缺乏一種親密的社群感,難以激勵使用者重複購買並積極參與雙方市場。
垂直化市場要想爭奪 Opensea 的市場佔有率,也要提供通用 NFT 市場無法提供的東西,比如:
1、審核制提高內容品質:針對細分領域,需要適當提高准入門檻,為使用者篩選優質的項目,減少使用者損失。
2、細分領域的針對性設計:平台可以針對特定品類優化 UI/UX,比如藝術類可提供 3D 沉浸式畫廊,比如音樂類則引入播放器的設定等。
3、NFT 定價服務:對於某些 NFT,如權益類、金融類和遊戲類,具有生息能力,可以使用 DCF 模型為其定價。
4、建立社群:針對細分領域的 NFT 更有可能建立起凝聚力較強的社群,比如遊戲類交易市場引導玩家們交流遊戲心得,甚至促成不同遊戲間的資產互換。
遊戲 NFT 交易市場的興起
那麼在 NFT 垂直化平台賽道即將爆發的前夜,什麼類型的平台可能是第一個跑出來的勝者呢?遊戲 NFT 交易市場是最具潛力的種子選手。
遊戲 NFT 一直是收藏品外交易額第二大的 NFT 類別。隨著 NFT 熊市的到來,炒作價值大於實際效用的收藏品類 NFT 交易數據可能會持續下降。NFT 將朝著更看重內在價值的方向演進。根據 Nonfungible.com 的數據,2021 年遊戲 NFT 交易額達到$51.7 十億,加上可以歸屬到遊戲大類的虛擬世界類 NFT $5.1 十億,總交易額可達 56.8 十億。按 5% 的版稅計算,遊戲 NFT 產生的利潤有$2.84 十億。據 Nansen 預估,到 2023 年,遊戲行業總利潤約$2000 十億,而區塊鏈遊戲行業利潤可達$50 十億,約占可尋址市場的 2.5%。
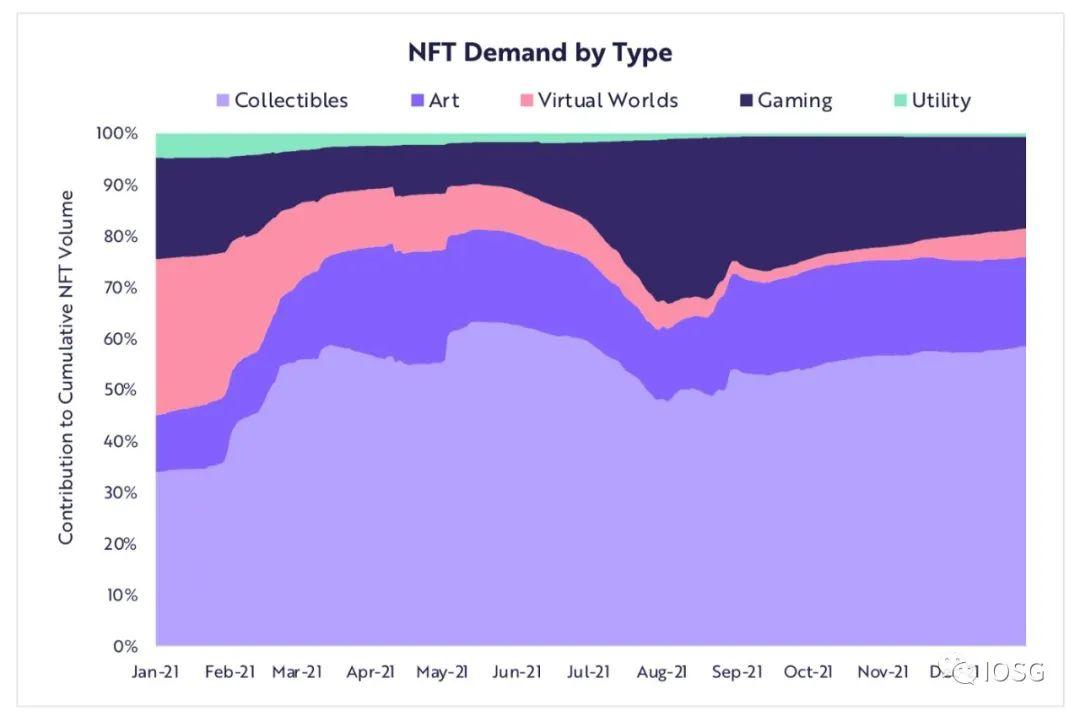
資料來源:Annual Research Report from Ark Invest
遊戲 NFT 是 NFT 最明顯的用例。遊戲 NFT 並非什麼新鮮事。早在 2017 年 CryptoKitties 就是第一批部署在 Ethereum 上的遊戲之一。儘管現在 PFP NFT 佔據主要份額,但在面臨炒作的質疑時,遊戲 NFT 總能以實際效用挺身而出。
對於收藏品或者藝術品 NFT 來說,其背後支撐的故事和收藏賦予了其價值。但遊戲 NFT 除了滿足前兩種外,還额外提供了可以性價值,用戶能真正的參與進去,沉浸其中。可用性是一個可持續發展的方向,擴大了 NFT 的可尋址市場。
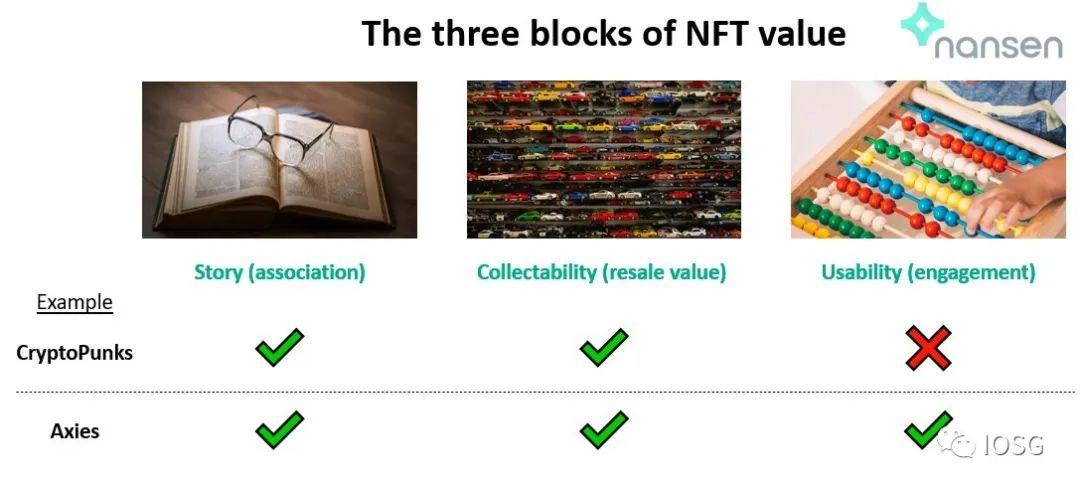
藍籌 PFP NFT 也在走進遊戲化的敘事中,為其提供更多價值支撐。BAYC 系列推出了遊戲品牌 Otherside,未來 BAYC 持有者可以在遊戲內使用 NFT 化身。另外,諸如 Cool Cat、Doodle、Pudgy Penguins、Azuki 等系列都有推出遊戲的計畫。
雖然大型的遊戲開放商更有可能建立遊戲內的 NFT 交易市場,用戶也更有可能寧願呆在遊戲中交易,而不是跳轉到別的平台中買賣。但是,一個開放的平台也能給遊戲帶來諸多優勢:
- 遊戲社群:平台能夠提供比單個遊戲更龐大的社群,在上面可以看到遊戲玩家對遊戲的欣賞和評價,社群的排行榜和成就系統讓平台成為一個比單一遊戲內更加沉浸的地方。
- 交叉銷售機會:基於平台的資料推薦,也能夠促進遊戲和遊戲資產的交叉銷售。當不同的遊戲資產匯聚在一個平台,加上 NFT 的互操作性,可以實現不同遊戲的資產互換以及資產的跨遊戲遷移。
- 資產定價和比較:由於短期內驅動使用者遊玩鏈遊的動力來源為 Yield,開放型平台可以利用遊戲資產豐富的屬性,並參考其他生息資產的價格給出價格建議,方便使用者比較。
- 針對性改善:官方市場往往有諸多劣勢,如限制貨幣種類、限價、費率高、不開放聚合交易和批量交易等。開放的平台可以做出針對性的改善。
即便是 web2 較為封閉的生態,圍繞 CS:GO 建立的第三方交易平台就有數十個,比如 CSGORoll、Skinchshier、CSmoney、SkinMonkey、DMarket 等。在 web3 世界,由於一個交易市場可以涵蓋多個(理論上無限)遊戲的 NFT 資產,遊戲 NFT 交易市場的 GMV 將頗為可觀。
遊戲 NFT 交易市場生態案例
Eden Games:通用 NFT 交易市場生態案例
Maigic Eden 是類似 Opensea 的通用 NFT 交易平台,專注於 Solana 公鏈生態。而 Eden Games 是 Magic Eden 專為遊戲開發者、遊戲玩家推出的一站式平台。
Eden Games 暫時包含以下功能:
- 專門的遊戲列表:每個遊戲介紹頁都包含遊戲預告片,內容展示頁顯示遊戲的社交內容和描述,以及該遊戲包含的 NFT。
- 內容中心:遊戲內容推薦機制,幫助玩家快速找到自己所需的內容。
- 比賽頻道:定期舉辦遊戲錦標賽,邀請社區成員參與,並提供獎勵。
- 平台為開發者提供:NFT 諮詢、定制化鑄造、推廣營銷、使用者安全等支援服務。
想法:Magic Eden 本身是 Solana 鏈上的佔主導地位的 NFT 交易市場(在 Solana 的交易額比 Opensea 高),平台每天有 150 萬活躍訪問者,每月有 1000 萬活躍訪問者。Eden Games 正準備充分利用 Magic Eden 自帶的巨大流量,成為遊戲和遊戲 NFT 的發現層和分發平台。巨頭親自下場做遊戲 NFT 交易市場有天然的流量和流動性優勢。
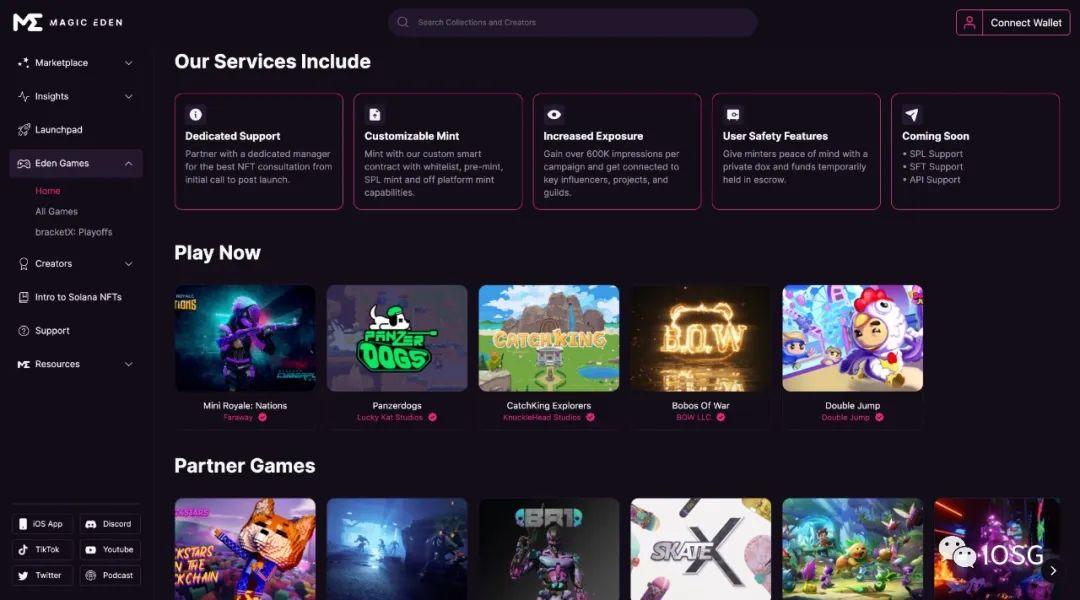
Eden Games
Fractal:垂直化遊戲 NFT 交易市場
這個平台是由 Twitch 的聯合創始人 Justin Khan 建立的,專注於區塊鏈遊戲和遊戲 NFT。它旨在為 NFT 遊戲打造一個更加安全的交易市場,並為其提供推廣和分發服務。
Fractal 的價值來源於:
高質量的遊戲 NFT Launchpad:Fractal 採取嚴格的審核制度,目前只接受了 5% 的申請者,管線中有超過 20 個項目在等候。
Fractal 提供具有遊戲特性的 NFT-fi 相關服務,如借貸、質押、碎片化等。
Fractal 將作為最好的遊戲的管理和發現層,賦予遊戲開發者接觸消費者的權力。
想法:Fractal 本身不研發遊戲,且背後不背靠已經成型的 NFT 巨頭(如 Magic Eden)。縱觀 web2 成功的遊戲平臺,如 Steam、Epic 甚至 TapTap,都有母公司自研遊戲捆綁帶來的種子使用者。Fractal 希望作為遊戲的管理和發現層的定位需要克服更多的阻力。
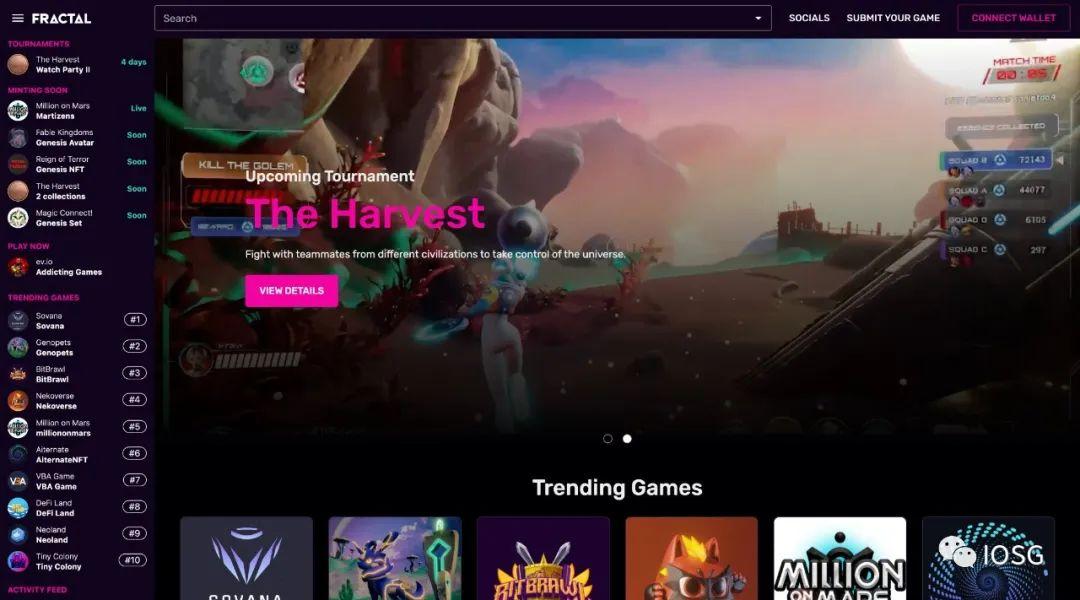
Fractal
DMarket:融合 Web2&3 游戲資產的平台
DMarket 旨在為遊戲開發者、玩家、主播、電子競技俱樂部打造價值數十億美元的數位資產交易平台。與眾不同的是,DMarket 使用區塊鏈技術接入了 web2 遊戲(如 CS:GO 和 Dota2)和以及 web3 遊戲(如 decentraland)中皮膚等可交易遊戲資產(不止 NFT)。
想法:在傳統遊戲中,最賺錢的遊戲往往是擁有「皮膚經濟」的大 DAU 免費遊戲,市值每年有數十億的數位資產在二級市場流通。事實上,早在 2016 年以前,就出現了用比特幣交易遊戲資產的平台如 OPSkins,這類第三方平台使用 Steam 的 API 接入其它支付系統,並繞過 Steam 設定的諸多限制(如每把武器不能超過 1800 美元)。這類平台包含大量傳統玩家,是轉化 web2 玩家到 web3 的重要入口。
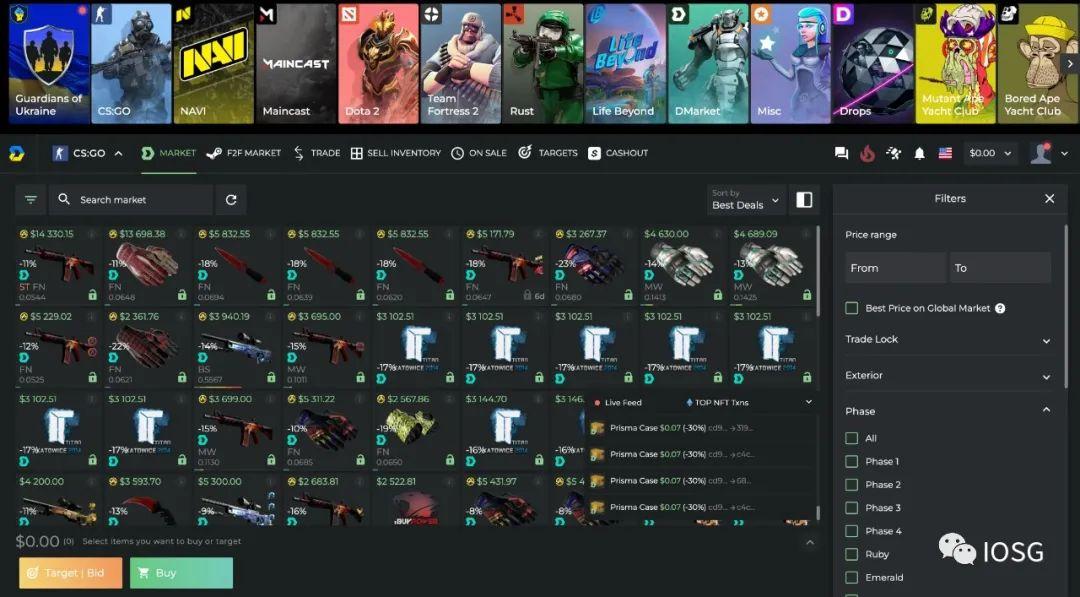
DMarket
展望未來
不破不立。Axie Infinity 在去年 8.6 達到利潤最高峰之後(當日收入$17.5M),到現在日收入已經不足$10K。區塊鏈遊戲的敘事正在發生轉變,play-to-earn 的模式也在遭受質疑,並隨著 Axie Infinity 的「失敗」甚至逐漸變成行業「共識」。
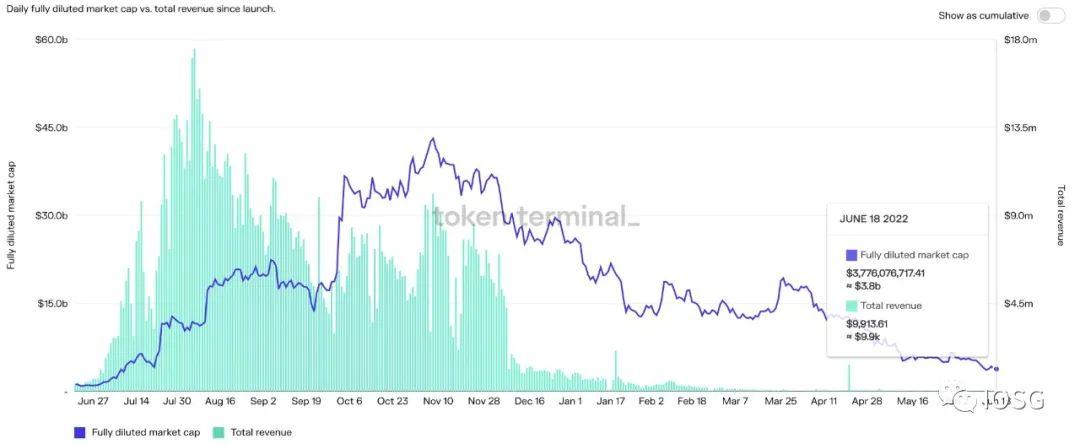
資料來源:https://tokenterminal.com/terminal/projects/axie-infinity
但我們也要看到好的一面:Axie Infinity 總利潤高達 13 億美元,其 Token AXS FDV 最高達 430 億美元。市場下行後,現在也有 30 億美元。若沒有加密貨幣經濟,採用 Web2 開發模式的 Axie Infinity 永遠也不可能取得它今日的成就。
儘管近兩年 NFT 行業大爆發,我們仍在行業的早期階段。根據 Hootie Rashidifard 的研究,2021 年 6 月的數據顯示,僅有 13% 的美國曾購買加密貨幣,這個數據在全球僅 3%。排名第一的 Axie Infinity 目前的 DAU 大約 300K,去除多錢包的帳戶後這個數字只會更少。而 Web2 DAU 最高的遊戲 Roblox 數據高達 8.6M。這說明區塊鏈仍然有很大的空間。
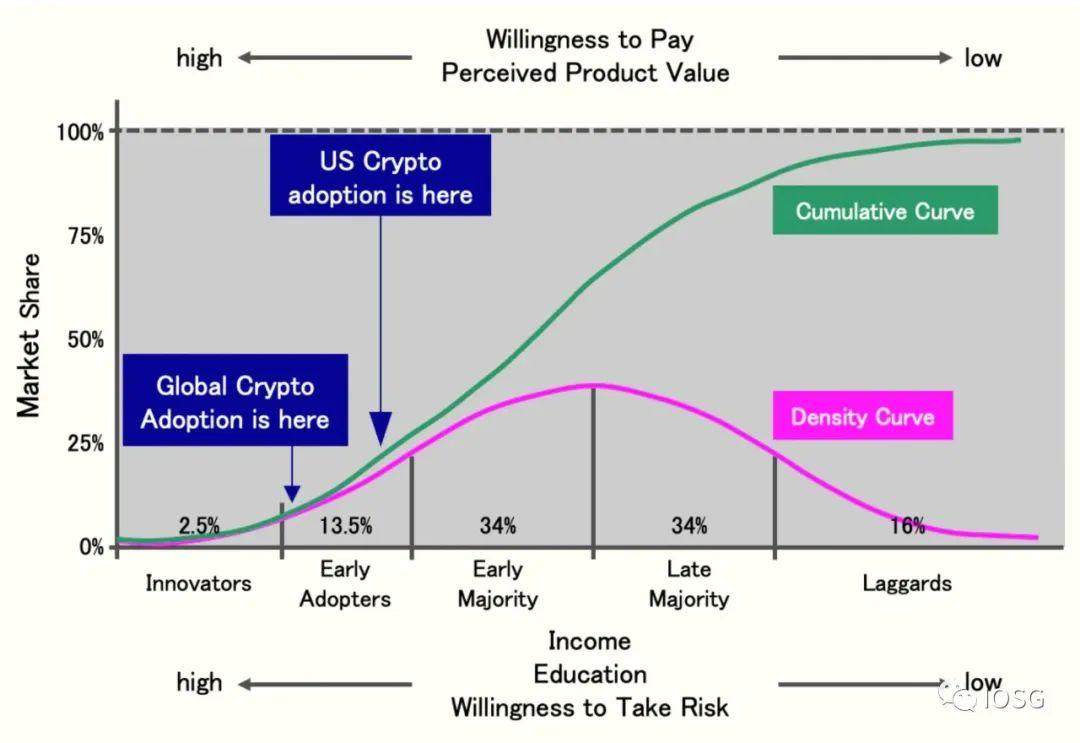
資料來源:Am I Too Late?
NFT 是元宇宙、區塊鏈遊戲的底層元素,NFT 交易市場則是數位資產經濟系統的基石。專注於遊戲的 NFT 交易市場有望成為未來首批成功的垂直化平台。但除了基本的交易功能,我們能看到遊戲 NFT 交易市場更期望成為遊戲生態中的發現層。Web3 的遊戲如何獲取用戶一直是大家熱議的問題。
Web2 遊戲獲客方式和利潤計算很明確:廣告投放 → 獲取用戶 → 用戶留存 → 比較 LTV 和 CAC 計算 ROI。然而,Web3 遊戲在廣告買量側遭到監管合規的擠壓,在用戶獲取側轉化率低,利潤側難以預估 LTV 等方面遭遇重重挑戰。用目前 web2 的推廣方式去推 web3 的遊戲將遭遇天價的 CAC,難以收回成本(除非 free-to-play,並將區塊鏈內置在底層不被用戶發現)。目前 web3 的主流推廣方式和利潤來源是:社區種子用戶積累 → 空投擴散 → Crypto 圈內流量推廣 → INO/IDO 融資 → NFT 二級交易費+ Token 價值(LTV)。

資料來源:https://flow-with-heart.notion.site/Web2-Web3-075e6dc8b0a04afe9e46e13db8aa858c
這種 web3 推廣方式依賴社區裂變,對於項目創始團隊要求頗高,沒法快速複用到其他項目。誇張點說,這具有 CX 屬性。難以複用的生產和推廣流程,也不符合遊戲工業大量立項、快速迭代、測試、調優或淘汰的生產流程,加上主要靠二級市場交易費這種不確定的商業模式,最終導致 CAC 和 LTV 難以預估。
链游商業模式尚未跑通,正說明了市場格局遠遠沒有定型,留給創業者的機會還很多。與 web2 的平台收取廣告分成、遊戲抽成等商業模式不同,遊戲 NFT 平台可以僅依靠一二級 NFT 交易(或者專注二級交易)維持平台運行,大大減少遊戲開發者的負擔。隨著區塊鏈遊戲的大規模採用,未來遊戲 NFT 交易市場在其中能夠佔據更豐富的生態位,承擔用戶獲取、用戶發現、用戶留存、遊戲間交叉推廣和用戶遷移等功能,進而引領行業發展。
Part.2 投融資事件

The Wildcard Alliance 完成 4600 萬美元 A 轮融资,Paradigm 領投
* GameFi
獨立遊戲工作室 Playful Studios 旗下 Web3 遊戲子公司 The Wildcard Alliance 宣佈完成 4600 萬美元 A 轮融资,Paradigm 領投,Griffin Gaming Partners、Polygon 等參投。目前該公司即將推出一款多人在線戰鬥競技遊戲。
Atmos Labs 完成 1100 萬美元種子輪融資,Sfermion 領投
* 元宇宙
元宇宙開發商 Atmos Labs 完成 1100 萬美元種子輪融資,NFT 投資者 Sfermion 領投,英國對沖基金億萬富翁 Alan Howard、Animoca Brands、Collab+Currency、FBG Capital、GSR、CoinGecko Ventures 和 Avocado Guild 等多家公司參投。融資將用來創建一個「P2E」的元宇宙。据悉,其第一個遊戲將是 F1 賽車與飛行遊戲 ExoGP。
Castle 完成 150 萬美元 Pre-Seed 輪融資
* NFT 智能錢包
NFT 智能錢包 CASTLE 完成 150 萬美元 Pre-Seed 輪融資,Dragonfly Capital 領投,參投方包括 Palm Tree Crew、Lattice Capital、Whitestar、Framework 等,個人投資者包括 Andy(Fractional)、Gmoney、Jess Sloss(Seed Club)、Trevor McFedries(FWB & Dapper Labs、Linda Xie、Cooper Turley、Hunter Horsely(Bitwise)、Mariano Conti、Jason Goldlist、John Barnett、Joshua Harris 等。Castle 錢包功能包括了多重簽名、內建 NFT 市場、批量交易、投資組合跟踪等,目前已開放內測,用戶可加入等待列表。
zCloak Network 完成 580 萬美元 Pre A 輪融資
* 零知識證明
零知識證明初創公司 zCloak Network 完成 580 萬美元 Pre A 輪融資,參投方包括 Coinbase Ventures、Bixin Ventures、Matrixport Ventures、DFG、Sancus Ventures、KuCoin Ventures、Sanctor Capital、Hash Global 和 Jump Capital 等。本輪融資將用於擴大與 Web3 應用和其他區塊鏈網路等的合作夥伴關係。IOSG 參與上一輪投資。
Bits of Stock 完成 440 萬美元種子輪融資
* 加密獎勵平台
荷蘭消費者加密獎勵平台 Bits of Stock 宣布完成 440 萬美元種子輪融資,Keen Ventures 和 Yellow Accelerator 參投。据悉,Bits of Stock 應用程式支持消費者可以在日常購物中賺取加密貨幣獎勵,該公司目前已經和 60 多個品牌商達成合作,包括阿迪達斯、肯德基、耐克、Zara、Uber、Spotify 和 Netflix。該公司還推出了一個 API,讓零售商、新銀行和 BNPL 提供商等客戶將獎勵體驗嵌入到他們自己的應用程式中。
Foresight Ventures 推出 2 億美元的加密基金 Foresight Secondary Fund I
* 基金融資
Foresight Ventures 推出 2 億美元的加密基金 Foresight Secondary Fund I,該基金為特殊目的的 S 基金,專注投資私募市場中尋求流動性的加密貨幣資產(SAFT)。根據官方披露,加密交易平台 Bitget 是該基金最大單一 LP。
Immutable 推出 5 億美元開發者和風險投資基金,用於加速 Web3 遊戲和 NFT 項目
* 基金融資
以太坊 NFT 二層擴容方案 Immutable 宣布推出 5 億美元的開發者和風險投資基金,用於加速 Web3 遊戲和項目的採用。這筆資金將用於資助在其 Immutable X 上構建 Web3 遊戲和以 NFT 為重點的公司的項目。該基金將分為風險投資基金和贈款,風險投資基金與風險投資公司 BITKRAFT、Animoca、Airtree、King River、GameStop 等合作建立。贈款計劃通過 Gods Unchained 和 Guild of Guardians 聘請專業人員為申請者提供必要的 Token 組學、遊戲設計和營銷知識。
紅杉資本推出總規模達 28.5 億美元的兩隻新基金,將擴大 Web3 領域投資
* 基金融資
紅杉資本旗下 Sequoia India and Southeast Asia 宣布推出兩隻新基金,分別是紅杉資本印度早期風險和成長基金(規模約 20 億美元)與紅杉資本東南亞專屬基金(規模約 8.5 億美元)。据悉,兩隻基金除了繼續專注於 SaaS 和金融科技等領域外,還將進一步擴大投資範圍,包括 Web3 等領域。紅杉印度和東南亞此前已經投資 CoinSwitch Kuber 和 Polygon 等 Web3 初創公司。
Part.3 IOSG 投後項目進展
Avalanche:三箭資本從未管理、使用或托管過 Avalanche 基金會的財庫資金
* 公鏈
針對近期三箭資本清算引發的市場猜測,Avalanche 在推特上做出澄清,三箭資本從未以任何方式管理、使用或托管任何 Avalanche 基金會的財庫資金。
StarkWare 在主網推出 StarkNet Alpha 0.9.0 版本,開始運營新費用機制
* Layer 2
以色列零知識證明研發機構 StarkWare 宣布在主網上推出 StarkNet Alpha 0.9.0 版本,此前已在測試網上發布。新版本中費用是強制性的,其他升級或變更包括引入合約類(Contract Classes)和合約實例(contract instance)分離,允許在 StarkNet 上啟用工廠模式(factory pattern),同時,委託調用替換為庫調用(library call)。
此前消息,StarkWare 曾於 1 月份以 20 億美元估值完成 5000 萬美元C輪融資。今年 3 月份,StarkWare 在其測試網上發布的 Alpha 0.8.0 版本中首次展示根據計算複雜度定價的費用機制,但當時的版本尚未強制支付費用。
MakerDao 將暫時禁用 Aave DAI 直接存款模組 (D3M),Maker 協議公佈 stETH 持有情況,stETH 抵押品價值約 2.6 億美元
* 穩定幣
MakerDao 社區關於暫時禁用 Aave DAI 直接存款模組 (D3M) 的提案投票已通過,將於北京時間 6 月 18 日 5:03 開始執行。根據提案內容,暫時禁用 Aave DAI 直接存款模組是因為 Aave v2 上借入的 2 億枚 DAI 中,有 1 億枚 DAI 是借給了 Celsius,並且主要由 stETH 抵押,因此存在風險。執行提案通過後,Aave DAI 直接存款模組 (D3M) 目標借款利率將設置為 0。
Maker 協議推特公布了持有 stETH 的情況,其中 stETH 抵押品約占所有 DAI 抵押品的 3%,價值約 2.6 億美元;WSTETH-A 資金庫鎖倉 204,661.12 枚 WSTETH,價值 2.432 億美元,8290 萬 DAI 總債務,抵押率為 293.42%;WSTETH-B 資金庫鎖倉 9,014.31 枚 WSTETH,價值 1070 萬美元,250 萬 DAI 總債務,抵押率為 424.42%。
Kava 社區關於將 Kava 質押者的年通膨率降至 13.5% 的提案投票已開啟
* 公鏈
Kava 社群就将 Kava 抵押者的年通胀率从 17% 调整至 13.5% 的第 89 号提案进行投票,目前支持率为 98.48%,投票将于 6 月 22 日结束。
Part.4 行業脈搏
三星推出可存儲和訪問數字 ID 和數字密碼等的三星錢包,並集成三星區塊鏈錢包
* 錢包
三星宣布推出三星錢包(Samsung Wallet),Samsung Wallet 將 Samsung Pay 與 Samsung Pass 結合,供用戶存儲和訪問數字 ID、支付和會員卡、數字密碼(digital keys)等數據。此外,Samsung Wallet 受到 Samsung Knox 的防禦級安全保護,並通過與三星區塊鏈錢包(Samsung Blockchain Wallet)集成,利用開放的 Galaxy 生態系統來幫助用戶輕鬆監控在多個加密交易平台的加密貨幣組合。
碳中和 Web3 協議 Co2 Zero 與 EOS 達成合作,將上線 EOS 網路 EVM TrustEVM
* 虛擬機
由阿里巴巴雲技術支持的碳中和 Web3 協議 Co2 Zero 宣布與 EOS 達成合作,將上線 EOS 網路官方以太坊虛擬機(EVM)TrustEVM。Co2 Zero 是個人碳中和 NFT 和碳資產交易流通的 Web 3.0 協議,通過區塊鏈的技術特性支持碳足跡全生命周期的可信記錄和碳排放全要素的可信流通,比如去中心化、防篡改、溯源、全溯源。
孟加拉國央行將研究引入 CDBC 的可行性
* 數位貨幣
孟加拉國財政部長 AHM Mustafa Kamal 表示,作為該國 2022-2023 財政年度預算的一部分,孟加拉國央行(Bangladesh Bank)計劃對引入央行數位貨幣(CBDC)的可能性進行可行性研究。Kamal 表示,全球許多國家都在研究 CBDC,將其視為具有風險的私人數位貨幣的可行替代品。他指出,隨著孟加拉國互聯網覆蓋率和電子商務行業的增長,有必要考慮這一替代方案,並補充說 CBDC 的主要目的是促進虛擬交易,鼓勵創業企業和電子商務業務。
Solend 治理提案獲得通過,將對巨鯨制定特殊保證金要求並可臨時接管鯨魚帳戶
* DeFi
Solana 生態借貸協議 Solend 發起的治理提案已獲得通過,贊成票 1,155,431(97.5%)。該提案支持對佔借款總額 20% 以上的巨鯨制定特殊保證金要求,如果用戶的借款超過主池所有借款的 20%,則需要 35% 的特殊清算門檻。授予 Solend Labs 緊急權力以暫時接管鯨魚的帳戶,以便清算可以在場外執行,這將通過智能合約升級來完成。一旦鯨魚的帳戶達到安全水平,緊急權力將被撤銷。據此前消息,Solend 創始人 Rooter 敦促某個巨鯨(3oSE 開頭地址)儘快償還貸款,以避免清算風險。該巨鯨擁有 1.7 億美元的 SOL 存款和 1.08 億美元的 Stablecoin 借款,目前佔 SOL 存款的 95% 和 USDC 借款的 86%。該巨鯨的借款清算價格為 22.27 美元(當前 SOL 的價格為 29.16 美元)。如果鯨魚被清算,它將從部分清算開始,上限為未償借款的 20%(約 2100 萬美元)。隨後,Solend 已臨時禁用其 Main Pool 的 USDC、USDT 和 SOL 借款。
Stablecoin MIM 發行方:財庫有足夠資產償還壞賬,將公布具體還款計劃
* 穩定幣
穩定幣 MIM(Magic Internet Money)的發行方 Abracadabra 發文表示,其金庫有足夠的資產來償還 UST 崩盤期間產生的 1200 萬美元壞賬。一旦收到關於 LUNA 2.0 空投規模和時間的更多信息後,Abracadabra 將發布一份全面的還款計劃。Abracadabra 指出,其運營金庫(不包括 SPELL Token)目前擁有超過 1320 萬美元的資產,持有包括 6,619,923.5 枚 MIM 和 10,380,153.06 枚 CRV。除了運營金庫之外,Abracadabra 名下資產還包括一個獨立的 SPELL 金庫以及尚未申領的 LUNA 2.0。
Deribit:三箭資本自 2020 年 2 月起成為其母公司的股東,少數帳戶對 Deribit 有淨債務
* 交易平台
加密衍生品交易平台 Deribit 表示,確認三箭資本自 2020 年 2 月起成為其母公司的股東。由於市場發展,有少數帳戶對 Deribit 有淨債務,Deribit 認為這些帳戶可能陷入困境。即使這些債務都沒有偿還給 Deribit,Deribit 將保持財務健康,運營也不會受到影響。Deribit 可以確認所有客戶資金都是安全的,Deribit 將承擔任何潛在損失。
Circle 將發行歐元穩定幣 Euro Coin
* 穩定幣
USDC 發行商 Circle 宣布將於 6 月 30 日在以太坊上發行由歐元支持的、受監管的穩定幣 Euro Coin(EUROC),今年晚些時候支援其他區塊鏈。自 2022 年 6 月 30 日起,機構客戶將可以通過免費的 Circle 帳戶使用 Euro Coin,開發人員目前可以開始與 Euro Coin 智能合約集成。Anchorage Digital、Binance.US、Bitstamp、Compound、Curve、CYBAVO、DFX、Fireblocks、FTX、Huobi Global、Ledger、MetaMask Institutional 和 Uniswap Protocol 將在 Euro Coin 啟動時給予支援。
OpenSea 將遷移至新協議 Seaport,預計 Gas 成本可降低約 35%
* NFT
NFT 市場 OpenSea 週二宣布,正在改造其後端,將從 Wyvern 協議轉向其自行開發的開源協議 Seaport Protocol。該轉換可以顯著降低平台上的交易成本,預計 Gas 成本可降低約 35%。新協議估計每年累計將為用戶節省 4.6 億美元以上的費用。除了降低 Gas 成本外,遷移到 Seaport 還將允許 OpenSea 消除新用戶啟動費用,讓用戶可以對整個收藏品進行報價,並使其錢包簽名更易於閱讀和理解。
Meta 將與巴黎世家、普拉達和 Thom Browne 合作推出數位時尚市場
* Metaverse
Meta 首席執行官扎克伯格(Mark Zuckerberg)週五在 Instagram 現場直播中宣布,正在與巴黎世家、普拉達和 Thom Browne 合作推出數位時尚市場 Meta Avatars Store。該商店將上線 Instagram、Facebook 和 Messenger,允許用戶為其虛擬形象購買數位服裝。Meta Avatars Store 將於下周在美國、加拿大、泰國和墨西哥推出,最初將提供巴黎世家、普拉達和 Thom Browne 的數位服裝,未來還計劃引進新品牌。
FTX 收購加拿大合規加密交易平台 Bitvo
* 交易平台
FTX 宣布收購加拿大合規加密交易平臺 Bitvo,此次 Bitvo 併購將在今年第三季度完成,前提是獲得加拿大監管部門的批准。完成收購後,Bitvo 或融入 FTX 全球團隊,並服務加拿大市場的用戶。Bitvo 是加拿大合規交易平臺,於 2022 年 4 月成為首個在加拿大艾伯塔省合規註冊的加密交易平臺,並受加拿大《證交法》監管,使 Bitvo 可為該地區用戶提供安全簡單的方式交易、購買加密資產。另外 Bitvo 還在加拿大金融情報機構 FINTRA 註冊為貨幣提供商。
原文連結
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia