

 融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


IOSG:Crypto市場回顧與展望
原文標題:《IOSG Weekly Brief | Crypto 市場回顧與展望 #106》
原文來源:IOSG
Part.1 Insight
Crypto 市場回顧與展望
本文節選自 Ansem(推特 @blknoiz06) 的文章 Quarter I 2022,由 Evelyn、AluAyi、Henson、Rex|W3.Hitchhiker 整理翻譯發佈,IOSG 授權轉載和編輯。
2021 年對於加密資產來說很顯然是突破性的一年
從機構接受度到散戶採納度,加密貨幣已經遠遠超過了其歷史上的任何時期。加密資產經歷了兩年的強勁牛市,部分原因是 FED 的鴿派態度助長了市場參與者的風險偏好,再加上 web3 協議的快速創新。令人震驚的是,在這個週期中,我們能從這則典型的新聞吹噓 "看這個代幣上漲了 10 倍!"體會到加密貨幣在社會中的流行程度。Visa 購置了一個朋克,阿迪達斯買了一隻無聊猴,許多 TradFi 公司如 Jump 承認了加密貨幣的長期合法性,Crypto.com 購買了斯臺普斯中心球場的冠名權,FTX 買了邁阿密熱火隊的冠名權,似乎每隔一週加密貨幣基金們就會籌集數十億美元。Facebook 把它的名字改爲 Meta,穩定幣立法的問題在國會中處於前沿和中心地位。加密資產已經快速地進入了公衆意識的前沿,而且這次不會在短時間內消失。
由於這個行業的新生,加密市場仍將經歷拋物線式的繁榮和蕭條週期,這是必然的,但從我的角度來看,我看到許多財富 500 強公司試圖讓自己從這個新的元宇宙中受益,他們能做的就只能是支持這些現有的去中心化協議。如果這種情況繼續下去,加密市場很可能會更緊密地與傳統市場交織在一起,伴隨這種進展,加密資產應該會過渡到一個較慢的增長軌跡裏,各個賽道在不同時期的表現會與股市一樣,這是在過去幾年我們看到的已經開始的趨勢。
散戶投資者最昂貴的教訓一直以來都是無法適應的新敘事,無論是直接收到追溯空投,還是簡單地瞭解市場走向以使他們能夠做出更明智投資決定的那些人,他們願意站在前沿嘗試新事物所以受益最多。爲了強調加密貨幣市場領導者的不斷轉變趨勢,我們可以看看 DeFi 協議的三個獨立迭代,起源於 2019 年初的 LINK 和 SNX 的實力。
Chainlink 和 Synthetix 是兩個協議,是 DeFi 最早的一些重大創新,在從 2019 年初對以太坊上漲 50 倍後,SNX/ETH 和 LINK/ETH 的圖表在 2020 年 8 月的第一個 DeFi Summer 達到頂峯。現在它們對 ETH 的熊市已經持續了一年多,SNX/ETH 從高點下跌了-92%。在 2020 年的第一個 DeFi Summer 之後,在 2021 年初的第二波 DeFi 浪潮中表現良好,其中最知名的項目之一是 Sushi,作爲 Uniswap 的分叉項目,Sushi 從 2020 年 11 月的 0.5 美元的低點上漲了 40 倍,到 2021 年 2 月的高峯時約爲 22-23 美元。
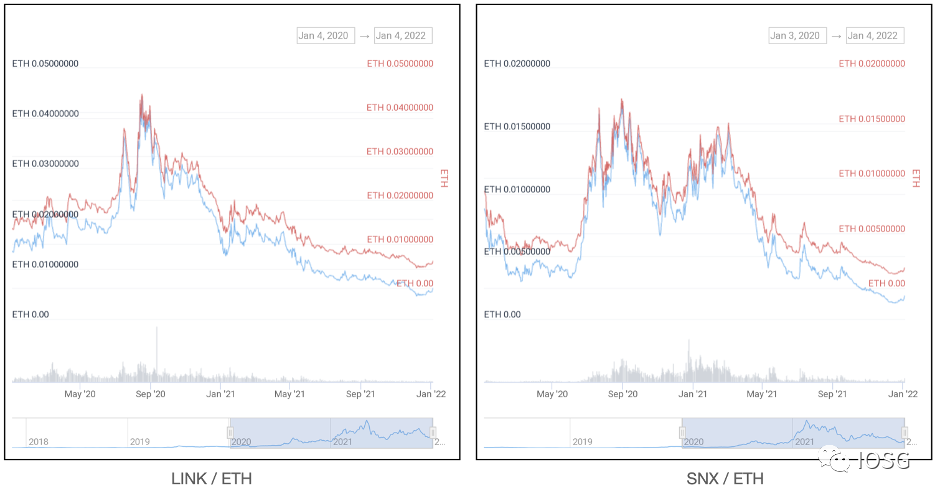
當時的其他 DeFi 藍籌 Aave、Comp 和 Uni 也在同一時間對 ETH 匯率達到頂峯,在 5 月加密市場大幅下挫之前,它們的美元交易對基本處於橫盤狀態。在 2 月 DeFi 1.0 的峯值和夏季的盤整之後,我們看到第三波 DeFi 協議的出現,由 OHM、DPX、SPELL、TOKE 和其他協議帶頭,最引人注目的是 SPELL 和 OHM。這些協議也迅速獲得了市場的關注,都在成立之初就取得了 100 倍以上的收益,並在高峯期取得了數十億美元的市值。
目前,這些協議都從當時的高點大幅下挫,但它們是否會繼續對 ETH 匯率走下降趨勢,還是能夠比它們的 DeFi 前輩更好地維持價值,還有待觀察。
當所有這些都在今年發生時,我們也出現了一個繁榮的多鏈生態系統
在過去的一年裏,許多 L1 競爭公鏈們已經向 DeFi 引導了大量新用戶,而市場已經將這種用戶增長效果直接反映在其項目的市值上了。在 SNX/ETH 下跌 92% 的時期,自 2020 年 8 月以來,Solana 對 ETH 上漲了 10 倍,如果你從 2021 年 1 月的低點開始算,是 25 倍。因此,僅僅由於某些大量上漲了,市場參與者就認爲我們將迎來多年的熊市的時,我認爲需要對這種言論進行一些更細微的分析,因爲一些其他代幣其實已經走熊好幾個月了。
展望 2022 年,我們將看到,在加密貨幣的宏觀牛市週期中,某些行業是否會繼續經歷熊市週期,或者我們是否會像以前的週期一樣,出現另一個廣泛的市場 90% 的跌幅。交易者的困難在於確定哪些代幣在目前市場上存在錯誤定價,如何利用這些錯誤價格,以及在大家發現之前找到哪些新趨勢正在萌芽。
我設想的 2022 年的五個主要趨勢是:
- 從 web2 加入 web3 的優秀開發者的趨勢在加速,開發工具和區塊鏈基礎設施/中間件的使用率在增加。
- 多鏈 DeFi 的趨勢會持續加強,伴隨着現有 L1 競爭公鏈們的生態系統形成的社區,以及 L0 生態系統如 Cosmos&IBC 最終變得更有凝聚力。
- 模塊化區塊鏈架構越來越接近主網上線,執行層(execution layer)/數據可用性層(data availability layer)/結算層(settlement layer)的專業化。
- 許多不同的 P2E 遊戲經濟體的爆發,他們找到了創造性的方法來吸引非加密貨幣用戶進入數字資產和金融主權的世界。
- 每個人都試圖加入元宇宙,從大型科技公司,到各種名人,再到服裝品牌,在 2022 年,因爲用戶們的注意力轉移到這個方向了,我們將看到加密貨幣的合作案例將明顯上升,在 web3 領域跑馬圈地。
FAANG 的開發者:陰暗的超級程序員
加密貨幣最近成功的一個最重要的現象是,現在有大量的聰明人在從事 web3 和 Dapps 的開發工作。我相信我們會看到更多有才華的開發者離開 web2 技術公司轉投 web3 公司,因爲這個行業今年已經更加合法化了。很明顯,開發者如果能加速工作迅速填補市場的低效率,就能在加密市場中產生直接影響,這裏有很多創新的機會。特別是隨着使用 Solidity 以外的語言的平臺增長,例如 Golang 和 Rust,這些對以前從未接觸過加密資產的傳統開發者來說更有吸引力。
區塊鏈基礎設施是目前加密世界中最被忽視的垂直領域之一,因爲用戶並不直接使用這些服務,所以它們並不在大多數人的視野中。儘管大量的 ETH 用戶知道 Metamask 是什麼,但幾乎沒有用戶知道 Infura 在幕後幫助絕大部分 Dapps 在以太坊上的運行。以太坊上的 Infura 對於大多數傳統的開發者來說,與 AWS 相當,隨着我們在這個多鏈世界的發展,有很多其他的服務正在涌現,以服務於其他鏈上的開發者,這是我認爲在 2022 年將會加速的賽道。
一個新的多鏈世界:L1 的競爭力?
在 2022 年,我不相信 AVAX、LUNA 和 Solana 會成爲 2018 年的 EOS。
將 2017 年的 altcoins 與 2021 年的 altcoins 進行比較是缺乏深入洞察力的表現,因爲四年前用戶在這些公鏈上能做的事情很少。今天,用戶已經可以通過在這些去中心化應用程序中與其他用戶直接對接,來訪問有別於傳統金融系統中的許多加密金融原生應用。
回想 2017 年,我和許多其他市場參與者對這些區塊鏈的期望要低得多,我不記得當時在其他 L1 競爭鏈上使用過任何(簡直是一個都沒有)去中心化應用程序。那是我進入加密世界的第二個月,我讀了 NEO 的白皮書,並認爲我找到了自切片面包(sliced bread)以來最好的東西,但令我沮喪的是,幾個月後我發現,altcoins 已經下跌了 90%以上。
現在這些 altcoins 的實際可用性已經有很大的不同,這就是爲什麼我認爲這個週期與以往週期完全不能相比。那麼,哪些 L1 競爭鏈們將獲勝呢?雖然他們都已經進步了很多,但其中仍會有一些佼佼者脫穎而出。在過去的一年裏,很多 L1 建立了狂熱的社區,但我們在 2017 年也有這樣氛圍的社區,如果你在 twitter 上查看任何一個老項目的標籤,就會發現仍然存在的老古董就是證明。一個狂熱的社區可能會在短期內刺激價格拉盤,但這些協議背後的團隊建設和創新力纔是建立長期競爭優勢的原因。
模塊化區塊鏈和 ETH 2.0
模塊化區塊鏈設計描述了一種系統架構,它將典型的單體區塊鏈的不同部分分開,通過爲每個不同層創建專門的鏈:執行(execution)、數據可用性(data availability)與共識(consensus)、結算(settlement)。目前,L1 的區塊鏈都是在一個層級上將上述工作完成,這就是爲什麼我們看到一些區塊鏈在更多用戶加入其網絡時遇到了費用瓶頸。如果我們要將加密市場的規模擴大到全球人口級別,似乎模塊化是讓其實現的最終狀態,如果沒有其他原因,所有這些系統將必須以最有效的方式進行優化。
在 2021 年的大一部分時間裏,以太坊對於擁有小額錢包的用戶來說是無法使用的,因爲在基礎層上參與 DeFi 協議的費用非常高。市場反映了這種情緒,其他各種 L1 智能合約平臺的出現,爲用戶解決了這個問題。以太坊走向模塊化區塊鏈堆棧的路線圖,利用 ETH 作爲結算和數據可用性層,以及其他 Rolluop L2 的擴展解決方案,如 zkRollups 和 Optimistic Rollups 處理大部分交易,都將在今年全面實施。一旦這一過渡完成,用戶將能夠使用 L2 的解決方案,同時仍然受益於以太坊基礎層的安全性。
邊玩邊賺,數字資產的遊戲化
Axie Infinity 在 2021 年取得了其他加密項目所沒有的成就,它創造了一個遊戲內的生態系統,在那裏每天有數百萬用戶與之互動。作爲第一個引導大量用戶以其他方式與加密資產互動的邊玩邊賺的遊戲,他們已經展示了這些經濟體在適當的規模化下執行時可以有多麼強大。
在菲律賓,許多人通過玩 Axie Infinity 賺的錢比他們的正經工作還多,這表明了以用戶爲先的盈利經濟可能性。這一趨勢向前發展的困難之處在於如何維持這些經濟循環,使其能夠長期持續,從而不斷吸引新的用戶。
NFT 狂熱在 2021 年是瘋狂的,人們爲 Crypto Punks、Bored Apes,甚至 EtherRocks 支付了數百萬美元。雖然我們看到 2021 年圍繞 NFTs 的興趣增長了很多,但下一個迭代將是爲用戶提供實用的數字資產,我們甚至還沒有觸及到將 NFTs 直接整合到區塊鏈遊戲和其他 DeFi 基礎設施中。隨着該領域逐漸成熟和更多資金的不斷進入,我認爲我們將在 2022 年看到很多強大的團隊出現,他們向用戶提供的產品不僅看起來很好,而且也會以多種不同方式向用戶提供價值。Web3 相比於 Web2 的主要吸引力之一,是用戶不再是被出售的產品,而是因其積極貢獻而被獎勵的網絡參與者。
元宇宙狂熱:用 NFTs 進行 Web3 式現代營銷
FOMO,即 害怕錯過(fear-of-missing-out),現在在傳統金融界和其他行業的許多公司中是很明顯的。在 2019 年,如果你告訴我 Tom Brady 將成爲某家頂級交易所廣告的主角,而 Visa 將在以太坊上購買 NFT,我一定會認爲你瘋了。高淨值個人(High NW individuals)、傳統風險投資公司、遊戲公司、體育公司等等,所有這些公司都在努力趕上 Web3 的速度,並確定他們在這個新世界中可以扮演什麼角色。NFTs 爲這些公司提供了一個非常簡單的方法來與這些年輕的目標市場建立聯繫,我認爲今年我們將看到更多的智能營銷工具被運用起來。
總結
在我爲 2021 年四季度撰寫的最後一篇文章的結尾,我提了幾個接下來幾年裏我所思考的問題:「2020 年代的殺手級應用會是什麼?2010 年代是亞馬遜,2000 年代初是 Facebook,在元宇宙領域又會是什麼?怎樣去吸引數百萬的非加密用戶?」
我仍在積極思考這個問題,但我相信答案可能就在眼前。目前只有一款 Dapp 吸引了數百萬的日常活躍用戶——Axie Infinity。儘管 DFK 還處於非常早期的階段,但它是我見過的第一個將 DeFi 與遊戲以一種對用戶來說很有趣的方式聯繫起來的去中心化應用。Uniswap 是一個革命性的發展,但是點擊添加 ETH/USD LP,然後計算你的短期損失和交易收益並不是一件有趣的事情。
我不知道有多少常規的 dex 用戶參與了這些平臺的治理,或者真正將他們的代幣用於投機以外的任何事情。這些 DeFi 原始元素的遊戲化+可手機訪問化,是真正能夠爲 DeFi 打開很大一部分目標市場的下一步,因爲用戶會樂意參與生態系統,而不是單純的猜測。此外,由於用戶積极參與生態系統,如果設計得當,這些遊戲的代幣會比典型的治理代幣更具實用性。
「哪些沒被髮掘過的細分市場在未來幾個月或明年會更受歡迎?」
爲了回答這個問題,我認爲目前討論得最少也是最重要的一個細分市場是驅動這些 Dapp 的底層基礎設施。指望非加密用戶和開發人員加入,卻不提供適當的工具給他們進行無縫交互,是很高門檻的要求。如果我們想要完全去中心化的網絡,那麼我們需要讓用戶能夠非常輕鬆地參與其中,而不需要具備高級工程師的知識,或者是在過去十年中每天都生活在加密世界裏。此外,如果我們想讓更多的開發人員進入這個領域,那麼就需要爲所有這些系統提供必要的工具和文檔,好讓新的應用程序易於部署,還要有願意幫助和回答問題的社區,這些都是至關重要的。
以下是今年的一些大膽預測:
Keplr 用戶數會超過 Metamask
市值前 10 的會是 DeFi Kingdoms
Phantom 到 2023 年會擁有 2000 萬以上的用戶
SOL 生態中 DeFi 的表現遠遠優於 Solana
由加密原生交易者組成的 DAO 會越來越普遍
市值前 25 名中會有至少有一個 P2E 公會
到明年年底,使用加密移動應用程序的人會比使用 chrome 插件的人多
SoL/Luna/Avax 翻轉以太坊並且保持
Atom 市值超過 1000 億美元
DeFi 選項獲得很多關注
重要的穩定幣通過立法,允許銀行在資產負債表上持有穩定幣
頂級科技公司之一開始使用 AVAX 子網作爲區塊鏈開發的開發網絡
前幾天我在推特上提到我對 2022 年和未來幾年的主要問題,即模塊化的區塊鏈架構和價值收益:
在模塊化區塊鏈堆棧中,哪一層應該捕獲最多的價值,還是應該在所有層之間大致相等?
老實說,我對這個問題沒有答案,但隨着未來幾年規模的擴大,我認爲這將是交易者需要考慮的最重要的事情之一,以及如何據此進行頭寸調整。我最初的想法是,那些專注於構建真正高效和專門的鏈的團隊會做得很好,這就是爲什麼我很喜歡今年晚些時候的 zkSync 和 Celestia(構建模塊化區塊鏈架構的項目)。
Part.2 投融資事件
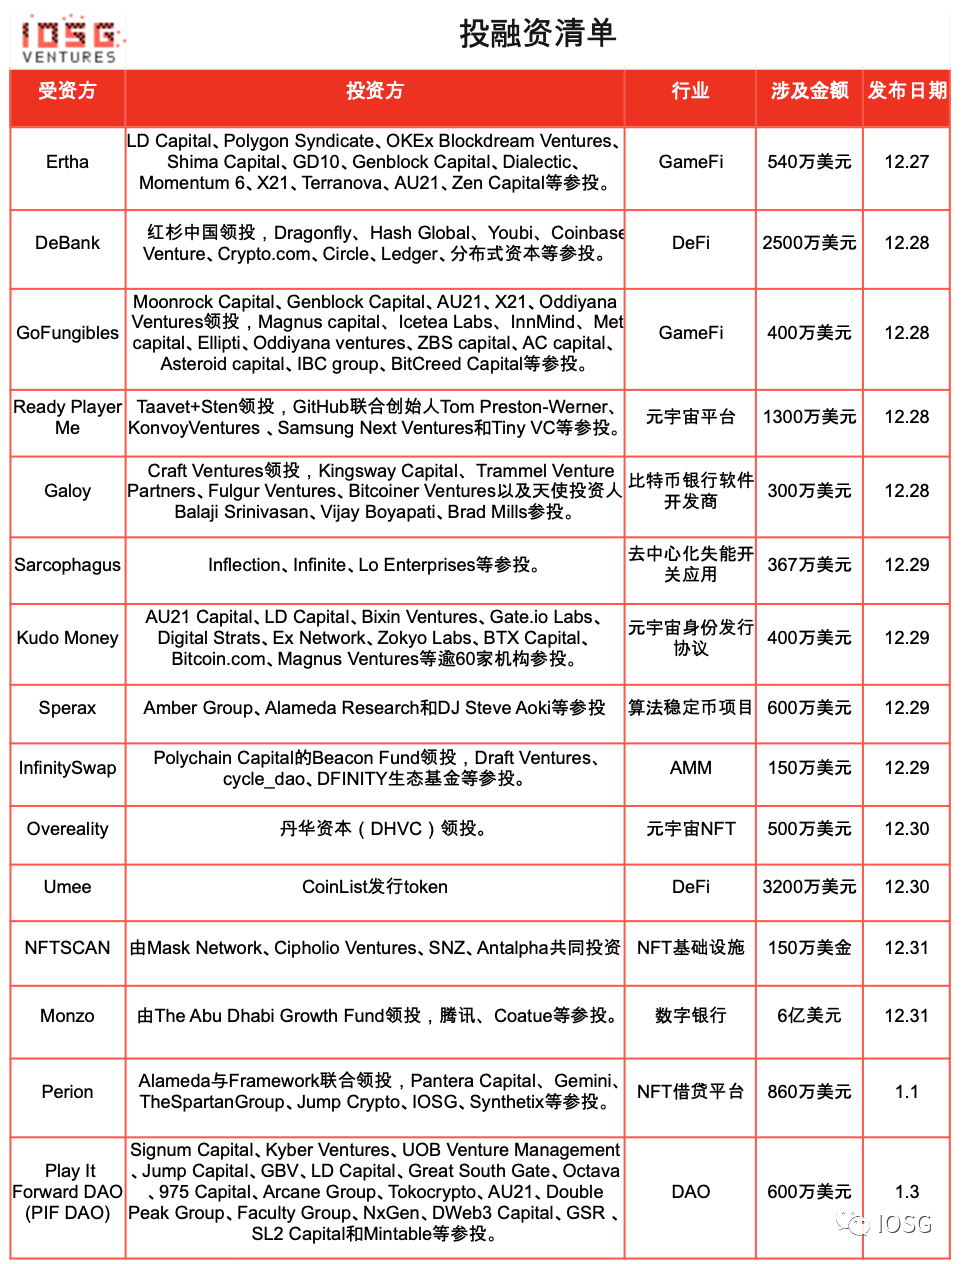
Perion 完成 860 萬美元融資,Alameda 和 Framework 聯合領投,IOSG Ventures 參投
*遊戲公會
NFT 遊戲公會 Perion 宣佈完成 860 萬美元融資,Alameda 與 Framework 聯合領投,Pantera Capital、Gemini、TheSpartanGroup、Jump Crypto、IOSG Ventures、Synthetix 等參投。據悉,Perion 是一個去中心化的自治組織 (DAO),主要提供購買、租賃和管理 NFT 資產等服務,以幫助玩家在遊戲中賺取收益。
Ertha 完成 540 萬美元融資,Polygon Syndicate 等參投
*P2E 鏈遊
12 月 27 日,P2E 鏈遊 Ertha Metaverse 宣佈完成 540 萬美元融資,LD Capital、Polygon Syndicate、OKEx Blockdream Ventures、Shima Capital、GD10、Genblock Capital、Dialectic、Momentum 6、X21、Terranova、AU21、Zen Capital 等參投。本輪融資所得新資金將用於推動項目建設。
GoFungibles 宣佈完成 400 萬美元私募融資,Moonrock Capital 等領投
*GameFi 平臺
基於 Polygon 區塊鏈的 GameFi 平臺 GoFungibles 宣佈完成 400 萬美元私募融資,Moonrock Capital、Genblock Capital、AU21、X21、Oddiyana Ventures 領投,Magnus capital、Icetea Labs、InnMind、Metrix capital、Ellipti、Oddiyana ventures、ZBS capital、AC capital、Asteroid capital、IBC group、BitCreed Capital 等參投。
Ready Player Me 完成 1300 萬美元融資,Taavet+Sten 領投
*元宇宙平臺
元宇宙平臺 Ready Player Me 完成 1300 萬美元融資,Taavet+Sten 領投,GitHub 聯合創始人 Tom Preston-Werner、Konvoy Ventures、Samsung Next Ventures 和 Tiny VC 等參投。
Sarcophagus 融資 367 萬美元,Inflection、Infinite、Lo Enterprises 等參投
*去中心化失能開關應用
去中心化失能開關應用 Sarcophagus 完成 367 萬美元的鏈上融資,Inflection、Infinite、Lo Enterprises 等參投。Sarcophagus 由專注於 Web3 的 Decent Labs 孵化。Sarcophagus 是一個基於以太坊和 Arweave 建立去中心化的失能開關應用,用戶可在 Sarcophagus 裏上傳文件,指定私鑰接收人。若未來用戶未能執行一項行動或設定的時間到期,接收人會收到私鑰,打開該用戶存儲在 Arweave 裏的文件。使用場景包括遺囑與信託、密碼恢復、憑證存儲等。
Kudo Money 以 4000 萬美元估值完成 400 萬美元 A 輪融資,AU21 Capital 等參投
*元宇宙身份發行協議
元宇宙身份發行協議 Kudo Money 宣佈以 4000 萬美元估值完成 400 萬美元 A 輪融資,包括 AU21 Capital、LD Capital、Bixin Ventures、Gate.io Labs、Digital Strats、Ex Network、Zokyo Labs、BTX Capital、Bitcoin.com、Magnus Ventures 等逾 60 家機構參投。
Galoy 完成 300 萬美元種子輪融資,旨在複製薩爾瓦多項目
*比特幣銀行軟件開發
比特幣銀行軟件開發商 Galoy 完成 300 萬美元種子輪融資,Craft Ventures 領投,Kingsway Capital、Trammel Venture Partners、Fulgur Ventures、Bitcoiner Ventures 以及天使投資人 Balaji Srinivasan、Vijay Boyapati、Brad Mills 參投。Galoy 同時也是薩爾瓦多 Bitcoin Beach Wallet 的創建者,其解決方案套件使任何社區、公司或政府都可以使用比特幣和閃電網絡提供銀行服務。
Sperax 以 2 億美元估值完成 600 萬美元融資,Alameda Research 等參投
*算法穩定幣
Arbitrum 上算法穩定幣項目 Sperax 宣佈完成 600 萬美元融資,Amber Group、Alameda Research 和 DJ Steve Aoki 等參投,資金將用於擴大 Solidity 開發團隊。
InfinitySwap 完成 150 萬美元種子輪融資,Beacon Fund 領投
*DFINITY 生態 AMM
DFINITY 生態 AMM InfinitySwap 完成 150 萬美元種子輪融資,Polychain Capital 的 Beacon Fund 領投,Draft Ventures、cycle_dao、DFINITY 生態基金等參投。
Overeality 完成 500 萬美元融資,丹華資本領投
*元宇宙基礎設施項目
據官方消息,元宇宙 NFT 項目 Overeality 於近日完成 500 萬美元融資,丹華資本(DHVC)領投。新融資將主要用於 Overeality 主網開發部署及第一期產品上線,以構建元宇宙內的粉絲經濟。
Umee 宣佈完成 3200 萬美元融資
*DeFi
DeFi 初創公司 Umee 宣佈完成 3200 萬美元融資。今年 6 月,其種子輪融資 630 萬美元,由 Polychain、Coinbase 等參投。Umee 首席執行官 Brent Xu 表示,團隊計劃利用新籌集的資金擴大工程團隊,同時通過營銷擴展其法律合規資源,擴展底層基礎設施並發展全球社區。Umee 正在構建一個「跨鏈 DeFi 中心」,該中心將容納 Umee 構建的初始工具,並在初始產品的基礎上培養開發人員,專注爲跨鏈利率、跨鏈槓桿和多鏈抵押創建工具。該團隊計劃在 2022 年 2 月中旬推出主網。
NFTSCAN 完成 150 萬美金天使輪股權融資,Mask Network 等參投
*NFT 基礎設施
NFT 基礎設施 NFTSCAN 完成 150 萬美金天使輪股權融資,本輪融資由 Mask Network、Cipholio Ventures、SNZ、Antalpha 共同投資。NFTSCAN 團隊表示,本輪融資資金將主要用於技術團隊建設,進一步提高開發效率,推動多鏈 NFT 數據開發,服務更多區塊鏈網絡的開發者和 NFT 生態羣體。NFTSCAN 是一個專業的 NFT 瀏覽器和數據分析平臺。根據此前消息,NFTSCAN 在今年 4 月份獲得了由 Y2Z Ventures 領投的種子輪融資,並於 9 月份正式發佈以太坊 NFT 瀏覽器。
Monzo 以 45 億美元估值完成 6 億美元融資,騰訊等參投
*數字銀行
英國數字銀行 Monzo 以 45 億美元估值完成 6 億美元融資,由 The Abu Dhabi Growth Fund 領投,騰訊、Coatue 等參投。Monzo 首席執行官 TS Anil 表示:「我們在這一輪中獲得投資者興趣,證明了我們的表現以及未來面臨的巨大機會。」據悉,Monzo 目前擁有超 500 萬名用戶,2021 年營收增長近一倍。該公司還計劃進軍新產品領域,最近推出了先買後付 (BNPL) 工具。
Play It Forward DAO (PIF DAO) 宣佈完成 600 萬美元私募融資,Signum Capital、LD Capital 等參投
*DAO
Play It Forward DAO (PIF DAO) 宣佈完成 600 萬美元私募融資,Signum Capital、Kyber Ventures、UOB Venture Management、Jump Capital、GBV、LD Capital、Great South Gate、Octava、975 Capital、Arcane Group、Tokocrypto、AU21、Double Peak Group、Faculty Group、NxGen、DWeb3 Capital、GSR 、SL2 Capital 和 Mintable 等參投。聯合創始人 Cholo Maputol 表示,這筆資金將用於擴大 DAO 的獎學金計劃,擴大其 P2E 面板平臺,併爲 P2E 遊戲和基礎設施項目的一些早期投資提供資金。
Part.3 IOSG 投後項目進展
Web 3.0 訂閱 NFT 社交網絡 ShowMe 正式版上線 Polygon;The Sandbox 聯合創始人:計劃 2022 年遷移至 Polygon,並推出 DAO;Polygon 成爲 2021 年鏈上地址數量增長最快的區塊鏈
*擴容
Web 3.0 訂閱 NFT 社交網絡 ShowMe 今日正式登陸 Polygon,並計劃近期陸續支持 Ethereum、BSC、Avalanche、MoonRiver、Harmony、PlatON 等網絡。
基於以太坊的元宇宙遊戲 The Sandbox 聯合創始人兼首席運營官 Sebastien Borget 在接受採訪時表示,2022 年該遊戲將每隔幾個月啓動一次類似 Alpha 季的遊戲測試期,以從地塊(LAND)所有者處獲得更多反饋。同時還將把 The Sandbox 遷移到 Polygon,以減少在與遊戲交互時的交易費用高昂和網絡擁堵問題。
據 Coin98 Analytics 數據顯示,Polygon 成爲 2021 年鏈上地址增長最快的區塊鏈,年初鏈上總地址數僅爲 180,但截至 2021 年 12 月 30 日,Polygon 總地址數已經達到 129,44,295 個,增長率達到 71913397%。
NFT 音樂平臺 Pianity 設立新職位版主
*SocialFi
NFT 音樂平臺 Pianity 宣佈在 PianityDAO 中設立新職位「版主(Moderators)」,旨在舉報和甄別違規作品。據悉,Pianity 還設置了該職位的排行榜。此外,成爲版主還可以獲得 PIA 代幣作爲回報。
Alethea AI 獲得 BSC 增長基金投資,將在元宇宙、NFT 生態系統等領域合
*元宇宙
Alethea AI 宣佈,幣安智能鏈(BSC)通過 BSC 最近推出的 10 億美元增長基金對其進行投資。BSC 將幫助 Alethea AI 推動首個智能元宇宙 Noah』s Ark 生態系統的發展和進化。BSC 將與 Alethea AI 在元宇宙合作伙伴關係、NFT 生態系統戰略支持、人工智能(AI)和 NFT 的聯合營銷和教育方面開展合作。作爲新計劃的一部分,幣安智能鏈已購買 ALI 代幣,具體數量不詳。
InsurAce 上線 Balanced 保險產品
*DeFi
DeFi 保險協議 InsurAce 已經上線基於 ICON 的 DeFi 平臺 Balanced,用戶可以購買 Balanced 智能合約保險產品。
Coin98 Labs 宣佈推出基於 Solana 的 DeFi 平臺 Saros Finance
*DeFi
Coin98 Labs 宣佈推出基於 Solana 的 DeFi 平臺 Saros Finance,並將上線去中心化自動流動性協議 SarosSwap。
Part.4 行業脈搏
Bholdus 主網已上線,未來將推出 Launchpad 和 NFT 市場
*跨鏈異構基礎設施
區塊鏈平臺 Bholdus 已經啓動其主網智能合約的首個版本。因此,Bholdus 已準備好引入各種 DApp。根據官方公告,其主網版本於 2021 年 12 月 30 日正式上線。此次發佈標誌着 Bholdus 跨鏈異構基礎設施的全面發佈。此外,在激活主網後,BHO 代幣正式成爲其核心實用型和治理資產。BHO 成爲唯一的代幣,可用於質押、支付 Gas 費等,並對所有重要的治理公投進行投票。Bholdus 將演變爲元宇宙時代的多產品中心。在接下來的幾個月裏,Bholdus 將推出一系列產品,包括代幣 Launchpad、NFT 市場、多平臺 DEX 等。
Terra 創始人發佈 2022 年加密行業預測:向 Web 3 的認知轉變已經開始
*DeFi
Terra 創始人 Do Kwon 發佈了對 2022 年行業發展的預測,他表示,加密最令人興奮的事情是促進人類活動從實體世界到互聯網的大遷移,並創造一個不受性別、地理位置等物理定律約束,而僅受人類智慧約束的世界。Do Kwon 認爲,Web 3 肯定不會只是融入 Token 的 Minecraft(我的世界),DeFi 也會發生轉變,如今熱門 DeFi 應用仍是一些 Web 2 世界裏的應用,比如交易平臺、保險等,但現在,向 Web 3 的認知轉變已經開始。
Genesis 宣佈向 Meta4 Capital 發放 600 萬美元 NFT 貸款
*NFT
Genesis 宣佈向 Meta4 Capital 發放 600 萬美元的 NFT 支持的貸款,這筆貸款的顯着特點在於僅使用 NFT 作爲抵押品。據悉,Meta4 Capital 是一家總部位於邁阿密,由 Andreessen Horowitz 支持的 NFT 風險投資公司,專門收購稀有且具有歷史意義的 NFT。
報告:區塊鏈行業近 50% 的使用量來自遊戲 DApp
*GameFi
根據 DappRadar 最近發佈的 2021 年 BGA 區塊鏈遊戲報告,每天有超過 140 萬個獨特的活躍錢包(UAW)連接到區塊鏈遊戲,它們超越 DeFi,成爲今年的行業領先類別。雖然遊戲 DApp 佔區塊鏈行業總使用量的 49%,但遊戲 NFT 的交易量超過 45 億美元,佔今年 NFT 總銷售額的 20%。
韓國 Com2uS 或成爲全球首家「元宇宙上班」公司
*元宇宙
韓國遊戲企業 Com2uS 集團預計將成爲全球首家「元宇宙上班」公司。Com2uS 已宣佈將於 2022 年下半年讓所有旗下公司約 2,500 名員工入駐元宇宙,正式開啓元宇宙上班、生活時代。此外,他們還在和各個行業的大型企業簽約,建設元宇宙生態系,未來藉由大量企業的入駐,打造集休閒、娛樂、經濟於一身的元宇宙都市。
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia







